


ตรวจสอบโดย ThaiLawOnline สำนักงานกฎหมายไทยที่ได้รับใบอนุญาตและดำเนินกิจการในประเทศไทยตั้งแต่ปี พ.ศ. 2549 ทนายความผู้รับผิดชอบสำนวน: Wichuda Atthamethakon, น.ม., ใบอนุญาตให้เป็นทนายความ เลขที่ 3149/2556.
ปรับปรุงล่าสุดเมื่อ
กรอบกฎหมายของประเทศไทยมองว่า การฉ้อโกง ทั้งในฐานะความผิดทางอาญาภายใต้ ประมวลกฎหมายอาญา และคดีแพ่ง เหยื่อสามารถดำเนินคดีอาญาและเรียกร้องค่าเสียหายทางแพ่งได้ กฎหมายใหม่ เช่น พระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี พ.ศ. 2566 และ (ฉบับที่ 2) พ.ศ. 2568 (2025) ซึ่งได้สร้างขึ้นใหม่เป็นส่วนใหญ่ โดยมุ่งเป้าไปที่รูปแบบออนไลน์ของความผิดฐานโกงและฉ้อโกง. นี่คือบทความที่มีตัวเลขล่าสุดในเดือนกรกฎาคม 2025. พวกเขายังให้ความช่วยเหลืออย่างรวดเร็วแก่เหยื่อ พวกเขายังเพิ่มความรับผิดชอบให้กับธนาคาร บริษัทโทรคมนาคม และแพลตฟอร์มดิจิทัล การทำความเข้าใจ กฎหมายเกี่ยวกับการฉ้อโกงและการหลอกลวงในประเทศไทย เป็นสิ่งสำคัญสำหรับผู้มีส่วนได้ส่วนเสียทุกฝ่าย
สารบัญ
ข้อร้องเรียนเรื่องการฉ้อโกงจะเข้าสู่กระบวนการทางอาญาปกติที่อธิบายไว้ในคู่มือของเราที่ กฎหมายอาญาในประเทศไทย.
ชาวต่างชาติที่มาอาศัยอยู่ในประเทศนี้ต้องเข้าใจอย่างชัดเจนทั้งความผิดตามประมวลกฎหมายอาญาแบบดั้งเดิมและกฎระเบียบใหม่ๆ ที่ส่งผลกระทบต่อการธนาคาร การสื่อสารดิจิทัล และธุรกรรมออนไลน์ที่เกี่ยวข้องกับการฉ้อโกงและการหลอกลวง
ความคุ้นเคยกับ กฎหมายเกี่ยวกับการฉ้อโกงและการหลอกลวงในประเทศไทย สิ่งนี้มีความสำคัญอย่างยิ่งสำหรับชาวต่างชาติที่ต้องเผชิญกับความซับซ้อนเหล่านี้
มาตรา 343: ฉ้อโกงประชาชน (ปรับปรุงสิงหาคม 2026)
มาตรา 343 เป็นการฉ้อโกงรูปแบบที่หนักขึ้น และเป็นมาตราที่ปัจจุบันใช้บังคับกับคดีหลอกลวงขายของออนไลน์ส่วนใหญ่ โดยจะปรับใช้เมื่อการหลอกลวงนั้นกระทำต่อประชาชนทั่วไป ไม่ใช่ต่อบุคคลใดบุคคลหนึ่งที่ระบุตัวตนได้ โทษคือจำคุกไม่เกินห้าปี หรือ ปรับ สูงสุดไม่เกิน 100,000 บาท หรือทั้งจำทั้งปรับ.
ศาลฎีกา คำพิพากษาศาลฎีกาที่ 736/2569 ยืนยันการลงโทษในความผิดฐานฉ้อโกงประชาชนตามมาตรา 343 ในคดีประกาศขายสินค้าบน Facebook Marketplace ที่ผู้ขายไม่มีสินค้าดังกล่าว ผู้ขายให้การรับสารภาพ ศาลฎีกาจึงไม่จำต้องวินิจฉัยว่าการกระทำเป็นความผิดตามมาตรา 341 หรือมาตรา 343 ศาลวินิจฉัยว่าคำฟ้องที่บรรยายถึงการโพสต์ต่อสาธารณะซึ่งทุกคนสามารถอ่านได้นั้น เป็นการบรรยายฟ้องตามมาตรา 343 โดยชอบแล้ว และการลงโทษยังคงมีผลอยู่ แม้จะปรากฏว่ามีผู้ซื้อเพียงรายเดียวที่ชำระเงิน.
ผลลัพธ์ตามมาสองประการ ประการแรก โทษจำคุกสูงสุดคือห้าปีแทนที่จะเป็นสามปี ประการที่สอง และที่สำคัญกว่าในทางปฏิบัติ, มาตรา 343 เป็นความผิดอันยอมความไม่ได้ตามมาตรา 348. การคืนเงินให้ผู้ซื้อไม่ได้เป็นการปิดเคส ผู้ขายที่คิดว่าการคืนเงินจะทำให้เรื่องจบกำลังอ้างอิงมาตราที่ผิด.
| มาตรา 341 | มาตรา 343 | |
|---|---|---|
| ใครถูกหลอก | บุคคลที่ระบุตัวตนได้ | ประชาชนทั่วไป |
| โทษจำคุกสูงสุด | 3 ปี | 5 ปี |
| ค่าปรับสูงสุด | 60,000 บาท | 100,000 บาท |
| ยอมความได้ตามมาตรา 348 | ใช่ | ไม่ |
| รูปแบบข้อเท็จจริงทั่วไป | ข้อความส่วนตัว, คู่สัญญาที่เป็นที่รู้จัก | โพสต์ในมาร์เก็ตเพลส, กลุ่มสาธารณะ, ประกาศเปิด |
ดูบันทึกคดีฉบับเต็มของเราได้ที่ ฉ้อโกง Facebook Marketplace และคำพิพากษาฎีกาที่ 736/2569.
มาตรา 14(1) และภัยโกงการขายของออนไลน์. การแก้ไขเพิ่มเติมปี 2017 ได้จำกัดมาตรา 14(1) ให้แคบลงจาก การหมิ่นประมาท และมุ่งเน้นการฉ้อโกง ฟิชชิ่ง และข้อเสนอการค้าปลอม คำพิพากษาศาลฎีกาที่ 736/2569 สอดคล้องกับแนวทางดังกล่าว: รายการสินค้าที่ไม่มีอยู่ถูกกล่าวหาและรับเป็นข้อมูลคอมพิวเตอร์ปลอมที่ถูกจัดทำขึ้นในระบบคอมพิวเตอร์ด้วยวิธีที่อาจก่อให้เกิดความเสียหายต่อประชาชน ผลที่ตามมาคือ โพสต์เฟซบุ๊กเพียงโพสต์เดียวก่อให้เกิดความผิดทั้งสองข้อหา คือ การหลอกลวงผู้ซื้อตามมาตรา 343 แห่งประมวลกฎหมายอาญา และการเผยแพร่รายการสินค้าปลอมตามมาตรา 14(1) บทลงโทษตามมาตรา 14(1) มีโทษสูงสุด 5 ปี ปรับสูงสุด 100,000 บาท หรือทั้งสอง.
การคืนทรัพย์สินและการรอการลงโทษ (มาตรา 56)
ศาลไทยอาจรอการลงโทษจำคุกภายใต้ ประมวลกฎหมายอาญา มาตรา 56. การตัดสินใจนี้ขึ้นอยู่กับดุลพินิจและความสำนึกผิดคือหัวใจสำคัญ คำพิพากษาศาลฎีกาที่ 736/2569 ได้วางมาตรฐานที่นำไปใช้ได้จริงไว้ว่า การชดใช้เงินคืนให้แก่ผู้เสียหายถือเป็นเพียงขั้นต่ำสุดเท่านั้น และ การชดใช้ค่าเสียหายเกินกว่าความเสียหายจริง คือสิ่งที่โน้มน้าวศาลว่าความสำนึกผิดนั้นเป็นของแท้.
มีกฎสามข้อดังนี้: ให้จ่ายก่อนที่อัยการจะฟ้องคดี ไม่ใช่จ่ายหลังศาลพิพากษา จ่ายให้ครบถ้วนแล้วจ่ายเพิ่มขึ้นไปอีก เพราะการผ่อนชำระจะถูกมองว่าเป็นการต่อรอง เก็บสลิปการโอนเงินและใบรับทราบการรับเงินที่ผู้เสียหายลงลายมือชื่อไว้ให้ดี เปรียบเทียบ คำพิพากษาศาลฎีกาที่ 914/2569, ซึ่งศาลปฏิเสธที่จะรอลงอาญาโทษจำคุกสี่เดือน เนื่องจากเหยื่อยังไม่ได้รับการชดใช้ความเสียหายอย่างเต็มที่.
ส่วนนี้อธิบายกฎหมายเกี่ยวกับการฉ้อโกงและการหลอกลวงในประเทศไทย โดยให้ภาพรวมที่ชัดเจนสำหรับผู้เสียหายและผู้กระทำผิด
กฎหมายและข้อบังคับที่สำคัญเกี่ยวกับการฉ้อโกงในประเทศไทย
| ขอบเขตทางกฎหมาย | กฎหมายหรือข้อบังคับ | เนื้อหาครอบคลุมอะไรบ้าง | ใครบ้างที่ได้รับผลกระทบ |
|---|---|---|---|
| การฉ้อโกงทางอาญา | ประมวลกฎหมายอาญา มาตรา 341-348 | การฉ้อโกง การโกง การหลอกลวง การปลอมแปลงเอกสาร การแสดงข้อมูลเท็จ | ผู้กระทำผิดและเหยื่อ |
| ความรับผิดทางแพ่ง | ประมวลกฎหมายแพ่งและพาณิชย์ของไทย | ผู้เสียหายสามารถเรียกร้องค่าชดเชยทางการเงินสำหรับความเสียหายที่เกิดจากการฉ้อโกงหรือการให้ข้อมูลเท็จได้ | เหยื่อของการหลอกลวงหรือการฉ้อโกง |
| การฉ้อโกงที่เกี่ยวข้องกับเทคโนโลยี | พระราชกำหนดมาตรการป้องกันปราบปรามอาชญากรรมทางเทคโนโลยี พ.ศ. 2566 ซึ่งแก้ไขเพิ่มเติมโดย (ฉบับที่ 2) พ.ศ. 2568 | การหลอกลวงทางออนไลน์, การหลอกลวงแบบฟิชชิ่ง, การฉ้อโกงทาง SMS, การฉ้อโกงทางโซเชียลมีเดีย, การขโมยข้อมูลส่วนบุคคล | ผู้กระทำผิด ธนาคาร แพลตฟอร์ม เหยื่อ |
| สถาบันการเงิน | ระเบียบธนาคารแห่งประเทศไทย | กฎการรู้จักลูกค้า (KYC), การตรวจจับการฉ้อโกง, ข้อผูกพันในการรายงาน | ธนาคาร บริษัทฟินเทค |
| โทรคมนาคมและสื่อดิจิทัล | แนวทางปฏิบัติของ กสทช. และกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม | ความรับผิดชอบของแพลตฟอร์ม การลบเนื้อหา การรายงานการฉ้อโกง การคุ้มครองผู้ใช้ | บริษัทโทรคมนาคม แพลตฟอร์ม ผู้บริโภค |
| การคุ้มครองผู้บริโภค | พระราชบัญญัติคุ้มครองผู้บริโภคและสำนักงานคณะกรรมการคุ้มครองผู้บริโภค (OCPB) | การโฆษณาเท็จ การกล่าวอ้างที่ทำให้เข้าใจผิด ข้อกำหนดในสัญญาที่ไม่เป็นธรรม | ธุรกิจ ผู้ขาย ผู้บริโภค |
ประมวลกฎหมายอาญาไทย (มาตรา 341-348)
- มาตรา 341 ให้นิยามการฉ้อโกงว่าเป็นการหลอกลวงผู้อื่นโดยทุจริต ซึ่งอาจเกิดขึ้นได้จากการแสดงข้อความอันเป็นเท็จหรือการปกปิดข้อเท็จจริงสำคัญ เป้าหมายคือการได้มาซึ่งทรัพย์สินหรือการเปลี่ยนแปลงเอกสาร โทษได้แก่ จำคุกไม่เกินสามปี ปรับไม่เกิน 60,000 บาท หรือทั้งจำทั้งปรับ.
มาตรา 342 ถึง 347 กำหนดความผิดที่เกี่ยวข้องดังนี้:
- มาตรา 342 การแสดงตนเป็นคนอื่น หรือการใช้ประโยชน์จากเด็กหรือผู้ที่มีจิตใจอ่อนแอไม่เกิน 5 ปี ปรับสูงสุด 100,000 บาท หรือทั้งสอง
- มาตรา 343 การฉ้อโกงประชาชนไม่เกิน 5 ปี ปรับไม่เกิน 100,000 บาท หรือทั้งจำทั้งปรับ; จำคุก 6 เดือนถึง 7 ปี และปรับตั้งแต่ 10,000 ถึง 140,000 บาท เมื่อมีพฤติการณ์ตามมาตรา 342 ประกอบด้วย
- มาตรา 344 การหลอกลวงให้บุคคลสิบคนขึ้นไปทำงานโดยไม่ได้รับค่าจ้างหรือได้รับค่าจ้างน้อยกว่าที่ควรไม่เกิน 3 ปี ปรับสูงสุด 60,000 บาท หรือทั้งสอง
- มาตรา 345 การสั่งอาหารหรือเครื่องดื่ม หรือการเข้าพักในโรงแรม โดยรู้ว่าตนเองไม่สามารถจ่ายเงินได้ไม่เกิน 3 เดือน ปรับสูงสุด 5,000 บาท หรือทั้งสอง
- มาตรา 346 การทำให้บุคคลที่มีความบกพร่องทางจิตใจหรือเด็กเสียทรัพย์โดยมิชอบไม่เกิน 2 ปี ปรับสูงสุด 40,000 บาท หรือทั้งสองกรณี
- มาตรา 347 การทำความเสียหายต่อทรัพย์สินที่ประกันภัย เพื่อขอรับเงินชดเชยจากประกันภัยไม่เกิน 5 ปี ปรับสูงสุด 100,000 บาท หรือทั้งสอง
เจ็ดปีเป็นเพดานสูงสุดเฉพาะความผิดฐานฉ้อโกงประชาชนที่มีพฤติการณ์ตามมาตรา 342 ประกอบด้วยเท่านั้น ความผิดทุกฐานในหมวดนี้เป็นความผิดอันยอมความได้ (มาตรา 348) ซึ่งทำให้สามารถตกลงยอมความกันนอกศาลได้ แต่ ยกเว้นการฉ้อโกงประชาชนตามมาตรา 343.
พระราชบัญญัติว่าด้วยการกระทำความผิดเกี่ยวกับคอมพิวเตอร์ (CCA) ปี 2007 ฉบับแก้ไขเพิ่มเติม ปี 2017
ตาม มาตรา 14คุณอาจถูกจำคุกสูงสุดห้าปีสำหรับการอัปโหลดข้อมูลเท็จหรือทำให้เข้าใจผิด โดยข้อมูลดังกล่าวต้องเป็นอันตรายต่อบุคคล ความมั่นคงของชาติ หรือเศรษฐกิจ นอกจากนี้ คุณอาจต้องเสียค่าปรับสูงสุด 100,000 บาท มาตรา 18 อนุญาตให้พนักงานสอบสวนขอข้อมูลการจราจรจากผู้ให้บริการโดยไม่ต้องมีหมายศาล ซึ่งก่อให้เกิดความกังวลเกี่ยวกับความเป็นส่วนตัว การแก้ไขเพิ่มเติมหลังปี 2017 (และการปฏิรูปที่กำลังดำเนินอยู่) ได้เพิ่มมาตรการคุ้มครอง และศาลรัฐธรรมนูญได้ตรวจสอบการเข้าถึงข้อมูลโดยไม่มีหมายศาลแล้ว นอกจากนี้ ค่าปรับสูงสุดอยู่ที่ 100,000 บาท ตามที่ระบุในข้อความ แต่สำหรับการละเมิดบางกรณี อาจสูงถึง 200,000 บาทหรือมากกว่านั้น
พระราชกำหนดการกระทำความผิดทางเทคโนโลยี พ.ศ. 2566 และ พ.ศ. 2568
พระราชกำหนดเหล่านี้กำหนดให้สถาบันการเงิน บริษัทโทรคมนาคม และแพลตฟอร์มดิจิทัลต้องมีความรับผิดชอบมากขึ้น การฝ่าฝืนอาจส่งผลให้มีโทษปรับสูงสุด 500,000 บาท และจำคุกผู้บริหารสูงสุดหนึ่งปี พระราชกำหนดปี 2568 ได้ยกระดับไปอีกขั้นโดยกำหนดให้ธนาคาร ผู้ให้บริการชำระเงินและสินทรัพย์ดิจิทัล บริษัทโทรคมนาคม และแพลตฟอร์มโซเชียลมีเดีย ต้องร่วมรับผิดชอบต่อความเสียหายของเหยื่อ เว้นแต่จะสามารถพิสูจน์ได้ว่าตนได้ปฏิบัติตามมาตรฐานการป้องกันที่กำหนดโดยธนาคารแห่งประเทศไทย สำนักงาน ก.ล.ต. กสทช. หรือคณะกรรมการธุรกรรมทางอิเล็กทรอนิกส์ (มาตรา 8/10) นอกจากนี้ยังได้จัดตั้งศูนย์ปฏิบัติการทางกฎหมายภายในกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม ซึ่งสามารถระงับบัญชีต้องสงสัยได้ทันที และถือว่ารายงานของเหยื่อที่แจ้งต่อศูนย์ดังกล่าวเป็นคำร้องทุกข์ทางอาญาอย่างเป็นทางการ การติดตามเงินคืนเป็นอีกช่องทางหนึ่งที่ดำเนินการโดย ปปง.: บัญชีได้รับการประกาศในราชกิจจานุเบกษา เหยื่อและเจ้าของบัญชีมีเวลา 90 วันในการยื่นคำร้อง คณะกรรมการธุรกรรมตามพระราชบัญญัติป้องกันและปราบปรามการฟอกเงินมีคำสั่งให้ชดใช้คืน และฝ่ายใดฝ่ายหนึ่งสามารถนำคำตัดสินนั้นไปสู่ศาลแพ่งได้ภายใน 30 วัน เนื่องจาก 12 สิงหาคม 2026 เส้นทางนั้นมีขั้นตอนที่เป็นลายลักษณ์อักษรแล้ว กฎกระทรวงว่าด้วยการคืนเงินให้แก่ผู้เสียหายจากอาชญากรรมทางเทคโนโลยี พ.ศ. 2569 (ราชกิจจานุเบกษา เล่ม 143 ตอนที่ 31 ก หน้า 1, 14 พฤษภาคม 2026) ซึ่งตราขึ้นตามมาตรา 8/1 และ 8/2 แห่งพระราชกำหนด กำหนดให้ข้อเรียกร้องต้องไป ปปง., ผ่านทางระบบอิเล็กทรอนิกส์ที่กำหนดไว้, ภายใน 90 วันนับจากวันที่ประกาศในราชกิจจานุเบกษาซึ่งระบุบัญชีดังกล่าว, สนับสนุนโดย อย่างใดอย่างหนึ่ง หลักฐานของใบแจ้งความทางอาญา รวมถึงการแจ้งความทางอิเล็กทรอนิกส์ด้วย, หรือ สำเนาคำพิพากษาที่สั่งให้คืนเงิน การยื่นคำร้องที่สมบูรณ์จะได้รับใบเสร็จภายในเจ็ดวัน การยื่นทางไปรษณีย์ลงทะเบียนจะถือเอาวันที่ประทับตราไปรษณีย์เป็นสำคัญ และในกรณีที่ไม่สามารถสืบหาเส้นทางของเงินได้ว่าเป็นของเหยื่อรายใด การคืนเงินจะ ตามสัดส่วน ต่อความสูญเสียของเหยื่อแต่ละราย ค่าใช้จ่ายในการโอนหรือแปลงสินทรัพย์ดิจิทัลจะถูกหักออกจากสิ่งที่เหยื่อได้รับ AOC 1441 ยังคงเป็นหมายเลขที่เหยื่อโทรหา และสำนักงานตำรวจแห่งชาติเป็นผู้ดำเนินการ พอร์ทัลการรายงานออนไลน์ เพื่อวัตถุประสงค์เดียวกัน.
พระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล (PDPA) พ.ศ. 2562
เชื่อมโยงกับความกังวลเรื่องความเป็นส่วนตัวในการหลอกลวง (เช่น การรั่วไหลของข้อมูลที่เอื้อต่อการสวมรอย การลักทรัพย์). พระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล กำหนดโทษปรับสูงสุด 5 ล้านบาท ซึ่งเป็นเพดานสูงสุดสำหรับกรณีละเมิดที่เกี่ยวข้องกับข้อมูลส่วนบุคคลที่ละเอียดอ่อน (มาตรา 84) และกำหนดให้การใช้ข้อมูลส่วนบุคคลที่ละเอียดอ่อนเพื่อแสวงผลประโยชน์โดยมิชอบเป็นความผิดอาญาซึ่งมีโทษสูงสุดถึงหนึ่งปี ปรับสูงสุด 1 ล้านบาท หรือทั้งสอง (มาตรา 79) โดยเป็นส่วนเสริมของกฎหมายคุ้มครองข้อมูลส่วนบุคคล.
พระราชบัญญัติธุรกรรมอิเล็กทรอนิกส์ (บัตรประจำตัวดิจิทัลและแพลตฟอร์ม)
การระบุตัวตนทางดิจิทัลและแพลตฟอร์มออนไลน์อยู่ภายใต้บังคับของพระราชบัญญัติธุรกรรมอิเล็กทรอนิกส์ พ.ศ. 2544 (2001) ซึ่งได้รับการแก้ไขเพิ่มเติมในปี 2019 และตามพระราชกฤษฎีกาปี 2022 เรื่องบริการแพลตฟอร์มดิจิทัล ซึ่งต้องได้รับการแจ้งไปยังสำนักงานพัฒนาธุรกรรมอิเล็กทรอนิกส์ ไม่ได้อยู่ภายใต้พระราชบัญญัติแยกต่างหากปี 2022.
กฎหมายเฉพาะภาคส่วน
- พระราชบัญญัติว่าด้วยความผิดที่เกิดขึ้นจากการใช้เช็ค พ.ศ. 2534 (1991): กฎหมายแยกต่างหาก ซึ่งอยู่ภายนอก ประมวลกฎหมายอาญา, ซึ่งทำให้การออกเช็คที่ถูกปฏิเสธการรับชำระเป็นความผิดในกรณีที่กำหนดไว้.
- พระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์กฎหมายฉบับนี้มีวัตถุประสงค์เพื่อหยุดการทำการตลาดที่ผิดจรรยาบรรณ และการฉ้อโกงด้านหลักทรัพย์ การซื้อขายแบบลับหรือการสั่งซื้อที่ทำให้ตลาดเข้าใจผิดเกี่ยวกับราคาหรือปริมาณการซื้อขาย จะมีความผิดตามกฎหมายถึงสองปี ปรับสูงสุด 500,000 ถึง 2 ล้านบาท หรือทั้งสอง (มาตรา 296); การทำธุรกรรมต่อเนื่องเพื่อผลักดันราคาให้หลุดจากตลาด จะมีความผิดถึงห้าปี ปรับสูงสุด 1 ถึง 5 ล้านบาท หรือทั้งสอง (มาตรา 296/1); และหากผู้กระทำผิดได้รับผลประโยชน์ ผู้กระทำผิดอาจถูกปรับสูงสุดถึงสองเท่าของผลประโยชน์ที่ได้รับ (มาตรา 296/2) แทนที่จะดำเนินคดี SEC สามารถกำหนดมาตรการทางแพ่งได้ เช่น ปรับทางแพ่ง การชำระคืนผลประโยชน์ที่ได้ การห้ามการซื้อขายสูงสุด 5 ปี และการห้ามดำรงตำแหน่งกรรมการหรือผู้บริหารของบริษัทจดทะเบียนหรือบริษัทหลักทรัพย์ (มาตรา 317/4).
- พระราชบัญญัติป้องกันและปราบปรามการฟอกเงิน (พ.ศ. 2542): ตามมาตรา 48 คณะกรรมการธุรกรรมสามารถสั่งยึดหรืออายัดทรัพย์สินที่เกี่ยวโยงกับการกระทำความผิดไว้เป็นการชั่วคราวได้เป็นเวลาสูงสุด 90 วัน และเลขาธิการสามารถดำเนินการได้ก่อนในกรณีเร่งด่วนแล้วค่อยมารายงานภายหลัง มาตรา 49/1 เป็นช่องทางที่ทรัพย์สินเหล่านั้นจะไปถึงมือเหยื่อ โดยเลขาธิการจะเป็นผู้รวบรวมความเสียหายและ พนักงานอัยการ ยื่นคำร้องต่อศาลก่อนที่ศาลจะมีคำสั่งริบทรัพย์ และศาลอาจมีคำสั่งให้คืนทรัพย์สินหรือชำระเงินแก่ผู้เสียหายได้ ผู้เสียหายมีเวลา 90 นับตั้งแต่วันที่มีประกาศในราชกิจจานุเบกษาของสำนักงานในการยื่นคำร้อง.
- พระราชบัญญัติระบบการชำระเงิน (2017): กำกับดูแลเทคโนโลยีทางการเงินและกำหนดให้มีการป้องกันการฉ้อโกงในการชำระเงินดิจิทัล
องค์ประกอบที่ต้องพิสูจน์ในความผิดฐานฉ้อโกงในประเทศไทย
Actus Reus และ Mens Rea
อัยการต้องพิสูจน์องค์ประกอบหลักสามประการดังนี้:
- การกระทำที่หลอกลวง (การโกหกหรือปกปิดความจริงเพื่อหลอกลวง)
- เจตนาที่จะได้มาซึ่งทรัพย์สินหรือก่อให้เกิดอันตราย
- ความเสียหายที่เกิดขึ้นหรือความเสี่ยงต่อความเสียหายดังกล่าว
ความผิดที่เกี่ยวข้องกับมาตรการลงโทษของตนเอง ได้แก่ การฉ้อโกงประชาชน (มาตรา 343), การหลอกลวงให้บุคคลสิบคนขึ้นไปทำงานโดยไม่ได้รับค่าจ้าง (มาตรา 344) และการฉ้อโกงประกันภัย (มาตรา 347).
สถานการณ์พิเศษ
การฉ้อโกงที่เกี่ยวข้องกับการปลอมตัวหรือการแสวงประโยชน์จากผู้เยาว์หรือบุคคลที่มีความเปราะบางทางจิตใจจะมีบทลงโทษที่สูงขึ้นอย่างมาก ศาลไทยตีความการปลอมตัวอย่างกว้างขวาง รวมถึงการใช้ตัวตนปลอมทางออนไลน์ด้วย
อายุความ
การร้องทุกข์คดีฉ้อโกงมีกำหนดเวลาสองชั้น และกำหนดเวลาที่สั้นกว่าคือสิ่งที่ผู้เสียหายมักพลาด การฉ้อโกงทั่วไปตามมาตรา 341 เป็น ความผิดที่ยอมความได้ (มาตรา 348) ดังนั้น มาตรา 96 จึงให้สิทธิแก่ผู้เสียหาย สามเดือนนับตั้งแต่วันที่รู้ถึงการกระทำความผิดและรู้ตัวผู้กระทำความผิด เพื่อยื่นเรื่องร้องเรียน เมื่อพ้นกำหนดเวลานั้นแล้ว คดีจะขาดอายุความ โดยไม่คำนึงว่าระยะเวลาสิบปีจะเหลืออยู่มากเพียงใด มาตรา 95(3) กำหนดขีดจำกัดสูงสุดไว้ที่ สิบปีนับแต่วันที่กระทำความผิด สำหรับความผิดที่มีโทษจำคุกกว่าหนึ่งปีถึงเจ็ดปี ซึ่งครอบคลุมทั้งมาตรา 341 และมาตรา 343 เช่นเดียวกัน.
การฉ้อโกงประชาชนตามมาตรา 343 เป็นข้อยกเว้น มาตรา 348 กำหนดให้ความผิดทุกฐานในหมวดนี้เป็นความผิดอันยอมความได้ยกเว้นฐานนั้น ดังนั้น การฉ้อโกงประชาชนจึงไม่มีอายุความร้องทุกข์สามเดือนและผู้เสียหายไม่สามารถตกลงยอมความกันเองได้ ในส่วนทางแพ่ง มาตรา 448 กำหนดอายุความเรียกร้องไว้ว่า ค่าเสียหาย จากการละเมิด หนึ่งปี ภายหลังเมื่อผู้เสียหายได้รู้ถึงการละเมิดและรู้ตัวผู้จะพึงต้องใช้ค่าสินไหมทดแทน หรือ สิบปี นับแต่วันทำละเมิดนั้นเอง มาตรานี้มีข้อที่ควรรู้: ในกรณีที่ความเสียหายเกิดจากการกระทำที่เป็นความผิดทางอาญาด้วยและมีอายุความทางอาญายาวกว่า ให้ใช้อายุความที่ยาวกว่านั้นกับการเรียกร้องทางแพ่งแทน
บทลงโทษทางอาญาและกระบวนการทางกฎหมาย
บทลงโทษจะแตกต่างกันอย่างมากตามความร้ายแรงของความผิด โดยมีตั้งแต่ปรับไปจนถึงจำคุกเป็นเวลานานสำหรับความผิดฐานฉ้อโกงและหลอกลวง ผู้เสียหายสามารถแจ้งความได้ที่สถานีตำรวจท้องถิ่น ตำรวจท่องเที่ยว (1155หรือฝ่ายไซเบอร์ของ CCIB กรณีที่ซับซ้อนหรือข้ามพรมแดนสามารถส่งต่อไปยัง กรมสอบสวนคดีพิเศษ (ดีเอสไอ).
กรณีศึกษาคดีฉ้อโกงในประเทศไทย
คดีที่เว็บไซต์นี้อ้างอิงอยู่คือคำพิพากษาศาลฎีกาที่ 736/2569 ซึ่งระบุไว้ข้างต้น: รายการสินค้าใน Facebook Marketplace ที่ผู้ขายไม่ได้เป็นเจ้าของนั้นเป็นความผิดฐานฉ้อโกงประชาชนตามมาตรา 343 และความผิดตามมาตรา 14(1) แห่งพระราชบัญญัติว่าด้วยการกระทำความผิดเกี่ยวกับคอมพิวเตอร์ โดยทั่วไปในกรณีฉ้อโกง ความรวดเร็วเป็นตัวชี้ขาดการได้เงินคืน: ผู้เสียหายที่แจ้งเรื่องไปยังศูนย์ปฏิบัติการต่อต้านอาชญากรรมออนไลน์ (AOC) อย่างรวดเร็วจะทำให้ศูนย์ควบคุมการดำเนินงานมีโอกาสระงับบัญชีผู้รับเงินก่อนที่เงินจะถูกโอนต่อไป และเงินคืนก็จะถูกส่งไปยัง AMLO ตามที่อธิบายไว้ข้างต้น.
การป้องกันการหลอกลวงที่ใช้เทคโนโลยีเป็นเครื่องมือ: ความรับผิดชอบของแพลตฟอร์ม
ด้วยการเพิ่มขึ้นของสายโฆษณาหลอกลวงและข้อความ SMS ประเทศไทยจึงมีข้อบังคับว่า
- การลงทะเบียนซิมการ์ด และระงับหมายเลขโทรศัพท์ที่ฉ้อโกงโดยทันที
- สายด่วนแจ้งเหตุฉ้อโกงธนาคารตลอด 24 ชั่วโมง โดยจะระงับการทำธุรกรรมทันที
- รายชื่อบุคคล บัญชี และกระเป๋าเงินดิจิทัลที่เชื่อมโยงกับมิจฉาชีพที่ได้รับการเผยแพร่. เมื่อมีการระบุชื่อหรือกระเป๋าเงินแล้ว ธนาคาร ผู้ให้บริการชำระเงิน หรือผู้ประกอบธุรกิจสินทรัพย์ดิจิทัล จะต้องปฏิเสธการเปิดบัญชี ระงับบริการหรือธุรกรรม หรือปิดบัญชี จนกว่าจะมีการเพิกถอนรายชื่อดังกล่าว (มาตรา 4/2 ซึ่งเพิ่มขึ้นในปี พ.ศ. 2568) นอกจากนี้ คำสั่งกรมพัฒนาธุรกิจการค้าที่ 3/2568 ยังกำหนดให้หุ้นส่วน ผู้ถือหุ้น หรือกรรมการที่เกี่ยวข้องกับบัญชีม้าในรายชื่อของ ปปง. ต้องมาปรากฏตัวต่อหน้านายทะเบียนด้วยตนเองเมื่อมีการจดทะเบียนบริษัท.
- บทลงโทษที่เข้มงวดสำหรับการให้เช่าหรือขายบัญชีทางการเงิน แก่มิจฉาชีพ การให้บุคคลอื่นใช้บัญชีเงินฝาก บัตรอิเล็กทรอนิกส์ บัญชีเงินอิเล็กทรอนิกส์ หรือหมายเลขโทรศัพท์มือถือของตนเอง มีโทษจำคุกไม่เกิน 3 ปี หรือปรับไม่เกิน 300,000 บาท หรือทั้งจำทั้งปรับ (มาตรา 9 แห่งพระราชกำหนด พ.ศ. 2566) การจัดหา โฆษณา หรือเป็นธุระจัดหาในการซื้อ ขาย เช่า หรือให้ยืมบัญชีดังกล่าว หรือหมายเลขโทรศัพท์มือถือที่ไม่สามารถระบุตัวผู้ใช้งานได้ มีโทษจำคุกตั้งแต่ 2 ถึง 5 ปี หรือปรับตั้งแต่ 200,000 ถึง 500,000 บาท หรือทั้งจำทั้งปรับ (มาตรา 10 และ 11).
- แพลตฟอร์มดิจิทัลต้องลบเนื้อหาหลอกลวงหรือมิจฉาชีพออก พวกเขาจะต้องเสียค่าปรับรายวันหากไม่ปฏิบัติตาม การเปิดเผยข้อมูลโดยมิชอบอาจนำไปสู่การจำคุก
การเยียวยาทางแพ่งและการชดเชยสำหรับผู้เสียหายจากการฉ้อโกง
ละเมิดตามประมวลกฎหมายแพ่งและพาณิชย์ (มาตรา 420-437)
ผู้เสียหายสามารถฟ้องร้องเรียกค่าเสียหายสำหรับการกระทำละเมิดโดยเจตนาหรือประมาทเลินเล่อที่ก่อให้เกิดความเสียหายทางเศรษฐกิจหรือความเสียหายต่อทรัพย์สิน การเยียวยาคือการชดใช้ค่าสินไหมทดแทน ได้แก่ การคืนทรัพย์สินที่สูญเสียไปจากการกระทำละเมิดหรือมูลค่าของทรัพย์สินนั้น บวกด้วยค่าสินไหมทดแทนสำหรับความเสียหายที่เกิดขึ้น โดยศาลจะเป็นผู้กำหนดจำนวนเงินตามพฤติการณ์และความร้ายแรงแห่งละเมิด (มาตรา 438) กฎหมายละเมิดของไทยไม่มีการกำหนดค่าเสียหายเพื่อลงโทษ.
การเยียวยาตามสัญญาและการชดใช้ค่าเสียหาย
สัญญาที่ทำขึ้นโดยวิธีการฉ้อฉลสามารถถูกเพิกถอนได้ และสามารถเรียกร้องค่าชดเชยได้ภายใต้บทบัญญัติเกี่ยวกับการได้มาซึ่งผลประโยชน์โดยไม่ชอบธรรม
การชดเชยที่ได้รับการสนับสนุนจากรัฐบาล
- ขั้นตอนการอายัดทรัพย์สินคณะกรรมการธุรกรรมของ ปปง. สามารถสั่งยึดหรืออายัดทรัพย์สินที่ได้จากการฉ้อโกงไว้เป็นการชั่วคราวได้เป็นเวลาสูงสุด 90 วัน ตามมาตรา 48 แห่งพระราชบัญญัติป้องกันและปราบปรามการฟอกเงิน และในกรณีเร่งด่วน เลขาธิการสามารถสั่งการก่อนแล้วมารายงานทีหลังได้ นั่นคือระยะเวลาการอายัด 90 วัน ไม่ใช่การริบทรัพย์สินเด็ดขาด และแยกต่างหากจากการระงับธุรกรรมระยะสั้นที่ธนาคารสามารถดำเนินการเองได้.
- กองทุนชดเชยของ SEC: เสนอจัดตั้งกองทุนเพื่อช่วยเหลือผู้เสียหายจากการฉ้อโกงด้านการลงทุน โดยอิงจากการเก็บภาษี
- คืนเงินบางส่วนอย่างรวดเร็ว: กฎหมายเกี่ยวกับการปราบปรามอาชญากรรมทางเทคโนโลยีช่วยให้ระยะเวลาในการชดเชยค่าเสียหายสั้นลง
ขั้นตอนปฏิบัติสำหรับผู้เสียหายจากการฉ้อโกงในประเทศไทย
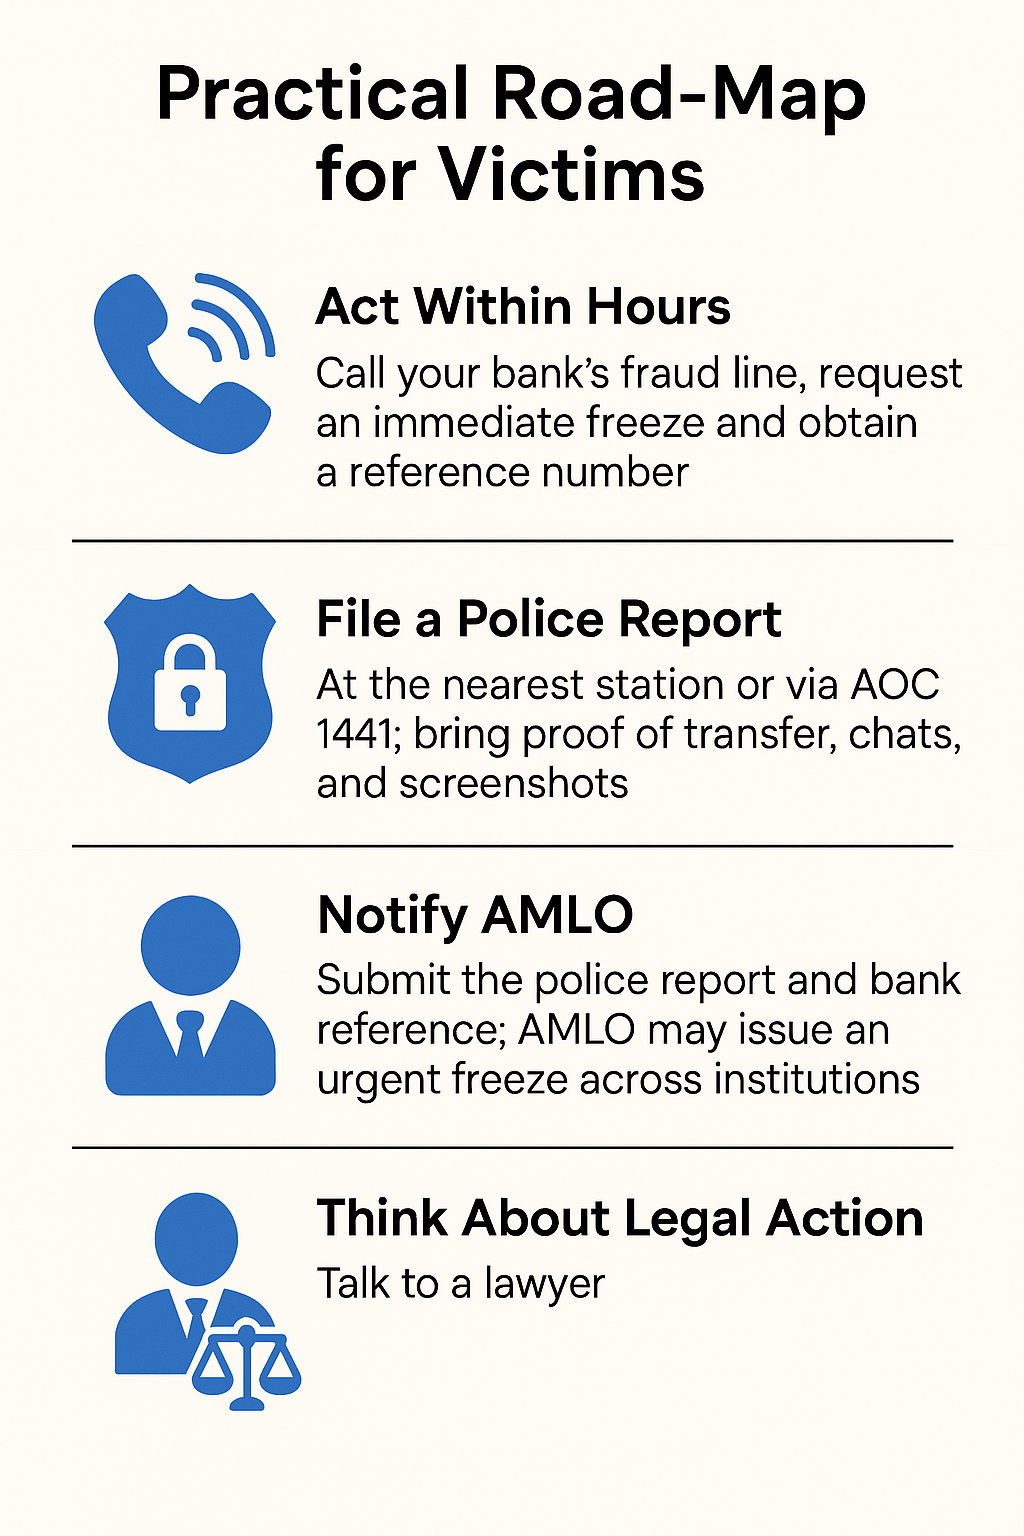
- การดำเนินการทันทีติดต่อสายด่วนป้องกันการฉ้อโกงของธนาคารของคุณทันที และขอหมายเลขอ้างอิง
- แจ้งความกับตำรวจ: โปรดส่งหลักฐานโดยละเอียด (ภาพหน้าจอ ข้อความแชท) ที่สถานีตำรวจท้องถิ่น หรือผ่านทางสายด่วน AOC 1441
- แจ้ง AMLO: ช่วยให้สามารถอายัดทรัพย์สินได้อย่างรวดเร็ว
- ปรึกษาทนายความดำเนินการฟ้องร้องทางแพ่งหรือยกเลิกสัญญาที่เป็นการฉ้อฉลโดยทันที
- โปรดติดต่อสถานทูตของคุณเพื่อขอความช่วยเหลือในกรณีที่เกี่ยวข้องกับการฉ้อโกงในประเทศไทย: สำหรับงานแปล การรับรองเอกสาร และการประสานงานกับหน่วยงานราชการ
การดำเนินการอย่างรวดเร็วภายใน 72 ชั่วโมงมีความสำคัญอย่างยิ่ง โดยเฉพาะอย่างยิ่งสำหรับการฉ้อโกงทางการเงิน เพื่อป้องกันการหลอกลวงในประเทศไทย
แง่มุมระหว่างประเทศสำหรับชาวต่างชาติที่มาปฏิบัติงานในประเทศ
ชาวต่างชาติในประเทศไทยต้องเผชิญกับความท้าทายเฉพาะในคดีฉ้อโกง ซึ่งมักมีองค์ประกอบข้ามพรมแดน ภายใต้ความตกลงระหว่างประเทศ เช่น สนธิสัญญาว่าด้วยความช่วยเหลือซึ่งกันและกันในเรื่องทางอาญาของอาเซียน (MLAT) หรือสนธิสัญญาส่งผู้ร้ายข้ามแดนแบบทวิภาคี เจ้าหน้าที่ไทยสามารถทำงานร่วมกับหน่วยงานต่างประเทศได้ โดยสามารถรวบรวมพยานหลักฐานหรือส่งผู้ร้ายข้ามแดนได้ด้วยความช่วยเหลือของประเทศต่าง ๆ เช่น สหรัฐอเมริกา หรือประเทศในสหภาพยุโรป หากคุณเป็นผู้เสียหายจากต่างประเทศ โปรดปรึกษาสถานทูตของคุณแต่เนิ่น ๆ เนื่องจากหลายแห่งให้บริการแนะนำความช่วยเหลือทางกฎหมายโดยไม่เสียค่าใช้จ่าย ประเทศไทยไม่ได้เป็นภาคีอนุสัญญาบูดาเปสต์ว่าด้วยอาชญากรรมไซเบอร์ (Budapest Convention on Cybercrime) แม้ว่าสภายุโรปจะบันทึกไว้ว่าพระราชบัญญัติว่าด้วยการกระทำความผิดเกี่ยวกับคอมพิวเตอร์ ซึ่งแก้ไขเพิ่มเติมในปี 2017 ครอบคลุมอำนาจทางวิธีพิจารณาส่วนใหญ่ตามอนุสัญญาดังกล่าว ดังนั้นความร่วมมือในคดีหลอกลวงจึงดำเนินการผ่านช่องทางความช่วยเหลือซึ่งกันและกันทางกฎหมายและช่องทางทวิภาคี อย่างไรก็ตาม ยังมีความท้าทายอยู่ ความท้าทายประการหนึ่งคือการพิสูจน์ความเชื่อมโยงของการหลอกลวงกับประเทศไทยเพื่อดำเนินคดีในประเทศ
กลยุทธ์การปฏิบัติตามกฎระเบียบและการป้องกันสำหรับธุรกิจ
- บังคับใช้มาตรการที่เข้มงวด รู้จักลูกค้าของคุณ (KYC) และระบบติดตามเพื่อป้องกันข้อกล่าวหา “บัญชีม้าองค์กร”.
- เก็บรักษาไว้ ข้อมูลการรับส่งข้อมูลคอมพิวเตอร์ เป็นเวลาอย่างน้อย 90 วัน (มาตรา 26 ของ CCA) และมีระเบียบปฏิบัติด้านการนำออกที่มีประสิทธิภาพ ข้อมูลการจราจร (Traffic data) คือคำที่กำหนดไว้ในมาตรา 3 และไม่เหมือนกับบันทึกของเซิร์ฟเวอร์โดยทั่วไป ในกรณีเฉพาะ เจ้าหน้าที่อาจสั่งให้ผู้ให้บริการเก็บรักษาข้อมูลดังกล่าวไว้ นานถึงสองปี. ไม่ว่าธุรกิจของคุณจะถือเป็นผู้ให้บริการหรือไม่นั้น ถูกกำหนดโดยประกาศกระทรวงที่ออกตามความมาตรา 26 ไม่ใช่โดยพระราชบัญญัติ.
- ควบคุมดูแลพนักงานที่จัดการบัญชีลูกค้า: นายจ้างต้องรับผิดชอบต่อการกระทำผิดที่พนักงานของตนกระทำในระหว่างการทำงาน (มาตรา 425 ของ CCC).
- ปฏิบัติตามแนวทางจาก TB-CERT และธนาคารแห่งประเทศไทย (BOT) เกี่ยวกับการบริหารความเสี่ยงและการปฏิบัติตามกฎระเบียบที่เกี่ยวข้องกับการฉ้อโกงในประเทศไทย
คำถามที่พบบ่อยเกี่ยวกับกฎหมายการฉ้อโกงและการหลอกลวงในประเทศไทย
กฎหมายสำคัญเกี่ยวกับการฉ้อโกงและการหลอกลวงในประเทศไทยมีอะไรบ้าง?
กฎหมายฉบับสำคัญที่เกี่ยวข้องกับการฉ้อโกงและการหลอกลวงในประเทศไทย ได้ระบุไว้ในประมวลกฎหมายอาญาของไทย โดยกฎหมายเหล่านี้ครอบคลุมถึงรูปแบบต่าง ๆ ของการฉ้อโกงทางด้านการเงิน รวมถึงการหลอกลวงทางออนไลน์ การหลอกลวง และกิจกรรมฉ้อโกงอื่น ๆ ผู้กระทำความผิดอาจถูกลงโทษอย่างร้ายแรง ซึ่งอาจรวมถึงโทษจำคุกเป็นเวลาหลายปีหรือค่าปรับ ผู้กระทำความผิดอาจต้องรับโทษทั้งจำคุกและปรับ ในกรณีของการฉ้อโกงต่อประชาชน (มาตรา 341) และการฉ้อโกงด้านประกันภัย (มาตรา 347) จะมีค่าปรับสูงสุด 100,000 บาท ส่วนมาตรา 344 และ 345 มีค่าปรับสูงสุดที่ต่ำกว่า.
กฎหมายไทยให้คำจำกัดความของการฉ้อโกงทางการเงินอย่างไร?
ตามกฎหมายไทย การฉ้อโกงทางการเงินหมายถึงการกระทำใดๆ ที่หลอกลวงบุคคล ซึ่งเกี่ยวข้องกับการโกหกหรือปกปิดข้อเท็จจริงเพื่อให้ผู้อื่นกระทำการตามข้อมูลที่ผิดพลาด รวมถึงกรณีฉ้อโกงที่เหยื่อถูกหลอกให้สูญเสียทรัพย์สินหรือเงินโดยอาศัยคำกล่าวอ้างที่เป็นเท็จ กฎหมายเน้นย้ำถึงความสำคัญของการสื่อสารอย่างตรงไปตรงมาในการทำธุรกรรมทางการเงิน
ในประเทศไทย การกระทำที่เป็นการหลอกลวงทางออนไลน์มีบทลงโทษอย่างไรบ้าง?
บทลงโทษสำหรับการหลอกลวงทางออนไลน์ในประเทศไทยอาจรุนแรง ผู้ที่ถูกพิพากษาว่ากระทำความผิดฐานฉ้อโกงและหลอกลวงทางออนไลน์อาจถูกจำคุกหรือปรับเป็นจำนวนมาก การหลอกลวงขายสินค้าทางออนไลน์ส่วนใหญ่เข้าข่ายมาตรา 343 (ฉ้อโกงประชาชน จำคุกไม่เกิน 5 ปี หรือปรับไม่เกิน 100,000 บาท หรือทั้งจำทั้งปรับ) และมาตรา 14(1) แห่งพระราชบัญญัติว่าด้วยการกระทำความผิดเกี่ยวกับคอมพิวเตอร์ (จำคุกไม่เกิน 5 ปี หรือปรับไม่เกิน 100,000 บาท) ความผิดฐานฉ้อโกงทั่วไปตามมาตรา 341 มีโทษจำคุกไม่เกิน 3 ปี หรือปรับไม่เกิน 60,000 บาท หรือทั้งจำทั้งปรับ ประมวลกฎหมายอาญาของไทยกำหนดแนวทางการลงโทษสำหรับคดีเหล่านี้ไว้โดยเฉพาะ.
ในประเทศไทย คนทั่วไปสามารถแจ้งความกรณีฉ้อโกงทางการเงินได้อย่างไร?
ในการแจ้งเบาะแสการฉ้อโกงทางการเงินในประเทศไทย ผู้คนควรโทรศัพท์ไปที่ศูนย์ปฏิบัติการต่อต้านการฉ้อโกงทางออนไลน์ที่หมายเลข 1441 หรือใช้ช่องทางรายงานออนไลน์ของตำรวจไทย หรือไปที่สถานีตำรวจท้องถิ่น กรณีที่ซับซ้อนสามารถส่งต่อให้กับกรมสอบสวนคดีพิเศษ (DSI) ได้ เป็นที่แนะนำให้รวบรวมหลักฐานที่เกี่ยวข้องทั้งหมด รวมถึงเอกสารและคำให้การของพยานก่อนที่จะแจ้งเบาะแส ผู้เสียหายควรพิจารณาปรึกษาทนายความชาวไทยเพื่อช่วยในการดำเนินกระบวนการทางกฎหมายอย่างมีประสิทธิภาพ.
ประเทศไทยมีมาตรการใดบ้างในการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี?
เครื่องมือหลักคือพระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี พ.ศ. 2566 ซึ่งได้รับการปรับปรุงครั้งใหญ่โดยพระราชกำหนด (ฉบับที่ 2) พ.ศ. 2568 ธนาคาร ผู้ให้บริการชำระเงิน และธุรกิจสินทรัพย์ดิจิทัลต้องแลกเปลี่ยนข้อมูลบัญชีและธุรกรรมในกรณีที่มีข้อสงสัยว่าAเป็นอาชญากรรมทางเทคโนโลยี และต้องระงับการโอนเงินที่ต้องสงสัย พระราชกำหนด พ.ศ. 2568 ได้จัดตั้งศูนย์ปฏิบัติการตามกฎหมายขึ้นภายในกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม ซึ่งดำเนินการถือว่ารายงานของผู้เสียหายเป็นคำร้องทุกข์ทางอาญาอย่างเป็นทางการ สามารถระงับบัญชีได้ทันที และเผยแพร่รายชื่อบุคคลและกระเป๋าเงินดิจิทัลที่ธนาคารต้องปฏิเสธการให้บริการ เงินจะถูกคืนผ่าน ปปง.: บัญชีจะถูกประกาศในราชกิจจานุเบกษา ผู้เสียหายมีเวลา 90 วันนับจากประกาศดังกล่าวเพื่อยื่นคำร้องขอรับเงินคืน และคณะกรรมการธุรกรรมตามกฎหมายว่าด้วยการป้องกันและปราบปรามการฟอกเงินจะเป็นผู้สั่งคืนเงิน กฎกระทรวงว่าด้วยการคืนเงินให้แก่ผู้เสียหายจากอาชญากรรมทางเทคโนโลยี พ.ศ. 2569 ซึ่งมีผลบังคับใช้ตั้งแต่วันที่ 12 สิงหาคม 2569 ได้กำหนดวิธีการไว้ดังนี้: การยื่นคำร้องไปยัง ปปง. ผ่านระบบอิเล็กทรอนิกส์ที่กำหนด พร้อมด้วยหลักฐานการแจ้งความร้องทุกข์หรือสำเนาคำพิพากษาที่สั่งให้คืนเงิน และคำสั่งของคณะกรรมการสามารถโต้แย้งได้ต่อศาลแพ่งภายใน 30 วันนับแต่วันที่ได้รับแจ้ง ธนาคาร ผู้ให้บริการโทรคมนาคม และแพลตฟอร์มโซเชียลมีเดียต้องร่วมรับผิดชอบต่อความเสียหายของผู้เสียหาย เว้นแต่จะพิสูจน์ได้ว่าตนปฏิบัติตามมาตรฐานการป้องกันที่กำหนดโดยหน่วยงานกำกับดูแลของตน และการให้เช่าหรือขายบัญชีธนาคารหรือซิมการ์ดถือเป็นความผิดซึ่งมีโทษจำคุกไม่เกิน 3 ปี หรือจำคุกตั้งแต่ 2 ถึง 5 ปีสำหรับผู้ที่เป็นนายหน้าหรือโฆษณา.
ในประเทศไทย บุคคลสามารถถูกลงโทษได้หรือไม่หากให้ข้อมูลเท็จ?
ใช่ ในประเทศไทย บุคคลอาจถูกลงโทษฐานให้ข้อมูลหรือถ้อยคำเท็จเพื่อหลอกลวงผู้อื่น ประมวลกฎหมายอาญาของไทยระบุว่า การหลอกลวงหรือการโกหกอาจนำไปสู่ความผิดทางอาญา ซึ่งอาจส่งผลให้จำคุกหรือปรับเงิน มาตรการทางกฎหมายมีจุดมุ่งหมายเพื่อปกป้องผู้เสียหายจากการฉ้อโกงและสร้างความรับผิดชอบต่อการกระทำที่หลอกลวง
หากถูกหลอกลวงในประเทศไทย ผู้เสียหายควรทำอย่างไร?
หากใครถูกหลอกลวงในประเทศไทย ควรแจ้งความกับตำรวจทันที และควรเก็บรวบรวมข้อมูลสำคัญทั้งหมดเกี่ยวกับการหลอกลวงนั้นไว้ เช่น การติดต่อสื่อสาร ใบเสร็จ หรือเอกสารต่างๆ ที่เกี่ยวข้อง การปรึกษาทนายความในประเทศไทย เช่น ทนายความจาก ThaiLawOnline จะช่วยให้คุณเข้าใจว่าควรทำอย่างไรต่อไป พวกเขาสามารถให้คำแนะนำเกี่ยวกับขั้นตอนทางกฎหมายที่เป็นไปได้ในการเรียกร้องค่าเสียหายของคุณได้.
ทนายความไทยมีบทบาทอย่างไรในคดีฉ้อโกง?
ทนายความในประเทศไทยมีบทบาทสำคัญในคดีฉ้อโกง พวกเขาให้คำปรึกษาทางกฎหมายและเป็นตัวแทนของผู้เสียหายหรือผู้ถูกกล่าวหา พวกเขาสามารถช่วยให้คุณเข้าใจระบบกฎหมายไทย เตรียมเอกสารสำคัญ และเป็นตัวแทนของลูกความในศาลอาญา นอกจากนี้ ทนายความยังสามารถช่วยให้ผู้เสียหายเข้าใจสิทธิของตนและผลลัพธ์ที่เป็นไปได้ของคดีได้อีกด้วย
ได้รับการตรวจสอบล่าสุดเมื่อ: 25 กันยายน 2569. อ่านตรวจทานตั้งแต่ต้นจนจบ ได้อ่านประมวลกฎหมายอาญา มาตรา 341 ถึง 348 ฉบับภาษาไทย และได้ตรวจสอบบทกำหนดโทษของพระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี พ.ศ. 2566 และพระราชกำหนด (ฉบับที่ 2) พ.ศ. 2568 (มาตรา 8/11 และมาตรา 9 ถึง 11) เทียบกับแผนผังมาตราของเราที่จัดทำขึ้นจากกฎหมายทั้งสองฉบับ การตรวจทานนี้ได้แก้ไขรายการมาตรา 342 ถึง 347 ชื่อของกฎหมายว่าด้วยเช็ค กฎหมายว่าด้วยการพิสูจน์และยืนยันตัวตนทางดิจิทัล และข้อความเกี่ยวกับอนุสัญญาบูดาเปสต์ และได้แทนที่กรณีศึกษาที่ไม่มีแหล่งอ้างอิง ยังไม่ได้ตรวจสอบในการตรวจทานครั้งนี้: ระเบียบเรื่องการคืนเงินปี 2569 บทกำหนดโทษตามพระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์ ช่องทางตามพระราชบัญญัติป้องกันและปราบปรามการฟอกเงิน มาตรา 49/1 และเพดานค่าปรับตามพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล ตรวจสอบอีกครั้งเมื่อวันที่ 6 ตุลาคม 2569: ได้อ่านระเบียบเรื่องการคืนเงินปี 2569 (ราชกิจจานุเบกษา เล่ม 143 ตอนที่ 31 ก) และพระราชบัญญัติป้องกันและปราบปรามการฟอกเงิน มาตรา 48 และ 49/1 ฉบับภาษาไทยแล้ว และพบว่าตรงตามที่ระบุไว้ ได้อ่านบทกำหนดโทษตามพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล (มาตรา 79 และ 82 ถึง 85) และบทกำหนดโทษตามพระราชบัญญัติหลักทรัพย์และตลาดหลักทรัพย์ (มาตรา 244/3, 296, 296/1, 296/2 และ 317/4) ฉบับภาษาไทยแล้ว และได้ปรับสองประโยคที่เกี่ยวกับเรื่องนี้ให้แม่นยำขึ้น.
บทสรุป
ประเทศไทยผสมผสานบทบัญญัติประมวลกฎหมายอาญาแบบดั้งเดิมเข้ากับกฎหมายด้านเทคโนโลยีที่ทันสมัยเพื่อรับมือกับความเสี่ยงด้านการฉ้อโกงที่เปลี่ยนแปลงไป สำหรับชาวต่างชาติ การรายงานอย่างรวดเร็วและการจัดการหลักฐานที่ดีมีความสำคัญ การทำงานร่วมกับสำนักงานกฎหมายช่วยให้ดำเนินการทางกฎหมายได้อย่างเป็นระบบ ซึ่งจะช่วยให้ได้รับการช่วยเหลืออย่างมีประสิทธิภาพในการต่อต้านการฉ้อโกงในประเทศไทย ธุรกิจต่างๆ ต้องให้ความสำคัญกับการปฏิบัติตามกฎหมายเพื่อหลีกเลี่ยงบทลงโทษที่รุนแรง ซึ่งเป็นการตอกย้ำความสำคัญของกลยุทธ์การจัดการการฉ้อโกงเชิงรุกในประเทศไทย
เมื่อเทคโนโลยีพัฒนาขึ้น กลวิธีการฉ้อโกงก็พัฒนาตามไปด้วย เช่น ดีปเฟกที่สร้างด้วย AI หรือการหลอกลวงที่อาศัยบล็อกเชน ประเทศไทยกำลังปรับเปลี่ยน โดยเสนอกฎเกณฑ์ใหม่สำหรับ AI ผ่านสำนักงานส่งเสริมเศรษฐกิจดิจิทัล (DEPA) และปรับปรุงการคุ้มครองข้อมูลด้วยพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล (PDPA) 2019 ภาคธุรกิจและบุคคลทั่วไปควรติดตามข้อมูลจากรายงานการฉ้อโกงประจำปีของธนาคารแห่งประเทศไทย (BOT) ซึ่งคาดการณ์ว่าบัญชีม้าจะเพิ่มขึ้น มาตรการเชิงรุก เช่น การยืนยันตัวตนสองขั้นตอนและการอบรมให้รู้เท่าทันการหลอกลวง สามารถลดความเสี่ยงได้ก่อนที่จะลุกลามไปสู่การดำเนินคดีทางกฎหมาย
หากคุณตกเป็นเหยื่อของการฉ้อโกงในประเทศไทย อย่ารอช้า: ติดต่อทนายความผู้เชี่ยวชาญเพื่อขอคำปรึกษาได้แล้ววันนี้ เยี่ยมชมเว็บไซต์ของเรา หน้าให้คำปรึกษา หรือโทร +66 (0)8 7225 1340 เพื่อปกป้องสิทธิ์ของคุณและเรียกร้องค่าเสียหาย
ลิงก์:
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.