


รีวิวโดย วิชุฑา อัตตะมัธคอน, LL.M., ใบอนุญาตประกอบวิชาชีพทนายความ 3149/2556 จาก ThaiLawOnline ซึ่งเป็นบริษัทกฎหมายในประเทศไทยที่ให้บริการด้านกฎหมายแก่ชาวต่างชาติมาตั้งแต่ปี 2006.
บันทึกการปรับปรุง
- 4 พฤศจิกายน 2569: Added the statute box with Thai, English and French text and checked the page against the official text
การยื่นจดทะเบียนเลิกบริษัทและชำระบัญชีต้องทำทางออนไลน์เท่านั้น
ตั้งแต่วันที่ 1 พฤศจิกายน 2026 การจดทะเบียนเลิกและการจดทะเบียนชำระบัญชีของบริษัทจำกัดและห้างหุ้นส่วนจะต้องยื่นผ่าน DBD Biz Regist. การยื่นเอกสารแบบกระดาษด้วยตนเองที่สำนักงานจะไม่ได้รับการยอมรับอีกต่อไป หลักเกณฑ์ที่กำหนดให้ยื่นทางออนไลน์เท่านั้นไม่ได้เปลี่ยนแปลงเรื่องมติผู้ถือหุ้น การบอกกล่าวเจ้าหนี้ กำหนดเวลาจดทะเบียนสิบสี่วัน งานด้านบัญชี หรือข้อกำหนดของกรมสรรพากร บริษัทที่ใกล้ถึงกำหนดเวลาควรเตรียมการยื่นและการลงนามทางออนไลน์ไว้ก่อนที่มติจะมีผล โปรดอ่าน ประกาศอย่างเป็นทางการของกรมพัฒนาธุรกิจการค้า (DBD) และใช้ แพลตฟอร์ม DBD Biz Regist.
หากคุณกำลังพิจารณาที่จะปิดกิจการ บริษัทในประเทศไทย, กระบวนการนี้เกี่ยวข้องมากกว่าเพียงการยุติการดำเนินงานเท่านั้น กฎหมายไทยกำหนดให้ธุรกิจต้องปฏิบัติตามขั้นตอนอย่างเป็นทางการ การเลิกกิจการ และกระบวนการชำระบัญชี เพื่อให้มั่นใจว่าภาระผูกพันทางการเงินและทางกฎหมายทั้งหมดได้รับการชำระสะสางอย่างถูกต้อง หากไม่ปฏิบัติตามข้อกำหนดเหล่านี้ อาจนำไปสู่บทลงโทษหรือแม้กระทั่งความรับผิดเป็นการส่วนตัวของ กรรมการ.
การปิดกิจการเป็นไปตามภาระผูกพันที่เกิดขึ้นเมื่อก่อตั้งธุรกิจ ซึ่งอธิบายไว้ในคู่มือของเราว่าด้วย การจัดตั้งธุรกิจในประเทศไทย.
สารบัญ
ทำความเข้าใจกระบวนการยุบเลิกบริษัทในประเทศไทย
นอกเหนือจากเหตุที่มีผลในตัวเอง (กรณีที่ระบุไว้ในข้อบังคับ การสิ้นสุดระยะเวลาที่กำหนดไว้ การทำกิจการที่ตั้งขึ้นนั้นเสร็จสิ้น หรือการล้มละลาย: มาตรา 1236) การเลิกบริษัทโดยสมัครใจต้องมีมติพิเศษของ ผู้ถือหุ้น. ต้องแจ้งกรมสรรพากรและยื่นแบบแสดงรายการภาษีงวดสุดท้ายด้วย ต้องชำระสะสางหนี้กับเจ้าหนี้ด้วย ท้ายที่สุดต้องชำระบัญชีให้เสร็จสิ้นและจดทะเบียนต่อกรมพัฒนาธุรกิจการค้า (กรมพัฒนาธุรกิจการค้า). การเลิกบริษัทอาจเป็นแบบสมัครใจ ตามคำสั่งศาล หรือโดยทางปกครอง ขึ้นอยู่กับสถานการณ์.
ประเภทของการยุบเลิกบริษัทในประเทศไทย
ประเภทที่พบได้บ่อยที่สุดคือ การยุบเลิกโดยสมัครใจ, ซึ่งผู้ถือหุ้นตัดสินใจปิดกิจการลง โดยต้องมีมติพิเศษ (มาตรา 1236(4)), ซึ่งหมายความว่าต้องมีคะแนนเสียงไม่น้อยกว่าสามในสี่ของผู้ถือหุ้นที่เข้าร่วมประชุมและมีสิทธิออกเสียง (มาตรา 1194) จากนั้นกรรมการจะเป็นผู้ชำระบัญชี เว้นแต่ข้อบังคับจะกำหนดไว้เป็นอย่างอื่น (มาตรา 1251) และผู้ชำระบัญชีต้องจดทะเบียนการเลิกบริษัทต่อนายทะเบียนภายในสิบสี่วัน (มาตรา 1254).
เอ การเลิกบริษัทตามคำสั่งศาล สามารถสั่งให้บังคับใช้ได้ตามมาตรา 1237: การไม่รายงานตามกฎหมายหรือการประชุมตามกฎหมาย, การไม่เริ่มกิจการภายในหนึ่งปีนับจากวันจดทะเบียน หรือการถูกระงับการดำเนินกิจการเป็นเวลาหนึ่งปี, การดำเนินกิจการโดยขาดทุนโดยไม่มีหวังว่าจะฟื้นตัวได้, การที่ผู้ถือหุ้นลดลงเหลือหนึ่งคน, หรือเหตุผลอื่นใดที่ทำให้บริษัทไม่สามารถดำเนินกิจการต่อไปได้ การล้มละลายเป็นทางเลือกที่แตกต่าง: บริษัทที่ถูกประกาศล้มละลายจะถูกยุบโดยเหตุการณ์นั้น (มาตรา 1236(5)) และทรัพย์สินของบริษัทจะถูกจัดการโดยผู้รับมอบอำนาจตามกฎหมาย พระราชบัญญัติการล้มละลาย แทนที่จะเป็นผู้จัดการสินทรัพย์.
นอกจากนี้ นายทะเบียนยังสามารถ เพิกถอนชื่อบริษัทที่ปิดตัวลงจากทะเบียน (มาตรา 1273/1 ถึง 1273/4) เมื่อนายทะเบียนมีเหตุอันสมควรเชื่อว่าบริษัทมิได้ประกอบการค้าแล้ว นายทะเบียนจะมีหนังสือสอบถามไป และหากไม่ได้รับคำตอบภายในสามสิบวัน หรือบริษัทยืนยันว่าได้เลิกประกอบการค้าแล้ว นายทะเบียนจะลงโฆษณาในหนังสือพิมพ์ท้องถิ่นและส่งหนังสือบอกกล่าวทางไปรษณีย์ลงทะเบียนว่า เมื่อพ้นกำหนดเก้าสิบวัน บริษัทจะถูกขีดชื่อออกจากทะเบียน เว้นแต่จะแสดงเหตุให้เห็นเป็นอย่างอื่น หลังจากนั้นนายทะเบียนอาจขีดชื่อบริษัทออกจากทะเบียนได้ (มาตรา 1273/1 และ 1273/3) ในทางปฏิบัติ ขั้นตอนนี้มักเกิดขึ้นจากการไม่ยื่นงบการเงินติดต่อกันหลายปี มีขั้นตอนทำนองเดียวกันสำหรับบริษัทที่อยู่ระหว่างชำระบัญชีแต่ไม่มีผู้ชำระบัญชีที่ปฏิบัติหน้าที่อยู่หรือไม่มีรายงานการชำระบัญชีครั้งสุดท้าย.
กฎหมายที่เกี่ยวข้องกับหน้านี้
English
Section 1236
Full text
A limited company is dissolved on the following grounds: (1) where the company's regulations provide for a particular event as a ground for dissolution, on the occurrence of that event; (2) where the company was formed for a definite period, on the expiry of that period; (3) where the company was formed for a single undertaking only, on the completion of that undertaking; (4) when a special resolution for dissolution is passed; (5) when the company becomes bankrupt.
ThaiLawOnline translation
Section 1194Amended on 26 July 2008
Full text
Where the law requires an act to be done by special resolution, the general meeting must pass the resolution by a majority of not less than three quarters of the total votes of the shareholders present and entitled to vote.
ThaiLawOnline translation
Section 1254
Full text
The liquidator shall apply for registration of the dissolution of the partnership or company within fourteen days from the date of dissolution and shall, at the same time, specify the names of all the liquidators for registration.
ThaiLawOnline translation
Section 1253Amended on 26 July 2008
Full text
Within fourteen days from the dissolution of the partnership or company or, where the Court has appointed the liquidator, from the date of the appointment, the liquidator shall: (1) give notice to the public by advertisement in a local newspaper at least once that the partnership or company has been dissolved and that all creditors are to submit their claims to the liquidator; (2) send the same notice by registered post to every creditor whose name appears in the books, accounts or documents of the partnership or company.
ThaiLawOnline translation
Section 1270
Full text
When the liquidation of the affairs of the partnership or company is completed, the liquidator shall make a report of the liquidation showing how the liquidation was conducted and how the property of the partnership or company was disposed of, and shall then call a general meeting to present the report and give explanations to the meeting. When the general meeting has approved the report, the liquidator shall register the proceedings of the meeting within fourteen days from the date of the meeting. Upon such registration, the liquidation is deemed to be closed.
ThaiLawOnline translation
Section 1251
Full text
When a partnership or company is dissolved otherwise than by reason of bankruptcy, the managing partners of the partnership or the directors of the company become the liquidators, unless the partnership contract or the company's regulations provide otherwise. If there is no such liquidator, the Court shall appoint a liquidator on the application of the public prosecutor or any other interested person.
ThaiLawOnline translation
Section 1237Amended on 7 February 2023
Full text
In addition, the Court may order the dissolution of a limited company on the following grounds: (1) if default is made in filing the statutory report or in holding the statutory meeting; (2) if the company does not commence business within one year from the date of registration, or suspends business for a whole year; (3) if the business of the company can only be carried on at a loss and there is no hope of recovery; (4) if the number of shareholders is reduced to only one; (5) if any other cause renders the company unable to continue in existence. However, in the case of default in filing the statutory report or in holding the statutory meeting, the Court may, instead of ordering the dissolution of the company, order the statutory report to be filed or the statutory meeting to be held, as it thinks fit.
ThaiLawOnline translation
Section 72 Revenue Code
Full text
In the case where a company or juristic partnership is dissolved, the liquidator and the manager shall have a joint duty to notify the assessment officer of the dissolution of that company or juristic partnership within fifteen days from the date on which the registrar registers the dissolution. If such persons fail to comply, the assessment officer may order the company or juristic partnership to pay additional tax of 1 time the amount of tax payable; such money shall be deemed tax. In the case where a company or juristic partnership is dissolved as aforesaid, for the purpose of computing tax, the date on which the registrar registers the dissolution shall be deemed the last day of the accounting period. The liquidator and the manager shall have a joint duty and liability to file returns and pay tax in the form and within the time prescribed in section 68 and section 69 mutatis mutandis. If the liquidator and the manager are unable to file returns and pay tax within the time under the preceding paragraph, and have filed a petition with the Director-General within thirty days from the date on which the registrar registers the dissolution, the Director-General, upon consideration that it is appropriate, may order an extension of the time; and in the case only where there is a liquidation, the Director-General may also order an extension of the accounting period. In the case where a juristic partnership is dissolved without liquidation, the managing partner of the juristic partnership shall have the same duties and responsibilities as a liquidator, jointly with the partners having power of management, as provided in the three preceding paragraphs.
ThaiLawOnline translation
ไทย
มาตรา 1236
ข้อความเต็ม
อันบริษัทจำกัดย่อมเลิกกันด้วยเหตุดังจะกล่าวต่อไปนี้ คือ(๑) ถ้าในข้อบังคับของบริษัทมีกำหนดกรณีอันใดเป็นเหตุที่จะเลิกกันเมื่อมีกรณีนั้น(๒) ถ้าบริษัทได้ตั้งขึ้นไว้เฉพาะกำหนดกาลใด เมื่อสิ้นกำหนดกาลนั้น(๓) ถ้าบริษัทได้ตั้งขึ้นเฉพาะเพื่อทำกิจการอย่างหนึ่งอย่างใดแต่อย่างเดียว เมื่อเสร็จการนั้น(๔) เมื่อมีมติพิเศษให้เลิก(๕) เมื่อบริษัทล้มละลาย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 1194แก้ไขเมื่อ 26 กรกฎาคม 2551
ข้อความเต็ม
การใดที่กฎหมายกำหนดให้ต้องทำโดยมติพิเศษ ที่ประชุมใหญ่ต้องลงมติในเรื่องนั้นโดยคะแนนเสียงข้างมากไม่ต่ำกว่าสามในสี่ของจำนวนเสียงทั้งหมดของผู้ถือหุ้นที่มาประชุมและมีสิทธิออกเสียงลงคะแนน
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 1254
ข้อความเต็ม
การเลิกหุ้นส่วนหรือบริษัทนั้น ผู้ชำระบัญชีต้องนำบอกให้จดทะเบียนภายในสิบสี่วันนับแต่วันที่เลิกกัน และในการนี้ต้องระบุชื่อผู้ชำระบัญชีทุก ๆ คนให้จดลงทะเบียนไว้ด้วย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 1253แก้ไขเมื่อ 26 กรกฎาคม 2551
ข้อความเต็ม
ภายในสิบสี่วันนับแต่ได้เลิกห้างเลิกบริษัท หรือถ้าศาลได้ตั้งผู้ชำระบัญชีนับแต่วันที่ศาลตั้ง ผู้ชำระบัญชีต้องกระทำดังจะกล่าวต่อไปนี้ คือ(๑) บอกกล่าวแก่ประชาชนโดยประกาศโฆษณาในหนังสือพิมพ์แห่งท้องที่อย่างน้อยหนึ่งคราวว่าห้างหุ้นส่วนหรือบริษัทนั้นได้เลิกกันแล้วและให้ผู้เป็นเจ้าหนี้ทั้งหลายยื่นคำทวงหนี้แก่ผู้ชำระบัญชี(๒) ส่งคำบอกกล่าวอย่างเดียวกันเป็นจดหมายลงทะเบียนไปรษณีย์ไปยังเจ้าหนี้ทั้งหลายทุก ๆ คนบรรดามีชื่อปรากฏในสมุด บัญชี หรือเอกสารของห้างหรือบริษัทนั้น
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 1270
ข้อความเต็ม
เมื่อการชำระบัญชีกิจการของห้างหุ้นส่วนหรือบริษัทสำเร็จลง ผู้ชำระบัญชีต้องทำรายงานการชำระบัญชีแสดงว่า การชำระบัญชีนั้นได้ดำเนินไปอย่างใด และได้จัดการทรัพย์สินของห้างหุ้นส่วนหรือบริษัทนั้นไปประการใด แล้วให้เรียกประชุมใหญ่เพื่อเสนอรายงานนั้น และชี้แจงกิจการต่อที่ประชุมเมื่อที่ประชุมใหญ่ได้ให้อนุมัติรายงานนั้นแล้ว ผู้ชำระบัญชีต้องนำข้อความที่ได้ประชุมกันนั้นไปจดทะเบียนภายในสิบสี่วันนับแต่วันประชุม เมื่อได้จดทะเบียนแล้วดังนี้ให้ถือว่าเป็นที่สุดแห่งการชำระบัญชี
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 1251
ข้อความเต็ม
ห้างหุ้นส่วนก็ดี บริษัทก็ดี ในเมื่อเลิกกันเพราะเหตุอื่นนอกจากล้มละลาย หุ้นส่วนผู้จัดการห้าง หรือกรรมการของบริษัทย่อมเข้าเป็นผู้ชำระบัญชี เว้นไว้แต่ข้อสัญญาของห้างหรือข้อบังคับของบริษัทจะมีกำหนดไว้เป็นสถานอื่น ถ้าไม่มีผู้ชำระบัญชีดังว่ามานี้ และเมื่อพนักงานอัยการหรือบุคคลอื่นผู้มีส่วนได้เสียในการนี้ร้องขอ ท่านให้ศาลตั้งผู้ชำระบัญชี
ข้อความจากฐานข้อมูลประมวลกฎหมายของเรา โปรดตรวจสอบกับข้อความทางการ (Thai text from our annotated code. Check it against the official text.)
มาตรา 1237แก้ไขเมื่อ 7 กุมภาพันธ์ 2566
ข้อความเต็ม
นอกจากนี้ศาลอาจสั่งให้เลิกบริษัทจำกัดด้วยเหตุต่อไปนี้ คือ (๑) ถ้าทำผิดในการยื่นรายงานประชุมตั้งบริษัท หรือทำผิดในการประชุมตั้งบริษัท (๒) ถ้าบริษัทไม่เริ่มทำการภายในปีหนึ่งนับแต่วันจดทะเบียน หรือหยุดทำการถึงปีหนึ่งเต็ม (๓) ถ้าการค้าของบริษัททำไปก็มีแต่ขาดทุนอย่างเดียว และไม่มีทางหวังว่าจะกลับฟื้นตัวได้ (๔) ถ้าจำนวนผู้ถือหุ้นลดน้อยลงจนเหลือเพียงคนเดียว (๕) เมื่อมีเหตุอื่นใดทำให้บริษัทนั้นไม่สามารถที่จะดำรงคงอยู่ต่อไปได้ แต่อย่างไรก็ดี ในกรณีทำผิดในการยื่นรายงานประชุมตั้งบริษัท หรือทำผิดในการประชุมตั้งบริษัท ศาลจะสั่งให้ยื่นรายงานประชุมตั้งบริษัท หรือให้มีการประชุมตั้งบริษัทแทนสั่งให้เลิกบริษัทก็ได้ แล้วแต่จะเห็นควร
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 72 ประมวลรัษฎากร
ข้อความเต็ม
ในกรณีที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลเลิกกัน ให้ผู้ชำระบัญชีและผู้จัดการมีหน้าที่ร่วมกันแจ้งให้เจ้าพนักงานประเมินทราบการเลิกของบริษัทหรือห้างหุ้นส่วนนิติบุคคลนั้นภายในสิบห้าวันนับแต่วันที่เจ้าพนักงานรับจดทะเบียนเลิก ถ้าบุคคลดังกล่าวแล้วไม่ปฏิบัติตาม เจ้าพนักงานประเมินอาจสั่งให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลนั้นเสียเงินภาษีเพิ่มขึ้นอีก ๑ เท่าของจำนวนภาษีที่ต้องเสีย เงินนี้ให้ถือเป็นค่าภาษี ในกรณีที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลเลิกกันดังกล่าวแล้ว เพื่อประโยชน์ในการคำนวณภาษี ให้ถือว่าวันที่เจ้าพนักงานรับจดทะเบียนเลิกเป็นวันสุดท้ายของรอบระยะเวลาบัญชี ให้ผู้ชำระบัญชีและผู้จัดการมีหน้าที่และความรับผิดร่วมกันในการยื่นรายการและเสียภาษีตามแบบและภายในกำหนดเวลาที่กำหนดไว้ในมาตรา ๖๘ และมาตรา ๖๙ โดยอนุโลม ถ้าผู้ชำระบัญชีและผู้จัดการไม่สามารถยื่นรายการและเสียภาษีภายในกำหนดเวลาตามความในวรรคก่อนได้ และได้ยื่นคำร้องต่ออธิบดีภายในสามสิบวัน นับแต่วันที่เจ้าพนักงานรับจดทะเบียนเลิก เมื่ออธิบดีพิจารณาเห็นสมควรจะสั่งให้ขยายระยะเวลาออกไปอีกก็ได้ เฉพาะกรณีที่มีการชำระบัญชี อธิบดีจะสั่งให้ขยายรอบระยะเวลาบัญชีออกไปอีกด้วยก็ได้ ในกรณีที่ห้างหุ้นส่วนนิติบุคคลเลิกกันโดยไม่มีการชำระบัญชี ให้ผู้จัดการหุ้นส่วนนิติบุคคลมีหน้าที่และความรับผิดชอบเช่นเดียวกับผู้ชำระบัญชี ร่วมกับผู้เป็นหุ้นส่วนซึ่งมีอำนาจจัดการตามที่บัญญัติไว้ในสามวรรคก่อน
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 1236
Une société à responsabilité limitée est dissoute dans les cas suivants : (1) lorsque survient un cas que ses statuts prévoient comme cause de dissolution ; (2) à l'expiration de la durée pour laquelle elle a été constituée ; (3) à l'achèvement de l'entreprise unique pour laquelle elle a été constituée ; (4) par résolution spéciale de dissolution ; (5) en cas de faillite de la société.
résumé non officiel
Article 1194Modifié le 26 juillet 2008
Lorsque la loi exige qu'une décision soit prise par résolution spéciale, l'assemblée générale doit statuer à une majorité d'au moins trois quarts du total des voix des actionnaires présents à l'assemblée et ayant le droit de voter.
résumé non officiel
Article 1254
En cas de dissolution d'une société de personnes ou d'une société, le liquidateur doit en demander l'enregistrement dans les quatorze jours de la dissolution, en indiquant pour enregistrement le nom de chacun des liquidateurs.
résumé non officiel
Article 1253Modifié le 26 juillet 2008
Dans les quatorze jours de la dissolution, ou de sa nomination si le tribunal l'a nommé, le liquidateur doit : (1) annoncer au public, au moins une fois dans un journal local, que la société est dissoute et inviter les créanciers à lui présenter leurs créances ; (2) adresser le même avis par lettre recommandée à chacun des créanciers figurant dans les livres, comptes ou documents de la société.
résumé non officiel
Article 1270
À la fin de la liquidation, le liquidateur établit un rapport exposant le déroulement de la liquidation et le sort des biens de la société, puis convoque l'assemblée générale pour le lui présenter et donner des explications. Une fois le rapport approuvé, il doit faire enregistrer la délibération dans les quatorze jours de l'assemblée ; cet enregistrement marque la clôture de la liquidation.
résumé non officiel
Article 1251
Lorsqu'une société de personnes ou une société est dissoute pour une cause autre que la faillite, l'associé gérant ou les administrateurs deviennent liquidateurs, sauf disposition contraire du contrat de société ou des statuts. À défaut de liquidateur, le tribunal en nomme un à la demande du ministère public ou de toute autre personne intéressée.
résumé non officiel
Article 1237Modifié le 7 février 2023
Le tribunal peut aussi dissoudre une société à responsabilité limitée : (1) faute dans le dépôt du rapport de l'assemblée constitutive ou dans sa tenue ; (2) activité non commencée dans l'année de l'enregistrement, ou suspendue une année entière ; (3) pertes seules, sans espoir de redressement ; (4) actionnaires réduits à un seul ; (5) toute autre cause empêchant sa survie. Au cas (1), il peut plutôt, s'il le juge bon, ordonner ce dépôt ou cette assemblée.
résumé non officiel
Article 72 Revenue Code
Société ou société de personnes morale dissoute: liquidateur et gérant avisent conjointement l'agent d'évaluation sous 15 jours de l'enregistrement, sinon il peut exiger une fois l'impôt dû en sus. Cette date clôt l'exercice; déclaration et paiement conjoints selon les articles 68 et 69. S'ils sont empêchés et requièrent sous 30 jours, le Directeur général peut proroger le délai et, en liquidation seulement, l'exercice. Société de personnes sans liquidation: son gérant répond avec les associés gérants.
résumé non officiel
คำพิพากษาศาลฎีกา
- 4538/2566 (2023): บริษัทร้างที่ถูกขีดชื่อจากทะเบียนสิ้นสภาพนิติบุคคลโดยอัตโนมัติ ไม่ต้องตั้งผู้ชำระบัญชี
แหล่งที่มา
- ประมวลกฎหมายแพ่งและพาณิชย์, Office of the Council of State, เรียกดูเมื่อ 31 ตุลาคม 2569
- Revenue Code, เรียกดูเมื่อ 4 พฤศจิกายน 2569
- deka.supremecourt.or.th, Supreme Court of Thailand decisions database (copy held in our library), เรียกดูเมื่อ 19 กุมภาพันธ์ 2569
ข้อกำหนดทางกฎหมายสำหรับการปิดบริษัทในประเทศไทย
กระบวนการเริ่มต้นด้วยมติผู้ถือหุ้นที่อนุมัติการเลิกบริษัท โดยมติดังกล่าวต้องได้รับการบันทึกอย่างเป็นทางการและรายงานต่อกระทรวงพาณิชย์และ DBD จากนั้นต้องแต่งตั้งผู้ชำระบัญชีเพื่อบริหารจัดการกระบวนการดังกล่าว ผู้ชำระบัญชีจะตรวจสอบให้แน่ใจว่าสินทรัพย์ทั้งหมดได้รับการแบ่งสรรอย่างถูกต้อง และจะชำระหนี้และปฏิบัติตามภาระผูกพันทางกฎหมาย รวมถึงภาระผูกพันด้าน ประกันสังคม.
หนึ่งในขั้นตอนที่สำคัญที่สุดคือการขอรับรองการชำระภาษีจากกรมสรรพากร ก่อนที่บริษัทจะถูกเพิกถอนการจดทะเบียนได้อย่างสมบูรณ์ บริษัทต้องยื่นแบบแสดงรายการภาษีที่ยังค้างอยู่ทั้งหมด และต้องชำระหนี้ที่ยังคงค้างอยู่ทั้งหมดด้วย ภายในสิบห้าวันนับแต่วันจดทะเบียนเลิกบริษัท ผู้ชำระบัญชีและผู้จัดการต้องร่วมกันแจ้งต่อกรมสรรพากร มิฉะนั้นต้องเสียเงินเพิ่มเท่ากับจำนวนภาษีที่ต้องชำระ (ประมวลรัษฎากร มาตรา 72) การตรวจสอบแบบแสดงรายการภาษีงวดสุดท้ายของกรมสรรพากรมักเป็นตัวกำหนดกรอบเวลา.
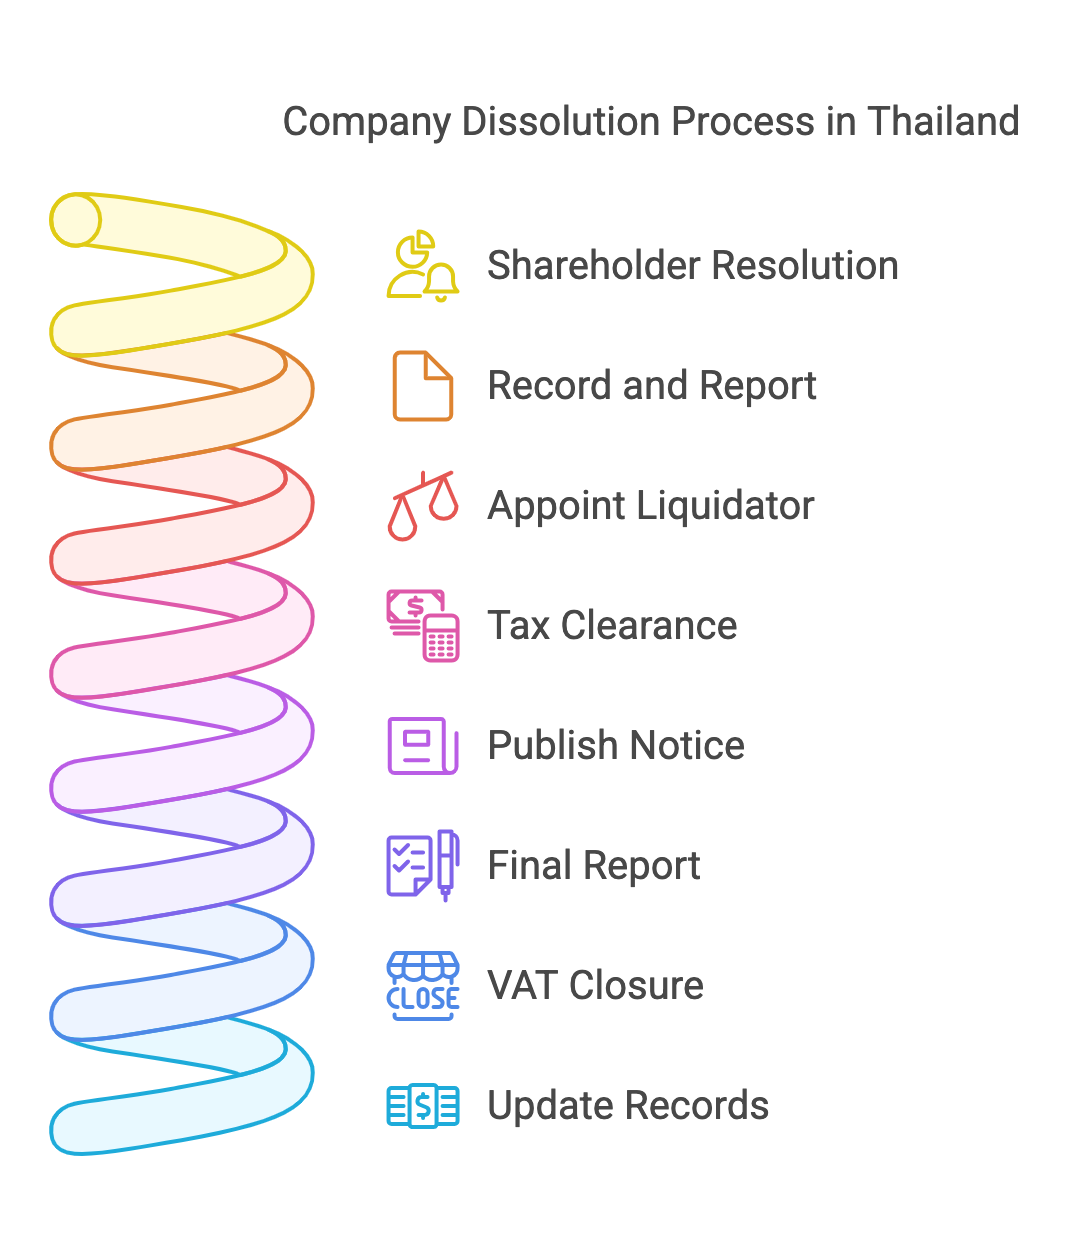
ภายในสิบสี่วันนับแต่วันเลิกบริษัท ผู้ชำระบัญชีต้องลงโฆษณาในหนังสือพิมพ์ท้องถิ่นอย่างน้อยหนึ่งครั้ง เพื่อบอกกล่าวให้เจ้าหนี้ยื่นคำทวงหนี้ และส่งคำบอกกล่าวเช่นเดียวกันทางไปรษณีย์ลงทะเบียนไปยังเจ้าหนี้ทุกรายที่ปรากฏในบัญชีของบริษัท (มาตรา 1253) เมื่อหนี้และภาษีทั้งหมดได้รับการจัดการแล้ว รายงานการชำระบัญชีครั้งสุดท้ายจะเสนอต่อที่ประชุมใหญ่เพื่ออนุมัติ แล้วจดทะเบียนต่อ DBD ภายในสิบสี่วัน ซึ่งทำให้การชำระบัญชีเสร็จสิ้น (มาตรา 1270).
หากบริษัทจดทะเบียนภาษีมูลค่าเพิ่ม (ภาษีมูลค่าเพิ่ม), จะต้องพิจารณาเรื่องนี้เมื่อปิดบริษัทในประเทศไทย โดยต้องยกเลิกการจดทะเบียนภาษีมูลค่าเพิ่มกับกรมสรรพากรด้วย ก่อนดำเนินการดังกล่าว ต้องยื่นแบบแสดงรายการภาษีมูลค่าเพิ่มที่ค้างยื่นทั้งหมดและชำระภาษีมูลค่าเพิ่มที่ค้างชำระให้ครบถ้วน.
บริษัทต้องตรวจสอบให้แน่ใจว่างบการเงินและบันทึกบัญชีทั้งหมดในอดีตเป็นปัจจุบัน รวมถึงรายงานที่ขาดหายไปจากปีก่อนๆ ด้วย แม้ว่าบริษัทจะไม่ได้ทำการค้าอย่างจริงจังแล้ว การไม่ยื่นเอกสารที่จำเป็นก็อาจทำให้กระบวนการยุบเลิกบริษัทล่าช้าได้ โดยปกติแล้วจะต้องมีการตรวจสอบบัญชีการเงินครั้งสุดท้ายก่อนที่จะได้รับใบรับรองการชำระภาษี.
คู่มือทีละขั้นตอนสำหรับการปิดบริษัทในประเทศไทย
กระบวนการเริ่มต้นด้วยการประชุมผู้ถือหุ้นอย่างเป็นทางการ การยุบบริษัทเป็นเรื่องที่ต้องผ่านมติพิเศษ โดยต้องมีเสียงสนับสนุนอย่างน้อย 3/4 ของผู้ถือหุ้นที่เข้าร่วมประชุมและมีสิทธิออกเสียงลงคะแนน หลังจากนั้นจึงยื่นมติดังกล่าวต่อ DBD พร้อมกับการแต่งตั้งผู้ชำระบัญชี.
เมื่อได้รับการแต่งตั้งแล้ว ผู้ชำระบัญชีจะเข้ารับช่วงกิจการของบริษัท โดยดูแลให้เรื่องการเงินทั้งหมด รวมถึงหนี้สินและภาษี ได้รับการชำระเรียบร้อยแล้ว กรมสรรพากรมีบทบาทสำคัญในขั้นตอนนี้ โดยจะทำการตรวจสอบและยืนยันว่าภาระภาษีที่ค้างชำระทั้งหมดได้รับการชำระแล้วก่อนที่จะออกใบรับรองการชำระภาษี.
การประกาศการเลิกบริษัทต่อสาธารณะ มีขึ้นตั้งแต่เนิ่นๆ ภายในสิบสี่วันนับแต่วันเลิกบริษัท โดยโฆษณาในหนังสือพิมพ์และส่งจดหมายลงทะเบียนถึงเจ้าหนี้ที่ทราบตัว (มาตรา 1253) เพื่อให้เจ้าหนี้สามารถยื่นคำทวงหนี้ได้ หลังจากที่หนี้และภาษีได้รับการชำระแล้ว ผู้ชำระบัญชีจะแบ่งทรัพย์สินที่เหลืออยู่ให้แก่ผู้ถือหุ้น ซึ่งช่วยให้มั่นใจว่าหนี้ที่ยังไม่ได้ชำระทั้งหมดได้รับการจัดการ.
สุดท้าย ผู้ชำระบัญชีจะจัดทำรายงานการชำระบัญชีซึ่งแสดงการจัดการทรัพย์สินและหนี้สินทั้งหมด จากนั้นผู้ชำระบัญชีจะเรียกประชุมใหญ่เพื่ออนุมัติรายงานดังกล่าว และเมื่อที่ประชุมอนุมัติแล้ว ผู้ชำระบัญชีจะนำรายงานที่ได้รับอนุมัติไปจดทะเบียนต่อ DBD ภายในสิบสี่วันนับแต่วันประชุม (มาตรา 1270) การจดทะเบียนทำให้การชำระบัญชีเสร็จสิ้น ซึ่งเป็นการเสร็จสิ้นกระบวนการปิดบริษัท.
ไม่มีกรอบเวลาเดียวที่ใช้กับการปิดบริษัททุกกรณี เราจะให้การประมาณการเฉพาะกรณีหลังจากตรวจสอบเอกสารของบริษัท สถานะทางบัญชี หนี้สินที่ยังค้างอยู่ และงานที่เสนอ อย่าถือว่าการจดทะเบียนเลิกบริษัทกับการปิดกิจการเสร็จสิ้นทั้งหมดเป็นหมุดหมายเดียวกัน.
ความท้าทายในการปิดกิจการในประเทศไทย
เจ้าของธุรกิจหลายคนไม่ทราบว่าการขอใบรับรองการชำระภาษีนั้นใช้เวลานานแค่ไหน นี่อาจเป็นส่วนที่ยากที่สุดและใช้เวลานานที่สุดในกระบวนการ กรมสรรพากรจะตรวจสอบประวัติการชำระภาษีของบริษัทอย่างละเอียดถี่ถ้วน ข้อผิดพลาดหรือภาษีที่ค้างชำระใดๆ อาจทำให้กระบวนการล่าช้าไปนาน.
หนี้ที่ยังไม่ได้รับการชำระสะสางและข้อเรียกร้องของเจ้าหนี้ยังสามารถทำให้กระบวนการชำระบัญชีของบริษัทล่าช้าได้อีกด้วย แม้แต่ปัญหาการปฏิบัติตามกฎระเบียบเล็กๆ น้อยๆ เช่น การไม่ยื่นเอกสารของบริษัท ก็สามารถสร้างอุปสรรคเพิ่มเติมได้เช่นกัน การจ่ายเงินให้กับพนักงาน รวมถึง ค่าชดเชย และเงินประกันสังคมจะต้องจ่ายครบถ้วนเพื่อหลีกเลี่ยงปัญหาทางกฎหมายหลังการปิดกิจการ.
พื้นฐานทางกฎหมายสำหรับข้อกำหนดการอนุมัติจากผู้ถือหุ้น 75%
ข้อกำหนดการอนุมัตินั้นมาจากสองมาตราของ ประมวลกฎหมายแพ่งและพาณิชย์: มาตรา 1236(4) ซึ่งกำหนดให้การลงมติพิเศษเป็นเหตุให้บริษัทเลิกกัน และมาตรา 1194 ซึ่งกำหนดเสียงข้างมากที่มติพิเศษต้องได้รับ.
มาตรา 1236 แห่งประมวลกฎหมายแพ่งและพาณิชย์กำหนดไว้ ว่า บริษัทจำกัด ย่อมเลิกกันด้วยเหตุหลายประการ ซึ่งรวมถึง “เมื่อมีการลงมติพิเศษให้เลิกบริษัท” (มาตรา 1236(4)).
มาตรา 1194 จากนั้นจึงต้องมีการลงมติพิเศษด้วยคะแนนเสียงไม่น้อยกว่าสามในสี่ของจำนวนเสียงทั้งหมดของผู้ถือหุ้นซึ่งมาประชุมและมีสิทธิออกเสียง กล่าวคือ สามในสี่ของคะแนนเสียงในที่ประชุม ไม่ใช่ของผู้ถือหุ้นทั้งหมด มาตรา 1178 เป็นหลักเกณฑ์เรื่ององค์ประชุม คือต้องมีผู้ถือหุ้นอย่างน้อยสองคนซึ่งถือหุ้นรวมกันไม่น้อยกว่าหนึ่งในสี่ของทุนเข้าร่วมประชุม.
บทบัญญัติเหล่านี้กำหนดพื้นฐานทางกฎหมายสำหรับการอนุมัติจากผู้ถือหุ้นซึ่งจำเป็นสำหรับการยุบเลิกบริษัท.
การปิดกิจการของบริษัท: บริการ ค่าธรรมเนียม และเอกสาร
ก่อนเสนอราคาสำหรับการปิดบริษัท เราจะตรวจสอบเอกสารของบริษัท ทรัพย์สิน หนี้สิน และสถานะทางบัญชี โปรดแจ้งเราว่าคุณต้องการปิดบริษัทโดยสมบูรณ์ หรือต้องการเปลี่ยนกรรมการ ผู้ถือหุ้น หรือทุนของบริษัท ซึ่งเป็นคำสั่งงานที่แตกต่างกัน.
ค่าบริการการปรึกษาเบื้องต้นคือ 2,000 บาทต่อชั่วโมง. งานด้านบริษัทเพิ่มเติมจะเสนอราคาหลังจากตรวจสอบเอกสารแล้ว ค่าปรึกษาไม่ใช่แพ็คเกจปิดบริษัทแบบราคาเหมาจ่าย เราจะยืนยันความพร้อมรับงาน งานที่ตกลงกัน และยอดเงินที่ต้องชำระทั้งหมด ก่อนรับคำสั่งงาน.
ส่งหนังสือรับรองบริษัทฉบับปัจจุบัน รายชื่อผู้ถือหุ้น งบการเงินล่าสุด และรายละเอียดการยื่นเอกสารที่ยังค้างอยู่ ระบุกรรมการและผู้มีอำนาจลงนาม จังหวัดที่ตั้งของบริษัท ทรัพย์สินและหนี้สินของบริษัท พนักงาน (ถ้ามี) และข้อพิพาทที่มีอยู่ในปัจจุบัน และแจ้งวันที่คุณต้องการให้งานแล้วเสร็จ.
การบัญชีและการยื่นภาษีเป็นเรื่องที่แยกต่างหากกัน. ThaiLawOnline ไม่ให้บริการดังกล่าว นักบัญชีต้องเป็นผู้ดำเนินงานด้านบัญชีและการปฏิบัติตามกฎหมายภาษี ใบเสนอราคาเป็นลายลักษณ์อักษรของเราระบุงานทางกฎหมายที่รวมอยู่ อย่าถือว่างานด้านบัญชี การยื่นภาษี หรือการโอนทรัพย์สินของบริษัทรวมอยู่ด้วย.
เราจะยืนยันกรอบเวลาหลังจากตรวจสอบเอกสารและแนวทางที่เสนอ บัญชีที่ยังไม่ครบถ้วน หนี้สินที่ยังไม่ได้ชำระสะสาง และงานเพิ่มเติมที่พบระหว่างการตรวจสอบจะส่งผลต่อการประมาณการ เราไม่ให้คำมั่นเรื่องวันแล้วเสร็จก่อนประเมินแฟ้มงาน.
จองการปรึกษาเบื้องต้น, หรือเปรียบเทียบ ค่าธรรมเนียมทางกฎหมายที่เราเผยแพร่ไว้. เมื่อทำการจอง โปรดระบุว่า “ปิดบริษัท” และแจ้งว่ามีเอกสารใดบ้างที่มีอยู่แล้ว.
มีการตรวจสอบล่าสุดเมื่อวันที่ 27 กันยายน 2026. ข้อความเกี่ยวกับการเลิกบริษัท การชำระบัญชี และการขีดชื่อออกจากทะเบียน ได้รับการตรวจสอบเป็นภาษาไทยเทียบกับมาตรา 1178, 1194, 1236, 1237, 1251, 1253, 1254, 1273/1 และ 1273/2 แห่งประมวลกฎหมายแพ่งและพาณิชย์ สิ่งที่ไม่ได้ตรวจสอบในการทบทวนครั้งนี้: แนวปฏิบัติของกรมสรรพากรและการขอใบรับรองการชำระภาษีที่อธิบายไว้ข้างต้น ซึ่งอาศัยแนวปฏิบัติมากกว่าตัวบทกฎหมาย และส่วนบริการและค่าธรรมเนียม.
คำถามที่พบบ่อยเกี่ยวกับการปิดบริษัทในประเทศไทย:
ขั้นตอนในการปิดกิจการบริษัทไทยโดยการชำระบัญชีมีอะไรบ้าง?
ในการปิดกิจการบริษัทไทยโดยการชำระบัญชี คุณต้องปฏิบัติตามขั้นตอนหลายขั้นตอน ขั้นแรก จัดประชุมเพื่อลงมติยุบเลิกบริษัท ต่อมาแต่งตั้งผู้ชำระบัญชี จากนั้นแจ้งให้เจ้าหนี้ทราบ สุดท้ายชำระหนี้และกระจายสินทรัพย์ของบริษัท ต้องว่าจ้างบริการด้านกฎหมายและบัญชีในประเทศไทยเพื่อให้มั่นใจว่าการดำเนินการเป็นไปตามกฎหมายบริษัท.
ถาม: เหตุผลใดบ้างที่บริษัทจำกัดในประเทศไทยอาจจำเป็นต้องปิดกิจการ?
บริษัทจำกัดในประเทศไทยอาจจำเป็นต้องปิดกิจการด้วยเหตุผลหลายประการ ซึ่งอาจรวมถึงการขาดทุนต่อเนื่อง ความยากลำบากในการดำเนินธุรกิจ หรือการตัดสินใจที่จะปิดกิจการ การเลิกบริษัทและชำระบัญชีโดยสมัครใจมักดำเนินการเมื่อผู้ถือหุ้นตัดสินใจว่าการดำเนินธุรกิจต่อไปไม่สามารถทำได้อีกต่อไป.
หนี้สินคงค้างส่งผลกระทบต่อกระบวนการชำระบัญชีและยุบเลิกกิจการอย่างไร?
หนี้สินที่ค้างชำระต้องได้รับการชำระก่อนที่กระบวนการชำระบัญชีและการเลิกบริษัทจะเสร็จสิ้น เจ้าหนี้มีสิทธิเรียกร้องเอาจากทรัพย์สินของบริษัทเพื่อชำระหนี้ที่ค้างชำระ หากบริษัทไม่สามารถชำระหนี้ได้ เจ้าหนี้สามารถยื่นคำร้องขอให้บริษัทล้มละลาย และทรัพย์สินของบริษัทที่ล้มละลายจะถูกรวบรวมและแบ่งสรรโดยเจ้าพนักงานพิทักษ์ทรัพย์แทนผู้ชำระบัญชี.
ผู้ชำระบัญชีมีบทบาทอย่างไรในการปิดบริษัทในประเทศไทย?
ต้องมีการแต่งตั้งผู้ชำระบัญชีเพื่อดำเนินการปิดกิจการของบริษัท หน้าที่ของผู้ชำระบัญชีรวมถึงการรวบรวมและจำหน่ายทรัพย์สินของบริษัท ชำระหนี้ และแจกจ่ายทรัพย์สินที่เหลืออยู่ให้แก่ผู้ถือหุ้น พวกเขายังต้องตรวจสอบให้แน่ใจว่าการปิดกิจการของบริษัทเป็นไปตามข้อกำหนดทางกฎหมายทั้งหมด.
กรรมการบริษัทมีภาระผูกพันใดบ้างในระหว่างกระบวนการปิดบริษัท?
กรรมการบริษัทมีหน้าที่สำคัญในระหว่างกระบวนการปิดบริษัท กรรมการต้องจัดประชุมเพื่อลงมติให้เลิกบริษัทและส่งมอบบริษัทให้แก่ผู้ชำระบัญชี ซึ่งจะเป็นผู้บอกกล่าวไปยังเจ้าหนี้ (มาตรา 1253) สุดท้าย กรรมการต้องรายงานสถานะทางการเงินของบริษัทอย่างถูกต้อง กรรมการยังต้องดูแลให้มีการปฏิบัติตามกฎหมายบริษัทของไทยตลอดกระบวนการด้วย.
การเลิกกิจการโดยสมัครใจกับการเลิกกิจการตามคำสั่งศาลแตกต่างกันอย่างไร?
การเลิกบริษัทและชำระบัญชีโดยสมัครใจจะเริ่มขึ้นเมื่อผู้ถือหุ้นลงมติพิเศษให้เลิกบริษัท ซึ่งมักเกิดขึ้นด้วยเหตุผลทางการเงินหรือกลยุทธ์ การเลิกบริษัทตามคำสั่งศาลจะเกิดขึ้นตามเหตุใดเหตุหนึ่งในมาตรา 1237 ส่วนบริษัทที่ไม่สามารถชำระหนี้ได้จะถูกนำเข้าสู่กระบวนการล้มละลายตามคำร้องของเจ้าหนี้แทน และเจ้าพนักงานพิทักษ์ทรัพย์จะเป็นผู้จัดการทรัพย์สินของบริษัท.
การปิดกิจการในประเทศไทยส่งผลกระทบต่อพนักงานของบริษัทอย่างไร?
ในการปิดกิจการในประเทศไทย คุณต้องปฏิบัติตามสัญญาจ้างของพนักงานทั้งหมด ซึ่งรวมถึงเงินชดเชยการเลิกจ้างและสิทธิตามกฎหมายอื่นๆ หนังสือปลดเปลื้องความรับผิดฉบับสมบูรณ์และเด็ดขาดที่พนักงานแต่ละคนลงนามหลังจากการจ้างงานสิ้นสุดลงแล้วสามารถระงับข้อเรียกร้องเหล่านั้นได้ ดูหลักเกณฑ์เรื่อง การสละสิทธิค่าชดเชยและหนังสือปลดเปลื้องความรับผิดเมื่อออกจากงานในประเทศไทย. พนักงานต้องได้รับการแจ้งให้ทราบล่วงหน้าก่อนที่บริษัทจะปิดตัวลง และต้องปฏิบัติตามภาระผูกพันทั้งหมดที่มีต่อพนักงานให้เรียบร้อยก่อนที่การดำเนินงานของธุรกิจจะสิ้นสุดลงอย่างสมบูรณ์.
บริการปิดกิจการของ ThaiLawOnline มีการให้บริการด้านบัญชีและการยื่นภาษีหรือไม่?
ไม่ เราจะประเมินและเสนอราคาสำหรับงานทางกฎหมายที่ตกลงกันไว้เท่านั้น การทำบัญชีและการยื่นภาษีต้องดำเนินการโดยนักบัญชี คุณต้องส่งรายงานบัญชีและสถานะการยื่นภาษีล่าสุดของคุณตั้งแต่ต้น เพื่อให้ขอบเขตและกรอบเวลาทางกฎหมายสอดคล้องกับงานที่ยังไม่แล้วเสร็จ.
การตัดสินใจปิดกิจการในประเทศไทยส่งผลกระทบต่อผู้ถือหุ้นอย่างไร?
การปิดกิจการในประเทศไทยส่งผลกระทบต่อผู้ถือหุ้น อาจนำไปสู่การจัดสรรสินทรัพย์ที่เหลือหลังจากชำระหนี้ทั้งหมดแล้ว ผู้ถือหุ้นควรมีส่วนร่วมในกระบวนการตัดสินใจ พวกเขาต้องลงคะแนนเสียงในมติการยุบเลิกบริษัท.
ต้องปฏิบัติตามขั้นตอนใดบ้างเพื่อแจ้งการปิดกิจการของบริษัทไทยอย่างเป็นทางการ?
ในการปิดกิจการบริษัทไทยอย่างเป็นทางการ บริษัทต้องแจ้งให้กรมพัฒนาธุรกิจการค้าทราบ รวมถึงแจ้งหน่วยงานที่เกี่ยวข้องอื่นๆ ชำระหนี้ภาษีค้างชำระทั้งหมด และแจ้งให้เจ้าหนี้ทราบทุกราย ขั้นตอนเหล่านี้มีความสำคัญอย่างยิ่งต่อการดำเนินการปิดกิจการบริษัทให้เสร็จสมบูรณ์ตามกฎหมาย.
ลิงก์:
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.