


ตรวจสอบโดย ThaiLawOnline สำนักงานกฎหมายไทยที่ได้รับใบอนุญาตและดำเนินกิจการในประเทศไทยตั้งแต่ปี พ.ศ. 2549 ทนายความผู้รับผิดชอบสำนวน: Wichuda Atthamethakon, น.ม., ใบอนุญาตให้เป็นทนายความ เลขที่ 3149/2556.
ปรับปรุงล่าสุดเมื่อ
บทบัญญัติที่อ้างถึงทั่วทั้งหน้านี้, ประมวลกฎหมายที่ดิน มาตรา 86 ถึง 96 ได้ถูกคัดลอกไว้ฉบับเต็มใน ประมวลกฎหมายที่ดิน ลักษณะ 8: การจำกัดสิทธิของคนต่างด้าวในการมีที่ดิน. หากต้องการทราบว่าการรับมรดกเกี่ยวข้องกับช่องทางอื่นที่ชาวต่างชาติอาจใช้อย่างไร โปรดดูภาพรวมของเราเรื่อง ชาวต่างชาติสามารถซื้อที่ดินในประเทศไทยได้หรือไม่.
เทมเพลตร่างโดยทนายความ · ฿990
สัญญาจะซื้อจะขายที่ดินและบ้าน (สองภาษา อังกฤษและไทย)
เงินมัดจำพร้อมเงื่อนไขการคืนเงินสองเท่า การรับประกันกรรมสิทธิ์ที่สะอาดรวมถึงทางเข้าออกถนน การแบ่งภาษี และข้อสัญญาผู้ซื้อชาวต่างชาติสำหรับการจดทะเบียนสัญญาเช่าของคุณ, สิทธิเหนือพื้นดิน หรือสิทธิเก็บกินในวันโอนกรรมสิทธิ์เดียวกัน เอกสาร Word + PDF อัปเดตสิงหาคม 2026 สัญญาจะซื้อจะขายที่ดินพร้อมสิ่งปลูกสร้าง
การรับมรดกที่ดินเป็นกรณีพิเศษของหลักการทั่วไปที่อธิบายไว้ในคู่มือของเราเรื่อง กฎหมายมรดกในประเทศไทย.
ตรวจสอบล่าสุด: 27 กันยายน 2026 คำพิพากษาศาลฎีกาที่ 5825/2539, 2752/2543, 6089/2558, 8195/2561, 301/2538 และ 1180/2563 ได้รับการอ่านจากตัวบทภาษาไทย รวมทั้งมาตรา 4, 11 และ 12 แห่งพระราชบัญญัติทรัพยอิงสิทธิ พ.ศ. 2562 เมื่อวันที่ 30 กันยายน 2026 ได้อ่านเงื่อนไขตามมาตรา 96 ทวิ ในตัวบทภาษาไทยของประมวลกฎหมายที่ดินอีกครั้ง (มาตรา 96 ทวิ): ระยะเวลาการถือครองต้องไม่น้อยกว่าสามปี ไม่ใช่ห้าปี และพื้นที่ที่อนุญาตคือพื้นที่ตามที่มาตรานั้นระบุไว้ เมื่อวันที่ 12 ตุลาคม 2026 ได้อ่านเงื่อนไขเกี่ยวกับ กนอ. และ EEC ฉบับภาษาไทยอีกครั้ง (มาตรา 44 แห่งพระราชบัญญัติการนิคมอุตสาหกรรมแห่งประเทศไทย และมาตรา 49 และ 50 แห่งพระราชบัญญัติเขตพัฒนาพิเศษภาคตะวันออก): ที่ดินในนิคมอุตสาหกรรมถือครองได้โดยได้รับอนุญาต หน้าที่ต้องจำหน่ายที่ดินเกิดขึ้นเมื่อเลิกประกอบกิจการหรือโอนกิจการ และหลักเกณฑ์ของ EEC เป็นอีกหลักเกณฑ์หนึ่ง.
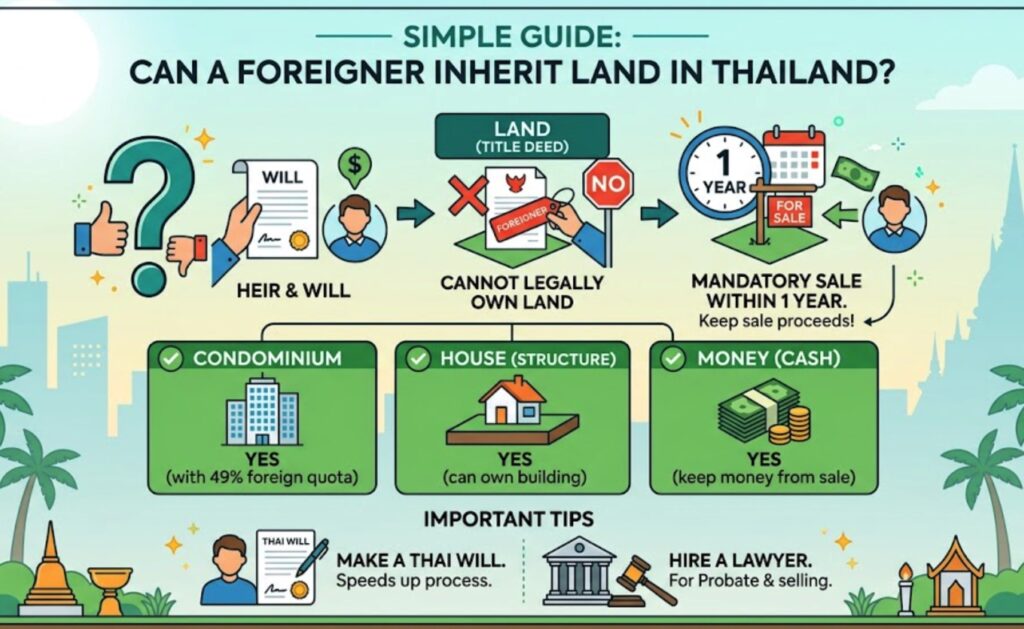
คำตอบสั้นๆ คือ ชาวต่างชาติสามารถรับที่ดินในประเทศไทยได้โดยทางมรดก แต่ในกรณีส่วนใหญ่ พวกเขาไม่สามารถครอบครองที่ดินนั้นได้.
โดยทั่วไปแล้ว กฎหมายไทยกำหนดให้ทายาทชาวต่างชาติจะต้องขายที่ดินภายในระยะเวลาที่กรมที่ดินกำหนด เงินที่ได้จากการขายเป็นของทายาท แต่ที่ดินนั้นไม่ใช่ของทายาท.
มีข้อยกเว้น โดยมีช่องทางตามกฎหมายห้าช่องทางที่อนุญาตให้ชาวต่างชาติถือครองที่ดินหรือสิทธิคล้ายความเป็นเจ้าของในประเทศไทย ชาวต่างชาติส่วนใหญ่ไม่ผ่านคุณสมบัติสำหรับช่องทางเหล่านี้เลย แต่การวิเคราะห์ที่สมบูรณ์จำเป็นต้องรู้ว่ามีอยู่จริง.
คู่มือนี้อธิบายกฎพื้นฐาน แสดงรายการข้อยกเว้นทั้งหมดพร้อมกับบทบัญญัติทางกฎหมาย อ้างอิงคำพิพากษา ศาลฎีกา ที่เกี่ยวข้อง และบอกคุณว่าควรทำอย่างไรหากคุณเป็นทายาทชาวต่างชาติที่กำลังเผชิญกับสถานการณ์นี้อยู่ในขณะนี้.
กฎพื้นฐาน: เหตุใดชาวต่างชาติจึงไม่สามารถเป็นเจ้าของที่ดินในประเทศไทยได้
จุดเริ่มต้นคือ มาตรา 86 แห่งพระราชบัญญัติประมวลกฎหมายที่ดิน พ.ศ. 2497 (1954):
หนทางเดียวที่ชาวต่างชาติจะถือครองที่ดินภายใต้มาตรา 86 ได้คือสนธิสัญญาแบบทวิภาคี ประเทศไทยไม่มีสนธิสัญญาดังกล่าวที่บังคับใช้มาตั้งแต่ปี 1970 แล้ว สนธิสัญญาฉบับสุดท้ายถูกยกเลิกไปเมื่อกว่า 55 ปีที่แล้ว และไม่มีสนธิสัญญาใดมาทดแทน.
ไทย-สหรัฐฯ สนธิสัญญาไมตรี และความสัมพันธ์ทางเศรษฐกิจบางครั้งถูกหยิบยกขึ้นมาโดยลูกค้าชาวอเมริกัน สนธิสัญญานี้มอบสิทธิทางธุรกิจในวงกว้างให้แก่พลเมืองสหรัฐฯ ในประเทศไทย แต่ไม่ได้ให้สิทธิในการเป็นเจ้าของที่ดิน.
ดังนั้นกฎพื้นฐานจึงเป็นจริง ชาวต่างชาติส่วนใหญ่ไม่สามารถเป็นเจ้าของที่ดินในประเทศไทยได้ กฎนั้นไม่ได้เปลี่ยนแปลงทันทีที่คุณได้รับมรดก เมื่อมีทายาทชาวต่างชาติปรากฏอยู่ใน กองมรดก ของไทยที่มีที่ดิน มาตรา 86 เป็นประเด็นแรก.
แต่กฎพื้นฐานก็มีข้อยกเว้น ข้อยกเว้นเหล่านั้นมีขอบเขตจำกัดและมีเงื่อนไขที่เข้มงวด แต่ก็คุ้มค่าที่จะรู้.
ข้อยกเว้น: เมื่อใดที่ชาวต่างชาติสามารถถือครองสิทธิในที่ดินในประเทศไทยได้
มีช่องทางทางกฎหมายห้าช่องทางที่อนุญาตให้ชาวต่างชาติถือครองที่ดินหรือสิทธิที่เกี่ยวข้องกับที่ดินในประเทศไทย. ข้อแรกมีความสำคัญที่สุดสำหรับชาวต่างชาติที่พำนักอาศัยและทายาทชาวต่างชาติ ส่วนข้ออื่นๆ นั้นเกี่ยวข้องกับกิจกรรมการลงทุนหรือโครงสร้างธุรกิจเฉพาะด้าน.
ทรัพยอิงสิทธิ พระราชบัญญัติทรัพยอิงสิทธิ พ.ศ. 2562
นี่คือการพัฒนาที่สำคัญที่สุดในกฎหมายทรัพย์สินของไทยสำหรับชาวต่างชาติในรอบหลายทศวรรษ พระราชบัญญัติสิทธิในทรัพย์สิน (พระราชบัญญัติทรัพยอิงสิทธิ พ.ศ. 2562) ประกาศในราชกิจจานุเบกษาเมื่อวันที่ 30 พฤษภาคม 2562 ทำให้เกิดสิทธิในทรัพย์สินประเภทใหม่ทั้งหมดแยกออกจากกรรมสิทธิ์.
เอ ทรัพยอิงสิทธิ สิทธิ์ดังกล่าวให้ผู้ถือครองมีอำนาจคล้ายเจ้าของเหนือที่ดินแปลงเฉพาะเป็นเวลาสูงสุด 30 ปี สิทธิ์นี้ได้รับการจดทะเบียนที่กรมที่ดินกับ โฉนด โฉนดที่ดิน (น.ส. 4 จ.) สำหรับที่ดิน ใช้ได้เฉพาะที่ดินที่มีโฉนดเท่านั้น และยังอาจก่อตั้งทรัพยอิงสิทธิเหนือห้องชุดได้ด้วย (มาตรา 4) ผู้ทรงทรัพยอิงสิทธิสามารถใช้ประโยชน์ในที่ดิน จัดการ ให้เช่า จำนอง และโอนไปยังบุคคลอื่นได้เช่นเดียวกับที่เจ้าของกระทำได้ มาตรา 11 ของพระราชบัญญัติฉบับนี้ได้กำหนดอำนาจเหล่านี้ไว้อย่างชัดเจน.
ที่สำคัญอย่างยิ่งสำหรับเรื่องการรับมรดก: มาตรา 12 ของพระราชบัญญัติระบุว่า ทรัพยอิงสิทธิสามารถตกทอดผ่านทางกองมรดกของผู้ถือครองที่เสียชีวิตได้. ชาวต่างชาติที่ถือสิทธิทรัพยอิงสิทธิสามารถโอนสิทธินั้นให้แก่ทายาทของตนได้ ทายาทรวมถึงทายาทชาวต่างชาติจะได้รับสิทธิดังกล่าว หน้าที่ในการจำหน่ายตามมาตรา 94 ไม่บังคับใช้.
นี่ไม่ใช่กรรมสิทธิ์โดยสมบูรณ์ สิทธินี้มีอายุสูงสุด 30 ปี แต่ภายในระยะเวลานั้น ทายาทชาวต่างชาติจะมีสิทธิในที่ดินไทยที่จดทะเบียนและสืบทอดได้จริง นี่เป็นสิ่งที่ใกล้เคียงที่สุดกับกรรมสิทธิ์ในที่ดินที่ชาวต่างชาติสามารถถือครองได้ในปัจจุบันภายใต้กฎหมายไทย.
แหล่งที่มา: ประกาศในราชกิจจานุเบกษา วันที่ 30 พฤษภาคม 2562.
เส้นทาง 40 ล้านบาท มาตรา 96ทวิ ประมวลกฎหมายที่ดิน
มาตรา 96ทวิ ถูกเพิ่มเข้าไปในประมวลกฎหมายที่ดินเพื่อให้ชาวต่างชาติที่มีคุณสมบัติเหมาะสมสามารถถือครองได้ถึง 1 ไร่ ของที่ดินสำหรับวัตถุประสงค์ในการอยู่อาศัย เงื่อนไขมีความเข้มงวดและต้องปฏิบัติร่วมกันทั้งหมด:
ชาวต่างชาติจะต้องลงทุนอย่างน้อย 40 ล้านบาทในตราสารที่ได้รับอนุมัติ ซึ่งรวมถึงพันธบัตรรัฐบาลไทย พันธบัตรธนาคารแห่งประเทศไทย พันธบัตรที่ออกโดยสถาบันการเงินของรัฐ หรือการลงทุนใน BOI-ธุรกิจที่ได้รับการส่งเสริม มาตรา 96 ทวิ เองกำหนดให้ต้องคงการลงทุนไว้เป็นเวลาไม่น้อยกว่าสามปี โดยกฎกระทรวงกำหนดรายละเอียดไว้ ที่ดินต้องใช้เพื่อเป็นที่อยู่อาศัยเท่านั้น ต้องอยู่ในเขตกรุงเทพมหานคร เมืองพัทยา เขตเทศบาล หรือเขตที่กำหนดเป็นที่อยู่อาศัยตามกฎหมายว่าด้วยการผังเมือง และต้องได้รับอนุญาตจากรัฐมนตรีว่าการกระทรวงมหาดไทย.
นี่คือสิทธิในการได้มา ซึ่งไม่ใช่สิทธิในการรับมรดกที่มีอยู่ด้วยตัวมันเอง มาตรา 96ทวิ ได้รับการออกแบบมาสำหรับนักลงทุนที่ยังมีชีวิตอยู่ซึ่งมีคุณสมบัติและยื่นคำขอ จะเกิดอะไรขึ้นเมื่อนักลงทุนรายนั้นเสียชีวิต และสิทธิตามมาตรา 96ทวิ จะตกทอดไปยังทายาทหรือไม่นั้น ยังไม่มีความชัดเจน แหล่งข้อมูลทางกฎหมายที่ได้รับการตีพิมพ์ฉบับหนึ่งที่เราได้ตรวจสอบระบุว่า สิทธิดังกล่าวไม่สามารถโอนผ่านกองมรดกได้โดยอัตโนมัติ ทนายความด้านอสังหาริมทรัพย์ของไทยควรยืนยันสถานะปัจจุบันก่อนที่คุณจะพึ่งพาสิทธิตามมาตรา 96ทวิ ที่ยังคงอยู่หลังจากการเสียชีวิต.
กิจการที่ได้รับการส่งเสริมจากบีโอไอ, พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520, มาตรา 27
ชาวต่างชาติหรือบริษัทต่างชาติที่ถือบัตรส่งเสริมการลงทุนจากบีโอไอ (BOI) สามารถถือครองที่ดินในประเทศไทยได้ มาตรา 27 แห่งพระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520 ให้สิทธิ์นี้สำหรับที่ดินที่จำเป็นต้องใช้ในการประกอบกิจการที่ได้รับการส่งเสริม ที่ดินสำหรับตั้งโรงงานหรือสำนักงานสำหรับธุรกิจที่ได้รับการส่งเสริมนั้น ชาวต่างชาติที่มีบัตรส่งเสริมการลงทุนที่ยัง ใช้งานได้สามารถถือครองกรรมสิทธิ์ได้.
นี่คือสิทธิ์ทางธุรกิจ ไม่ใช่สิทธิ์ในทรัพย์สินส่วนบุคคล สิทธิ์ในการถือครองที่ดินตามมาตรา 27 ผูกพันอยู่กับการส่งเสริมของ BOI และกิจการที่ได้รับการส่งเสริม หากนักลงทุนชาวต่างชาติเสียชีวิต ทรัพย์สินทางธุรกิจจะไม่กลายเป็นมรดกส่วนบุคคลโดยอัตโนมัติในลักษณะเดียวกับทรัพย์สินอื่น โครงสร้างทางกฎหมายของนิติบุคคลที่ได้รับการส่งเสริม บริษัท ห้างหุ้นส่วน หรือบุคคลธรรมดา จะเป็นตัวกำหนดว่าจะเกิดอะไรขึ้น สำหรับการวางแผนมรดกเกี่ยวกับทรัพย์สินของ BOI การขอคำปรึกษาจากผู้เชี่ยวชาญถือเป็นสิ่งสำคัญ.
นิคมอุตสาหกรรม, พระราชบัญญัติการนิคมอุตสาหกรรมแห่งประเทศไทย พ.ศ. 2522, มาตรา 44
ผู้ประกอบการต่างชาติในนิคมอุตสาหกรรมที่อยู่ในความดูแลของการนิคมอุตสาหกรรมแห่งประเทศไทย (IEAT) อาจได้รับอนุญาตให้ถือกรรมสิทธิ์ในที่ดินภายในนิคมอุตสาหกรรมนั้น ตามเนื้อที่ที่คณะกรรมการการนิคมอุตสาหกรรมแห่งประเทศไทยเห็นสมควร มาตรา 44 แห่งพระราชบัญญัติการนิคมอุตสาหกรรมแห่งประเทศไทย พ.ศ. 2522 เป็นที่มาของการอนุญาตดังกล่าว
มีเงื่อนไขว่า หากผู้ประกอบการต่างชาติเลิกหรือโอนกิจการ ต้องจำหน่ายที่ดินให้แก่ IEAT หรือผู้รับโอนกิจการภายในสามปีนับแต่วันที่เลิกหรือโอนกิจการ มิฉะนั้นอธิบดีกรมที่ดินจะเป็นผู้จำหน่ายที่ดินนั้น สิทธินี้จึงเป็นกรรมสิทธิ์ที่มีเงื่อนไขผูกกับการใช้ประโยชน์ เป็นกรรมสิทธิ์ในที่ดินอย่างแท้จริงตราบที่กิจการยังดำเนินอยู่ แต่ไม่ใช่กรรมสิทธิ์ถาวรที่แยกขาดจากการประกอบกิจการ
สำหรับเรื่องมรดก: หากผู้ประกอบการต่างชาติเสียชีวิตและธุรกิจหยุดดำเนินการ ระยะเวลาสามปีในการจำหน่ายทรัพย์สินจะเริ่มนับ ผู้รับมรดกจะได้รับเงินที่ได้จากการขาย ไม่ใช่ที่ดิน หากธุรกิจยังคงดำเนินต่อไป (เช่น ผ่านโครงสร้างบริษัทที่คงอยู่แม้บุคคลนั้นจะเสียชีวิตไปแล้ว) เรื่องมรดกจะซับซ้อนมากขึ้นและต้องอาศัยคำแนะนำเฉพาะทาง.
แหล่งที่มา: พระราชบัญญัติการนิคมอุตสาหกรรมแห่งประเทศไทย.
เขตพัฒนาพิเศษภาคตะวันออก, พระราชบัญญัติเขตพัฒนาพิเศษภาคตะวันออก พ.ศ. 2561 มาตรา 49
พระราชบัญญัติระเบียงเศรษฐกิจพิเศษภาคตะวันออก (พระราชบัญญัติเขตพัฒนาพิเศษภาคตะวันออก พ.ศ. 2561) กำหนดให้มีเขตพิเศษครอบคลุมพื้นที่จังหวัดชลบุรี ระยอง และฉะเชิงเทรา มาตรา 49 มีข้อยกเว้นตามกฎหมายที่ได้รับการยืนยัน.
มาตรา 49 ให้สิทธิ นิติบุคคล (บริษัท) ที่ประกอบกิจการในเขตส่งเสริมพิเศษ EEC ซึ่งมีสถานะเป็นคนต่างด้าวตามประมวลกฎหมายที่ดิน มีสิทธิถือกรรมสิทธิ์ในที่ดินภายในเขตดังกล่าวเพื่อประกอบกิจการที่ได้รับอนุญาต โดยไม่ต้องขออนุญาตตามประมวลกฎหมายที่ดิน และมาตราเดียวกันนี้ยังยกเว้นให้นิติบุคคลต่างด้าวที่ได้รับการส่งเสริมจาก EEC ได้รับการยกเว้นจากโควตาการถือกรรมสิทธิ์ห้องชุดของคนต่างด้าวตามพระราชบัญญัติอาคารชุด สำหรับห้องชุดที่ใช้ในการประกอบกิจการ.
เงื่อนไขการจำหน่ายที่ดินแตกต่างจากพระราชบัญญัติ IEAT: ตามมาตรา 50 หากผู้ประกอบการถือที่ดินแต่ไม่ประกอบกิจการภายในสามปี หรือเลิกประกอบกิจการ ต้องขายที่ดินภายในหนึ่งปีนับแต่ได้รับแจ้งจากสำนักงาน EEC มิฉะนั้นสำนักงานจะขายที่ดินและคืนเงินสุทธิที่ได้จากการขาย ส่วนขนาดเนื้อที่ดินและคุณสมบัติผู้มีสิทธิกำหนดโดยคณะกรรมการนโยบาย EEC โดยความเห็นชอบของคณะรัฐมนตรี และต้องไม่เกินที่กฎหมาย BOI หรือพระราชบัญญัติ IEAT อนุญาต
ข้อจำกัดที่สำคัญ: มาตรา 49 ใช้บังคับแก่บุคคลนิติบุคคลและบริษัท ไม่ใช่บุคคลธรรมดา ชาวต่างชาติที่เป็นบุคคลธรรมดา ไม่ว่าจะร่ำรวยเพียงใดหรือมีการลงทุนใน EEC มากเพียงใด ก็ไม่มีสิทธิความเป็นเจ้าของที่ดินส่วนบุคคลภายใต้มาตรา 49 สิทธิดังกล่าวเป็นของนิติบุคคล สำหรับการรับมรดก สิ่งสำคัญคือโครงสร้างของนิติบุคคลที่ถือครองธุรกิจที่ได้รับการส่งเสริมจาก EEC ไม่ใช่ทรัพย์มรดกส่วนตัวของนักลงทุนรายบุคคล.
แหล่งที่มา: พระราชบัญญัติ EEC พ.ศ. 2561 มาตรา 49.
มาตรา 93 แห่งประมวลกฎหมายที่ดิน: บทบัญญัติเกี่ยวกับการรับมรดก
ประมวลกฎหมายที่ดินมีมาตราเฉพาะเกี่ยวกับการรับมรดกโดยชาวต่างชาติ มาตรา 93 ระบุว่า:
มองเผินๆ แล้ว นี่ดูเหมือนจะเป็นหนทางให้ชาวต่างชาติได้ครอบครองที่ดินมรดก แต่ในทางปฏิบัติแล้ว มันเป็นเพียงกฎหมายที่ไม่มีผลบังคับใช้.
มาตรา 93 ถูกเขียนขึ้นสำหรับสถานการณ์หนึ่ง คือ ชาวต่างชาติที่ได้รับมรดกที่ดินจากชาวต่างชาติอีกคนหนึ่งซึ่งเป็นเจ้าของที่ดินโดยชอบด้วยกฎหมายภายใต้สนธิสัญญา (มาตรา 86) แต่เนื่องจากปัจจุบันไม่มีสนธิสัญญาที่ยังมีผลบังคับใช้ ชาวต่างชาติจึงไม่มีกรรมสิทธิ์ในที่ดินโดยชอบด้วยกฎหมายภายใต้มาตรา 86 เงื่อนไขที่มาตรา 93 กำหนดไว้จึงไม่มีอยู่จริง.
แม้ว่าทายาทชาวต่างชาติจะยื่นขออนุญาตต่อรัฐมนตรีว่าการกระทรวงมหาดไทย แต่รัฐมนตรีก็ไม่สามารถอนุมัติได้อย่างถูกต้องตามกฎหมาย ไม่มีสนธิสัญญาใดที่อนุญาตให้ทำเช่นนั้นได้ การปฏิบัติของกรมที่ดินและผู้เชี่ยวชาญด้านกฎหมายหลายท่านยืนยันในเรื่องนี้.
ชาวต่างชาติ แต่งงานกับชาวไทย ผู้ที่เสียชีวิตโดยทิ้งที่ดินไว้เป็นมรดก ถือเป็นทายาทโดยธรรม มาตรา 1629 แห่งประมวลกฎหมายแพ่งและพาณิชย์. นั่นเป็นเรื่องชัดเจน การเป็นทายาทโดยธรรมไม่ได้ทำให้มาตรา 93 มีผลบังคับใช้ การแต่งงานสร้างสิทธิในการรับมรดก ไม่ได้สร้างสนธิสัญญา.
มาตรา 94: จะเกิดอะไรขึ้นกับที่ดิน
มาตรา 94 แห่งประมวลกฎหมายที่ดิน กำหนดสิ่งที่ต้องเกิดขึ้นกับที่ดินที่ชาวต่างชาติถือครองโดยไม่ได้รับอนุญาตอย่างถูกต้องตามกฎหมาย:
นี่คือบทบัญญัติที่ใช้บังคับสำหรับทายาทชาวต่างชาติ ทายาทชาวต่างชาติมีเวลาตั้งแต่ 180 วันถึง 1 ปีในการขายที่ดิน อธิบดีกรมที่ดินจะเป็นผู้กำหนดกำหนดเวลาที่แน่นอน ทายาทจะได้รับเงินจากการขายที่ดิน.
หากทายาทไม่ขายที่ดินภายในเวลาที่กำหนด อธิบดีสามารถขายที่ดินนั้นได้ ทายาทจะยังคงได้รับเงินจากการขาย แต่จะสูญเสียการควบคุมกระบวนการขาย และราคาขายที่ได้อาจต่ำกว่าการขายโดยสมัครใจ.
ศาลฎีกาได้กล่าวไว้ว่าอย่างไรบ้าง
มี คำพิพากษาศาลฎีกา หลายฉบับในประเด็นนี้โดยเฉพาะ คำพิพากษาของศาลตลอดสามทศวรรษแสดงให้เห็นถึงรูปแบบที่สอดคล้องกัน.
ข้อเท็จจริง: ชาวต่างชาติ (นายซงเล้ง) ไม่สามารถถือครองกรรมสิทธิ์ในที่ดินได้ เขาจึงโอนกรรมสิทธิ์ให้แก่บุตรของตน (จำเลย) เมื่อเขาเสียชีวิต บุตรอีกคนของเขา (โจทก์) จึงฟ้องร้องเพื่อขอส่วนแบ่งมรดก.
ปัญหา: ศาลอุทธรณ์ได้วินิจฉัยว่าการได้มาซึ่งที่ดินเป็นโมฆะตามมาตรา 86 ดังนั้นโจทก์จึงไม่มีสิทธิฟ้องร้อง.
ศาลฎีกาตัดสินว่า: แม้ว่าการได้มาซึ่งที่ดินจะไม่ชอบด้วยกฎหมายภายใต้มาตรา 86 แต่ก็ไม่ได้เป็นโมฆะโดยสิ้นเชิง ชาวต่างชาติยังคงมีสิทธิภายใต้มาตรา 94 ในการจำหน่ายที่ดินนั้น ตราบใดที่เขายังไม่ได้ขาย ที่ดินนั้นก็ยังคงเป็นทรัพย์สินของเขา เมื่อเขาเสียชีวิต ที่ดินนั้นก็จะกลายเป็นส่วนหนึ่งของกองมรดกของเขา ทายาทโดยธรรมสามารถฟ้องร้องเพื่อขอส่วนแบ่งในกองมรดกนั้นได้.
กฎหมายที่เกี่ยวข้อง: มาตรา 86 และ 94 แห่งประมวลกฎหมายที่ดิน; มาตรา 150 แห่งประมวลกฎหมายแพ่งและพาณิชย์; มาตรา 55 แห่งประมวลกฎหมายวิธีพิจารณาความแพ่ง.
ข้อเท็จจริง: นายอุดม พลเมืองชาวจีน ซื้อที่ดินและจดทะเบียนในชื่อของบุตรผู้เยาว์ (จำเลย) ต่อมาเขาได้ทำ พินัยกรรม โดยยกที่ดินให้แก่บุตรทั้งสามคนอย่างเท่าเทียมกัน แต่จำเลยในฐานะผู้จัดการมรดกปฏิเสธที่จะแบ่งที่ดินนั้น.
ศาลฎีกาตัดสินว่า: ชาวต่างชาติได้ที่ดินมาโดยมิชอบด้วยกฎหมายตามมาตรา 86 แต่การได้มานั้นไม่ได้ปราศจากผลทางกฎหมาย เขายังคงมีสิทธิภายใต้มาตรา 94 ในการจำหน่ายที่ดินนั้น จนกว่าจะมีการจำหน่าย ที่ดินนั้นยังคงเป็นกรรมสิทธิ์ของเขา ดังนั้นเขาสามารถทำพินัยกรรมยกที่ดินนั้นให้ผู้อื่นได้ พินัยกรรมนั้นมีผลสมบูรณ์ และทรัพย์สินนั้นสามารถแบ่งให้แก่ทายาทได้.
หลักการสำคัญได้รับการยืนยันแล้ว: ชาวต่างชาติสามารถทำ พินัยกรรมไทย ซึ่งครอบคลุมถึงที่ดินที่ถือครองในประเทศไทย แม้ว่าการถือครองนั้นจะไม่ชอบด้วยกฎหมายตามมาตรา 86 ก็ตาม ผู้จัดการมรดกต้องปฏิบัติตามมาตรา 94 และแบ่งเงินที่ได้จากการจำหน่าย.
ข้อเท็จจริง: นายชาวจีน (นายคี้ แซ่ล้อ) ซื้อที่ดิน 22 แปลงและจดทะเบียนในชื่อของจำเลย ต่อมาเขาแต่งงานกับโจทก์ (ภรรยาคนที่สองของเขา) และมีบุตรด้วยกัน หลังจากที่เขาได้รับสัญชาติไทยในปี 2531 และเสียชีวิตในปี 2546 ภรรยาของเขา (ในฐานะผู้จัดการมรดก) ได้ฟ้องร้องเพื่อขอคืนที่ดิน 22 แปลงจากจำเลย (บุตรของเขาจากความสัมพันธ์ครั้งแรก).
ศาลอุทธรณ์: ยกฟ้องคำร้องดังกล่าว.
ศาลฎีกาตัดสินว่า: ที่ดินยังคงเป็นกรรมสิทธิ์ของชาวต่างชาติผู้ล่วงลับ ณ เวลาที่เสียชีวิต การให้ผู้อื่นถือที่ดินแทน (นอมินี) นั้นไม่ชอบด้วยกฎหมายภายใต้มาตรา 86 แต่ไม่ได้เป็นโมฆะในแง่ของการเพิกถอนสิทธิ์ทั้งหมด มาตรา 94 ยังคงรักษาสิทธิ์ในการจำหน่ายที่ดินไว้ สิทธิ์นั้นตกเป็นของกองมรดก ผู้จัดการมรดกมีอำนาจฟ้องและขอให้โอนที่ดินเข้าสู่กองมรดกเพื่อจำหน่ายภายใต้มาตรา 94 จากนั้นเงินที่ได้จากการจำหน่ายจะถูกแบ่งให้แก่ทายาท.
คณะตุลาการ: วีระวัฒน์ ปวราจารย์, เมทินี ชโลธร, ณัฏฐชัย ไวยภาษจีรกุล.
กฎหมายที่เกี่ยวข้อง: มาตรา 86 และ 94 แห่งประมวลกฎหมายที่ดิน.
ข้อเท็จจริง: ที่ดินดังกล่าวถูกซื้อโดยชาวต่างชาติในระหว่างที่พวกเขายังมีสถานะเป็นคนต่างด้าวอยู่ ก่อนหน้านี้ศาลได้มีคำสั่งให้จำหน่ายที่ดินดังกล่าวภายใต้มาตรา 94 และ 96 แห่งประมวลกฎหมายที่ดินแล้ว ชาวต่างชาติ (หรือกองมรดก) จะได้รับเงินจากการขายแทนการได้รับกรรมสิทธิ์.
ศาลฎีกายืนยันแล้ว: เมื่อศาลมีคำสั่งขายที่ดินตามมาตรา 94 ชาวต่างชาติ (หรือกองมรดกของชาวต่างชาติ) จะได้รับเงินจากการขาย แต่จะไม่ได้รับที่ดินนั้นเอง คำพิพากษาของศาลจะแทนที่ความจำเป็นในการลงนามของชาวต่างชาติในเอกสารการโอนกรรมสิทธิ์.
ศาลวินิจฉัยว่า: ข้อจำกัดของประมวลกฎหมายที่ดินใช้กับที่ดินในฐานะที่เป็นสินทรัพย์ทางภูมิศาสตร์ แต่ไม่ใช้กับอาคารที่สร้างบนที่ดิน ชาวต่างชาติสามารถเป็นเจ้าของอาคารที่สร้างบนที่ดินที่ตนเองไม่ได้เป็นเจ้าของได้ หลักการนี้มีความเกี่ยวข้องกับการสืบทอดมรดก ทายาทชาวต่างชาติอาจได้รับมรดกและครอบครองบ้านได้ แต่ต้องขายที่ดินที่อยู่ใต้บ้านนั้น.
ถ้อยคำของคำพิพากษาเอง: การบังคับให้จำหน่ายตามมาตรา 94 ครอบคลุมเฉพาะที่ดิน ไม่รวมถึงสิ่งปลูกสร้าง เพราะคนต่างด้าวไม่ได้ถูกห้ามมิให้เป็นเจ้าของสิ่งปลูกสร้าง (คำพิพากษาศาลฎีกาที่ 301/2538 อ่านจากตัวบทภาษาไทย).
ข้อเท็จจริง: ชาวจีน (นาย ล.) อาศัยอยู่ในประเทศไทยกับภรรยาที่ไม่ได้จดทะเบียนสมรสชาวไทย (นางเตียง) และมีบุตรด้วยกันสิบคนที่รับรองแล้ว เขาเสียชีวิตเมื่อวันที่ 2 ตุลาคม พ.ศ. 2542 บุตรคนหนึ่งได้รับการแต่งตั้งเป็นผู้จัดการมรดกและได้ฟ้องร้องเพื่อโอนที่ดินซึ่งถือครองโดยพี่น้อง เข้ามาเป็นกองมรดกเพื่อจำหน่ายตามมาตรา 94 และแบ่งปันเงิน.
ศาลฎีกาตัดสินว่า: ที่ดินดังกล่าวเป็นทรัพย์สินของกองมรดกและต้องขายตามมาตรา 94 ศาลได้ชี้แจงเพิ่มเติมอย่างชัดเจนว่า ข้อเท็จจริงที่ว่าที่ดินตกทอดไปยังทายาทผ่านทางมรดกนั้น ไม่ถือเป็นการจำหน่ายในตัวเอง ตามความหมายของมาตรา 94 การได้รับที่ดินผ่านทางมรดกไม่ถือเป็นการสิ้นสุดหรือปลดเปลื้องภาระผูกพันในการขาย ภาระผูกพันในการจำหน่ายที่มีอยู่ขณะที่ชาวต่างชาติยังมีชีวิตอยู่จะตกทอดผ่านกองมรดกและตกอยู่กับผู้จัดการมรดกและทายาท.
หลักคำวินิจฉัยสำคัญ (ภาษาไทย): “กรณีที่ดินพิพาทตกทอดแก่ทายาทโดยทางมรดกนั้นถือไม่ได้ว่าเป็นการจำหน่ายที่ดินตามเจตนารมณ์ประมวลกฎหมายที่ดิน มาตรา 94”
คณะตุลาการ: วัฒนา วิทยกุล, สราวุธ ศิริภาณุรักษ์, สุรพล เอี่ยมอธิคม.
กฎหมายที่เกี่ยวข้อง: ประมวลกฎหมายที่ดิน มาตรา 86 และ 94; ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1336, 1360, 1600, 1754.
คำพิพากษาเหล่านี้ครอบคลุมช่วงเวลาสี่ทศวรรษและชี้ไปในทิศทางเดียวกัน การได้มาซึ่งที่ดินโดยไม่ชอบด้วยกฎหมายหรือการรับมรดกที่ดินของชาวต่างชาติ ไม่ได้ถูกปฏิบัติเสมือนว่าไม่มีอะไรเกิดขึ้น สิทธิในการจำหน่ายที่ดินและรับเงินที่ได้จากการจำหน่ายนั้นเป็นสิทธิที่แท้จริงและบังคับได้ ซึ่งตกทอดผ่านกองมรดกไปยังทายาท คำพิพากษาศาลฎีกาที่ 1180/2563 ได้เพิ่มประเด็นทางปฏิบัติที่สำคัญ: การได้รับที่ดินผ่านทางการรับมรดกไม่ได้ทำให้ภาระผูกพันในการจำหน่ายตามมาตรา 94 สิ้นสุดลง แต่เป็นการโอนภาระผูกพันนั้นไปยังผู้จัดการมรดก.
กรณีเฉพาะของคู่สมรสชาวต่างชาติ
สถานการณ์ที่พบบ่อยที่สุดในการปฏิบัติงานของเราคือคู่สมรสชาวไทย-ต่างชาติ คู่สมรสชาวไทยเป็นเจ้าของที่ดิน ต่อมาคู่สมรสชาวไทยเสียชีวิต คู่สมรสชาวต่างชาติต้องการทราบว่าจะเกิดอะไรขึ้นต่อไป.
คู่สมรสชาวต่างชาติเป็นทายาทโดยธรรม ภายใต้ มาตรา 1629 แห่งประมวลกฎหมายแพ่งและพาณิชย์, คู่สมรสที่ยังมีชีวิตอยู่จะได้รับมรดกร่วมกับทายาทโดยธรรมคนอื่นๆ ของผู้เสียชีวิต (บุตรก่อน แล้วจึงเป็นบิดามารดา) ส่วนแบ่งจะขึ้นอยู่กับว่ามีทายาทอยู่ในกลุ่มใด มาตรา 1635 กำหนดส่วนแบ่งของคู่สมรสในแต่ละกรณี.
ดังนั้นคู่สมรสชาวต่างชาติจึงมีสิทธิในการรับมรดกอย่างถูกต้อง สิ่งที่พวกเขาได้รับเป็นมรดกคือสิทธิในการรับเงินจากการขายที่ดิน ไม่ใช่ตัวที่ดินเอง.
นี่คือตัวอย่างการนำไปใช้จริง:
- คู่สมรสชาวไทยเสียชีวิต ศาลไทยจึงดำเนินการตามกระบวนการจัดการมรดก.
- จะมีการแต่งตั้งผู้จัดการมรดก (โดยส่วนใหญ่มักเป็นคู่สมรสชาวต่างชาติหรือทายาทคนอื่น).
- ที่ดินดังกล่าวถูกระบุว่าเป็นส่วนหนึ่งของกองมรดก และมีการแจ้งให้กรมที่ดินทราบ.
- อธิบดีจะกำหนดระยะเวลาในการจำหน่าย (180 วันถึงหนึ่งปี).
- ที่ดินถูกขายไปแล้ว ทายาทชาวต่างชาติได้รับส่วนแบ่งจากเงินที่ได้จากการขาย.
ประเด็นในทางปฏิบัติประการหนึ่ง: ที่ดินที่คู่สมรสชาวไทยเป็นเจ้าของอาจซื้อมาภายใต้หนังสือสั่งการของกระทรวงมหาดไทยปี 1999 ตามหนังสือสั่งการดังกล่าว (หนังสือด่วนที่สุด ที่ มท 0710/ว 792 ลงวันที่ 23 มีนาคม 1999) คนไทยที่สมรสกับคนต่างด้าวสามารถซื้อที่ดินได้ เราอ้างถึงหนังสือนี้ด้วยเลขที่หนังสือ ไม่ได้อ้างจากตัวบท เนื่องจากไม่มีอยู่ในฐานข้อมูลใดที่เราค้นหาได้ โปรดค้นหาเลขที่ดังกล่าวใน dol.go.th เพื่อดูถ้อยคำ แต่คู่สมรสทั้งสองฝ่ายต้องลงนามในหนังสือรับรองที่สำนักงานที่ดินเพื่อยืนยันว่าเงินที่ใช้เป็นสินส่วนตัวของคู่สมรสชาวไทย (สินส่วนตัว) ไม่ใช่สินสมรส (สินสมรส) โปรดดูคู่มือของเราเกี่ยวกับ ในจดหมายยืนยันในประเทศไทย.
คำประกาศนั้นมีความสำคัญต่อการรับมรดก เพราะเป็นการยืนยันว่าที่ดินนั้นเป็นทรัพย์สินส่วนตัวของคู่สมรสชาวไทยแต่เพียงผู้เดียว คู่สมรสชาวต่างชาติไม่มีสิทธิ์ร่วมเป็นเจ้าของมาก่อน สิทธิ์ในการรับมรดกเป็นเพียงพื้นฐานเดียวสำหรับสิทธิ์ของคู่สมรสชาวต่างชาติ และสิทธิ์นั้นมาพร้อมกับภาระผูกพันตามมาตรา 94 ที่จะต้องขาย.
ที่ดิน คอนโด และบ้าน: การเปรียบเทียบ
ทายาทชาวต่างชาติจะต้องปฏิบัติตามกฎเกณฑ์ที่แตกต่างกันไป ขึ้นอยู่กับประเภทของทรัพย์สินที่พวกเขาได้รับมรดก ตารางนี้สรุปหมวดหมู่หลักๆ ไว้.
| ประเภททรัพย์สิน | ทายาทต่างชาติสามารถจดทะเบียนกรรมสิทธิ์ได้หรือไม่? | กำหนดเวลาในการดำเนินการ | จำเป็นต้องแจ้งให้ทราบหรือไม่? | ผลลัพธ์หากไม่มีการดำเนินการใดๆ |
|---|---|---|---|---|
| ที่ดิน (โฉนดที่ดิน, น.ส. 3, น.ส. 3 ก.) | ไม่ (เว้นแต่จะมีข้อยกเว้น) | 180 วัน ถึง 1 ปี (กำหนดโดยอธิบดี) | ใช่ (แจ้งสำนักงานที่ดิน) | อธิบดีขายที่ดิน |
| ทรัพยอิงสิทธิ สิทธิ (ทรัพยอิงสิทธิ) | ใช่ สามารถตกทอดเป็นมรดกได้ตามมาตรา 12 แห่งพระราชบัญญัตินี้ | ไม่มีการบังคับจำหน่าย | จดทะเบียนมรดกที่สำนักงานที่ดิน | สิทธิ์ดังกล่าวจะคงอยู่ต่อไปตามระยะเวลาที่เหลือ (สูงสุด 30 ปี) |
| ห้องชุดคอนโดมิเนียม (สำหรับชาวต่างชาติที่มีคุณสมบัติครบถ้วน) | ใช่ ภายในโควตาต่างประเทศ 49% | ไม่มีการบังคับขายหากมีโควต้าเหลืออยู่ | แจ้งสำนักงานที่ดินภายใน 60 วัน | ต้องขายหากโควต้าเต็ม |
| ห้องชุดคอนโดมิเนียม (ชาวต่างชาติที่ไม่มีคุณสมบัติ) | ไม่ | 1 ปีนับจากวันที่ได้มา | แจ้งเป็นลายลักษณ์อักษรภายใน 60 วัน | อธิบดีขายห้องชุดดังกล่าว |
| บ้าน/อาคารบนที่ดิน | ใช่ (เฉพาะตัวอาคาร ตามคำพิพากษาศาลฎีกาที่ 301/2538) | ไม่มีกำหนดเวลาสำหรับตัวอาคาร | ไม่ | ชาวต่างชาติเป็นเจ้าของอาคาร แต่ต้องขายที่ดิน |
| สัญญาเช่า (ไม่มีข้อกำหนดเรื่องการสืบทอดสิทธิ์) | ไม่มี (สัญญาเช่าสิ้นสุดลงเมื่อผู้เช่าเสียชีวิต) | ไม่เกี่ยวข้อง | ไม่ | สัญญาเช่าจะสิ้นสุดลงโดยอัตโนมัติ |
| สิทธิเก็บกิน | ไม่มี (สิทธิส่วนบุคคล ไม่สามารถสืบทอดได้) | ไม่เกี่ยวข้อง | ไม่ | สิทธิเก็บกินจะสิ้นสุดลงเมื่อผู้ถือสิทธิเสียชีวิต |
กฎระเบียบของคอนโดมิเนียมมาจาก มาตรา 19 สัตต แห่งพระราชบัญญัติอาคารชุด ทายาทชาวต่างชาติมีสิทธิ์ครอบครองห้องชุดที่ได้รับมรดกได้เพียงสองประเภทเท่านั้น ได้แก่ ผู้มีถิ่นที่อยู่ถาวรตามมาตรา 19(1) และผู้ที่ได้รับอนุญาตให้อยู่ในราชอาณาจักรตามกฎหมายส่งเสริมการลงทุนตามมาตรา 19(2) การนำเงินตราต่างประเทศเข้ามาในประเทศไทยทำให้คุณมีคุณสมบัติที่จะ ซื้อ ห้องชุดตามมาตรา 19(5) แต่ไม่อนุญาตให้คุณ เก็บ หนึ่งที่คุณได้รับมรดก ความแตกต่างนั้นทำให้ผู้คนสับสน เนื่องจากเงินโอนแบบเดียวกันที่ทำให้การซื้อเดิมถูกกฎหมาย จะไม่สามารถปกป้องห้องชุดนั้นไว้ให้กับทายาทได้ ดังนั้น ชาวต่างชาติส่วนใหญ่จึงตกอยู่ในประเภทที่ไม่มีคุณสมบัติ: แจ้งต่อสำนักงานที่ดินเป็นลายลักษณ์อักษรภายใน 60 วันนับตั้งแต่วันที่ได้มา และจำหน่ายห้องชุดนั้นภายในหนึ่งปี.
แล้วสัญญาเช่าและสิทธิเก็บกินล่ะ?
สิทธิการเช่า
ในประเทศไทย สัญญาเช่าไม่ใช่สิทธิในทรัพย์สิน แต่เป็นสิทธิตามสัญญาเฉพาะบุคคลภายใต้บทบัญญัติว่าด้วยการเช่าทรัพย์สินในประมวลกฎหมายแพ่งและพาณิชย์ สัญญาเช่าผูกพันกับตัวผู้เช่า เมื่อผู้เช่าเสียชีวิต สัญญาเช่าก็สิ้นสุดลง.
ข้อยกเว้นเพียงอย่างเดียวคือสัญญาเช่าที่มีข้อกำหนดเกี่ยวกับการสืบทอดสิทธิ์โดยเฉพาะ ด้วยข้อกำหนดดังกล่าว ทายาทสามารถเข้ามารับช่วงต่อในฐานะผู้เช่าได้ แต่สิทธิ์นี้ไม่ได้มีผลผูกพันผู้สืบทอดของผู้ให้เช่าโดยอัตโนมัติ แม้จะมีข้อกำหนดเกี่ยวกับการสืบทอดสิทธิ์ สิทธิ์ของทายาทก็เป็นสิทธิ์ตามสัญญา ไม่ใช่สิทธิ์ในทรัพย์สินที่จดทะเบียน.
หากคุณทำสัญญาเช่าที่ดินควบคู่ไปกับการจดทะเบียนสิทธิเหนือพื้นดิน (สิทธิในการเป็นเจ้าของสิ่งปลูกสร้างบนที่ดิน) สิทธิเหนือพื้นดินนั้นอาจยังคงอยู่แม้ผู้เช่าจะเสียชีวิตไปแล้ว และอาจตกทอดเป็นมรดกได้ การรวมกันเช่นนี้จะให้ความมั่นคงในระยะยาวที่ดีกว่าสัญญาเช่าเพียงอย่างเดียว โปรดดูคำแนะนำของเราเกี่ยวกับเรื่องนี้ กฎหมายทรัพย์สินของไทย สำหรับรายละเอียดเพิ่มเติมเกี่ยวกับสิทธิเหนือพื้นดินและโครงสร้างสัญญาเช่า.
สิทธิเก็บกิน
เอ สิทธิเก็บกิน ให้สิทธิแก่ผู้ทรงสิทธิในการใช้และถือเอาประโยชน์จากที่ดินของผู้อื่นเป็นระยะเวลาที่กำหนดหรือตลอดชีวิต สิทธินี้จดทะเบียนที่สำนักงานที่ดินและมีผลผูกพันเจ้าของที่ดินในอนาคต.
แต่เป็นสิทธิส่วนบุคคล ไม่ตกทอดไปยังทายาท เมื่อผู้ทรงสิทธิเก็บกินเสียชีวิต สิทธินั้นก็สิ้นสุดลง ที่ดินจะกลับคืนสู่เจ้าของกรรมสิทธิ์โดยปลอดจากสิทธิเก็บกิน เรื่องนี้ได้รับการยืนยันโดยมาตรา 1417 ถึง 1428 แห่งประมวลกฎหมายแพ่งและพาณิชย์.
ชาวต่างชาติจำนวนมากถือครอง สิทธิเก็บกิน สิทธิเก็บกินในที่ดินที่จดทะเบียนในชื่อของคู่สมรสชาวไทยนั้น เมื่อชาวต่างชาติเสียชีวิต สิทธิเก็บกินก็จะสิ้นสุดลง เมื่อคู่สมรสชาวไทยเสียชีวิต ที่ดิน (โดยปราศจากสิทธิเก็บกิน) ก็จะตกเป็นของกองมรดก จากนั้นทายาทชาวต่างชาติก็จะต้องปฏิบัติตามภาระผูกพันตามมาตรา 94.
แล้วพินัยกรรมฉบับไทยล่ะ?
ชาวต่างชาติที่ถือครองที่ดินในประเทศไทย แม้ว่าจะไม่ชอบด้วยกฎหมาย ในลักษณะนอมินี ก็สามารถทำ พินัยกรรมตามกฎหมายไทย ซึ่งครอบคลุมที่ดินนั้น คำพิพากษาศาลฎีกาที่ 2752/2543 ยืนยันเรื่องนี้โดยตรง.
พินัยกรรมไม่ได้เปลี่ยนแปลงกฎหมาย ที่ดินยังคงต้องถูกขายตามมาตรา 94 แต่พินัยกรรมเป็นตัวกำหนดว่าใครจะเป็นผู้รับเงินจากการขาย หากไม่มีพินัยกรรมไทยที่ถูกต้อง เงินดังกล่าวจะถูกแบ่งตามกฎเกณฑ์ทายาทโดยธรรมประมวลกฎหมายแพ่งและพาณิชย์ แต่หากมีพินัยกรรม ผู้ตายสามารถระบุให้ผู้รับประโยชน์ที่เลือกไว้เป็นผู้รับเงินดังกล่าวได้ ซึ่งรวมถึงผู้รับประโยชน์ชาวต่างชาติที่ไม่ได้อยู่ในลำดับทายาทโดยธรรมด้วย.
พินัยกรรมที่ดินของไทยควรจัดทำโดยทนายความไทยในประเทศไทย ศาลไทยใช้กฎหมายไทยในการสืบทอดมรดกอสังหาริมทรัพย์ที่ตั้งอยู่ในประเทศไทย โปรดดูคำแนะนำของเราเพิ่มเติม พินัยกรรมตามกฎหมายไทย สำหรับข้อกำหนดอย่างเป็นทางการภายใต้ประมวลกฎหมายแพ่งและพาณิชย์.
การจัดการนอมินี: คำเตือน
คดีของศาลฎีกาข้างต้น (โดยเฉพาะคดีหมายเลข 5825/2539, 2752/2543 และ 6089/2558) ล้วนเกี่ยวข้องกับชาวต่างชาติที่ถือครองที่ดินผ่านผู้ถือแทน (นอมินี) ชาวไทย ชาวต่างชาติเป็นผู้จ่ายเงินซื้อที่ดิน และชาวไทยเป็นผู้ถือกรรมสิทธิ์ในโฉนด นี่คือการถือที่ดินแทน (นอมินี).
คดีเหล่านั้นยืนยันว่าข้อตกลงดังกล่าวมีผลทางกฎหมายในแง่ของมรดก กองมรดกของชาวต่างชาติยังคงมีสิทธิได้รับเงินค่าขายตามมาตรา 94 แต่อย่างไรก็ตาม สิ่งนี้ไม่ควรตีความว่าเป็นการรับรองโครงสร้างนอมินี โครงสร้างเหล่านี้ผิดกฎหมาย และประมวลกฎหมายที่ดินได้แบ่งความรับผิดออกเป็นสามมาตรา มาตรา 113 เอาผิดกับนอมินี: บุคคลใดได้มาซึ่งที่ดินในฐานะตัวแทนของคนต่างด้าว หรือของนิติบุคคลที่ถือว่าเป็นคนต่างด้าวตามมาตรา 97 หรือมาตรา 98 ต้องระวางโทษปรับไม่เกิน 20,000 บาท หรือจำคุกไม่เกินสองปี หรือทั้งปรับทั้งจำ มาตรา 111 เอาผิดกับชาวต่างชาติ ด้วยบทกำหนดโทษเดียวกัน สำหรับการฝ่าฝืนมาตรา 86 และมาตรา 112 เอาผิดกับบริษัท ด้วยโทษปรับสูงสุดไม่เกิน 50,000 บาท ในกรณีที่นิติบุคคลได้มาซึ่งที่ดินโดยฝ่าฝืนประมวลกฎหมายดังกล่าว.
คดีเหล่านี้ได้ยุติข้อพิพาทเรื่องมรดกซึ่งเกิดขึ้นจากข้อตกลงที่มีอยู่แล้ว คดีเหล่านี้ไม่ได้ทำให้ข้อตกลงเดิมถูกกฎหมาย มีทางเลือกที่ชอบด้วยกฎหมายอยู่ รวมถึง ทรัพยอิงสิทธิ การซื้อห้องชุด และการจดทะเบียนสิทธิเหนือพื้นดิน จงใช้ทางเลือกเหล่านี้.
รายการตรวจสอบเชิงปฏิบัติสำหรับทายาทชาวต่างชาติ
หากคุณเป็นทายาทชาวต่างชาติที่เกี่ยวข้องกับที่ดินในประเทศไทยในกองมรดก นี่คือสิ่งที่ต้องดำเนินการ:
- ยื่นคำร้องขอจัดการมรดก. ขอคำสั่งศาลไทยแต่งตั้งผู้จัดการมรดก เอกสารนี้จำเป็นก่อนที่สำนักงานที่ดินจะดำเนินการโอนกรรมสิทธิ์ใดๆ.
- ตรวจสอบว่ามีข้อยกเว้นหรือไม่. ผู้เสียชีวิตถือครองทรัพยอิงสิทธิหรือไม่? สิทธิ์ส่งเสริมการลงทุนจาก BOI หรือไม่? หรือสิทธิ์ในที่ดินนิคมอุตสาหกรรม IEAT หรือไม่? หากใช่ กฎที่ใช้บังคับจะแตกต่างออกไป และคุณอาจไม่ต้องปฏิบัติตามภาระผูกพันในการจำหน่ายตามมาตรา 94.
- ระบุสินทรัพย์ที่ดินทั้งหมด. รวบรวมเอกสารสิทธิ์ (โฉนดที่ดิน, น.ส. 3 ฯลฯ) และตรวจสอบบันทึกของสำนักงานที่ดิน ยืนยันว่าแปลงที่ดินใดอยู่ในกองมรดกและแต่ละแปลงมีเอกสารสิทธิ์ประเภทใด.
- แจ้งให้กรมที่ดินทราบ. ผู้จัดการมรดกต้องแจ้งสำนักงานที่ดินว่าทายาทเป็นชาวต่างชาติ และที่ดินนั้นจะต้องถูกจำหน่ายตามมาตรา 94.
- ติดต่อตัวแทนอสังหาริมทรัพย์หรือทนายความที่มีใบอนุญาต. การขายต้องเสร็จสิ้นภายในระยะเวลาที่อธิบดีกำหนด เริ่มดำเนินการทันที หนึ่งปีนั้นไม่นานอย่างที่คิดเมื่อรวมขั้นตอนการจัดการมรดกและการบริหารจัดการที่ดินแล้ว.
- โอนเงินรายได้จากการขาย. เมื่อขายที่ดินแล้ว เงินที่ได้จากการขายจะถูกแบ่งให้แก่ทายาทตามข้อกำหนด พินัยกรรม หรือตามกฎหมายที่กำหนดไว้ ทายาทชาวต่างชาติจะได้รับส่วนแบ่งเป็นเงินสด.
- จัดการเรื่องอาคารแยกต่างหาก. หากมีบ้านอยู่บนที่ดินนั้น ควรขอคำแนะนำทางกฎหมายเกี่ยวกับการแยกกรรมสิทธิ์บ้านออกจากกรรมสิทธิ์ที่ดิน ทายาทชาวต่างชาติสามารถครอบครองบ้านได้แม้หลังจากขายที่ดินไปแล้ว (ตามคำพิพากษาศาลฎีกาที่ 301/2538).
คำถามที่พบบ่อย
ชาวต่างชาติสามารถรับมรดกที่ดินในประเทศไทยได้หรือไม่?
ในกรณีส่วนใหญ่ ชาวต่างชาติสามารถรับที่ดินเป็นมรดกได้ แต่ไม่สามารถจดทะเบียนกรรมสิทธิ์ในชื่อของตนเองได้ โดยจะต้องขายที่ดินดังกล่าวภายในระยะเวลาที่อธิบดีกรมที่ดินกำหนด (ระหว่าง 180 วันถึง 1 ปี) และเก็บเงินค่าขายที่ดินนั้นไว้ ทั้งนี้ มีข้อยกเว้นที่จำกัด ได้แก่ ทรัพยอิงสิทธิ (Sap Ing Sith), ที่ดินบีโอไอ และที่ดินนิคมอุตสาหกรรม ซึ่งมีกฎระเบียบที่แตกต่างกัน.
มีข้อยกเว้นที่อนุญาตให้ชาวต่างชาติถือครองที่ดินในประเทศไทยหรือไม่
ใช่ มีข้อยกเว้นตามกฎหมายอยู่ 5 ประการ ได้แก่ พระราชบัญญัติทรัพยอิงสิทธิ (Sap Ing Sith, พ.ศ. 2562), ประมวลกฎหมายที่ดิน มาตรา 96ทวิ (ช่องทางการลงทุน 40 ล้านบาท), พระราชบัญญัติส่งเสริมการลงทุน มาตรา 27 (ที่ดินได้รับการส่งเสริมการลงทุน BOI), พระราชบัญญัติการนิคมอุตสาหกรรมแห่งประเทศไทย มาตรา 44 (ที่ดินในนิคมอุตสาหกรรม) และพระราชบัญญัติเขตพัฒนาพิเศษภาคตะวันออกสำหรับผู้ลงทุนที่ได้รับการส่งเสริมใน EEC แต่ละข้อยกเว้นนั้นมีขอบเขตที่แคบมาก ชาวต่างชาติส่วนใหญ่ไม่มีคุณสมบัติเข้าข่ายข้อใดเลย.
ทรัพยอิงสิทธิ (Sap Ing Sith) คืออะไร และชาวต่างชาติสามารถรับมรดกได้หรือไม่
ทรัพยอิงสิทธิ (Sap Ing Sith) เป็นสิทธิในทรัพย์สินที่จดทะเบียนตามพระราชบัญญัติทรัพยอิงสิทธิ พ.ศ. 2562 (2019) ซึ่งให้สิทธิแก่ผู้ถือครองเสมือนเป็นเจ้าของที่ดินแปลงหนึ่งเป็นระยะเวลาสูงสุด 30 ปี มาตรา 12 ของพระราชบัญญัติดังกล่าวระบุอย่างชัดเจนว่าสิทธินี้สามารถสืบทอดได้ ทายาทชาวต่างชาติที่ได้รับมรดกสิทธิในทรัพย์สินนี้จะไม่ต้องปฏิบัติตามข้อผูกพันในการจำหน่ายตามมาตรา 94 สิทธิในทรัพย์สินนี้จึงถือเป็นสิทธิที่ใกล้เคียงกับการเป็นเจ้าของที่ดินมากที่สุดสำหรับชาวต่างชาติในประเทศไทยในปัจจุบัน.
ถ้าชาวต่างชาติไม่ขายที่ดินที่ได้รับมรดกภายในกำหนดเวลาจะเกิดอะไรขึ้น?
ตามมาตรา 94 แห่งประมวลกฎหมายที่ดิน อธิบดีกรมที่ดินจะกำหนดระยะเวลาระหว่าง 180 วันถึงหนึ่งปีให้ทายาทจำหน่ายที่ดิน และหากทายาทไม่จำหน่ายภายในระยะเวลาดังกล่าว อธิบดีมีอำนาจจำหน่ายที่ดินนั้นแทนทายาท ทายาทชาวต่างชาติยังคงได้รับเงินจากการขาย แต่จะสูญเสียการควบคุมกระบวนการขายและราคาที่ขายได้.
ชาวต่างชาติที่แต่งงานกับคนไทยสามารถรับมรดกที่ดินของคู่สมรสได้หรือไม่?
ใช่ คู่สมรสชาวต่างชาติเป็นทายาทโดยธรรมภายใต้กฎหมายดังกล่าว มาตรา 1629 แห่งประมวลกฎหมายแพ่งและพาณิชย์. พวกเขาได้รับมรดก แต่ไม่สามารถจดทะเบียนกรรมสิทธิ์ได้ พวกเขาต้องขายที่ดินภายในระยะเวลาที่กำหนดและเก็บเงินที่ได้จากการขายไว้เอง.
ชาวต่างชาติสามารถรับมรดกห้องชุดคอนโดมิเนียมในประเทศไทยได้หรือไม่?
ขึ้นอยู่กับสถานะของพวกเขา เฉพาะทายาทชาวต่างชาติที่มีถิ่นที่อยู่ถาวรตามมาตรา 19(1) หรือที่ได้รับอนุญาตภายใต้กฎหมายส่งเสริมการลงทุนตามมาตรา 19(2) เท่านั้นที่สามารถเก็บห้องชุดที่ได้รับมรดกไว้ได้ และต้องอยู่ในโควตาชาวต่างชาติ 49% เท่านั้น การมีคุณสมบัติภายใต้มาตรา 19(5) โดยการนำเงินตราต่างประเทศเข้ามาในประเทศไทยช่วยให้คุณซื้อห้องชุดได้แต่ไม่อนุญาตให้เก็บห้องชุดที่ได้รับมรดกไว้ ทายาทชาวต่างชาติรายอื่น ๆ จะต้องแจ้งสำนักงานที่ดินเป็นลายลักษณ์อักษรภายใน 60 วันนับแต่วันที่ได้มา และจำหน่ายห้องชุดนั้นภายในหนึ่งปีตามมาตรา 19 สัตต มิฉะนั้นอธิบดีกรมที่ดินอาจนำออกขายได้.
มาตรา 93 แห่งประมวลกฎหมายที่ดินกล่าวถึงทายาทชาวต่างชาติอย่างไร?
มาตรา 93 ระบุว่า ชาวต่างชาติอาจได้รับมรดกที่ดินในฐานะทายาทโดยธรรมได้ หากได้รับอนุญาตจากรัฐมนตรีว่าการกระทรวงมหาดไทย ในทางปฏิบัติ ปัจจุบันไม่มีรัฐมนตรีคนใดสามารถให้การอนุญาตนี้ได้ การอนุญาตต้องอาศัยสนธิสัญญาแบบทวิภาคี และสนธิสัญญาฉบับสุดท้ายหมดอายุไปเมื่อปี 1970 ปัจจุบันไม่มีสนธิสัญญาใดที่ยังมีผลบังคับใช้อยู่.
ชาวต่างชาติสามารถเป็นเจ้าของบ้านหรืออาคารบนที่ดินที่ได้รับมรดกได้หรือไม่?
ใช่แล้ว ข้อจำกัดของประมวลกฎหมายที่ดินใช้บังคับกับที่ดิน ไม่ใช่สิ่งปลูกสร้างบนที่ดินนั้น ศาลฎีกาไทยได้ยืนยันในคำพิพากษาที่ 301/2538 (1995) ว่าชาวต่างชาติสามารถเป็นเจ้าของอาคารบนที่ดินได้ ดังนั้นทายาทชาวต่างชาติจึงสามารถครอบครองบ้านได้ในขณะที่ขายที่ดินด้านล่างได้.
สิทธิเก็บกินจะตกทอดไปยังทายาทเมื่อผู้ถือสิทธิเสียชีวิตหรือไม่?
ไม่ได้ สิทธิเก็บกิน เป็นสิทธิส่วนบุคคลภายใต้กฎหมายไทย สิทธินี้จะสิ้นสุดลงโดยอัตโนมัติเมื่อผู้ถือสิทธิเสียชีวิต และไม่สามารถตกทอดเป็นมรดกได้ เรื่องนี้ได้รับการยืนยันโดยมาตรา 1417 ถึง 1428 แห่งประมวลกฎหมายแพ่งและพาณิชย์.
การทำพินัยกรรมที่ว่าการอำเภอช่วยทายาทชาวต่างชาติได้หรือไม่
ไม่ช่วยในปัญหาเรื่องที่ดิน กฎกระทรวงว่าด้วยการทำพินัยกรรม พ.ศ. 2569 มีผลใช้บังคับตั้งแต่ 24 มีนาคม 2569 และได้ยกเลิกกฎของปี 1960: ตอนนี้สามารถทำพินัยกรรมฝ่ายเมืองได้ที่ใดก็ได้ อำเภอ หรือกรุงเทพฯ เขต สำนักงาน แทนที่จะเป็นเฉพาะแห่งที่มีชื่อในทะเบียนบ้านของคุณ ค่าธรรมเนียมคือ 250 บาท (เดิม 50 บาท) และคู่ฉบับของพินัยกรรมมีค่าธรรมเนียม 50 บาท (เดิมคือ 10) โดยมีพยานสองคนอยู่ด้วยและลงลายมือชื่อต่อหน้าเจ้าหน้าที่.
การปฏิรูปนั้นเป็นเรื่องของขั้นตอน การจดทะเบียนพินัยกรรมที่สำนักงานราชการไม่ได้ให้สิทธิแก่ทายาทชาวต่างชาติในสิ่งที่ประมวลกฎหมายที่ดินไม่อนุญาต และเจ้าหน้าที่ผู้บันทึกพินัยกรรมของคุณก็ไม่ได้กำลังอนุมัติให้ถือครองที่ดิน มาตรา 93 และกฎเกณฑ์เกี่ยวกับการจำหน่ายตามมาตรา 94 ที่ระบุไว้ข้างต้น ยังคงมีผลบังคับใช้เช่นเดิมทุกประการ พินัยกรรมของไทยยังคงคุ้มค่าแก่การทำ เพราะระบุชื่อทายาทและผู้จัดการมรดกของคุณอย่างชัดเจนและช่วยให้กระบวนการทางศาลสั้นลง แต่พินัยกรรมนั้นเป็นการจัดการว่าใครจะได้ทรัพย์มรดก ไม่ใช่เรื่องว่าชาวต่างชาติจะสามารถถือครองที่ดินในมรดกนั้นได้หรือไม่.
ประเด็นสำคัญ
- กฎพื้นฐานคือชาวต่างชาติไม่สามารถถือครองที่ดินในประเทศไทยได้ แต่มีข้อยกเว้นตามกฎหมายอยู่ห้าข้อ และชาวต่างชาติส่วนใหญ่ก็ไม่เข้าข่ายข้อยกเว้นเหล่านี้เลย.
- ข้อยกเว้นที่สำคัญที่สุดสำหรับชาวต่างชาติที่เป็นบุคคลธรรมดาคือ พระราชบัญญัติทรัพยอิงสิทธิ พ.ศ. 2562 (2019) ซึ่งก่อให้เกิดทรัพยอิงสิทธิ (Sap Ing Sith) ที่จดทะเบียนได้ โอนได้ และตกทอดทางมรดกได้โดยชัดแจ้ง เป็นเวลาสูงสุด 30 ปี บนที่ดินที่มีโฉนด.
- มาตรา 93 แห่งประมวลกฎหมายที่ดินอนุญาตให้ชาวต่างชาติรับมรดกที่ดินได้ในทางทฤษฎี แต่ในทางปฏิบัติแล้วไม่มีผลบังคับใช้ เนื่องจากไม่มีสนธิสัญญาใดที่จะทำให้มาตรานี้มีผลบังคับใช้ได้.
- มาตรา 94 เป็นบทบัญญัติที่ใช้บังคับสำหรับทายาทชาวต่างชาติส่วนใหญ่ ให้ขายที่ดินภายในระยะเวลาที่อธิบดีกำหนด (180 วันถึง 1 ปี) และเก็บเงินที่ได้จากการขายไว้.
- ศาลฎีกาได้ยืนยันไว้ในคำพิพากษาหลายฉบับ (คำพิพากษาศาลฎีกาที่ 5825/2539, 2752/2543, 6089/2558) ว่าที่ดินที่คนต่างด้าวถือไว้ แม้จะถือโดยมิชอบด้วยกฎหมาย ก็เป็นส่วนหนึ่งของกองมรดกเมื่อถึงแก่ความตาย และสามารถจำหน่ายเพื่อประโยชน์ของทายาทได้
- ชาวต่างชาติสามารถเป็นเจ้าของอาคารได้ แต่ไม่สามารถเป็นเจ้าของที่ดินที่อาคารเหล่านั้นตั้งอยู่ได้ ทายาทชาวต่างชาติสามารถเก็บบ้านไว้ได้ แม้จะต้องขายที่ดิน.
- ห้องชุดคอนโดมิเนียมมีความแตกต่างกัน ทายาทชาวต่างชาติที่มีคุณสมบัติครบถ้วนสามารถจดทะเบียนกรรมสิทธิ์ได้ภายในโควตา 49% ส่วนทายาทชาวต่างชาติที่ไม่มีคุณสมบัติครบถ้วนจะต้องขายภายในหนึ่งปี.
- เอ สิทธิเก็บกิน จะสิ้นสุดลงเมื่อผู้ถือครองเสียชีวิตและไม่สามารถตกทอดเป็นมรดกได้ ส่วนทรัพยอิงสิทธิสามารถตกทอดเป็นมรดกได้ โปรดวางแผนให้เหมาะสม.
- ได้แก่ พินัยกรรมไทย กำหนดว่าใครจะได้รับเงินจากการขาย หากไม่มีพินัยกรรม จะใช้หลักเกณฑ์ว่าด้วยทายาทโดยธรรม.
- โครงสร้างนอมินีเป็นสิ่งผิดกฎหมาย ควรใช้ทางเลือกที่ถูกกฎหมาย ดำเนินการเกี่ยวกับที่ดินที่ได้รับมรดกอย่างเร่งด่วน ระยะเวลาในการจำหน่ายสั้นกว่าที่คิดเมื่อคำนึงถึงกระบวนการจัดการมรดก.
ThaiLawOnline สามารถช่วยเหลือคุณได้อย่างไร
เราประกอบวิชาชีพด้าน กฎหมายทรัพย์สินของไทย และ กฎหมายครอบครัวไทย ตั้งแต่ปี 2006 คดีมรดกที่เกี่ยวข้องกับทายาทชาวต่างชาติและที่ดินในประเทศไทยเป็นส่วนหนึ่งในการทำงานของเราเป็นประจำ.
เราสามารถให้คำปรึกษาเกี่ยวกับกระบวนการจัดการมรดก ช่วยเหลือในการบริหารจัดการกองมรดก และจัดการการจำหน่ายที่ดินเพื่อปกป้องผลประโยชน์ทางการเงินของทายาท นอกจากนี้เรายังให้คำปรึกษาเกี่ยวกับการจัดโครงสร้างการถือครองอสังหาริมทรัพย์ก่อนเสียชีวิต รวมถึง การจัดทำทรัพยอิงสิทธิ (Sap Ing Sith) และ พินัยกรรมไทย, เพื่อลดภาวะแทรกซ้อนที่จะเกิดขึ้นตามมา.
หากคุณกำลังจัดการกับมรดกของไทยซึ่งรวมถึงที่ดินและผู้รับมรดกชาวต่างชาติ, ติดต่อเรา เพื่อขอคำปรึกษา.
ThaiLawOnline ให้บริการทางกฎหมายไทยโดยผู้เชี่ยวชาญแก่ชาวต่างชาติที่พำนักในประเทศไทย นักลงทุนต่างชาติ และครอบครัวข้ามชาติ ด้วยประสบการณ์การประกอบวิชาชีพในประเทศไทย 20 ปี ทีมงานของเราครอบคลุมกฎหมายอสังหาริมทรัพย์ กฎหมายครอบครัว กฎหมายมรดก และกฎหมายธุรกิจ บทความนี้มีวัตถุประสงค์เพื่อให้ข้อมูลเท่านั้นและไม่ถือเป็นคำปรึกษาทางกฎหมาย กฎหมายอาจเปลี่ยนแปลงได้ โปรดปรึกษาทนายความไทยที่มีคุณสมบัติเพื่อรับคำแนะนำที่เฉพาะเจาะจงกับสถานการณ์ของท่าน
ลิงก์: กรมที่ดินแห่งประเทศไทย
ที่ดินเป็นทรัพย์สินที่ทายาทชาวต่างชาติรับมรดกได้ยากที่สุด ซึ่งนี่คือเหตุผลว่าทำไมคำแนะนำจึงต้องชัดเจนและไม่กำกวม อ่านคู่มือของเราเพื่อ การทำพินัยกรรมในประเทศไทย ก่อนที่คุณจะตัดสินใจว่าจะยกทรัพย์สินในประเทศไทยให้ใคร.
ทายาทชาวต่างชาติจะสามารถถือครองห้องชุดได้ก็ต่อเมื่อโควตาของอาคารเอื้ออำนวยเท่านั้น. การตรวจสอบโควตาเป็นส่วนหนึ่งของ บริการซื้อและโอนกรรมสิทธิ์คอนโดมิเนียม, และการทำพินัยกรรมแบบไทยจะทำให้การจัดการกองมรดกเสร็จเร็วยิ่งขึ้น.
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.
เกี่ยวกับผู้เขียน
เขียนและตรวจทานโดย Sébastien Brousseau, LL.B., วท.บ., ผู้ก่อตั้ง ThaiLawOnline ซึ่งทำงานด้านกฎหมายไทยมาตั้งแต่ปี พ.ศ. 2549 (ค.ศ. 2006) และอาศัยอยู่ในประเทศไทยตั้งแต่ปี พ.ศ. 2547 (ค.ศ. 2004) เขายังเขียนเกี่ยวกับการใช้ชีวิตในประเทศไทยที่ sebastienbrousseau.com. ติดต่อได้ทาง ลิงก์อิน หรือ ติดต่อสำนักงาน.