


ตรวจสอบโดย ThaiLawOnline สำนักงานกฎหมายไทยที่ได้รับใบอนุญาตและดำเนินกิจการในประเทศไทยตั้งแต่ปี พ.ศ. 2549 ทนายความผู้รับผิดชอบสำนวน: Wichuda Atthamethakon, น.ม., ใบอนุญาตให้เป็นทนายความ เลขที่ 3149/2556.
ปรับปรุงล่าสุดเมื่อ
กฎหมายมรดกในประเทศไทยส่วนใหญ่อยู่ภายใต้บังคับบรรพ 6 แห่ง ประมวลกฎหมายแพ่งและพาณิชย์ (CCC) ครอบคลุม มาตรา 1599 ถึง 1755 และยังอยู่ภายใต้ ภาษีมรดก พระราชบัญญัติ พ.ศ. 2558 (ค.ศ. 2015) สำหรับชาวต่างชาติที่เป็นเจ้าของทรัพย์สิน บัญชีธนาคาร หรือผลประโยชน์ทางธุรกิจในประเทศไทย กฎหมายเหล่านี้มีความสำคัญ การทำความเข้าใจกฎหมายเหล่านี้เป็นสิ่งจำเป็นเพื่อปกป้องครอบครัวและทรัพย์สินของคุณ.
คู่มือนี้จัดทำขึ้นโดยทีมกฎหมายของ ThaiLawOnline เรามีประสบการณ์ 20 ปีในด้านกฎหมายไทย คู่มือนี้อธิบายสิ่งที่คุณจำเป็นต้องรู้เกี่ยวกับการรับมรดกของไทย ครอบคลุมถึงสิ่งที่จะเกิดขึ้นหากคุณเสียชีวิตโดยไม่มีพินัยกรรม และยังอธิบายวิธีทำพินัยกรรมไทยที่ถูกต้องตามกฎหมาย คุณจะได้เรียนรู้เกี่ยวกับ การขอตั้งผู้จัดการมรดก กระบวนการ คู่มือนี้ยังครอบคลุมถึงหน้าที่ทางภาษี และอธิบายกฎพิเศษสำหรับชาวต่างชาติที่ได้รับมรดกที่ดิน.
สารบัญ
คลังข้อมูลการวางแผนมรดกที่เหลือ
การทำพินัยกรรม
พินัยกรรมฉบับเดียวหรือสองฉบับ
การเสียชีวิตโดยไม่มีพินัยกรรม
การพิสูจน์พินัยกรรมและการจัดการมรดก
ทรัพย์สิน ที่ดิน และปัญหาทายาทต่างชาติ
ภาษี ทรัสต์ และการเสียชีวิตในต่างประเทศ
กฎหมายสืบทอดมรดกของไทยทำงานอย่างไร
กฎหมายมรดกของไทยกำหนดวิธีการแบ่งปัน กองมรดก ของผู้ตาย กรอบกฎหมายที่ใช้บังคับคือ หนังสือเล่มที่ 6 แห่งประมวลกฎหมายแพ่งและพาณิชย์ซึ่งได้ถูกนำมาใช้โดยสม่ำเสมอตั้งแต่ปี 1935 มีสองแนวทาง:
- การสืบทอดมรดกตามพินัยกรรม, ผู้ตายได้ทำพินัยกรรมไว้อย่างถูกต้องตามกฎหมาย (มาตรา 1646, 1694 CCC)
- การสืบมรดกโดยไม่มีพินัยกรรม หมายถึงกรณีที่ไม่มีพินัยกรรม ทรัพย์มรดกจึงตกทอดแก่ทายาทโดยธรรม ซึ่งเป็นไปตามลำดับที่กำหนดไว้ตาม มาตรา 1629, 1631 CCC
สำหรับกองมรดกที่มีความเกี่ยวพันกับต่างประเทศ กฎหมายที่ใช้บังคับขึ้นอยู่กับทรัพย์สินนั้น โดยตามมาตรา 37 และ 38 แห่ง พระราชบัญญัติว่าด้วยการขัดกันของกฎหมาย พ.ศ. 2481, การรับมรดกอสังหาริมทรัพย์เป็นไปตามกฎหมายแห่งถิ่นที่ทรัพย์นั้นตั้งอยู่ ส่วนการรับมรดกสังหาริมทรัพย์เป็นไปตามกฎหมายภูมิลำเนาของเจ้ามรดกในขณะถึงแก่ความตาย ดังนั้นกฎหมายมรดกของไทยจึงใช้บังคับกับห้องชุดในกรุงเทพฯ ในขณะที่บัญชีธนาคารและสังหาริมทรัพย์อื่น ๆ ต้องมีการประเมินภูมิลำเนา สถานที่ถึงแก่ความตายเพียงอย่างเดียวไม่ได้ชี้ขาดปัญหานี้.
พินัยกรรมไทยแยกต่างหากมักเป็นทางเลือกที่สะดวกสำหรับทรัพย์สินในประเทศไทย แต่ไม่ได้เป็นข้อบังคับในทุกกรณี พินัยกรรมต่างประเทศต้องได้รับการประเมินความสมบูรณ์ ขอบเขต และความสัมพันธ์กับพินัยกรรมฉบับอื่น มาตรา 39 และ 40 แห่งพระราชบัญญัติว่าด้วยการขัดกันแห่งกฎหมายกล่าวถึงความสามารถในการทำพินัยกรรมและแบบของพินัยกรรม การดำเนินคดีในประเทศไทยอาจต้องมีคำแปล การรับรองเอกสาร และหลักฐานสนับสนุนอื่น ๆ ควรจัดทำเอกสารให้สอดคล้องกันเพื่อไม่ให้พินัยกรรมฉบับหลังเพิกถอนพินัยกรรมฉบับก่อนโดยไม่ได้ตั้งใจ.
ใครมีสิทธิ์ได้รับมรดก? ทายาทโดยธรรมทั้งหกประเภท
ตาม มาตรา 1629 ของ CCC, กฎหมายไทยรับรองหกลำดับของ ทายาทโดยธรรม. ทายาทลำดับก่อนโดยทั่วไปตัดทายาทลำดับหลัง ทั้งนี้ อยู่ภายใต้หลักการรับมรดกแทนที่ มาตรา 1630 วรรคสองกำหนดข้อยกเว้นที่สำคัญ คือ บิดามารดาที่ยังมีชีวิตอยู่แต่ละคนได้รับส่วนแบ่งเท่ากับบุตรคนหนึ่งร่วมกับผู้สืบสันดาน คู่สมรสที่ยังมีชีวิตอยู่ มีสถานะพิเศษและรับมรดกร่วมกับทายาทลำดับใดก็ตามที่มีสิทธิ (มาตรา 1635 CCC).
| ระดับ | ทายาท | ส่วน CCC | กฎสำคัญ |
|---|---|---|---|
| 1 | ลูกหลาน (บุตรหลาน) | §1629(1) | รวมบุตรบุญธรรมและบุตรที่ได้รับการชอบด้วยกฎหมายด้วย ไม่รวมบุตรนอกกฎหมายเว้นแต่จะได้รับการรับรองโดยบิดา บุตรบุญธรรมมีสิทธิรับมรดกเท่าเทียมกับบุตรโดยสายเลือด (ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1627). บุตรที่เกิดนอกสมรสซึ่งพ่อรับรองว่าเป็นบุตรของตนก็มีสิทธิ์ได้รับมรดกตามมาตรา 1627 เช่นกัน; การทำให้เป็นบุตรชอบด้วยกฎหมายอย่างเป็นทางการตาม มาตรา 1547 ไม่จำเป็นต้องใช้เสมอไป. |
| 2 | บิดามารดา | §1629(2) | บิดามารดาที่ยังมีชีวิตอยู่แต่ละคนได้รับส่วนแบ่งเท่ากับบุตรคนหนึ่งร่วมกับผู้สืบสันดานตามมาตรา 1630 วรรคสอง หากไม่มีผู้สืบสันดาน บิดามารดาจะรับมรดกโดยอยู่ภายใต้ส่วนแบ่งของคู่สมรสที่ยังมีชีวิตอยู่ |
| 3 | พี่น้อง (สายเลือดเดียวกัน) | §1629(3) | ให้รับมรดกเฉพาะในกรณีที่ไม่มีผู้สืบสันดานและไม่มีบิดามารดาเหลือรอดอยู่เลย และตราบใดที่พี่น้องร่วมบิดามารดาเดียวกันยังมีชีวิตอยู่ พี่น้องร่วมบิดาหรือร่วมมารดาเดียวกันจะไม่ได้รับมรดกเลย (§1630) |
| 4 | พี่น้องต่างมารดา | §1629(4) | จะได้รับมรดกก็ต่อเมื่อไม่มีพี่น้องร่วมสายเลือดเดียวกันเหลืออยู่แล้ว |
| 5 | ปู่ย่าตายาย | §1629(5) | ปู่ย่าตายายฝ่ายพ่อและฝ่ายแม่แบ่งปันกันอย่างเท่าเทียมกัน |
| 6 | ลุงและป้า | §1629(6) | ทางเลือกสุดท้ายก่อนที่ทรัพย์สินจะตกเป็นของรัฐ |
คู่สมรสที่ยังมีชีวิตอยู่จะได้รับส่วนแบ่งในกองมรดกอย่างไร
ส่วนแบ่งของคู่สมรสที่รอดชีวิตขึ้นอยู่กับว่าทายาทชั้นใดร่วมรับมรดกด้วย ภายใต้ มาตรา 1635 ของประมวลกฎหมายแพ่งและพาณิชย์:
| คลาสที่สืบทอดร่วมกัน | ส่วนแบ่งของคู่สมรส | ส่วนแบ่งของทายาท |
|---|---|---|
| รุ่นที่ 1 (ทายาท) | แบ่งปันอย่างเท่าเทียมกันกับเด็กแต่ละคน | แบ่งเท่าๆ กับคู่สมรส |
| บิดามารดา ในกรณีที่ไม่มีผู้สืบสันดานเหลืออยู่ หรือพี่น้องร่วมบิดามารดาเดียวกัน ในกรณีที่ไม่มีทั้งผู้สืบสันดานและบิดามารดาเหลืออยู่ | 50% ของที่ดิน | 50% แบ่งให้แก่ทายาท |
| ชั้นที่ 4 (พี่น้องต่างมารดา/บิดา) ชั้นที่ 5 (ปู่ย่าตายาย) หรือ ชั้นที่ 6 (ลุง/ป้า) | สองในสาม (⅔) ของที่ดิน | หนึ่งในสาม (⅓) แบ่งให้แก่ทายาท |
| ไม่มีทายาทโดยธรรม | ทรัพย์สินทั้งหมด 100% | , |
สำคัญ: เพียงแค่ จดทะเบียนถูกต้องตามกฎหมาย คู่สมรสมีคุณสมบัติครบถ้วน ตามกฎหมายไทย การสมรสจะต้องจดทะเบียนที่สำนักงานทะเบียนราษฎรท้องถิ่น อำเภอ (สำนักงานเขต) ต่อ มาตรา 1457 ของประมวลกฎหมายแพ่งและพาณิชย์การแต่งงานตามพิธีหรือทางศาสนาเพียงอย่างเดียวไม่ได้ให้สิทธิ์ในการรับมรดก ซึ่งทำให้คู่รักชาวต่างชาติหลายคู่ไม่ทันตั้งตัว
การสมรสซ้อนครั้งที่สองไม่ให้สิทธิส่วนแบ่งของคู่สมรส และบรรดาลูกๆ สามารถโต้แย้งเช่นนั้นได้. การสมรสที่ได้จดทะเบียนในขณะที่มีการสมรสอื่นอยู่ เป็นการต้องห้ามตามมาตรา 1452 และตกเป็นโมฆะตามมาตรา 1495 และมาตรา 1497 เปิดทางให้ผู้มีส่วนได้เสียคนใดคนหนึ่งร้องขอให้ศาลพิพากษาว่าเป็นโมฆะได้ ใน คำพิพากษาศาลฎีกาที่ 2984/2569 บุตรนอกสมรสที่บิดาได้รับรองแล้ว ได้ฟ้องขอเพิกถอนการสมรสที่จดทะเบียนในภายหลังของบิดา หลังจากที่ภริยาคนที่สองได้ร้องขอให้ศาลตั้งตนเป็นผู้จัดการมรดก (มาตรา 1713) ศาลวินิจฉัยว่า บุตรที่บิดารับรองแล้วเป็นผู้สืบสันดานตามมาตรา 1627 และเป็นทายาทโดยธรรมตามมาตรา 1629 (1) เนื่องจากหากไม่เป็นเช่นนั้น คู่สมรสที่การสมรสตกเป็นโมฆะจะได้รับส่วนแบ่งตามมาตรา 1635 (1) และกระทบกระเทือนถึงส่วนแบ่งของตน เธอจึงเป็นผู้มีส่วนได้เสียและมีอำนาจฟ้องตามมาตรา 1497 และศาลพิพากษาให้การสมรสเป็นโมฆะ บทเรียนในทางปฏิบัติสำหรับคดีมรดกที่มีข้อพิพาทคือ การคำนวณมรดกอาจต้องอาศัยคำพิพากษาเกี่ยวกับความสมบูรณ์ของการสมรสเสียก่อน ดังนั้น ในขั้นตอนรับเรื่องจึงควรรวบรวมบันทึกการสมรสทั้งหมด ทั้งไทยและต่างประเทศ หลักฐานการหย่า และหลักฐานการรับรองบุตร หมายเหตุแหล่งที่มา: คำพิพากษานี้อ่านเมื่อวันที่ 14 กันยายน 2569 จากบทสรุปที่เผยแพร่โดยสำนักผู้ช่วยผู้พิพากษา ซึ่งผู้รวบรวมข้อมูลภาคเอกชนนำมาเผยแพร่ซ้ำ เนื่องจากฐานข้อมูลอย่างเป็นทางการที่ deka.supremecourt.or.th ไม่สามารถเข้าถึงได้ในวันดังกล่าว และควรตรวจสอบความถูกต้องของข้อความจากฐานข้อมูลดังกล่าวอีกครั้งก่อนนำไปอ้างอิงในศาล.
หากคุณเสียชีวิตโดยไม่มีพินัยกรรมในประเทศไทย จะเกิดอะไรขึ้น?
หากชาวต่างชาติถึงแก่ความตายโดยไม่มีพินัยกรรมที่สมบูรณ์ ให้พิจารณาก่อนว่ากฎหมายมรดกใดใช้บังคับกับทรัพย์สินแต่ละรายการ ในกรณีที่ใช้กฎหมายไทยว่าด้วยการรับมรดกโดยไม่มีพินัยกรรม หลักเกณฑ์เรื่องทายาทโดยธรรมข้างต้นจะกำหนดการแบ่งปันทรัพย์สิน ประเด็นต่อไปนี้ต้องให้ความสำคัญ:
- ตรวจสอบกฎหมายที่เกี่ยวข้องสำหรับสินทรัพย์แต่ละรายการ. อสังหาริมทรัพย์ในประเทศไทยอยู่ภายใต้กฎหมายมรดกของไทย สำหรับสังหาริมทรัพย์ ภูมิลำเนาของเจ้ามรดกในขณะถึงแก่ความตายเป็นตัวกำหนดกฎหมายมรดกที่ใช้บังคับตามมาตรา 38 แห่งพระราชบัญญัติว่าด้วยการขัดกันแห่งกฎหมาย.
- คู่รักที่ไม่ได้แต่งงานกันจะไม่ได้รับมรดกใดๆ กฎหมายไทยไม่รับรองคู่รักที่อยู่กินด้วยกันโดยไม่ได้จดทะเบียน หรือคู่สมรสตามกฎหมาย
- บุตรผู้เยาว์จำเป็นต้องมีผู้ที่ศาลแต่งตั้งเป็น ผู้ปกครอง. ศาลพิจารณาคดีมรดกจะต้องแต่งตั้งผู้ปกครองเพื่อจัดการส่วนแบ่งของพวกเขา ซึ่งอาจใช้เวลานานหลายเดือน
- หากไม่พบทายาท ทรัพย์สินจะตกเป็นของรัฐบาลไทย (ตกเป็นของรัฐตามมาตรา 1753 แห่งประมวลกฎหมายแพ่ง)
ตัวอย่าง: คู่ชีวิตที่ไม่ได้จดทะเบียนสมรสไม่มีส่วนแบ่งโดยอัตโนมัติตามหลักกฎหมายไทยว่าด้วยการรับมรดกโดยไม่มีพินัยกรรม พินัยกรรมที่สมบูรณ์สามารถยกทรัพย์ให้แก่คู่ชีวิตนั้นได้ หากผู้ตายทำพินัยกรรมไว้ในต่างประเทศ ให้ประเมินความสมบูรณ์ ขอบเขต และกฎหมายที่ใช้บังคับก่อนที่จะถือว่าทรัพย์สินในประเทศไทยเป็นมรดกที่ไม่มีพินัยกรรม พินัยกรรมต่างประเทศแต่ละฉบับต้องได้รับการประเมินเป็นรายกรณี.
การตัดมิให้รับมรดกและการสละมรดก
มีนิติกรรมที่เป็นทางการสองอย่างที่อยู่คนละด้านของกองมรดก ได้แก่ การที่ผู้ตายตัดทายาทมิให้รับมรดก และการที่ทายาทปฏิเสธสิ่งที่ตกทอดมาถึงตน ทั้งสองกรณีต้องทำตามแบบที่กำหนด และทั้งสองกรณีดำเนินการที่สำนักงานเขตโดยใช้แบบพิมพ์ตามระเบียบ พ.ศ. 2569 ชุดเดียวกันที่อธิบายไว้ข้างต้น.
การตัดมิให้ทายาทโดยธรรมรับมรดก (มาตรา 1608)
มาตรา 1608 อนุญาตให้ ผู้ทำพินัยกรรม ตัดสิทธิทายาทโดยธรรม โดยการแสดงเจตนาไว้อย่างชัดแจ้งเท่านั้น, โดยทำได้ทั้ง ในพินัยกรรม หรือ ในหนังสือที่มอบไว้แก่พนักงานเจ้าหน้าที่ผู้มีอำนาจ. ต้องระบุตัวตนของทายาทที่ถูกตัดออกจากกองมรดกให้ชัดเจน ดังนั้น การอ้างอิงแบบคลุมเครือว่า “ญาติของฉัน” จึงใช้ไม่ได้ผล.
มาตราเดียวกันนี้ยังมีหลักที่คนส่วนใหญ่อาศัยอยู่จริงโดยไม่รู้ตัว นั่นคือ เมื่อผู้ทำพินัยกรรม จำหน่ายทรัพย์มรดกทั้งหมดด้วยพินัยกรรม, และทายาทโดยธรรมทุกคนที่ไม่ได้รับอะไรเลยภายใต้พินัยกรรมนั้น ถือว่าถูกตัดออกจากกองมรดก. ดังนั้น พินัยกรรมที่จำหน่ายทรัพย์มรดกทั้งหมดจึงเป็นการตัดมิให้รับมรดกโดยผลของกฎหมาย โดยไม่ต้องมีการแสดงเจตนาแยกต่างหาก.
การเพิกถอนเป็นไปตาม มาตรา 1609, และหลักเกณฑ์ไม่สมมาตรกัน. การตัดออกจากกองมรดกที่ได้ทำขึ้น โดยพินัยกรรม ถูกเพิกถอนได้ โดยพินัยกรรมเท่านั้น. แต่การตัดมิให้รับมรดกที่ทำ โดยทำเป็นหนังสือยื่นต่อพนักงานเจ้าหน้าที่ สามารถเพิกถอนได้โดย อย่างใดอย่างหนึ่ง ในสองวิธีนี้ จึงควรรู้ไว้ว่าคุณใช้วิธีใด.
การสละมรดก (มาตรา 1612 ถึง 1619)
ทายาทที่ไม่ต้องการมรดกจะต้องสละมรดกอย่างเป็นทางการ ตาม มาตรา 1612 นั่นหมายถึงการแสดงเจตนาอย่างชัดแจ้งใน หนังสือซึ่งได้นำไปวางไว้ต่อหน้าเจ้าหน้าที่ผู้มีอำนาจ, หรือ สัญญาประนีประนอมยอมความ. การกระทำที่ไม่เป็นทางการใด ๆ ย่อมไม่มีผล.
มาตรา 1613 จงใจทำให้การกระทำนี้เคร่งครัด: การสละมรดก จะทำเพียงบางส่วนไม่ได้, จะมีเงื่อนไขหรือเงื่อนเวลาไม่ได้ และ ไม่สามารถเพิกถอนได้. มาตรา 1619 เป็นการขัดขวางแนวคิดทั่วไปอีกประการหนึ่ง นั่นคือการสละสิทธิ์ล่วงหน้า: จะไม่มีผู้ใดสามารถสละสิทธิ์หรือจำหน่ายสิทธิ์ที่ตนอาจมีในอนาคตในกองมรดกของบุคคลที่ยังมีชีวิตอยู่ได้.
เมื่อทำแล้ว, มาตรา 1615 มีผลย้อนหลัง ไปถึงเวลาที่เจ้ามรดกถึงแก่ความตาย, และเมื่อทายาทโดยธรรมสละมรดก ผู้สืบสันดานของทายาทผู้นั้นย่อมเข้ารับมรดกแทนที่ ในสิทธิของตนเอง และรับส่วนแบ่งที่ควรจะตกเป็นของผู้สละสิทธิ์ การสละสิทธิ์ไม่ได้ทำให้กองมรดกเลื่อนไปด้านข้างให้พี่น้องของคุณหากคุณมีบุตร.
เจ้าหนี้ได้รับความคุ้มครอง ภายใต้ มาตรา 1614, ทายาทผู้สละสิทธิ์ โดยรู้ว่าเป็นการทำให้เจ้าหนี้เสียเปรียบ อาจเพิกถอนการสละมรดกนั้นตามคำขอของเจ้าหนี้ได้ และศาลอาจอนุญาตให้เจ้าหนี้เป็นผู้รับมรดกแทนทายาทคนนั้นภายในขอบเขตหนี้ที่ค้างชำระอยู่ ในกรณีที่การสละมรดกมิได้มีค่าตอบแทน เพียงแค่ความรู้ของทายาทเองก็เพียงพอแล้ว ไม่จำเป็นต้องพิสูจน์ว่าผู้ได้รับประโยชน์รู้เรื่องแต่อย่างใด.
กับดักอย่างหนึ่งสำหรับพ่อแม่และผู้ปกครอง. การสละสิทธิ์แทนผู้เยาว์ไม่ใช่สิ่งที่ผู้ปกครองจะตัดสินใจได้เพียงลำพัง ใน คำพิพากษาศาลฎีกาที่ 1649/2567 ศาลวินิจฉัยว่าการสละสิทธิ์จัดอยู่ในรายการการกระทำที่ระบุไว้ใน มาตรา 1574 ซึ่งผู้ปกครองหรือบุคคลผู้ใช้ อำนาจปกครอง ไม่อาจกระทำแทนผู้เยาว์ได้ โดยไม่ได้รับอนุญาตจากศาลก่อน, เนื่องจากเป็นการระงับสิทธิที่บุตรมีอยู่แล้ว การสละสิทธิ์ที่กระทำโดยปราศจากการอนุมัติดังกล่าวจึงอาจถูกโต้แย้งได้.
ชาวต่างชาติทำพินัยกรรมในประเทศไทยได้อย่างไร?
ชาวต่างชาติสามารถทำพินัยกรรมในประเทศไทยได้ โดยตามกฎหมายไทยพินัยกรรมแบบปกติจะต้องมีคุณสมบัติดังต่อไปนี้: ทำเป็นหนังสือ ลงวันเดือนปีในขณะที่ทำ และผู้ทำพินัยกรรมลงลายมือชื่อต่อหน้าพยานอย่างน้อยสองคนซึ่งอยู่พร้อมกัน แล้วพยานทั้งสองลงลายมือชื่อรับรองลายมือชื่อของผู้ทำพินัยกรรมในขณะนั้น (มาตรา 1656 ประมวลกฎหมายแพ่งและพาณิชย์) การทำพินัยกรรมไม่มีเงื่อนไขเรื่องสัญชาติ ถิ่นที่อยู่ หรือวีซ่า พินัยกรรมที่ไม่เป็นไปตามข้อกำหนดเหล่านั้นตกเป็นโมฆะ.
ข้อกำหนดสำหรับพินัยกรรมแบบธรรมดาที่ทำเป็นหนังสือตามกฎหมายไทย
- ผู้ทำพินัยกรรมจะต้องเป็น อายุอย่างน้อย 15 ปี (มาตรา 1703 CCC)
- ผู้ทำพินัยกรรมจะต้องเป็น มีสติสัมปชัญญะสมบูรณ์ ณ เวลาที่ลงนาม (มาตรา 1704 CCC)
- ต้องมีเจตจำนง ลงวันที่ (วัน เดือน ปี)
- ต้องมีเจตจำนง ลงนาม โดยผู้ทำพินัยกรรม
- อย่างน้อย พยานที่น่าเชื่อถือสองคน ต้องลงลายมือชื่อ (ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1656) จะต้องไม่เป็นผู้รับพินัยกรรม คู่สมรสของผู้รับพินัยกรรม หรือผู้เยาว์
พินัยกรรมของคนไทยที่มอบให้แก่ชาวต่างชาติควรมีอะไรบ้าง?
นอกเหนือจากข้อกำหนดขั้นต่ำทางกฎหมายแล้ว พินัยกรรมของคนไทยที่จัดทำอย่างดีสำหรับชาวต่างชาติควรครอบคลุมถึง:
- คำชี้แจงที่ชัดเจนเกี่ยวกับภูมิลำเนา เพื่อหลีกเลี่ยงข้อพิพาทเรื่องเขตอำนาจศาล
- ข้อกำหนดที่จำกัดขอบเขตของพินัยกรรมให้ครอบคลุมเฉพาะทรัพย์สินในประเทศไทยเท่านั้นดังนั้นจึงไม่ขัดแย้งกับพินัยกรรมในประเทศของคุณ
- การแต่งตั้งผู้จัดการมรดกชาวไทย ใครบ้างที่สามารถมาปรากฏตัวในศาลไทยได้ (การแต่งตั้งผู้จัดการมรดกชาวต่างชาติทำให้เกิดความล่าช้าอย่างมาก)
- การระบุสินทรัพย์อย่างเฉพาะเจาะจง, หมายเลขห้องชุด, หมายเลขบัญชีธนาคาร, หมายเลขทะเบียนนิติบุคคล
- คำแนะนำสำหรับที่ดิน (โดยปกติชาวต่างชาติไม่สามารถเป็นเจ้าของที่ดินได้ ดังนั้นคุณต้องระบุว่าควรขายที่ดินและแบ่งรายได้กัน หรือควรโอนกรรมสิทธิ์ให้แก่พลเมืองไทย)
- ฉบับสองภาษา (ภาษาอังกฤษและภาษาไทย) โดยทั้งสองฉบับได้รับการรับรองว่ามีความน่าเชื่อถือเท่าเทียมกัน
เปรียบเทียบพินัยกรรมไทย 5 ประเภท
กฎหมายไทยรับรองพินัยกรรม 5 รูปแบบ ได้แก่... มาตรา 1656-1672 ประมวลกฎหมายแพ่งและพาณิชย์แต่ละแห่งมีข้อกำหนดและระดับการคุ้มครองที่แตกต่างกัน:
| ประเภทของพินัยกรรม | ส่วน CCC | ต้องการพยาน | เหมาะสำหรับ | ระดับความเสี่ยง |
|---|---|---|---|---|
| พินัยกรรมธรรมดา (เขียนไว้) | §1656 | 2 | ชาวต่างชาติส่วนใหญ่, มาตรฐาน, น่าเชื่อถือ, เป็นที่ยอมรับอย่างกว้างขวาง | ต่ำ |
| พินัยกรรมแบบเขียนเองทั้งฉบับ (เขียนด้วยลายมือ) | §1657 | 0 | สถานการณ์ฉุกเฉิน เขียนด้วยลายมือทั้งหมด ลงวันที่และลงลายมือชื่อ | ระดับปานกลาง (ความเสี่ยงต่อการปลอมแปลง) |
| เอกสารสาธารณะพินัยกรรม | §1658 | 2 | กองมรดกมูลค่าสูง ทำต่อหน้าพนักงานเจ้าหน้าที่อำเภอ (เขต) และจัดเก็บไว้อย่างเป็นทางการ | ต่ำมาก |
| พินัยกรรมลับ | §1660 | 2 | เมื่อความเป็นความลับคือสิ่งสำคัญที่สุด ต้องปิดผนึกและลงลายมือชื่อต่อหน้าเจ้าหน้าที่อำเภอ | ต่ำ |
| พินัยกรรมทางวาจา | มาตรา 1663 และ 1664 | อย่างน้อย 2 | ใช้ในกรณีพิเศษที่ไม่อาจทำพินัยกรรมตามแบบอื่นที่กฎหมายกำหนดได้ พยานต้องไปแจ้งต่อเจ้าหน้าที่อำเภอโดยไม่ชักช้า พินัยกรรมนี้สิ้นผลเมื่อพ้นกำหนดหนึ่งเดือนนับแต่ผู้ทำพินัยกรรมกลับมาอยู่ในฐานะที่จะทำพินัยกรรมตามแบบอื่นที่กฎหมายกำหนดได้. | สูงมาก |
คำแนะนำของเรา: สำหรับชาวต่างชาติส่วนใหญ่แล้ว ควรใช้มาตรฐานทั่วไป พินัยกรรมทั่วไป (มาตรา 1656) เป็นทางเลือกที่ปลอดภัยและคุ้มค่าที่สุด ร่างเอกสารเป็นสองภาษา ก. เอกสารสาธารณะพินัยกรรม ให้ความปลอดภัยสูงสุดสำหรับกองมรดกขนาดใหญ่ แต่ต้องใช้เวลาและขั้นตอนที่เป็นทางการมากกว่า ณ วันที่ 24 มีนาคม 2569, กฎหมายฉบับใหม่ คือ กฎกระทรวงว่าด้วยพินัยกรรม พ.ศ. 2569 (2026) กำหนดมาตรฐานขั้นตอนพินัยกรรมและนำแบบฟอร์มทางการที่บังคับใช้มาใช้ในสำนักงานเขต (อำเภอ) ทั่วประเทศ โดยเฉพาะอย่างยิ่งเป็นการเสริมความแข็งแกร่งให้กับพินัยกรรมแบบเอกสารฝ่ายเมืองและพินัยกรรมแบบเอกสารลับ ดู ส่วนเฉพาะด้านล่าง เพื่อดูว่ามีอะไรเปลี่ยนแปลงไปบ้าง หรือ อ่านข้อความในราชกิจจานุเบกษาอย่างเป็นทางการ.
หนังสือแสดงเจตนาล่วงหน้า (Living Will) กับพินัยกรรม (Last Will): สองเอกสารที่แตกต่างกัน
ทั้งสองอย่างนี้มักถูกสับสนกัน พินัยกรรม กำหนดว่าใครจะได้รับทรัพย์สินของคุณ หลังจาก คุณเสียชีวิตแล้ว ส่วน หนังสือแสดงเจตนาล่วงหน้า คือหนังสือแสดงเจตนาล่วงหน้าเกี่ยวกับการรักษาพยาบาล: เป็นการบันทึกการรักษาที่คุณจะปฏิเสธหากคุณยังมีชีวิตอยู่แต่ไม่สามารถแสดงความประสงค์ด้วยตนเองได้อีกต่อไป หนังสือแสดงเจตนาล่วงหน้าในประเทศไทยอาศัยกฎหมายคนละฉบับโดยสิ้นเชิง คือ มาตรา 12 แห่ง พระราชบัญญัติสุขภาพแห่งชาติ พ.ศ. 2550, และพินัยกรรมก็ไม่ได้ครอบคลุมถึงการตัดสินใจทางการแพทย์ ชาวต่างชาติส่วนใหญ่ที่มาตั้งถิ่นฐานในประเทศไทยจำเป็นต้องมีทั้งสองอย่าง ดูคู่มือฉบับเต็มของเราได้ที่ หนังสือแสดงเจตนาล่วงหน้าในประเทศไทย.
ระเบียบว่าด้วยพินัยกรรมฉบับใหม่ (พ.ศ. 2569): มีอะไรเปลี่ยนแปลงบ้างที่สำนักงานเขต
บน 22 มกราคม 2569, ประเทศไทยได้เผยแพร่ กฎกระทรวงว่าด้วยการทำพินัยกรรมหรือการแสดงเจตจำนงเกี่ยวกับการรับมรดก พ.ศ. 2569 (กฎกระทรวงการทำพินัยกรรมหรือการแสดงเจตนาเกี่ยวกับมรดก พ.ศ. ๒๕๖๙) ในราชกิจจานุเบกษา (เล่ม 143 ตอนที่ 4 ก หน้า 17) ออกตามความใน มาตรา 1672 แห่งประมวลกฎหมายแพ่งและพาณิชย์, ข้อ 1 กำหนดให้ใช้บังคับ เมื่อครบกำหนดหกสิบวันนับแต่วันที่ประกาศ นั่นคือในวันที่ 24 มีนาคม 2026. ข้อ 2 ยกเลิกระเบียบกระทรวงมหาดไทยฉบับเดิมที่ออกตามความในมาตรา 1672 อย่างชัดแจ้ง และ กฎกระทรวงฉบับที่ 2 (พ.ศ. 2503/1960), ซึ่งนับเป็นการปรับปรุงขั้นตอนพินัยกรรมของสำนักงานเขตให้ทันสมัยครั้งแรกในรอบกว่าหกทศวรรษ โดยได้รับการลงนามโดยรัฐมนตรีว่าการกระทรวงมหาดไทยเมื่อวันที่ 13 มกราคม 2026.
สิ่งที่เปลี่ยนไป และสิ่งที่ไม่เปลี่ยนแปลง. นี่คือการปฏิรูปเชิง ขั้นตอน การปฏิรูป ไม่ใช่การเขียนใหม่ว่าใครเป็นผู้รับมรดก ทายาทโดยธรรมหกลำดับ ส่วนแบ่งของคู่สมรส และการตัดมิให้รับมรดก ยังคงอยู่ภายใต้บรรพ 6 แห่งประมวลกฎหมายแพ่งและพาณิชย์ เกณฑ์ภาษีการรับมรดก 100 ล้านบาทมาจากมาตรา 12 แห่งพระราชบัญญัติภาษีการรับมรดก พ.ศ. 2558 สิ่งที่ระเบียบนี้กำหนดให้เป็นมาตรฐานคือ อย่างไร พินัยกรรมหรือการแสดงเจตนาเกี่ยวกับมรดกที่ทำผ่านหน่วยงานราชการ ได้รับการจัดทำ มีพยานรับรอง บันทึก และจัดเก็บ โดยใช้แบบพิมพ์ทางราชการและมาตรการป้องกันที่เหมือนกันในทุก อำเภอ และกรุงเทพฯ เขต ทั่วประเทศ.
แบบฟอร์มเอกสารราชการมาตรฐาน ณ สำนักงานเขตทุกแห่ง
เพื่อให้กระบวนการเป็นมาตรฐานเดียวกันทั่วประเทศ ระเบียบข้อบังคับนี้จึงมีชุดแบบฟอร์มมาตรฐานของตนเอง, ที่ผนวกอยู่ท้ายกฎระเบียบและประกาศในราชกิจจานุเบกษาพร้อมกันนั้น, มีหมายเลขกำกับ ภ.ก. 1 ถึง ภ.ก. 8 และใช้ในทุกอำเภอและสำนักงาน เขต ของกรุงเทพมหานคร แบบพิมพ์แบบเดียวกันนี้ยังใช้กับการยื่นคำขอทำพินัยกรรมแบบเอกสารฝ่ายเมือง บันทึกที่เจ้าพนักงานจัดทำขึ้น การฝากพินัยกรรมแบบเอกสารลับ (ปิดผนึก) ทะเบียนพินัยกรรม ใบรับ และการแสดงเจตนาอย่างเป็นทางการเกี่ยวกับการตัดมิให้รับมรดก การถอนการตัดมิให้รับมรดก หรือการสละมรดก เนื่องจากแบบพิมพ์ดังกล่าวได้ผนวกไว้ท้ายกฎกระทรวงนั้นเอง ถ้อยคำในแบบพิมพ์จึงถูกกำหนดโดยกฎกระทรวง ไม่ใช่โดยหนังสือเวียนของกรม.
การเปลี่ยนแปลงเชิงปฏิบัติสามประการที่สำคัญที่สุดสำหรับทุกคนที่ทำพินัยกรรมแบบเอกสารฝ่ายเมือง (ที่สำนักงานเขต) ตั้งแต่วันที่ 24 มีนาคม 2569 เป็นต้นไป:
- ลงทะเบียนได้ทุกที่. คุณไม่ถูกจำกัดให้ต้องไปที่เขตที่ชื่อของคุณปรากฏอยู่ในทะเบียนบ้านอีกต่อไป (ทะเบียนบ้าน). ปัจจุบันสามารถทำพินัยกรรมแบบเอกสารฝ่ายเมืองได้ที่ อำเภอ, อำเภอ, หรือกรุงเทพฯ เขต แห่งใดก็ได้ในประเทศ.
- สำนักงานจะเก็บรักษาพินัยกรรมไว้เว้นแต่คุณจะขอคืน. ข้อ 10 กำหนดให้สำนักงานเขตเก็บรักษาพินัยกรรมที่ได้จดทะเบียนไว้ ตามข้อ 11 ผู้ทำพินัยกรรมอาจขอรับพินัยกรรมคืนได้ทุกเมื่อโดยแสดงใบรับ และสำหรับพินัยกรรมแบบเอกสารฝ่ายเมือง เจ้าหน้าที่จะทำสำเนาที่รับรองถูกต้องเก็บไว้ก่อนส่งมอบต้นฉบับ ในระหว่างที่คุณยังมีชีวิตอยู่ ข้อ 12 ห้ามเจ้าหน้าที่เปิดเผยพินัยกรรมแก่บุคคลใดนอกจากคุณ หลังจากคุณถึงแก่ความตาย ข้อ 13 ให้ผู้จัดการมรดก ทายาทโดยธรรม ผู้รับพินัยกรรม หรือบุคคลอื่นที่มีส่วนได้เสียในกองมรดก ขอสำเนาหรือสำเนาที่รับรองถูกต้องของพินัยกรรมแบบเอกสารฝ่ายเมืองที่เก็บไว้ตามข้อ 11 ได้ ณ สำนักงานที่ทำพินัยกรรมนั้น วิธีการขอสำเนานี้ใช้เฉพาะกับพินัยกรรมแบบเอกสารฝ่ายเมือง.
- ตารางค่าธรรมเนียมใหม่. เป็นครั้งแรกนับตั้งแต่ปี 1960 ที่มีการเขียนค่าธรรมเนียมขึ้นใหม่ ข้อ 19 กำหนดไว้ดังนี้: 250 บาท เพื่อทำพินัยกรรมแบบเอกสารฝ่ายเมืองที่สำนักงานเขต, 500 บาท หากเจ้าหน้าที่มาหาคุณที่อื่นในอำเภอ, 250 บาท สำหรับพินัยกรรมลับ, 100 บาท สำหรับการแสดงเจตนาตัดมิให้รับมรดก การเพิกถอนการตัดมิให้รับมรดก หรือการสละมรดก และ 50 บาท สำหรับสำเนาพินัยกรรมฉบับคู่ที่ทำขึ้นพร้อมกัน ข้อ 20 ยกเว้นค่าธรรมเนียมดังกล่าวสำหรับคนสัญชาติไทยที่ได้รับผลกระทบจากภัยพิบัติสาธารณะที่มีการประกาศ.
พินัยกรรมทุกฉบับจะถูกบันทึกไว้ในทะเบียนอย่างเป็นทางการ ได้รับการกำหนดหมายเลขทะเบียน และมีการอ้างอิงโยงกัน ซึ่งสร้างห่วงโซ่การเก็บรักษาที่ตรวจสอบได้และมีค่าอย่างยิ่งเมื่อมีการนำพินัยกรรมนั้นมาแสดงในภายหลังในชั้น การขอตั้งผู้จัดการมรดก.
สิ่งนี้จะส่งผลกระทบต่อพินัยกรรมใดบ้าง. การปฏิรูปนี้มีผลเฉพาะกับพินัยกรรมและการแสดงเจตนาที่ทำต่อหน้าเจ้าหน้าที่อำเภอเท่านั้น ได้แก่ พินัยกรรมแบบเอกสารฝ่ายเมือง (มาตรา 1658 CCC), พินัยกรรมลับที่ฝากไว้ ณ สำนักงาน (มาตรา 1660), พินัยกรรมด้วยวาจาในภาวะฉุกเฉินที่ทำขึ้น ณ ที่นั้น (มาตรา 1663), และการแสดงเจตนาตัดมิให้รับมรดกหรือสละมรดกอย่างเป็นทางการ พินัยกรรมทำเองโดยมีหลักฐานเป็นหนังสือธรรมดา (มาตรา 1656) ซึ่งท่านลงลายมือชื่อที่บ้านหรือที่สำนักงานทนายความ หรือพินัยกรรมเขียนเองทั้งฉบับ (มาตรา 1657), ไม่มีการเปลี่ยนแปลงใดๆ ทั้งสิ้น.
การตรวจสอบอายุ ความสามารถ และตัวตนที่เข้มงวดขึ้น
ข้อ 7 กำหนดให้เจ้าหน้าที่เขต ในกรณีที่มีเหตุอันควรสงสัยว่าผู้ทำพินัยกรรม มีอายุยังไม่ครบสิบห้าปีบริบูรณ์ หรือเป็นบุคคล วิกลจริตให้นายอำเภอสอบสวนเพิ่มเติมได้เท่าที่จำเป็น และบันทึกเหตุสงสัยและผลการสอบสวนไว้ในช่องหมายเหตุของทะเบียนพินัยกรรม เกณฑ์อายุคือสิบห้าปี ไม่ใช่ยี่สิบปี เพราะ มาตรา 25 แห่งประมวลกฎหมายแพ่งและพาณิชย์ให้ผู้เยาว์ทำพินัยกรรมได้เมื่ออายุครบสิบห้าปีบริบูรณ์ ข้อ 5 กำหนดเรื่องพยานไว้ว่า ต้องมีพยานอย่างน้อยสองคนซึ่ง บรรลุนิติภาวะไม่เป็นบุคคลวิกลจริตหรือบุคคลซึ่งศาลสั่งให้เป็นผู้เสมือนไร้ความสามารถ และไม่เป็นบุคคลที่หูหนวก เป็นใบ้ หรือตาบอดทั้งสองข้าง ถ้าคุณนำพยานไปไม่ได้หรือไปได้ไม่ครบ ขอให้นายอำเภอช่วยจัดหาให้ได้ และถ้าคุณหรือพยานสื่อสารภาษาไทยไม่ได้ กฎกระทรวงกำหนดให้ต้องมีล่าม
บันทึกของสำนักงานเขตเป็นหลักฐานแสดงขั้นตอนตามแบบที่ได้ปฏิบัติ เจ้าหน้าที่ไม่ได้รับประกันว่าพินัยกรรมจะไม่ถูกโต้แย้งในภายหลัง ปัญหาเรื่องความสามารถ ความยินยอม หรือการปฏิบัติตามกฎหมาย ยังคงเป็นเรื่องที่ศาลต้องวินิจฉัยหากมีข้อพิพาท.
สิ่งนี้หมายความว่าอย่างไรสำหรับชาวต่างชาติ
- หลักฐานสำหรับกระบวนการจัดการมรดก. พินัยกรรมแบบเอกสารฝ่ายเมืองบันทึกขั้นตอนอย่างเป็นทางการที่ดำเนินการต่อหน้าเจ้าหน้าที่เขต บันทึกดังกล่าวอาจช่วยในการยุติข้อพิพาทได้ แต่ไม่ได้รับประกันความสามารถของผู้ทำพินัยกรรม ไม่ได้ป้องกันการโต้แย้ง และไม่ได้กำหนดว่ากระบวนพิจารณาของศาลจะใช้เวลานานเท่าใด.
- แบบฟอร์มและการอ่านออกเสียงเป็นภาษาไทย. ใช้ ทนายความที่พูดได้สองภาษา หรือล่ามที่มีคุณสมบัติเหมาะสม เพื่อให้สิ่งที่เจ้าหน้าที่บันทึกตรงกับเจตนาของคุณจริงๆ ความไม่ตรงกันคือความเสี่ยงเดียวที่ระบบนี้ไม่ได้แก้ปัญหาให้คุณ.
- คุณไม่ต้องใช้บัตรประจำตัวประชาชนไทย. ข้อ 5 ระบุไว้อย่างชัดเจนในเรื่องนี้ คือ หากผู้ยื่นคำขอเป็นชาวต่างชาติที่ไม่สามารถแสดงบัตรประจำตัวประชาชนไทยหรือเอกสารทะเบียนราษฎรได้ให้นายอำเภอตรวจสอบเอกสารหรือหลักฐานอื่นที่สามารถพิสูจน์ตัวตนได้ นำหนังสือเดินทางของคุณและสิ่งอื่นใดที่เชื่อมโยงคุณกับที่อยู่ที่คุณให้มาด้วย.
- พินัยกรรมฉบับเดิมของคุณยังคงมีผลบังคับใช้. พินัยกรรมที่ทำขึ้นโดยชอบก่อนวันที่ 24 มีนาคม 2569 ไม่ กลายเป็นโมฆะ อย่างไรก็ตาม สำหรับกองมรดกที่มีมูลค่ามากหรือข้ามพรมแดน ควรค่าแก่การพิจารณาว่าการทำพินัยกรรมใหม่ในรูปแบบเอกสารฝ่ายเมืองจะช่วยให้มีความรัดกุมขึ้นหรือไม่ โปรดดูข้อมูลเพิ่มเติมที่ บริการพินัยกรรม.
- ยังไม่มีพินัยกรรมออนไลน์. ระเบียบนี้สร้างขึ้นโดยอิงจากขั้นตอนที่ต้องดำเนินการด้วยตนเอง เอกสารที่ทำเป็นลายลักษณ์อักษรและปิดผนึก และพินัยกรรมด้วยวาจาในกรณีฉุกเฉินที่มีการบันทึกไว้ ประเทศไทยยัง ไม่ ได้นำระบบพินัยกรรมอิเล็กทรอนิกส์หรือออนไลน์มาใช้ ซึ่งจะต้องมีการออกกฎหมายแยกต่างหาก.
อ่านเอกสารต้นฉบับ: สามารถอ่านข้อความฉบับเต็มได้ใน ราชกิจจานุเบกษาฉบับทางการ (ไฟล์ PDF, 23 หน้า, ภาษาไทย). นอกจากนี้ กรมการปกครองยังได้จัดพิมพ์คู่มือการปฏิบัติงานอย่างเป็นทางการสำหรับเจ้าหน้าที่อำเภอด้วย (สำนักบริหารการทะเบียน กรมการปกครอง) และ กรมประชาสัมพันธ์ สรุปการเปลี่ยนแปลงให้ประชาชนทราบ.
ข้อสรุปสำคัญ: ระเบียบ พ.ศ. 2569 กำหนดมาตรฐานการปฏิบัติงานของสำนักงานเขต พินัยกรรมแบบเอกสารฝ่ายเมือง (มาตรา 1658) และขั้นตอนการปฏิบัติอย่างเป็นทางการอื่นๆ ที่ครอบคลุมตามระเบียบข้อบังคับ รูปแบบที่เหมาะสมขึ้นอยู่กับกองมรดกและสถานการณ์ของผู้ทำพินัยกรรม โดยสำหรับกองมรดกที่ไม่ซับซ้อน พินัยกรรมทั่วไป (มาตรา 1656) ที่ร่างอย่างดีเป็นสองภาษา ยังใช้ได้สมบูรณ์ และมักจัดทำได้เร็วกว่า
ขั้นตอนการดำเนินการเกี่ยวกับมรดกในประเทศไทยทีละขั้นตอน
การจัดการมรดกในประเทศไทยคือกระบวนการทางกฎหมายในการตรวจสอบความถูกต้องของพินัยกรรม การแต่งตั้งผู้จัดการมรดก และการแบ่งปันทรัพย์สิน เรื่องราวเกี่ยวกับการจัดการมรดกทั้งหมดจะได้รับการพิจารณาโดยศาลแพ่งของไทยที่มีเขตอำนาจเหนือทรัพย์สินหรือภูมิลำเนาครั้งสุดท้ายของผู้ตาย.
ขั้นตอนที่ 1: ขอใบมรณบัตร
แจ้งการเสียชีวิตที่สำนักงานเขตท้องถิ่น (อำเภอภายใน 24 ชั่วโมง สำหรับชาวต่างชาติ คุณจะต้องแจ้งสถานทูตหรือสถานกงสุลของคุณด้วย
ขั้นตอนที่ 2: ค้นหาพินัยกรรมและรวบรวมเอกสาร
รวบรวมพินัยกรรมฉบับจริง ใบมรณบัตร ใบทะเบียนสมรส (ถ้ามี) เอกสารแสดงตน และหลักฐานแสดงทรัพย์สิน (โฉนดที่ดิน ใบแจ้งยอดบัญชีธนาคาร ใบหุ้นบริษัท)
ขั้นตอนที่ 3: ยื่นคำร้องขอจัดการมรดก
ต้องยื่นคำร้องต่อศาลไทยเพื่อแต่งตั้งผู้จัดการมรดก ตามมาตรา 1711 แห่งประมวลกฎหมายแพ่ง บุคคลใดๆ ที่มีส่วนได้เสียสามารถยื่นคำร้องได้ ซึ่งรวมถึงผู้จัดการมรดกที่ระบุไว้ในพินัยกรรม ทายาท หรือเจ้าหนี้
ขั้นตอนที่ 4: การพิจารณาคดีในศาล
ศาลกำหนดวันนัดไต่สวน (โดยทั่วไปคือ 1-3 เดือนหลังจากการยื่นเรื่อง) ศาลจะตรวจสอบความถูกต้องของพินัยกรรม รับฟังข้อคัดค้านใดๆ และแต่งตั้งผู้จัดการมรดก มีการประกาศลงในหนังสือพิมพ์ท้องถิ่นเพื่อแจ้งให้เจ้าหนี้ที่อาจมีทราบ.
ขั้นตอนที่ 5: การจัดการทรัพย์สินมรดก
ผู้จัดการมรดกที่ได้รับแต่งตั้งจะรวบรวมทรัพย์สินของผู้ตาย ชำระหนี้และภาษี แล้วแบ่งมรดกตามพินัยกรรมหรือตามกฎหมายกรณีไม่มีพินัยกรรม ตาม มาตรา 1732 แห่ง ป.พ.พ.ผู้จัดการมรดกต้องจัดการมรดกและทำบัญชีให้เสร็จภายในหนึ่งปีนับแต่วันที่เริ่มทำหน้าที่ เว้นแต่ผู้ทำพินัยกรรม ทายาทส่วนมาก หรือศาลจะกำหนดเวลาอื่น
ขั้นตอนที่ 6: การบัญชีขั้นสุดท้ายและการปลดหนี้
ผู้ดูแลทรัพย์สินยื่นรายงานฉบับสุดท้ายต่อศาล โดยชี้แจงรายละเอียดทรัพย์สินและการจ่ายเงินทั้งหมด และขอให้ศาลสั่งปลดออกจากหน้าที่
ระยะเวลาดำเนินการตามพินัยกรรมโดยทั่วไป
| ขั้นตอน | พร้อมพินัยกรรมไทย | โดยปราศจากพินัยกรรมไทย | เฉพาะพินัยกรรมต่างประเทศเท่านั้น |
|---|---|---|---|
| การรวบรวมเอกสาร | 2-4 สัปดาห์ | 4-8 สัปดาห์ | 8-16 สัปดาห์ (แปลเอกสาร + รับรองนิติกรณ์) |
| คำร้องต่อศาลเพื่อขอให้พิจารณาคดี | 1-3 เดือน | 2-4 เดือน | 3-6 เดือน |
| การกระจายสินทรัพย์ | 2-4 เดือน | 4-8 เดือน | 6-12 เดือน |
| เวลาที่คาดการณ์ทั้งหมด | 3-6 เดือน | 8-16 เดือน | 12-24 เดือนขึ้นไป |
| ค่าใช้จ่ายทางกฎหมายโดยประมาณ | 50,000-150,000 บาท | 100,000-300,000 บาท | 200,000-500,000+ บาท |
ภาษีมรดกในประเทศไทย
ประเทศไทยได้เริ่มใช้ภาษีมรดกในปี 2559 ภายใต้กฎหมาย... พระราชบัญญัติภาษีมรดก พ.ศ. 2558นี่คือสิ่งที่คุณควรรู้:
ใครเป็นผู้จ่ายภาษีมรดก?
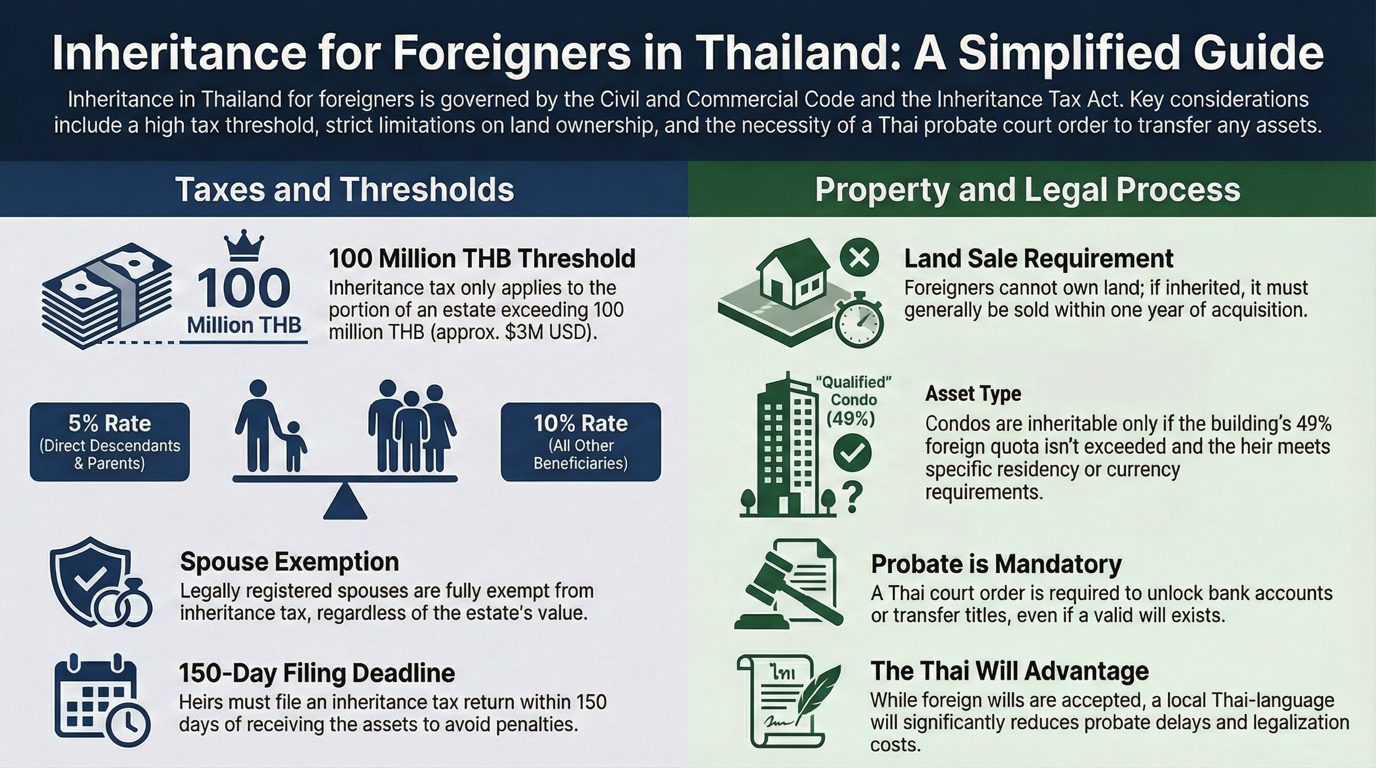
ภาษีต้องชำระโดย ทายาท (ไม่ใช่กองมรดก) เมื่อทรัพย์สินที่ทายาทผู้นั้นได้รับจากเจ้ามรดกรายเดียวมีมูลค่าเกินกว่า 100 ล้านบาทไทย, โดยคำนวณหลังหักหนี้สินที่ตกทอดมาพร้อมกับมรดกแล้ว ภาษีจะเก็บเฉพาะส่วนที่เกินเกณฑ์ดังกล่าวเท่านั้น ทรัพย์สินที่คู่สมรสได้รับเป็นมรดกอยู่นอกขอบเขตของพระราชบัญญัตินี้ทั้งหมด (มาตรา 3) และองค์กรการกุศล องค์กรทางศาสนา และสถาบันการศึกษาได้รับยกเว้น ชาวต่างชาติที่มีใบอนุญาตให้มีถิ่นที่อยู่ในประเทศไทยต้องเสียภาษีจากทรัพย์สินที่ได้รับมรดกไม่ว่าทรัพย์สินนั้นจะอยู่ที่ใด ส่วนชาวต่างชาติที่ไม่มีใบอนุญาตดังกล่าวต้องเสียภาษีเฉพาะทรัพย์สินที่ตั้งอยู่ในประเทศไทยเท่านั้น.
อัตราภาษี
| หมวดหมู่ทายาท | อัตราภาษี | ตัวอย่าง: ผู้รับมรดกที่ได้รับเงิน 150 ล้านบาท |
|---|---|---|
| บุพการีหรือทายาท (พ่อแม่ ลูก) | 5% | 5% × 50 ล้านบาท = 2.5 ล้านบาท |
| ทายาทคนอื่นๆ ทั้งหมด (พี่น้อง คู่ครอง เพื่อน) | 10% | 10% × 50 ล้านบาท = 5 ล้านบาท |
ข้อยกเว้นที่สำคัญ
- ผู้รับมรดก 100 ล้านบาทหรือน้อยกว่า จากเจ้ามรดกรายเดียวไม่ต้องเสียภาษีเลย
- คู่สมรสที่จดทะเบียนอย่างถูกต้องตามกฎหมาย ได้รับการยกเว้นภาษีมรดกอย่างสมบูรณ์
- มรดกที่ได้รับโดย องค์กรการกุศล สถาบันทางศาสนา หรือหน่วยงานทางการศึกษา ได้รับการยกเว้น
- ต้องยื่นภาษีภายใน 150 วัน ของการรับทรัพย์สิน
ผลกระทบในทางปฏิบัติ: เกณฑ์ 100 ล้านบาท (ประมาณ 2.8 ล้านดอลลาร์สหรัฐ) หมายความว่าทายาทชาวต่างชาติส่วนใหญ่ในประเทศไทยได้รับน้อยกว่านั้นมาก และไม่ต้องเสียภาษีมรดก อย่างไรก็ตาม ยังมีภาระแยกต่างหาก ได้แก่ ค่าธรรมเนียมและภาษีการโอน เมื่อโอนอสังหาริมทรัพย์ ค่าธรรมเนียมจดทะเบียนที่สำนักงานที่ดินสำหรับการโอนมรดกเท่ากับ 0.5% ของราคาประเมิน หากผู้รับมรดกเป็นผู้สืบสันดาน บุพการี หรือคู่สมรสของเจ้ามรดก และ 2% สำหรับผู้รับมรดกรายอื่น (กฎกระทรวง ฉบับที่ 47 (พ.ศ. 2541) ข้อ 2(7)) อากรแสตมป์และภาษีธุรกิจเฉพาะเป็นภาระที่เกิดจากการขาย จึงจะเกิดขึ้นหากผู้รับมรดกขายต่อในภายหลัง ค่าธรรมเนียมการโอนอัตราลดลงร้อยละ 0.01 ที่ใช้จนถึงวันที่ 30 มิถุนายน 2027 ใช้เฉพาะกับการซื้อโดยบุคคลธรรมดาสัญชาติไทยเท่านั้น และไม่ใช้กับการโอนมรดก.
ภาษีการให้สำหรับการโอนทรัพย์สินระหว่างมีชีวิต
ภาษีการรับมรดกไม่ใช่ค่าใช้จ่ายเพียงอย่างเดียวในการส่งต่อความมั่งคั่งให้กับครอบครัวของคุณ ประเทศไทยยังมีการจัดเก็บภาษี การให้ทรัพย์สินมูลค่าสูงระหว่างมีชีวิต, ดังนั้น การมอบทรัพย์สินให้ผู้อื่นก่อนเสียชีวิตจึงไม่ใช่การเลี่ยงกฎระเบียบโดยอัตโนมัติ ของขวัญที่มีมูลค่าเกินกว่าเกณฑ์ที่กฎหมายกำหนดจะถือเป็นเงินได้พึงประเมินของผู้รับแทนที่จะถือเป็นมรดก หากคุณกำลังพิจารณาที่จะโอนทรัพย์สินหรือเงินจำนวนมากให้แก่คู่สมรสหรือบุตรในระหว่างที่คุณยังมีชีวิตอยู่ โปรดขอคำแนะนำเกี่ยวกับสถานะภาษีการให้ก่อน เนื่องจากการปฏิบัติทางภาษีจะแตกต่างกันไปขึ้นอยู่กับความสัมพันธ์ของคุณกับผู้รับ.
ชาวต่างชาติสามารถรับมรดกที่ดินในประเทศไทยได้หรือไม่?
นี่เป็นหนึ่งในคำถามที่พบบ่อยที่สุดที่เราได้รับ และคำตอบนั้นเกี่ยวข้องกับความแตกต่างที่สำคัญ
ภายใต้ พระราชบัญญัติประมวลกฎหมายที่ดิน พ.ศ. 2497 (ค.ศ. 1954) มาตรา 86โดยทั่วไปแล้วชาวต่างชาติ ห้ามมิให้เป็นเจ้าของที่ดิน ในประเทศไทย อย่างไรก็ตาม ชาวต่างชาติ สามารถ การรับมรดกที่ดิน มีขั้นตอนทางกฎหมายดังนี้:
- ศาลพิจารณาคดีมรดกของไทยรับรองชาวต่างชาติผู้นั้นว่าเป็นทายาทโดยชอบธรรม
- ทายาทต้องยื่นคำร้องต่อ... รัฐมนตรีว่าการกระทรวงมหาดไทย เพื่อขออนุญาตครอบครองที่ดิน
- หากได้รับอนุญาต ปฏิเสธ (ซึ่งเป็นเรื่องปกติ) ชาวต่างชาติมี มีเวลาหนึ่งปีในการขายที่ดิน และเก็บรายได้นั้นไว้ (มาตรา 93 แห่งประมวลกฎหมายที่ดิน)
- หากชาวต่างชาติไม่ขายที่ดินภายในหนึ่งปี อธิบดีกรมที่ดินอาจสั่งให้ขายโดยบังคับ
ข้อสรุปสำคัญ: ชาวต่างชาติ สามารถ ในประเทศไทย การรับมรดกที่ดินหมายถึงการได้รับเงินเป็นทรัพย์สิน แต่ไม่สามารถถือครองกรรมสิทธิ์ในระยะยาวได้ ทางเลือกที่ทำได้จริงคือการระบุคำสั่งขายไว้ในพินัยกรรม นอกจากนี้ คุณยังสามารถจัดโครงสร้างการเป็นเจ้าของผ่านคู่สมรสชาวไทย สิทธิเก็บกิน หรือสัญญาเช่าระยะยาวในระหว่างที่คุณยังมีชีวิตอยู่ ยังมีสิทธิในการเป็นเจ้าของที่ดินที่ได้รับมรดกแบบจำกัดหรือ "ไม่จำกัดระยะเวลา" ซึ่งอนุญาตให้ใช้เพื่อการอยู่อาศัยได้ไม่เกิน 1 ไร่ โดยต้องได้รับอนุมัติจากรัฐมนตรีตามมาตรา 93 แห่งประมวลกฎหมายที่ดิน
สิ่งที่ชาวต่างชาติสามารถเป็นเจ้าของและรับมรดกได้โดยตรง
- คอนโดมิเนียม, คอนโดมิเนียม: สามารถถือกรรมสิทธิ์แบบฟรีโฮลด์ได้ หากสัดส่วนการถือครองของชาวต่างชาติในอาคารนั้นต่ำกว่า 49% (มาตรา 19 ทวิ ของพระราชบัญญัติอาคารชุด) ในกรณีการรับมรดก ผู้รับมรดกชาวต่างชาติที่ไม่ผ่านเกณฑ์ต้องจำหน่ายทรัพย์สินภายใน 1 ปี ส่วนผู้รับมรดกที่ผ่านเกณฑ์ (เช่น ผู้มีถิ่นที่อยู่ถาวร) สามารถถือครองไว้ได้.
- บัญชีธนาคาร, สามารถรับมรดกได้เต็มรูปแบบโดยมีคำสั่งศาล
- หุ้นบริษัท, รวมถึงหุ้นในบริษัทที่ถือครองที่ดิน (ภายใต้ข้อจำกัดของพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว)
- ยานพาหนะ ทรัพย์สินส่วนบุคคล และการลงทุน
กลยุทธ์การวางแผนมรดกสำหรับชาวต่างชาติในประเทศไทย
การวางแผนจัดการทรัพย์สินอย่างมีประสิทธิภาพสำหรับชาวต่างชาติในประเทศไทยนั้นไม่ใช่แค่การทำพินัยกรรมเพียงอย่างเดียว ลองพิจารณากลยุทธ์เหล่านี้:
1. จัดทำพินัยกรรมแยกต่างหากสำหรับเขตอำนาจศาลที่แตกต่างกัน
ร่าง พินัยกรรมไทยที่ครอบคลุมทรัพย์สินในประเทศไทย และ ประเทศต้นทางจะครอบคลุมสินทรัพย์ที่ไม่ใช่ของไทย. ตรวจสอบให้แน่ใจว่าพินัยกรรมแต่ละฉบับมีข้อกำหนดที่จำกัดขอบเขต เพื่อช่วยป้องกันไม่ให้พินัยกรรมเพิกถอนซึ่งกันและกันโดยไม่ได้ตั้งใจ. มาตรา 1697 CCC ระบุว่าพินัยกรรมฉบับหลังจะเพิกถอนพินัยกรรมฉบับก่อนก็ต่อเมื่อทั้งสองฉบับขัดแย้งกัน.
2. ใครสามารถเป็นผู้จัดการมรดกในประเทศไทยได้ และคุณจะเลือกผู้จัดการมรดกอย่างไร?
ผู้ใหญ่เกือบทุกคนสามารถเป็นผู้จัดการมรดกได้ กฎหมายไทยตัดสิทธิเพียงสามกลุ่ม ได้แก่ ผู้ที่ยังไม่บรรลุนิติภาวะ คนวิกลจริตหรือคนที่ศาลสั่งให้เป็นคนเสมือนไร้ความสามารถ และบุคคลล้มละลายที่ยังไม่ได้รับการปลดจากการล้มละลาย (มาตรา 1718 CCC). สัญชาติไม่ได้อยู่ในรายการดังกล่าว ดังนั้นชาวต่างชาติจึงเป็นผู้จัดการมรดกได้ คำถามในทางปฏิบัติคือบุคคลนั้นสามารถดำเนินการในประเทศไทยได้หรือไม่ ผู้จัดการมรดกชาวต่างชาติที่ไม่ได้อาศัยอยู่ในประเทศไทยจะพบอุปสรรคในทางปฏิบัติที่สำคัญ อาจไม่สามารถไปศาลได้ อาจไม่สามารถเข้าถึงธนาคารในประเทศไทยได้ อาจไม่สามารถติดต่อกับเจ้าหน้าที่ไทยได้ การแต่งตั้งทนายความไทยหรือบุคคลที่ไว้วางใจเป็นผู้จัดการมรดกจะช่วยหลีกเลี่ยงความล่าช้าเหล่านี้.
3. พิจารณาสิทธิเก็บกินในทรัพย์สิน
เอ สิทธิเก็บกิน (ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1417-1428) ให้สิทธิในการใช้และได้รับประโยชน์จากที่ดินโดยไม่ต้องเป็นเจ้าของ กลยุทธ์ทั่วไป: คู่สมรสหรือบุตรชาวไทยเป็นเจ้าของที่ดิน ในขณะที่คู่ชาวต่างชาติถือสิทธิเก็บกินที่จดทะเบียนไว้บนโฉนดที่ดิน สิทธินี้คงอยู่แม้จะมีการเปลี่ยนแปลงความเป็นเจ้าของ แต่จะสิ้นสุดลงเมื่อผู้ทรงสิทธิเก็บกินเสียชีวิต.
4. จดทะเบียนสมรสในประเทศไทย
หากคุณแต่งงานแล้ว โปรดตรวจสอบให้แน่ใจว่าได้จดทะเบียนสมรสที่สำนักงานทะเบียนราษฎร์ของไทยแล้ว อำเภอการสมรสกับชาวต่างชาติอาจได้รับการยอมรับ แต่ต้องมีหลักฐาน การสมรสที่จดทะเบียนในประเทศไทยจะให้สถานะทางกฎหมายที่ชัดเจนสำหรับการสืบทอดมรดก
5. ข้อควรพิจารณาเกี่ยวกับการเปิดบัญชีธนาคารร่วมกัน
บัญชีธนาคารร่วมในประเทศไทยไม่ได้โอนไปยังผู้ถือบัญชีที่ยังมีชีวิตอยู่โดยอัตโนมัติหลังจากการเสียชีวิต ซึ่งแตกต่างจากบางประเทศในตะวันตก ส่วนแบ่งของผู้เสียชีวิตจะกลายเป็นส่วนหนึ่งของกองมรดก เพื่อให้เรื่องต่างๆ ง่ายขึ้น ควรเก็บเงินจำนวนปานกลางไว้ในบัญชีร่วม และตรวจสอบให้แน่ใจว่าพินัยกรรมระบุทรัพย์สินในธนาคารไว้อย่างชัดเจน.
6. ทบทวนพินัยกรรมของคุณทุกๆ 3-5 ปี
กฎหมายไทยไม่ได้กำหนดให้ต้องปรับปรุงพินัยกรรมเป็นประจำ แต่การเปลี่ยนแปลงในชีวิตอาจทำให้พินัยกรรมฉบับเก่าล้าสมัยได้ ทรัพย์สินใหม่ การแต่งงาน การหย่าร้าง หรือการมีบุตร อาจก่อให้เกิดผลลัพธ์ที่ไม่คาดคิดได้
7 ข้อผิดพลาดทั่วไปที่ชาวต่างชาติมักทำเกี่ยวกับการรับมรดกของไทย
- การพึ่งพาพินัยกรรมจากต่างประเทศเพียงอย่างเดียว, มันสามารถใช้งานได้ แต่การแปล การรับรองนิติกรณ์ และการตรวจสอบความถูกต้องอาจใช้เวลาเพิ่มอีก 6-18 เดือน และอาจทำให้มีค่าใช้จ่ายเพิ่มขึ้นอย่างมากด้วย.
- ไม่ได้จดทะเบียนสมรสในประเทศไทย, การสมรสที่มีพิธีการอย่างเดียวไม่มีสิทธิ์รับมรดกใดๆ ภายใต้กฎหมายไทย.
- การใช้ผู้รับผลประโยชน์เป็นพยานในพินัยกรรม, การยกทรัพย์สินให้แก่พยานนั้น หรือแก่คู่สมรสของพยานนั้น ตกเป็นโมฆะ (มาตรา 1705 CCC). พยานต้องไม่เป็นผู้รับประโยชน์หรือคู่สมรสของผู้รับประโยชน์ (มาตรา 1653 CCC).
- การไม่แก้ไขปัญหาเรื่องกรรมสิทธิ์ที่ดิน, หากคำแนะนำไม่ชัดเจน ที่ดินที่ชาวต่างชาติได้รับมรดกอาจติดขัดอยู่ในขั้นตอนราชการ.
ปัญหานี้อาจต้องใช้เวลาหลายปีในการแก้ไข - การแต่งตั้งผู้จัดการมรดกที่เป็นชาวต่างชาติเท่านั้น, ผู้จัดการมรดกที่ไม่สามารถมาศาลไทยหรือสื่อสารภาษาไทยได้ทำให้เกิดความล่าช้าและค่าใช้จ่ายที่ไม่จำเป็น.
- โดยสมมติว่าบัญชีร่วมจะโอนโดยอัตโนมัติ, กฎหมายไทยไม่รับรอง “สิทธิของผู้รอดชีวิต” (right of survivorship) สำหรับบัญชีร่วมส่วนใหญ่.
- การเพิกเฉย สินสมรส กฎ (ทรัพย์สินระหว่างสามีภรรยา), ภายใต้ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1474-1476 ทรัพย์สินที่ได้มาในระหว่างสมรสคือสินสมรส มีเพียงครึ่งหนึ่งของผู้ตายเท่านั้นที่ตกเป็นมรดก อีกครึ่งหนึ่งเป็นของคู่สมรสที่ยังมีชีวิตอยู่แล้ว.
ค่าธรรมเนียมของเรา
ร่วมงานกับเรา
พินัยกรรมสองภาษาที่ร่างโดยทนายความราคา 3,900 บาท และเราเก็บรักษาต้นฉบับไว้ที่สำนักงานของเราในราคา 1,000 บาท การขอตั้งผู้จัดการมรดกและการจัดการมรดกจะเสนอราคาเป็นรายกรณี เนื่องจากงานขึ้นอยู่กับทรัพย์สินและทายาทเห็นพ้องต้องกันหรือไม่ หากต้องการพูดคุยรายละเอียดเพิ่มเติม, จองคิวปรึกษา ในราคา 2,000 บาทต่อชั่วโมง.
พินัยกรรมเองก็เป็นหนึ่งในบริการที่คุณสามารถสั่งซื้อและชำระเงินทางออนไลน์ได้ โดยมีให้เลือกสามแบบ ขึ้นอยู่กับว่าคุณต้องการหนังสือแสดงเจตนาล่วงหน้าด้วยหรือไม่ หรือมีทรัพย์สินอยู่นอกประเทศไทยหรือไม่ จากนั้นคุณสามารถติดตามความคืบหน้าการร่างผ่านพอร์ทัลลูกค้าของคุณเอง ดู บริการแบบคิดค่าบริการคงที่ทั้งหมดของเรา.
แหล่งที่มาและเอกสารอ้างอิงทางการ
คู่มือนี้ดูแลโดยทนายความไทยที่มีใบอนุญาตของ ThaiLawOnline และอ้างอิงจากแหล่งข้อมูลชั้นต้นและแหล่งข้อมูลทางการดังต่อไปนี้:
- กฎกระทรวงว่าด้วยการทำพินัยกรรมหรือการแสดงเจตจำนงเกี่ยวกับการรับมรดก พ.ศ. 2569 (2026), ราชกิจจานุเบกษา เล่ม 143 ตอนที่ 4 ก, หน้า 17-23 (22 มกราคม 2569). เอกสารทางการ (PDF).
- ประมวลกฎหมายแพ่งและพาณิชย์ บรรพ 6 (มรดก), รวมถึงมาตรา 1629 (ทายาทโดยธรรม), มาตรา 1635 (ส่วนแบ่งของคู่สมรส), มาตรา 1656-1672 (แบบของพินัยกรรม) และมาตรา 1672 (บทบัญญัติที่ให้อำนาจออกระเบียบฉบับใหม่) ดู ประมวลกฎหมายแพ่งและพาณิชย์ บรรพ 6 ฉบับมีคำอธิบาย.
- คำพิพากษาศาลฎีกาที่ 2984/2569 (บุตรที่บิดารับรองแล้วมีอำนาจฟ้องตามมาตรา 1497 เพื่อขอให้การสมรสซ้อนครั้งที่สองของบิดาเป็นโมฆะ; มาตรา 1452, 1495, 1627, 1629(1), 1635(1), 1713) อ่านบทสรุปเมื่อ 14 กันยายน 2026 ผ่านผู้รวบรวมข้อมูลภาคเอกชนซึ่งรวบรวมบทสรุปของสำนักผู้ช่วยผู้พิพากษา; รอการยืนยันที่ deka.supremecourt.or.th ดู บันทึกของเราเกี่ยวกับคำพิพากษานี้.
- พระราชบัญญัติภาษีมรดก พ.ศ. 2558 (2015), เกณฑ์ภาษีมรดก, อัตรา และการยกเว้น.
- พระราชบัญญัติให้ใช้ประมวลกฎหมายที่ดิน พ.ศ. 2497 (1954), ss. 86 & 93, การรับมรดกที่ดินโดยชาวต่างชาติ.
คู่มือที่เกี่ยวข้องจาก ThaiLawOnline: การทำพินัยกรรม · การเสียชีวิตโดยไม่ทำพินัยกรรม · การจัดการมรดกและทรัพย์สิน · การรับมรดก (ทายาทต่างชาติ) · หนังสือแสดงเจตนาล่วงหน้า.
บทความนี้ให้ข้อมูลทางกฎหมายทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย หากต้องการคำแนะนำเกี่ยวกับสถานการณ์เฉพาะของคุณ โปรดปรึกษาทนายความชาวไทยที่มีคุณสมบัติเหมาะสม.
ปกป้องมรดกของคุณ พูดคุยกับทนายความด้านมรดกในประเทศไทย
การวางแผนมรดกมีความสำคัญมาก ชาวต่างชาติจำนวนมากในประเทศไทยไม่ได้ทำ แม้ว่าพวกเขาจะอาศัยอยู่ในประเทศไทยหรือมีทรัพย์สินอยู่ในประเทศไทยก็ตาม ความแตกต่างระหว่างการมีพินัยกรรมที่ถูกต้องตามกฎหมายของไทยกับการไม่มีพินัยกรรม อาจหมายถึงความล่าช้าหลายเดือน และอาจทำให้เสียค่าใช้จ่ายหลายแสนบาท ทรัพย์สินของคุณอาจตกไปอยู่ในมือของคนที่ไม่เกี่ยวข้องด้วยซ้ำ
ThaiLawOnline ได้ช่วยเหลือชาวต่างชาติหลายพันคนในเรื่องพินัยกรรม การจัดการมรดก และการวางแผนมรดกทั่วประเทศไทยมาเป็นเวลา 20 ปี สำนักงานของเราตั้งอยู่ในกรุงเทพฯ และเราเป็นตัวแทนของลูกค้าทั่วประเทศไทย รวมถึงเชียงใหม่ ภูเก็ต และพัทยา คุณสามารถ นัดหมายขอคำปรึกษาได้เลยตอนนี้.
กฎหมายมรดกของไทยเป็นเพียงการกำหนดว่าใครจะได้มรดกเมื่อคุณไม่ได้ตัดสินใจด้วยตนเอง หากคุณมีทรัพย์สินใดๆ ในประเทศไทย ขั้นตอนต่อไปที่ควรปฏิบัติคือ การทำพินัยกรรมในประเทศไทย: พินัยกรรมไทยสองภาษาที่ร่างโดยทนายความมีราคาคงที่ 3,900 บาท และทำให้กองมรดกของคุณหลุดพ้นจากลำดับการรับมรดกตามกฎหมายโดยสิ้นเชิง.
คำถามที่พบบ่อย: มรดกและพินัยกรรมในประเทศไทย
ฉันจำเป็นต้องทำพินัยกรรมฉบับไทยแยกต่างหากอีกหรือไม่ ในเมื่อฉันมีพินัยกรรมจากประเทศบ้านเกิดอยู่แล้ว?
คุณไม่จำเป็นต้องมีพินัยกรรมในรูปแบบไทยอย่างเป็นทางการ แต่ก็เป็นที่แนะนำอย่างยิ่ง พินัยกรรมที่ทำในต่างประเทศอาจมีผลบังคับใช้ในประเทศไทย ขึ้นอยู่กับความถูกต้องตามกฎหมาย ขอบเขต และกฎหมายที่ใช้บังคับ การดำเนินการในรูปแบบไทยอาจต้องมีการแปล การรับรอง และหลักฐานสนับสนุน การประสานงานระหว่างพินัยกรรมในรูปแบบไทยและรูปแบบต่างประเทศมักจะทำให้การบริหารจัดการง่ายขึ้น แต่การที่ใช้พินัยกรรมในรูปแบบต่างประเทศโดยไม่มีข้อกำหนดใดๆ ก็จะทำให้เกิดความล่าช้าหรือค่าใช้จ่ายใดๆ ขึ้นมาโดยไม่จำเป็น.
ชาวต่างชาติสามารถรับมรดกที่ดินในประเทศไทยได้หรือไม่?
ใช่ ชาวต่างชาติสามารถมีชื่อเป็นทายาทรับมรดกที่ดินได้ อย่างไรก็ตาม ตามมาตรา 86 แห่งประมวลกฎหมายที่ดิน พวกเขาไม่สามารถถือครองกรรมสิทธิ์ได้ในระยะยาว หลังจากได้รับมรดกแล้ว จะต้องยื่นคำขออนุญาตมีกรรมสิทธิ์ต่อรัฐมนตรีว่าการกระทรวงมหาดไทย หากไม่ได้รับอนุญาต (ซึ่งมักจะเป็นเช่นนั้น) พวกเขาจะมีเวลาหนึ่งปีในการขายที่ดินและเก็บเงินรายได้ไว้ พวกเขาสามารถรับมรดกที่เป็นมูลค่าเงินทั้งหมดได้ เพียงแต่ไม่สามารถเก็บตัวที่ดินไว้ได้เท่านั้น.
จะเกิดอะไรขึ้นหากชาวต่างชาติเสียชีวิตในประเทศไทยโดยไม่ได้ทำพินัยกรรมไว้?
อสังหาริมทรัพย์ในประเทศไทยอยู่ภายใต้กฎหมายมรดกของไทย ส่วนสังหาริมทรัพย์อยู่ภายใต้กฎหมายภูมิลำเนาของเจ้ามรดกในขณะถึงแก่ความตาย ในกรณีที่ใช้หลักกฎหมายไทยว่าด้วยการรับมรดกโดยไม่มีพินัยกรรม มาตรา 1629 กำหนดลำดับชั้นของทายาท มาตรา 1630 ให้บิดามารดารับมรดกร่วมกับผู้สืบสันดานได้ และมาตรา 1635 กำหนดส่วนแบ่งของคู่สมรสที่ยังมีชีวิตอยู่ ตามกฎหมายไทยว่าด้วยการรับมรดกโดยไม่มีพินัยกรรม คู่ชีวิตที่ไม่ได้จดทะเบียนสมรสไม่มีส่วนแบ่งตามกฎหมายเพียงเพราะการอยู่กินด้วยกัน.
ประเทศไทยมีภาษีมรดกหรือไม่?
ใช่ ตั้งแต่ปี 2016 ภาษีนี้เรียกเก็บจากทายาทแต่ละรายที่ได้รับมรดกมากกว่า 100 ล้านบาท (ประมาณ 2.8 ล้านดอลลาร์สหรัฐ) จากเจ้ามรดกรายเดียว และเก็บเฉพาะส่วนที่เกินเท่านั้น อัตราภาษีคือ 5% สำหรับผู้สืบสันดานและบุพการี และ 10% สำหรับทายาทอื่นทั้งหมด คู่สมรสที่จดทะเบียนสมรสถูกต้องตามกฎหมายได้รับยกเว้นทั้งหมด ทายาทชาวต่างชาติส่วนใหญ่ในประเทศไทยได้รับน้อยกว่านั้นมาก.
การทำพินัยกรรมของไทยมีค่าใช้จ่ายเท่าไหร่?
โดยทั่วไปแล้ว การทำพินัยกรรมอย่างมืออาชีพในประเทศไทยจะมีค่าใช้จ่ายระหว่าง 5,000 ถึง 25,000 บาท ขึ้นอยู่กับความซับซ้อนของทรัพย์สินและว่าจำเป็นต้องมีการร่างพินัยกรรมสองภาษาหรือไม่ นี่เป็นการลงทุนเพียงเล็กน้อยเมื่อเทียบกับค่าใช้จ่ายในการดำเนินการทางกฎหมายเกี่ยวกับมรดกโดยไม่มีพินัยกรรม ซึ่งอาจสูงถึง 300,000 บาท
ฉันสามารถเขียนพินัยกรรมด้วยตนเองในประเทศไทยโดยไม่ต้องมีทนายความได้หรือไม่?
ใช่ กฎหมายไทยอนุญาตให้ทำพินัยกรรมด้วยลายมือได้ ผู้ทำพินัยกรรมต้องเขียนพินัยกรรมทั้งหมดด้วยลายมือของตนเอง ต้องลงวันที่และลงชื่อ ไม่จำเป็นต้องมีพยานตามมาตรา 1657 แห่งประมวลกฎหมายแพ่ง อย่างไรก็ตาม พินัยกรรมที่เขียนด้วยลายมืออาจถูกโต้แย้งได้ง่ายกว่าในข้อหาปลอมแปลงเอกสารหรือขาดความสามารถ สำหรับชาวต่างชาติที่มีทรัพย์สินจำนวนมาก แนะนำให้จัดทำพินัยกรรมโดยผู้เชี่ยวชาญ
พินัยกรรมของคนไทยจะมีผลเหนือกว่าพินัยกรรมจากประเทศบ้านเกิดของฉันหรือไม่?
ไม่เป็นเช่นนั้น หากพินัยกรรมทั้งสองฉบับร่างขึ้นอย่างถูกต้อง แนวทางปฏิบัติที่ดีที่สุดคือการใส่ข้อความในพินัยกรรมแต่ละฉบับระบุว่ามีผลบังคับใช้เฉพาะกับทรัพย์สินในเขตอำนาจศาลนั้นๆ เท่านั้น หากไม่มีข้อความนี้ พินัยกรรมไทยฉบับหลังอาจเพิกถอนพินัยกรรมต่างประเทศฉบับก่อนหน้าโดยไม่ตั้งใจ ภายใต้มาตรา 1697 แห่งประมวลกฎหมายแพ่งและพาณิชย์
กระบวนการจัดการมรดกในประเทศไทยใช้เวลานานแค่ไหน?
หากมีพินัยกรรมไทยที่ถูกต้องและมีผู้จัดการมรดกในท้องถิ่น โดยทั่วไปจะใช้เวลาประมาณ 3 ถึง 6 เดือน หากไม่มีพินัยกรรมไทยหรือมีแต่พินัยกรรมต่างประเทศ คาดว่าจะใช้เวลา 12-24 เดือน มรดกที่มีความซับซ้อนซึ่งเกี่ยวข้องกับที่ดิน หุ้นของบริษัท หรือข้อพิพาท อาจใช้เวลานานกว่านั้น.
บทบาทของผู้จัดการมรดกในประเทศไทยคืออะไร?
ผู้จัดการมรดกได้รับการแต่งตั้งโดยศาลตามมาตรา 1711 แห่งประมวลกฎหมายแพ่งและพาณิชย์ ผู้จัดการมรดกมีอำนาจตามกฎหมายในการรวบรวมทรัพย์สินของกองมรดก ชำระหนี้ ยื่นแบบแสดงรายการภาษี และแบ่งปันมรดก พวกเขาต้องดำเนินการบริหารจัดการให้เสร็จสิ้นภายในหนึ่งปี เว้นแต่ศาลจะขยายเวลา ผู้จัดการมรดกที่ระบุไว้ในพินัยกรรมมักได้รับการแต่งตั้งเป็นผู้จัดการมรดก แต่ศาลสามารถแต่งตั้งบุคคลอื่นได้หากมีข้อคัดค้านที่สมเหตุสมผล
ฉันสามารถตัดสิทธิ์การรับมรดกของสมาชิกในครอบครัวในประเทศไทยได้หรือไม่?
ใช่แล้ว กฎหมายไทยไม่ได้กำหนด “กฎเกณฑ์เรื่องทายาทโดยบังคับ” เหมือนกับในบางประเทศที่ใช้ระบบกฎหมายแพ่ง (เช่น ฝรั่งเศส) คุณมีอิสระอย่างเต็มที่ในการทำพินัยกรรมยกทรัพย์สินของคุณให้แก่ใครก็ได้ตามที่คุณต้องการ ตราบใดที่พินัยกรรมนั้นถูกต้องตามกฎหมาย อย่างไรก็ตาม หากคุณตัดทายาทโดยธรรมออกจากมรดก พวกเขาอาจโต้แย้งพินัยกรรมได้ ดังนั้น โปรดเก็บรักษาบันทึกที่ชัดเจนเกี่ยวกับเจตนาและความสามารถทางจิตใจของคุณ.
ระเบียบว่าด้วยพินัยกรรมฉบับใหม่ พ.ศ. 2569 เปลี่ยนแปลงผู้ที่จะได้รับมรดกของฉันหรือไม่?
ไม่ กฎกระทรวง พ.ศ. 2569 ซึ่งมีผลใช้บังคับตั้งแต่วันที่ 24 มีนาคม 2569 เป็น ขั้นตอน การปฏิรูปวิธีการทำพินัยกรรมและการแสดงเจตนาเกี่ยวกับมรดก ณ ที่ว่าการอำเภอ โดยกำหนดแบบพิมพ์ทางการที่เป็นมาตรฐานแนบท้ายกฎกระทรวงนั้นเอง และการตรวจสอบอายุและความสามารถทางจิตของผู้ทำพินัยกรรมที่เข้มงวดขึ้น ส่วนว่าใครคือทายาทโดยธรรมของคุณ ได้รับส่วนแบ่งเท่าใด และการตัดมิให้รับมรดกมีผลอย่างไรนั้น ยังคงอยู่ภายใต้บังคับของบรรพ 6 แห่งประมวลกฎหมายแพ่งและพาณิชย์ พินัยกรรมที่ทำขึ้นอย่างถูกต้องก่อนวันที่ 24 มีนาคม พ.ศ. 2569 ยังคงมีผลใช้ได้ แม้ว่าการทบทวนจะเป็นสิ่งที่ควรทำสำหรับกองมรดกขนาดใหญ่ก็ตาม ดู ระเบียบว่าด้วยพินัยกรรมฉบับใหม่ (พ.ศ. 2569) ข้างต้น.
บุตรสามารถคัดค้านการสมรสครั้งที่สองของบิดาหรือมารดาเพื่อปกป้องสิทธิในมรดกได้หรือไม่?
ใช่ เมื่อมีการจดทะเบียนสมรสครั้งที่สองในขณะที่การสมรสครั้งแรกยังคงอยู่ การสมรสเช่นนั้นตกเป็นโมฆะ (มาตรา 1452 และ 1495) และผู้มีส่วนได้เสียคนใดคนหนึ่งอาจร้องขอให้ศาลพิพากษาว่าเป็นโมฆะได้ (มาตรา 1497) ตามคำพิพากษาศาลฎีกาที่ 2984/2569 บุตรที่บิดาได้รับรองแล้วและจึงเป็นทายาทโดยธรรมของบิดา ได้รับวินิจฉัยว่ามีอำนาจฟ้อง เนื่องจากมิฉะนั้นแล้วคู่สมรสที่เป็นโมฆะจะได้ส่วนแบ่งจากกองมรดกและได้รับการแต่งตั้งเป็นผู้จัดการมรดก คดีฟ้องโมฆะกรรมและคดีมรดกมักจะพิจารณาไปพร้อมกัน.
การแก้ไขเฉพาะจุดที่ตรวจทานเมื่อวันที่ 30 กันยายน 2026: ข้อจำกัดด้านพยานหลักฐานของบันทึกสำนักงานเขต และข้อ 7 และข้อ 13; แบบของพินัยกรรมแบบธรรมดาและพินัยกรรมทำด้วยวาจา; บุตรที่บิดารับรองแล้วและข้อยกเว้นเรื่องบิดามารดา; หน่วยงานผู้มีอำนาจด้านภาษีการรับมรดก; และหลักกฎหมายขัดกันสำหรับกองมรดกของชาวต่างชาติ นี่เป็นการแก้ไขเฉพาะจุด ไม่ใช่การตรวจทานใหม่ทุกข้อความหรือทุกค่าธรรมเนียมในหน้านี้ การตรวจทานครั้งก่อนเมื่อวันที่ 5 กันยายน 2026: ได้อ่านกฎกระทรวงว่าด้วยการทำพินัยกรรมหรือการแสดงเจตนาเกี่ยวกับมรดก พ.ศ. 2569 ฉบับภาษาไทยทั้งฉบับจากราชกิจจานุเบกษา เล่ม 143 ตอนที่ 4 ก หน้า 17 ถึง 23 ประกอบกับมาตรา 25, 1656, 1657, 1658, 1660, 1663 และ 1672 แห่งประมวลกฎหมายแพ่งและพาณิชย์ ข้อความเกี่ยวกับกฎกระทรวงดังกล่าวได้รับการแก้ไขแปดข้อและเพิ่มหนึ่งข้อ กฎกระทรวงประกาศเมื่อวันที่ 22 มกราคม 2026 ไม่ใช่ 23 มกราคม พินัยกรรมที่จดทะเบียนแล้วจะเก็บรักษาไว้ที่สำนักงานเขตเว้นแต่ผู้ทำพินัยกรรมจะขอคืน ซึ่งตรงข้ามกับที่หน้านี้เคยระบุ ข้อ 19 กำหนดค่าธรรมเนียมห้ารายการ ไม่ใช่สองรายการ และค่าธรรมเนียม 50 บาทเป็นค่าคู่ฉบับที่ทำขึ้นในขณะนั้น ไม่ใช่ค่าสำเนาที่รับรองถูกต้องซึ่งขอภายหลัง แบบพิมพ์ทางการแนบท้ายกฎกระทรวงเองในชื่อ Phor Kor 1 ถึง Phor Kor 8 และไม่ได้กำหนดโดยหนังสือเวียนของกรม กฎกระทรวงไม่ได้ให้อำนาจเจ้าหน้าที่เขตระงับหรือปฏิเสธ และไม่ได้กล่าวถึงการข่มขู่หรืออิทธิพลอันไม่สมควร ข้อ 7 เป็นเรื่องอายุและความวิกลจริต และอายุที่ใช้คืออายุสิบห้าปีบริบูรณ์ ซึ่งตรงกับมาตรา 25 ได้เพิ่มข้อที่เขียนขึ้นสำหรับชาวต่างชาติที่ไม่สามารถแสดงบัตรประจำตัวประชาชนไทยได้แล้ว การตรวจทานนี้ครอบคลุมกฎกระทรวงดังกล่าวและมาตราเหล่านั้น ไม่ได้ครอบคลุมระยะเวลาของกระบวนการตั้งผู้จัดการมรดก มาตราในประมวลกฎหมายที่ดินว่าด้วยการรับมรดกที่ดินของคนต่างด้าว หรือตารางค่าธรรมเนียมของหน้านี้เอง ส่วนภาษีการรับมรดกได้ตรวจทานแยกต่างหากเมื่อวันที่ 19 ถึง 20 กันยายน 2026 เทียบกับพระราชบัญญัติภาษีการรับมรดก พ.ศ. 2558 (มาตรา 3, 12 และ 16) และตารางค่าธรรมเนียมสำนักงานที่ดินในกฎกระทรวง ฉบับที่ 47 (พ.ศ. 2541) ข้อ 2(7).
ตรวจสอบกับคำพิพากษาศาลฎีกากว่า 77,000 คดี ฐานข้อมูล Vortex
การตรวจสุขภาพทางกฎหมายสำหรับชาวต่างชาติ ฟรี
ใช้เวลาสิบนาทีเกี่ยวกับทรัพย์สิน ครอบครัว วีซ่า และพินัยกรรมของคุณ คุณจะได้รับรายงานที่เป็นลายลักษณ์อักษรระบุช่องว่างที่แน่นอนและค่าใช้จ่ายในการแก้ไขแต่ละจุด.
ทำแบบประเมินสุขภาพทางกฎหมายข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.