


รีวิวโดย วิชุฑา อัตตะมัธคอน, LL.M., ใบอนุญาตประกอบวิชาชีพทนายความ 3149/2556 จาก ThaiLawOnline ซึ่งเป็นบริษัทกฎหมายในประเทศไทยที่ให้บริการด้านกฎหมายแก่ชาวต่างชาติมาตั้งแต่ปี 2006.
บันทึกการปรับปรุง
- 3 พฤศจิกายน 2569: Added the statute box with Thai, English and French text and checked the page against the official text
วิวัฒนาการของกฎหมายสินทรัพย์ดิจิทัลในประเทศไทย: ลำดับเหตุการณ์การเปลี่ยนแปลงกฎระเบียบและผลกระทบในอนาคต นี่ไม่ใช่รายการที่ครอบคลุมทั้งหมด หากแต่เป็นเพียงส่วนหนึ่งของวิวัฒนาการในด้านดังกล่าว.
สารบัญ
1. แนะนำไทม์ไลน์ของกฎหมายคริปโตเคอร์เรนซีในประเทศไทย
ตรวจสอบล่าสุด: 25 กันยายน 2026 โดยเพิ่มการแก้ไขเพิ่มเติมเรื่องใบอนุญาตที่มีผลนอกราชอาณาจักรปี 2025 (มาตรา 26/1) ไว้ด้านล่าง หน้านี้เป็นลำดับเหตุการณ์ และรายการเชิงบรรยายมีถึงปี 2024 สถานะทางภาษีได้รับการตรวจสอบซ้ำกับแหล่งข้อมูลปฐมภูมิสำหรับการทบทวนครั้งนี้ ได้แก่ พระราชกฤษฎีกาฉบับที่ 744 พ.ศ. 2565 ฉบับที่ 779 พ.ศ. 2566 และฉบับที่ 788 และ 789 พ.ศ. 2567 ซึ่งแต่ละฉบับอ่านจากไฟล์ PDF ในราชกิจจานุเบกษา และได้ไล่ตรวจทะเบียนพระราชกฤษฎีกาของกรมสรรพากรตั้งแต่ต้นจนจบ เพื่อยืนยันว่าไม่มีฉบับใดหลังฉบับที่ 789 ที่เกี่ยวข้องกับสินทรัพย์ดิจิทัล ย่อหน้าเรื่องเงินได้จากต่างประเทศได้รับการตรวจสอบกับคำสั่งกรมสรรพากรที่ ป.161/2566 และ ป.162/2566 สิ่งที่ไม่ได้ตรวจสอบในการทบทวนครั้งนี้: ประกาศของ ก.ล.ต. และกระทรวงการคลังที่ออกหลัง พ.ศ. 2563 ซึ่งไม่มีอยู่ในแหล่งข้อมูลที่เราเข้าถึงได้ ดังนั้นควรยืนยันกฎเกณฑ์เรื่องใบอนุญาตและการดำเนินงานของศูนย์ซื้อขายที่ระบุไว้ข้างต้นกับ ก.ล.ต. ก่อนนำไปใช้ ตรวจสอบซ้ำเมื่อวันที่ 5 ตุลาคม 2026: ได้ค้นทะเบียนกฎกระทรวงของกรมสรรพากรเพิ่มเติมจากทะเบียนพระราชกฤษฎีกา และได้อ่านกฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) จากภาพในราชกิจจานุเบกษา (เล่ม 142 ตอนที่ 56 ก วันที่ 5 กันยายน 2025) ปัจจุบันส่วนภาษีและคำถามที่พบบ่อยด้านภาษีได้ระบุการยกเว้นภาษีปี 2025 ถึง 2029 ของกฎกระทรวงนี้สำหรับกำไรของบุคคลธรรมดาที่ได้ผ่านผู้ประกอบการที่ได้รับใบอนุญาตในไทยแล้ว ซึ่งข้อความเดิมที่ว่าไม่มีการเปลี่ยนแปลงใดหลังฉบับที่ 789 ได้ตกหล่นไป คำถามที่พบบ่อยเรื่องหน่วยงานกำกับดูแลไม่ได้ระบุธนาคารแห่งประเทศไทยเป็นหน่วยงานกำกับดูแลตามพระราชกำหนดอีกต่อไป.
สกุลเงินดิจิทัลได้เปลี่ยนแปลงระบบการเงิน โดยนำมาซึ่งแนวคิดใหม่ๆ และการเติบโต แต่รัฐบาลก็ยังต้องเผชิญกับความท้าทาย เช่น การปกป้องผู้บริโภคและการปราบปรามการเคลื่อนย้ายเงินผิดกฎหมาย ประเทศไทยที่มีตลาดสกุลเงินดิจิทัลที่เติบโตอย่างต่อเนื่องจึงได้กำหนดกฎเกณฑ์ต่างๆ ขึ้นมาอย่างต่อเนื่อง บทความนี้จะกล่าวถึงประวัติศาสตร์ของกฎหมายด้านสกุลเงินดิจิทัลในประเทศไทย พร้อมทั้งแสดงให้เห็นถึงเหตุการณ์สำคัญและสิ่งที่อาจเกิดขึ้นต่อไป ในบทความนี้เราจะมาดูว่าสกุลเงินดิจิทัลในประเทศไทยได้พัฒนาไปอย่างไร.
2. ระยะแรก: การมองเห็นศักยภาพ (2557-2560)
ในช่วงปีแรกๆ ประเทศไทยได้ตระหนักถึงศักยภาพของคริปโตเคอเรนซี่และเทคโนโลยีบล็อกเชนที่จะช่วยกระตุ้นการเติบโตทางเศรษฐกิจ อย่างไรก็ตาม การขาดกฎระเบียบที่ชัดเจนได้สร้างความไม่แน่นอนและความเสี่ยงขึ้นมา ดังนั้น เรามาดูกันว่า กฎหมายเกี่ยวกับคริปโตเคอเรนซี่ในประเทศไทยมีอะไรบ้างในปีต่อปี:
ปี 2014 ธนาคารแห่งประเทศไทยได้ออกแถลงการณ์เตือนว่า Bitcoin ไม่ใช่สกุลเงิน และการใช้มันมีความเสี่ยง คุณสามารถหาบทความของ Coindesk เกี่ยวกับเรื่องนี้ได้ที่นี่
2560: สำนักงาน UNODC ภูมิภาคเอเชียตะวันออกเฉียงใต้และแปซิฟิก จัดการประชุมในประเทศไทยในเดือนกรกฎาคม ประเทศไทยต้องการเสริมสร้างศักยภาพในการติดตามและสืบสวนสกุลเงินดิจิทัล
https://www.unodc.org/roseap/en/2017/07/cryptocurrencies/story.html
รัฐบาลไทยเริ่มการหารือเพื่อกำกับดูแลและทำให้ศูนย์ซื้อขายสกุลเงินดิจิทัลถูกกฎหมาย โดยยอมรับถึงความจำเป็นในการคุ้มครองผู้ลงทุนและการต่อต้านการฟอกเงิน ด้วยมาตรการต่างๆ.
3. การกำหนดกรอบกฎหมายของกฎหมายสกุลเงินดิจิทัลในประเทศไทย (2561)
ในปี 2018 ประเทศไทยได้ดำเนินการอย่างสำคัญเพื่อสร้างกรอบการกำกับดูแลที่ครอบคลุม นำมาซึ่งความชัดเจนและความชอบธรรมให้กับตลาดสกุลเงินดิจิทัล ในเดือนพฤษภาคม 2018 กระทรวงการคลังของไทยได้ออกพระราชกำหนดการประกอบธุรกิจสินทรัพย์ดิจิทัล ซึ่งถือเป็นกฎหมายฉบับแรกที่กำกับดูแลสินทรัพย์ดิจิทัลและการเสนอขายโทเค็นดิจิทัลในครั้งแรก (ICOs).
บิทคอยน์ยังคงถูกมองว่าเป็นช่องทางหลักที่อาชญากรใช้ในการฟอกเงิน แต่ปัจจุบันเรารู้แล้วว่าเงินสดและระบบธนาคารแบบดั้งเดิมถูกใช้ในเครือข่ายอาชญากรรมมากกว่ามาก.
มิถุนายน 2018: คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC) ออกกฎระเบียบสำหรับ ICO โดยกำหนดใบอนุญาตและเกณฑ์ขั้นต่ำสำหรับการดำเนินกิจกรรมการระดมทุน Satang เป็นหนึ่งในตลาดแลกเปลี่ยนแรกๆ ในประเทศไทย.
https://www.sec.or.th/EN/Pages/News_Detail.aspx?SECID=8285
4. การสร้างความไว้วางใจและความมั่นคง (2562-2563)
ด้วยกฎระเบียบเบื้องต้นที่ออกมา ประเทศไทยจึงมุ่งเน้นการเสริมสร้างความปลอดภัยและความน่าเชื่อถือของระบบนิเวศคริปโตเคอร์เรนซี รัฐบาลได้ออกมาตรการต่างๆ เพื่อคุ้มครองนักลงทุนและต่อสู้กับกิจกรรมที่ผิดกฎหมาย.
มีนาคม 2562: ก.ล.ต. อนุมัติการจัดตั้งศูนย์ซื้อขายสินทรัพย์ดิจิทัล 4 แห่งแรก ซึ่งเป็นกรอบการดำเนินงานที่จำเป็นสำหรับพวกเขา ศูนย์ซื้อขายสินทรัพย์ดิจิทัลต้องปฏิบัติตามข้อกำหนดเกี่ยวกับการป้องกันและปราบปรามการฟอกเงิน (AML) และการรู้จักลูกค้า (KYC) นอกจากนี้ยังอนุมัติให้มีการซื้อขายคริปโทเคอร์เรนซีบางสกุล
กรกฎาคม 2019: สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ออกใบอนุญาตเพิ่มเติมให้แก่บริษัทนายหน้าซื้อขายสกุลเงินดิจิทัล แสดงให้เห็นถึงความมุ่งมั่นของรัฐบาลในการส่งเสริมตลาดสกุลเงินดิจิทัลที่มีการกำกับดูแล.
5. ความเคลื่อนไหวล่าสุดและผลกระทบในอนาคตของกรอบกฎหมายคริปโทเคอร์เรนซีในประเทศไทย
ประเทศไทยยังคงพัฒนากฎระเบียบเกี่ยวกับคริปโตเคอร์เรนซีอย่างต่อเนื่อง โดยพิจารณาถึงภูมิทัศน์ทั่วโลกและเทคโนโลยีที่เกิดขึ้นใหม่ เพื่อให้แน่ใจว่านโยบายยังคงมีประสิทธิภาพและสอดคล้องกับมาตรฐานสากล.
ตุลาคม 2020: สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เสนอข้อบังคับใหม่ที่กำหนดให้ศูนย์ซื้อขายคริปโตเคอเรนซีต้องมี ทุนจดทะเบียน ขั้นต่ำ 50 ล้านบาท (1.6 ล้านดอลลาร์สหรัฐ) และกองทุนสำหรับการดำเนินงานด้านสินทรัพย์ดิจิทัลขั้นต่ำ 1 ล้านดอลลาร์สหรัฐ.
มกราคม 2021: สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของไทยบังคับใช้การตรวจสอบตัวตนสำหรับบัญชีการซื้อขายคริปโตเคอเรนซี ซึ่งเป็นการเสริมสร้างความเข้มงวดในการป้องกันการฟอกเงินให้มากขึ้น นี่ถือเป็นจุดเริ่มต้นของกฎระเบียบด้านสินทรัพย์ดิจิทัลในประเทศไทย.
มิถุนายน 2564: หลังจากการล่มสลายของตลาดในเดือนพฤษภาคม 2564 ก.ล.ต. ประเทศไทย ได้มีคำสั่งห้าม:
- มีมโทเค็น
- โทเคนแฟน
- โทเค็นที่ไม่สามารถเปลี่ยนทดแทนได้ (NFT)
- โทเคนดิจิทัลที่ใช้ในการทำธุรกรรมบล็อกเชนและออกโดยศูนย์ซื้อขายสินทรัพย์ดิจิทัลหรือบุคคลที่เกี่ยวข้อง.
6. ชาวต่างชาติไม่สามารถทำ KYC ในประเทศไทยได้ในบางช่วงของปี 2023-2024
ระหว่างเดือนกรกฎาคม 2023 ถึงเดือนกุมภาพันธ์ 2024 ชาวต่างชาติประสบปัญหากับศูนย์ซื้อขายคริปโตในประเทศไทยที่ปฏิเสธไม่ให้พวกเขาฝากหรือถอนเงิน เราได้รับแจ้งว่าสาเหตุมาจากระบบใหม่ของสำนักงานป้องกันและปราบปรามการฟอกเงิน.
7. ศูนย์กลางคริปโตในปี 2024?
ในเดือนกุมภาพันธ์ปี 2024 รัฐบาลได้ประกาศว่าจะเปลี่ยนแปลงภาษีที่เรียกเก็บจากคริปโตเคอเรนซีเพื่อทำให้ ประเทศไทยเป็นศูนย์กลางคริปโทเคอร์เรนซี. การเปลี่ยนแปลงอีกประการหนึ่ง ซึ่งมักถูกระบุอย่างกว้างเกินไป: คำสั่งกรมสรรพากรที่ ป.161/2566 ลงวันที่ 15 กันยายน 2023 ตามที่มีการจำกัดขอบเขตโดยคำสั่งที่ ป.162/2566 ลงวันที่ 20 พฤศจิกายน 2023 ไม่ เรียกเก็บภาษีจากรายได้ต่างประเทศของทุกคนที่อาศัยอยู่ในประเทศไทย โดยจะบังคับใช้กับบุคคลที่อยู่ในประเทศไทยเป็นเวลา 180 วันขึ้นไปในช่วงปีภาษี และจะมีการเก็บภาษีตามอัตราที่กำหนด รายได้จากแหล่งที่มาจากต่างประเทศ นำเข้ามาในประเทศไทย, ในปีที่นำเข้ามา แทนที่จะเป็นปีที่ได้รับเงินได้นั้น จากนั้นคำสั่งที่ ป.162 ได้แยกเงินได้ที่เกิดขึ้นก่อนวันที่ 1 มกราคม 2024 ออกไปทั้งหมด เงินที่หามาได้ในต่างประเทศและเก็บไว้ในต่างประเทศจึงไม่อยู่ในบังคับของคำสั่งนี้.
เมษายน 2025: การแก้ไขเพิ่มเติมที่มีผลใช้บังคับนอกราชอาณาจักร และผู้ใดบ้างที่ต้องมีใบอนุญาตของไทยในปัจจุบัน
เมื่อวันที่ 12 เมษายน ค.ศ. 2025 รัฐบาลได้เผยแพร่ พระราชกำหนดการประกอบธุรกิจสินทรัพย์ดิจิทัล (ฉบับที่ 2) พ.ศ. 2568 ในราชกิจจานุเบกษา และมีผลใช้บังคับในวันถัดมา บทสรุปภาษาอังกฤษหลายฉบับเกี่ยวกับการแก้ไขเพิ่มเติมนี้เรียกกฎหมายนี้ว่า “พระราชกฤษฎีกา” (Royal Decree) แต่คำแปลภาษาอังกฤษของ ก.ล.ต. เองเรียกตราสารนี้ว่าพระราชกำหนด (Emergency Decree) ซึ่งเป็นประเภทเดียวกับพระราชกำหนดปี 2018 ที่ฉบับนี้แก้ไข จึงเป็นชื่อที่ใช้ในหน้านี้.
การแก้ไขเพิ่มเติมเพิ่มวรรคที่สามไปยัง มาตรา 26 ของพระราชกำหนด ซึ่งทำให้ผู้ประกอบการที่ตั้งอยู่นอกประเทศไทยต้องอยู่ภายใต้ข้อกำหนดเรื่องใบอนุญาต หากให้บริการแก่บุคคลในประเทศไทย เว้นแต่บริการนั้นเป็นบริการที่ ก.ล.ต. ได้ประกาศยกเว้นไว้ และยังเพิ่มบทบัญญัติใหม่ มาตรา 26/1, ซึ่งกำหนดให้ผู้ประกอบการถือว่าให้บริการแก่บุคคลในประเทศไทย หากมีคุณสมบัติใดอย่างใดอย่างหนึ่งดังต่อไปนี้:
- แสดงเนื้อหาในภาษาไทย
- ใช้โดเมน .th หรือชื่อที่สื่อถึงประเทศไทย
- รับเงินบาทไทย หรือบัญชีธนาคารหรือบัญชีเงินอิเล็กทรอนิกส์ของไทย
- ระบุว่ากฎหมายของไทยหรือศาลของไทยเป็นผู้ควบคุมการให้บริการ
- จ่ายค่าตำแหน่งในเครื่องมือค้นหาเพื่อดึงดูดผู้ใช้ในประเทศไทย
- มีสำนักงาน หน่วยงาน หรือบุคลากร ไม่ว่าจะตั้งอยู่ที่ใด ซึ่งจัดตั้งขึ้นเพื่อสนับสนุนหรือช่วยเหลือผู้ใช้ในประเทศไทย
- ตรงตามคุณสมบัติอื่นใดที่ SEC ประกาศ
ศูนย์ซื้อขายต่างประเทศที่ไม่มีสำนักงานในประเทศไทยก็ยังอาจเข้าข่ายได้ ศูนย์ซื้อขายที่รับเงินฝากเป็นเงินบาท แสดงหน้าเว็บเป็นภาษาไทย หรือซื้อโฆษณาบนเครื่องมือค้นหาที่มุ่งเป้าไปยังประเทศไทย ถือว่าให้บริการแก่บุคคลในประเทศไทยตามมาตรา 26/1 และจึงต้องได้รับใบอนุญาตตามมาตรา 26 เช่นเดียวกับผู้ประกอบการที่ตั้งอยู่ในประเทศไทย.
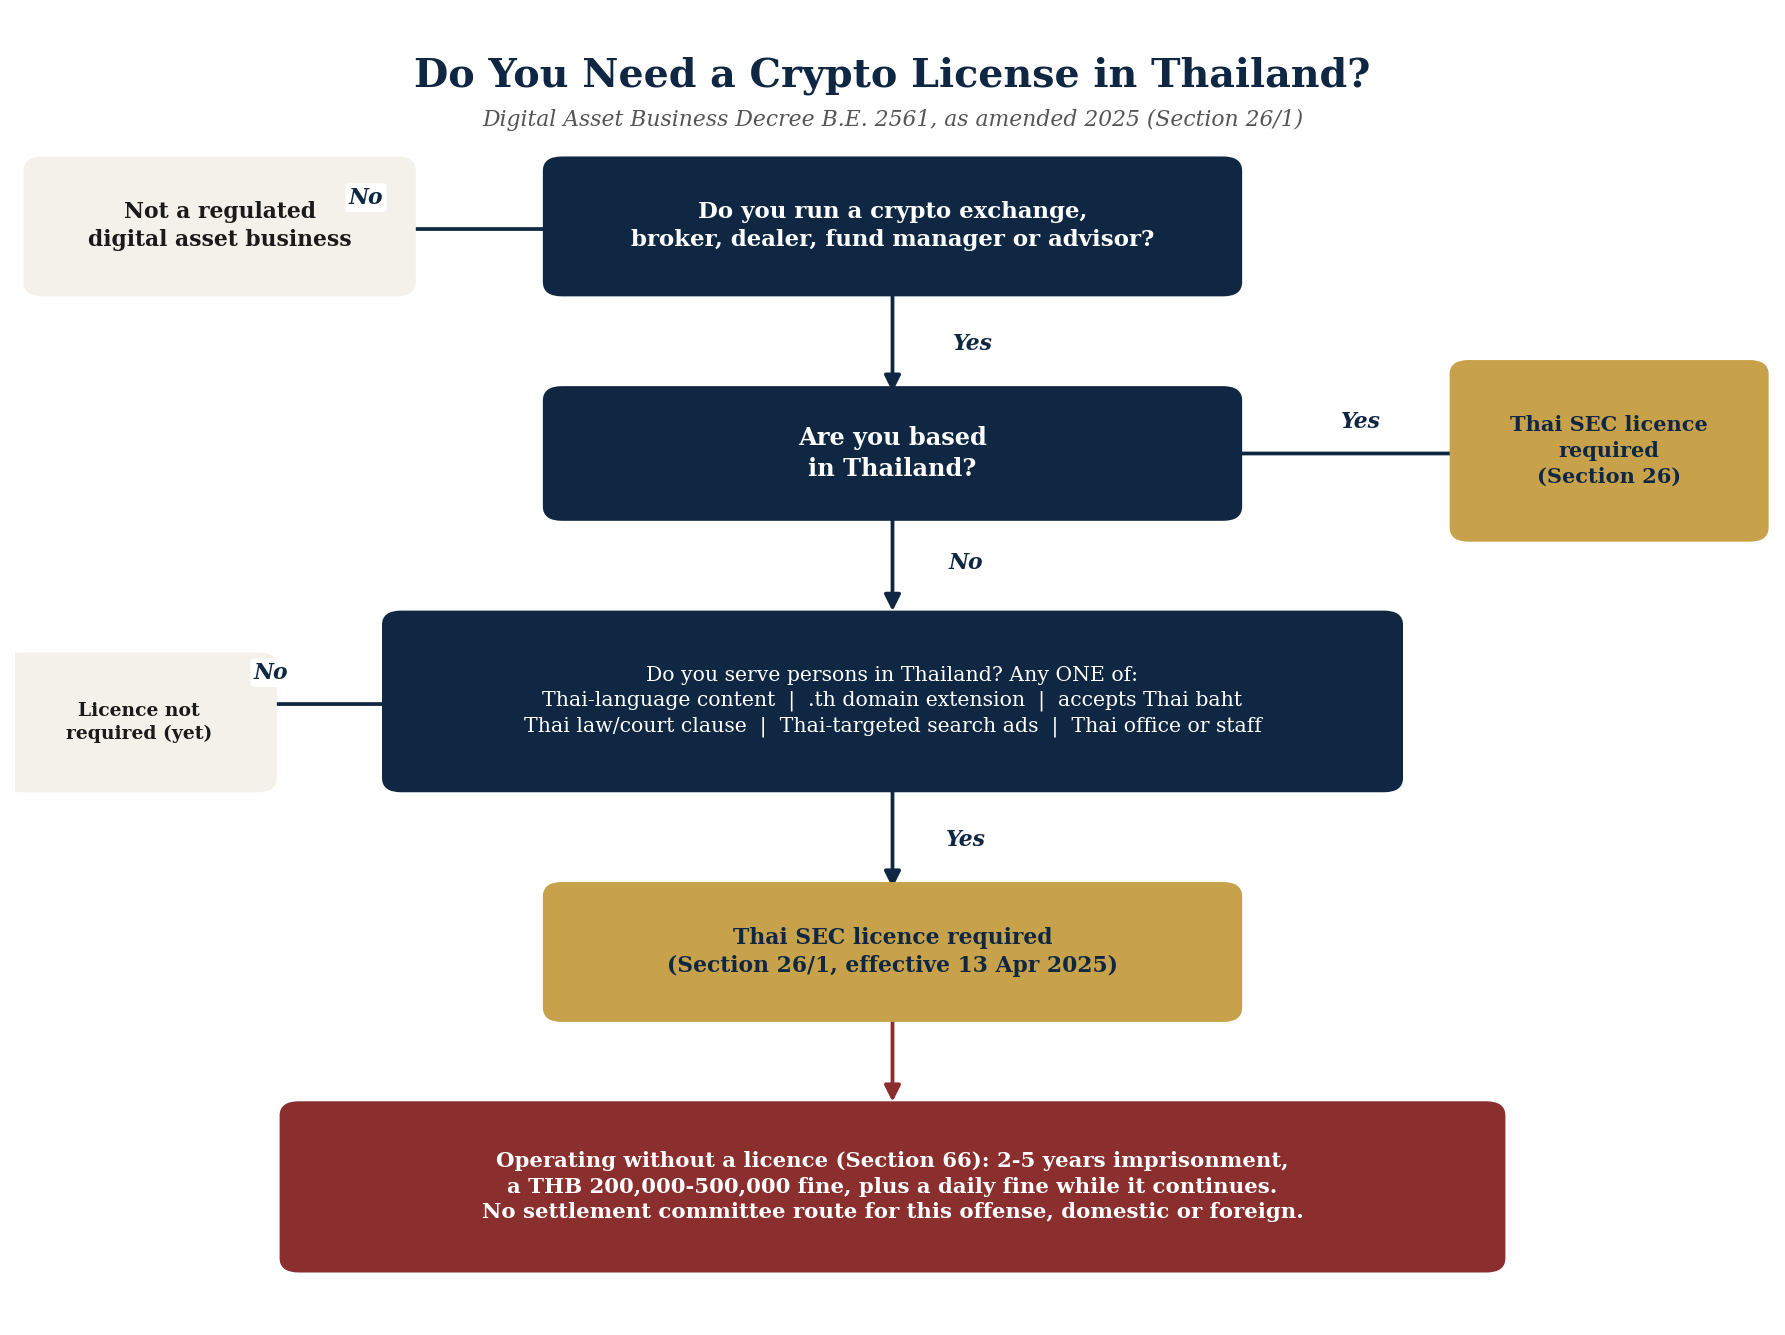
ใบอนุญาตสินทรัพย์ดิจิทัลใดที่ใช้กับคุณ
พระราชกำหนดปี 2018 ได้กำหนดประเภทธุรกิจสินทรัพย์ดิจิทัลไว้สี่ประเภทในมาตรา 3 ได้แก่ ศูนย์ซื้อขายสินทรัพย์ดิจิทัล, นายหน้า, ผู้ค้าสินทรัพย์ดิจิทัล, และธุรกิจอื่นใดที่รัฐมนตรีกำหนด ประกาศกระทรวงการคลังในปี 2020 ได้อาศัยประเภทที่สี่นี้เพิ่มอีกสองประเภท ได้แก่ ผู้จัดการกองทุนสินทรัพย์ดิจิทัล, ซึ่งจัดการสินทรัพย์ดิจิทัลเพื่อประโยชน์ของบุคคลอื่น และ ที่ปรึกษาด้านสินทรัพย์ดิจิทัล, บริษัทที่ให้คำปรึกษาเกี่ยวกับมูลค่าสินทรัพย์ดิจิทัลหรือการตัดสินใจลงทุนนอกเหนือจากบริการด้านหลักทรัพย์ที่ได้รับใบอนุญาตจาก SEC ซึ่งในปี 2020 มีผู้ประกอบการที่ดำเนินงานอยู่ในสองหมวดดังกล่าวอยู่แล้วมีเวลา 90 วันในการยื่นขอใบอนุญาต ซึ่งช่วงเวลาดังกล่าวได้สิ้นสุดลงในเดือนกุมภาพันธ์ปี 2021 ดังนั้น ผู้จัดการกองทุนหรือที่ปรึกษาใหม่จึงต้องมีใบอนุญาตก่อนที่จะเริ่มดำเนินการ ซึ่งไม่ใช่ช่วงเวลาผ่อนผัน.
ทุนชำระแล้วขั้นต่ำกำหนดไว้ในประกาศสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ ที่ กธ. 28/2567 ซึ่งประกาศในราชกิจจานุเบกษา (เล่ม 141 ตอนพิเศษ 297 ง หน้า 71 ถึง 73) และมีผลใช้บังคับตั้งแต่วันที่ 1 พฤศจิกายน 2024 ประกาศนี้แทนที่ตัวเลข 50 ล้านบาทที่กำหนดไว้ในปี 2020 ศูนย์ซื้อขายที่เก็บรักษาทรัพย์สินของลูกค้าต้องมีทุน 100 ล้านบาท ศูนย์ซื้อขายที่ไม่เก็บรักษาทรัพย์สินของลูกค้า นายหน้าหรือผู้ค้าที่เก็บรักษาทรัพย์สินของลูกค้า และผู้ให้บริการกระเป๋าสินทรัพย์ดิจิทัลที่ดูแลรักษาทรัพย์สินของลูกค้า ต้องมีทุน 50 ล้านบาท ผู้จัดการเงินทุนต้องมีทุน 25 ล้านบาท หรือ 10 ล้านบาทหากไม่เก็บรักษาทรัพย์สินของลูกค้าและให้บริการเฉพาะผู้ลงทุนสถาบันเท่านั้น นายหน้าหรือผู้ค้าที่ไม่เก็บรักษาทรัพย์สินของลูกค้าต้องมีทุน 10 ล้านบาท และที่ปรึกษาต้องมีทุน 1 ล้านบาท ผู้ประกอบการที่ได้รับใบอนุญาตหลายประเภทต้องมีทุนตามตัวเลขสูงสุดที่ใช้บังคับ ผู้ประกอบการที่ได้รับใบอนุญาตก่อนเดือนพฤศจิกายน 2024 ต้องมีทุนถึงครึ่งหนึ่งของตัวเลขใหม่ภายในวันที่ 1 พฤษภาคม 2025 และครบทั้งหมดภายในวันที่ 1 พฤศจิกายน 2025 กองทุนสำหรับการดำเนินงาน 1 ล้านดอลลาร์สหรัฐในรายการเดือนตุลาคม 2020 ข้างต้นเป็นเพียงข้อเสนอ และไม่เป็นส่วนหนึ่งของประกาศฉบับนี้.
การดำเนินงานโดยไม่มีใบอนุญาต: บทลงโทษและมาตรการบังคับใช้
มาตรา 66 กำหนดบทลงโทษสำหรับการประกอบธุรกิจสินทรัพย์ดิจิทัลโดยไม่ได้รับใบอนุญาตไว้ที่จำคุก 2 ถึง 5 ปี และปรับ 200,000 ถึง 500,000 บาท พร้อมปรับเป็นรายวันอีกไม่เกินวันละ 10,000 บาทตลอดเวลาที่ยังฝ่าฝืนอยู่ บทลงโทษนี้ใช้บังคับเท่าเทียมกันทั้งกับผู้ประกอบการในประเทศที่เข้าข่ายมาตรา 26 และผู้ประกอบการต่างประเทศที่เข้าข่ายมาตรา 26/1 ใหม่.
บทสรุปบางฉบับอธิบายกรณีนอกเขตอำนาจของรัฐว่ารุนแรงกว่า เพราะไม่สามารถยุติได้ด้วยวิธีการทางกฎหมาย การชำระค่าปรับ. ข้อกำหนดการชดเชยในพระราชกฤษฎีกาเล่าเรื่องราวที่เรียบง่ายกว่า: มาตรา 95 กำหนดรายการความผิดที่คณะกรรมการการชดเชยสามารถลงโทษได้ และมาตรา 66 คือการดำเนินงานโดยไม่มีใบอนุญาต ซึ่งไม่เคยอยู่ในรายการดังกล่าว ไม่ว่าจะเป็นผู้ประกอบการในประเทศหรือต่างประเทศ การแก้ไขในปี 2025 ไม่ได้สร้างกรอบการควบคุมที่เข้มงวดขึ้นสำหรับแพลตฟอร์มต่างชาติ แต่อย่างใด แต่เป็นการขยายข้อกำหนดการขอใบอนุญาตเดิม และการรับโทษทางอาญาที่เคยเกี่ยวข้องกับการดำเนินงานโดยไม่มีใบอนุญาตดังกล่าวมายังผู้ประกอบการนอกประเทศไทยด้วยเช่นกัน.
รัฐบาลได้ใช้สิทธินี้ไปแล้ว กระทรวงเศรษฐกิจและสังคมดิจิทัลภายใต้การแก้ไขเพิ่มเติมปี 2025 ของกฎหมายอาชญากรรมไซเบอร์สามารถบล็อกการเข้าถึงแพลตฟอร์มที่ไม่ได้รับใบอนุญาตได้โดยไม่ต้องเข้าสู่กระบวนการยุติธรรมก่อน โดยได้ใช้สิทธิดังกล่าวเมื่อวันที่ 28 มิถุนายน 2025 กับแพลตฟอร์ม 5 แห่ง Bybit, CoinEx, 1000X, OKX, XT.COM. นอกจากนี้ สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ได้ร้องทุกข์กล่าวโทษ OKX และ CoinEx ในข้อหาประกอบธุรกิจศูนย์ซื้อขายสินทรัพย์ดิจิทัลโดยไม่ได้รับอนุญาต และในปี 2026 ได้ร้องทุกข์กล่าวโทษบุคคล 5 รายกรณีซื้อขาย Worldcoin (WLD) โดยไม่ได้รับอนุญาต ทั้งหมดนี้เป็นการดำเนินการของ ก.ล.ต. และคำสั่งปิดกั้นของกระทรวง ไม่ใช่คำพิพากษาของศาล และยังไม่มีศาลไทยใดวินิจฉัยเกี่ยวกับมาตรา 26/1 ในคำพิพากษาที่เผยแพร่.
ผลกำไรจากคริปโตมีกฎเกณฑ์ด้านภาษีเป็นของตัวเอง ซึ่งแยกต่างหากจากประเด็นเรื่องใบอนุญาตด้านบน ดูคำแนะนำของเราได้ที่ ภาษีคริปโตเคอเรนซีในประเทศไทย สำหรับเรื่องการจัดเก็บภาษีผลกำไร และเรื่องที่ การยกเว้นภาษีมูลค่าเพิ่มปัจจุบัน ปก.
Assessable income is income of the following types, including the tax that the payer or another person bears on behalf of the recipient for income of those types, at whatever stage: (1) income from employment, whether salary, wages, per diem, bonus, annual allowance, gratuity, pension, house rent allowance, money calculated from the value of living in a house provided rent-free by the employer, money paid by the employer in settlement of any debt that the employee has a duty to pay, and money, property or any benefit whatsoever received by reason of employment; (2) income by reason of a duty or position of work performed or from services undertaken, whether fees, commissions, discounts, subsidies in work performed, meeting allowances, gratuities, bonuses, house rent allowance, money calculated from the value of living in a house provided rent-free by the payer, money paid by the payer in settlement of any debt that the recipient has a duty to pay, and money, property or any benefit whatsoever received by reason of that duty, position of work or services undertaken, whether the duty, position or service is regular or temporary; (3) the value of goodwill, of copyright or of other rights, annuities or income in the nature of yearly payments derived from a will, another juristic act or a court judgment; (4) income being: (a) interest on bonds, interest on deposits, interest on debentures, interest on bills, interest on loans whether secured or not, interest on loans subject to withholding of tax under the law on petroleum income tax, only as to the part remaining after withholding of tax under that law, or the difference between the redemption price and the sale price of a bill or debt instrument issued and first sold below its redemption price by a company, a juristic partnership or another juristic person, including income similar to interest, and benefits or other consideration received from lending or from claims of debt of every kind, whether secured or not; (b) dividends, shares of profit or any other benefit received from a company, a juristic partnership, or a financial institution established under a specific law of Thailand for lending to promote agriculture, commerce or industry, and dividends or shares of profit subject to withholding of tax under the law on petroleum income tax, only as to the part remaining after withholding of tax under that law. For the purpose of calculating income under paragraph one, where a legitimate child who has not yet attained majority is the income earner and the marriage of the father and mother subsisted throughout the tax year, the income of that child shall be deemed the income of the father, but if the marriage of the father and mother did not subsist throughout the tax year, the income of that child shall be deemed the income of the father or the mother exercising parental power, or of the father where the father and mother exercise parental power jointly. Paragraph two shall apply mutatis mutandis to an adopted child who has not yet attained majority and is an income earner. (c) bonuses paid to shareholders or partners in a company or juristic partnership; (d) money from a reduction of capital of a company or juristic partnership, only as to the part paid not exceeding the sum of profits and reserves; (e) money from an increase of capital of a company or juristic partnership created from profits earned or from reserves combined; (f) benefits received from the amalgamation, acquisition or dissolution of companies or juristic partnerships, valued in money in excess of capital; (g) benefits received from the transfer of a partnership interest, transfer of investment units, or transfer of shares, debentures, bonds, or bills or debt instruments issued by a company, a juristic partnership or another juristic person, including income from the sale of investment units back to a company or juristic partnership that is a mutual fund, only as to the amount valued in money in excess of the investment; (h) shares of profit or any other benefit of the same nature received from holding or possessing digital tokens; (i) benefits received from the transfer of cryptocurrency or digital tokens, only as to the amount valued in money in excess of the investment; (5) money or other benefits received by reason of: (a) the letting of property; (b) breach of a hire-purchase contract for property; (c) breach of an instalment sale contract where the seller recovers the property sold without having to return the money or benefits already received. In case (a), if the assessment official has reasonable grounds to believe that the income earner has declared income too low and not in accordance with the facts, the assessment official has the power to assess that income according to the amount for which the property could ordinarily be let, and the amount so assessed shall be deemed the assessable income of the income earner. In this case the assessment may be appealed, and the provisions on appeals in Part 2, Chapter 2, Title 2 shall apply mutatis mutandis. In cases (b) and (c), all money or benefits received from the date of the contract to the date of breach shall be deemed assessable income of the year in which the breach occurs; (6) income from a liberal profession, namely law, the healing arts, engineering, architecture, accountancy, fine arts, or another liberal profession of a type to be prescribed by royal decree; (7) income from contracting in which the contractor provides the essential materials in addition to tools; (8) income from business, commerce, agriculture, industry, transport or any other activity not specified in (1) to (7). The tax under paragraph one that the payer or another person bears on behalf of the recipient for income of any type, at whatever stage or in whatever tax year, shall be deemed income of the same type and of the same tax year as the income for which it was borne. ThaiLawOnline translation A person, partnership, company, association or body of persons paying assessable income under Section 40 shall withhold income tax each time assessable income is paid, by the following methods: (1) In the case of assessable income under Section 40 (1) and (2), multiply the assessable income paid by the number of payments to be made, to obtain an amount as if paid for the whole year, then compute the tax on the basis in Section 48. Divide the total tax so obtained by the number of payments to be made, and withhold the resulting amount as tax. If the division by the number of payments under the preceding paragraph does not come out even and leaves a remainder, add an amount equal to that remainder to the tax to be withheld at the last payment of that year, so that the total tax withheld for the whole year equals the amount of tax payable for the whole year. In the case of assessable income under Section 40 (1) and (2) that is money paid by an employer once only by reason of leaving employment, computed from the period of work and paid in accordance with the rules, procedures and conditions determined by the Director-General, compute the tax on the basis in Section 48 (5) and withhold the total tax so obtained. In the case of assessable income under Section 40 (2), other than that specified in paragraph three, paid to a recipient who is not a resident of Thailand, withhold at the rate of 15.0% of the income. (2) In the case of assessable income under Section 40 (3) and (4), withhold at the income tax rates, except: (a) in the case of assessable income under Section 40 (3) and (4), other than that specified in (b), (c), (d) and (e), paid to a recipient who is not a resident of Thailand, withhold at the rate of 15.0% of the income; (b) in the case of assessable income specified in Section 48 (3) (a) and (c), withhold at the rate of 15.0% of the income; (c) in the case of assessable income specified in Section 48 (3) (b), the issuer of the bill, the issuer of the instrument evidencing a right in debt, or the juristic person transferring the bill or instrument to a person liable to income tax under this Part shall be treated as the payer of assessable income, income tax shall be collected from the income earner at the rate of 15.0% of the income, and the tax so collected shall be treated as tax withheld; (d) in the case of assessable income under Section 40 (4) (a) not specified in (b) and (c) of this Section, if the payer is not a juristic person and pays a recipient who is a resident of Thailand, no tax need be withheld under this Section; (e) in the case of assessable income under Section 40 (4) (b), withhold at the rate of 10.0% of the income; (f) in the case of assessable income under Section 40 (4) (h) and (i), withhold at the rate of 15.0% of the income. (3) In the case of assessable income under Section 40 (5) and (6) paid to a recipient who is not a resident of Thailand, withhold at the rate of 15.0% of the income. (4) Other than in the case under (5), where the payer under this Section is the government, a government organisation, a municipality, a sanitary district or another local administrative organisation paying assessable income under Section 40 (5), (6), (7) or (8), but not including payment for the purchase of agricultural crops, to any one recipient in a total amount of 10,000 baht or more, even if the payment is divided into instalments each under 10,000 baht, withhold at the rate of 1% of the amount of assessable income, except that income from contests or competitions alone shall be withheld at the income tax rates. (5) In the case of assessable income under Section 40 (8), only where paid to a recipient who sells immovable property, withhold as follows: (a) for immovable property that is inherited or received as a gratuitous gift, compute the tax on the basis in Section 48 (4) (a) and withhold the total tax so obtained; (b) for immovable property acquired otherwise than under (a), deduct a lump-sum expense as prescribed by Royal Decree, then compute the tax on the basis in Section 48 (4) (b) and withhold the total tax so obtained. (6) In the case of a transfer of ownership or possessory rights in immovable property without consideration, the transferor shall be treated as the payer of income and shall withhold tax on the basis in (5), except in the case of a transfer to a legitimate child, not including an adopted child, where the transferor shall withhold tax at 5% of the income, only on the part exceeding 20 million baht. ThaiLawOnline translation เงินได้พึงประเมินนั้นคือ เงินได้ประเภทดังต่อไปนี้ รวมตลอดถึงเงินค่าภาษีอากรที่ผู้จ่ายเงินหรือผู้อื่นออกแทนให้สำหรับเงินได้ประเภทต่าง ๆ ดังกล่าว ไม่ว่าในทอดใด
(๑) เงินได้เนื่องจากการจ้างแรงงานไม่ว่าจะเป็นเงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส เบี้ยหวัด บำเหน็จ บำนาญ เงินค่าเช่าบ้าน เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้านที่นายจ้างให้อยู่โดยไม่เสียค่าเช่า เงินที่นายจ้างจ่ายชำระหนี้ใด ๆ ซึ่งลูกจ้างมีหน้าที่ต้องชำระ และเงินทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากการจ้างแรงงาน
(๒) เงินได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำหรือจากการรับทำงานให้ ไม่ว่าจะเป็นค่าธรรมเนียม ค่านายหน้า ค่าส่วนลด เงินอุดหนุนในงานที่ทำ เบี้ยประชุม บำเหน็จ โบนัส เงินค่าเช่าบ้าน เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้านที่ผู้จ่ายเงินได้ให้อยู่โดยไม่เสียค่าเช่า เงินที่ผู้จ่ายเงินได้จ่ายชำระหนี้ใด ๆ ซึ่งผู้มีเงินได้มีหน้าที่ต้องชำระและเงิน ทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำหรือจากการรับทำงานให้นั้น ไม่ว่าหน้าที่หรือตำแหน่งงานหรืองานที่รับทำให้นั้นจะเป็นการประจำหรือชั่วคราว
(๓) ค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์หรือสิทธิอย่างอื่นเงินปีหรือเงินได้มีลักษณะเป็นเงินรายปีอันได้มาจากพินัยกรรมนิติกรรมอย่างอื่น หรือคำพิพากษาของศาล
(๔) เงินได้ที่เป็น
(ก) ดอกเบี้ยพันธบัตร ดอกเบี้ยเงินฝาก ดอกเบี้ยหุ้นกู้ ดอกเบี้ยตั๋วเงิน ดอกเบี้ยเงินกู้ยืมไม่ว่าจะมีหลักประกันหรือไม่ ดอกเบี้ยเงินกู้ยืมที่อยู่ในบังคับต้องถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายว่าด้วยภาษีเงินได้ปิโตรเลียมเฉพาะส่วนที่เหลือจากถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายดังกล่าว หรือผลต่างระหว่างราคาไถ่ถอนกับราคาจำหน่ายตั๋วเงินหรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่นเป็นผู้ออกและจำหน่ายครั้งแรกในราคาต่ำกว่าราคาไถ่ถอน รวมทั้งเงินได้ที่มีลักษณะทำนองเดียวกันกับดอกเบี้ย ผลประโยชน์หรือค่าตอบแทนอื่น ๆ ที่ได้จากการให้กู้ยืมหรือจากสิทธิเรียกร้องในหนี้ทุกชนิดไม่ว่าจะมีหลักประกันหรือไม่ก็ตาม
(ข) เงินปันผล เงินส่วนแบ่งของกำไร หรือประโยชน์อื่นใดที่ได้จากบริษัทหรือห้างหุ้นส่วนนิติบุคคล หรือสถาบันการเงินที่มีกฎหมายโดยเฉพาะของประเทศไทยจัดตั้งขึ้นสำหรับให้กู้ยืมเงินเพื่อส่งเสริมเกษตรกรรม พาณิชยกรรม หรืออุตสาหกรรม เงินปันผลหรือเงินส่วนแบ่งของกำไรที่อยู่ในบังคับต้องถูกหักภาษีไว้ ณ ที่จ่าย ตามกฎหมายว่าด้วยภาษีเงินได้ปิโตรเลียมเฉพาะส่วนที่เหลือจากถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายดังกล่าว
เพื่อประโยชน์ในการคำนวณเงินได้ตามวรรคหนึ่ง ในกรณีที่บุตรชอบด้วยกฎหมายที่ยังไม่บรรลุนิติภาวะเป็นผู้มีเงินได้ และความเป็นสามีภริยาของบิดาและมารดาได้มีอยู่ตลอดปีภาษี ให้ถือว่าเงินได้ของบุตรดังกล่าวเป็นเงินได้ของบิดา แต่ถ้าความเป็นสามีภริยาของบิดาและมารดามิได้มีอยู่ตลอดปีภาษี ให้ถือว่าเงินได้ของบุตรดังกล่าวเป็นเงินได้ของบิดาหรือของมารดาผู้ใช้อำนาจปกครอง หรือของบิดาในกรณีบิดามารดาใช้อำนาจปกครองร่วมกัน
ความในวรรคสองให้ใช้บังคับกับบุตรบุญธรรมที่ยังไม่บรรลุนิติภาวะซึ่งเป็นผู้มีเงินได้ด้วยโดยอนุโลม
(ค)
เงินโบนัสที่จ่ายแก่ผู้ถือหุ้น หรือผู้เป็นหุ้นส่วนในบริษัทหรือห้างหุ้นส่วนนิติบุคคล
(ง) เงินลดทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลเฉพาะส่วนที่จ่ายไม่เกินกว่ากำไรและเงินที่กันไว้รวมกัน
(จ)
เงินเพิ่มทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลซึ่งตั้งจากกำไรที่ได้มาหรือเงินที่กันไว้รวมกัน
(ฉ)
ผลประโยชน์ที่ได้จากการที่บริษัทหรือห้างหุ้นส่วนนิติบุคคล ควบเข้ากัน หรือรับช่วงกัน
หรือเลิกกัน ซึ่งตีราคาเป็นเงินได้เกินกว่าเงินทุน
(ช) ผลประโยชน์ที่ได้จากการโอนการเป็นหุ้นส่วน โอนหน่วยลงทุน หรือโอนหุ้น หุ้นกู้ พันธบัตร หรือตั๋วเงิน หรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่นเป็นผู้ออก รวมทั้งเงินได้จากการขายคืนหน่วยลงทุนให้แก่บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เป็นกองทุนรวม ทั้งนี้ เฉพาะซึ่งตีราคาเป็นเงินได้เกินกว่าที่ลงทุน
(ซ) เงินส่วนแบ่งของกำไร หรือผลประโยชน์อื่นใดในลักษณะเดียวกันที่ได้จากการถือหรือครอบครองโทเคนดิจิทัล
(ฌ) ผลประโยชน์ที่ได้รับจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล ทั้งนี้ เฉพาะซึ่งตีราคาเป็นเงินได้เกินกว่าที่ลงทุน
(๕) เงินหรือประโยชน์อย่างอื่นที่ได้เนื่องจาก
(ก) การให้เช่าทรัพย์สิน
(ข)
การผิดสัญญาเช่าซื้อทรัพย์สิน
(ค) การผิดสัญญาซื้อขายเงินผ่อน
ซึ่งผู้ขายได้รับคืนทรัพย์สินที่ซื้อขายนั้นโดยไม่ต้องคืนเงินหรือประโยชน์ที่ได้รับไว้แล้ว
ในกรณี (ก)
ถ้าเจ้าพนักงานประเมินมีเหตุอันควรเชื่อว่าผู้มีเงินได้แสดงเงินได้ต่ำไปไม่ถูกต้องตามความเป็นจริง
เจ้าพนักงานประเมินมีอำนาจประเมินเงินได้นั้นตามจำนวนเงินที่ทรัพย์สินนั้นสมควรให้เช่าได้ตามปกติ
และให้ถือว่า จำนวนเงินที่ประเมินนี้เป็นเงินได้พึงประเมินของผู้มีเงินได้
ในกรณีนี้จะอุทธรณ์การประเมินก็ได้ ทั้งนี้ ให้นำบทบัญญัติว่าด้วยการอุทธรณ์ตามส่วน
๒ หมวด ๒ ลักษณะ ๒ มาใช้บังคับโดยอนุโลม
ในกรณี (ข) และ (ค)
ให้ถือว่าเงินหรือประโยชน์ที่ได้รับไว้แล้วแต่วันทำสัญญาจนถึงวันผิดสัญญาทั้งสิ้น เป็นเงินได้พึงประเมินของปีที่มีการผิดสัญญานั้น
(๖) เงินได้จากวิชาชีพอิสระ
คือวิชากฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม การบัญชี ประณีตศิลปกรรม
หรือวิชาชีพอิสระอื่นซึ่งจะได้มีพระราชกฤษฎีกากำหนดชนิดไว้
(๗) เงินได้จากการรับเหมาที่ผู้รับเหมาต้องลงทุนด้วยการจัดหาสัมภาระในส่วนสำคัญนอกจากเครื่องมือ
(๘) เงินได้จากการธุรกิจ
การพาณิชย์ การเกษตร การอุตสาหกรรม การขนส่ง หรือการอื่นนอกจากที่ระบุไว้ใน (๑)
ถึง (๗) แล้ว
เงินค่าภาษีอากรตามวรรคหนึ่ง ถ้าผู้จ่ายเงินหรือผู้อื่นออกแทนให้สำหรับเงินได้ประเภทใด ไม่ว่าทอดใด หรือในปีภาษีใดก็ตาม ให้ถือเป็นเงินได้ประเภทและของปีภาษีเดียวกันกับเงินได้ที่ออกแทนให้นั้น ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State) ให้บุคคล ห้างหุ้นส่วน บริษัท สมาคม หรือคณะบุคคลผู้จ่ายเงินได้พึงประเมินตามมาตรา ๔๐ หักภาษีเงินได้ไว้ทุกคราวที่จ่ายเงินได้พึงประเมินตามวิธีดังต่อไปนี้
(๑)
ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๑) และ (๒) ให้คูณเงินได้พึงประเมินที่จ่ายด้วยจำนวนคราวที่จะต้องจ่าย
เพื่อให้ได้จำนวนเงินเสมือนหนึ่งว่าได้จ่ายทั้งปี แล้วคำนวณภาษีตามเกณฑ์ในมาตรา ๔๘
เป็นเงินภาษีทั้งสิ้นเท่าใดให้หารด้วยจำนวนคราวที่จะต้องจ่าย
ได้ผลลัพธ์เป็นเงินเท่าใด ให้หักเป็นเงินภาษีไว้เท่านั้น
ถ้าการหารด้วยจำนวนคราวที่จะต้องจ่ายตามความในวรรคก่อนไม่ลงตัว
เหลือเศษเท่าใด
ให้เพิ่มเงินเท่าจำนวนที่เหลือเศษนั้นรวมเข้ากับเงินภาษีที่จะต้องหักไว้ครั้งสุดท้ายในปีนั้นเพื่อให้ยอดเงินภาษีที่หักรวมทั้งปีเท่ากับจำนวนภาษีที่จะต้องเสียทั้งปี
ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๑) และ (๒) ซึ่งเป็นเงินที่นายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงาน ซึ่งได้คำนวณจ่ายจากระยะเวลาที่ทำงานและได้จ่ายตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด ให้คำนวณภาษีตามเกณฑ์ในมาตรา ๔๘ (๕) เป็นเงินภาษีทั้งสิ้นเท่าใดให้หักเป็นเงินภาษีไว้เท่านั้น
ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๒) นอกจากที่ระบุไว้ในวรรคสามที่จ่ายให้แก่ผู้รับซึ่งมิได้เป็นผู้อยู่ในประเทศไทย ให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้
(๒) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๓) และ (๔) ให้คำนวณหักตามอัตราภาษีเงินได้ เว้นแต่
(ก) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๓) และ (๔) นอกจากที่ระบุไว้ใน (ข) (ค) (ง) และ (จ) ที่จ่ายให้แก่ผู้รับซึ่งมิได้เป็นผู้อยู่ในประเทศไทยให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้
(ข) ในกรณีเงินได้พึงประเมินที่ระบุในมาตรา ๔๘ (๓) (ก) และ (ค) ให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้
(ค) ในกรณีเงินได้พึงประเมินที่ระบุในมาตรา ๔๘ (๓) (ข) ให้ถือว่าผู้ออกตั๋วเงิน ผู้ออกตราสารแสดงสิทธิในหนี้ หรือนิติบุคคลผู้โอนตั๋วเงินหรือตราสารดังกล่าว ให้แก่ผู้มีหน้าที่เสียภาษีเงินได้ตามส่วนนี้ เป็นผู้จ่ายเงินได้พึงประเมิน และให้เรียกเก็บภาษีเงินได้จากผู้มีเงินได้ในอัตราร้อยละ ๑๕.๐ ของเงินได้และให้ถือว่าภาษีที่เรียกเก็บนั้นเป็นภาษีที่หักไว้
(ง) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๔) (ก) ที่มิได้ระบุใน (ข) และ (ค) แห่งมาตรานี้ ถ้าผู้จ่ายเงินได้มิใช่เป็นนิติบุคคล และจ่ายให้แก่ผู้รับซึ่งเป็นผู้อยู่ในประเทศไทย ไม่ต้องหักภาษีตามมาตรานี้
(จ) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๔) (ข) ให้คำนวณหักในอัตราร้อยละ ๑๐.๐ ของเงินได้
(ฉ) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๔) (ซ) และ (ฌ) ให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้
(๓) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๕) และ (๖) ที่จ่ายให้แก่ผู้รับซึ่งมิได้เป็นผู้อยู่ในประเทศไทยให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้
(๔) นอกจากกรณีตาม (๕) ในกรณีผู้จ่ายเงินตามมาตรานี้เป็นรัฐบาล องค์การของรัฐบาล เทศบาล สุขาภิบาล หรือองค์การบริหารราชการส่วนท้องถิ่นอื่น ซึ่งจ่ายเงินได้พึงประเมินตามมาตรา ๔๐ (๕) (๖) (๗) หรือ (๘) แต่ไม่รวมถึงการจ่ายค่าซื้อพืชผลทางการเกษตร ให้กับผู้รับรายหนึ่ง ๆ มีจำนวนรวมทั้งสิ้นตั้งแต่ ๑๐,๐๐๐ บาทขึ้นไป แม้การจ่ายนั้นจะได้แบ่งจ่ายครั้งหนึ่ง ๆ ไม่ถึง ๑๐,๐๐๐ บาทก็ดี ให้คำนวณหักในอัตราร้อยละ ๑ ของยอดเงินได้พึงประเมิน แต่เฉพาะเงินได้ในการประกวดหรือแข่งขันให้คำนวณหักตามอัตราภาษีเงินได้
(๕) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๘) เฉพาะที่จ่ายให้แก่ผู้รับซึ่งขายอสังหาริมทรัพย์ ให้คำนวณหักดังต่อไปนี้
(ก) สำหรับอสังหาริมทรัพย์อันเป็นมรดกหรืออสังหาริมทรัพย์ที่ได้รับจากการให้โดยเสน่หา ให้คำนวณภาษีตามเกณฑ์ในมาตรา ๔๘ (๔) (ก) เป็นเงินภาษีทั้งสิ้นเท่าใด ให้หักเป็นเงินภาษีไว้เท่านั้น
(ข)
สำหรับอสังหาริมทรัพย์ที่ได้มาโดยทางอื่นนอกจาก (ก) ให้หักค่าใช้จ่ายเป็นการเหมาตามที่กำหนดโดยพระราชกฤษฎีกา
แล้วคำนวณภาษีตามเกณฑ์ในมาตรา ๔๘ (๔) (ข) เป็นเงินภาษีทั้งสิ้นเท่าใด
ให้หักเป็นเงินภาษีไว้เท่านั้น
(๖) ในกรณีการโอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์โดยไม่มีค่าตอบแทน ให้ถือว่าผู้โอนเป็นผู้จ่ายเงินได้ โดยให้ผู้โอนหักภาษีตามเกณฑ์ใน (๕) เว้นแต่กรณีการโอนให้แก่บุตรชอบด้วยกฎหมายซึ่งไม่รวมถึงบุตรบุญธรรม ให้ผู้โอนหักภาษีไว้ร้อยละ ๕ ของเงินได้เฉพาะในส่วนที่เกินยี่สิบล้านบาท ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State) Définit huit catégories de revenu imposable: emploi, fonctions ou services, droits et rentes, capitaux y compris cryptomonnaies, location, professions libérales, travaux à forfait avec fournitures, commerce et autres activités. L'impôt supporté par le payeur y entre; le revenu du mineur est attribué au père ou au parent exerçant l'autorité. résumé non officiel Retenue à chaque paiement : calcul annualisé pour l'article 40 (1) et (2), 15 % notamment aux non-résidents, 10 % pour l'article 40 (4) (b), 1 % sur certains paiements publics dès 10 000 bahts ; 5 % au-delà de 20 millions pour un don immobilier à un enfant légitime. résumé non officielกฎหมายที่เกี่ยวข้องกับหน้านี้
English
Section 40 Revenue Code
Full text
Section 50 Revenue Code
Full text
ไทย
มาตรา 40 ประมวลรัษฎากร
ข้อความเต็ม
มาตรา 50 ประมวลรัษฎากร
ข้อความเต็ม
Français
Article 40 Revenue Code
Article 50 Revenue Code
แหล่งที่มา
สถานะภาษีตามที่พระราชกฤษฎีกาจริง ๆ ระบุไว้
การเปลี่ยนแปลงภาษีที่มีการส่งสัญญาณไว้ในเดือนกุมภาพันธ์ปี 2024 ได้เกิดขึ้นจริง และเกิดขึ้นโดยพระราชกฤษฎีกาที่ออกตามประมวลรัษฎากร. พระราชกฤษฎีกา 4 ฉบับเกี่ยวข้องกับสินทรัพย์ดิจิทัล และควรรู้ว่าฉบับใดยังคงมีผลใช้อยู่ เพราะฉบับแรกได้หมดอายุลงแล้ว.
- พระราชกฤษฎีกาที่ 744 พ.ศ. 2565 ยกเว้นภาษีมูลค่าเพิ่มสำหรับการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลที่กระทำในศูนย์ซื้อขายสินทรัพย์ดิจิทัลที่ได้รับอนุญาต แต่เฉพาะการโอนระหว่างวันที่ 1 เมษายน 2022 และ 31 ธันวาคม 2023. หมดอายุแล้ว และเป็นเพียงเรื่องที่น่าสนใจทางประวัติศาสตร์เท่านั้น.
- พระราชกฤษฎีกาที่ 788 พ.ศ. 2567 เป็นฉบับที่มีผลใช้บังคับอยู่ โดยยกเว้นภาษีมูลค่าเพิ่มสำหรับการโอนคริปโทเคอร์เรนซีและโทเคนดิจิทัลเพื่อการใช้ประโยชน์ที่กระทำในศูนย์ซื้อขายสินทรัพย์ดิจิทัล ผ่านนายหน้าซื้อขายสินทรัพย์ดิจิทัล โดยผู้ค้าสินทรัพย์ดิจิทัล หรือให้แก่ผู้ค้า, ตั้งแต่วันที่ 1 มกราคม ค.ศ. 2024 โดยไม่มีกำหนดสิ้นสุดที่ระบุไว้. พระราชกฤษฎีกาฉบับนี้ทั้งกว้างกว่าฉบับที่ถูกแทนที่ ซึ่งครอบคลุมเฉพาะการโอนในศูนย์ซื้อขาย และไม่มีกำหนดสิ้นสุด ขณะที่ฉบับเดิมมีกำหนดสิ้นสุด.
- พระราชกฤษฎีกาที่ 789 พ.ศ. 2567 เกี่ยวข้องกับรายได้มากกว่าภาษีมูลค่าเพิ่ม หากบุคคลได้รับผลตอบแทนจากผลกำไรจากการถือครองโทเคนลงทุน และได้มีการหักภาษี ณ ที่จ่ายไปแล้วร้อยละ 15 ตามมาตรา 50(2) แห่งประมวลรัษฎากร นั่นคือส่วนผลตอบแทนดังกล่าว ไม่จำเป็นต้องนำมาคำนวณภาษีเงินได้ประจำปีเลย, สำหรับเงินได้ที่ได้รับตั้งแต่วันที่ 1 มกราคม 2024 เงื่อนไขนี้เข้มงวด โดยจะใช้บังคับเฉพาะกรณีที่ผู้รับไม่ขอคืนหรือไม่นำภาษีที่ถูกหักไว้ส่วนใดส่วนหนึ่งมาเครดิต ในทางสาระ ภาษีร้อยละ 15 จึงกลายเป็นภาษีสุดท้ายตามที่ผู้รับเลือก.
- พระราชกฤษฎีกา ฉบับที่ 779 พ.ศ. 2566 มุ่งไปที่ผู้ออกโทเคนมากกว่าผู้ลงทุน โดยยกเว้นภาษีเงินได้นิติบุคคลและภาษีมูลค่าเพิ่มให้แก่บริษัทหรือห้างหุ้นส่วนนิติบุคคลสำหรับการโอนโทเคนดิจิทัลเพื่อการลงทุนที่เสนอขายต่อประชาชน โดยมีผลย้อนหลังไปถึงวันที่ 14 พฤษภาคม 2018 ซึ่งเป็นวันที่พระราชกำหนดฉบับนั้นมีผลใช้บังคับ.
พระราชกฤษฎีกาฉบับใดๆ ที่ออกภายหลังไม่เคยเปลี่ยนแปลงสิ่งใดในเรื่องนี้. ทะเบียนพระราชกฤษฎีกาของกรมสรรพากรเองมีถึงฉบับที่ 810 พ.ศ. 2569 (ตรวจสอบเมื่อวันที่ 19 ตุลาคม 2026) และเมื่ออ่านตั้งแต่ต้นจนจบ ซึ่งมีพระราชกฤษฎีกา 682 ฉบับ ตั้งแต่ฉบับที่ 9 ถึงฉบับที่ 810 ฉบับสุดท้ายที่มีเนื้อหาเกี่ยวข้องกับสินทรัพย์ดิจิทัลคือฉบับที่ 789.
แต่ภาษีเงินได้จากกำไรได้มีการเปลี่ยนแปลงแล้ว โดยกฎกระทรวง ซึ่งอยู่ในทะเบียนแยกต่างหาก. กฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) ลงวันที่ 27 สิงหาคม 2568 และประกาศในราชกิจจานุเบกษาเมื่อวันที่ 5 กันยายน 2568 (เล่ม 142 ตอนที่ 56 ก) เพิ่ม (109) ในข้อ 2 แห่งกฎกระทรวง ฉบับที่ 126: เงินได้ที่บุคคลธรรมดาได้รับจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา หากการโอนนั้นทำในศูนย์ซื้อขายสินทรัพย์ดิจิทัล ผ่านนายหน้าซื้อขายสินทรัพย์ดิจิทัล หรือโอนให้แก่ผู้ค้าสินทรัพย์ดิจิทัลที่ได้รับอนุญาตตามกฎหมายว่าด้วยสินทรัพย์ดิจิทัลของไทย สำหรับเงินได้ที่ได้รับตั้งแต่วันที่ 1 มกราคม 2568 ถึงวันที่ 31 ธันวาคม 2572 ข้อยกเว้นนี้มีข้อจำกัดสามประการ คือ เป็นการยกเว้นภาษีเงินได้บุคคลธรรมดา จึงไม่ช่วยบริษัท ครอบคลุมเฉพาะการโอนผ่านผู้ประกอบการที่ได้รับอนุญาตในประเทศไทย กำไรที่ได้จากแพลตฟอร์มต่างประเทศจึงยังเป็นเงินได้พึงประเมิน และสิ้นสุดเมื่อสิ้นปี 2572 เว้นแต่จะมีการขยายเวลา.
นัยยะในอนาคตและบทสรุป
ประเทศไทยกำลังดำเนินการสร้างกฎหมายสำหรับสกุลเงินดิจิทัล เพื่อให้การทำธุรกรรมปลอดภัย พวกเขาต้องการปกป้องนักลงทุนและส่งเสริมนวัตกรรมและการเติบโต ด้วยการปฏิบัติตามมาตรฐานสากล ประเทศไทยกำลังก้าวสู่การเป็นศูนย์กลางที่ดีสำหรับธุรกิจและการลงทุนในสกุลเงินดิจิทัล เมื่อเร็วๆ นี้ พวกเขาได้บรรลุข้อตกลงที่สำคัญซึ่งอาจทำให้ประเทศไทยเป็นศูนย์กลางทางเทคโนโลยีแห่งอนาคต สกุลเงินดิจิทัลเป็นส่วนหนึ่งของสิ่งนี้ Microsoft ได้ประกาศในเดือนพฤษภาคม 2567 ถึงศูนย์ข้อมูลแห่งใหม่ในประเทศไทยสำหรับ AI และอื่นๆ.
เป็นที่ชัดเจนว่าประเทศไทยมีความกระตือรือร้นที่จะได้รับประโยชน์จากศักยภาพของสกุลเงินดิจิทัลและเทคโนโลยีบล็อกเชน ในขณะเดียวกันก็มั่นใจได้ว่าจะมีการปฏิบัติตามข้อกำหนดด้านกฎระเบียบ แม้ว่าผลกระทบในอนาคตที่แน่ชัดจะยังไม่ปรากฏ แต่ด้วยแนวทางที่มองการณ์ไกลและการปรับตัวอย่างต่อเนื่อง ประเทศไทยอาจจะสร้างตนเองให้เป็นเขตอำนาจชั้นนำสำหรับอุตสาหกรรมคริปโต.
คำถามที่พบบ่อย
สกุลเงินดิจิทัลถูกกฎหมายในประเทศไทยหรือไม่
ใช่ การครอบครองและซื้อขายสกุลเงินดิจิทัลผ่านตลาดซื้อขายที่ได้รับใบอนุญาตจาก ก.ล.ต. ของไทยนั้นถูกกฎหมาย แต่สกุลเงินดิจิทัลไม่ใช่สื่อกลางในการชำระหนี้ตามกฎหมาย และถูกจำกัดการนำไปใช้ชำระค่าสินค้าและบริการ.
ใครเป็นผู้กำกับดูแลสกุลเงินดิจิทัลในประเทศไทย?
คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC) ได้ออกใบอนุญาตและควบคุมธุรกิจสินทรัพย์ดิจิทัลภายใต้พระราชกำหนดการประกอบธุรกิจสินทรัพย์ดิจิทัล พ.ศ. 2561 (2018) ซึ่งรัฐมนตรีว่าการกระทรวงการคลังเป็นผู้รักษาการ บทบาทของธนาคารแห่งประเทศไทยนั้นแยกต่างหากและเกี่ยวข้องกับการชำระเงิน รวมถึงข้อจำกัดในการใช้สินทรัพย์ดิจิทัลเพื่อชำระค่าสินค้าและบริการ.
คุณต้องเสียภาษีจากกำไรคริปโตในประเทศไทยหรือไม่?
ขึ้นอยู่กับว่าคุณซื้อขายที่ใด โดยหลักแล้วกำไรถือเป็นเงินได้พึงประเมิน แต่กฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) ยกเว้นภาษีเงินได้บุคคลธรรมดาให้แก่บุคคลธรรมดาสำหรับกำไรจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลในศูนย์ซื้อขายที่ได้รับอนุญาตในประเทศไทย หรือผ่านนายหน้าที่ได้รับอนุญาต หรือโอนให้แก่ผู้ค้าที่ได้รับอนุญาต สำหรับเงินได้ที่ได้รับตั้งแต่วันที่ 1 มกราคม 2025 ถึง 31 ธันวาคม 2029 กำไรที่ได้จากแพลตฟอร์มต่างประเทศ และกำไรของบริษัท ไม่อยู่ในข้อยกเว้นนี้.
คุณสามารถชำระค่าสินค้าด้วยคริปโตในประเทศไทยได้หรือไม่
การใช้คริปโตเคอร์เรนซีเป็นวิธีการชำระเงินนั้นมีข้อจำกัดและถูกหน่วยงานกำกับดูแลไม่สนับสนุน ดังนั้นจึงถูกมองว่าเป็นสินทรัพย์เพื่อการลงทุนมากกว่าเงิน.
เว็บเทรดคริปโตต่างชาติสามารถให้บริการลูกค้าในประเทศไทยได้หรือไม่
เฉพาะเมื่อมีใบอนุญาตจากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) เท่านั้น นับตั้งแต่เดือนเมษายนปี 2025 ศูนย์ซื้อขายคริปโตต่างประเทศจะถือว่าให้บริการแก่ลูกค้าชาวไทยตามมาตรา 26/1 หากใช้ภาษาไทย รับเงินบาท หรือเข้าลักษณะอื่นใดที่ระบุไว้ และรัฐบาลได้ปิดกั้นแพลตฟอร์มหลายแห่งที่ดำเนินการโดยไม่มีใบอนุญาตดังกล่าวแล้ว.
ฉันต้องมีใบอนุญาตเพื่อซื้อขายคริปโตด้วยตนเองหรือไม่?
ไม่ มาตรา 26 และ 26/1 กำกับดูแลผู้ประกอบธุรกิจศูนย์ซื้อขาย นายหน้า ผู้ค้า การจัดการเงินทุน หรือที่ปรึกษา ไม่ใช่บุคคลธรรมดาที่ซื้อและถือสินทรัพย์ดิจิทัลผ่านศูนย์ซื้อขายที่ได้รับอนุญาต.
โทษสำหรับผู้ที่ดำเนินธุรกิจแลกเปลี่ยนคริปโตที่ไม่ได้รับอนุญาตในประเทศไทยคืออะไร?
มาตรา 66 กำหนดโทษจำคุก 2 ถึง 5 ปี และปรับ 200,000 ถึง 500,000 บาท พร้อมค่าปรับรายวันตลอดระยะเวลาที่ยังฝ่าฝืนอยู่ ความผิดนี้ไม่สามารถระงับได้ด้วยการชำระค่าปรับตามการเปรียบเทียบของคณะกรรมการเปรียบเทียบความผิดตามกฎหมายว่าด้วยการประกอบธุรกิจสินทรัพย์ดิจิทัล.
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.