


สถานประกอบการถาวรในประเทศไทย: ตัวแทนและกฎเกณฑ์ด้านภาษี
สถานประกอบการถาวรในประเทศไทย: เมื่อมาตรา 76 ทวิ ของประมวลรัษฎากรกำหนดให้บริษัทต่างประเทศต้องเสียภาษีผ่านตัวแทนในประเทศ และวิธีการลดความเสี่ยง.
เลือกหัวข้อหรือค้นหาคำถามของคุณ บทความใหม่จะแสดงที่นี่เมื่อเผยแพร่
สถานประกอบการถาวรในประเทศไทย: เมื่อมาตรา 76 ทวิ ของประมวลรัษฎากรกำหนดให้บริษัทต่างประเทศต้องเสียภาษีผ่านตัวแทนในประเทศ และวิธีการลดความเสี่ยง.
การละเมิดสัญญาในประเทศไทยถูกอธิบายไว้: ค่าเสียหาย การปฏิบัติตามข้อกำหนดเฉพาะ การระงับข้อพิพาท และกำหนดระยะเวลาและวิธีการฟ้องร้องในศาลไทย.
กำหนดเวลายื่นคำขอรับชำระหนี้ในคดีล้มละลายของไทย: เจ้าหนี้มีเวลาสองเดือนในการยื่นคำขอ และคำพิพากษาศาลฎีกาที่ 5294/2568 แสดงให้เห็นว่าคำขอที่ยื่นล่าช้าไม่ได้รับอนุญาตแม้จะอ้างเหตุสุดวิสัยก็ตาม.
ห้าขั้นตอนสำหรับนายจ้างก่อนเริ่มจัดเก็บวันที่ 1 ตุลาคม 2569 พร้อมแหล่งกฎหมายทางการเรื่องอัตราและการนำส่ง
หนังสือสละสิทธิเงินชดเชยในประเทศไทยจะตกเป็นโมฆะหากตกลงกันในระหว่างการจ้างงาน แต่ใบสละสิทธิที่ลงนามหลังจากการเลิกจ้างอาจมีผลผูกพัน คำพิพากษาศาลฎีกาที่ 1162/2569 ได้อธิบายไว้ พร้อมด้วยขั้นตอนทางปฏิบัติสำหรับลูกจ้างและนายจ้าง.
กรมศุลกากรได้ยึดสินค้าของคุณหรือไม่ คำวินิจฉัยที่ 208/2569 ระบุว่าศาลใดเป็นผู้พิจารณาเรื่องขอคืนสินค้า และกำหนดระยะเวลาที่กำหนดในการพิจารณาคดีดังกล่าว.
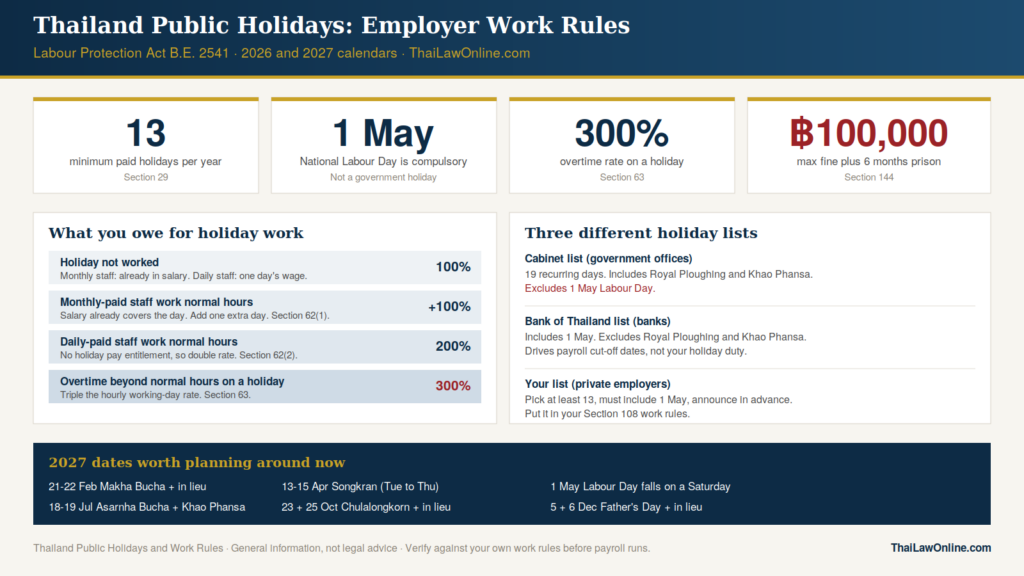
สิ่งที่พระราชบัญญัติคุ้มครองแรงงานกำหนดไว้จริงๆ, สิ่งที่ปฏิทินคณะรัฐมนตรีไม่ได้กำหนด, และวิธีการจ่ายเงินพนักงานให้ถูกต้องเมื่อ
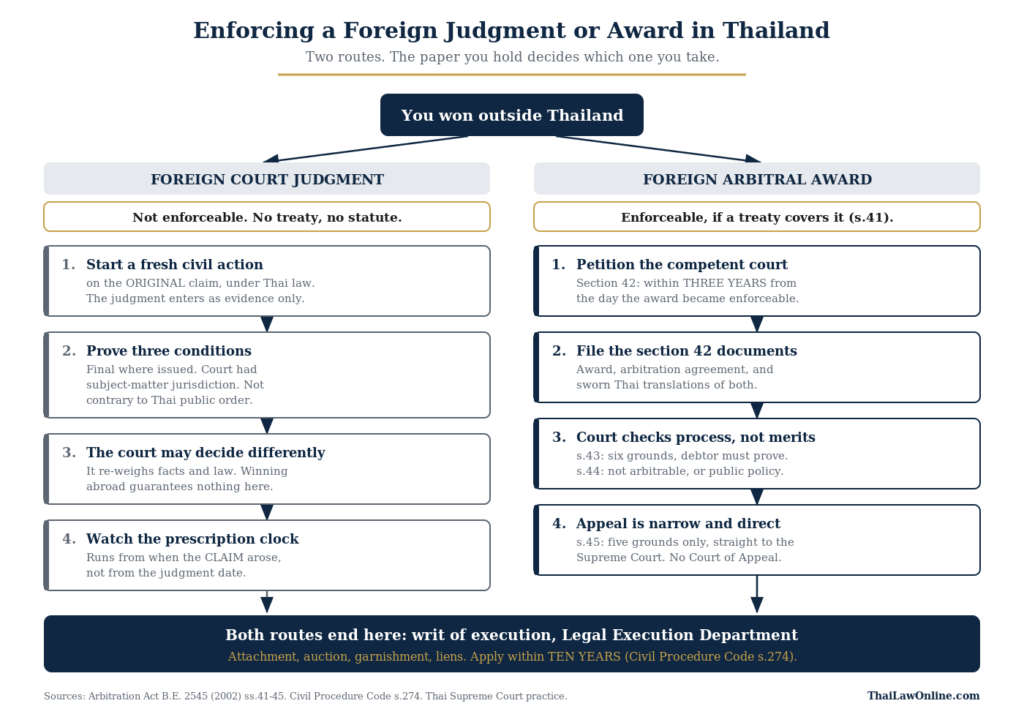
อัปเดตเมื่อ 14 สิงหาคม 2026 คุณชนะคดีในต่างประเทศ เงิน บริษัท หรือที่ดินอยู่ในประเทศไทย สิ่งที่
คำพิพากษาศาลฎีกาที่ 7982/2568: ผู้ค้ำประกันยังคงต้องรับผิดแม้ว่าการล้มละลายของลูกหนี้จะสิ้นสุดลงแล้ว กฎเกณฑ์การค้ำประกันตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 680-698.
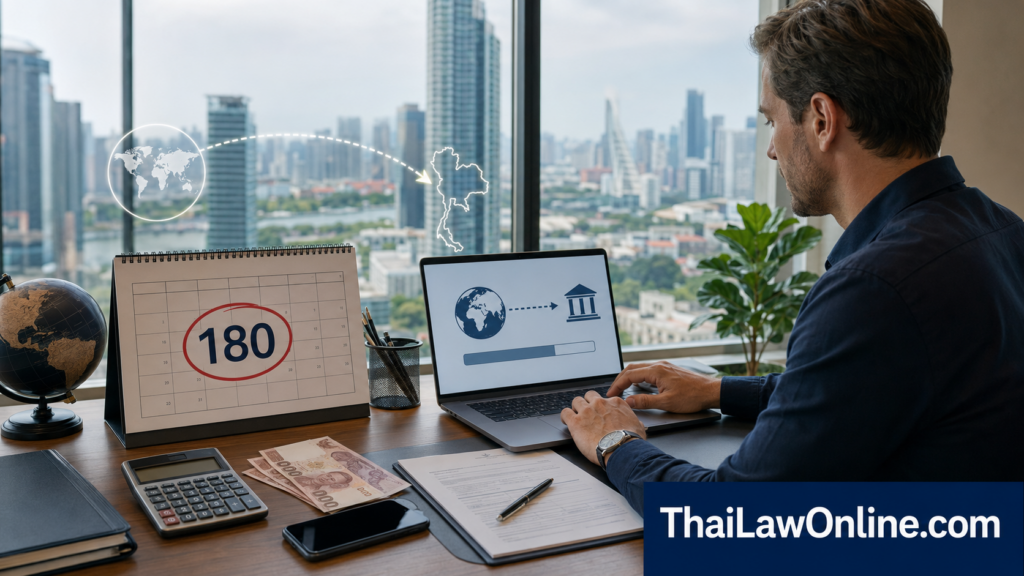
สิ่งที่เปลี่ยนแปลงไป: ยังไม่มี และนั่นคือประเด็นสำคัญ กฎเกณฑ์ที่ควบคุมเงินที่คุณนำเข้ามาในประเทศไทยในปี 2026