


ตรวจสอบโดย ThaiLawOnline สำนักงานกฎหมายไทยที่ได้รับใบอนุญาตและดำเนินกิจการในประเทศไทยตั้งแต่ปี พ.ศ. 2549 ทนายความผู้รับผิดชอบสำนวน: Wichuda Atthamethakon, น.ม., ใบอนุญาตให้เป็นทนายความ เลขที่ 3149/2556.
ปรับปรุงล่าสุดเมื่อ
คำตอบโดยย่อ: หากคอนโดมิเนียมที่ซื้อแบบขายดาวน์ (นอกแผน) ในประเทศไทยของคุณเสร็จล่าช้า มีข้อบกพร่อง หรือมีขนาดเล็กกว่าที่ระบุไว้ในสัญญา คุณมีสิทธิตามกฎหมายจริง สัญญาของคุณต้องเป็นไปตามแบบมาตรฐานบังคับภายใต้ มาตรา 6/2 ของ พระราชบัญญัติอาคารชุด, และข้อที่เบี่ยงเบนไปจากแบบดังกล่าวโดยเป็นประโยชน์แก่ผู้พัฒนาโครงการไม่ผูกพันคุณ การส่งมอบล่าช้าทำให้เกิดค่าปรับรายวัน การบอกเลิกสัญญาทำให้คุณได้รับเงินคืนเต็มจำนวนพร้อมดอกเบี้ย คุณฟ้องร้องในฐานะ ผู้บริโภค, ซึ่งหมายความว่าไม่มี ค่าธรรมเนียมศาล, และทนายความของคุณสามารถดำเนินคดีได้โดย หนังสือมอบอำนาจ ในขณะที่คุณอยู่ต่างประเทศ.
ยังซื้ออยู่ไหม ทุกสิ่งด้านล่างนี้สามารถหลีกเลี่ยงได้ ดู สิ่งที่ทนายความคอนโดตรวจสอบก่อนที่คุณจะเซ็นสัญญา, หรืออ่าน คู่มือการซื้อคอนโดมิเนียมในประเทศไทย.
สามารถดาวน์โหลดได้ฟรี อ่านก่อนจ่ายเงินมัดจำ
การซื้อคอนโดในประเทศไทย: รายการตรวจสอบสำหรับผู้ซื้อจากต่างประเทศ (Word + PDF, ภาษาอังกฤษและภาษาไทย)
โควตาชาวต่างชาติ 49% วิธีนำเงินเข้ามาเพื่อให้สำนักงานที่ดินรับ (แบบ FET) สิ่งที่ต้องตรวจสอบก่อนวางเงินมัดจำ ภาษีและค่าธรรมเนียม วันโอนกรรมสิทธิ์ สัญญาณอันตราย 6 ประการ และแบบบันทึกการซื้อ เนื้อหาภาษาอังกฤษฉบับสมบูรณ์ก่อน ตามด้วยเนื้อหาภาษาไทยฉบับสมบูรณ์ ตรวจสอบเมื่อวันที่ 3 ตุลาคม 2026.
ดาวน์โหลดฟรี ต้องการให้เราดำเนินการตรวจสอบหรือไม่? แพ็คเกจคอนโดมิเนียม ฿19,900 →
คุณซื้อคอนโดพรีเซลในประเทศไทยเมื่อสองปีที่แล้ว โบรชัวร์สัญญาว่าจะมีสระว่ายน้ำบนดาดฟ้าและจะส่งมอบห้องในเดือนมีนาคมปีที่แล้ว วันนี้ไซต์งานเป็นเพียงโครงสร้างคอนกรีต สำนักงานขายไม่รับโทรศัพท์ และเงินของคุณอยู่ในบัญชีของผู้พัฒนาโครงการ ไม่ใช่ใน บัญชีพักทรัพย์. ไม่มีการป้องกัน หายไปแล้ว เว้นแต่คุณจะลงมือทำ.
เราจัดการคดีเหล่านี้มาเป็นเวลา 20 ปีแล้ว และนี่คือข่าวดีที่ผู้ซื้อส่วนใหญ่ไม่เคยได้ยิน: กฎหมายไทยมีความเมตตาต่อผู้ซื้อคอนโดอย่างผิดปกติ สัญญาของคุณได้รับการสนับสนุนจากแบบฟอร์มบังคับของรัฐบาล ค่าปรับความล่าช้าจะสะสมเป็นรายวัน คุณสามารถฟ้องร้องในฐานะผู้บริโภคได้โดยไม่ต้องเสียค่าธรรมเนียมศาล และเรียกร้องเงินคืนพร้อมดอกเบี้ยได้.
คู่มือนี้ครอบคลุมสิ่งที่บทความส่วนใหญ่ข้ามไป ตัวบทกฎหมายที่แน่นอน คำพิพากษา ศาลฎีกา กระบวนการฟ้องร้องทีละขั้นตอน ระยะเวลาที่เป็นจริง และสิ่งที่จะเกิดขึ้นเมื่อผู้พัฒนาโครงการล้มละลาย.
สารบัญ
ทำไมการซื้อคอนโดพรีเซล (นอกแผน) ในประเทศไทยถึงผิดพลาด
การซื้อแบบออฟแพลนหมายถึงการจ่ายเงินเพื่อซื้อคำสัญญา ค่าจองจะทำการล็อคยูนิตไว้ ตามด้วยเงินมัดจำทำสัญญา ซึ่งมักจะอยู่ระหว่าง 10% ถึง 20% ของราคา จากนั้นจะมีการผ่อนชำระรายเดือนตลอดระยะเวลาการก่อสร้าง และชำระส่วนที่เหลือในวันโอนกรรมสิทธิ์.
เงินของคุณเป็นทุนในการก่อสร้าง
การทำความเข้าใจคอนโดมิเนียมแบบขายดาวน์ (หรือคอนโดที่ยังไม่ได้สร้าง) ของคุณในประเทศไทย
นี่คือปัญหาเชิงโครงสร้าง โดยทั่วไปแล้วผู้พัฒนาโครงการชาวไทยจะใช้เงินดาวน์จากผู้ซื้อเพื่อสร้างโครงการ เงินงวดของคุณจะถูกโอนเข้าบัญชีธนาคารของผู้พัฒนาโดยตรง หากยอดขายชะลอตัวหรือการจัดหาเงินทุนล่มสลาย การก่อสร้างก็จะหยุดชะงัก แต่เงินของคุณถูกใช้ไปหมดแล้ว.
เราเห็นรูปแบบนี้มาแล้วยี่สิบปีในพัทยา ภูเก็ต และกรุงเทพฯ โครงการที่ “หยุดชั่วคราวเพื่อปรับแบบ” นั้นแทบจะไม่เคยกลับมาเริ่มใหม่ด้วยตัวเอง ผู้ซื้อที่เคลื่อนไหวเร็วย่อมได้คืนมากกว่าผู้ซื้อที่รออย่างสุภาพมากนัก.
มีระบบเอสโครว์ (Escrow) อยู่จริง แต่แทบไม่มีใครใช้เลย
ประเทศไทยมีกฎหมายว่าด้วยเอสโครว์ ได้แก่ พระราชบัญญัติสัญญาบัญชีเอสโครว์ พ.ศ. 2551 (2008) ซึ่งให้คนกลางที่ได้รับอนุญาต (escrow agent) ซึ่งโดยปกติคือธนาคาร เก็บรักษาเงินที่คุณชำระไว้จนกว่าผู้พัฒนาโครงการจะส่งมอบ เงินที่เก็บรักษาในลักษณะนี้จะอยู่ในบัญชีที่คนกลางถือไว้เพื่อคู่สัญญาทั้งสองฝ่าย จึงไม่อยู่ในมือของผู้พัฒนาโครงการ และมาตรา 25 แห่งพระราชบัญญัตินี้คุ้มครองเงินดังกล่าวแม้คนกลางเองจะถูกฟ้องร้องหรือ ล้มละลาย.
ข้อเสียคืออะไรหรือ บัญชีเอสโครว์เป็นความสมัครใจ นักพัฒนาอสังหาริมทรัพย์มักชอบการชำระเงินโดยตรงมากกว่าเพราะพวกเขาต้องการเงินสดของคุณไปใช้ในการก่อสร้าง จากประสบการณ์ของเรา ข้อตกลงเรื่องเอสโครว์ที่แท้จริงนั้นปรากฏอยู่เพียงส่วนน้อยนิดของการขายโครงการที่ยังไม่ได้สร้างเสร็จ หากนักพัฒนาตกลงใช้ระบบเอสโครว์ แค่นั้นก็บอกอะไรได้หลายอย่างเกี่ยวกับความมั่นคงทางการเงินของพวกเขาแล้ว.
สัญญาของคุณแข็งแกร่งกว่าที่คุณคิด: มาตรา 6/2 แห่งพระราชบัญญัติอาคารชุด
ผู้ซื้อส่วนใหญ่คิดว่าตนต้องยอมรับสัญญาที่ทนายความของผู้พัฒนาโครงการร่างขึ้นมาอย่างไรก็ได้ แต่ในประเทศไทยไม่เป็นเช่นนั้น นับตั้งแต่การแก้ไขเพิ่มเติมในปี 2008 มาตรา 6/2 แห่งพระราชบัญญัติอาคารชุด พ.ศ. 2522 (1979) กำหนดให้สัญญาซื้อขายของผู้พัฒนาโครงการทุกฉบับต้องเป็นไปตามแบบสัญญามาตรฐานที่รัฐมนตรีว่าการกระทรวงมหาดไทยกำหนดโดยประกาศ (แบบ อ.ช. 22 ซึ่งบังคับใช้ตั้งแต่วันที่ 4 กรกฎาคม 2008).
ข้อสัญญาใดๆ ที่เบี่ยงเบนไปจากแบบมาตรฐานและให้ความได้เปรียบแก่ผู้พัฒนาโครงการย่อมไม่สามารถบังคับใช้ได้ ศาลจะเพิกเฉยต่อข้อสัญญานั้นเสมือนว่ามันไม่มีอยู่ ลองนึกภาพว่านี่คือสิทธิคุ้มครองผู้บริโภคที่ฝังอยู่ในสัญญาของคุณ ไม่ว่าผู้พัฒนาโครงการจะพิมพ์มันเพิ่มเข้าไปหรือไม่ก็ตาม.
สิ่งที่คุณจะได้รับประกันตามแบบมาตรฐาน
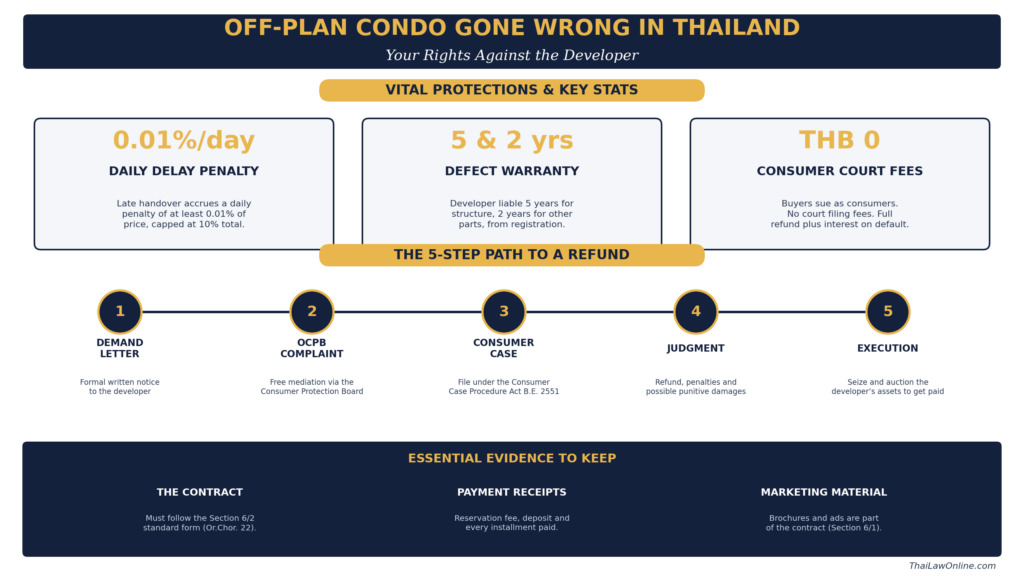
ข้อกำหนดตามแบบสัญญามีผลบังคับได้จริงจัง ผู้พัฒนาต้องก่อสร้างให้แล้วเสร็จและโอนกรรมสิทธิ์ห้องชุดภายในวันที่กำหนดในสัญญา หากไม่มีการโอนกรรมสิทธิ์ห้องชุดภายในวันดังกล่าว ข้อ 7.3 ของแบบสัญญาให้ทางเลือกแก่คุณว่า จะบอกเลิกสัญญาทันทีและเรียกเงินที่ชำระไปทั้งหมดคืน พร้อมดอกเบี้ยในอัตราเดียวกับที่ผู้พัฒนากำหนดไว้สำหรับเรียกเก็บจากคุณกรณีชำระเงินล่าช้า (ข้อ 7.3.1 ซึ่งแบบสัญญากำหนดเพดานอัตรานี้ไว้ไม่เกิน 15% ต่อปี) หรือจะคงสัญญาไว้และเรียกเก็บค่าปรับรายวันอย่างน้อย 0.01% ของราคา โดยมีเพดานสูงสุด 10% (ข้อ 7.3.2) เมื่อค่าปรับถึง 10% แล้วและผู้พัฒนายังไม่สามารถปฏิบัติตามสัญญาได้ คุณสามารถบอกเลิกสัญญาได้ในเวลานั้น.
แบบฟอร์มนี้ยังทำให้ผู้พัฒนาต้องรับผิดชอบภาษีเงินได้ของตนเองด้วย, ภาษีธุรกิจเฉพาะ และอากรแสตมป์ในการโอนกรรมสิทธิ์ ส่วนค่าธรรมเนียมการจดทะเบียนให้แบ่งชำระฝ่ายละครึ่ง (ข้อ 6) และคุณสามารถโอนสิทธิตามสัญญาให้แก่ผู้ซื้อรายอื่นได้โดยไม่ต้องจ่ายค่าธรรมเนียมการโอนสิทธิให้ผู้พัฒนา.
แผ่นพับเป็นส่วนหนึ่งของสัญญา
มาตรา 6/1 แห่งพระราชบัญญัติอาคารชุดไปไกลกว่านั้น เอกสารโฆษณา แผ่นพับ และคำสัญญาจากห้องตัวอย่างถือเป็นส่วนหนึ่งของสัญญาจะซื้อจะขาย ในกรณีที่แผ่นพับและสัญญาขัดแย้งกัน ฉบับที่เป็นคุณแก่ผู้ซื้อมากกว่าย่อมมีผลบังคับ “สระว่ายน้ำไร้ขอบและสวนขนาด 2,000 ตารางเมตร” ในภาพเรนเดอร์สวยหรูนั้นไม่ใช่แค่คำโฆษณาชวนเชื่อทางการตลาด แต่มันคือเงื่อนไขที่สามารถบังคับใช้ตามกฎหมายได้ ศาลฎีกาได้นำหลักการนี้มาใช้โดยตรงใน คำพิพากษาศาลฎีกาที่ 5352/2553: ผู้พัฒนาอสังหาริมทรัพย์รายหนึ่งได้โฆษณาว่าจะมีศูนย์การค้าขนาดใหญ่ตั้งอยู่ติดกับอาคารและมีสระว่ายน้ำขนาดใหญ่บนหลังคาที่จอดรถ แต่กลับไม่ได้สร้างทั้งสองอย่าง และโต้แย้งว่าสิ่งเหล่านี้ไม่ได้ปรากฏอยู่ในสัญญา ศาลวินิจฉัยว่าแผ่นพับโฆษณาและโมเดลจำลองถือเป็นส่วนหนึ่งของสัญญาจะซื้อจะขาย และผู้พัฒนาต้องผูกพันตามนั้น ดู คำพิพากษาศาลฎีกา 6 ฉบับที่ผู้ซื้อคอนโดควรรู้.
เคล็ดลับที่นำไปใช้ได้จริง: เก็บโบรชัวร์ ภาพหน้าจอ แชท LINE และอีเมลทุกฉบับจากทีมขายเอาไว้ทั้งหมด ในการทำงานของเรา หลักฐานการโฆษณาได้เปลี่ยนคดีการล่าช้าที่อ่อนแอให้กลายเป็นคดีที่แข็งแกร่งมาหลายครั้งแล้ว โดยเฉพาะอย่างยิ่งในกรณีที่มีการลดระดับสิ่งอำนวยความสะดวกหรือไม่เคยสร้างขึ้นจริง.
การส่งมอบล่าช้า: ค่าปรับ การเลิกสัญญา และดอกเบี้ย
ความล่าช้าคือข้อร้องเรียนเรื่องการซื้อคอนโดแบบขายดาวน์ (นอกแผน) ที่เราพบเจอบ่อยที่สุด กฎหมายไทยให้ทางเลือกแก่คุณสองทาง และการเลือกให้ถูกต้องนั้นสำคัญมาก.
เส้นทางที่หนึ่ง: รอและสะสมค่าปรับรายวัน
หากคุณยังต้องการยูนิตนี้อยู่ ให้รักษาสัญญาเอาไว้ ค่าปรับล่าช้าสะสมไม่น้อยกว่า 0.01 % ของราคาซื้อต่อวัน สำหรับคอนโดราคา 5,000,000 บาท นั่นคือ 500 บาทต่อวัน หรือประมาณ 15,000 บาทต่อเดือน เพดานค่าปรับอยู่ที่ 10 % ของราคา หรือ 500,000 บาทในตัวอย่างนี้.
ส่งหนังสือแจ้งสงวนสิทธิ์การเรียกค่าปรับ การนิ่งเฉยอาจตีความได้ว่าเป็นการสละสิทธิ์ เมื่อคู่สัญญาต่างปล่อยให้กำหนดเวลาแล้วเสร็จล่วงเลยไปโดยไม่มีฝ่ายใดดำเนินการ กำหนดเวลานั้นจึงไม่ใช่สาระสำคัญอีกต่อไป และทางลัดตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 388 ซึ่งให้อำนาจเลิกสัญญาได้ทันทีโดยไม่ต้องบอกกล่าวในกรณีที่เวลาเป็นสาระสำคัญจึงปิดลง จากนั้นท่านจะต้องกลับไปใช้มาตรา 387 คือ กำหนดระยะเวลาพอสมควรขึ้นมาใหม่ บอกกล่าวเป็นหนังสือให้ผู้พัฒนาอสังหาริมทรัพย์ชำระหนี้ภายในกำหนดเวลานั้น และจะเลิกสัญญาได้ก็ต่อเมื่อผู้พัฒนาฯ ไม่ปฏิบัติการตามบอกกล่าวเท่านั้น.
เส้นทางที่สอง: ยกเลิกและทวงเงินของคุณคืน
หากโครงการล้มเหลวอย่างชัดเจน ให้ยุติ ภายใต้มาตรา 386 ถึง 391 ของ ประมวลกฎหมายแพ่งและพาณิชย์ (CCC) การเลิกสัญญาเพราะผู้พัฒนาผิดสัญญาจะทำให้คู่สัญญาพ้นจากความผูกพันโดยให้กลับคืนสู่ฐานะเดิมเหมือนดังที่เป็นอยู่ ผู้พัฒนาจะต้องคืนเงินทุกบาทที่คุณได้ชำระไป พร้อมดอกเบี้ยนับแต่วันที่ได้รับเงินแต่ละงวด.
ศาลไทยวินิจฉัยสนับสนุนเรื่องนี้อย่างสม่ำเสมอ ในคำพิพากษาศาลฎีกาที่ 6474/2541 (1998) ผู้พัฒนาโครงการหยุดก่อสร้างนานกว่าหนึ่งปีในขณะที่ผู้ซื้อยังคงผ่อนชำระเงินงวดต่อไป ศาลวินิจฉัยว่าผู้พัฒนาโครงการผิดสัญญาต่างตอบแทน ผู้ซื้อจึงบอกเลิกสัญญาได้ และคำสั่งให้คืนเงิน 755,056 บาทที่ชำระไปพร้อมดอกเบี้ยยังคงมีผล ในคำพิพากษาศาลฎีกาที่ 1188/2549 (2006) เมื่อผู้ซื้อบอกเลิกสัญญา กำหนดวันแล้วเสร็จได้ล่วงพ้นไปแล้วและอาคารยังสร้างไม่เสร็จ ศาลวินิจฉัยว่าผู้ซื้อไม่จำเป็นต้องกำหนดระยะเวลาให้ผู้พัฒนาโครงการชำระหนี้อีกก่อน เพราะอย่างไรเสียผู้พัฒนาโครงการก็ไม่อาจชำระหนี้ได้อยู่แล้ว.
ไม่มีวันที่กำหนดแล้วเสร็จในสัญญา? คุณก็ยังคงได้รับความคุ้มครอง
สัญญาเก่าหรือสัญญาที่ไม่ปฏิบัติตามข้อกำหนดบางฉบับละเว้นวันที่แล้วเสร็จ ผู้ประกอบการแย้งว่าพวกเขาสามารถเสร็จสิ้นได้ “เมื่อพร้อม” ศาลฎีกาไม่เห็นด้วย คำพิพากษาศาลฎีกาที่ 277/2553 วินิจฉัยว่าผู้ประกอบการต้องเริ่มและดำเนินการให้แล้วเสร็จภายในระยะเวลาอันสมควร โดยนำหลักความสุจริตตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 203 และ 368 มาใช้บังคับ.
และหากผู้พัฒนาโครงการตกเป็นฝ่ายล่าช้า คุณก็มีสิทธิโดยชอบด้วยกฎหมายที่จะระงับการผ่อนชำระงวดของคุณได้ คำพิพากษาศาลฎีกาที่ 6746/2547 ยืนยันเรื่องนี้ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 369 ซึ่งเป็นหลักเกณฑ์เกี่ยวกับสัญญาต่างตอบแทน ผู้พัฒนาโครงการที่เป็นฝ่ายผิดนัดจะไม่สามารถประกาศว่าคุณเป็นฝ่ายผิดสัญญาจากการที่คุณงดจ่ายเงินได้ ในเมื่อตัวผู้พัฒนาเองยังไม่พร้อมที่จะปฏิบัติหน้าที่ของตน.
สิทธิ์เรื่องความล่าช้า ความบกพร่อง และการคืนเงินโดยสรุป
| ปัญหา | สิทธิของคุณ | ฐานทางกฎหมาย | ตัวเลขสำคัญ |
|---|---|---|---|
| การส่งมอบล่ากว่ากำหนดในสัญญา | ค่าปรับรายวันขณะรอหรือยกเลิกและคืนเงิน | รูปแบบมาตรฐานตามมาตรา 6/2 แห่งพระราชบัญญัติอาคารชุด; มาตรา 391 แห่งพระราชบัญญัติคุ้มครองผู้บริโภค | ค่าปรับไม่น้อยกว่า 0.01%/วัน สูงสุด 10% ของราคา |
| การก่อสร้างถูกทิ้งร้างหรือไม่มีทางแล้วเสร็จ | ยกเลิกทันที จ่ายเงินคืนเต็มจำนวน พร้อมดอกเบี้ย | ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 386 ถึง 391; คำพิพากษาศาลฎีกาที่ 6474/2541, 1188/2549 | อัตราดอกเบี้ยสำหรับการคืนเงิน 3% ต่อปี นับตั้งแต่วันที่ 11 เมษายน 2021 (7.5% ในกรณีที่เก่ากว่า) |
| ข้อบกพร่องทางโครงสร้างหลังการโอนกรรมสิทธิ์ | การซ่อมแซมหรือค่าเสียหายจากผู้พัฒนาโครงการ | การรับประกันตามแบบมาตรฐาน; ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 472 | รับประกัน 5 ปี นับแต่วันจดทะเบียนอาคารชุด |
| ข้อบกพร่องในส่วนประกอบอื่น ๆ | การซ่อมแซมหรือค่าเสียหายจากผู้พัฒนาโครงการ | การรับประกันตามแบบมาตรฐาน; ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 472 | รับประกัน 2 ปี ต้องฟ้องร้องภายใน 1 ปีนับจากวันที่พบความชำรุดบกพร่อง (ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 474) |
| พื้นที่ของห้องชุดแตกต่างจากสัญญา | ปฏิเสธไม่รับห้องชุด หรือรับไว้โดยปรับราคา | ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 466 | แตกต่างเกิน 5%: มีสิทธิปฏิเสธ |
| โครงการถูกระงับเนื่องจากเหตุสุดวิสัย | คืนเงินค่าชำระทั้งหมดพร้อมดอกเบี้ย | รูปแบบมาตรฐานตามมาตรา 6/2 | อัตราดอกเบี้ยเงินฝากประจำสูงสุดของธนาคารกรุงไทย |
ความชำรุดบกพร่องในการก่อสร้างและพื้นที่ไม่ครบตามสัญญา
หายนะจากการซื้อแบบขายดาวน์ (นอกแผน) ไม่ได้มีแค่ความล่าช้าเสมอไป โครงการจำนวนมากแล้วเสร็จตามกำหนดเวลาแต่ส่งมอบห้องชุดที่ก่อสร้างไม่ดี ผนังแตกร้าว ห้องน้ำรั่วซึม อุปกรณ์ติดตั้งขาดหาย และแบบแปลนห้องที่หดเล็กลงระหว่างโบรชัวร์กับวันโอน.
ระยะเวลารับประกันสองระยะ นับแต่วันจดทะเบียนอาคารชุด
แบบสัญญามาตรฐานกำหนดให้ผู้พัฒนาต้องรับผิดในความชำรุดบกพร่องของโครงสร้างและอุปกรณ์ที่ติดตั้งยึดติดกับอาคารเป็นเวลาอย่างน้อย 5 ปี และของส่วนประกอบอื่นเป็นเวลาอย่างน้อย 2 ปี (ข้อ 8.1) ระยะเวลาทั้งสองเริ่มนับตั้งแต่วันที่จดทะเบียนอาคารชุด ไม่ใช่วันโอนกรรมสิทธิ์ห้องชุดของคุณ ดังนั้นการโอนกรรมสิทธิ์ที่ล่าช้าจะทำให้ระยะเวลาดังกล่าวสั้นลง ผู้พัฒนาต้องซ่อมแซมภายใน 30 วันนับแต่ได้รับหนังสือแจ้งจากคุณหรือนิติบุคคลอาคารชุด (ข้อ 8.2).
อย่าสับสนระหว่างระยะเวลาการรับประกันกับกำหนดเวลาในการฟ้องร้อง ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 474 การเรียกร้องเกี่ยวกับความชำรุดบกพร่องมีอายุความหนึ่งปีนับจากวันที่คุณพบความชำรุดบกพร่อง พบน้ำซึมในเดือนที่สามใช่หรือไม่? อายุความเริ่มนับแล้ว ให้แจ้งผู้พัฒนาเป็นลายลักษณ์อักษรทันทีและเก็บหลักฐานภาพถ่ายที่ระบุวันที่ไว้.
คอนโดที่กำลังลดลง: ความแตกต่างของพื้นที่
ผู้พัฒนาจะวัดพื้นที่ห้องชุดขั้นสุดท้ายหลังการก่อสร้าง และพื้นที่ที่จดทะเบียนมักแตกต่างจากที่ระบุในสัญญา มาตรา 466 แห่งประมวลกฎหมายแพ่งและพาณิชย์ขีดเส้นไว้ที่ 5% หากต่างกันไม่เกิน 5% คุณต้องรับห้องชุดนั้นและราคาจะปรับตามสัดส่วน รวมถึงปรับเพิ่มขึ้นด้วยหากห้องชุดมีขนาดใหญ่กว่า เว้นแต่ความแตกต่างนั้นถึงขนาดที่หากคุณรู้ก่อนคุณจะไม่ทำสัญญา หากต่างกันเกิน 5% คุณอาจปฏิเสธไม่รับห้องชุดนั้นทั้งหมด หรือรับไว้ในราคาที่ปรับตามสัดส่วนก็ได้.
ระวังข้อสัญญาที่บังคับให้คุณต้องยอมรับขนาดที่แตกต่างไม่ว่าเท่าใดในราคาเดิม ตามมาตรา 6/2 ข้อสัญญาที่เป็นคุณน้อยกว่าที่กฎหมายกำหนดไม่สามารถใช้บังคับได้ เมื่อพบความคลาดเคลื่อนให้รีบดำเนินการ ในคำพิพากษาศาลฎีกาที่ 2493/2553 (2010) สัญญาระบุว่าอาคารตั้งอยู่บนที่ดินขนาด 380 ตารางวา แต่ที่ดินมีขนาดเพียง 200 ตารางวา ศาลวินิจฉัยว่าเป็นความสำคัญผิดในคุณสมบัติของอาคารชุด ซึ่งทำให้สัญญา โมฆียะ ตามมาตรา 157 ไม่ใช่โมฆะ การบอกล้างต้องทำภายในหนึ่งปีนับแต่ผู้ซื้อรู้ถึงเรื่องดังกล่าว (มาตรา 181) และเนื่องจากผู้ซื้อดำเนินการช้ากว่านั้น คำเรียกร้องจึงตกไป.
การได้รับเงินมัดจำและค่างวดคืนกลับมา
คดีเรียกเงินคืนขึ้นอยู่กับสองประเด็น คือ การพิสูจน์ว่าผู้พัฒนาโครงการผิดสัญญา และการคำนวณเงินที่คุณจะได้รับคืน กฎหมายไทยแบ่งเงินที่คุณชำระออกเป็นประเภทต่างๆ และความแตกต่างนี้มีความสำคัญหากผู้พัฒนาโครงการพยายามเก็บเงินของคุณไว้.
การบอกเลิกสัญญาหมายถึงการกลับคืนสู่ฐานะเดิมทั้งหมด
เมื่อคุณบอกเลิกสัญญาโดยชอบเพราะผู้พัฒนาโครงการผิดนัด ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 391 จะใช้บังคับ คู่สัญญาแต่ละฝ่ายต้องให้อีกฝ่ายกลับคืนสู่ฐานะเดิม ผู้พัฒนาโครงการต้องคืนค่าจอง เงินมัดจำตามสัญญา และเงินค่างวดทุกงวด ดอกเบี้ยคิดนับจากวันที่ผู้พัฒนาโครงการได้รับเงินแต่ละงวด ไม่ใช่จากวันที่คุณยื่นฟ้อง.
อัตราดอกเบี้ยที่ใช้คืออะไร?
นี่คือจุดที่บทความเก่าหลายฉบับทำให้ผู้อ่านเข้าใจผิด ก่อนปี 2021 อัตราดอกเบี้ยผิดนัดตามกฎหมายคือ 7.5% ต่อปี และคุณจะเห็นอัตรานี้ในคำพิพากษาเก่า การแก้ไขประมวลกฎหมายแพ่งและพาณิชย์ในปี 2021 ได้เปลี่ยนตัวเลขเหล่านี้ ตั้งแต่วันที่ 11 เมษายน 2021 อัตราดอกเบี้ยตามกฎหมายตามมาตรา 7 คือ 3% และดอกเบี้ยผิดนัดตามมาตรา 224 คือ 5% ต่อปี เงินที่ต้องคืนเมื่อเลิกสัญญาคิดดอกเบี้ยตามอัตราในมาตรา 7 ไม่ใช่อัตราดอกเบี้ยผิดนัดตามมาตรา 224 เพราะมาตรา 391 ไม่ได้กำหนดอัตราไว้เอง: ในคำพิพากษาศาลฎีกาที่ 129/2566 ศาลสั่งให้คืนเงินดาวน์พร้อมดอกเบี้ย 7.5% ต่อปีจนถึงวันที่ 10 เมษายน 2021 และ 3% ต่อปีนับแต่วันที่ 11 เมษายน 2021 ส่วนค่าเสียหายที่ศาลกำหนดแยกต่างหากคิดดอกเบี้ย 5% สัญญาอาจกำหนดอัตราที่ดีกว่านี้ และหากสัญญาเป็นไปตามแบบสัญญามาตรฐาน การคืนเงินเมื่อเลิกสัญญาเพราะโอนกรรมสิทธิ์ล่าช้าจะคิดดอกเบี้ยในอัตราเดียวกับที่ผู้พัฒนาโครงการกำหนดไว้สำหรับดอกเบี้ยกรณีคุณชำระเงินล่าช้า (ข้อ 7.3.1) สำหรับการคืนเงินกรณีเหตุสุดวิสัย แบบสัญญามาตรฐานใช้อัตราดอกเบี้ยเงินฝากประจำสูงสุดของธนาคารกรุงไทย.
เงินมัดจำกับเงินค่างวด: ทำไมชื่อเรียกจึงสำคัญ
หากข้อพิพาทพลิกกลับมาเป็นฝ่ายผู้พัฒนาและเขาอ้างว่าคุณละเมิดสัญญา เขาจะพยายามเก็บทุกอย่างไว้ เขาทำไม่ได้ ศาลฎีกาแยกเงินมัดจำออกจากส่วนจ่ายเงิน งวดเงินมัดจำเป็นเงินฝากที่มอบไว้ตอนลงนามสัญญา โดยมาตรา 377 เป็นสิ่งที่ทำให้เป็นเงินฝาก ส่วนมาตรา 378(2) เป็นสิ่งที่ทำให้ผู้ขายเก็บเงินได้เมื่อผู้ซื้อไม่จ่ายเงินตามกำหนด.
คำพิพากษาที่ 3301/2547 (2004) แสดงให้เห็นว่าสิ่งนั้นมีค่าเป็นเงินเท่าใด ผู้ซื้อได้ชำระเงิน 30,000 บาทเมื่อจองและอีก 120,000 บาทเมื่อลงนามในสัญญา จากนั้นชำระเป็นงวดอีก 12 งวด รวมเป็นเงิน 840,000 บาท ศาลวินิจฉัยว่าเงิน 150,000 บาทแรกเป็นมัดจำซึ่งผู้ขายริบได้ แต่เงิน 840,000 บาทเป็นการชำระราคาบางส่วนและไม่ใช่มัดจำ ข้อสัญญาที่ให้ริบเงินทั้งหมดที่ชำระแล้วเป็นเบี้ยปรับตามมาตรา 379 ซึ่งศาลลดลงได้ ศาลจึงลดจำนวนเงินที่ผู้ขายริบไว้ลงเหลือ 440,000 บาท และสั่งให้คืนเงิน 400,000 บาทแก่ผู้ซื้อ ซึ่งเป็นฝ่ายผิดนัด แม้แต่มัดจำที่แท้จริงก็อาจลดลงได้หากสูงเกินส่วน ตามมาตรา 7 แห่งพระราชบัญญัติว่าด้วยข้อสัญญาที่ไม่เป็นธรรม พ.ศ. 2540 (1997).
ตรวจสอบครั้งล่าสุด: 17 กันยายน 2026. นี่เป็นการทบทวนเฉพาะเนื้อหาของคดีที่ปรากฏในหน้านี้ ไม่ใช่เนื้อหาของหน้าเว็บโดยรวม คำตัดสินของศาลฎีกาที่อ้างถึงข้างต้นนั้นได้รับการอ่านจากตัวบทภาษาไทยและตีความตามคำตัดสินที่เผยแพร่ข้างต้น คำตัดสินที่ 277/2553 (สัญญาที่เงียบเรื่องวันเวลาต้องยังคงกำหนดให้ผู้พัฒนาต้องเริ่มก่อสร้างทันทีและแล้วเสร็จภายในระยะเวลาที่เหมาะสมตามมาตรา 203 และ 368 และผู้ซื้ออาจหยุดชำระเงินงวดระหว่างนั้น) และคำตัดสินที่ 6746/2547 (ผู้พัฒนาที่ยังไม่พร้อมจะโอนกรรมสิทธิ์ไม่สามารถทำให้ผู้ซื้อผิดนัดชำระหนี้ได้ และเมื่อสิ้นสุดการก่อสร้างแล้วเงินที่จ่ายไปจะต้องคืนพร้อมดอกเบี้ย) ได้รับการตีความตามที่เผยแพร่แล้ว คำตัดสินที่ 3301/2547 ถูกแก้ไข: การเพิกถอนเงินมัดจำอยู่ภายใต้มาตรา 378(2) และตัวเลขในคำตัดสินดังกล่าวได้ถูกระบุไว้แล้ว คำตัดสินที่เหลือที่อ้างถึงในหน้านี้ ไม่ว่าจะเป็นอัตราการลงโทษและแนวทางปฏิบัติ ก็ไม่ได้ได้รับการตรวจสอบอีกครั้งในครั้งนี้.
ได้รับการตรวจสอบล่าสุดเมื่อ: 30 กันยายน 2026 (เฉพาะดอกเบี้ย) อัตราดอกเบี้ยเงินคืนได้รับการแก้ไขจาก 5% เป็น 3% หลังจากอ่านมาตรา 7, 224 และ 391 แห่งประมวลกฎหมายแพ่งและพาณิชย์ฉบับภาษาไทย และอ่านคำพิพากษาศาลฎีกาที่ 129/2566 จนถึงผลแห่งคำพิพากษา (คืนเงินดาวน์พร้อมดอกเบี้ย 3% นับแต่วันที่ 11 เมษายน 2021; ค่าเสียหาย 5%) อ่านทบทวนอีกครั้งเมื่อวันที่ 6 ตุลาคม 2026 ในส่วนที่การทบทวนเมื่อวันที่ 17 กันยายนยังไม่ได้ตรวจสอบ: เนื้อหาของหน้าเทียบกับมาตรา 6/1 และ 6/2 แห่งพระราชบัญญัติอาคารชุด ประกาศกระทรวงมหาดไทยลงวันที่ 1 กรกฎาคม 2008 ที่กำหนดแบบ อ.ช. 22 (อ่านฉบับภาษาไทยจากฉบับถอดความที่มีการเผยแพร่) มาตรา 466 และ 474 แห่งประมวลกฎหมายแพ่งและพาณิชย์ และคำพิพากษาศาลฎีกาที่ 5352/2553, 6474/2541, 1188/2549 และ 2493/2553 ฉบับภาษาไทย สิ่งที่แก้ไข: แบบสัญญาให้สิทธิผู้ซื้อบอกเลิกสัญญาได้ทันทีที่พ้นกำหนดวันโอนกรรมสิทธิ์ โดยได้ดอกเบี้ยเงินคืนในอัตราที่ผู้พัฒนาโครงการกำหนดไว้สำหรับการชำระเงินล่าช้าของผู้ซื้อ ไม่ใช่เฉพาะเมื่อค่าปรับถึง 10% แล้วเท่านั้น; การรับประกันความชำรุดบกพร่องเริ่มนับตั้งแต่การจดทะเบียนอาคารชุด ไม่ใช่นับจากการโอนห้องชุด; คำพิพากษาศาลฎีกาที่ 2493/2553 เป็นคดีที่ผู้ซื้อแพ้เพราะพ้นกำหนดหนึ่งปีในการบอกล้างสัญญาที่เป็นโมฆียะ และเกี่ยวกับแปลงที่ดิน ไม่ใช่ห้องชุด; ข้อเท็จจริงในคำพิพากษาที่ 6474/2541 และ 1188/2549 ปัจจุบันระบุตามที่ศาลรับฟัง; มาตรา 466 กำหนดให้ผู้ซื้อต้องรับเอาทรัพย์ที่ขาดหรือเกินไม่เกิน 5% เว้นแต่ความแตกต่างนั้นจะถึงขนาดที่ผู้ซื้อคงจะไม่เข้าทำสัญญาซื้อขาย คำพิพากษาที่ 5352/2553 คงไว้ตามที่เผยแพร่.
ขั้นตอนทีละขั้นตอน: วิธีการฟ้องร้องผู้พัฒนาอสังหาริมทรัพย์ไทย
นี่คือกระบวนการที่เราดำเนินการให้ลูกค้า โดยเริ่มตั้งแต่การส่งจดหมายครั้งแรกจนถึงเงินที่ได้รับ.
- รวบรวมเอกสารหลักฐาน. สัญญา ใบเสร็จ โบรชัวร์ โฆษณา บันทึกการสนทนา ภาพถ่ายของสถานที่ก่อสร้าง และตารางการชำระเงิน ขอหนังสือรับรองบริษัทของผู้พัฒนาโครงการจากกรมพัฒนาธุรกิจการค้า เพื่อยืนยันว่าคุณกำลังฟ้องใคร และบริษัทยังคงดำเนินกิจการอยู่หรือไม่.
- ส่งหนังสือทวงถามอย่างเป็นทางการ. หนังสือบอกกล่าวเป็นภาษาไทยส่งทางไปรษณีย์ลงทะเบียน ระบุการผิดสัญญา จำนวนเงินที่เรียกร้อง ดอกเบี้ย และกำหนดเวลา (โดยทั่วไป 15 หรือ 30 วัน) หากคุณจะบอกเลิกสัญญา ให้ระบุการบอกเลิกสัญญาไว้อย่างชัดเจน หนังสือฉบับนี้ทำให้ผู้พัฒนาโครงการตกเป็นผู้ผิดนัดและเริ่มสร้างแรงกดดัน.
- ร้องเรียนต่อ สคบ. (ไม่บังคับ แต่มีประโยชน์). สำนักงานคณะกรรมการคุ้มครองผู้บริโภครับเรื่องร้องเรียนเกี่ยวกับผู้พัฒนาโครงการ ตรวจสอบ และไกล่เกลี่ย โดยไม่มีค่าใช้จ่าย ผู้พัฒนาบางรายยอมตกลงกันในชั้นนี้เพื่อหลีกเลี่ยงการถูกจับตาจากหน่วยงานกำกับดูแล อย่าปล่อยให้การไกล่เกลี่ยยืดเยื้อจนเกินอายุความของคุณ.
- ยื่นฟ้องคดีผู้บริโภค. ผู้ซื้อคอนโดที่ฟ้องผู้พัฒนาโครงการถือเป็นผู้บริโภคตามพระราชบัญญัติวิธีพิจารณาคดีผู้บริโภค พ.ศ. 2551 คุณยื่นฟ้องได้ที่ศาลซึ่งผู้พัฒนาโครงการมีภูมิลำเนาหรือที่โครงการตั้งอยู่ คดีที่มีทุนทรัพย์ไม่เกิน 300,000 บาทฟ้องที่ศาลแขวง คดีที่มีทุนทรัพย์สูงกว่านั้นฟ้องที่ศาลแพ่งหรือศาลจังหวัด.
- ใช้ประโยชน์จากข้อได้เปรียบของคดีผู้บริโภค. ผู้บริโภคที่เป็นโจทก์ไม่ต้องเสียค่าธรรมเนียมศาล วิธีพิจารณาเป็นแบบง่ายและผู้พิพากษาเป็นผู้ควบคุม โดยมีเจ้าพนักงานคดีช่วยจัดทำคำฟ้อง ภาระการพิสูจน์ข้อเท็จจริงที่อยู่ในความรู้เห็นของผู้พัฒนาโครงการโดยเฉพาะ เช่น สถานะการก่อสร้าง แหล่งเงินทุน และใบอนุญาต ตกอยู่แก่ผู้พัฒนาโครงการ ศาลมุ่งสืบพยานอย่างต่อเนื่องในนัดที่กระชับ
- เรียกค่าเสียหายเชิงลงโทษในกรณีที่เหมาะสม. มาตรา 42 ของพระราชบัญญัตินี้ครอบคลุมผู้พัฒนาที่กระทำโดยจงใจไม่สุจริตหรือประมาทเลินเล่ออย่างร้ายแรงต่อสิทธิของคุณ ศาลอาจกำหนดค่าเสียหายเชิงลงโทษเพิ่มขึ้นได้ไม่เกินสองเท่าของค่าเสียหายที่แท้จริง หากค่าเสียหายที่แท้จริงไม่เกิน 50,000 บาท อาจกำหนดได้ไม่เกินห้าเท่า การขายห้องชุดในโครงการที่ผู้พัฒนารู้อยู่แล้วว่าจะล้มเหลว คือลักษณะข้อเท็จจริงที่มาตรานี้มุ่งใช้บังคับโดยตรง.
- คำพิพากษาและการอุทธรณ์. กรณีผู้บริโภคในชั้นต้นโดยทั่วไปใช้เวลาประมาณ 6 ถึง 12 เดือน ซึ่งอาจนานกว่านี้หากมีการฟ้องร้องคัดค้านอย่างหนัก การอุทธรณ์จะส่งไปยังศาลอุทธรณ์ และการพิจารณาเพิ่มเติมของศาลฎีกาต้องได้รับอนุญาต.
- บังคับคดีตามคำพิพากษา. คำพิพากษาไม่ใช่การโอนเงินผ่านธนาคาร หากผู้พัฒนาไม่ชำระ กรมบังคับคดีจะยึดและขายทอดตลาดทรัพย์สินของผู้พัฒนา ได้แก่ ห้องชุดที่ยังขายไม่ได้ ที่ดิน และบัญชีธนาคาร ต้องรีบดำเนินการ เพราะเจ้าหนี้รายอื่นมักจะแข่งกับคุณอยู่.
ฟ้องร้องจากต่างประเทศ
คุณไม่จำเป็นต้องอาศัยอยู่ในประเทศไทยก็สามารถฟ้องร้องได้ หนังสือมอบอำนาจที่ผ่านการรับรองโดยโนตารีจะช่วยให้ ทนายความด้านอสังหาริมทรัพย์ชาวไทย ยื่นฟ้องและดำเนินคดีได้ ให้วางแผนเดินทางหนึ่งครั้งสำหรับการสืบพยานหากศาลต้องการให้คุณเบิกความ ปัจจุบันบางศาลอนุญาตให้เบิกความผ่านวิดีโอแล้ว เงินที่ได้รับตามคำพิพากษาสามารถโอนกลับไปยังต่างประเทศผ่านธนาคารของคุณได้ โดยใช้คำพิพากษาและหลักฐานการโอนเงินเข้ามาครั้งแรก.
ผู้ซื้อหลายรายในโครงการเดียวกันหรือไม่? ควรพิจารณาการดำเนินคดีแบบกลุ่ม
นับตั้งแต่มีการเพิ่มหมวดว่าด้วยการดำเนินคดีแบบกลุ่มเข้าในประมวลกฎหมายวิธีพิจารณาความแพ่งเมื่อ พ.ศ. 2558 (ค.ศ. 2015) กลุ่มผู้ซื้อที่มีข้อเรียกร้องร่วมกันต่อผู้พัฒนาโครงการรายเดียวกันสามารถฟ้องร้องร่วมกันได้ โครงการที่หยุดชะงักก่อให้เกิดข้อเรียกร้องที่แทบเหมือนกันหลายสิบราย ซึ่งเป็นสิ่งที่กลไกนี้ถูกสร้างขึ้นมาเพื่อรองรับ กลุ่มผู้ซื้อยังแบ่งเบาค่าใช้จ่ายและดึงความสนใจจากผู้พัฒนาโครงการได้เร็วกว่าผู้ซื้อรายเดียว.
ต้นทุน ระยะเวลา และสิ่งที่คุณสามารถเรียกคืนได้
| รายการ | สถานะโดยทั่วไปในคดีผู้บริโภค |
|---|---|
| ค่าธรรมเนียมการยื่นฟ้องในศาล | ได้รับการยกเว้นสำหรับโจทก์ผู้บริโภคตามพระราชบัญญัติวิธีพิจารณาคดีผู้บริโภค |
| ค่าทนายความ | ตกลงกันเป็นส่วนตัว; การจัดทำสัญญาตามค่าธรรมเนียมคงที่และการจ่ายเงินในระยะต่างๆ เป็นเรื่องปกติสำหรับการเรียกร้องการคืนเงิน |
| ขั้นตอนหนังสือทวงถาม | 1 ถึง 4 สัปดาห์ รวมทั้งกำหนดระยะเวลาในการตอบกลับ |
| การไกล่เกลี่ยของ สคบ. | ประมาณ 1 ถึง 3 เดือน ขึ้นอยู่กับปริมาณงานและทัศนคติของนักพัฒนา |
| คำพิพากษาในชั้นต้น | โดยปกติจะประมาณ 6 ถึง 12 เดือน; กรณีที่คัดค้านอาจใช้เวลานานกว่านั้น |
| เงินต้นที่เรียกคืนได้ | การชำระเงินทั้งหมด: การจอง, เงินมัดจำ, การผ่อนชำระ |
| ดอกเบี้ย | 3% ต่อปี (มาตรา 7) สำหรับเงินที่ได้รับคืนตั้งแต่วันที่ 11 เมษายน 2021 นับจากวันที่ผู้พัฒนาได้รับเงินแต่ละงวด ส่วนค่าเสียหายใช้อัตราดอกเบี้ยผิดนัด 5% |
| ค่าปรับล่าช้า (หากไม่ยุติสัญญา) | ไม่น้อยกว่า 0.01% ของราคาต่อวัน สูงสุด 10% |
| ค่าเสียหายเชิงลงโทษ | สูงสุด 2 เท่าของค่าเสียหายที่แท้จริงตามมาตรา 42 ในกรณีที่กระทำโดยไม่สุจริต |
| การบังคับคดีตามคำพิพากษา | จากหลายสัปดาห์เป็นหลายเดือน โดยขึ้นอยู่กับว่าเจ้าของโครงการยังคงมีทรัพย์สินอะไรอยู่ |
ข้อสังเกตที่ซื่อสัตย์จากประสบการณ์กว่า 20 ปีในการทำเรื่องนี้ก็คือ การชนะคดีนั้นเป็นส่วนที่คาดเดาได้ดี ส่วนการเรียกเก็บเงินนั้นขึ้นอยู่กับทรัพย์สินที่เหลืออยู่ของเจ้าของโครงการ นั่นคือเหตุผลที่เราจึงตรวจสอบทรัพย์สินที่ดินและประวัติคดีของเจ้าของโครงการก่อนที่จะยื่นฟ้อง และเหตุผลที่การดำเนินการก่อนที่ผู้ซื้อรายอื่นจะยื่นฟ้องก่อนจะช่วยเพิ่มโอกาสในการได้รับชำระเงินคืนได้จริง.
เมื่อผู้พัฒนาโครงการล้มละลาย
สถานการณ์เลวร้ายที่สุด: โครงการถูกทิ้งร้าง และบริษัทก็มีหนี้สินล้นพ้นตัว ทางเลือกของคุณจึงแคบลง แต่ก็ยังไม่หมดสิ้น.
การขอรับชำระหนี้ในคดีล้มละลายและคดีฟื้นฟูกิจการ
หากเจ้าหนี้ฟ้องให้ผู้พัฒนาโครงการล้มละลาย คุณต้องยื่นคำขอรับชำระหนี้ต่อเจ้าพนักงานพิทักษ์ทรัพย์ กำหนดเวลาตามกฎหมายเริ่มนับเมื่อมีการประกาศคำสั่งพิทักษ์ทรัพย์ ดังนั้นอย่ารอช้า คุณจะอยู่ในฐานะเจ้าหนี้ไม่มีประกันซึ่งได้รับชำระหลังธนาคารที่ถือจำนองที่ดิน อัตราการได้รับชำระคืนค่อนข้างต่ำ เราจะไม่แสร้งว่าเป็นอย่างอื่น แต่ผู้ซื้อที่ยื่นคำขอรับชำระหนี้จะได้รับคืนบางส่วน ส่วนผู้ซื้อที่ไม่ยื่นจะไม่ได้รับอะไรเลย.
บางครั้งจะมีอัศวินม้าขาวเข้ามาซื้อโครงการที่หยุดชะงักและเสนอสัญญาใหม่ให้กับผู้ซื้อเดิม ควรให้ตรวจสอบสัญญาเหล่านั้นก่อนที่คุณจะลงนามสละสิทธิเรียกร้องเดิมของคุณ เงื่อนไขใหม่มักจะแย่กว่าแบบมาตรฐานตามมาตรา 6/2 ที่คุณมีอยู่แล้ว.
ปกป้องตัวเองก่อนการซื้อครั้งต่อไป
หากคุณซื้อแบบขายดาวน์ (นอกแผน) อีกครั้ง ให้มองความเสี่ยงของผู้พัฒนาโครงการเป็นความเสี่ยงหลัก ตรวจสอบทุนจดทะเบียนของบริษัท ประวัติการสร้างอาคารที่แล้วเสร็จ ใบอนุญาตก่อสร้าง และการอนุมัติด้านสิ่งแวดล้อม ก่อนจ่ายเงินเกินกว่าค่าจอง คู่มือของเราเรื่อง การตรวจสอบสถานะทรัพย์สินในประเทศไทย อธิบายรายการตรวจสอบทั้งหมดไว้อย่างครบถ้วน ภาพรวมของเราเรื่อง การซื้อคอนโดในประเทศไทย ครอบคลุมเรื่องสัดส่วนการถือครองโดยชาวต่างชาติและขั้นตอนการโอนกรรมสิทธิ์ ผลักดันให้ใช้บัญชีเอสโครว์ตามพระราชบัญญัติการประกอบธุรกิจสัญญาเพื่อการดำเนินการโดยคนกลาง พ.ศ. 2551 ผู้พัฒนาส่วนใหญ่จะปฏิเสธ ผู้ที่ยอมรับมักจะเป็นผู้ที่คุณไว้วางใจได้.
ก่อนที่คุณจะเซ็น: การตรวจสอบอสังหาริมทรัพย์ที่ยังไม่สร้างเสร็จที่ช่วยป้องกันปัญหาทั้งหมดนี้
ทุกสิ่งที่กล่าวมาข้างต้นเป็นการเยียวยาหลังเกิดปัญหา การเยียวยาใช้เวลานาน และแม้จะได้เงินคืนพร้อมดอกเบี้ย เงินของคุณก็ยังคงจมอยู่ในโครงการของคนอื่นเป็นเวลาหลายปี ต่อไปนี้คือการตรวจสอบที่ช่วยไม่ให้คุณต้องขึ้นศาลตั้งแต่แรก และทั้งหมดทำก่อนชำระค่าจอง.
- คือผู้พัฒนา ไม่ใช่อาคาร. ตรวจสอบทุนจดทะเบียน ผู้ถือหุ้น และกรรมการที่กรมพัฒนาธุรกิจการค้า รวมทั้งสืบค้นประวัติคดีความของบริษัทและกรรมการ ผู้พัฒนาที่มีประวัติถูกฟ้องเรื่องความล่าช้ามาแล้วจะมีคดีแบบนี้อีก.
- ใบอนุญาตก่อสร้าง และรายงานผลกระทบสิ่งแวดล้อม (EIA) หากโครงการมีขนาดใหญ่ต้องมี. โครงการที่ขายห้องชุดก่อนได้รับเอกสารเหล่านี้ เท่ากับกำลังขายคำขออนุญาตให้คุณ.
- การจำนองของโครงการ. โครงการส่วนใหญ่สร้างบนที่ดินที่จำนองไว้กับผู้ให้กู้ ให้สอบถามเป็นลายลักษณ์อักษรว่าห้องชุดของคุณจะได้รับการปลอดจำนองอย่างไรและเมื่อใด และจะเกิดอะไรขึ้นกับห้องชุดของคุณหากผู้พัฒนาผิดนัดชำระหนี้เงินกู้.
- เทียบสัญญากับแบบมาตรฐาน. เปรียบเทียบทีละข้อกับแบบตามมาตรา 6/2 ทุกข้อที่แตกต่างและลดสิทธิของคุณคือข้อที่ผู้พัฒนารู้ดีว่าบังคับใช้ไม่ได้ และหวังว่าคุณจะปฏิบัติตามอยู่ดี.
- วันที่แล้วเสร็จและข้อกำหนดค่าปรับ. สัญญาที่ไม่มีกำหนดวันแล้วเสร็จ หรือสัญญาที่ให้ผู้พัฒนาขยายเวลาได้ตามต้องการ เป็นสัญญาณเตือนที่ชัดเจนที่สุดในตลาดนี้.
- บัญชีเอสโครว์ตามพระราชบัญญัติการประกอบธุรกิจสัญญาเพื่อการดำเนินการโดยคนกลาง พ.ศ. 2551. ขอรับมันมาเลย ผู้พัฒนาส่วนใหญ่จะปฏิเสธ และการปฏิเสธนั้นก็เป็นข้อมูลเช่นกัน ดู วิธีการทำงานของระบบเอสโครว์ (Escrow) ในประเทศไทย.
- โควตาชาวต่างชาติสำหรับห้องชุดของคุณ, ยืนยันเป็นลายลักษณ์อักษรโดยนิติบุคคลอาคารชุด เป็นตารางเมตร ผู้ซื้อแบบขายดาวน์มักพบในวันโอนว่าโควตาเต็มไปแล้วระหว่างที่อาคารของตนกำลังก่อสร้าง.
เราดำเนินการทั้งหมดนี้ด้วยค่าธรรมเนียมคงที่. แพ็กเกจคอนโดครบวงจร ซึ่งรวมถึงการค้นหาข้อมูลผู้พัฒนาโครงการ การตรวจสอบสัญญาเทียบกับแบบมาตรฐาน และการโอนกรรมสิทธิ์ มีราคา 19,900 บาท หรือ 34,900 บาท หากเราไปที่สำนักงานที่ดินกับคุณในวันโอน.
ดูรายละเอียดการตรวจสอบ 25 ประเด็นและค่าธรรมเนียมทั้งหมดได้ที่นี่
หน้าเฉพาะของเมือง: พัทยา, ภูเก็ต, หัวหิน, เชียงใหม่ และ เกาะสมุย.
คำถามที่พบบ่อย
ฉันจะได้เงินมัดจำคืนหรือไม่หากคอนโดสร้างเสร็จล่าช้าในประเทศไทย
ใช่ หากผู้พัฒนาโครงการไม่โอนกรรมสิทธิ์ภายในวันที่กำหนดในสัญญา คุณสามารถบอกเลิกสัญญาและเรียกเงินคืนทั้งหมดพร้อมดอกเบี้ยได้ ศาลฎีกายืนยันไว้ในคำพิพากษาศาลฎีกาที่ 1188/2549 ว่าเมื่อพ้นกำหนดวันก่อสร้างแล้วเสร็จและอาคารยังสร้างไม่เสร็จ ผู้ซื้อไม่จำเป็นต้องให้ระยะเวลาผ่อนผันเพิ่มเติมอีกก่อนบอกเลิกสัญญา.
ฉันมีเวลาเท่าไหร่ในการฟ้องร้องผู้พัฒนาคอนโดมิเนียมในประเทศไทย
ข้อเรียกร้องเรื่องการคืนเงินและการผิดสัญญาโดยทั่วไปมีกำหนดอายุความ 10 ปี ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 193/30 ข้อเรียกร้องเรื่องความชำรุดบกพร่องมีกำหนดอายุความสั้นกว่ามาก คือหนึ่งปีนับแต่วันที่พบความชำรุด ตามมาตรา 474 หากไม่แน่ใจ ควรปรึกษาผู้เชี่ยวชาญแต่เนิ่นๆ.
คุณต้องจ่ายค่าธรรมเนียมศาลเมื่อฟ้องผู้พัฒนาอสังหาริมทรัพย์ในประเทศไทยหรือไม่
ไม่ ผู้ซื้อคอนโดฟ้องร้องในฐานะผู้บริโภคตามพระราชบัญญัติวิธีพิจารณาคดีผู้บริโภค พ.ศ. 2551 และโจทก์ที่เป็นผู้บริโภคได้รับการยกเว้นค่าธรรมเนียมศาล ค่าใช้จ่ายหลักของคุณคือค่าทนายความของคุณเอง.
ฉันสามารถฟ้องร้องผู้พัฒนาชาวไทยโดยไม่ต้องมาประเทศไทยได้หรือไม่
โดยส่วนใหญ่แล้วใช่ หนังสือมอบอำนาจช่วยให้ทนายความชาวไทยของคุณสามารถยื่นฟ้องและจัดการคดีได้ ให้จัดสรรงบประมาณสำหรับการมาศาลหนึ่งครั้งในการไต่สวนพยาน แม้ว่าศาลจะอนุญาตให้มีการสืบพยานทางไกลมากขึ้นเรื่อยๆ ก็ตาม.
อัตราดอกเบี้ยใดที่มีผลกับเงินคืนของฉัน
3% ต่อปี นับตั้งแต่วันที่ 11 เมษายน 2021 สำหรับเงินที่ต้องคืนหลังการบอกเลิกสัญญา เนื่องจากมาตรา 391 ไม่ได้กำหนดอัตราไว้ จึงใช้มาตรา 7 (คำพิพากษาศาลฎีกาที่ 129/2566) เว้นแต่สัญญาจะกำหนดอัตราไว้ กล่าวคือ ในกรณีบอกเลิกสัญญาเพราะโอนกรรมสิทธิ์ล่าช้า แบบสัญญามาตรฐานกำหนดให้คืนเงินพร้อมดอกเบี้ยในอัตราเดียวกับที่ผู้พัฒนาเรียกเก็บจากคุณกรณีชำระเงินล่าช้า อัตราดอกเบี้ยผิดนัด 5% ตามมาตรา 224 ใช้กับค่าเสียหาย คดีเก่าใช้อัตรา 7.5% ส่วนการคืนเงินกรณีเหตุสุดวิสัยตามแบบสัญญามาตรฐานได้รับดอกเบี้ยในอัตราเงินฝากประจำสูงสุดของธนาคารกรุงไทย.
จะเป็นอย่างไรถ้าห้องที่สร้างเสร็จแล้วมีขนาดเล็กกว่าที่ระบุไว้ในสัญญา
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 466 ใช้บังคับ หากพื้นที่แตกต่างเกิน 5% คุณสามารถปฏิเสธไม่รับห้องชุดหรือรับไว้ในราคาที่ลดลงได้ หากแตกต่างไม่เกิน 5% ราคาจะปรับตามสัดส่วน ข้อสัญญาที่บังคับให้คุณต้องยอมรับพื้นที่ที่ขาดไปโดยจ่ายราคาเต็มนั้นไม่สามารถบังคับใช้ได้.
การชำระเงินดาวน์นอกแผน (off-plan) ของฉันได้รับการคุ้มครองด้วยบัญชีเอสโครว์ (escrow) ในประเทศไทยหรือไม่
แทบจะแน่นอนว่าไม่ การใช้บัญชีเอสโครว์ตามพระราชบัญญัติการประกอบธุรกิจสัญญาเพื่อการดำเนินการโดยคนกลาง พ.ศ. 2551 เป็นไปโดยสมัครใจและแทบไม่มีผู้พัฒนาเสนอให้ เว้นแต่สัญญาของคุณจะระบุชื่อตัวแทนเอสโครว์ที่ได้รับอนุญาต เงินที่คุณชำระจะอยู่ในบัญชีของผู้พัฒนาโครงการเอง.
ThaiLawOnline สามารถช่วยเหลือคุณได้อย่างไร
เราดำเนินคดีกับผู้พัฒนาโครงการในประเทศไทยมาตั้งแต่ก่อนที่โครงการส่วนใหญ่ในปัจจุบันจะเริ่มก่อสร้าง ทีมงานของเราตรวจสอบสัญญาของคุณเทียบกับแบบมาตรฐานตามมาตรา 6/2 และร่างหนังสือทวงถามเป็นภาษาไทย เรายื่นฟ้องคดีผู้บริโภคและดำเนินการบังคับคดีจนกว่าคุณจะได้รับเงิน เราดำเนินการแทนลูกค้าทั่วโลกโดยหนังสือมอบอำนาจ.
กำลังเผชิญกับโครงการที่หยุดชะงักหรือผู้พัฒนาที่เงียบหายไปหรือไม่? ติดต่อทนายความชาวไทย สำหรับการประเมินกรณี คุณยังสามารถสำรวจข้อมูลเพิ่มเติมได้ที่ ฐานข้อมูลภาษาไทยที่รวมคำตัดสินของศาลฎีกาของไทย และคู่มือของเราเกี่ยวกับ กฎหมายคุ้มครองผู้บริโภคในประเทศไทย. กำลังวางแผนจะซื้ออีกครั้งใช่ไหม? เริ่มจาก การซื้ออสังหาริมทรัพย์ในประเทศไทยสำหรับชาวต่างชาติ.
ประเด็นสำคัญ
- สัญญาโครงการที่อยู่อาศัยของคุณต้องเป็นไปตามแบบฟอร์มมาตรฐานของรัฐบาลตามมาตรา 6/2 ของพระราชบัญญัติอาคารชุด การตัดแก้ไขที่เอื้อประโยชน์ต่อผู้พัฒนาโครงการจึงไม่สามารถบังคับใช้ได้.
- การส่งมอบล่าช้าทำให้คุณได้รับค่าปรับรายวันอย่างน้อย 0.01% ของราคา โดยสูงสุดไม่เกิน 10% หากคุณเลือกบอกเลิกสัญญาแทน คุณจะได้รับเงินคืนเต็มจำนวนพร้อมดอกเบี้ย.
- การรับประกันความบกพร่องมีระยะเวลา 5 ปีสำหรับโครงสร้าง และ 2 ปีสำหรับส่วนประกอบอื่นๆ แต่คุณต้องฟ้องร้องภายใน 1 ปีนับจากวันที่พบความบกพร่อง.
- คุณฟ้องร้องในฐานะผู้บริโภค: ไม่ต้องเสียค่าธรรมเนียมศาล มีขั้นตอนที่ง่ายกว่า มีการผลักภาระการพิสูจน์ และอาจได้รับค่าเสียหายเชิงลงโทษตามมาตรา 42.
- อัตราดอกเบี้ยสำหรับการคืนเงินในปัจจุบันคือ 3% ต่อปี (มาตรา 7) โดยคำนวณจากวันที่ผู้พัฒนาได้รับเงินของคุณ.
- ความเร็วเป็นเรื่องสำคัญ ผู้ที่เรียกร้องก่อนจะได้เงินคืนจากผู้พัฒนาที่ยังมีทรัพย์สิน ส่วนผู้ที่เรียกร้องทีหลังต้องไปต่อคิวในคดีล้มละลาย.
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.