


Révisé par ThaiLawOnline, un cabinet d'avocats thaïlandais agréé exerçant en Thaïlande depuis 2006. Avocate thaïlandaise responsable : Wichuda Atthamethakon, LL.M., licence du barreau thaïlandais 3149/2556.
Dernière mise à jour :
Réponse courte : si votre condo sur plan thaïlandais est en retard, défectueux ou plus petit que ce que prévoit le contrat, vous disposez de véritables droits légaux. Votre contrat doit respecter le formulaire standard obligatoire prévu à l’ article 6/2 du Loi sur les copropriétés, et les dérogations favorables au promoteur ne vous lient pas. Une livraison tardive donne droit à une pénalité journalière. La résiliation entraîne le remboursement intégral avec intérêts. Vous agissez en justice en tant que consommateur, ce qui signifie aucuns frais de justice, et votre avocat peut mener l’affaire par procuration pendant que vous êtes à l'étranger.
Vous continuez à acheter ? Tout ce qui suit peut être évité. Voir ce qu’un avocat spécialisé en copropriété vérifie avant que vous ne signiez, ou lire le guide pour acheter un condo en Thaïlande.
TÉLÉCHARGEMENT GRATUIT, LISEZ-LE AVANT DE VERSER UN ACOMPTE
Achats de condos en Thaïlande : liste de contrôle pour les acheteurs étrangers (Word + PDF, anglais et thaïlandais)
Le quota étranger de 49%, comment faire entrer les fonds pour que le bureau foncier les accepte (formulaire FET), quoi vérifier avant l’acompte, taxes et frais, jour du transfert, six signaux d’alerte et une fiche récapitulative d’achat. Texte anglais complet d’abord, puis le texte complet en thaïlandais. Vérifié le 3 octobre 2026.
Télécharger gratuitement Vous souhaitez que nous procédions aux vérifications ? Pack de copropriété 19 900 THB →
Vous avez acheté un condo sur plan en Thaïlande il y a deux ans. La brochure promettait une piscine sur le toit et une livraison en mars dernier. Aujourd’hui, le chantier n’est qu’une carcasse de béton, le bureau de vente ne rappelle plus, et votre argent se trouve sur le compte du promoteur immobilier. Pas en séquestre. Pas protégé. Il n'est plus là, à moins que vous agissiez.
Nous nous occupons de ces cas depuis 20 ans, et voici la bonne nouvelle que la plupart des acheteurs n’entendent jamais : la législation thaïlandaise est exceptionnellement favorable aux acquéreurs de condos. Votre contrat est garanti par un formulaire officiel obligatoire. Les pénalités de retard s’accumulent quotidiennement. Vous pouvez agir en tant que consommateur, sans frais de justice, et réclamer votre argent avec intérêts.
Ce guide couvre ce que la plupart des articles passent sous silence. Les textes de loi exacts. Les décisions de la Cour suprême . Le processus judiciaire étape par étape, les délais réalistes et ce qui se passe lorsque le promoteur fait faillite.
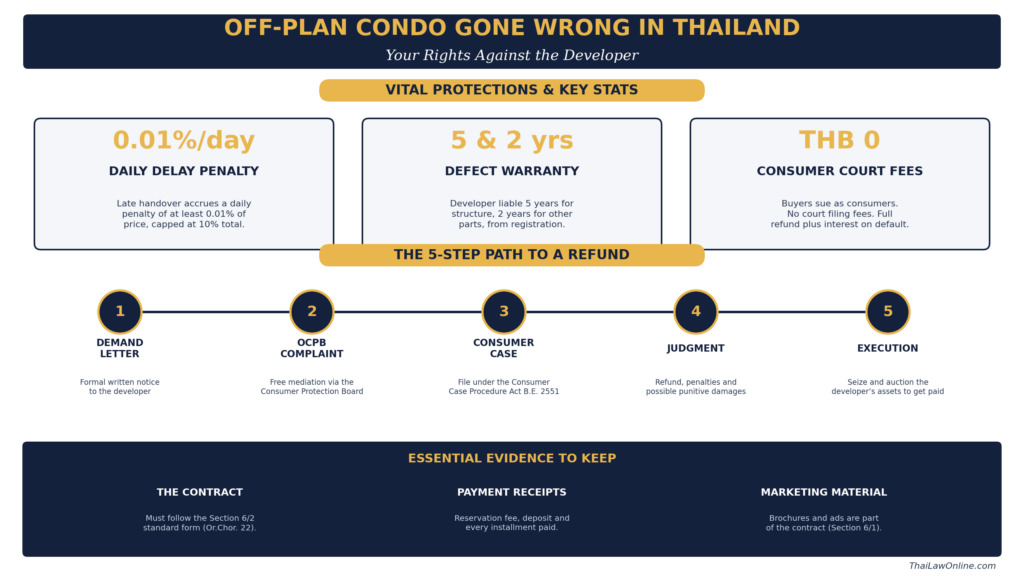
Table des matières
Pourquoi les achats de condos sur plans en Thaïlande tournent mal
Acheter sur plan, c’est payer pour une promesse. Des frais de réservation bloquent l’appartement. S’ensuit un dépôt contractuel, généralement de 10% à 20% du prix. Puis des mensualités sont versées pendant toute la construction, le solde étant dû lors du transfert.
Vos fonds financent la construction
Comprendre votre condo sur plan en Thaïlande
Voici le problème structurel. Les promoteurs thaïlandais utilisent généralement les paiements des acheteurs pour construire le projet. Vos mensualités sont directement versées sur le compte bancaire du promoteur. Si les ventes ralentissent ou si le financement s’effondre, la construction s’arrête. Votre argent est déjà dépensé.
Nous constatons ce schéma à Pattaya, à Phuket et à Bangkok depuis vingt ans. Le projet qui “ fait une pause pour être repensé ” reprend rarement de lui-même. Les acheteurs qui agissent tôt récupèrent bien plus que ceux qui attendent poliment.
Le séquestre existe, mais presque personne ne l’utilise
Thailand has an escrow law: the Escrow Act B.E. 2551 (2008). It lets a licensed escrow agent, usually a bank, hold your payments until the developer delivers. Funds held this way stay in an account the escrow agent holds for both parties, so they are not in the developer’s hands, and section 25 of the Act protects them even if the escrow agent itself is sued or goes bankrupt.
Le problème ? Le séquestre est facultatif. Les promoteurs préfèrent le paiement direct car ils ont besoin de votre argent pour construire. Selon notre expérience, de véritables dispositifs de séquestre n’apparaissent que dans une petite fraction des ventes sur plan. Si un promoteur accepte le séquestre, cela en dit déjà long sur sa santé financière.
Votre contrat est plus solide que vous ne le pensez : article 6/2 de la loi sur les copropriétés
La plupart des acheteurs supposent qu’ils sont liés par tout ce que les avocats du promoteur ont rédigé. Pas en Thaïlande. Depuis l’amendement de 2008, l’article 6/2 de la Loi sur les condominiums B.E. 2522 (1979) exige que tout contrat de vente d’un promoteur suive un formulaire standard que le ministre de l’Intérieur prescrit par notification (formulaire Or.Chor. 22, obligatoire depuis le 4 juillet 2008).
Toute clause qui s’écarte de la formule standard et favorise le promoteur est sans effet juridique. Le tribunal la rejette simplement. Pensez à cela comme une liste de droits des consommateurs incorporée dans votre contrat, que le promoteur l’ait ou non rédigée.
Ce que la formule standard vous garantit
Les conditions prescrites ont un vrai mordant. Le promoteur doit achever l’unité et la transférer à la date prévue au contrat. Si l’unité n’est pas transférée à cette date, la clause 7.3 du formulaire vous laisse le choix : résilier immédiatement et récupérer tout ce que vous avez payé, avec des intérêts au même taux que celui fixé par le promoteur pour vous facturer les retards de paiement (clause 7.3.1, un taux que le formulaire plafonne à 15% par an), ou conserver le contrat et percevoir une pénalité journalière d’au moins 0,01% du prix, plafonnée à 10% (clause 7.3.2). Une fois que la pénalité atteint 10% et que le promoteur ne peut toujours pas s’exécuter, vous pouvez alors résilier le contrat.
La formule rend également le promoteur responsable de son propre impôt sur le revenu, taxe professionnelle spécifique et du droit de timbre lors du transfert, tandis que les frais d’enregistrement sont partagés à parts égales (clause 6). Et vous pouvez céder vos droits à un autre acheteur sans payer de frais de cession au promoteur.
La brochure fait partie du contrat
L’article 6/1 de la loi sur les copropriétés va plus loin. Les documents publicitaires, les brochures et les promesses de prestations dans le showroom font partie du contrat de vente. Dans le cas où la brochure et le contrat sont en conflit, la version la plus favorable à votre égard prévaut. Ce “ bassin à débordement et un jardin de 2 000 m² ” présent dans la brochure n’est pas de la pure rhétorique marketing. C’est une clause contraignante. La Cour suprême l’a appliquée exactement de la même manière dans l’ arrêt n° 5352/2553: un promoteur avait annoncé un grand centre commercial à côté du bâtiment et une grande piscine sur le toit du parking, n’avait construit ni l’un ni l’autre, et soutenait que rien de tout cela ne figurait dans le contrat. La Cour a jugé que le dépliant publicitaire et la maquette faisaient partie du contrat de vente et que le promoteur était lié par eux. Voir six décisions de la Cour suprême que tout acheteur de condo devrait connaître.
Conseil pratique : Conservez toutes les brochures, toutes les captures d’écran, toutes les conversations sur LINE et tous les courriers électroniques du service commercial. Dans notre pratique, les preuves publicitaires ont à maintes reprises transformé un dossier de retard fragile en un dossier solide, surtout lorsque les équipements ont été revus à la baisse ou jamais construits.
Remise tardive : pénalités, résiliation et intérêts
Le retard est la plainte la plus courante concernant les achats sur plan que nous recevons. La législation thaïlandaise prévoit deux solutions possibles, et choisir celle qui convient est crucial.
Première voie : attendre et collecter la pénalité quotidienne
Si vous souhaitez conserver l’unité, maintenez le contrat en vigueur. La pénalité de retard s’applique à hauteur d’au moins 0,01% du prix d’achat par jour. Sur un condo de 5 000 000 de bahts, cela représente 500 bahts par jour, soit environ 15 000 bahts par mois. Le plafond est de 10% du prix, soit 500 000 bahts dans cet exemple.
Envoyez une notification écrite réservant votre droit à la pénalité. Le silence peut être interprété comme une renonciation. Lorsque les deux parties laissent simplement passer la date d’achèvement sans réagir, cette date cesse d’être essentielle, et le raccourci de l’article 388 du CCC, qui permet de résoudre le contrat sans mise en demeure lorsque le délai est essentiel, n’est plus disponible. Vous revenez alors à l’article 387 : fixez un nouveau délai raisonnable, mettez le promoteur en demeure par écrit de s’exécuter dans ce délai, et ne résolvez le contrat que s’il ne le fait pas.
Deuxième voie : résilier le contrat et réclamer votre remboursement
Si le projet est manifestement en échec, résiliez. Conformément aux articles 386 à 391 du Code civil et commercial (CCC), la résiliation pour faute du promoteur rétablit les positions initiales des deux parties. Le promoteur doit rembourser tous les baht que vous avez payés, avec des intérêts à compter de la date de réception de chaque paiement.
Les tribunaux thaïlandais confirment systématiquement cette conclusion. Dans la décision n° 6474/2541 (1998) de la Cour suprême, le promoteur a suspendu les travaux pendant plus d’un an alors que l’acheteur a continué de payer les mensualités. La Cour a considéré que le promoteur avait violé le contrat réciproque, de sorte que l’acheteur pouvait résilier le contrat, et l’ordre de remboursement des 755 056 bahts payés, avec intérêts, a été maintenu. Dans la décision n° 1188/2549 (2006), la date d’achèvement était dépassée et le bâtiment toujours inachevé lorsque l’acheteur a résilié le contrat ; la Cour a considéré que l’acheteur n’avait pas à accorder d’abord au promoteur un délai supplémentaire pour s’exécuter, car celui-ci n’aurait de toute façon pas pu s’exécuter.
Pas de date d’achèvement dans le contrat ? Vous êtes toujours protégé
Certains contrats anciens ou non conformes omettent la date d’achèvement. Les promoteurs affirment qu’ils peuvent terminer les travaux “ quand ils seront prêts ”. La Cour suprême n’est pas d’accord. La décision n° 277/2553 (2010) juge que le promoteur doit commencer et terminer les travaux dans un délai raisonnable, en appliquant les principes de bonne foi des articles 203 et 368 du Code civil et commercial (CCC).
Et si le promoteur a pris du retard, vous pouvez légalement suspendre vos propres versements. La décision n° 6746/2547 (2004) le confirme en vertu de l’article 369 du Code civil et commercial (CCC), la règle des contrats synallagmatiques. Un promoteur défaillant ne peut pas vous déclarer en défaut pour avoir retenu vos paiements tant qu’il n’est pas lui-même prêt à s’exécuter.
Vos droits en cas de retard, de défaut et de remboursement en un coup d’œil
| Problème | Votre droit | Base juridique | Chiffres clés |
|---|---|---|---|
| Livraison après la date prévue dans le contrat | Pénalité journalière pendant que vous attendez, ou résiliation et remboursement | Forme standard selon l’article 6/2 de la Loi sur les condominiums; article 391 du Code civil et commercial | Pénalité d’au moins 0,01% par jour, plafonnée à 10% du prix |
| La construction abandonnée ou sans espoir | Résiliation immédiate, remboursement intégral plus intérêts | CCC, articles 386 à 391 ; arrêts de la Cour suprême n° 6474/2541, 1188/2549 | Intérêt sur le remboursement 3% par an depuis le 11 avril 2021 (7,5% dans les cas les plus anciens) |
| Désordres structurels après le transfert | Réparation ou dommages-intérêts à la charge du promoteur | Garantie du contrat type ; CCC art. 472 | 5 ans de garantie à compter de l’enregistrement du condominium |
| Désordres dans d’autres composants | Réparation ou dommages-intérêts à la charge du promoteur | Garantie du contrat type ; CCC art. 472 | 2 ans de garantie ; action en justice dans un délai d’un an à compter de la découverte (CCC art. 474) |
| La superficie de l'unité diffère de celle du contrat | Refuser l'unité ou l'accepter moyennant un ajustement de prix | CCC art. 466 | Différence de plus de 5% : droit de refuser |
| Projet interrompu pour cause de force majeure | Remboursement de tous les paiements avec intérêt | Formule standard aux termes de l’article 6/2 | Intérêts au taux de dépôt à terme le plus élevé de la Krung Thai Bank |
Défauts de construction et insuffisance de surface
Tous les déboires d’un achat sur plan ne sont pas des retards. De nombreux projets se terminent dans les délais et livrent des unités mal construites. Des murs fissurés, des salles de bains qui fuient, des équipements manquants, un plan qui a rétréci entre la brochure et le transfert.
Deux périodes de garantie, calculées à partir de l’enregistrement du condominium
Le formulaire contractuel standard oblige le promoteur à prendre en charge les défauts de la structure et de l’équipement fixe de l’immeuble pendant au moins 5 ans, et pour les autres éléments constitutifs pendant au moins 2 ans (clause 8.1). Les deux périodes commencent à la date d’enregistrement du condominium lui-même, et non à la date du transfert de votre logement, de sorte que le retard dans le transfert compromet ces délais. Le promoteur doit procéder aux réparations dans un délai de 30 jours à compter de la notification écrite de votre part ou de celle de la personne morale (clause 8.2).
Ne confondez pas la période de garantie avec le délai pour intenter une action en justice. Conformément à l’article 474 du CCC, une réclamation de défaut doit être déposée dans un délai d’un an à compter de la découverte du défaut. Si vous découvrez une infiltration d’eau au troisième mois, l’horloge tourne déjà. Informez immédiatement le constructeur par écrit et conservez des preuves photographiques avec les dates.
Le condo qui rétrécit : écarts de surface
Les promoteurs mesurent les surfaces finales des unités après la construction, et la surface enregistrée diffère souvent de celle prévue dans le contrat. L’article 466 du Code civil et commercial (CCC) fixe la limite à 5%. En deçà de 5%, vous devez prendre l’unité et le prix s’ajuste proportionnellement, en hausse également si l’unité est plus grande, sauf si la différence est telle qu’elle vous aurait empêché de signer le contrat si vous l’aviez connue. Au-delà de 5%, vous pouvez refuser l’unité entièrement ou la prendre à un prix ajusté proportionnellement.
Attention aux clauses contractuelles contraignant à accepter toute différence de taille au prix d’origine. Aux termes de l’article 6/2, les conditions moins favorables que la loi sont sans effet. Agissez rapidement lorsque vous constatez une divergence. Dans l’arrêt de la Cour suprême n° 2493/2553 (2010), le contrat décrivait le bâtiment comme situé sur un terrain de 380 wah carrés, et le terrain en faisait 200. La Cour a estimé qu’il s’agissait d’une erreur sur une qualité du condominium, ce qui rend le contrat annulable en vertu de l’article 157, et non nul ; l’annulation devait intervenir dans un délai d’un an à compter de la connaissance de cette situation par l’acheteur (article 181), et parce que l’acheteur a agi après cette date, la demande a été rejetée.
Recouvrer votre dépôt et vos mensualités
Les cas de remboursement dépendent de deux éléments : la preuve d’une violation par le promoteur et le calcul de la somme à vous être remboursée. La législation thaïlandaise divise vos paiements en différentes catégories, et cette différence est importante si le promoteur tente de vous garder les fonds.
La résiliation signifie une restitution intégrale
Une fois que vous avez valablement résilié le contrat pour défaillance du promoteur, l’article 391 du CCC s’applique. Chaque partie doit remettre l’autre dans son état initial. Le promoteur vous restitue les frais de réservation, le dépôt contractuel et chaque mensualité. Les intérêts courent à compter de la date à laquelle le promoteur a reçu chaque paiement, et non à compter de la date à laquelle vous avez intenté une action en justice.
Quel taux d’intérêt s’applique ?
C’est là que de nombreux articles anciens induisent les lecteurs en erreur. Avant 2021, l’intérêt moratoire légal était de 7,5% par an, et vous verrez ce taux dans les jugements antérieurs. Une modification du Code civil et commercial en 2021 a changé ces chiffres. À compter du 11 avril 2021, le taux légal prévu à l’article 7 est de 3%, et l’intérêt moratoire prévu à l’article 224 est de 5% par an. Les sommes restituées lors d’une résiliation portent intérêt au taux de l’article 7, et non au taux moratoire de l’article 224, car l’article 391 ne fixe aucun taux propre : dans la décision de la Cour suprême 129/2566, la Cour a ordonné la restitution d’un acompte avec intérêts à 7,5% par an jusqu’au 10 avril 2021 et à 3% à partir du 11 avril 2021, tandis que les dommages-intérêts accordés séparément portaient intérêt à 5%. Le contrat peut prévoir un taux plus favorable et, lorsqu’il suit le formulaire standard, le remboursement en cas de résiliation pour transfert tardif porte intérêt au même taux que celui fixé par le promoteur pour les intérêts sur vos retards de paiement (clause 7.3.1). Pour les remboursements en cas de force majeure, le formulaire standard applique le taux de dépôt à terme le plus élevé de la Krung Thai Bank.
Dépôts versus paiements échelonnés : pourquoi l’étiquette importe
Si le litige s’inverse et que le promoteur vous accuse de défaillance, il tentera de tout garder. Il ne le peut pas. La Cour suprême distingue les arrhes des versements échelonnés. Les arrhes sont un véritable dépôt remis à la signature : c’est l’article 377 qui en fait des arrhes, et c’est l’article 378(2) qui permet au vendeur de les conserver en cas de défaillance de l’acheteur. Les versements échelonnés sont simplement des paiements partiels du prix.
La décision n° 3301/2547 (2004) montre ce que cela représente en argent. L’acheteur avait payé 30 000 bahts à la réservation et 120 000 à la signature, puis douze versements totalisant 840 000 bahts. La Cour a jugé que les 150 000 premiers bahts constituaient des arrhes que le vendeur pouvait conserver, mais que les 840 000 bahts étaient un paiement partiel du prix et non des arrhes ; une clause prévoyant la confiscation de tout ce qui a été payé est une clause pénale au sens de l’article 379, que le tribunal peut réduire. Elle a ramené la rétention du vendeur à 440 000 bahts et ordonné la restitution de 400 000 bahts à l’acheteur, qui était la partie défaillante. Même de véritables arrhes peuvent être réduites si elles sont disproportionnées, en vertu de l’article 7 de la loi sur les conditions contractuelles abusives B.E. 2540 (1997).
Dernière révision : 17 septembre 2026. Il s’agissait plutôt d’une analyse ciblée des références à ces décisions sur cette page que de l’analyse de la page dans son ensemble. Les décisions de la Cour suprême citées ci-dessus ont été lues en thaïlandais et comparées aux jugements publiés. Les décisions 277/2553 (un contrat qui ne mentionne pas les dates exige toujours que le promoteur commence immédiatement et achève les travaux dans un délai raisonnable, aux termes des articles 203 et 368, et l’acheteur peut suspendre le paiement des mensualités en attendant) et 6746/2547 (un promoteur qui n’est pas prêt à procéder au transfert ne peut pas mettre l’acheteur en défaut et, en cas de résiliation, les sommes versées doivent être remboursées avec intérêts) figurent telles qu’elles ont été publiées. Le compte rendu de l’affaire 3301/2547 a été corrigé : la confiscation d’un dépôt est régie par l’article 378(2), et les chiffres de cette décision figurent désormais. Les autres décisions citées sur cette page, les taux de pénalité et les directives pratiques n’ont pas été réexaminés dans le cadre de cette analyse.
Dernière révision : 30 septembre 2026 (intérêts uniquement). Le taux d’intérêt de remboursement a été corrigé de 5% à 3% après lecture en thaïlandais des articles 7, 224 et 391 du Code civil et commercial et de la décision de la Cour suprême 129/2566 jusqu’à son dispositif (acompte restitué à 3% à partir du 11 avril 2021 ; dommages-intérêts à 5%). Relu le 6 octobre 2026 sur ce que la révision du 17 septembre avait laissé non vérifié : le texte comparé aux articles 6/1 et 6/2 de la loi sur les condominiums, la notification du ministère de l’Intérieur du 1er juillet 2008 qui prescrit le formulaire Or.Chor. 22 (lue en thaïlandais à partir d’une transcription publiée), les articles 466 et 474 du Code civil et commercial, et les décisions 5352/2553, 6474/2541, 1188/2549 et 2493/2553 en thaïlandais. Corrigé : le formulaire permet à l’acheteur de résilier dès que la date de transfert est manquée, avec des intérêts de remboursement au taux fixé par le promoteur pour les retards de paiement de l’acheteur, et pas seulement après que la pénalité atteint 10% ; les garanties des défauts courent à compter de l’enregistrement du condominium, et non du transfert de l’unité ; la décision 2493/2553 a été perdue par l’acheteur en raison du délai d’un an pour annuler un contrat annulable, et elle concernait le terrain, et non l’unité ; les faits des décisions 6474/2541 et 1188/2549 sont désormais exposés tels que la Cour les a constatés ; l’article 466 oblige l’acheteur à accepter une différence n’excédant pas 5%, sauf si elle l’aurait dissuadé d’acheter. La décision 5352/2553 est maintenue telle que publiée.
Pas à pas : comment poursuivre un promoteur thaïlandais en justice
Voici le processus que nous appliquons pour nos clients, de la première lettre jusqu’à l’argent reçu.
- Constituez le dossier. Contrat, reçus, brochures, publicités, historiques de conversations, photos du chantier et échéancier des paiements. Obtenez auprès du Département du développement des entreprises un certificat d’immatriculation du promoteur afin de confirmer qui vous poursuivez et si la société est toujours active.
- Envoyez une lettre de demande formelle. Un avis en thaïlandais envoyé par courrier recommandé, indiquant la violation, le montant réclamé, les intérêts et une date limite (généralement 15 ou 30 jours). Si vous résiliez le contrat, incluez un avis clair de résiliation. Cette lettre constitue le promoteur en demeure et lance la pression.
- Portez plainte auprès de l'OCPB (facultatif mais utile). Le Bureau de la Protection des consommateurs reçoit les plaintes contre les promoteurs, enquête et assure une médiation. C’est gratuit. Certains promoteurs transigent à ce stade pour éviter l’attention des autorités. Ne laissez pas la médiation se prolonger au-delà de vos délais de prescription.
- Introduisez une action en matière de consommation. Un acheteur de condo qui poursuit un promoteur immobilier est un consommateur au sens de la Loi sur la procédure en matière de consommateurs B.E. 2551 (2008). Vous déposez votre demande soit au lieu du domicile du promoteur, soit au lieu où se situe le projet. Les demandes allant jusqu’à 300 000 THB relèvent du tribunal Kwaeng (tribunal de district) ; les demandes plus importantes relèvent du tribunal civil ou du tribunal provincial.
- Tirez parti des avantages de la procédure de consommation. Aucuns frais de justice pour le consommateur demandeur. Procédure simplifiée, dirigée par le juge, avec des agents du tribunal qui aident à formuler la demande. La charge de prouver les faits que seul le promoteur connaît, l’état d’avancement de la construction, le financement, les permis, est transférée au promoteur. Les tribunaux s’efforcent de recueillir les preuves lors d’audiences continues et rapprochées.
- Demandez des dommages-intérêts punitifs lorsque cela est approprié. L’article 42 de la loi s’applique aux promoteurs qui ont agi avec une malhonnêteté délibérée ou un mépris flagrant de vos droits. Le tribunal peut accorder des dommages-intérêts punitifs pouvant atteindre le double des dommages réels. Dans le cas où les dommages réels ne dépassent pas 50 000 THB, le multiplicateur passe à cinq. Vendre des unités dans un projet dont le promoteur savait qu’il était voué à l’échec est exactement le scénario que vise cet article.
- Jugement et appel. Selon notre expérience, les affaires de consommation en première instance durent généralement de 6 à 12 mois, davantage si elles sont âprement contestées. Les appels sont portés devant la Cour d’appel ; un nouvel examen par la Cour suprême nécessite une autorisation.
- Exécutez le jugement. Un jugement n’est pas un virement bancaire. Si le promoteur ne paie pas, le Service d’exécution judiciaire saisit et vend aux enchères ses actifs : les unités non vendues, les terrains, les comptes bancaires. Agissez vite. Les autres créanciers font généralement la course avec vous.
Intenter une action en justice depuis l'étranger
Vous n’avez pas besoin de vivre en Thaïlande pour plaider ici. Une procuration notariée permet à un avocat immobilier thaïlandais d’introduire et de conduire l’affaire. Prévoyez un voyage pour l’audience d’audition des témoins si le tribunal souhaite votre témoignage ; certains tribunaux autorisent désormais le témoignage par vidéo. Les sommes obtenues par jugement peuvent être rapatriées par votre banque sur présentation du jugement et de la preuve du transfert initial.
De nombreux acheteurs, pour le même projet ? Pensez à une action collective
Depuis l’ajout du chapitre des actions collectives au Code de procédure civile en 2015, des groupes d’acheteurs ayant des réclamations communes contre un même promoteur peuvent agir ensemble. Les projets bloqués génèrent des dizaines de réclamations quasi identiques, ce qui est précisément la raison d’être du mécanisme. Un groupe partage également les coûts et attire l’attention du promoteur plus rapidement que si chacun des membres du groupe agissait seul.
Coûts, délais et ce que vous pouvez récupérer
| Élément | Positionnement typique dans une affaire de consommation |
|---|---|
| Frais de dépôt au tribunal | Exonération pour le consommateur demandeur en vertu de la loi sur la procédure en matière de litiges de consommation |
| Honoraires d’avocat | Conclu à titre privé ; les arrangements forfaitaires et progressifs sont courants pour les demandes de remboursement. |
| Phase de la mise en demeure | 1 à 4 semaines, y compris le délai de réponse |
| Médiation OCPB | Environ 1 à 3 mois, selon le volume de travail et l’attitude du promoteur |
| Jugement de première instance | Souvent entre 6 et 12 mois ; les cas contestés peuvent prendre plus de temps. |
| Recouvrement du capital | Tous les paiements effectués : réservation, acompte, mensualités |
| Intérêts | 3% par an (article 7) sur les paiements remboursés depuis le 11 avril 2021, à compter de la date à laquelle le promoteur a reçu chaque paiement ; les dommages-intérêts portent l’intérêt moratoire de 5% |
| Pénalité de retard (si le contrat n’est pas résilié) | Au moins 0,01% du prix par jour, plafonné à 10% |
| Dommages-intérêts punitifs | Jusqu’à 2 fois le montant des dommages réels en vertu de l’article 42, en cas de mauvaise foi |
| Exécution du jugement | De quelques semaines à plusieurs mois, selon les actifs que le promoteur possède encore |
Un avertissement honnête après vingt ans de cette pratique : obtenir le jugement est la partie la plus prévisible. Le recouvrement dépend des actifs restants du promoteur. C’est pourquoi nous vérifions les propriétés immobilières du promoteur et son historique judiciaire avant de déposer une demande, et pourquoi agir avant que les autres acheteurs n’en fassent eux aussi une première demande améliore véritablement les chances de recouvrement.
Quand le promoteur fait faillite
Le scénario cauchemardesque : le projet est abandonné et l’entreprise est insolvable. Vos options se réduisent, mais elles ne disparaissent pas complètement.
Déclarations de créances en faillite et en redressement
Si les créanciers poussent le promoteur à la faillite, vous devez déclarer votre créance auprès du séquestre officiel. Le délai légal commence à courir dès la publication de l’ordonnance de mise sous séquestre, alors n’attendez pas. Vous serez un créancier chirographaire, derrière les banques qui détiennent des hypothèques sur le terrain. Les taux de recouvrement sont modestes, nous ne prétendrons pas le contraire, mais les acheteurs qui déclarent leurs créances récupèrent quelque chose ; ceux qui ne le font pas ne récupèrent rien.
Parfois, un chevalier blanc achète le projet bloqué et offre aux acheteurs existants de nouveaux contrats. Ces derniers doivent être vérifiés avant de renoncer à vos droits originaux. Les conditions de remplacement sont souvent pires que la formule standard prévue par l’article 6/2 que vous détenez déjà.
Protégez-vous avant votre prochain achat
Si vous achetez de nouveau sur plan, considérez le risque lié au promoteur comme le risque principal. Vérifiez le capital social de l’entreprise, son historique de constructions achevées, le permis de construire et l’autorisation environnementale avant de payer davantage que des frais de réservation. Notre guide de la vérification préalable des biens immobiliers en Thaïlande passe en revue la liste de contrôle complète. Notre vue d'ensemble de l’ acheter un condo en Thaïlande couvre le quota de propriété étrangère et la procédure de transfert. Exigez un séquestre en vertu de la loi sur le séquestre. La plupart des promoteurs refuseront. Ceux qui acceptent sont généralement ceux auxquels vous pouvez faire confiance.
Avant de signer : les vérifications d’un achat sur plan qui évitent tout cela
Tout ce qui précède est un recours. Les recours sont lents, et un remboursement avec intérêts, ce sont encore des années pendant lesquelles votre argent reste bloqué dans le projet d’un autre. Voici les vérifications qui vous évitent d’aller au tribunal, et elles ont toutes lieu avant le paiement des frais de réservation.
- Le promoteur, et non l’immeuble. Capital social, actionnaires et administrateurs auprès du Département du développement des entreprises, ainsi qu’une recherche des contentieux visant la société et ses administrateurs. Un promoteur qui a déjà dû se défendre contre des actions pour retard en connaîtra une autre.
- Le permis de construction, et l’Évaluation d’Impact Environnemental (EIE) si la taille du projet l’exige. Un projet qui vend des unités avant de disposer de ces autorisations vous vend une simple demande de permis.
- L’hypothèque du projet. La plupart des projets sont construits sur des terrains hypothéqués auprès d’un prêteur. Demandez par écrit comment et quand votre logement particulier sera libéré de cette hypothèque et ce qu’il adviendra de votre logement si le promoteur fait défaut sur le prêt.
- Le contrat comparé au formulaire standard. Comparez-le clause par clause avec le formulaire de l’article 6/2. Chaque écart qui réduit vos droits est une clause que le promoteur sait inapplicable et qu’il espère que vous respecterez quand même.
- La date d’achèvement et la clause de pénalité. Un contrat sans date d’achèvement, ou un contrat qui permet au promoteur de prolonger le projet à volonté, constitue le signe d’alerte le plus fort sur ce marché.
- Le séquestre, en vertu de la loi sur le séquestre B.E. 2551. Demandez-le. La plupart des promoteurs refusent, et le refus en lui-même constitue une information. Voir comment fonctionne le séquestre en Thaïlande.
- Le quota étranger applicable à votre unité, confirmé par écrit par la personne morale de la copropriété, en mètres carrés. Les acheteurs sur plan découvrent souvent lors du transfert que le quota a été atteint pendant la construction de leur immeuble.
Nous proposons tous ces services à un prix fixe. Un forfait complet comprenant la recherche du promoteur, l'examen du contrat selon le formulaire standard et la cession immobilière coûte 19 900 THB, ou 34 900 THB si nous vous accompagnons au bureau foncier le jour même.
Consultez la liste complète de 25 points à vérifier ainsi que les frais correspondants.
City-specific pages: Pattaya, Phuket, Hua Hin, Chiang Mai et Koh Samui.
Foire aux questions
Puis-je récupérer mon dépôt si mon appartement est retardé en Thaïlande ?
Oui, si le promoteur n’a pas respecté la date de transfert contractuelle. Vous pouvez résilier le contrat et réclamer la restitution de tout ce que vous avez payé, avec des intérêts. La Cour suprême a confirmé dans la décision n° 1188/2549 qu’une fois la date d’achèvement dépassée sans que l’immeuble soit terminé, aucune période de grâce supplémentaire n’est requise pour résilier le contrat.
Combien de temps ai-je pour poursuivre en justice un promoteur immobilier thaïlandais ?
Les réclamations de remboursement et de violation du contrat sont généralement prescrites dans un délai de 10 ans en vertu de l’article 193/30 du CCC. Les réclamations de défaut sont bien plus courtes : un an à compter de la découverte, selon l’article 474. Si vous avez des doutes, demandez conseil dès que possible.
Dois-je payer des frais de justice pour poursuivre un promoteur immobilier en Thaïlande ?
Non. Les acheteurs de condominiums agissent en qualité de consommateurs en vertu de la Loi sur la procédure en matière de consommateurs B.E. 2551, et les consommateurs demandeurs sont exemptés des frais de justice. Votre principal coût est celui de votre propre avocat.
Puis-je poursuivre un promoteur thaïlandais en justice sans venir en Thaïlande ?
Pour l'essentiel, oui. Une procuration permet à votre avocat thaïlandais d'introduire et de conduire l'affaire. Prévoyez toutefois une comparution à l'audience d'audition des témoins, même si les tribunaux autorisent de plus en plus le témoignage à distance.
Quel taux d’intérêt s’applique à mon remboursement ?
3% par an à compter du 11 avril 2021 sur les sommes restituées après résiliation, car l’article 391 ne fixe aucun taux et l’article 7 s’applique (décision de la Cour suprême 129/2566), sauf si le contrat fixe un taux : en cas de résiliation pour transfert tardif, le formulaire standard rembourse au même taux que celui que le promoteur vous facture pour les retards de paiement. Le taux moratoire de 5% prévu à l’article 224 s’applique aux dommages-intérêts. Les affaires plus anciennes appliquaient 7,5%. Les remboursements pour force majeure prévus par le formulaire standard portent intérêt au taux de dépôt à terme le plus élevé de la Krung Thai Bank.
Et si mon unité terminée est plus petite que stipulé dans le contrat ?
L'article 466 du Code civil et commercial s'applique. Une différence de plus de 5% vous permet de refuser l'unité ou de la prendre à un prix réduit. En deçà de 5%, le prix s'ajuste proportionnellement. Les clauses vous obligeant à absorber tout déficit au prix plein sont inapplicables.
Mon paiement sur plan est-il protégé par un séquestre en Thaïlande ?
Presque certainement pas. Le séquestre en vertu de la loi sur le séquestre B.E. 2551 est facultatif et rarement proposé. Sauf si votre contrat désigne un agent de séquestre agréé, vos paiements restent sur le compte propre du promoteur immobilier.
Comment ThaiLawOnline peut vous aider
Nous plaidons contre les promoteurs thaïlandais depuis bien avant que la plupart des projets actuels ne soient lancés. Notre équipe compare votre contrat au formulaire standard de l’article 6/2 et rédige la mise en demeure en thaïlandais. Nous introduisons l’action en matière de consommation et poursuivons l’exécution jusqu’à ce que vous soyez payé. Nous agissons pour des clients du monde entier par procuration.
Face à un projet bloqué ou à un promoteur silencieux ? Contactez un avocat thaïlandais pour une évaluation du cas. Vous pouvez également consulter notre base de données bilingue des décisions de la Cour suprême thaïlandaise et notre guide sur le droit de la consommation en Thaïlande. Vous envisagez un nouvel achat ? Commencez par acheter un bien immobilier en Thaïlande en tant qu'étranger.
Points clés à retenir
- Votre contrat d’achat sur plan doit respecter le formulaire standard du gouvernement conformément à l’article 6/2 de la Loi sur les condominiums. Les dérogations favorables aux promoteurs sont inapplicables.
- Une remise tardive vous donne droit à une pénalité journalière d'au moins 0,01% du prix, plafonnée à 10%. Si vous résiliez plutôt le contrat, vous obtenez un remboursement intégral avec intérêts.
- Les garanties concernant les défauts s’appliquent pendant 5 ans pour la structure et 2 ans pour les autres composants, mais vous devez intenter une action en justice dans l’année qui suit la découverte du défaut.
- Vous agissez en justice en tant que consommateur : pas de frais de justice, procédure simplifiée, charge de la preuve transférée et d’éventuels dommages-intérêts punitifs en vertu de l’article 42.
- Les intérêts sur les remboursements sont actuellement de 3% par an (article 7), calculés à partir de la date à laquelle le promoteur a reçu votre argent.
- La rapidité compte. Les premiers demandeurs se font payer par des promoteurs qui ont encore des actifs ; les retardataires font la queue dans la faillite.
Actualités juridiques thaïlandaises, gratuites par courriel
Des mises à jour en anglais simple sur les changements législatifs thaïlandais concernant les étrangers : propriété, visas, mariage, affaires et testaments. Un court courriel par mois, envoyé par un cabinet d’avocats établi depuis 2006. Zéro spam, désabonnement possible à tout moment.