


Révisé par ThaiLawOnline, un cabinet d'avocats thaïlandais agréé exerçant en Thaïlande depuis 2006. Avocate thaïlandaise en charge du dossier : Wichuda Atthamethakon, LL.M., licence du barreau thaïlandais 3149/2556.
Dernière mise à jour :
Les déclarations de dissolution et de liquidation deviennent uniquement en ligne
À compter du 1er novembre 2026, les inscriptions de dissolution et de liquidation pour les sociétés à responsabilité limitée et les sociétés de personnes doivent être soumises via DBD Biz Regist. Les dossiers papier ne seront plus acceptés. La règle uniquement en ligne n’affecte pas la résolution des actionnaires, l’avis aux créanciers, les délais de dépôt des registres dans les quatorze jours, les travaux comptables ou les exigences du Service des recettes. Une entreprise qui est proche de la date limite devrait préparer les modalités de dépôt et de signature en ligne avant l’entrée en vigueur de la résolution. Lisez l'annonce officielle du DBD et utilisez le Portail DBD Biz Regist.
Si vous envisagez de fermer une entreprise en Thaïlande, le processus implique plus que la simple cessation des activités. La loi thaïlandaise exige que les entreprises suivent une procédure formelle dissolution et processus de liquidation, en veillant à ce que toutes les obligations financières et juridiques soient correctement réglées. Le non-respect de ces exigences peut entraîner des pénalités, voire engager la responsabilité personnelle des administrateurs.
La clôture fait suite aux obligations créées lors de la formation, décrites dans notre guide sur créer une entreprise en Thaïlande.
Table des matières
Comprendre le processus de dissolution d'une société en Thaïlande
La dissolution d'une entreprise en Thaïlande n'est pas automatique. Elle nécessite l'approbation officielle de actionnaires. Vous devez également disposer d’une attestation de régularité fiscale délivrée par le Département des recettes (Revenue Department). Des règlements avec les créanciers sont également requis. Enfin, la liquidation doit être achevée et enregistrée auprès du Département du développement des entreprises (DBD). Selon la situation, la dissolution peut être volontaire, ordonnée par un tribunal ou administrative.
Types de dissolution d'entreprise en Thaïlande
Le type le plus courant est dissolution volontaire, où les actionnaires décident de dissoudre la société. Elle exige une résolution spéciale (article 1236(4)), c'est-à-dire au moins trois quarts des voix des actionnaires présents lors de l'assemblée et habilités à voter (article 1194). Les administrateurs deviennent alors les liquidateurs, à moins que les statuts ne prévoient autrement (article 1251), et le liquidateur doit enregistrer la dissolution auprès du registraire dans un délai de quatorze jours (article 1254).
A dissolution ordonnée par le tribunal peut être ordonnée pour les motifs prévus à l’article 1237 : défaut de dépôt de l’état légal ou de l’assemblée statutaire, non-début de l’activité dans un délai d’un an à compter de l’enregistrement ou suspension pour une durée d’un an, activité commerciale uniquement à perte sans espoir de reprise, réduction des actionnaires à un seul membre, ou toute autre cause rendant impossible la poursuite de l’activité. L’insolvabilité est une procédure différente : une société déclarée en faillite est dissoute par cette simple constatation (article 1236(5)), et ses actifs sont gérés par le séquestre officiel (Official Receiver) en vertu de la loi sur la faillite plutôt que par un liquidateur.
Par ailleurs, le registraire peut radier du registre une société inactive (articles 1273/1 à 1273/4). Lorsque le registraire a des raisons raisonnables de penser que la société n’opère plus, il écrit à la société pour s’en enquérir, et si aucune réponse n’est reçue dans un délai de trente jours, ou si la société confirme qu’elle a cessé ses activités, il en fait la publicité et radie ensuite la société du registre. En pratique, cela est souvent déclenché par des années d’absence de déclaration de situation financière. Une procédure parallèle s’applique dans le cas d’une société placée en liquidation sans liquidateur ou sans rapport final.
Exigences légales pour la fermeture d'une société en Thaïlande
Le processus commence par une résolution des actionnaires approuvant la dissolution. Cette décision doit être officiellement enregistrée et signalée au ministère du Commerce et au DBD. Un liquidateur doit être nommé pour gérer le processus. Il veillera à ce que tous les actifs soient correctement distribués. Il s'acquittera également des dettes et remplira les obligations légales, y compris celles concernant sécurité sociale.
L'une des étapes les plus cruciales consiste à obtenir l'attestation fiscale du service des impôts. Avant qu'une société puisse être radiée définitivement, elle doit soumettre toutes ses déclarations fiscales impayées. Elle doit également régler toutes ses dettes restantes et obtenir l'approbation formelle des autorités fiscales. Sans cette attestation, la dissolution ne peut être menée à terme.
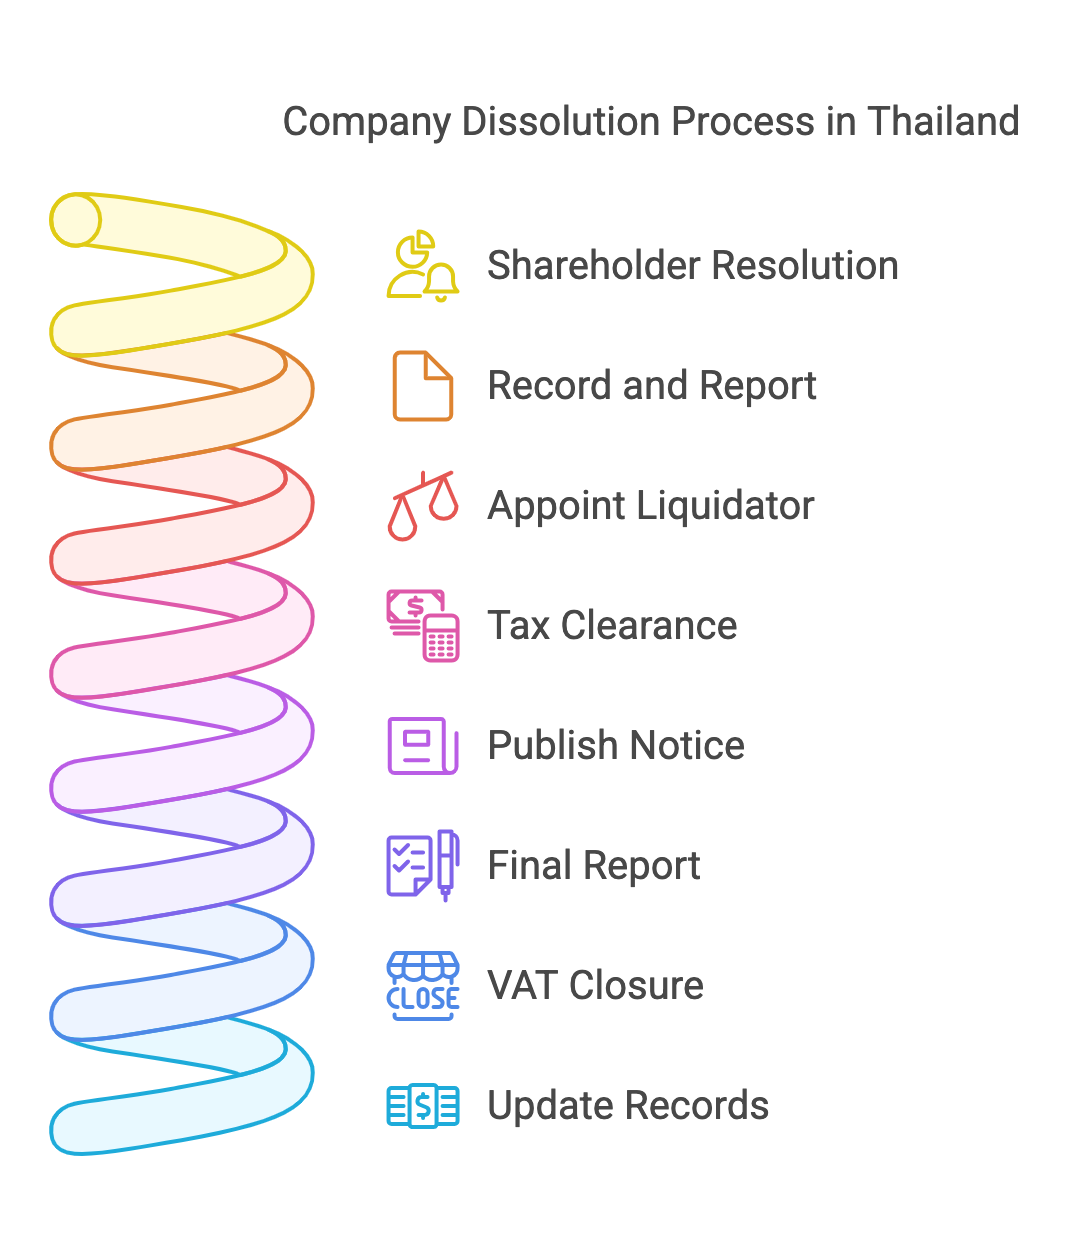
Dans les quatorze jours suivant la dissolution, le liquidateur doit l’annoncer au moins une fois dans un journal local, invitant les créanciers à déposer leurs demandes, et envoyer la même notification par courrier recommandé à tous les créanciers figurant dans les livres de la société (article 1253). Une fois toutes les dettes et les impôts réglés, le rapport final de liquidation est soumis au DBD, ce qui conduit à la radiation officielle de la société.
Si l'entreprise est assujettie à la taxe sur la valeur ajoutée (TVA), il doit être pris en compte lors de la fermeture d'une entreprise thaïlandaise. L'enregistrement à la TVA doit également être annulé auprès du Département des revenus. Avant de le faire, toutes les déclarations de TVA en souffrance doivent être déposées et toutes les obligations fiscales en matière de TVA réglées.
Les entreprises doivent également s'assurer que tous leurs états financiers et documents comptables antérieurs sont à jour, y compris les rapports manquants des exercices précédents. Même si l'entreprise n'a pas exercé d'activité commerciale, le défaut de dépôt des documents requis peut retarder la procédure de dissolution. Un audit financier final est généralement exigé avant l'obtention de l'attestation fiscale.
Guide étape par étape pour la fermeture d'une entreprise en Thaïlande
Le processus commence par une assemblée générale des actionnaires. La dissolution est une résolution spéciale, nécessitant donc au moins les trois quarts des voix des actionnaires présents et habilités à voter. Cette décision est ensuite déposée auprès du DBD, accompagnée de la nomination d’un liquidateur.
Une fois nommé, le liquidateur prend en charge les affaires de l'entreprise et veille à ce que toutes les questions financières, y compris les dettes et les impôts, soient réglées. L'administration fiscale joue un rôle essentiel à ce stade, en effectuant des audits et en vérifiant que toutes les obligations fiscales en suspens sont acquittées avant de délivrer une attestation de régularité fiscale.
Le avis public de dissolution Il est publié dans un journal et par lettre recommandée auprès des créanciers connus (article 1253) au plus tard quatorze jours après la dissolution, afin que les créanciers puissent présenter leurs demandes. Une fois les dettes et les impôts réglés, le liquidateur distribue les actifs restants aux actionnaires. Cela garantit que toutes les dettes impayées soient gérées.
Enfin, le liquidateur établit un rapport de clôture détaillant le règlement de l'ensemble des actifs et passifs. Ce rapport, accompagné des documents juridiques requis, est transmis au DBD. Une fois approuvé, l'entreprise est officiellement radiée. La procédure de liquidation est alors achevée.
Il n’existe pas de calendrier unique pour toutes les fermetures d’entreprise. Nous établissons une estimation spécifique à chaque cas après avoir examiné les dossiers de l’entreprise, la situation comptable, les dettes non réglées et les travaux proposés. Ne considérez pas l’enregistrement de la dissolution et l’achèvement de l’ensemble du processus de fermeture comme des étapes identiques.
Défis liés à la fermeture d'une entreprise en Thaïlande
De nombreux chefs d'entreprise ignorent la durée des démarches pour obtenir un certificat fiscal. Il s'agit souvent de l'étape la plus longue et la plus complexe. L'administration fiscale examine attentivement l'historique fiscal de l'entreprise. Toute erreur ou tout impôt impayé peut considérablement retarder le processus.
Les dettes non réglées et les créances des créanciers peuvent également ralentir le processus de liquidation de l'entreprise. Même des problèmes mineurs de conformité, tels que des déclarations d'entreprise manquantes, peuvent créer des obstacles supplémentaires. La rémunération des salariés, y compris indemnité de licenciement et la sécurité sociale, doivent être intégralement payées pour éviter des problèmes juridiques après la fermeture.
Base juridique de l'exigence d'approbation des actionnaires 75%
La condition d’approbation découle de deux articles du Code civil et commercial: l’article 1236(4), qui rend une résolution spéciale un motif de dissolution, et l’article 1194, qui définit la majorité dont la résolution spéciale doit disposer.
L’article 1236 du Code civil et commercial prévoit qu'une société à responsabilité limitée est dissous, entre autres causes, “ lorsque la résolution spéciale de dissolution est votée ” (article 1236(4)).
Article 1194 exige ensuite l’adoption d’une résolution spéciale par une majorité d’au moins trois quarts des voix des actionnaires présents lors de la réunion et habilités à voter. Il s’agit de trois quarts des voix présentes dans la salle, et non de tous les actionnaires. L’article 1178 est la règle du quorum : au moins deux actionnaires représentant au moins un quart du capital doivent être présents.
Ces dispositions établissent le cadre juridique de l'approbation des actionnaires requise pour la dissolution de la société.
Fermeture de l’entreprise : notre service, nos frais et nos documents
Avant de faire une proposition de fermeture d'entreprise, nous vérifions les registres de l'entreprise, ses actifs, ses dettes et sa situation comptable. Veuillez indiquer si vous souhaitez fermer l'entreprise complètement ou changer ses administrateurs, ses actionnaires ou son capital. Ces instructions sont différentes.
Une consultation initiale coûte 2 000 THB par heure. Les autres prestations en droit des sociétés font l’objet d’un devis après examen des documents. Les honoraires de consultation ne constituent pas un forfait pour la fermeture de l’entreprise. Nous confirmons la disponibilité des prestations, le travail convenu et le montant total à payer avant d’accepter l’ordre.
Envoyez l’extrait d’immatriculation (affidavit) récent de la société, la liste des actionnaires, les derniers comptes et les détails des dossiers en instance. Indiquez les administrateurs et les signataires autorisés, la province de l’entreprise, ses actifs et ses dettes, les employés éventuels et toute litige en cours. Expliquez la date de clôture souhaitée.
La comptabilité et la déclaration d’impôts sont distinctes. ThaiLawOnline ne fournit pas ces services. Un comptable doit s’occuper des tâches comptables et fiscales. Notre devis écrit indique les prestations juridiques incluses ; n’imaginez pas que les prestations de comptabilité, de déclaration des impôts ou de transfert de patrimoine de l’entreprise soient incluses.
Nous confirmons le calendrier après avoir examiné les documents et la route proposée. Les comptes manquants, les dettes non réglées et les travaux supplémentaires identifiés lors de l’examen affectent l’estimation. Nous ne promettons pas de date de réalisation avant d’évaluer le dossier.
Réservez une consultation initiale, ou comparez nos honoraires juridiques publiés. Lors de la réservation, indiquez “ fermeture de l’entreprise ” et identifiez les documents déjà disponibles.
La dernière révision : 27 septembre 2026. Les déclarations de dissolution, de liquidation et de radiation ont été vérifiées en thaï au regard des articles 1178, 1194, 1236, 1237, 1251, 1253, 1254, 1273/1 et 1273/2 du Code civil et commercial. Non vérifié dans le cadre de cette étude : le Département des recettes et la pratique d’autorisation fiscale décrite ci-dessus, qui repose davantage sur la pratique que sur un texte législatif, ainsi que la section relative aux services et aux frais.
Questions fréquentes concernant la fermeture d'une entreprise en Thaïlande :
Quelle est la procédure de fermeture d'une société thaïlandaise par liquidation ?
Pour dissoudre une société thaïlandaise par liquidation, plusieurs étapes sont nécessaires. Il faut d'abord organiser une assemblée générale afin d'adopter une résolution de dissolution. Ensuite, nommer un liquidateur. Puis, informer les créanciers. Enfin, régler les dettes et distribuer l'actif de la société. Le recours à des services juridiques et comptables en Thaïlande est indispensable pour garantir la conformité avec la législation en vigueur.
Q : Quelles sont les raisons pour lesquelles une société à responsabilité limitée en Thaïlande pourrait avoir besoin de fermer ses portes ?
Une société anonyme en Thaïlande peut devoir fermer pour diverses raisons. Ces raisons peuvent inclure des pertes financières persistantes, des difficultés à gérer l’entreprise ou le choix de la fermeture. La liquidation volontaire est souvent entreprise lorsque les actionnaires décident que le maintien des activités commerciales n’est plus faisable.
Comment les dettes impayées peuvent-elles affecter le processus de liquidation et de dissolution ?
Les dettes non réglées doivent être réglées avant que le processus de liquidation et de dissolution puisse être achevé. Les créanciers ont le droit de réclamer les actifs de l’entreprise afin de satisfaire les dettes non réglées. Si une entreprise ne peut pas payer ses dettes, un créancier peut demander sa faillite, et les actifs de l’entreprise en faillite sont alors réalisés et répartis par le séquestre officiel (Official Receiver) plutôt que par un liquidateur.
Quel est le rôle d'un liquidateur dans la fermeture d'une entreprise en Thaïlande ?
Un liquidateur doit être désigné pour liquider la société. Ses responsabilités comprennent le recouvrement et la liquidation des actifs, le remboursement des dettes et la distribution du solde aux actionnaires. Il veille à ce que la fermeture de la société soit conforme à toutes les obligations légales.
Les dirigeants d'entreprise ont-ils des obligations particulières lors de la procédure de fermeture de leur société ?
Company directors have important duties during the company closure process. They must hold a meeting to pass a resolution for dissolution and hand the company over to the liquidator, who then notifies the creditors (section 1253). Finally, they must accurately report the company’s financial affairs. Directors must also ensure compliance with Thai company law throughout the process.
Quelle est la différence entre une liquidation volontaire et une liquidation judiciaire ?
La liquidation volontaire commence lorsque les actionnaires adoptent une résolution spéciale visant à dissoudre la société. Cela se produit souvent pour des raisons financières ou stratégiques. La dissolution ordonnée par le tribunal se produit dans l’un des cas prévus à l’article 1237. Une société qui ne peut pas payer ses dettes est alors placée en faillite à la requête d’un créancier, et le séquestre officiel (Official Receiver) prend en charge ses actifs.
Comment la fermeture d'une entreprise en Thaïlande affecte-t-elle les employés de cette entreprise ?
Pour fermer une entreprise en Thaïlande, vous devez honorer tous les contrats de travail. Cela inclut les indemnités de départ et autres droits légaux. Une décharge complète et définitive signée par chaque employé après la fin de la relation de travail peut régler ces créances ; voir les règles sur accords de renonciation aux indemnités de départ et reçus pour solde de tout compte en Thaïlande. Les employés doivent être informés à l'avance de la fermeture de l'entreprise, et toutes les obligations envers eux doivent être réglées avant que les activités commerciales ne soient totalement cessées.
Le service de fermeture d’entreprise de ThaiLawOnline comprend-il la tenue des comptes et la déclaration des impôts ?
Non. Nous évaluons et établissons un devis pour les prestations juridiques convenues. Les tâches comptables et fiscales doivent être assurées par un comptable. Envoyez dès le départ vos derniers comptes et votre état d’exécution des obligations fiscales afin que le champ d’application légal et le calendrier de travail reflètent les travaux restant à accomplir.
Quel est l'impact de la décision de fermer une entreprise en Thaïlande sur ses actionnaires ?
La fermeture d'une entreprise en Thaïlande a des répercussions sur les actionnaires. Elle peut entraîner la distribution des actifs restants après le règlement de toutes les dettes. Les actionnaires doivent être associés au processus décisionnel et voter sur la résolution de dissolution de la société.
Quelles sont les démarches à suivre pour notifier officiellement la fermeture d'une entreprise thaïlandaise ?
Pour dissoudre officiellement une société thaïlandaise, celle-ci doit en informer le Département du développement des entreprises. Elle doit également notifier les autres autorités compétentes. Toutes les obligations fiscales en suspens doivent être réglées. Enfin, tous les créanciers doivent être informés. Ces démarches sont essentielles pour mener à bien, en toute légalité, la dissolution de la société.
Links:
Actualités juridiques thaïlandaises, gratuites par courriel
Des informations claires et concises sur les changements législatifs thaïlandais concernant les étrangers : propriété, visas, mariage, affaires et testaments. Un court courriel par mois, envoyé par un cabinet d’avocats établi depuis 2006. Zéro spam, désabonnement possible à tout moment.