


รีวิวโดย วิชุฑา อัตตะมัธคอน, LL.M., ใบอนุญาตประกอบวิชาชีพทนายความ 3149/2556 จาก ThaiLawOnline ซึ่งเป็นบริษัทกฎหมายในประเทศไทยที่ให้บริการด้านกฎหมายแก่ชาวต่างชาติมาตั้งแต่ปี 2006.
บันทึกการปรับปรุง
- 2 พฤศจิกายน 2569: Added the statute box with Thai, English and French text and checked the page against the official text
การยอมรับสกุลเงินดิจิทัลในประเทศไทย กำลังเติบโตอย่างรวดเร็ว โดยมีผู้คนจำนวนมากขึ้นที่ลงทุน ทำการซื้อขาย และสร้างรายได้ผ่านสินทรัพย์ดิจิทัล แต่การนี้ส่งผลต่อภาษีคริปโตของคุณในประเทศไทยอย่างไร? กรมสรรพากรของไทยมีกฎเกณฑ์ที่ชัดเจนเกี่ยวกับการจัดเก็บภาษีคริปโต เป็นสิ่งสำคัญที่ต้องปฏิบัติตามกฎเกณฑ์ภาษีเหล่านี้ในประเทศไทย ในขณะที่ภาษีคริปโตในประเทศไทยมีความสำคัญมากขึ้น จึงจำเป็นอย่างยิ่งที่จะต้องเข้าใจว่ามันส่งผลต่อนักลงทุนและธุรกิจในวงการคริปโตอย่างไร รวมถึงการทราบอัตราภาษีที่เกี่ยวข้อง.
กำไรจากสินทรัพย์ดิจิทัลถือเป็นเงินได้พึงประเมิน ซึ่งอธิบายไว้ในบริบทในคู่มือของเราเรื่อง ภาษีเงินได้บุคคลธรรมดาในประเทศไทย.
สารบัญ
สกุลเงินดิจิทัลต้องเสียภาษีในประเทศไทยหรือไม่?
การตรวจสอบล่าสุด: 8 กันยายน 2026 ข้อสรุปเรื่องภาษีมูลค่าเพิ่มและภาษีหัก ณ ที่จ่ายในหน้านี้ได้รับการตรวจสอบเทียบกับตัวพระราชกฤษฎีกาโดยตรง ซึ่งอ่านจากไฟล์ PDF ในราชกิจจานุเบกษา ได้แก่ ฉบับที่ 744 พ.ศ. 2565 ฉบับที่ 779 พ.ศ. 2566 และฉบับที่ 788 และ 789 พ.ศ. 2567 ทะเบียนพระราชกฤษฎีกาของกรมสรรพากรได้รับการไล่ตรวจตั้งแต่ต้นจนจบ จำนวน 678 ฉบับ เลขที่ 9 ถึง 807 และเป็นปัจจุบันถึง พ.ศ. 2569 เพื่อยืนยันว่าไม่มีฉบับใดในภายหลังแก้ไขพระราชกฤษฎีกาเหล่านี้ ที่ไม่ได้ตรวจสอบในการทบทวนครั้งนี้ ได้แก่ ประกาศของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์และกระทรวงการคลังที่ออกหลัง พ.ศ. 2563 ซึ่งแหล่งข้อมูลของเราไม่มี และขั้นอัตราภาษีเงินได้บุคคลธรรมดาและกำหนดวันยื่นแบบ ซึ่งเป็นเรื่องทั่วไปตามประมวลรัษฎากร มิใช่เรื่องเฉพาะของสินทรัพย์ดิจิทัล.
ใช่แล้ว สกุลเงินดิจิทัลถูกจัดประเภททางกฎหมายเป็นสินทรัพย์ดิจิทัลภายใต้พระราชกำหนดการประกอบธุรกิจสินทรัพย์ดิจิทัล พ.ศ. 2561 (2018) ซึ่งหมายความว่าสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC) เป็นผู้ควบคุม และต้องเสียภาษีเช่นเดียวกับสินทรัพย์ทางการเงินอื่นๆ ไม่ว่าคุณจะซื้อขาย Bitcoin ขุด Ethereum ทำ staking โทเค็น หรือรับชำระเงินด้วยสกุลเงินดิจิทัล คุณก็มีภาระผูกพันด้านภาษีที่ต้องพิจารณา.
กฎหมายที่เกี่ยวข้องกับหน้านี้
English
Section 40 Revenue Code
Full text
Assessable income is income of the following types, including the tax that the payer or another person bears on behalf of the recipient for income of those types, at whatever stage: (1) income from employment, whether salary, wages, per diem, bonus, annual allowance, gratuity, pension, house rent allowance, money calculated from the value of living in a house provided rent-free by the employer, money paid by the employer in settlement of any debt that the employee has a duty to pay, and money, property or any benefit whatsoever received by reason of employment; (2) income by reason of a duty or position of work performed or from services undertaken, whether fees, commissions, discounts, subsidies in work performed, meeting allowances, gratuities, bonuses, house rent allowance, money calculated from the value of living in a house provided rent-free by the payer, money paid by the payer in settlement of any debt that the recipient has a duty to pay, and money, property or any benefit whatsoever received by reason of that duty, position of work or services undertaken, whether the duty, position or service is regular or temporary; (3) the value of goodwill, of copyright or of other rights, annuities or income in the nature of yearly payments derived from a will, another juristic act or a court judgment; (4) income being: (a) interest on bonds, interest on deposits, interest on debentures, interest on bills, interest on loans whether secured or not, interest on loans subject to withholding of tax under the law on petroleum income tax, only as to the part remaining after withholding of tax under that law, or the difference between the redemption price and the sale price of a bill or debt instrument issued and first sold below its redemption price by a company, a juristic partnership or another juristic person, including income similar to interest, and benefits or other consideration received from lending or from claims of debt of every kind, whether secured or not; (b) dividends, shares of profit or any other benefit received from a company, a juristic partnership, or a financial institution established under a specific law of Thailand for lending to promote agriculture, commerce or industry, and dividends or shares of profit subject to withholding of tax under the law on petroleum income tax, only as to the part remaining after withholding of tax under that law. For the purpose of calculating income under paragraph one, where a legitimate child who has not yet attained majority is the income earner and the marriage of the father and mother subsisted throughout the tax year, the income of that child shall be deemed the income of the father, but if the marriage of the father and mother did not subsist throughout the tax year, the income of that child shall be deemed the income of the father or the mother exercising parental power, or of the father where the father and mother exercise parental power jointly. Paragraph two shall apply mutatis mutandis to an adopted child who has not yet attained majority and is an income earner. (c) bonuses paid to shareholders or partners in a company or juristic partnership; (d) money from a reduction of capital of a company or juristic partnership, only as to the part paid not exceeding the sum of profits and reserves; (e) money from an increase of capital of a company or juristic partnership created from profits earned or from reserves combined; (f) benefits received from the amalgamation, acquisition or dissolution of companies or juristic partnerships, valued in money in excess of capital; (g) benefits received from the transfer of a partnership interest, transfer of investment units, or transfer of shares, debentures, bonds, or bills or debt instruments issued by a company, a juristic partnership or another juristic person, including income from the sale of investment units back to a company or juristic partnership that is a mutual fund, only as to the amount valued in money in excess of the investment; (h) shares of profit or any other benefit of the same nature received from holding or possessing digital tokens; (i) benefits received from the transfer of cryptocurrency or digital tokens, only as to the amount valued in money in excess of the investment; (5) money or other benefits received by reason of: (a) the letting of property; (b) breach of a hire-purchase contract for property; (c) breach of an instalment sale contract where the seller recovers the property sold without having to return the money or benefits already received. In case (a), if the assessment official has reasonable grounds to believe that the income earner has declared income too low and not in accordance with the facts, the assessment official has the power to assess that income according to the amount for which the property could ordinarily be let, and the amount so assessed shall be deemed the assessable income of the income earner. In this case the assessment may be appealed, and the provisions on appeals in Part 2, Chapter 2, Title 2 shall apply mutatis mutandis. In cases (b) and (c), all money or benefits received from the date of the contract to the date of breach shall be deemed assessable income of the year in which the breach occurs; (6) income from a liberal profession, namely law, the healing arts, engineering, architecture, accountancy, fine arts, or another liberal profession of a type to be prescribed by royal decree; (7) income from contracting in which the contractor provides the essential materials in addition to tools; (8) income from business, commerce, agriculture, industry, transport or any other activity not specified in (1) to (7). The tax under paragraph one that the payer or another person bears on behalf of the recipient for income of any type, at whatever stage or in whatever tax year, shall be deemed income of the same type and of the same tax year as the income for which it was borne.
ThaiLawOnline translation
Section 50 Revenue Code
Full text
A person, partnership, company, association or body of persons paying assessable income under Section 40 shall withhold income tax each time assessable income is paid, by the following methods: (1) In the case of assessable income under Section 40 (1) and (2), multiply the assessable income paid by the number of payments to be made, to obtain an amount as if paid for the whole year, then compute the tax on the basis in Section 48. Divide the total tax so obtained by the number of payments to be made, and withhold the resulting amount as tax. If the division by the number of payments under the preceding paragraph does not come out even and leaves a remainder, add an amount equal to that remainder to the tax to be withheld at the last payment of that year, so that the total tax withheld for the whole year equals the amount of tax payable for the whole year. In the case of assessable income under Section 40 (1) and (2) that is money paid by an employer once only by reason of leaving employment, computed from the period of work and paid in accordance with the rules, procedures and conditions determined by the Director-General, compute the tax on the basis in Section 48 (5) and withhold the total tax so obtained. In the case of assessable income under Section 40 (2), other than that specified in paragraph three, paid to a recipient who is not a resident of Thailand, withhold at the rate of 15.0% of the income. (2) In the case of assessable income under Section 40 (3) and (4), withhold at the income tax rates, except: (a) in the case of assessable income under Section 40 (3) and (4), other than that specified in (b), (c), (d) and (e), paid to a recipient who is not a resident of Thailand, withhold at the rate of 15.0% of the income; (b) in the case of assessable income specified in Section 48 (3) (a) and (c), withhold at the rate of 15.0% of the income; (c) in the case of assessable income specified in Section 48 (3) (b), the issuer of the bill, the issuer of the instrument evidencing a right in debt, or the juristic person transferring the bill or instrument to a person liable to income tax under this Part shall be treated as the payer of assessable income, income tax shall be collected from the income earner at the rate of 15.0% of the income, and the tax so collected shall be treated as tax withheld; (d) in the case of assessable income under Section 40 (4) (a) not specified in (b) and (c) of this Section, if the payer is not a juristic person and pays a recipient who is a resident of Thailand, no tax need be withheld under this Section; (e) in the case of assessable income under Section 40 (4) (b), withhold at the rate of 10.0% of the income; (f) in the case of assessable income under Section 40 (4) (h) and (i), withhold at the rate of 15.0% of the income. (3) In the case of assessable income under Section 40 (5) and (6) paid to a recipient who is not a resident of Thailand, withhold at the rate of 15.0% of the income. (4) Other than in the case under (5), where the payer under this Section is the government, a government organisation, a municipality, a sanitary district or another local administrative organisation paying assessable income under Section 40 (5), (6), (7) or (8), but not including payment for the purchase of agricultural crops, to any one recipient in a total amount of 10,000 baht or more, even if the payment is divided into instalments each under 10,000 baht, withhold at the rate of 1% of the amount of assessable income, except that income from contests or competitions alone shall be withheld at the income tax rates. (5) In the case of assessable income under Section 40 (8), only where paid to a recipient who sells immovable property, withhold as follows: (a) for immovable property that is inherited or received as a gratuitous gift, compute the tax on the basis in Section 48 (4) (a) and withhold the total tax so obtained; (b) for immovable property acquired otherwise than under (a), deduct a lump-sum expense as prescribed by Royal Decree, then compute the tax on the basis in Section 48 (4) (b) and withhold the total tax so obtained. (6) In the case of a transfer of ownership or possessory rights in immovable property without consideration, the transferor shall be treated as the payer of income and shall withhold tax on the basis in (5), except in the case of a transfer to a legitimate child, not including an adopted child, where the transferor shall withhold tax at 5% of the income, only on the part exceeding 20 million baht.
ThaiLawOnline translation
Section 41 Revenue Code
Full text
A person who has assessable income under section 40 in the preceding tax year by reason of a duty or business carried on in Thailand, or by reason of the business of an employer in Thailand, or by reason of property situated in Thailand, shall pay tax under the provisions of this Part, whether that income is paid in or outside Thailand. A resident of Thailand who has assessable income under section 40 in the preceding tax year by reason of a duty or business carried on abroad, or by reason of property situated abroad, shall pay income tax under the provisions of this Part when that assessable income is brought into Thailand. A person who stays in Thailand for one period or several periods totalling 180 days or more in any tax year shall be deemed a resident of Thailand.
ThaiLawOnline translation
Section 56 Revenue Code
Full text
Every person, except a minor or a person adjudged incompetent or quasi-incompetent by a court, shall file a return concerning the assessable income received during the preceding tax year, together with other particulars, within March of every year, in the form prescribed by the Director-General, with an official appointed by the Minister, if that person: (1) has no spouse and has assessable income in the preceding tax year exceeding 60,000 baht; (2) has no spouse and has assessable income in the preceding tax year solely under section 40 (1) exceeding 120,000 baht; (3) has a spouse and has assessable income in the preceding tax year exceeding 120,000 baht; or (4) has a spouse and has assessable income in the preceding tax year solely under section 40 (1) exceeding 220,000 baht. Where an ordinary partnership or a non-juristic body of persons has assessable income in the preceding tax year exceeding the amount in (1), the director or manager shall file a return concerning the assessable income received during the preceding tax year in the name of that partnership or body of persons, within the time and in the form stated in the preceding paragraph. In such a case, the director or manager shall be liable to pay tax in the name of that partnership or body of persons on the entire assessable income as if it were a single natural person, without division. Each partner or member of the body of persons need not file a return for that assessable income to pay tax again, but if that partnership or body of persons has outstanding tax, every partner or member of the body of persons shall be jointly liable for that outstanding tax.
ThaiLawOnline translation
Section 27 Revenue Code
Full text
A person who does not pay or remit tax within the time prescribed in the various Chapters of this Title concerning assessed taxes shall pay a surcharge of 1.5 percent per month or fraction of a month on the tax payable or remittable, excluding penalty. Where the Director-General approves an extension of the time for payment or remittance of tax and the tax is paid or remitted within the extended time, the surcharge under paragraph one shall be reduced to 0.75 percent per month or fraction of a month. The calculation of the surcharge under paragraphs one and two shall begin on the expiry of the time for filing the return or remitting the tax and run until the date of payment or remittance of the tax, but the surcharge calculated shall not exceed the amount of tax payable or remittable, whether that tax arises from an assessment or order of an official, an appeal decision or a court judgment.
ThaiLawOnline translation
Section 26 Revenue Code
Full text
Except as otherwise provided in this Title, on an assessment under section 24 or section 25, the taxpayer shall be liable to a further penalty of 2 times the amount of tax payable.
ThaiLawOnline translation
Section 37 Revenue Code
Full text
A person who commits any of the following acts shall be liable to imprisonment for a term of 3 months to 7 years and a fine of 2,000 to 200,000 baht: (1) intentionally notifying false information, giving a false statement, answering questions with false statements, or producing false evidence, in order to evade payment of tax or to claim a tax refund under this Title; or (2) by falsehood, fraud or artifice, or by any other similar means, evading or attempting to evade payment of tax or claiming a tax refund under this Title.
ThaiLawOnline translation
ไทย
มาตรา 40 ประมวลรัษฎากร
ข้อความเต็ม
เงินได้พึงประเมินนั้นคือ เงินได้ประเภทดังต่อไปนี้ รวมตลอดถึงเงินค่าภาษีอากรที่ผู้จ่ายเงินหรือผู้อื่นออกแทนให้สำหรับเงินได้ประเภทต่าง ๆ ดังกล่าว ไม่ว่าในทอดใด (๑) เงินได้เนื่องจากการจ้างแรงงานไม่ว่าจะเป็นเงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส เบี้ยหวัด บำเหน็จ บำนาญ เงินค่าเช่าบ้าน เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้านที่นายจ้างให้อยู่โดยไม่เสียค่าเช่า เงินที่นายจ้างจ่ายชำระหนี้ใด ๆ ซึ่งลูกจ้างมีหน้าที่ต้องชำระ และเงินทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากการจ้างแรงงาน (๒) เงินได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำหรือจากการรับทำงานให้ ไม่ว่าจะเป็นค่าธรรมเนียม ค่านายหน้า ค่าส่วนลด เงินอุดหนุนในงานที่ทำ เบี้ยประชุม บำเหน็จ โบนัส เงินค่าเช่าบ้าน เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้านที่ผู้จ่ายเงินได้ให้อยู่โดยไม่เสียค่าเช่า เงินที่ผู้จ่ายเงินได้จ่ายชำระหนี้ใด ๆ ซึ่งผู้มีเงินได้มีหน้าที่ต้องชำระและเงิน ทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำหรือจากการรับทำงานให้นั้น ไม่ว่าหน้าที่หรือตำแหน่งงานหรืองานที่รับทำให้นั้นจะเป็นการประจำหรือชั่วคราว (๓) ค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์หรือสิทธิอย่างอื่นเงินปีหรือเงินได้มีลักษณะเป็นเงินรายปีอันได้มาจากพินัยกรรมนิติกรรมอย่างอื่น หรือคำพิพากษาของศาล (๔) เงินได้ที่เป็น (ก) ดอกเบี้ยพันธบัตร ดอกเบี้ยเงินฝาก ดอกเบี้ยหุ้นกู้ ดอกเบี้ยตั๋วเงิน ดอกเบี้ยเงินกู้ยืมไม่ว่าจะมีหลักประกันหรือไม่ ดอกเบี้ยเงินกู้ยืมที่อยู่ในบังคับต้องถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายว่าด้วยภาษีเงินได้ปิโตรเลียมเฉพาะส่วนที่เหลือจากถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายดังกล่าว หรือผลต่างระหว่างราคาไถ่ถอนกับราคาจำหน่ายตั๋วเงินหรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่นเป็นผู้ออกและจำหน่ายครั้งแรกในราคาต่ำกว่าราคาไถ่ถอน รวมทั้งเงินได้ที่มีลักษณะทำนองเดียวกันกับดอกเบี้ย ผลประโยชน์หรือค่าตอบแทนอื่น ๆ ที่ได้จากการให้กู้ยืมหรือจากสิทธิเรียกร้องในหนี้ทุกชนิดไม่ว่าจะมีหลักประกันหรือไม่ก็ตาม (ข) เงินปันผล เงินส่วนแบ่งของกำไร หรือประโยชน์อื่นใดที่ได้จากบริษัทหรือห้างหุ้นส่วนนิติบุคคล หรือสถาบันการเงินที่มีกฎหมายโดยเฉพาะของประเทศไทยจัดตั้งขึ้นสำหรับให้กู้ยืมเงินเพื่อส่งเสริมเกษตรกรรม พาณิชยกรรม หรืออุตสาหกรรม เงินปันผลหรือเงินส่วนแบ่งของกำไรที่อยู่ในบังคับต้องถูกหักภาษีไว้ ณ ที่จ่าย ตามกฎหมายว่าด้วยภาษีเงินได้ปิโตรเลียมเฉพาะส่วนที่เหลือจากถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายดังกล่าว เพื่อประโยชน์ในการคำนวณเงินได้ตามวรรคหนึ่ง ในกรณีที่บุตรชอบด้วยกฎหมายที่ยังไม่บรรลุนิติภาวะเป็นผู้มีเงินได้ และความเป็นสามีภริยาของบิดาและมารดาได้มีอยู่ตลอดปีภาษี ให้ถือว่าเงินได้ของบุตรดังกล่าวเป็นเงินได้ของบิดา แต่ถ้าความเป็นสามีภริยาของบิดาและมารดามิได้มีอยู่ตลอดปีภาษี ให้ถือว่าเงินได้ของบุตรดังกล่าวเป็นเงินได้ของบิดาหรือของมารดาผู้ใช้อำนาจปกครอง หรือของบิดาในกรณีบิดามารดาใช้อำนาจปกครองร่วมกัน ความในวรรคสองให้ใช้บังคับกับบุตรบุญธรรมที่ยังไม่บรรลุนิติภาวะซึ่งเป็นผู้มีเงินได้ด้วยโดยอนุโลม (ค) เงินโบนัสที่จ่ายแก่ผู้ถือหุ้น หรือผู้เป็นหุ้นส่วนในบริษัทหรือห้างหุ้นส่วนนิติบุคคล (ง) เงินลดทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลเฉพาะส่วนที่จ่ายไม่เกินกว่ากำไรและเงินที่กันไว้รวมกัน (จ) เงินเพิ่มทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลซึ่งตั้งจากกำไรที่ได้มาหรือเงินที่กันไว้รวมกัน (ฉ) ผลประโยชน์ที่ได้จากการที่บริษัทหรือห้างหุ้นส่วนนิติบุคคล ควบเข้ากัน หรือรับช่วงกัน หรือเลิกกัน ซึ่งตีราคาเป็นเงินได้เกินกว่าเงินทุน (ช) ผลประโยชน์ที่ได้จากการโอนการเป็นหุ้นส่วน โอนหน่วยลงทุน หรือโอนหุ้น หุ้นกู้ พันธบัตร หรือตั๋วเงิน หรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่นเป็นผู้ออก รวมทั้งเงินได้จากการขายคืนหน่วยลงทุนให้แก่บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เป็นกองทุนรวม ทั้งนี้ เฉพาะซึ่งตีราคาเป็นเงินได้เกินกว่าที่ลงทุน (ซ) เงินส่วนแบ่งของกำไร หรือผลประโยชน์อื่นใดในลักษณะเดียวกันที่ได้จากการถือหรือครอบครองโทเคนดิจิทัล (ฌ) ผลประโยชน์ที่ได้รับจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล ทั้งนี้ เฉพาะซึ่งตีราคาเป็นเงินได้เกินกว่าที่ลงทุน (๕) เงินหรือประโยชน์อย่างอื่นที่ได้เนื่องจาก (ก) การให้เช่าทรัพย์สิน (ข) การผิดสัญญาเช่าซื้อทรัพย์สิน (ค) การผิดสัญญาซื้อขายเงินผ่อน ซึ่งผู้ขายได้รับคืนทรัพย์สินที่ซื้อขายนั้นโดยไม่ต้องคืนเงินหรือประโยชน์ที่ได้รับไว้แล้ว ในกรณี (ก) ถ้าเจ้าพนักงานประเมินมีเหตุอันควรเชื่อว่าผู้มีเงินได้แสดงเงินได้ต่ำไปไม่ถูกต้องตามความเป็นจริง เจ้าพนักงานประเมินมีอำนาจประเมินเงินได้นั้นตามจำนวนเงินที่ทรัพย์สินนั้นสมควรให้เช่าได้ตามปกติ และให้ถือว่า จำนวนเงินที่ประเมินนี้เป็นเงินได้พึงประเมินของผู้มีเงินได้ ในกรณีนี้จะอุทธรณ์การประเมินก็ได้ ทั้งนี้ ให้นำบทบัญญัติว่าด้วยการอุทธรณ์ตามส่วน ๒ หมวด ๒ ลักษณะ ๒ มาใช้บังคับโดยอนุโลม ในกรณี (ข) และ (ค) ให้ถือว่าเงินหรือประโยชน์ที่ได้รับไว้แล้วแต่วันทำสัญญาจนถึงวันผิดสัญญาทั้งสิ้น เป็นเงินได้พึงประเมินของปีที่มีการผิดสัญญานั้น (๖) เงินได้จากวิชาชีพอิสระ คือวิชากฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม การบัญชี ประณีตศิลปกรรม หรือวิชาชีพอิสระอื่นซึ่งจะได้มีพระราชกฤษฎีกากำหนดชนิดไว้ (๗) เงินได้จากการรับเหมาที่ผู้รับเหมาต้องลงทุนด้วยการจัดหาสัมภาระในส่วนสำคัญนอกจากเครื่องมือ (๘) เงินได้จากการธุรกิจ การพาณิชย์ การเกษตร การอุตสาหกรรม การขนส่ง หรือการอื่นนอกจากที่ระบุไว้ใน (๑) ถึง (๗) แล้ว เงินค่าภาษีอากรตามวรรคหนึ่ง ถ้าผู้จ่ายเงินหรือผู้อื่นออกแทนให้สำหรับเงินได้ประเภทใด ไม่ว่าทอดใด หรือในปีภาษีใดก็ตาม ให้ถือเป็นเงินได้ประเภทและของปีภาษีเดียวกันกับเงินได้ที่ออกแทนให้นั้น
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 50 ประมวลรัษฎากร
ข้อความเต็ม
ให้บุคคล ห้างหุ้นส่วน บริษัท สมาคม หรือคณะบุคคลผู้จ่ายเงินได้พึงประเมินตามมาตรา ๔๐ หักภาษีเงินได้ไว้ทุกคราวที่จ่ายเงินได้พึงประเมินตามวิธีดังต่อไปนี้ (๑) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๑) และ (๒) ให้คูณเงินได้พึงประเมินที่จ่ายด้วยจำนวนคราวที่จะต้องจ่าย เพื่อให้ได้จำนวนเงินเสมือนหนึ่งว่าได้จ่ายทั้งปี แล้วคำนวณภาษีตามเกณฑ์ในมาตรา ๔๘ เป็นเงินภาษีทั้งสิ้นเท่าใดให้หารด้วยจำนวนคราวที่จะต้องจ่าย ได้ผลลัพธ์เป็นเงินเท่าใด ให้หักเป็นเงินภาษีไว้เท่านั้น ถ้าการหารด้วยจำนวนคราวที่จะต้องจ่ายตามความในวรรคก่อนไม่ลงตัว เหลือเศษเท่าใด ให้เพิ่มเงินเท่าจำนวนที่เหลือเศษนั้นรวมเข้ากับเงินภาษีที่จะต้องหักไว้ครั้งสุดท้ายในปีนั้นเพื่อให้ยอดเงินภาษีที่หักรวมทั้งปีเท่ากับจำนวนภาษีที่จะต้องเสียทั้งปี ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๑) และ (๒) ซึ่งเป็นเงินที่นายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงาน ซึ่งได้คำนวณจ่ายจากระยะเวลาที่ทำงานและได้จ่ายตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด ให้คำนวณภาษีตามเกณฑ์ในมาตรา ๔๘ (๕) เป็นเงินภาษีทั้งสิ้นเท่าใดให้หักเป็นเงินภาษีไว้เท่านั้น ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๒) นอกจากที่ระบุไว้ในวรรคสามที่จ่ายให้แก่ผู้รับซึ่งมิได้เป็นผู้อยู่ในประเทศไทย ให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้ (๒) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๓) และ (๔) ให้คำนวณหักตามอัตราภาษีเงินได้ เว้นแต่ (ก) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๓) และ (๔) นอกจากที่ระบุไว้ใน (ข) (ค) (ง) และ (จ) ที่จ่ายให้แก่ผู้รับซึ่งมิได้เป็นผู้อยู่ในประเทศไทยให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้ (ข) ในกรณีเงินได้พึงประเมินที่ระบุในมาตรา ๔๘ (๓) (ก) และ (ค) ให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้ (ค) ในกรณีเงินได้พึงประเมินที่ระบุในมาตรา ๔๘ (๓) (ข) ให้ถือว่าผู้ออกตั๋วเงิน ผู้ออกตราสารแสดงสิทธิในหนี้ หรือนิติบุคคลผู้โอนตั๋วเงินหรือตราสารดังกล่าว ให้แก่ผู้มีหน้าที่เสียภาษีเงินได้ตามส่วนนี้ เป็นผู้จ่ายเงินได้พึงประเมิน และให้เรียกเก็บภาษีเงินได้จากผู้มีเงินได้ในอัตราร้อยละ ๑๕.๐ ของเงินได้และให้ถือว่าภาษีที่เรียกเก็บนั้นเป็นภาษีที่หักไว้ (ง) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๔) (ก) ที่มิได้ระบุใน (ข) และ (ค) แห่งมาตรานี้ ถ้าผู้จ่ายเงินได้มิใช่เป็นนิติบุคคล และจ่ายให้แก่ผู้รับซึ่งเป็นผู้อยู่ในประเทศไทย ไม่ต้องหักภาษีตามมาตรานี้ (จ) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๔) (ข) ให้คำนวณหักในอัตราร้อยละ ๑๐.๐ ของเงินได้ (ฉ) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๔) (ซ) และ (ฌ) ให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้ (๓) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๕) และ (๖) ที่จ่ายให้แก่ผู้รับซึ่งมิได้เป็นผู้อยู่ในประเทศไทยให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้ (๔) นอกจากกรณีตาม (๕) ในกรณีผู้จ่ายเงินตามมาตรานี้เป็นรัฐบาล องค์การของรัฐบาล เทศบาล สุขาภิบาล หรือองค์การบริหารราชการส่วนท้องถิ่นอื่น ซึ่งจ่ายเงินได้พึงประเมินตามมาตรา ๔๐ (๕) (๖) (๗) หรือ (๘) แต่ไม่รวมถึงการจ่ายค่าซื้อพืชผลทางการเกษตร ให้กับผู้รับรายหนึ่ง ๆ มีจำนวนรวมทั้งสิ้นตั้งแต่ ๑๐,๐๐๐ บาทขึ้นไป แม้การจ่ายนั้นจะได้แบ่งจ่ายครั้งหนึ่ง ๆ ไม่ถึง ๑๐,๐๐๐ บาทก็ดี ให้คำนวณหักในอัตราร้อยละ ๑ ของยอดเงินได้พึงประเมิน แต่เฉพาะเงินได้ในการประกวดหรือแข่งขันให้คำนวณหักตามอัตราภาษีเงินได้ (๕) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๘) เฉพาะที่จ่ายให้แก่ผู้รับซึ่งขายอสังหาริมทรัพย์ ให้คำนวณหักดังต่อไปนี้ (ก) สำหรับอสังหาริมทรัพย์อันเป็นมรดกหรืออสังหาริมทรัพย์ที่ได้รับจากการให้โดยเสน่หา ให้คำนวณภาษีตามเกณฑ์ในมาตรา ๔๘ (๔) (ก) เป็นเงินภาษีทั้งสิ้นเท่าใด ให้หักเป็นเงินภาษีไว้เท่านั้น (ข) สำหรับอสังหาริมทรัพย์ที่ได้มาโดยทางอื่นนอกจาก (ก) ให้หักค่าใช้จ่ายเป็นการเหมาตามที่กำหนดโดยพระราชกฤษฎีกา แล้วคำนวณภาษีตามเกณฑ์ในมาตรา ๔๘ (๔) (ข) เป็นเงินภาษีทั้งสิ้นเท่าใด ให้หักเป็นเงินภาษีไว้เท่านั้น (๖) ในกรณีการโอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์โดยไม่มีค่าตอบแทน ให้ถือว่าผู้โอนเป็นผู้จ่ายเงินได้ โดยให้ผู้โอนหักภาษีตามเกณฑ์ใน (๕) เว้นแต่กรณีการโอนให้แก่บุตรชอบด้วยกฎหมายซึ่งไม่รวมถึงบุตรบุญธรรม ให้ผู้โอนหักภาษีไว้ร้อยละ ๕ ของเงินได้เฉพาะในส่วนที่เกินยี่สิบล้านบาท
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 41 ประมวลรัษฎากร
ข้อความเต็ม
ผู้มีเงินได้พึงประเมินตามมาตรา ๔๐ ในปีภาษีที่ล่วงมาแล้วเนื่องจากหน้าที่งานหรือกิจการที่ทำในประเทศไทย หรือเนื่องจากกิจการของนายจ้างในประเทศไทย หรือเนื่องจากทรัพย์สินที่อยู่ในประเทศไทย ต้องเสียภาษีตามบทบัญญัติในส่วนนี้ ไม่ว่าเงินได้นั้นจะจ่ายในหรือนอกประเทศ ผู้อยู่ในประเทศไทย มีเงินได้พึงประเมินตามมาตรา ๔๐ ในปีภาษีที่ล่วงมาแล้วเนื่องจากหน้าที่งานหรือกิจการที่ทำในต่างประเทศ หรือเนื่องจากทรัพย์สินที่อยู่ในต่างประเทศ ต้องเสียภาษีเงินได้ตามบทบัญญัติในส่วนนี้ เมื่อนำเงินได้พึงประเมินนั้นเข้ามาในประเทศไทย ผู้ใดอยู่ในประเทศไทยชั่วระยะเวลาหนึ่งหรือหลายระยะรวมเวลาทั้งหมดถึงหนึ่งร้อยแปดสิบวันในปีภาษีปีใด ให้ถือว่าผู้นั้นเป็นผู้อยู่ในประเทศไทย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 56 ประมวลรัษฎากร
ข้อความเต็ม
ให้บุคคลทุกคน เว้นแต่ผู้เยาว์ หรือผู้ที่ศาลสั่งให้เป็นคนไร้ความสามารถหรือเสมือนไร้ความสามารถ ยื่นรายการเกี่ยวกับเงินได้พึงประเมินที่ตนได้รับในระหว่างปีภาษีที่ล่วงมาแล้ว พร้อมทั้งข้อความอื่น ๆ ภายในเดือนมีนาคม ทุก ๆ ปี ตามแบบที่อธิบดีกำหนดต่อเจ้าพนักงานซึ่งรัฐมนตรีแต่งตั้ง ถ้าบุคคลนั้น (๑) ไม่มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกิน ๖๐,๐๐๐ บาท (๒) ไม่มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเฉพาะตามมาตรา ๔๐ (๑) ประเภทเดียวเกิน ๑๒๐,๐๐๐ บาท (๓) มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกิน ๑๒๐,๐๐๐ บาท หรือ (๔) มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเฉพาะตามมาตรา ๔๐ (๑) ประเภทเดียวเกิน ๒๒๐,๐๐๐ บาท ในกรณีห้างหุ้นส่วนสามัญหรือคณะบุคคลที่มิใช่นิติบุคคลมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกินจำนวนตาม (๑) ให้ผู้อำนวยการหรือผู้จัดการยื่นรายการเกี่ยวกับเงินได้พึงประเมินในชื่อของห้างหุ้นส่วนหรือคณะบุคคลนั้นที่ได้รับในระหว่างปีภาษีที่ล่วงมาแล้วภายในกำหนดเวลาและตามแบบเช่นเดียวกับวรรคก่อน การเสียภาษีในกรณีเช่นนี้ให้ผู้อำนวยการ หรือผู้จัดการรับผิดเสียภาษีในชื่อของห้างหุ้นส่วนหรือคณะบุคคลนั้นจากยอดเงินได้พึงประเมินทั้งสิ้นเสมือนเป็นบุคคลธรรมดาคนเดียวไม่มีการแบ่งแยก ทั้งนี้ ผู้เป็นหุ้นส่วนหรือบุคคลในคณะบุคคลแต่ละคนไม่จำต้องยื่นรายการเงินได้สำหรับจำนวนเงินได้พึงประเมินดังกล่าวเพื่อเสียภาษีอีก แต่ถ้าห้างหุ้นส่วนหรือคณะบุคคลนั้นมีภาษีค้างชำระ ให้ผู้เป็นหุ้นส่วนหรือบุคคลในคณะบุคคลทุกคนร่วมรับผิดในเงินภาษีที่ค้างชำระนั้นด้วย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 27 ประมวลรัษฎากร
ข้อความเต็ม
บุคคลใดไม่เสียหรือนำส่งภาษีภายในกำหนดเวลาตามที่บัญญัติไว้ในหมวดต่าง ๆ แห่งลักษณะนี้เกี่ยวกับภาษีอากรประเมิน ให้เสียเงินเพิ่มอีกร้อยละ ๑.๕ ต่อเดือนหรือเศษของเดือนของเงินภาษีที่ต้องเสียหรือนำส่งโดยไม่รวมเบี้ยปรับ ในกรณีอธิบดีอนุมัติให้ขยายกำหนดเวลาชำระหรือนำส่งภาษีและได้มีการชำระหรือนำส่งภาษีภายในกำหนดเวลาที่ขยายให้นั้น เงินเพิ่มตามวรรคหนึ่งให้ลดลงเหลือร้อยละ ๐.๗๕ ต่อเดือนหรือเศษของเดือน การคำนวณเงินเพิ่มตามวรรคหนึ่งและวรรคสอง ให้เริ่มนับเมื่อพ้นกำหนดเวลาการยื่นรายการหรือนำส่งภาษีจนถึงวันชำระหรือนำส่งภาษี แต่เงินเพิ่มที่คำนวณได้มิให้เกินจำนวนภาษีที่ต้องเสียหรือนำส่ง ไม่ว่าภาษีที่ต้องเสียหรือนำส่งนั้นจะเกิดจากการประเมินหรือคำสั่งของเจ้าพนักงานหรือคำวินิจฉัยอุทธรณ์หรือคำพิพากษาของศาล
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 26 ประมวลรัษฎากร
ข้อความเต็ม
เว้นแต่จะบัญญัติไว้เป็นอย่างอื่นในลักษณะนี้ ในการประเมินตามมาตรา ๒๔ หรือมาตรา ๒๕ ผู้ต้องเสียภาษีต้องรับผิดเสียเบี้ยปรับอีกสองเท่าของจำนวนเงินภาษีที่ต้องชำระ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 37 ประมวลรัษฎากร
ข้อความเต็ม
ผู้ใดกระทำการดังต่อไปนี้ ต้องระวางโทษจำคุกตั้งแต่สามเดือนถึงเจ็ดปีและปรับตั้งแต่สองพันบาทถึงสองแสนบาท (๑) โดยเจตนาแจ้งข้อความเท็จ หรือให้ถ้อยคำเท็จ หรือตอบคำถามด้วยถ้อยคำอันเป็นเท็จหรือนำพยานหลักฐานเท็จมาแสดง เพื่อหลีกเลี่ยงการเสียภาษีอากรหรือเพื่อขอคืนภาษีอากรตามลักษณะนี้ หรือ (๒) โดยความเท็จ โดยฉ้อโกงหรืออุบาย หรือโดยวิธีการอื่นใดทำนองเดียวกัน หลีกเลี่ยงหรือพยายามหลีกเลี่ยงการเสียภาษีอากรหรือขอคืนภาษีอากรตามลักษณะนี้
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 40 Revenue Code
Définit huit catégories de revenu imposable: emploi, fonctions ou services, droits et rentes, capitaux y compris cryptomonnaies, location, professions libérales, travaux à forfait avec fournitures, commerce et autres activités. L'impôt supporté par le payeur y entre; le revenu du mineur est attribué au père ou au parent exerçant l'autorité.
résumé non officiel
Article 50 Revenue Code
Retenue à chaque paiement : calcul annualisé pour l'article 40 (1) et (2), 15 % notamment aux non-résidents, 10 % pour l'article 40 (4) (b), 1 % sur certains paiements publics dès 10 000 bahts ; 5 % au-delà de 20 millions pour un don immobilier à un enfant légitime.
résumé non officiel
Article 41 Revenue Code
Le revenu de source thaïlandaise est imposable où qu'il soit payé; celui de source étrangère d'un résident l'est lorsqu'il est introduit en Thaïlande. Est résident quiconque y séjourne au moins 180 jours au total dans l'année fiscale.
résumé non officiel
Article 56 Revenue Code
Déclaration d'ici fin mars, sauf mineurs et incapables, si le revenu dépasse 60 000 bahts (120 000 en salaires seuls) sans conjoint, ou 120 000 (220 000 en salaires seuls) avec conjoint. Sociétés ordinaires et groupements non juridiques: déclaration par le gérant, associés répondant de l'impôt impayé.
résumé non officiel
Article 27 Revenue Code
Le retard entraîne une majoration de 1,5 % par mois ou fraction de mois, hors pénalité, réduite à 0,75 % en cas de délai approuvé et respecté. La majoration ne peut dépasser l'impôt dû.
résumé non officiel
Article 26 Revenue Code
Sauf disposition contraire, une imposition selon les articles 24 ou 25 entraîne une pénalité supplémentaire de deux fois l'impôt dû.
résumé non officiel
Article 37 Revenue Code
Les fausses déclarations ou preuves intentionnelles et la fraude visant à éluder l'impôt ou obtenir un remboursement sont punies de trois mois à sept ans d'emprisonnement et de 2 000 à 200 000 bahts d'amende.
résumé non officiel
แหล่งที่มา
- Revenue Code, เรียกดูเมื่อ 2 พฤศจิกายน 2569
วิธีการเก็บภาษีคริปโตเคอร์เรนซีในประเทศไทย
ประเทศไทยมีภาษีประเภทหลักสองประเภทสำหรับคริปโตเคอเรนซี โดยประเภทแรกคือภาษีเงินได้บุคคลธรรมดา (PIT) สำหรับกำไรจากการขายสินทรัพย์ และประเภทที่สองคือ ภาษีมูลค่าเพิ่ม (VAT) สำหรับธุรกรรมการซื้อขายคริปโต อัปเดตล่าสุดคือ ตามประกาศของกรมธรรมณีเลขที่ 399 (พ.ศ. 2568) เมื่อวันที่ 5 กันยายน 2025 กำไรจากการขายหรือโอนคริปโตเคอร์เรนซีและโทเค็นดิจิทัลผ่านการแลกเปลี่ยน หรือนายหน้า หรือตัวแทนที่ได้รับอนุญาตจากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์แห่งประเทศไทย จะได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดาตั้งแต่วันที่ 1 มกราคม 2025 ถึงวันที่ 31 ธันวาคม 2029 ผลกำไรที่มาจากแหล่งที่มาจากต่างประเทศ เงินที่โอนเข้าประเทศไทยไม่ได้รับการยกเว้นตามกฎหมายนี้ การเข้าใจภาษีเงินดิจิทัลในประเทศไทยสามารถช่วยให้คุณจัดการการลงทุนของคุณได้อย่างมีประสิทธิภาพ.
1. ภาษีเงินได้บุคคลธรรมดา (PIT) จากกำไรจากคริปโตเคอร์เรนซี
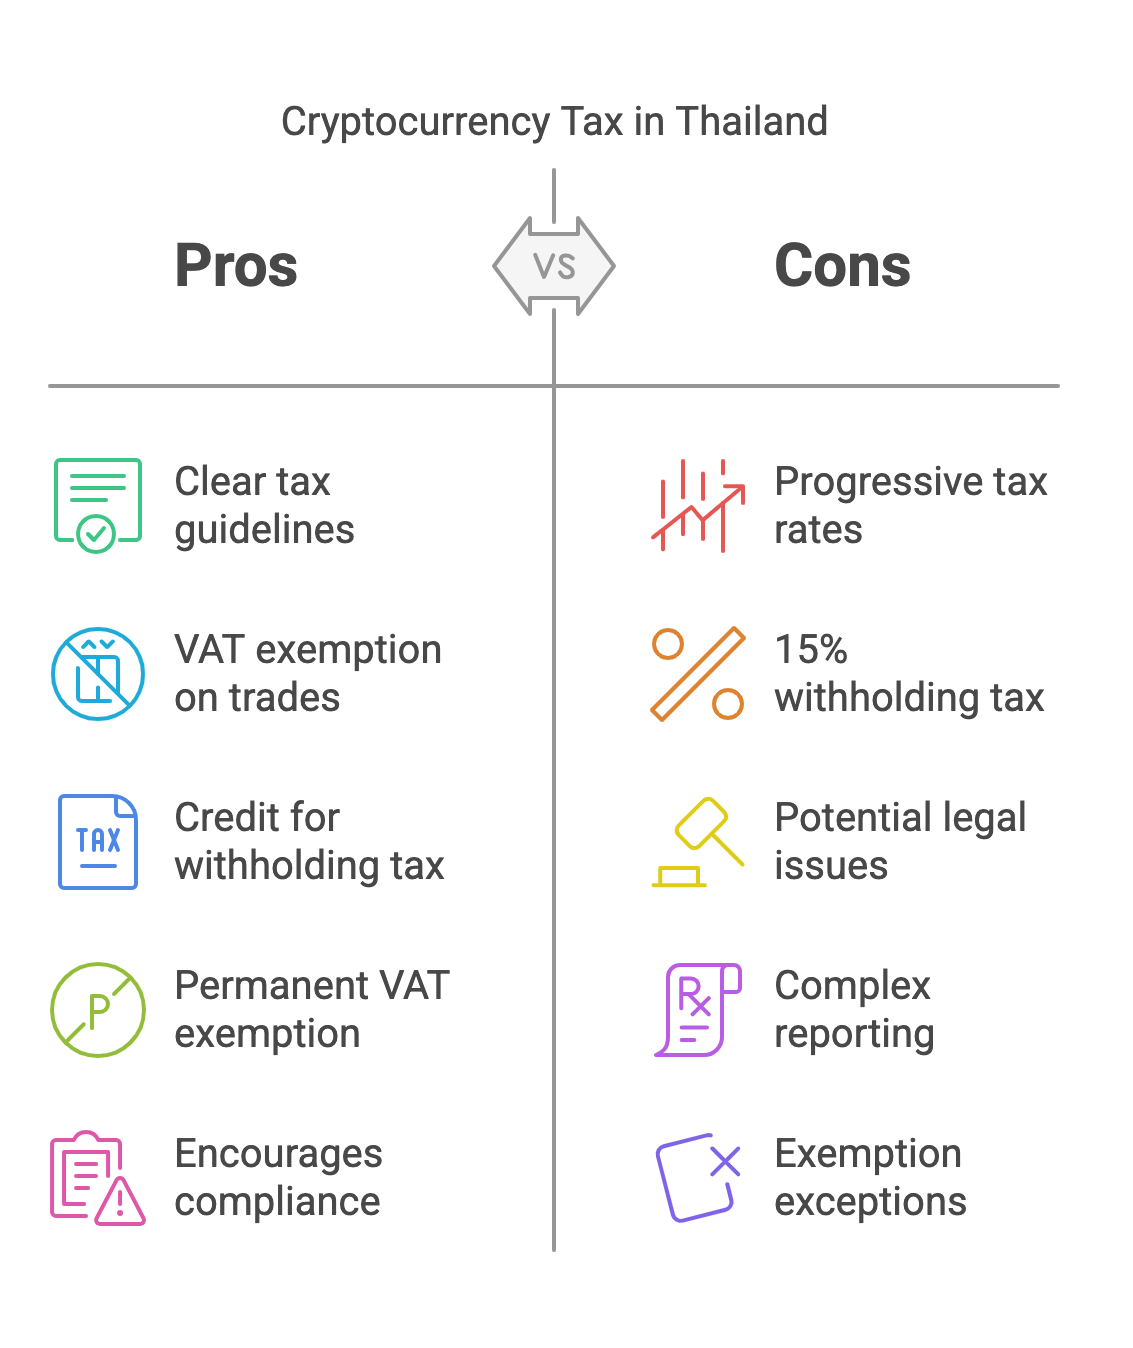
หากคุณหารายได้จากคริปโตเคอร์เรนซี ไม่ว่าจะโดยการขาย แลกเปลี่ยน หรือการขุดหรือการทำ staking คุณต้องเสียภาษีเงินได้บุคคลธรรมดา (PIT) กำไรจากการขายหรือแลกเปลี่ยนคริปโตเคอร์เรนซีและโทเค็นดิจิทัลนั้นต้องเสียภาษีเป็นส่วนหนึ่งของรายได้รวมของคุณ กำไรจากคริปโตเคอร์เรนซีจะถูกเก็บภาษีในอัตราก้าวหน้าตั้งแต่ 5% ถึง 35% ขึ้นอยู่กับรายได้รวมของคุณ สำหรับกำไรที่ได้รับจากตลาดแลกเปลี่ยนของไทยที่ได้รับอนุญาตจาก ก.ล.ต. เช่น Bitkub หรือ Binance Thailand จะได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดาตามกฎกระทรวง ฉบับที่ 399 สำหรับปี 2025 ถึง 2029 หากมีการหักภาษี ณ ที่จ่าย คุณสามารถนำไปหักลบกับภาษีเงินได้บุคคลธรรมดาของคุณเมื่อยื่นแบบแสดงรายการภาษี เพื่อป้องกันการเก็บภาษีซ้ำซ้อน.
การปรึกษาผู้เชี่ยวชาญด้านภาษีคริปโตในประเทศไทยสามารถช่วยคุณหลีกเลี่ยงภาระที่ไม่คาดคิดได้ มีข้อยกเว้นหนึ่งประการคือโทเคนเพื่อการลงทุน (สินทรัพย์คริปโตที่เชื่อมโยงกับโครงการที่จ่ายเงินปันผลหรือดอกเบี้ย) ในกรณีที่ได้มีการหักภาษี ณ ที่จ่ายไว้แล้ว 15 เปอร์เซ็นต์ตาม มาตรา 50(2) แห่งประมวลรัษฎากร, พระราชกฤษฎีกาที่ 789 พ.ศ. 2567 ช่วยให้คุณไม่ต้องนำส่วนแบ่งกำไรดังกล่าวไปรวมในการคำนวณภาษีเงินได้ประจำปีเลย สำหรับเงินที่ได้รับตั้งแต่ 1 มกราคม 2024. เงื่อนไขนี้เข้มงวดและเป็นส่วนที่มักถูกละเว้น: สิทธินี้ใช้ได้ เฉพาะกรณีที่คุณไม่ขอคืนหรือไม่นำภาษีที่ถูกหักไว้ส่วนใดๆ ไปเครดิต, ไม่ว่าทั้งหมดหรือบางส่วน หากเลือกใช้สิทธินี้ ภาษี 15 เปอร์เซ็นต์จะกลายเป็นภาษีขั้นสุดท้าย เรื่องนี้เกี่ยวกับโทเคนเพื่อการลงทุน และไม่ใช้กับคริปโตเคอร์เรนซีทั่วไป เช่น Bitcoin หรือ Ethereum.
2. ภาษีมูลค่าเพิ่ม (VAT) สำหรับธุรกรรมสกุลเงินดิจิทัลและอัตราภาษีที่เกี่ยวข้องนั้นมีความสำคัญอย่างยิ่งสำหรับนักลงทุน.
สิทธิประโยชน์นี้มาจากพระราชกฤษฎีกาสองฉบับ และควรระบุให้ถูกต้อง เพราะฉบับปัจจุบันมีขอบเขตกว้างกว่าฉบับที่บทสรุปส่วนใหญ่ยังคงอ้างถึง. พระราชกฤษฎีกาที่ 744 พ.ศ. 2565 ยกเว้นภาษีมูลค่าเพิ่มสำหรับการโอนสกุลเงินดิจิทัลและโทเค็นดิจิทัลที่ทำในศูนย์ซื้อขายสินทรัพย์ดิจิทัลที่ได้รับอนุญาต แต่เฉพาะระหว่างวันที่ 1 เมษายน 2022 ถึง 31 ธันวาคม 2023, และจากนั้นก็หมดอายุลง. พระราชกฤษฎีกาที่ 788 พ.ศ. 2567 เข้ามาแทนที่ฉบับเดิมตั้งแต่ 1 มกราคม 2024 ไม่มีกำหนดสิ้นสุด, และมีขอบเขตกว้างกว่าฉบับก่อน: ครอบคลุมการโอนที่ทำในศูนย์ซื้อขาย, ผ่านนายหน้าซื้อขายสินทรัพย์ดิจิทัล โดยผู้ค้าสินทรัพย์ดิจิทัล หรือให้แก่ผู้ค้า. ดังนั้นภาษี 7 เปอร์เซ็นต์จึงไม่เกิดขึ้นกับการซื้อขายตามปกติผ่านช่องทางใดๆ เหล่านั้น ไม่ใช่เฉพาะในศูนย์ซื้อขายเท่านั้น ปัจจุบันนักลงทุนรายบุคคลไม่ต้องกังวลเรื่องภาษีมูลค่าเพิ่มเพิ่มเติมเมื่อซื้อหรือขายคริปโตบนศูนย์ซื้อขายที่ถูกกฎหมาย.
คำแนะนำทางกฎหมาย เกี่ยวกับภาษีคริปโตเคอร์เรนซีในประเทศไทยเป็นสิ่งที่แนะนำสำหรับผู้ถือครองสินทรัพย์ดิจิทัลทุกคน.
วิธีการรายงานภาษีคริปโตในประเทศไทย
การเข้าใจภาษีสกุลเงินดิจิทัลในประเทศไทยยังสามารถช่วยเสริมกลยุทธ์การลงทุนของคุณได้อีกด้วย.
ThaiLawOnline สามารถช่วยคุณเข้าใจภาษีคริปโตเคอร์เรนซีในประเทศไทยได้ เราสามารถแนะนำคุณเกี่ยวกับภาระภาษีของคุณได้.
หลายคนกำลังต้องการความชัดเจนเกี่ยวกับภาษีสกุลเงินดิจิทัลในประเทศไทย เนื่องจากกฎระเบียบมีการเปลี่ยนแปลงอยู่ตลอดเวลา.
เราให้ความสำคัญกับการช่วยเหลือคุณในการจัดการภาษีสกุลเงินดิจิทัลในประเทศไทยอย่างมีประสิทธิภาพ.
ปีภาษีของประเทศไทยมีระยะเวลาตั้งแต่ 1 มกราคม ถึง 31 ธันวาคม โดยต้องยื่นแบบแสดงรายการภาษีภายในวันที่ 31 มีนาคม (หรือ 8 เมษายนสำหรับแบบฟอร์มออนไลน์) เพื่อให้เป็นไปตามกฎระเบียบ คุณต้องติดตามธุรกรรมการซื้อขายคริปโตทุกรายการ โดยรวมถึงการซื้อ การขาย การแลกเปลี่ยน และรางวัลการขุด คุณควรแปลงมูลค่าทั้งหมดเป็นเงินบาท (บาท) เพื่อใช้ในการรายงานและคำนวณภาษีของคุณ กำไรจากการโอนคริปโตหรือโทเค็นดิจิทัล และผลกำไรจากโทเค็นดิจิทัลถือเป็นรายได้ตามมาตรา 40(4) ของประมวลรัษฎากร คุณต้องยื่นแบบแสดงรายการภาษี PND 90 หรือ 91 ในเวลาที่กำหนดเพื่อหลีกเลี่ยงการถูกลงโทษ.
กรมสรรพากรไทยได้เพิ่มความเข้มงวดในการตรวจสอบธุรกรรมสกุลเงินดิจิทัล ทำให้การรายงานรายได้อย่างถูกต้องแม่นยำเป็นสิ่งสำคัญอย่างยิ่ง หากไม่รายงานอย่างถูกต้องอาจส่งผลให้ถูกปรับและมีผลทางกฎหมาย.
มีข้อยกเว้นภาษีสำหรับสกุลเงินดิจิทัลและโทเค็นดิจิทัลใดบ้างหรือไม่?
ประเทศไทยได้ออกกฎระเบียบด้านภาษีที่เป็นประโยชน์ต่อผู้ค้าคริปโตเคอร์เรนซี การทำธุรกรรมบนแพลตฟอร์มแลกเปลี่ยนที่ได้รับอนุญาตนั้นได้รับการยกเว้นภาษีมูลค่าเพิ่ม ช่วยลดต้นทุนการซื้อขาย ตั้งแต่วันที่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2572 กำไรจากการซื้อขายผ่านแพลตฟอร์มแลกเปลี่ยนของไทยที่ได้รับอนุญาตจาก ก.ล.ต. จะได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดาตามกฎกระทรวงฉบับที่ 399 ส่วนกำไรที่เกิดขึ้นนอกแพลตฟอร์มที่ได้รับอนุญาตยังคงต้องเสียภาษี ดังนั้นควรเก็บหลักฐานและตรวจสอบว่าแพลตฟอร์มที่คุณใช้ได้รับอนุญาตจาก ก.ล.ต. หากคุณลงทุนในหลักทรัพย์หรือโทเค็นเพื่อการลงทุน คุณอาจได้รับประโยชน์ทางภาษี ทั้งนี้ขึ้นอยู่กับว่าได้มีการหักภาษี ณ ที่จ่าย 15% จากรายได้จากคริปโตเคอร์เรนซีของคุณแล้วหรือไม่.
จะเกิดอะไรขึ้นหากคุณไม่ชำระภาษีคริปโตและไม่ปฏิบัติตามภาระภาษีของคุณ?
การละเลยภาระภาษีคริปโตเคอร์เรนซีอาจนำไปสู่ผลกระทบที่ร้ายแรงได้ กรมสรรพากรไทยจับตาดูธุรกรรมสินทรัพย์ดิจิทัลอย่างใกล้ชิด หากคุณไม่รายงานรายได้ คุณอาจต้องเผชิญกับค่าปรับ บทลงโทษ หรือการดำเนินคดีทางกฎหมาย ผู้ค้าที่พยายามปกปิดรายได้หรือรายงานรายได้ไม่ถูกต้องมีความเสี่ยงที่จะได้รับผลกระทบรุนแรง รวมถึงการจำกัดสิทธิ์ในการซื้อขาย การปฏิบัติตามกฎระเบียบเป็นวิธีที่ดีที่สุดในการปกป้องทั้งทรัพย์สินและอนาคตทางการเงินของคุณ.
คำถามที่พบบ่อยเกี่ยวกับภาษีสกุลเงินดิจิทัลในประเทศไทย
ระบบการจัดเก็บภาษีสำหรับสกุลเงินดิจิทัลในประเทศไทยเป็นอย่างไร?
ในประเทศไทย คริปโตเคอเรนซีและโทเค็นดิจิทัลมีผลกระทบทางภาษีที่เฉพาะเจาะจง กรมสรรพากรของไทยมองว่าคริปโตเคอเรนซีเป็นสินทรัพย์ดิจิทัล กำไรต้องเสียภาษีเงินได้บุคคลธรรมดา ประเทศไทยไม่มีภาษีกำไรจากการขายทรัพย์สิน (capital gains tax) แยกต่างหาก การทำธุรกรรมจะถูกเรียกเก็บภาษีตามลักษณะของธุรกรรมนั้นๆ ไม่ว่าจะเป็นการซื้อขาย การขุด หรือการรับคริปโตเคอเรนซีเป็นค่าตอบแทน เนื่องจากกฎเกณฑ์ได้มีการเปลี่ยนแปลง โดยเฉพาะอย่างยิ่งกับกฎหมายใหม่ที่เริ่มใช้บังคับตั้งแต่วันที่ 1 มกราคม 2024 นักลงทุนในประเทศไทยควรต้องติดตามข่าวสารอยู่เสมอ และควรทราบถึงหน้าที่ของตนเอง หรือปรึกษาผู้เชี่ยวชาญด้านภาษีเพื่อปฏิบัติตามกฎหมายภาษีในท้องถิ่น.
ภาษีกำไรจากการลงทุนในคริปโตเคอร์เรนซีในประเทศไทยคือเท่าไร?
ในประเทศไทย กำไรจากการซื้อขายคริปโทเคอร์เรนซีต้องเสียภาษีในฐานะเงินได้บุคคลธรรมดา อัตราภาษีอยู่ระหว่าง 0% ถึง 35% ตามระดับเงินได้ของท่าน กำไรเหล่านี้คำนวณจากผลต่างระหว่างราคาขายกับต้นทุนการได้มาของสินทรัพย์ดิจิทัล ประเทศไทยไม่มีอัตราภาษีกำไรจากการขายทุน (capital gains tax) แยกต่างหากสำหรับสินทรัพย์คริปโตโดยเฉพาะ ซึ่งต่างจากบางประเทศ แต่กำไรจากการลงทุนในคริปโทเคอร์เรนซีจะนำไปรวมกับเงินได้พึงประเมินประจำปีของท่าน การเก็บบันทึกธุรกรรมการแลกเปลี่ยนคริปโตทั้งหมดอย่างถูกต้องเป็นสิ่งสำคัญเพื่อให้คำนวณภาษีได้อย่างถูกต้อง
สกุลเงินดิจิทัลและโทเค็นดิจิทัลต้องเสียภาษีหัก ณ ที่จ่ายหรือไม่?
ใช่ คริปโตเคอเรนซีและโทเค็นดิจิทัลในประเทศไทยอาจต้องเสียภาษีหัก ณ ที่จ่ายในบางกรณี เมื่อบริษัทหรือนิติบุคคลใช้คริปโตเคอเรนซีเพื่อชำระค่าสินค้าหรือบริการ พวกเขาต้องหักภาษี ณ ที่จ่าย เมื่อทำรายการใดๆ โดยอัตราภาษีจะแตกต่างกันไปตามรายการนั้น โดยอัตราภาษี 15 เปอร์เซ็นต์ตามมาตรา 50(2) ของประมวลรัษฎากรนั้นเป็นอัตราภาษีสำหรับสินทรัพย์ดิจิทัล ไม่ว่าจะเป็นการแบ่งรายได้จากสินทรัพย์ดิจิทัลหรือการได้รับผลกำไรจากการโอนคริปโตเคอเรนซีหรือโทเค็นดิจิทัล (มาตรา 40(4)(ซ) และ (ฌ)) ในขณะที่อัตราภาษีที่อาจเห็นระบุไว้ต่ำกว่า 3 เปอร์เซ็นต์นั้นเป็นอัตราภาษีปกติสำหรับบริการ และไม่เฉพาะกับคริปโตเคอเรนซีเท่านั้น นอกจากนี้ แพลตฟอร์มที่ให้บริการการโอนคริปโตเคอเรนซีอาจต้องมีภาระหน้าที่หักภาษีด้วย.
ในปี 2024 รายได้จากสกุลเงินดิจิทัลจะถูกรายงานอย่างไรสำหรับการเสียภาษีเงินได้บุคคลธรรมดา?
สำหรับปี 2024 รายได้จากคริปโตเคอร์เรนซีจะต้องรายงานในแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาในประเทศไทย คุณต้องแจ้งรายได้จากคริปโตทุกประเภท ซึ่งรวมถึงกำไรจากการซื้อขาย รางวัลจากการขุด รางวัลจากการ staking และการชำระเงินด้วยคริปโตเคอร์เรนซี โดยปกติแล้วกำหนดเวลาในการยื่นภาษีสำหรับบุคคลธรรมดาคือเดือนมีนาคมของปีถัดไป คุณจะต้องรายงานมูลค่าเป็นเงินบาทไทยของคริปโตเคอร์เรนซี ณ เวลาที่ได้รับหรือทำธุรกรรม สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของไทย (ก.ล.ต.) กำหนดให้ตลาดแลกเปลี่ยนต้องแบ่งปันข้อมูลการทำธุรกรรมกับกรมสรรพากร การเปลี่ยนแปลงนี้ช่วยให้หน่วยงานต่างๆ ติดตามรายได้จากคริปโตได้ การรายงานที่ถูกต้องเป็นสิ่งสำคัญเพื่อหลีกเลี่ยงค่าปรับ.
ภาษีมูลค่าเพิ่มใช้กับธุรกรรมสกุลเงินดิจิทัลและสินทรัพย์ดิจิทัลหรือไม่?
ใช่ ภาษีมูลค่าเพิ่ม (VAT) อาจใช้กับธุรกรรมคริปโตเคอเรนซีและสินทรัพย์ดิจิทัลในประเทศไทยได้ ผู้ประกอบการที่รับคริปโตเคอเรนซีเป็นค่าตอบแทนจะต้องนำธุรกรรมเหล่านี้มารวมในการคำนวณภาษีมูลค่าเพิ่มด้วย อัตราภาษีมูลค่าเพิ่มมาตรฐานของประเทศไทยคือ 7% นอกจากนี้ บริการที่ศูนย์ซื้อขายคริปโตเคอเรนซีให้บริการอาจต้องเสียภาษีมูลค่าเพิ่ม การซื้อและขายคริปโตเคอเรนซีโดยตัวมันเองเป็นการยกเว้นที่ชัดเจนแล้ว ไม่ใช่เพียงความเป็นไปได้ ตามพระราชกฤษฎีกาที่ 788 พ.ศ. 2567 การโอนดังกล่าวได้รับการยกเว้นภาษีมูลค่าเพิ่มเมื่อกระทำในศูนย์ซื้อขายสินทรัพย์ดิจิทัล ผ่านนายหน้า หรือโดยหรือให้แก่ผู้ค้า การจัดเก็บภาษีอาจแตกต่างกันไปตามประเภทของธุรกรรม ควรปรึกษาที่ปรึกษาด้านภาษีเพื่อรับข้อมูลที่ชัดเจนเกี่ยวกับภาระภาษีมูลค่าเพิ่มของคุณ.
มีวิธีใดบ้างที่จะช่วยลดรายได้ที่ต้องเสียภาษีจากสกุลเงินดิจิทัลในประเทศไทย?
ใช่ มีกลยุทธ์ที่ถูกต้องตามกฎหมายเพื่อลดเงินได้ที่ต้องเสียภาษีจากสกุลเงินดิจิทัลในประเทศไทย นอกช่วงการยกเว้นภาษีปี 2025 ถึง 2029 กฎกระทรวง ฉบับที่ 380 ยกเว้นภาษีสำหรับกำไรไม่เกินจำนวนผลขาดทุนของคุณในปีภาษีเดียวกัน แต่เฉพาะการซื้อขายในศูนย์ซื้อขายที่ได้รับอนุญาตในประเทศไทยเท่านั้น และไม่สามารถยกยอดไปปีถัดไปได้ คุณยังสามารถกำหนดเวลาการขายเพื่อกระจายเงินได้ไปในปีภาษีต่างๆ ได้ สิทธิประโยชน์หลักคือการยกเว้นภาษีเงินได้บุคคลธรรมดาตามกฎกระทรวง ฉบับที่ 399 สำหรับกำไรที่เกิดจากการซื้อขายผ่านศูนย์ซื้อขายในประเทศไทยที่ได้รับอนุญาตจาก ก.ล.ต. ตั้งแต่ปี 2025 ถึง 2029 นอกจากนี้ การบันทึกหลักฐานค่าใช้จ่ายที่เกี่ยวข้องกับการได้มาหรือการขุดสกุลเงินดิจิทัลอย่างถูกต้องจะช่วยลดภาระภาษีโดยรวมของคุณได้ สำหรับธุรกิจที่เกี่ยวข้องกับสกุลเงินดิจิทัล ค่าใช้จ่ายในการดำเนินงานบางรายการอาจนำมาหักได้ สิ่งสำคัญคือควรทำงานร่วมกับที่ปรึกษาด้านภาษีที่มีคุณสมบัติเหมาะสม ซึ่งควรมีความรู้เกี่ยวกับสกุลเงินดิจิทัลและกฎหมายภาษีของไทย สิ่งนี้จะช่วยให้แน่ใจว่ากลยุทธ์ของคุณสอดคล้องกับกฎเกณฑ์ภาษีที่ใช้อยู่ในปัจจุบันของประเทศไทย.
การเก็บภาษีคริปโตเคอร์เรนซีสำหรับชาวต่างชาติที่อาศัยอยู่ในประเทศไทยแตกต่างกันอย่างไร?
สำหรับชาวต่างชาติที่อาศัยอยู่ในประเทศไทย การจัดเก็บภาษีเงินดิจิทัลขึ้นอยู่กับสถานะการเสียภาษีของพวกเขา หากคุณเป็นผู้เสียภาษี คุณมักจะอยู่ในประเทศเป็นเวลา 180 วันหรือมากกว่าในหนึ่งปี รายได้จากเงินดิจิทัลที่มาจากแหล่งเงินไทยจะถูกจัดเก็บภาษี และรายได้จากเงินดิจิทัลที่มาจากแหล่งเงินต่างประเทศจะถูกจัดเก็บภาษีเมื่อคุณนำเงินดังกล่าวเข้ามาในประเทศไทย ไม่ใช่ผู้เสียภาษีต้องเสียภาษีเพียงรายได้ที่จัดทำในประเทศไทยเท่านั้น ข้อสำคัญคือ รายได้จากต่างประเทศจะถูกจัดเก็บภาษีเพียงเมื่อนำเงินดังกล่าวเข้ามาในประเทศไทยเท่านั้น ซึ่งรวมถึงผลกำไรจากเงินดิจิทัลที่ได้จากตลาดแลกเปลี่ยนเงินดิจิทัลต่างประเทศ ตั้งแต่ 1 มกราคม 2024 (คำสั่งกรมสรรพากร Por. 161/2566) ซึ่งจะครอบคลุมรายได้จากต่างประเทศที่ส่งมาในปีต่อๆ ไป ไม่ใช่เฉพาะในปีที่ได้มา โดยรายได้ที่เกิดขึ้นก่อนปี 2024 จะอยู่ภายนอกกฎเกณฑ์ (คำสั่งกรมสรรพากร Por. 162/2566) ชาวต่างชาติควรทราบถึงภาระภาษีที่อาจเกิดขึ้นในประเทศบ้านเกิดของตน หลายประเทศเรียกเก็บภาษีจากพลเมืองของตนในรายได้จากทั่วโลก ซึ่งอาจนำไปสู่กฎเกณฑ์ภาษีที่แตกต่างกัน การวางแผนอย่างรอบคอบจึงเป็นสิ่งจำเป็นเพื่อหลีกเลี่ยงการเสียภาษีซ้ำ.
ฉันต้องเตรียมเอกสารอะไรบ้างสำหรับการยื่นภาษีคริปโตเคอร์เรนซีในประเทศไทย?
เพื่อการยื่นภาษีคริปโตเคอร์เรนซีอย่างถูกต้องในประเทศไทย คุณควรเก็บรักษาเอกสารหลักฐานอย่างครบถ้วน รวมถึง: ประวัติการทำธุรกรรมจากทุกเว็บเทรดคริปโตที่คุณใช้ (ทั้งในประเทศและต่างประเทศ); วันที่ จำนวนเงิน และคู่สัญญาสำหรับการทำธุรกรรมคริปโตทั้งหมด; ต้นทุนและวันที่ในการได้มาซึ่งสินทรัพย์ดิจิทัลทั้งหมด; เอกสารเกี่ยวกับการขุด การ staking หรือการได้รับ airdrop; บันทึกการชำระเงินด้วยคริปโตเคอร์เรนซีสำหรับสินค้าหรือบริการ; อัตราแลกเปลี่ยนเป็นเงินบาทไทย ณ เวลาที่ทำธุรกรรมแต่ละครั้ง; และงบธนาคารที่แสดงการแปลงเป็นสกุลเงินเฟียต (fiat) เอกสารเหล่านี้ควรเก็บรักษาไว้อย่างน้อย 5 ปี เนื่องจากกรมสรรพากรอาจขอข้อมูลนี้ในระหว่างการตรวจสอบภาษี การใช้ซอฟต์แวร์ภาษีคริปโตเฉพาะทางจะช่วยจัดระเบียบข้อมูลและทำให้การคำนวณภาษีแม่นยำยิ่งขึ้น.
การไม่รายงานรายได้จากคริปโตเคอร์เรนซีในประเทศไทยมีบทลงโทษอะไรบ้าง?
การไม่รายงานเงินได้จากคริปโทเคอร์เรนซีในประเทศไทยอาจทำให้ต้องรับโทษอย่างมาก หากท่านไม่รายงานหรือไม่ยื่นแบบเสียภาษีสำหรับเงินได้จากคริปโต ท่านอาจต้องเสียเงินเพิ่ม 1.5% ต่อเดือน โดยเงินเพิ่มนี้ไม่เกินจำนวนภาษีที่ท่านค้างชำระ ท่านยังอาจต้องเสียเบี้ยปรับสูงสุด 200% ของภาษีที่ไม่ได้ชำระหากท่านหลีกเลี่ยงภาษี นอกจากนี้ อาจถูกดำเนินคดีอาญาในกรณีจงใจหลีกเลี่ยงภาษี ซึ่งอาจถึงขั้นจำคุก ปัจจุบันสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ของไทยแบ่งปันข้อมูลกับกรมสรรพากร ซึ่งหมายความว่าโอกาสที่จะถูกตรวจพบเพิ่มขึ้นอย่างมาก การเปิดเผยข้อมูลก่อนเริ่มการตรวจสอบสามารถลดบทลงโทษได้ จึงควรแก้ไขข้อผิดพลาดในอดีตแต่เนิ่น ๆ และปรึกษาที่ปรึกษาด้านภาษีที่มีความรู้เรื่องภาษีสินทรัพย์ดิจิทัล
ต้องการความช่วยเหลือเกี่ยวกับภาษีคริปโตในประเทศไทยหรือไม่?
การเก็บภาษีจากคริปโตเคอร์เรนซีอาจมีความซับซ้อน โดยเฉพาะอย่างยิ่งในประเทศไทยที่มีทั้งภาษีเงินได้บุคคลธรรมดา ภาษีหัก ณ ที่จ่าย และการยกเว้นภาษีสำหรับโทเค็นดิจิทัล หากคุณไม่แน่ใจว่าจะรายงานรายได้จากคริปโตเคอร์เรนซีอย่างไร หรือต้องการปรับกลยุทธ์ด้านภาษีให้เหมาะสมที่สุด การขอความช่วยเหลือจากผู้เชี่ยวชาญสามารถช่วยได้.
ที่ ThaiLawOnline เราเชี่ยวชาญด้านการปฏิบัติตามกฎหมายภาษีคริปโตสำหรับบุคคลและธุรกิจในประเทศไทย คุณอาจเป็นนักเทรดที่ต้องเสียภาษีกำไรจากการขายสินทรัพย์ หรืออาจเป็นนักขุดหรือผู้ทำ staking ที่ได้รับรางวัลเป็นคริปโต หรืออาจเป็นผู้ดำเนินธุรกิจที่รับชำระเงินด้วยคริปโตเคอร์เรนซี ผู้เชี่ยวชาญด้านกฎหมายและภาษีของเราสามารถช่วยให้คุณปฏิบัติตามกฎหมายได้อย่างถูกต้อง และเรายังสามารถช่วยคุณเพิ่มประสิทธิภาพภาระภาษีของคุณได้อีกด้วย.
ติดต่อเราวันนี้
หากคุณต้องการความช่วยเหลือด้านกฎหมายและภาษีแบบเฉพาะบุคคลเกี่ยวกับกฎระเบียบด้านสกุลเงินดิจิทัลของประเทศไทย โปรดติดต่อ ThaiLawOnline เราสามารถช่วยคุณจัดการกฎระเบียบด้านภาษีสกุลเงินดิจิทัลของประเทศไทยได้อย่างมั่นใจ ติดต่อเราได้ผ่าน หน้าให้คำปรึกษาออนไลน์ และเรามาจัดการเรื่องภาษีของคุณให้เรียบร้อยกันเถอะ.
ลิงก์: บิตคูบ (ในภาษาอังกฤษ)
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.