


รีวิวโดย วิชุฑา อัตตะมัธคอน, LL.M., ใบอนุญาตประกอบวิชาชีพทนายความ 3149/2556 จาก ThaiLawOnline ซึ่งเป็นบริษัทกฎหมายในประเทศไทยที่ให้บริการด้านกฎหมายแก่ชาวต่างชาติมาตั้งแต่ปี 2006.
บันทึกการปรับปรุง
- 4 พฤศจิกายน 2569: Added the statute box with Thai, English and French text and checked the page against the official text
Last reviewed: 26 September 2026. Read in Thai against section 1686 of the Civil and Commercial Code; the Inheritance Tax Act B.E. 2558, sections 2, 3, 12, 16 and 17; and Revenue Department Instructions Por.161/2566 and Por.162/2566. Not verified in this review: the gift tax thresholds, which come from the Revenue Code, the Trust for Transactions in Capital Market Act B.E. 2550, and the law of the foreign jurisdictions named. Re-checked on 5 October 2026: the gift-tax thresholds read in Thai in the Revenue Code consolidated to amendment No. 54 (sections 42(27), 42(28), 48(6) and 48(7)), and the Inheritance Tax Act sections 3, 16 and 17 re-read; the figures stand, and the 5 percent on the excess is now described as the recipient’s election. Re-checked on 10 October 2026: the Trust for Transactions in Capital Market Act B.E. 2550, sections 3, 8, 11 and 12, read in Thai on the government’s central law register; the page’s description matches, and the section 12 rule that only a juristic person may create such a trust has been added. The law of the foreign jurisdictions named remains unverified.
สำหรับชาวต่างชาติที่อาศัยอยู่ในประเทศไทยและมีทรัพย์สินอยู่ในมากกว่าหนึ่งประเทศ การวางแผน กองมรดก การวางแผนกลายเป็นเรื่องที่ซับซ้อนมากขึ้น การจัดตั้งกองทุนเป็นเรื่องปกติในสหราชอาณาจักร สหรัฐอเมริกา แคนาดา และออสเตรเลีย ในขณะที่ประเทศไทยใช้กฎหมายทางแพ่งจัดการเรื่องการคุ้มครองทรัพย์สินและอำนาจสืบทอดแตกต่างกัน กฎหมายไทยไม่อนุญาตให้กองทุนมีผลบังคับใช้จนกว่าจะมีกฎหมายอนุญาต และกฎหมายดังกล่าวมีผลบังคับใช้เฉพาะกับกองทุนที่เกี่ยวข้องกับตลาดทุนเท่านั้น ไม่ใช่กับทรัพย์สินส่วนบุคคล.
เนื่องจากประเทศไทยไม่รับรองทรัสต์ภายในประเทศ พินัยกรรมจึงทำหน้าที่แทน โปรดดูคู่มือของเราที่ กฎหมายมรดกในประเทศไทย.
ในคอมมอนลอว์ ทรัสต์จะแยกกรรมสิทธิ์ทางกฎหมายออกจากผลประโยชน์ คุณในฐานะผู้ก่อตั้งทรัสต์ จะโอนทรัพย์สินให้กับผู้ดูแลทรัสต์ ผู้ดูแลทรัสต์จะถือครองกรรมสิทธิ์ทางกฎหมายและจัดการทรัพย์สินเหล่านั้นเพื่อผู้รับผลประโยชน์ของคุณ
ประเทศไทยไม่รับรองทรัสต์ภาคเอกชนสำหรับการวางแผนมรดกของครอบครัว มีข้อยกเว้นเล็กน้อยสำหรับทรัสต์ในตลาดทุน ซึ่งอยู่ภายใต้พระราชบัญญัติทรัสต์เพื่อธุรกรรมในตลาดทุน พ.ศ. 2550 (2007) พระราชบัญญัตินี้อยู่ภายใต้การกำกับดูแลของ ก.ล.ต. ระบบนี้มีไว้สำหรับกองทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ (REIT) และการแปลงสินทรัพย์เป็นหลักทรัพย์ ไม่ใช่สำหรับทรัพย์มรดกส่วนบุคคล โดยตามมาตรา 12 แห่งพระราชบัญญัติดังกล่าว เฉพาะนิติบุคคลเท่านั้นที่ก่อตั้งทรัสต์ประเภทนี้ได้ (บริษัทที่ออกหลักทรัพย์ ผู้ขายสินทรัพย์ในการแปลงสินทรัพย์เป็นหลักทรัพย์ หรือนิติบุคคลอื่นที่ ก.ล.ต. กำหนดคุณสมบัติ) บุคคลธรรมดาจึงไม่สามารถใช้ทรัสต์ดังกล่าวเพื่อถือทรัพย์สินของครอบครัวได้.
สารบัญ
ทรัสต์คืออะไร?
ทรัสต์เป็นข้อตกลงทางกฎหมายที่แยกผู้เป็นเจ้าของทรัพย์สินในทางเอกสารออกจากผู้ได้รับผลประโยชน์จากทรัพย์สินนั้น ผู้ก่อตั้งทรัสต์มอบทรัพย์สินให้แก่ผู้ดูแลทรัสต์ ผู้ดูแลทรัสต์เป็นผู้ถือครองกรรมสิทธิ์และบริหารจัดการทรัพย์สินเพื่อผู้รับผลประโยชน์
ประเภทของทรัสต์ที่พบได้ทั่วไป
- ทรัสต์ที่สามารถเพิกถอนได้ผู้จัดตั้งทรัสต์สามารถเปลี่ยนแปลงหรือยกเลิกทรัสต์ได้ในขณะที่ยังมีชีวิตอยู่ สิ่งเหล่านี้มักถูกใช้เพื่อการโอนทรัพย์สินมรดกอย่างราบรื่นและเพื่อหลีกเลี่ยง การขอตั้งผู้จัดการมรดก.
- ทรัสต์ที่เพิกถอนไม่ได้: เปลี่ยนแปลงได้ยากกว่า พวกเขาสามารถให้การคุ้มครองทรัพย์สินที่แข็งแกร่งกว่า และอาจมีข้อได้เปรียบด้านภาษี
- ทรัสต์แบบใช้ดุลยพินิจผู้ดูแลทรัพย์สินมีอิสระในการกำหนดวิธีการและเวลาในการจัดสรรทรัพย์สิน
- ทรัสต์ของครอบครัวช่วยจัดการความมั่งคั่งข้ามพรมแดนและให้การสนับสนุนผู้รับผลประโยชน์ต่อเนื่องหลายรุ่น กองทุนเหล่านี้ถูกออกแบบมาเพื่อสนับสนุนสมาชิกในครอบครัวรุ่นต่อรุ่น และช่วยรักษาความมั่งคั่งของครอบครัวไว้ โดยเฉพาะอย่างยิ่งสำหรับชาวต่างชาติที่มาอาศัยอยู่ในประเทศอื่น
สำคัญ ประโยชน์ของทรัสต์
- การคุ้มครองทรัพย์สินทรัสต์สามารถปกป้องทรัพย์สินจากการเรียกร้องบางประเภทได้ โดยเฉพาะอย่างยิ่งสำหรับชาวต่างชาติที่ต้องปฏิบัติตามกฎหมายภาษี
- ประสิทธิภาพในการวางแผนอสังหาริมทรัพย์การจัดตั้งทรัสต์ช่วยหลีกเลี่ยงกระบวนการพิจารณาคดีในศาลและรักษาความเป็นส่วนตัวของเรื่องส่วนตัวของคุณ
- การวางแผนมรดกทรัพย์สินสามารถส่งต่อจากรุ่นสู่รุ่นได้อย่างราบรื่น
- การวางแผนภาษีทรัสต์อาจให้ประโยชน์ทางด้านภาษี ขึ้นอยู่กับเขตอำนาจศาลนั้นๆ
ทรัสต์ในประเทศไทย: สถานะทางกฎหมาย
ระบบกฎหมายแพ่งของประเทศไทยกำหนดให้ต้องมีกฎเกณฑ์ลายลักษณ์อักษรที่ชัดเจนสำหรับแนวคิดทางกฎหมาย ประมวลกฎหมายแพ่งและพาณิชย์ ไม่ได้เพียงแต่ไม่กล่าวถึงทรัสต์เท่านั้น แต่มาตรา 1686 บัญญัติว่า ทรัสต์ที่ก่อตั้งขึ้นไม่ว่าโดยตรงหรือโดยอ้อม โดยพินัยกรรมหรือโดยนิติกรรมอื่นใด ไม่ว่าจะให้มีผลในระหว่างชีวิตหรือเมื่อตาย ย่อมไม่มีผล เว้นแต่จะได้ก่อตั้งขึ้นตามกฎหมายที่อนุญาตให้ก่อตั้งทรัสต์ได้ กล่าวอีกนัยหนึ่ง ประเทศไทยไม่รับรองทรัสต์ภาคเอกชนสำหรับการวางแผนมรดกส่วนบุคคลภายใต้ ประมวลกฎหมายแพ่งและพาณิชย์. ข้อยกเว้นเดียวคือพระราชบัญญัติทรัสต์เพื่อธุรกรรมในตลาดทุน พ.ศ. 2550 พระราชบัญญัตินี้ใช้บังคับกับการทำธุรกรรมในตลาดทุนที่อยู่ภายใต้การกำกับดูแลของ ก.ล.ต. แต่ไม่ใช้บังคับกับการวางแผนครอบครัวหรือการวางแผนสืบมรดก.
มีการพูดคุยเกี่ยวกับการปฏิรูป ความเป็นจริงในปัจจุบันนั้นเรียบง่าย หากคุณต้องการใช้ทรัสต์ คุณต้องจัดตั้งทรัสต์ในต่างประเทศ จำกัดทรัสต์ต่างประเทศให้เฉพาะสินทรัพย์ที่ไม่ใช่ของไทย ใช้เครื่องมือทางการเงินของไทยสำหรับสินทรัพย์ที่ตั้งอยู่ในประเทศไทย
ดังนั้น ทรัสต์ที่ใช้สำหรับทรัพย์สินของครอบครัวชาวไทยจึงจัดตั้งขึ้นในต่างประเทศและควรถือครองเฉพาะทรัพย์สินที่ไม่ใช่ของไทยเท่านั้น อย่าพยายามนำอสังหาริมทรัพย์ของไทยไปไว้ภายใต้ทรัสต์ต่างประเทศ กฎหมายไทยไม่มีกลไกในการจดทะเบียนกรรมสิทธิ์ของทรัสต์เพื่อวัตถุประสงค์ดังกล่าว ให้ใช้เอกสารทางกฎหมายของไทยสำหรับทรัพย์สินที่ตั้งอยู่ในประเทศไทย
แม้ว่ากฎหมายจะเหมือนกันทั่วประเทศไทย แต่เจ้าหน้าที่ในเขตหรือจังหวัดต่างๆ อาจนำไปใช้แตกต่างกัน ซึ่งอาจส่งผลกระทบต่อขั้นตอนการจัดการมรดกหรือการตรวจสอบเอกสาร การวางแผนอย่างชัดเจนจะช่วยลดความล่าช้าได้
กฎหมายที่เกี่ยวข้องกับหน้านี้
English
Section 1686
Full text
A trust created, whether directly or indirectly, by will or by any juristic act taking effect during lifetime or after death, has no effect, except by virtue of the provisions of a law enacted for the creation of trusts.
ThaiLawOnline translation
Section 37 Act on Conflict of Laws B.E. 2481
Full text
Succession, so far as it relates to immovable property, is governed by the law of the place where the property is situated.
ThaiLawOnline translation
Section 38 Act on Conflict of Laws B.E. 2481
Full text
As regards movable property, succession by statutory right or by will is governed by the law of the domicile of the deceased at the time of death.
ThaiLawOnline translation
Section 42 Revenue Code
Full text
The following types of assessable income shall be exempt and need not be included in the computation for income tax: (1) per diem allowances or travel expenses which an employee, or a person holding a duty or position, or a person performing work, has spent in good faith as necessary exclusively for the performance of his or her duties and has spent entirely for that purpose; (2) travel expenses and travelling per diem allowances at the rates fixed by the government under the Royal Decree on rates of travel expenses and travelling per diem allowances; (3) travelling money paid by an employer to an employee, only the portion which the employee has spent entirely as necessary for travelling from another locality to take up employment for the first time, or for returning to the place of origin when the employment has ended; but this exemption does not include travelling money received by the employee for returning to the place of origin and for taking up employment with the former employer within three hundred and sixty-five days from the date on which the previous employment ended; (4) where an employer and an employee entered into a contract in good faith before the Income Tax Act B.E. 2475 came into force, containing a provision that the employer would pay a gratuity, fee, commission or bonus to the employee in a lump sum when the employment ended, even if the full amount is paid after the provisions of this Part come into force, the part of the gratuity, fee, commission or bonus that is wages for work done before the Income Tax Act B.E. 2475 came into force need not be included in the computation for income tax; (5) special position allowances and housing allowances, or houses provided rent-free, for government officials of Thai embassies or consulates abroad; (6) income from the sale of, or discounts on the purchase of, government duty stamps or postage stamps; (7) meeting allowances for commission or committee members, or teaching fees and examination fees, paid by the government or a government educational institution; (8) the following interest: (a) interest on Government Savings Bank lottery bonds, or interest on Government Savings Bank deposits of the demand deposit type only; (b) interest on savings deposits received from a cooperative; (c) interest on savings deposits with banks in the Kingdom repayable on demand, only where the income earner receives such interest in a total amount not exceeding ten thousand baht throughout that tax year, in accordance with the rules, procedures and conditions prescribed by notification of the Director-General; (9) the sale of movable property that is inheritance, or of movable property acquired not for the purpose of trade or profit, but not including ships, vessels of six tons gross or more, steamships or motor vessels of five tons gross or more, or rafts; (10) income received from inheritance; (11) awards for education or scientific research, prizes from government lotteries or Government Savings Bank lottery bonds, prizes paid by the government in contests or competitions where the recipient is not a professional contestant or competitor, or rewards paid by the government for the purpose of suppressing offences; (12) special pensions, special gratuities, inherited pensions or inherited gratuities; (13) compensation for wrongful acts, money received from insurance or from funeral welfare schemes; (14) (repealed); (15) income of a farmer from the sale of rice produced by farming carried out by the farmer and/or his or her family; (16) income received from an estate which is subject to tax under section 57 bis; (17) income exempted as prescribed by Ministerial Regulation; (18) prizes from Thai Red Cross lotteries, and income from the sale of, or discounts on the purchase of, Thai Red Cross lottery tickets; (19) interest received under section 4 decies; (20) (repealed); (21) (repealed); (22) (repealed); (23) (repealed); (24) (repealed); (25) benefits received by an insured person from the Social Security Fund under the law on social security; (26) income from the transfer, without consideration, of ownership or possessory rights in immovable property to a legitimate child, not including an adopted child, only income from transfers to such legitimate child in the portion not exceeding twenty million baht per child throughout that tax year; (27) income received as maintenance or as a gift from an ascendant, descendant or spouse, only the portion not exceeding twenty million baht throughout that tax year; (28) income received as maintenance out of moral duty, or as a gift on the occasion of a ceremony or in accordance with custom and tradition, from a person who is not an ascendant, descendant or spouse, only the portion not exceeding ten million baht throughout that tax year; (29) income received as a gift where the donor declares an intention, or it is evident that the donor intends, that it be used for religious, educational or public-benefit purposes, in accordance with the rules and conditions prescribed in Ministerial Regulations.
ThaiLawOnline translation
Section 48 Revenue Code
Full text
Assessable income is subject to income tax as follows: (1) assessable income, after deductions under section 42 bis to section 47 or section 57 quinquies, leaves a balance that is net income, which is taxable at the rates in the income tax rate schedule at the end of this Chapter; (2) for a person with assessable income of 120,000 baht or more, the tax calculated under (1) shall be not less than 0.5 percent of the total assessable income. In counting assessable income under (2), assessable income under section 40 (1) is excluded; (3) an income earner may elect to pay tax at the rate of 15.0 percent of the income, without including it in the calculation of tax under (1) and (2), for the following income under section 40 (4) (a) and (g): (a) interest on bonds, interest on bank deposits in the Kingdom, interest on cooperative deposits, interest on debentures, interest on bills received from a company, a juristic partnership or another juristic person, interest on loans received from a company, a juristic partnership or another juristic person, and interest received from a financial institution established under a specific law of Thailand for lending to promote agriculture, commerce or industry; (b) the difference between the redemption price and the sale price of a bill or debt instrument issued by a company, a juristic partnership or another juristic person; (c) benefits received from the transfer of bonds, debentures, or bills or debt instruments issued by a company, a juristic partnership or another juristic person, only as to the amount valued in money in excess of the investment. An income earner who is a resident of Thailand may elect to pay tax at the rate of 10.0 percent of the income, without including it in the calculation of tax under (1) and (2), for income under section 40 (4) (b) received from a company or juristic partnership established under Thai law, or from a financial institution established under a specific law of Thailand for lending to promote agriculture, commerce or industry; (4) an income earner may elect to pay tax without including it in the calculation of tax under (1) and (2), only for income under section 40 (8) received from the sale of inherited immovable property or immovable property acquired without the object of trade or profit, as follows: (a) for income from the sale of inherited immovable property or immovable property received by gift, an expense of 50 percent of the income shall be deducted, the balance being net income, which is divided by the number of years of holding; tax is calculated on the result at the income tax rates, and the amount obtained is multiplied by the number of years of holding, the result being the tax payable; (b) for income from the sale of immovable property acquired other than under (a), expenses may be deducted as prescribed by royal decree, the balance being net income, which is divided by the number of years of holding; tax is calculated on the result at the income tax rates, and the amount obtained is multiplied by the number of years of holding, the result being the tax payable. Where tax is paid without inclusion in the calculation of tax under (1) and (2), the tax calculated shall not exceed 20 percent of the sale price. Where tax is paid with inclusion in the calculation of tax under (1) and (2), an expense of 50 percent of the income under (a), or as prescribed by royal decree under (b), as the case may be, shall be deducted, and the balance shall be included in the calculation of tax with other income. The term “number of years of holding” in (a) or (b) means the number of years counted from the year in which ownership or the right of possession of the immovable property was acquired to the year in which ownership or the right of possession of that immovable property is transferred; if it exceeds 10 years it shall be counted as 10 years only, and a fraction of a year shall be counted as 1 year; (4/1) an income earner may elect to pay tax at the rate of 5 percent of the income in excess of 20,000,000 baht, without including it in the calculation of tax under (1) and (2), for income under section 40 (8) from the transfer of ownership or the right of possession of immovable property without consideration to a legitimate child, excluding an adopted child, that is not exempt under section 42 (26); (5) an income earner may elect to pay tax without including it in the calculation of tax under (1) and (2), for assessable income under section 40 (1) and (2) that is money paid once by an employer by reason of leaving employment, calculated from the period of work and paid in accordance with the rules, procedures and conditions prescribed by the Director-General, by deducting from that assessable income an expense equal to 7,000 baht multiplied by the number of years of work, but not exceeding the assessable income, then deducting a further expense of 50 percent of the balance, and calculating the tax at the income tax rates. Where that assessable income is paid partly as a gratuity and partly as a pension, only the money paid as a gratuity shall be deemed money paid once by an employer by reason of leaving employment, and the expense of 7,000 baht shall be reduced to 3,500 baht. As to the number of years of work under paragraph one, in the case of a gratuity or any other money of the same nature paid by the government, the number of years used as the basis for calculating the gratuity or other money of the same nature under the laws, rules or regulations of the government shall be used. In calculating the number of years of work, other than in the case under paragraph three, a fraction of a year of 183 days or more shall be counted as 1 year, and a fraction of less than 183 days shall be disregarded; (6) an income earner may elect to pay tax at the rate of 5 percent of the income in excess of 20,000,000 baht, without including it in the calculation of tax under (1) and (2), for income under section 40 (8) received as support or by gift from an ascendant, a descendant or a spouse, that is not exempt under section 42 (27); (7) an income earner may elect to pay tax at the rate of 5 percent of the income in excess of 10,000,000 baht, without including it in the calculation of tax under (1) and (2), for income under section 40 (8) received as support under a moral duty or by gift on the occasion of a ceremony or in accordance with custom and tradition, from a person who is not an ascendant, a descendant or a spouse, that is not exempt under section 42 (28).
ThaiLawOnline translation
ไทย
มาตรา 1686
ข้อความเต็ม
อันว่าทรัสต์นั้น จะก่อตั้งขึ้นโดยตรงหรือโดยทางอ้อมด้วยพินัยกรรมหรือด้วยนิติกรรมใด ๆ ที่มีผลในระหว่างชีวิตก็ดีหรือเมื่อตายแล้วก็ดี หามีผลไม่ เว้นแต่โดยอาศัยอำนาจตามบทบัญญัติแห่งกฎหมายเพื่อการก่อตั้งทรัสต์เท่านั้น
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 37 พระราชบัญญัติว่าด้วยการขัดกันแห่งกฎหมาย พุทธศักราช 2481
ข้อความเต็ม
มรดกเท่าที่เกี่ยวกับอสังหาริมทรัพย์ ให้เป็นไปตามกฎหมายแห่งถิ่นที่ทรัพย์สินนั้นตั้งอยู่
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 38 พระราชบัญญัติว่าด้วยการขัดกันแห่งกฎหมาย พุทธศักราช 2481
ข้อความเต็ม
ในส่วนที่เกี่ยวกับสังหาริมทรัพย์ มรดกโดยสิทธิโดยธรรม หรือโดยพินัยกรรม ให้เป็นไปตามกฎหมายภูมิลำเนาของเจ้ามรดกในขณะที่เจ้ามรดกถึงแก่ความตาย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 42 ประมวลรัษฎากร
ข้อความเต็ม
เงินได้พึงประเมินประเภทต่อไปนี้ ให้ได้รับยกเว้นไม่ต้องรวมคำนวณเพื่อเสียภาษีเงินได้ (๑) ค่าเบี้ยเลี้ยง หรือค่าพาหนะ ซึ่งลูกจ้าง หรือผู้รับหน้าที่หรือตำแหน่งงาน หรือผู้รับทำงานให้ได้จ่ายไปโดยสุจริตตามความจำเป็นเฉพาะในการที่ต้องปฏิบัติการตามหน้าที่ของตน และได้จ่ายไปทั้งหมดในการนั้น (๒) ค่าพาหนะและเบี้ยเลี้ยงเดินทางตามอัตราที่รัฐบาลกำหนดไว้โดยพระราชกฤษฎีกาว่าด้วยอัตราค่าพาหนะและเบี้ยเลี้ยงเดินทาง (๓) เงินค่าเดินทางซึ่งนายจ้างจ่ายให้ลูกจ้าง เฉพาะส่วนที่ลูกจ้างได้จ่ายทั้งหมดโดยจำเป็นเพื่อการเดินทางจากต่างถิ่นในการเข้ารับงานเป็นครั้งแรก หรือในการกลับถิ่นเดิมเมื่อการจ้างได้สิ้นสุดลงแล้ว แต่ข้อยกเว้นนี้มิให้รวมถึงเงินค่าเดินทางที่ลูกจ้างได้รับในการกลับถิ่นเดิมและในการเข้ารับงานของนายจ้างเดิมภายในสามร้อยหกสิบห้าวัน นับแต่วันที่การจ้างครั้งก่อนได้สิ้นสุดลง (๔) ในกรณีที่นายจ้างและลูกจ้างได้ทำสัญญากันโดยสุจริตก่อนใช้พระราชบัญญัติภาษีเงินได้ พุทธศักราช ๒๔๗๕ มีข้อกำหนดว่า นายจ้างจะชำระเงินบำเหน็จ เงินค่าธรรมเนียม เงินค่านายหน้า หรือเงินโบนัส ให้แก่ลูกจ้างเป็นจำนวนเดียวเมื่อการงานที่จ้างได้สิ้นสุดลงแล้ว แม้เงินเต็มจำนวนนั้นจะได้ชำระภายหลังที่ใช้บทบัญญัติในส่วนนี้ก็ดี เงินบำเหน็จ เงินค่าธรรมเนียม เงินค่านายหน้า หรือเงินโบนัส ส่วนที่เป็นค่าจ้างแรงงานอันได้ทำในเวลาก่อนใช้พระราชบัญญัติภาษีเงินได้ พุทธศักราช ๒๔๗๕ นั้น ไม่ต้องรวมคำนวณเพื่อเสียภาษีเงินได้ (๕) เงินเพิ่มพิเศษประจำตำแหน่ง และเงินค่าเช่าบ้าน หรือบ้านที่ให้อยู่โดยไม่ต้องเสียค่าเช่า สำหรับข้าราชการ สถานทูต หรือสถานกงสุลไทยในต่างประเทศ (๖) เงินได้จากการขาย หรือส่วนลดจากการซื้ออากรแสตมป์ หรือแสตมป์ไปรษณียากรของรัฐบาล (๗) เบี้ยประชุมกรรมาธิการหรือกรรมการ หรือค่าสอน ค่าสอบ ที่ทางราชการหรือสถานศึกษาของทางราชการจ่ายให้ (๘) ดอกเบี้ยดังต่อไปนี้ (ก) ดอกเบี้ยสลากออกสิน หรือดอกเบี้ยเงินฝากออมสินของรัฐบาลเฉพาะประเภทฝากเผื่อเรียก (ข) ดอกเบี้ยเงินฝากประเภทออมทรัพย์ที่ได้รับจากสหกรณ์ (ค) ดอกเบี้ยเงินฝากธนาคารในราชอาณาจักรที่ต้องจ่ายคืน เมื่อทวงถามประเภทออมทรัพย์ เฉพาะกรณีที่ผู้มีเงินได้ได้รับดอกเบี้ยดังกล่าวในจำนวนรวมกันทั้งสิ้นไม่เกินหนึ่งหมื่นบาทตลอดปีภาษีนั้น ทั้งนี้ ตามหลักเกณฑ์ วิธีการและเงื่อนไขที่อธิบดีประกาศกำหนด (๙) การขายสังหาริมทรัพย์อันเป็นมรดก หรือสังหาริมทรัพย์ที่ได้มาโดยมิได้มุ่งในทางการค้าหรือหากำไร แต่ไม่รวมถึงเรือกำปั่น เรือที่มีระวางตั้งแต่หกตันขึ้นไป เรือกลไฟหรือเรือยนต์ที่มีระวางตั้งแต่ห้าตันขึ้นไปหรือแพ (๑๐) เงินได้ที่ได้รับจากการรับมรดก (๑๑) รางวัลเพื่อการศึกษาหรือค้นคว้าในวิทยาการ รางวัลสลากกินแบ่งหรือสลากออมสินของรัฐบาล รางวัลที่ทางราชการจ่ายให้ในการประกวดหรือแข่งขันซึ่งผู้รับมิได้มีอาชีพในการประกวดหรือแข่งขัน หรือสินบนรางวัลที่ทางราชการจ่ายให้เพื่อประโยชน์ในการปราบปรามการกระทำความผิด (๑๒) บำนาญพิเศษ บำเหน็จพิเศษ บำนาญตกทอด หรือบำเหน็จตกทอด (๑๓) ค่าสินไหมทดแทนเพื่อละเมิด เงินที่ได้จากการประกันภัย หรือการฌาปนกิจสงเคราะห์ (๑๔) (ยกเลิก) (๑๕) เงินได้ของชาวนาที่ได้จากการขายข้าวอันเกิดจากกสิกรรมที่ตนและหรือครอบครัวได้ทำเอง (๑๖) เงินได้ที่ได้รับจากกองมรดกซึ่งต้องเสียภาษีตามความในมาตรา ๕๗ ทวิ (๑๗) เงินได้ตามที่จะได้กำหนดยกเว้นโดยกฎกระทรวง (๑๘) รางวัลสลากบำรุงกาชาดไทย เงินได้จากการขายหรือส่วนลดจากการซื้อสลากบำรุงกาชาดไทย (๑๙) ดอกเบี้ยที่ได้รับตามมาตรา ๔ ทศ (๒๐) (ยกเลิก) (๒๑) (ยกเลิก) (๒๒) (ยกเลิก) (๒๓) (ยกเลิก) (๒๔) (ยกเลิก) (๒๕) เงินประโยชน์ทดแทนที่ผู้ประกันตนได้รับจากกองทุนประกันสังคมตามกฎหมายว่าด้วยการประกันสังคม (๒๖) เงินได้จากการโอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์โดยไม่มีค่าตอบแทนให้แก่บุตรชอบด้วยกฎหมายซึ่งไม่รวมถึงบุตรบุญธรรม เฉพาะเงินได้จากการโอนให้แก่บุตรชอบด้วยกฎหมายนั้น ในส่วนที่ไม่เกินยี่สิบล้านบาทต่อบุตรหนึ่งคนตลอดปีภาษีนั้น (๒๗) เงินได้ที่ได้รับจากการอุปการะหรือจากการให้โดยเสน่หาจากบุพการี ผู้สืบสันดาน หรือคู่สมรส เฉพาะเงินได้ในส่วนที่ไม่เกินยี่สิบล้านบาทตลอดปีภาษีนั้น (๒๘) เงินได้ที่ได้รับจากการอุปการะโดยหน้าที่ธรรมจรรยาหรือจากการให้โดยเสน่หาเนื่องในพิธีหรือตามโอกาสแห่งขนบธรรมเนียมประเพณี ทั้งนี้ จากบุคคลซึ่งมิใช่บุพการี ผู้สืบสันดาน หรือคู่สมรส เฉพาะเงินได้ในส่วนที่ไม่เกินสิบล้านบาทตลอดปีภาษีนั้น (๒๙) เงินได้ที่ได้รับจากการให้โดยเสน่หาที่ผู้ให้แสดงเจตนาหรือเห็นได้ว่ามีความประสงค์ให้ใช้เพื่อประโยชน์ในกิจการศาสนา กิจการศึกษา หรือกิจการสาธารณประโยชน์ ตามหลักเกณฑ์ และเงื่อนไขที่กำหนดในกฎกระทรวง
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 48 ประมวลรัษฎากร
ข้อความเต็ม
เงินได้พึงประเมินต้องเสียภาษีเงินได้ดังต่อไปนี้ (๑) เงินได้พึงประเมินเมื่อได้หักตามมาตรา ๔๒ ทวิ ถึงมาตรา ๔๗ หรือมาตรา ๕๗ เบญจ แล้ว เหลือเท่าใดเป็นเงินได้สุทธิ ต้องเสียภาษีในอัตราที่กำหนดในบัญชีอัตราภาษีเงินได้ท้ายหมวดนี้ (๒) สำหรับผู้มีเงินได้พึงประเมินตั้งแต่ ๑๒๐,๐๐๐ บาทขึ้นไป การคำนวณภาษีตาม (๑) ให้เสียไม่น้อยกว่าร้อยละ ๐.๕ ของยอดเงินได้พึงประเมิน การนับจำนวนเงินได้พึงประเมินตาม (๒) ไม่รวมถึงเงินได้พึงประเมินตามมาตรา ๔๐ (๑) (๓) ผู้มีเงินได้จะเลือกเสียภาษีในอัตราร้อยละ ๑๕.๐ ของเงินได้โดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ สำหรับเงินได้ตามมาตรา ๔๐ (๔) (ก) และ (ช) ดังต่อไปนี้ (ก) ดอกเบี้ยพันธบัตร ดอกเบี้ยเงินฝากธนาคารในราชอาณาจักร ดอกเบี้ยเงินฝากสหกรณ์ ดอกเบี้ยหุ้นกู้ ดอกเบี้ยตั๋วเงินที่ได้จากบริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่น ดอกเบี้ยเงินกู้ยืมที่ได้จากบริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่น ดอกเบี้ยที่ได้จากสถาบันการเงินที่มีกฎหมายโดยเฉพาะของประเทศไทยจัดตั้งขึ้นสำหรับให้กู้ยืมเงินเพื่อส่งเสริมเกษตรกรรม พาณิชยกรรม หรืออุตสาหกรรม (ข) ผลต่างระหว่างราคาไถ่ถอนกับราคาจำหน่ายตั๋วเงิน หรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่นเป็นผู้ออก (ค) ผลประโยชน์ที่ได้จากการโอนพันธบัตร หุ้นกู้ หรือตั๋วเงิน หรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่นเป็นผู้ออก ทั้งนี้ เฉพาะที่ตีราคาเป็นเงินได้เกินกว่าที่ลงทุน ผู้มีเงินได้ซึ่งเป็นผู้อยู่ในประเทศไทยจะเลือกเสียภาษีในอัตราร้อยละ ๑๐.๐ ของเงินได้โดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้สำหรับเงินได้ตามมาตรา ๔๐ (๔) (ข) ที่ได้รับจากบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ตั้งขึ้นตามกฎหมายไทย หรือสถาบันการเงินที่มีกฎหมายโดยเฉพาะของประเทศไทยจัดตั้งขึ้นสำหรับให้กู้ยืมเงินเพื่อส่งเสริมเกษตรกรรม พาณิชยกรรม หรืออุตสาหกรรม (๔) ผู้มีเงินได้จะเลือกเสียภาษีโดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ เฉพาะเงินได้ตามมาตรา ๔๐ (๘) ที่ได้รับจากการขายอสังหาริมทรัพย์อันเป็นมรดกหรืออสังหาริมทรัพย์ที่ได้มาโดยมิได้มุ่งในทางการค้าหรือหากำไร ดังต่อไปนี้ (ก) เงินได้จากการขายอสังหาริมทรัพย์อันเป็นมรดกหรืออสังหาริมทรัพย์ที่ได้รับจากการให้โดยเสน่หา ให้หักค่าใช้จ่ายร้อยละ ๕๐ ของเงินได้ เหลือเท่าใดถือเป็นเงินได้สุทธิแล้วหารด้วยจำนวนปีที่ถือครองได้ผลลัพธ์เป็นเงินเท่าใด ให้คำนวณภาษีตามอัตราภาษีเงินได้ ได้เท่าใดให้คูณด้วยจำนวนปีที่ถือครองผลลัพธ์ที่ได้เป็นเงินภาษีที่ต้องเสีย (ข) เงินได้จากการขายอสังหาริมทรัพย์ที่ได้มาโดยทางอื่นนอกจาก (ก) ให้หักค่าใช้จ่ายได้ตามที่กำหนดโดยพระราชกฤษฎีกา เหลือเท่าใดถือเป็นเงินได้สุทธิ แล้วหารด้วยจำนวนปีที่ถือครอง ได้ผลลัพธ์เป็นเงินเท่าใด ให้คำนวณภาษีตามอัตราภาษีเงินได้ ได้เท่าใดให้คูณด้วยจำนวนปีที่ถือครอง ผลลัพธ์ที่ได้เป็นเงินภาษีที่ต้องเสีย ในกรณีที่เสียภาษีโดยไม่นำไปรวมคำนวณภาษีตาม (๑) และ (๒) เมื่อคำนวณภาษีแล้วต้องเสียไม่เกินร้อยละ ๒๐ ของราคาขาย ในกรณีที่เสียภาษีโดยนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ให้หักค่าใช้จ่ายร้อยละ ๕๐ ของเงินได้ตาม (ก) หรือตามที่กำหนดโดยพระราชกฤษฎีกาตาม (ข) แล้วแต่กรณี เหลือเท่าใดนำไปรวมคำนวณภาษีกับเงินได้อย่างอื่น คำว่า “จำนวนปีที่ถือครอง” ใน (ก) หรือ (ข) หมายถึงจำนวนปีนับตั้งแต่ปีที่ได้กรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์ ถึงปีที่โอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์นั้น ถ้าเกินสิบปีให้นับเพียงสิบปี และเศษของปีให้นับเป็นหนึ่งปี (๔/๑) ผู้มีเงินได้จะเลือกเสียภาษีในอัตราร้อยละ ๕ ของเงินได้ส่วนที่เกินยี่สิบล้านบาท โดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ สำหรับเงินได้ตามมาตรา ๔๐ (๘) ที่เป็นเงินได้จากการโอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์โดยไม่มีค่าตอบแทนให้แก่บุตรชอบด้วยกฎหมายซึ่งไม่รวมถึงบุตรบุญธรรม ที่ไม่ได้รับยกเว้นตามมาตรา ๔๒ (๒๖) (๕) ผู้มีเงินได้จะเลือกเสียภาษีโดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ สำหรับเงินได้พึงประเมินตามมาตรา ๔๐ (๑) และ (๒) ซึ่งเป็นเงินที่นายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงาน ซึ่งได้คำนวณจ่ายจากระยะเวลาที่ทำงานและได้จ่ายตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด โดยให้นำเงินได้พึงประเมินดังกล่าวหักค่าใช้จ่ายเป็นจำนวนเท่ากับ ๗,๐๐๐ บาท คูณด้วยจำนวนปีที่ทำงานแต่ไม่เกินเงินได้พึงประเมิน เหลือเท่าใดให้หักค่าใช้จ่ายอีกร้อยละ ๕๐ ของเงินที่เหลือนั้นแล้วคำนวณภาษีตามอัตราภาษีเงินได้ ในกรณีเงินได้พึงประเมินดังกล่าวจ่ายในลักษณะเงินบำเหน็จจำนวนหนึ่งและเงินบำนาญอีกจำนวนหนึ่ง ให้ถือว่าเฉพาะเงินที่จ่ายในลักษณะเงินบำเหน็จเป็นเงินซึ่งนายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงานและให้ลดค่าใช้จ่ายจำนวน ๗,๐๐๐ บาท ลงเหลือ ๓,๕๐๐ บาท จำนวนปีที่ทำงานตามวรรคหนึ่ง ในกรณีเงินบำเหน็จหรือเงินอื่นใดในลักษณะเดียวกัน ที่ทางราชการจ่าย ให้ถือจำนวนปีที่ใช้เป็นเกณฑ์คำนวณเงินบำเหน็จหรือเงินอื่นในลักษณะเดียวกันนั้นตามกฎหมาย ระเบียบ หรือข้อบังคับของทางราชการ ในการคำนวณจำนวนปีที่ทำงาน นอกจากกรณีตามวรรคสาม เศษของปี ถ้าถึงหนึ่งร้อยแปดสิบสามวันให้ถือเป็นหนึ่งปี ถ้าไม่ถึงหนึ่งร้อยแปดสิบสามวันให้ปัดทิ้ง (๖) ผู้มีเงินได้จะเลือกเสียภาษีในอัตราร้อยละ ๕ ของเงินได้ส่วนที่เกินยี่สิบล้านบาท โดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ สำหรับเงินได้ตามมาตรา ๔๐ (๘) ที่ได้รับจากการอุปการะหรือจากการให้โดยเสน่หาจากบุพการี ผู้สืบสันดาน หรือคู่สมรส ที่ไม่ได้รับยกเว้นตามมาตรา ๔๒ (๒๗) (๗) ผู้มีเงินได้จะเลือกเสียภาษีในอัตราร้อยละ ๕ ของเงินได้ส่วนที่เกินสิบล้านบาท โดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ สำหรับเงินได้ตามมาตรา ๔๐ (๘) ที่ได้รับจากการอุปการะโดยหน้าที่ธรรมจรรยาหรือจากการให้โดยเสน่หาเนื่องในพิธีหรือตามโอกาสแห่งขนบธรรมเนียมประเพณี ทั้งนี้ จากบุคคลซึ่งมิใช่บุพการี ผู้สืบสันดาน หรือคู่สมรส ที่ไม่ได้รับยกเว้นตามมาตรา ๔๒ (๒๘)
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 1686
Un trust constitué directement ou indirectement par testament, ou par tout acte juridique produisant effet du vivant de son auteur ou après son décès, est sans effet, sauf s'il est constitué en vertu d'une disposition légale autorisant la création de trusts.
résumé non officiel
Article 37 Act on Conflict of Laws B.E. 2481
La succession immobilière est régie par la loi du lieu de situation du bien.
résumé non officiel
Article 38 Act on Conflict of Laws B.E. 2481
Pour les meubles, la succession légale ou testamentaire est régie par la loi du domicile du défunt au moment du décès.
résumé non officiel
Article 42 Revenue Code
Exonérés: frais de mission réels; indemnités publiques; certaines primes; intérêts d'épargne (bancaires jusqu'à 10 000 bahts par an); vente de biens meubles non commerciale; héritages; prix et loteries publics; indemnités et assurances; sécurité sociale; transmissions et dons familiaux (20 millions), coutumiers (10 millions) ou caritatifs; cas par règlement ministériel.
résumé non officiel
Article 48 Revenue Code
Revenu net au barème, minimum 0,5 % dès 120 000 bahts hors salaires. Options séparées, notamment 15 % sur intérêts, 10 % sur dividendes thaïlandais pour résidents, immobilier hérité ou non commercial plafonné à 20 % du prix, indemnité de départ, 5 % sur dons excédant 20 ou 10 millions.
résumé non officiel
แหล่งที่มา
- ประมวลกฎหมายแพ่งและพาณิชย์, Office of the Council of State, เรียกดูเมื่อ 31 ตุลาคม 2569
- Act on Conflict of Laws B.E. 2481, เรียกดูเมื่อ 31 ตุลาคม 2569
- Revenue Code, เรียกดูเมื่อ 2 พฤศจิกายน 2569
วิธีที่คนไทยสามารถใช้ประโยชน์จากทรัสต์ต่างประเทศได้
คุณสามารถจัดตั้งทรัสต์ในประเทศที่เป็นมิตรกับทรัสต์และโอนสินทรัพย์ที่ไม่ใช่ของไทยเข้าไปในทรัสต์นั้นได้ ตัวเลือกที่ดี ได้แก่ สิงคโปร์ เจอร์ซีย์ เกาะแมน สหราชอาณาจักร หรือสหรัฐอเมริกา เลือกสถานที่ที่เหมาะสมกับถิ่นที่อยู่ทางภาษี ประเภทสินทรัพย์ และเป้าหมายของครอบครัวของคุณ โดยคำนึงถึงผลกระทบทางภาษีของไทยด้วย
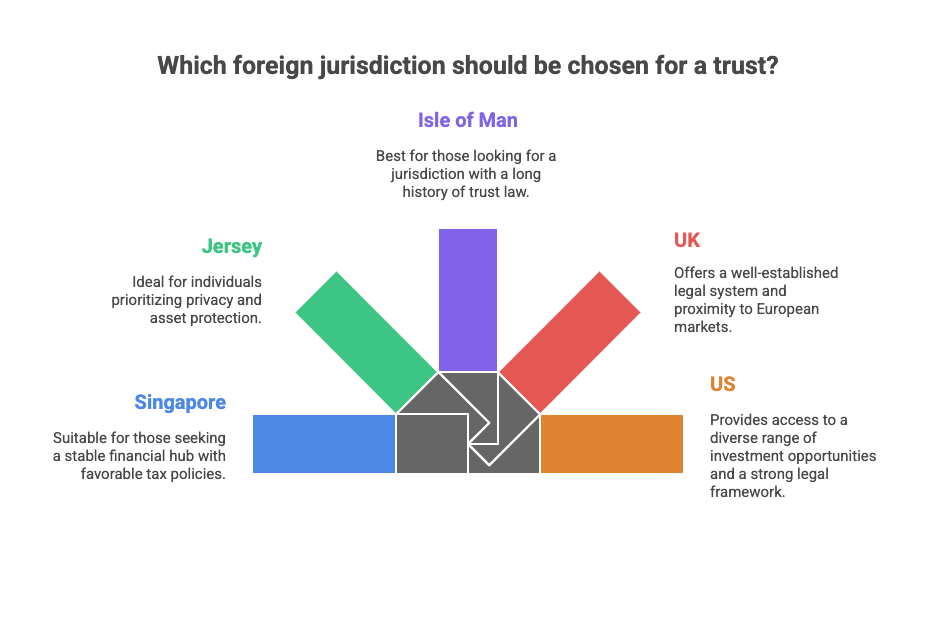
สินทรัพย์ที่เหมาะสมสำหรับการจัดตั้งทรัสต์ต่างประเทศภายใต้กฎหมายไทยสามารถให้ประโยชน์อย่างมาก
- บัญชีธนาคารและพอร์ตการลงทุนที่ถือครองอยู่นอกประเทศไทย
- อสังหาริมทรัพย์ที่ตั้งอยู่ในต่างประเทศ
- หุ้นในบริษัทต่างประเทศและผลประโยชน์ทางธุรกิจอื่น ๆ
- ทรัพย์สินทางปัญญาและค่าลิขสิทธิ์จากนอกประเทศไทย
ประโยชน์ของการจัดตั้งทรัสต์ต่างประเทศควบคู่กับเครื่องมือของไทย
- หลีกเลี่ยงกระบวนการจัดการมรดกข้ามประเทศ และช่วยเร่งการกระจายสินค้า
- รักษาความต่อเนื่อง หากผู้จัดตั้งทรัสต์กลายเป็น ไร้ความสามารถ
- การรวมการจัดการ ทรัพย์สินข้ามพรมแดนสำหรับชาวต่างชาติที่อาศัยอยู่ในประเทศไทย
ตั้งแต่วันที่ 1 มกราคม 2024, รายได้จากต่างประเทศ ว่า ผู้มีถิ่นที่อยู่ในประเทศไทยทางภาษี เงินที่นำเข้าประเทศไทยจะถูกเรียกเก็บภาษีในปีที่นำเข้า โดยขึ้นอยู่กับปีใดที่หลังสุด โดยสิ่งนี้มีผลเฉพาะกับรายได้ที่เกิดขึ้นในหรือหลังวันที่ 1 มกราคม 2024 ซึ่งเป็นปีที่บุคคลนั้นมีถิ่นที่อยู่ในประเทศไทย รายได้ที่เกิดขึ้นก่อนปี 2024 ไม่ถือเป็นกรณีที่อยู่ภายใต้กฎนี้ (คำแนะนำของกรมสรรพากร Por.161/2566 และ Por.162/2566 ซึ่งเป็นแนวทางสำหรับเจ้าหน้าที่สรรพากร ไม่ใช่การแก้ไขเพิ่มเติมของพระราชบัญญัติสรรพากร) สิ่งนี้มีผลต่อการจ่ายเงินปันผลของกองทรัสต์ที่ส่งไปยังประเทศไทยโดยผู้มีถิ่นที่อยู่ภาษีในประเทศไทย คุณควรจัดลำดับประเภทของเงินปันผลเมื่อคุณสามารถทำได้ ติดตามการโอนเงินและสร้างแผนการหักภาษีและรายงานเงินภาษีให้เรียบร้อยก่อนการโอนเงินครั้งแรกในปี 2024 หรือหลังจากนั้น.
ภาษีมรดก ใช้กับมรดกของบุคคลที่เสียชีวิตหลังจากที่พระราชบัญญัติภาษีการรับมรดก พ.ศ. 2558 มีผลใช้บังคับในช่วงต้นปี 2559 (มาตรา 3(1)) จำนวนที่ต้องเสียภาษีคือส่วนที่เกิน 100 ล้านบาทที่ทายาทแต่ละคนได้รับจากเจ้ามรดกแต่ละราย (มาตรา 12) อัตราภาษีคือร้อยละ 10 ลดเหลือร้อยละ 5 สำหรับบุพการีหรือผู้สืบสันดาน (มาตรา 16) ส่วนที่คู่สมรสได้รับได้รับยกเว้นภาษี (มาตรา 3(2)) ต้องยื่นแบบภายใน 150 วันนับจากวันที่ได้รับมรดก (มาตรา 17) โปรดทราบว่า เงินได้จากการรับให้ จากบุพการี ผู้สืบสันดาน หรือคู่สมรส ได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาไม่เกิน 20 ล้านบาทต่อปีภาษี (มาตรา 42(27) แห่งประมวลรัษฎากร) สำหรับส่วนที่เกิน ผู้รับอาจเลือกเสียภาษีในอัตราคงที่ร้อยละ 5 แทนการนำไปรวมคำนวณกับเงินได้ที่ต้องเสียภาษี (มาตรา 48(6)) เงินได้จากการรับให้จากบุคคลอื่นในโอกาสตามขนบธรรมเนียมประเพณีได้รับยกเว้นไม่เกิน 10 ล้านบาทต่อปี (มาตรา 42(28)) โดยเลือกเสียภาษีร้อยละ 5 สำหรับส่วนที่เกินได้เช่นเดียวกัน (มาตรา 48(7)).
ThaiLawOnline สามารถช่วยเหลือคุณได้อย่างไร
ที่ ThaiLawOnline ฉันช่วยประสานงานด้านการวางแผนมรดก เพื่อให้มั่นใจว่าทรัสต์ต่างประเทศและเอกสารไทยของคุณทำงานร่วมกันได้อย่างราบรื่น
การสนับสนุนของเราประกอบด้วย
- การวิเคราะห์เขตอำนาจศาลมีความสำคัญสำหรับชาวต่างชาติในการปฏิบัติตามกฎหมายภาษีของไทยและกฎหมายระหว่างประเทศ เราช่วยคุณเลือกเขตอำนาจศาลที่เหมาะสมสำหรับการจัดตั้งทรัสต์ และเชื่อมต่อคุณกับทนายความต่างประเทศ
- การประสานงานระหว่างประเทศเราทำงานร่วมกับทนายความและผู้เชี่ยวชาญต่างประเทศที่น่าเชื่อถือ เพื่อจัดตั้งทรัสต์อย่างถูกต้อง
- เอกสารทางกฎหมายของไทยสำหรับสินทรัพย์ของไทย:
- การปรับแต่งเฉพาะบุคคล พินัยกรรมไทย สำหรับสินทรัพย์ในประเทศไทย ดูรายละเอียดได้ที่หน้าเว็บของเรา พินัยกรรมในประเทศไทย
- ข้อตกลงสิทธิเก็บกิน เมื่อเหมาะสมกับสิทธิ์การใช้ทรัพย์สิน โปรดดูการวิเคราะห์เชิงลึกของเราเกี่ยวกับเรื่องนี้ สัญญาสิทธิเก็บกินในประเทศไทย
- ข้อตกลงก่อนสมรส เมื่อการวางแผนครอบครัวเป็นส่วนหนึ่งของเป้าหมาย โปรดดูบทความของเราเกี่ยวกับเรื่องนี้ ข้อตกลงก่อนสมรสในประเทศไทย.
- โครงสร้างบริษัทหรือโครงสร้างทรัพย์สินที่จำเป็นนั้นมีความสำคัญอย่างยิ่งสำหรับชาวต่างชาติในการจัดการทรัพย์สินของตน คุณสามารถเริ่มต้นได้ด้วย ทนายความด้านอสังหาริมทรัพย์ในกรุงเทพฯ.
เราไม่ใช่ทนายความต่างชาติ สำหรับการจัดตั้งทรัสต์นั้น เราจะร่วมมือกับทนายความผู้ทรงคุณวุฒิในเขตอำนาจศาลที่เลือกไว้ เพื่อให้มั่นใจว่าเอกสารจัดตั้งทรัสต์ของคุณเป็นไปตามกฎหมายท้องถิ่นและสอดคล้องกับเอกสารของไทย
คำถามที่พบบ่อย
ฉันสามารถสร้าง Trust ในประเทศไทยได้หรือไม่
ไม่ใช้เพื่อการวางแผนครอบครัวหรือมรดก มาตรา 1686 แห่งประมวลกฎหมายแพ่งและพาณิชย์กำหนดว่าการจัดตั้งกองทรัสต์ไม่มีผลบังคับใช้ เว้นแต่จะจัดตั้งตามกฎหมายที่อนุญาตให้จัดตั้งกองทรัสต์ กฎหมายดังกล่าวมีเพียงกฎหมายเดียวคือ พระราชบัญญัติกองทรัสต์เพื่อการทำธุรกรรมในตลาดทุน พ.ศ. 2550 และตามมาตรา 12 ของกฎหมายดังกล่าวเท่านั้นจึงจะสามารถจัดตั้งกองทรัสต์ได้โดยบุคคลธรรมดา.
ความเชื่อมั่นจากต่างประเทศสามารถถือครองอสังหาริมทรัพย์ในประเทศไทยได้หรือไม่
ห้ามนำอสังหาริมทรัพย์ของไทยไปจดทะเบียนในชื่อของบุคคลภายนอก ห้ามนำทรัพย์สินของไทยไปจดทะเบียนในชื่อของบุคคลภายนอก โดยกฎหมายไทยไม่มีกลไกใดที่กำหนดให้สามารถจดทะเบียนกรรมสิทธิ์ของผู้รับมอบอำนาจได้เพื่อจุดประสงค์ดังกล่าว ควรเก็บทรัพย์สินของไทยไว้ในชื่อของบุคคลภายนอก และใช้เครื่องมือของไทย เช่น สัญญาบริบาลไทย เพื่อจัดการทรัพย์สินในประเทศไทย.
การโอนเงินเพื่อการกุศลไปยังประเทศไทยจะถูกเรียกเก็บภาษีหรือไม่
อาจเป็นได้ เนื่องจากตั้งแต่วันที่ 1 มกราคม 2024 รายได้จากต่างประเทศที่ผู้เสียภาษีชาวไทยนำเข้าสู่ประเทศไทยจะถูกเรียกเก็บภาษีในปีที่นำเข้า โดยสิ่งนี้จะใช้กับรายได้ที่เกิดขึ้นในหรือหลังวันที่ 1 มกราคม 2024 ในปีที่บุคคลนั้นเป็นผู้มีถิ่นที่อยู่ในประเทศไทย.
ประเทศไทยมีภาษีการสืบทอดมรดกหรือไม่
ใช่. จะใช้กับส่วนที่มากกว่า 100 ล้านบาท ที่ผู้สืบทายาทแต่ละคนจะได้รับจากผู้ที่เสียชีวิต โดยคิดเป็น 10 เปอร์เซ็นต์ ลดเหลือ 5 เปอร์เซ็นต์สำหรับผู้ที่อยู่ในสายตรงหรือสายข้างเคียง ผู้ที่ยังไม่บรรลุนิติภาวะจะได้รับส่วนที่ลดลงตามจำนวนเงินที่ได้รับ โดยการยื่นคำขอต้องดำเนินการภายใน 150 วันนับจากวันที่ได้รับมรดก.
เหตุใดจึงควรผสานรวมทรัสต์ต่างประเทศเข้ากับการวางแผนมรดกในประเทศไทย
การใช้ทรัสต์ต่างประเทศสำหรับสินทรัพย์ที่ไม่ใช่ของไทย และเครื่องมือของไทยสำหรับสินทรัพย์ในประเทศ จะช่วยให้ได้รับความคุ้มครองอย่างครบถ้วน
- ความเหมาะสมของเขตอำนาจศาลอย่างสมบูรณ์ทรัพย์สินแต่ละรายการได้รับการจัดการภายใต้กฎหมายที่ถูกต้อง ซึ่งเป็นสิ่งสำคัญสำหรับชาวต่างชาติในการลด ภาษีมรดก.
- ข้อพิพาทน้อยลงเอกสารที่ชัดเจนช่วยลดความสับสนสำหรับทายาท
- ความรู้ด้านภาษีการวางแผนสามารถช่วยลดภาษีโดยรวมได้ ในขณะที่ยังคงปฏิบัติตามกฎระเบียบได้อย่างถูกต้อง
- ประสิทธิภาพเชิงปฏิบัติ: ผู้จัดการมรดก และทรัสตีมีบทบาทและขั้นตอนที่ชัดเจน.
- ความปลอดภัยของครอบครัวแผนของคุณจะช่วยสนับสนุนคนที่คุณรักที่อยู่ข้ามพรมแดน
ตัวอย่างในชีวิตจริง
บุคคลที่อาศัยอยู่ในกรุงเทพฯ เป็นเจ้าของคอนโดในประเทศไทย บัญชีลงทุนในสิงคโปร์ และบ้านในสหราชอาณาจักร
- เอ สิงคโปร์ ทรัสต์ ถือครองสินทรัพย์ที่ไม่ใช่ของไทย
- เอ พินัยกรรมไทย ครอบคลุมทั้งคอนโดและบัญชีธนาคารไทย
- การกำหนดผู้รับผลประโยชน์สอดคล้องกับแผนโดยรวม
- ทีมงานจะประสานงานเรื่องกำหนดเวลา การรายงานภาษี และขั้นตอนปฏิบัติในแต่ละสถานที่
หากคุณอาศัยอยู่ในประเทศไทยและมีทรัพย์สินอยู่ต่างประเทศ ผมสามารถช่วยคุณวางแผนอย่างง่ายและถูกต้องตามกฎหมายได้ ติดต่อ ThaiLawOnline เพื่อสอบถามเกี่ยวกับบริการวางแผนมรดกที่ออกแบบมาสำหรับชาวต่างชาติที่อาศัยอยู่ในประเทศไทย กองทุนรวมในประเทศไทย เราใช้กลยุทธ์การจัดตั้งกองทุนต่างประเทศควบคู่กับเครื่องมือจัดการทรัพย์สินของไทย เราจะจัดทำแผนผังทรัพย์สิน เลือกเขตอำนาจศาลที่เหมาะสม และจัดเตรียมเอกสารของไทยเพื่อให้ทุกอย่างทำงานประสานกันอย่างลงตัว
ลิงก์: ก.ล.ต. ในประเทศไทย
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.