


ตรวจสอบโดย ThaiLawOnline สำนักงานกฎหมายไทยที่ได้รับใบอนุญาตและดำเนินกิจการในประเทศไทยตั้งแต่ปี พ.ศ. 2549 ทนายความผู้รับผิดชอบสำนวน: Wichuda Atthamethakon, น.ม., ใบอนุญาตให้เป็นทนายความ เลขที่ 3149/2556.
ปรับปรุงล่าสุดเมื่อ
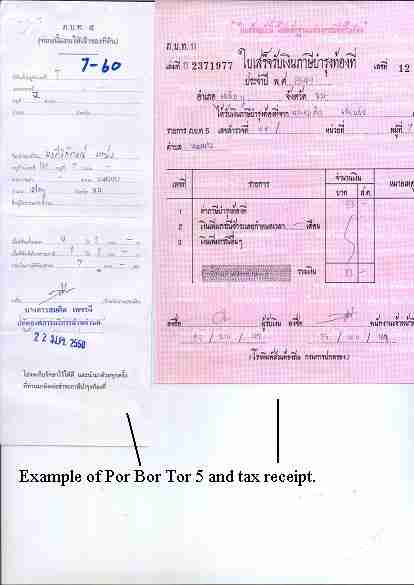
ภ.บ.ท. 5 (ภ.บ.ท.5) เป็นแบบที่ใช้แจ้งที่ดินเพื่อเสียภาษีบำรุงท้องที่ตามพระราชบัญญัติภาษีบำรุงท้องที่ พ.ศ. 2508 พระราชบัญญัติภาษีที่ดินและสิ่งปลูกสร้าง พ.ศ. 2562 ได้ยกเลิกพระราชบัญญัติดังกล่าว (มาตรา 3(6)) และใช้บังคับกับภาษีที่ดินตั้งแต่วันที่ 1 มกราคม 2020 (มาตรา 2) จึงไม่มีการออกใบเสร็จ PBT 5 ใหม่อีก ใบเสร็จเดิมยังคงเป็นเอกสารที่ใช้กันทั่วไปสำหรับที่ดินที่ไม่มีเอกสารสิทธิ์ซึ่งถือครองโดยการครอบครอง ส่วนที่ดินที่รัฐเป็นเจ้าของเพื่อใช้ในราชการเป็นอีกประเภทหนึ่ง, ที่ดินราชพัสดุ.
ไม่ใช่เอกสารทุกฉบับที่อยู่ใน สำนักงานที่ดิน เป็นเอกสารสิทธิ์: ดูคู่มือของเราเกี่ยวกับ อสังหาริมทรัพย์ในประเทศไทย.
เอกสารที่เรียกว่า “ภ.บ.ท. 5” ในประเทศไทยอยู่ในความดูแลขององค์การบริหารส่วนตำบล (อบต.) ไม่ได้อยู่ภายใต้กรมที่ดินหรือสำนักงานที่ดิน เอกสารที่เกี่ยวกับ ภ.บ.ท. เป็นใบเสร็จรับเงินภาษีประเภทหนึ่งที่แสดงชื่อผู้เสียภาษี ภ.บ.ท. 5 ในประเทศไทยโดยสาระแล้วเป็นสิทธิครอบครอง เจ้าของที่แท้จริงคือรัฐ แต่ประชาชนสามารถใช้ที่ดินนี้เพื่อการเกษตรได้.
โปรดทราบว่าการค้นหาข้อมูลเกี่ยวกับที่ดินแปลง Por Bor Tor 5 อาจมีความซับซ้อน เนื่องจากในยุคนั้นยังไม่มีระบบคอมพิวเตอร์ การค้นหาเจ้าของที่ดินอาจต้องใช้เวลาทั้งวันในการค้นหาข้อมูลในสมุดที่สำนักงาน SAO เพื่อหาข้อมูลเกี่ยวกับที่ดินแปลงนั้นๆ
การจัดการข้อตกลงและภาระผูกพันด้านภาษี
สัญญาที่เกี่ยวข้องกับที่ดิน Por Bor Tor 5 ในประเทศไทยมักทำกันอย่างไม่เป็นทางการ และอาจได้รับการรับรองโดย ผู้ใหญ่บ้าน (ผู้ใหญ่บ้าน) เพื่อให้ดูมีความน่าเชื่อถืออยู่บ้าง เอกสารเหล่านี้มักเป็น “แบบฟอร์ม” จากกรมที่ดิน บางครั้งไม่มีพยานที่ถูกต้อง หรือไม่มีวันที่ ไม่ระบุที่ดินให้ชัดเจน และไม่มีข้อความที่ควรคุ้มครองผู้ซื้อหรือผู้ขาย.
จนถึงปี 2020 ภาษีบำรุงท้องที่ต้องชำระทุกปี และใบเสร็จออกโดย อบต. (SAO) หรือ อำเภอ. บันทึกเหล่านี้ได้รับการจัดเก็บอย่างพิถีพิถันไว้ในหนังสือ การยืนยันการเป็นเจ้าของต้องมีการตรวจสอบอย่างละเอียดด้วยตนเอง มูลค่าของที่ดินโดยปกติจะต่ำกว่าที่ดินที่มีโฉนด “chanotte” เป็นอย่างมาก.
ทำความเข้าใจ Por Bor Tor 5 ในประเทศไทย (PBT 5)
Por Bor Tor 5 ในประเทศไทย (PBT 5) หรือที่เรียกว่า ”ภาษีบำรุงท้องที่” หรือเรียกกันทั่วไปว่า “ภาษีหญ้า” คือภาษีที่ PBT 5 บันทึกไว้ ใบเสร็จแสดงว่าผู้ครอบครองได้ชำระภาษีดังกล่าวให้กับหน่วยงานท้องถิ่น ซึ่งโดยปกติคือ อบต. (SAO) ซึ่งเป็นผู้เก็บรักษาบันทึกและออกใบเสร็จ ใบเสร็จนี้ไม่เคยเป็นหลักฐานแสดงกรรมสิทธิ์.
ความแตกต่างระหว่าง PBT 5 และเอกสารสิทธิ์ที่ดิน
ควรทราบว่า Por Bor Tor 5 ในประเทศไทย เป็น ไม่ใช่เอกสารแสดงกรรมสิทธิ์ที่ดิน และไม่ได้ออกโดยกรมที่ดิน อบต. (SAO) ไม่มีอำนาจในการยืนยันความเป็นเจ้าของที่ดิน และผู้ถือ PBT 5 ก็ไม่สามารถยื่นขอ ส.ค. 1: that form was a notification of possession filed with the district officer within 180 days after the Land Code came into force on 1 December 1954, and none are issued today. It is not an “ownership” but rather a right to “possess” the land. The government is the ultimate owner of this property.
ปัจจัยสำคัญในการทำธุรกรรมที่ดิน
เพื่อป้องกัน การฉ้อโกง ในกรณีการซื้อขายที่ดิน การตรวจสอบความเป็นเจ้าของ “สิทธิครอบครอง” เหล่านี้จึงเป็นสิ่งสำคัญ โดยสามารถทำได้ผ่านทางผู้ใหญ่บ้าน (Poo Yai Baan) หรือหน่วยงานท้องถิ่น (SAO) โดยต้นกำเนิดของ PBT 5 มีมานานหลายทศวรรษ เมื่อมีที่ดินว่างอยู่สำหรับประชากรที่เพิ่มขึ้น สถานการณ์นี้ทำให้บุคคลบางกลุ่มเข้าครอบครองที่ดินหรือทำลายป่าเพื่อการเกษตร โดยการจ่ายภาษีบำรุงรักษา พวกเขาสามารถได้รับใบรับรอง PBT 5 เป็นหลักฐานการครอบครองที่ดินได้.
คุณลักษณะของ ภ.บ.ท. 5 ในประเทศไทย
ลักษณะเด่นอย่างหนึ่งของที่ดินที่กำหนดเป็น PBT 5 คือ ที่ดินนั้นไม่มีโฉนดที่ดินจากกรมที่ดินที่ยืนยันการครอบครองหรือกรรมสิทธิ์
ที่ดิน PBT 5 สามารถขายได้ โดยแตกต่างจากธุรกรรมที่เกี่ยวข้องกับที่ดินที่มีกรรมสิทธิ์ ในกระบวนการนี้จะมีการโอนสิทธิการใช้ที่ดินเท่านั้น ไม่ใช่การโอนกรรมสิทธิ์ โดยรัฐบาลยังคงเป็นเจ้าของที่ดินต่อไป.
ตามกฎหมาย การครอบครองที่ดินที่ยังไม่มีชื่อเจ้าของจะสิ้นสุดลงเมื่อผู้ขายมอบที่ดินให้แก่ผู้ซื้อ (มาตรา 1378 แห่งประมวลกฎหมายแพ่งและพาณิชย์) ไม่จำเป็นต้องมีการจดทะเบียนใดๆ (คำพิพากษาศาลสูงสุด 7740/2555) ตามกฎหมายเดิม ผู้ซื้อจะต้องเปลี่ยนชื่อผู้เสียภาษีที่ SAO ซึ่งเป็นหลักฐานทางราชการว่าการโอนกรรมสิทธิ์นั้นได้เกิดขึ้นแล้ว ไม่ใช่การออกเอกสารแสดงกรรมสิทธิ์.
ความเสี่ยงที่เกี่ยวข้องกับการซื้อที่ดิน PBT 5
เนื่องจากที่ดินประเภท PBT 5 ยังไม่มีการรับรองจากกรมที่ดิน จึงมีความเสี่ยงที่อาจมีบุคคลอื่นเข้าครอบครองหรือจัดให้เป็นที่ดินสาธารณะป่าสงวนป่าชายเลนอุทยานแห่งชาติหรือเขตทหารได้ โดยผู้ถือครองเอกสาร PBT 5 ไม่มีอำนาจคัดค้านการที่รัฐเรียกคืนที่ดินดังกล่าว ผู้ซื้อต้องยอมรับความเสี่ยงเหล่านี้.
อย่างไรก็ตาม การปรึกษากับกรมป่าไม้และหน่วยงานทหารสามารถช่วยระบุได้ว่าที่ดินนั้นจัดอยู่ในประเภทป่าหรือเขตทหาร การตรวจสอบกับกรมที่ดินสามารถระบุได้ว่ามีบุคคลอื่นถือครองกรรมสิทธิ์ในที่ดินนั้นหรือไม่ รายละเอียดสำคัญที่จำเป็นสำหรับการตรวจสอบ ได้แก่ พิกัดแผนที่และหมายเลขสำรวจที่ระบุไว้ในเอกสาร PBT 5
ความคลาดเคลื่อนในขนาดที่ดิน PBT 5
อาจมีโอกาสที่ขนาดของที่ดิน PBT 5 ที่ซื้อมาอาจไม่ตรงกับข้อมูลที่ระบุในเอกสาร โดยพื้นที่ที่ประกาศไว้ในโครงการ Por Bor Tor 5 ในประเทศไทยนั้นเป็นข้อมูลที่คำนวณโดยผู้ที่อาศัยอยู่ ไม่ใช่ข้อมูลที่ได้จากการสำรวจตามแนวทางของกรมที่ดิน หากมีการสำรวจในภายหลังเพื่อออกเอกสารสิทธิ์ที่ดิน อาจจะทำให้พื้นที่ที่ประกาศไว้ใน PBT 5 มีขนาดเล็กกว่าที่ระบุไว้.
สามารถแปลงที่ดินตามแบบ PBT 5 ให้เป็นโฉนดที่ดินได้หรือไม่?
เจ้าของที่ดินประเภท PBT 5 สามารถยื่นขอโฉนดที่ดินได้เมื่อได้รับคำสั่งจากรัฐบาลให้เปลี่ยนเอกสารของตนเป็นโฉนด โดยเอกสาร PBT 5 จะใช้เป็นหลักฐานสนับสนุนการขอโฉนดที่ดิน ตราบใดที่ที่ดินนั้นไม่ได้อยู่ในพื้นที่ป่าสงวน เขตทหาร หรือที่ดินที่อยู่แล้วเป็นชื่อของบุคคลอื่น.
ผู้ซื้อมีทางเลือกในการขอให้ผู้ขายเริ่มกระบวนการขอรับโฉนดที่ดินภายใต้ ประมวลกฎหมายที่ดิน เพื่อยืนยันว่าสามารถออกโฉนดที่ดินได้จริงหรือไม่เมื่อทางราชการกำหนด การตรวจสอบนี้สามารถทำได้ที่สำนักงานที่ดินที่ดูแลพื้นที่ที่ดินนั้น.
ก่อสร้างบนที่ดิน PBT 5
ผู้ครอบครองสามารถก่อสร้างอาคารบนที่ดิน ภ.บ.ท. 5 ในประเทศไทยได้ หลังจากได้รับอนุญาตก่อสร้างจาก อบต. (องค์การบริหารส่วนตำบล).
เมื่อได้รับอนุมัติใบอนุญาตก่อสร้างจาก SAO แล้ว พวกเขาสามารถขอหมายเลขบ้านจากผู้ใหญ่บ้านได้ เมื่อได้รับหมายเลขบ้านแล้ว พวกเขามีสิทธิ์ยื่นขอจดทะเบียนบ้านที่ที่ว่าการอำเภอ เมื่อจดทะเบียนเรียบร้อยแล้ว พวกเขาสามารถดำเนินการยื่นขอใช้บริการไฟฟ้าและโทรศัพท์ได้
เป็นไปได้ที่จะ จำนอง โครงสร้างและอาคารที่อยู่บนที่ดิน PBT 5 แต่ผู้จำนองต้องเป็นเจ้าของอาคาร/โครงสร้างเหล่านี้ตามกฎหมายสินเชื่อจำนอง ผู้เป็นเจ้าของทรัพย์สินที่ถูกจำนองต้องรวมถึงการปรับปรุงใดๆ ที่ติดมากับที่ดิน ควรสังเกตว่าธนาคารมักจะไม่รับจำนองที่ดิน PBT 5 และที่ดินดังกล่าวไม่สามารถถูกยึดและขายในประมูลได้เช่นเดียวกับที่ดินที่มี โฉนด ชื่อเรื่อง.
คำตัดสินของศาลฎีกาที่เกี่ยวข้องกับที่ดิน ภ.บ.ท. 5 ในประเทศไทย
ในแง่ของ ศาลฎีกา คำพิพากษาในเรื่องที่ดิน PBT 5 ตามคำพิพากษาศาลฎีกาที่ 15551/2553 (ปี 2010) ระบุว่าการขายที่ดิน PBT 5 เป็นการโอนการครอบครอง ไม่ใช่การโอนกรรมสิทธิ์ และจะสมบูรณ์เมื่อส่งมอบที่ดินและราคาถูกชำระแล้ว (มาตรา 1377 และ 1378) จากนั้นผู้ขายจึงไม่ต้องรับผิดชอบอะไรอีก ดังนั้นผู้ซื้อจึงไม่สามารถบังคับให้มีการสำรวจเขตแดนหรือเรียกร้องเงินค่าซื้อคืนได้.
คำพิพากษาศาลฎีกาที่ 7740/2555 (2012) ระบุว่า ข้อตกลงที่พิมพ์ขึ้นเพื่อขายที่ดิน PBT 5 นั้นในทางข้อเท็จจริงเป็นการขายสิทธิครอบครอง ซึ่งสมบูรณ์โดยการส่งมอบที่ดินดังกล่าว เมื่อผู้ซื้อหยุดชำระเงินและผู้ขายฟ้องขับไล่แทนการจ่ายเงินตามราคาที่ตกลงกันไว้ ทางศาลจึงถือว่าสัญญาดังกล่าวเลิกกันโดยความสมัครใจของทั้งสองฝ่าย และมีคำสั่งให้คืนเงินมัดจำจำนวน 730,000 บาท (มาตรา 391) ว่าด้วยการออกโฉนดที่ดินในภายหลังนั้น เป็นเรื่องที่ต้องแยกกันพิจารณาของสำนักงานที่ดิน ซึ่งจะต้องพิจารณาว่าที่ดินดังกล่าวได้รับการสำรวจหรือไม่ และที่ดินบริเวณใกล้เคียงมีโฉนดที่ดินอยู่แล้วหรือไม่ น.ส. 3 เอกสาร.
ได้รับการตรวจสอบล่าสุดเมื่อ: 25 กันยายน 2569. ได้ตรวจอ่านมาตรา 2 และมาตรา 3(6) แห่งพระราชบัญญัติภาษีที่ดินและสิ่งปลูกสร้าง พ.ศ. 2562 จากตัวบทภาษาไทย และได้อ่านคำพิพากษาศาลฎีกาที่ 15551/2553 และ 7740/2555 ฉบับเต็ม ข้อความในทางปฏิบัติเกี่ยวกับบันทึกของ อบต. ใบอนุญาตก่อสร้าง การจำนองสิ่งปลูกสร้าง และการเปลี่ยนเอกสารเป็นโฉนด เป็นการอธิบายแนวปฏิบัติและไม่ได้ตรวจสอบกับตัวบทกฎหมายใดๆ.
โปรดทราบว่าข้อมูลเกี่ยวกับภ.บ.ท. 5 ในประเทศไทยนั้นหายากมาก ดังนั้นโปรดงดเว้นการนำข้อมูลข้างต้นไปใช้โดยไม่ได้รับอนุญาตจากเรา
- กรมประมง คำอธิบายเกี่ยวกับ Por Bor Tor 5 (ภาษาไทย)
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.