


รีวิวโดย วิชุฑา อัตตะมัธคอน, LL.M., ใบอนุญาตประกอบวิชาชีพทนายความ 3149/2556 จาก ThaiLawOnline ซึ่งเป็นบริษัทกฎหมายในประเทศไทยที่ให้บริการด้านกฎหมายแก่ชาวต่างชาติมาตั้งแต่ปี 2006.
บันทึกการปรับปรุง
- 2 พฤศจิกายน 2569: Added the statute box with Thai, English and French text and checked the page against the official text
การจัดตั้งมูลนิธิในประเทศไทยเป็นเรื่องที่ซับซ้อน ต้องใส่ใจในกฎระเบียบ ข้อผูกพันทางการเงิน และการปฏิบัติตามกฎระเบียบอย่างต่อเนื่อง กฎหมายล่าสุดทำให้กระบวนการยากขึ้นไปอีก มีการกำกับดูแลจากภาครัฐมากขึ้น และอาจมีกฎระเบียบใหม่ๆ ออกมาในเร็วๆ นี้
กฎหมายของประเทศไทยสำหรับมูลนิธิมีพื้นฐานมาจาก ประมวลกฎหมายแพ่งและพาณิชย์และระเบียบกระทรวง. องค์กรเหล่านี้ต้องแสดงให้เห็นว่ามีเป้าหมายเพื่อประโยชน์สาธารณะที่แท้จริง และต้องเป็นองค์กรไม่แสวงผลกำไรเท่านั้น การจดทะเบียนนั้นมีระยะเวลาให้บริการอย่างเป็นทางการ 30 วัน หรือประมาณ 60 วัน หากนายทะเบียนต้องปรึกษาหน่วยงานอื่น แต่การเตรียมเอกสารและตอบคำถามของนายทะเบียนมักจะใช้เวลานานกว่านั้นยิ่งขึ้น มูลนิธิต้องมีเงินทุน 200,000 หรือ 500,000 บาทตามเป้าหมายของมูลนิธิ โดยเนื่องจากความซับซ้อนและความเปลี่ยนแปลงของกฎระเบียบอย่างต่อเนื่อง การได้รับการให้คำปรึกษาทางกฎหมายจากผู้เชี่ยวชาญจึงไม่เพียงแนะนำแต่เป็นสิ่งจำเป็นสำหรับการก่อตั้งมูลนิธิให้ประสบความสำเร็จ คู่มือฉบับนี้มีไว้เพื่อเป็นข้อมูลเท่านั้น ไม่สามารถใช้แทนคำแนะนำทางกฎหมายส่วนบุคคลได้.
สารบัญ
กรอบกฎหมายและการเปลี่ยนแปลงกฎระเบียบล่าสุด
กฎหมายและข้อบังคับที่ใช้บังคับ
การจัดตั้งมูลนิธิในประเทศไทยส่วนใหญ่ถูกควบคุมโดย ประมวลกฎหมายแพ่งและพาณิชย์ (มาตรา 110-136). นอกจากนี้ยังอยู่ภายใต้กฎกระทรวงว่าด้วยการจดทะเบียนมูลนิธิ พ.ศ. 2545 มูลนิธินั้นได้รับความหมายตามมาตรา 110 แห่ง ประมวลกฎหมายแพ่งและพาณิชย์. มันเป็นทรัพย์สินที่กันไว้สำหรับสาธารณประโยชน์ วัตถุประสงค์เหล่านี้รวมถึงการกุศล ศาสนา ศิลปะ วิทยาศาสตร์ การศึกษา และประโยชน์สาธารณะอื่นๆ มันไม่ได้มีไว้เพื่อการแบ่งปันผลกำไร ทรัพย์สินจะต้องได้รับการจัดการเพื่อบรรลุวัตถุประสงค์ของมูลนิธิเท่านั้น และไม่สามารถนำไปใช้เพื่อประโยชน์ส่วนตัวได้.
สรุปข้อกำหนดการจัดตั้งมูลนิธิในประเทศไทย
| หัวข้อ | กฎหมาย/ระเบียบข้อบังคับที่สำคัญ | วัตถุประสงค์/ผลกระทบ |
|---|---|---|
| กรอบกฎหมาย | ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 110-136, กฎกระทรวง พ.ศ. 2545 | รับประกันว่ามูลนิธิทุกแห่งจะให้บริการเพื่อประโยชน์สาธารณะและคงสถานะเป็นองค์กรไม่แสวงหาผลกำไร |
| ข้อกำหนดด้านเงินทุน | เงินทุนขั้นต่ำที่กำหนดโดยกระทรวงมหาดไทย: 500,000 บาทเป็นเงินสด หรืออย่างน้อย 250,000 บาทเป็นเงินสด พร้อมทรัพย์สินอื่น ๆ ทำให้เงินทุนรวมเป็น 500,000 บาท; 200,000 บาทสำหรับมูลนิธิเพื่อการสงเคราะห์สังคม การศึกษา กีฬา ศาสนา การช่วยเหลือผู้ประสบภัยพิบัติ การรักษาและป้องกันยาเสพติดหรือโรคเอดส์ หรือมูลนิธิที่ก่อตั้งโดยหน่วยงานของรัฐ โดยมีหลักฐานเป็นหนังสือรับรองจากธนาคาร หรือโฉนดที่ดินในกรณีที่มอบที่ดิน. | เกณฑ์การคัดเลือกสูง ช่วยให้มั่นใจได้ว่าผู้สมัครมีความจริงจังและมีฐานะทางการเงินที่มั่นคง |
| ลำดับเวลาและขั้นตอน | การเตรียมการ (1-2 เดือน) เวลาให้บริการการลงทะเบียนอย่างเป็นทางการ 30 วัน ประมาณ 60 วัน หากปรึกษาหน่วยงานอื่น | เป็นกระบวนการที่ยาวนาน ต้องเตรียมเอกสารอย่างดี และต้องมีความพยายามอย่างต่อเนื่อง |
| หน่วยงานกำกับดูแล | กรมการปกครองส่วนภูมิภาค สังกัดกระทรวงมหาดไทย | บังคับใช้กฎระเบียบ ตรวจสอบการดำเนินงาน และสร้างความรับผิดชอบ |
| ความคืบหน้าทางกฎหมายล่าสุด | ร่างพระราชบัญญัติว่าด้วยสมาคมและมูลนิธิ (การรับฟังความคิดเห็นสาธารณะระหว่างเดือนตุลาคมถึงเดือนพฤศจิกายนปี 2024; ยังไม่ได้ตราเป็นกฎหมาย) | จะจำกัดองค์กรที่ไม่ได้รับการจดทะเบียน และเพิ่มบทลงโทษและรายงานหากผ่านการอนุมัติ |
| กฎระเบียบด้านภาษี | การบริจาคได้รับยกเว้นภาษี; รายได้จากธุรกิจเสียภาษีในอัตรา 2% ส่วนรายได้อื่นในอัตรา 10% ผู้บริจาคจะหักลดหย่อนภาษีได้ก็ต่อเมื่อมูลนิธิได้รับการรับรองเป็นองค์การหรือสถานสาธารณกุศลแล้วเท่านั้น ซึ่งต้องยื่นคำขอต่อกรมสรรพากรแยกต่างหาก (ดูบทความของเราเรื่อง คู่มือกฎเกณฑ์เกี่ยวกับมูลนิธิ). | ช่วยให้เกิดความโปร่งใสและป้องกันการใช้ประโยชน์จากสิทธิประโยชน์ทางภาษีในทางที่ผิด |
| หน้าที่การปฏิบัติตามกฎระเบียบ | รายงานประจำปีต่อนายทะเบียนภายในเดือนมีนาคม พร้อมบัญชีที่ผู้สอบบัญชีรับรอง เลขประจำตัวผู้เสียภาษีภายใน 60 วันนับจากวันจดทะเบียน และบันทึกทางการเงิน | แสดงให้เห็นถึงความถูกต้องตามกฎหมาย สนับสนุนการดำเนินงานและการตรวจสอบอย่างต่อเนื่อง |
| บทบาทของความช่วยเหลือทางกฎหมาย | ช่วยหลีกเลี่ยงความล่าช้า รับประกันการปฏิบัติตามกฎระเบียบ ร่างธรรมนูญ และจัดตั้งคณะกรรมการ | จำเป็นอย่างยิ่งเพื่อหลีกเลี่ยงข้อผิดพลาดและเตรียมพร้อมสำหรับการเปลี่ยนแปลงทางกฎหมายในอนาคต |
กระทรวงมหาดไทยยังคงมีอำนาจกำกับดูแลมูลนิธิทั้งหมดผ่านทางกรมการปกครอง หน่วยงานภาครัฐกลุ่มนี้มีอำนาจในการตรวจสอบกิจกรรมของมูลนิธิ โดยจะตรวจสอบงบการเงินและดูแลให้มีการปฏิบัติตามกฎระเบียบและกฎหมาย มูลนิธิจะต้องดำเนินงานภายในขอบเขตที่กำหนดไว้อย่างเคร่งครัด โดยกิจกรรมต้องจำกัดอยู่ในวัตถุประสงค์เพื่อการกุศล ศาสนา ศิลปะ วิทยาศาสตร์ วรรณกรรม การศึกษา หรือสาธารณประโยชน์อื่น ๆ.
กฎหมายที่เกี่ยวข้องกับหน้านี้
English
Section 110
Full text
A foundation is property specifically allocated for the purposes of public charity, religion, art, science, literature or education, or for any other public benefit, without the aim of seeking profits for distribution, and registered in accordance with the provisions of this Code. The management of the property of a foundation must not be aimed at securing a benefit for any person other than for carrying out the objects of the foundation itself.
ThaiLawOnline translation
Section 115
Full text
When the registrar has received the application and is of opinion that the application is correct under Section 114, that the regulations are correct under Section 112, that the objects accord with Section 110 and are not contrary to law or to the good morals of the people, and are not dangerous to the peace of the people or to the security of the State, that the particulars entered in the application or in the regulations conform to the objects of the foundation, and that the persons who are to be directors of the foundation have a standing and conduct suitable for carrying out the objects of the foundation, the registrar shall register the foundation, issue a certificate of registration to it and publish the establishment of the foundation in the Government Gazette. If the registrar is of opinion that the application or the regulations are not correct under Section 114 or Section 112, or that the particulars entered in the application or in the regulations do not conform to the objects of the foundation, or that the persons who are to be directors of the foundation do not have a standing or conduct suitable for carrying out the objects of the foundation, the registrar shall order the applicant to correct or alter them. When they have been correctly corrected or altered, the registrar shall register the foundation and issue a certificate of registration to it. If the registrar is of opinion that registration cannot be accepted because the objects of the foundation do not accord with Section 110, or are contrary to law or to the good morals of the people, or may be dangerous to the peace of the people or to the security of the State, or because the applicant has not corrected or altered them within thirty days from the day on which the registrar's order came to his knowledge, the registrar shall order that registration be refused and shall without delay notify the applicant of the order together with the reasons for the refusal. The applicant has the right to appeal against the order refusing registration to the Minister of Interior, in writing submitted to the registrar within thirty days from the day on which notice of the order refusing registration was received. The Minister of Interior shall decide the appeal and notify the appellant of the decision within ninety days from the day on which the registrar received the written appeal. The decision of the Minister of Interior is final.
ThaiLawOnline translation
Section 114
Full text
An application for registration of a foundation shall be submitted in writing by the applicant founder to the registrar of the locality where the head office of the foundation is to be established. The application must state at least the owner of the property and the list of property to be allocated to the foundation, and the names, addresses and occupations of all the prospective committee members of the foundation, and the regulations of the foundation must be attached to the application.
ThaiLawOnline translation
Section 112
Full text
The regulations of a foundation must contain at least the following particulars: (1) the name of the foundation; (2) its objects; (3) the location of its principal office and all its branch offices; (4) its property at the time of creation; (5) rules concerning the Committee of the foundation, namely the number of directors, the appointment of directors, the term of office of directors, the vacation of office by directors and the meetings of the Committee; (6) rules concerning the management of the foundation and the management of the property and accounts of the foundation.
ThaiLawOnline translation
Section 111
Full text
A foundation must have regulations and must have a committee of the foundation, consisting of at least three persons, which conducts the affairs of the foundation in accordance with the law and the regulations of the foundation.
ThaiLawOnline translation
Section 131
Full text
On the application of the Registrar, the public prosecutor or any interested person, the court may order a foundation to be dissolved in any of the following cases: (1) it appears that the objects of the foundation are contrary to law; (2) it appears that the foundation has acted contrary to law or to good morals, or may endanger the public peace or national security; (3) it appears that the foundation cannot continue its activities for any reason whatsoever, or has ceased its activities for two years or more.
ThaiLawOnline translation
Section 134
Full text
When the liquidation has been completed, the property of the foundation shall be transferred to the foundation or juristic person having objects under section 110 which is named in the regulations of the foundation. If the regulations of the foundation do not name such a foundation or juristic person, the public prosecutor, the liquidator or any interested person may apply to the Court for the property to be allocated to another foundation or juristic person whose objects appear closest to the objects of that foundation. If the foundation was dissolved by order of the Court under section 131 (1) or (2), or if the allocation of property under paragraph one cannot be made, the property of the foundation shall vest in the State.
ThaiLawOnline translation
Section 67 Revenue Code
Full text
Tax under this Part shall be paid at the rates specified in the income tax rate schedule annexed to this Chapter, except that: (1) where a company or juristic partnership under section 66 paragraph two carries on a transport business through various countries, tax shall be paid only on the transport business, on the following basis: (a) for the carriage of passengers, tax at the rate of 3 percent of the fares, fees and any other benefits collected in Thailand, before deducting any expenses in connection with that carriage of passengers; (b) for the carriage of goods, tax at the rate of 3 percent of the freight, fees and any other benefits collected, whether in or outside Thailand, before deducting any expenses in connection with that carriage of goods out of Thailand; (2) a foundation or association carrying on a business that generates revenue other than revenue under section 65 bis (13) shall pay tax at the rate of 10 percent of that revenue before deducting any expenses; (3) income under section 40 (4) (a) of a company or juristic partnership that is a mutual fund shall be taxed at the rate of 15 percent of the revenue before deducting any expenses.
ThaiLawOnline translation
ไทย
มาตรา 110
ข้อความเต็ม
มูลนิธิได้แก่ทรัพย์สินที่จัดสรรไว้โดยเฉพาะสำหรับวัตถุประสงค์เพื่อการกุศล สาธารณะ การศาสนา ศิลปะ วิทยาศาสตร์ วรรณคดี การศึกษา หรือเพื่อสาธารณประโยชน์อย่างอื่น โดยมิได้มุ่งหาผลประโยชน์มาแบ่งปันกัน และได้จดทะเบียนตามบทบัญญัติแห่งประมวลกฎหมายนี้ การจัดการทรัพย์สินของมูลนิธิ ต้องมิใช่เป็นการหาผลประโยชน์เพื่อบุคคลใดนอกจากเพื่อดำเนินการตามวัตถุประสงค์ของมูลนิธินั้นเอง
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 115
ข้อความเต็ม
เมื่อนายทะเบียนได้รับคำขอแล้วเห็นว่า คำขอนั้นถูกต้องตามมาตรา ๑๑๔ และข้อบังคับถูกต้องตามมาตรา ๑๑๒ และวัตถุประสงค์เป็นไปตามมาตรา ๑๑๐ และไม่ขัดต่อกฎหมายหรือศีลธรรมอันดีของประชาชน หรือไม่เป็นภยันตรายต่อความสงบสุขของประชาชนหรือความมั่นคงของรัฐ และรายการซึ่งจดแจ้งในคำขอหรือข้อบังคับสอดคล้องกับวัตถุประสงค์ของมูลนิธิ และผู้จะเป็นกรรมการของมูลนิธินั้นมีฐานะและความประพฤติเหมาะสมในการดำเนินการตามวัตถุประสงค์ของมูลนิธิ ให้นายทะเบียนรับจดทะเบียนและออกใบสำคัญแสดงการจดทะเบียนให้แก่มูลนิธินั้น และประกาศการจัดตั้งมูลนิธิในราชกิจจานุเบกษา ถ้านายทะเบียนเห็นว่าคำขอหรือข้อบังคับไม่ถูกต้องตามมาตรา ๑๑๔ หรือมาตรา ๑๑๒ หรือรายการซึ่งจดแจ้งในคำขอหรือข้อบังคับไม่สอดคล้องกับวัตถุประสงค์ของมูลนิธิ หรือผู้จะเป็นกรรมการของมูลนิธิมีฐานะหรือความประพฤติไม่เหมาะสมในการดำเนินการตามวัตถุประสงค์ของมูลนิธิ ให้มีคำสั่งให้ผู้ขอจดทะเบียนแก้ไขหรือเปลี่ยนแปลงให้ถูกต้อง เมื่อแก้ไขหรือเปลี่ยนแปลงถูกต้องแล้ว ให้รับจดทะเบียนและออกใบสำคัญแสดงการจดทะเบียนให้แก่มูลนิธินั้น ถ้านายทะเบียนเห็นว่าไม่อาจรับจดทะเบียนได้เนื่องจากวัตถุประสงค์ของมูลนิธิไม่เป็นไปตามมาตรา ๑๑๐ หรือขัดต่อกฎหมายหรือศีลธรรมอันดีของประชาชนหรืออาจเป็นภยันตรายต่อความสงบสุขของประชาชนหรือความมั่นคงของรัฐ หรือผู้ขอจดทะเบียนไม่แก้ไขหรือเปลี่ยนแปลงให้ถูกต้องภายในสามสิบวันนับแต่วันที่ทราบคำสั่งของนายทะเบียน ให้นายทะเบียนมีคำสั่งไม่รับจดทะเบียน และแจ้งคำสั่งพร้อมด้วยเหตุผลที่ไม่รับจดทะเบียนให้ผู้ขอจดทะเบียนทราบโดยมิชักช้า ผู้ขอจดทะเบียนมีสิทธิอุทธรณ์คำสั่งไม่รับจดทะเบียนนั้นต่อรัฐมนตรีว่าการกระทรวงมหาดไทย โดยทำเป็นหนังสือยื่นต่อนายทะเบียนภายในสามสิบวันนับแต่วันที่ได้รับแจ้งคำสั่งไม่รับจดทะเบียน ให้รัฐมนตรีว่าการกระทรวงมหาดไทยวินิจฉัยอุทธรณ์และแจ้งคำวินิจฉัยให้ผู้อุทธรณ์ทราบภายในเก้าสิบวันนับแต่วันที่นายทะเบียนได้รับหนังสืออุทธรณ์ คำวินิจฉัยของรัฐมนตรีว่าการกระทรวงมหาดไทยให้เป็นที่สุด
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 114
ข้อความเต็ม
การขอจดทะเบียนมูลนิธินั้น ให้ผู้ขอจัดตั้งมูลนิธิยื่นคำขอเป็นหนังสือต่อนายทะเบียนแห่งท้องที่ที่สำนักงานใหญ่ของมูลนิธิจะตั้งขึ้น ในคำขออย่างน้อยต้องระบุเจ้าของทรัพย์สินและรายการทรัพย์สินที่จะจัดสรรสำหรับมูลนิธิ รายชื่อ ที่อยู่และอาชีพของผู้จะเป็นกรรมการของมูลนิธิทุกคน พร้อมกับแนบข้อบังคับของมูลนิธิมากับคำขอด้วย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 112
ข้อความเต็ม
ข้อบังคับของมูลนิธิอย่างน้อยต้องมีรายการ ดังต่อไปนี้ (๑) ชื่อมูลนิธิ (๒) วัตถุประสงค์ของมูลนิธิ (๓) ที่ตั้งสำนักงานใหญ่และที่ตั้งสำนักงานสาขาทั้งปวง (๔) ทรัพย์สินของมูลนิธิขณะจัดตั้ง (๕) ข้อกำหนดเกี่ยวกับคณะกรรมการของมูลนิธิ ได้แก่ จำนวนกรรมการ การตั้งกรรมการ วาระการดำรงตำแหน่งของกรรมการ การพ้นจากตำแหน่งของกรรมการ และการประชุมของคณะกรรมการ (๖) ข้อกำหนดเกี่ยวกับการจัดการมูลนิธิ การจัดการทรัพย์สินและบัญชีของมูลนิธิ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 111
ข้อความเต็ม
มูลนิธิต้องมีข้อบังคับ และต้องมีคณะกรรมการของมูลนิธิประกอบด้วยบุคคลอย่างน้อยสามคน เป็นผู้ดำเนินกิจการของมูลนิธิตามกฎหมายและข้อบังคับของมูลนิธิ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 131
ข้อความเต็ม
นายทะเบียน พนักงานอัยการ หรือผู้มีส่วนได้เสียคนหนึ่งคนใดอาจร้องขอต่อศาลให้มีคำสั่งให้เลิกมูลนิธิได้ในกรณีหนึ่งกรณีใด ดังต่อไปนี้(๑) เมื่อปรากฏว่าวัตถุประสงค์ของมูลนิธิขัดต่อกฎหมาย (๒) เมื่อปรากฏว่ามูลนิธิกระทำการขัดต่อกฎหมายหรือศีลธรรมอันดีของประชาชน หรืออาจเป็นภยันตรายต่อความสงบสุขของประชาชนหรือความมั่นคงของรัฐ (๓) เมื่อปรากฏว่ามูลนิธิไม่สามารถดำเนินกิจการต่อไปได้ไม่ว่าเพราะเหตุใด ๆ หรือหยุดดำเนินกิจการตั้งแต่สองปีขึ้นไป
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 134
ข้อความเต็ม
เมื่อได้ชำระบัญชีแล้ว ให้โอนทรัพย์สินของมูลนิธิให้แก่มูลนิธิหรือนิติบุคคลที่มีวัตถุประสงค์ตามมาตรา ๑๑๐ ซึ่งได้ระบุชื่อไว้ในข้อบังคับของมูลนิธิ ถ้าข้อบังคับของมูลนิธิมิได้ระบุชื่อมูลนิธิหรือนิติบุคคลดังกล่าวไว้ พนักงานอัยการ ผู้ชำระบัญชี หรือผู้มีส่วนได้เสียคนหนึ่งคนใด อาจร้องขอต่อศาลให้จัดสรรทรัพย์สินนั้นแก่มูลนิธิหรือนิติบุคคลอื่นที่ปรากฏว่ามีวัตถุประสงค์ใกล้ชิดที่สุดกับวัตถุประสงค์ของมูลนิธินั้นได้ ถ้ามูลนิธินั้นถูกศาลสั่งให้เลิกตามมาตรา ๑๓๑ (๑) หรือ (๒) หรือการจัดสรรทรัพย์สินตามวรรคหนึ่งไม่อาจกระทำได้ ให้ทรัพย์สินของมูลนิธิตกเป็นของแผ่นดิน
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 67 ประมวลรัษฎากร
ข้อความเต็ม
การเสียภาษีตามความในส่วนนี้ ให้เสียตามอัตราที่กำหนดไว้ในบัญชีอัตราภาษีเงินได้ท้ายหมวดนี้ เว้นแต่ (๑) ในกรณีที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลตามมาตรา ๖๖ วรรคสอง กระทำกิจการขนส่งผ่านประเทศต่าง ๆ ให้เสียภาษีเฉพาะกิจการขนส่งตามเกณฑ์ ดังต่อไปนี้ (ก) ในกรณีรับขนคนโดยสาร ให้เสียภาษีในอัตราร้อยละ ๓ ของค่าโดยสาร ค่าธรรมเนียม และประโยชน์อื่นใดที่เรียกเก็บในประเทศไทยก่อนหักรายจ่ายใด ๆ เนื่องในการรับขนคนโดยสารนั้น (ข) ในกรณีรับขนของ ให้เสียภาษีในอัตราร้อยละ ๓ ของค่าระวาง ค่าธรรมเนียม และประโยชน์อื่นใดที่เรียกเก็บไม่ว่าในหรือนอกประเทศไทย ก่อนหักรายจ่ายใด ๆ เนื่องในการรับขนของออกจากประเทศไทยนั้น (๒) มูลนิธิหรือสมาคมที่ประกอบกิจการซึ่งมีรายได้อันมิใช่รายได้ตามมาตรา ๖๕ ทวิ (๑๓) ให้เสียภาษีในอัตราร้อยละ ๑๐ ของรายได้ก่อนหักรายจ่ายใด ๆ (๓) เงินได้ตามมาตรา ๔๐ (๔) (ก) ของบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เป็นกองทุนรวม ให้เสียภาษีในอัตราร้อยละ ๑๕ ของรายได้ก่อนหักรายจ่ายใด ๆ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 110
Une fondation est un patrimoine affecté spécialement à un but caritatif, public, religieux, artistique, scientifique, littéraire, éducatif ou d'utilité publique, sans partage de profits, et enregistré selon ce Code. Sa gestion ne peut profiter à personne hors de la poursuite de ce but.
résumé non officiel
Article 115
Dossier conforme (art. 110, 112, 114), licite, administrateurs aptes : enregistrement, certificat, Journal officiel. Vice corrigible : correction ordonnée. Objet illicite ou dangereux, ou correction omise sous 30 jours : refus motivé. Recours au ministre de l'Intérieur, écrit au registraire sous 30 jours; décision définitive sous 90 jours.
résumé non officiel
Article 114
Le fondateur dépose une demande écrite auprès du registraire du ressort du futur siège. Elle indique au moins le propriétaire et la liste des biens affectés, ainsi que les nom, adresse et profession de chaque futur administrateur, et joint les statuts.
résumé non officiel
Article 112
Les statuts d'une fondation doivent au moins indiquer : son nom, son objet, son siège et toutes ses succursales, ses biens à la constitution, les règles du conseil (nombre, nomination, mandat, cessation des fonctions, réunions), et la gestion de la fondation, de ses biens et de ses comptes.
résumé non officiel
Article 111
Une fondation doit avoir des statuts et un conseil d'administration d'au moins trois personnes, qui gère ses activités conformément à la loi et aux statuts.
résumé non officiel
Article 131
Le registraire, le procureur ou tout intéressé peut demander au tribunal de dissoudre une fondation : (1) objet illégal; (2) actes illégaux, contraires aux bonnes mœurs, ou pouvant menacer la paix publique ou la sûreté de l'État; (3) activité impossible à poursuivre, ou arrêtée depuis deux ans ou plus.
résumé non officiel
Article 134
Après liquidation, les biens vont à l'entité d'objet conforme à l'art. 110 désignée par les statuts; sinon, sur requête du procureur, du liquidateur ou d'un intéressé, le tribunal les attribue à l'entité d'objet le plus proche. Dissolution (art. 131 (1), (2)) ou attribution impossible : biens à l'État.
résumé non officiel
Article 67 Revenue Code
Barème annexé, sauf: transport international par société étrangère de l'article 66, 3 % des recettes brutes (passagers encaissés en Thaïlande, fret au départ de la Thaïlande); fondations et associations, 10 % des recettes brutes hors article 65 bis (13); fonds communs, 15 % du revenu de l'article 40 (4) (a).
résumé non officiel
แหล่งที่มา
- ประมวลกฎหมายแพ่งและพาณิชย์, Office of the Council of State, เรียกดูเมื่อ 31 ตุลาคม 2569
- Revenue Code, เรียกดูเมื่อ 2 พฤศจิกายน 2569
ร่างพระราชบัญญัติว่าด้วยสมาคมและมูลนิธิ พ.ศ. 2567
การพัฒนาที่สำคัญซึ่งส่งผลต่อการจัดตั้งมูลนิธิคือ (ร่าง) พระราชบัญญัติของประเทศไทยเกี่ยวกับ สมาคมและมูลนิธิ, ซึ่งกรมการปกครองได้เผยแพร่เพื่อรับฟังความคิดเห็นจากประชาชนระหว่างวันที่ 28 ตุลาคม ถึง 26 พฤศจิกายน 2024 ร่างนี้จะย้ายบทบัญญัติเกี่ยวกับมูลนิธิและสมาคมออกจากประมวลกฎหมายแพ่งและพาณิชย์ (มาตรา 78 ถึง 136) ไปไว้ในพระราชบัญญัติแยกต่างหาก และใช้แนวทางที่เข้มงวดมากขึ้นต่อภาคไม่แสวงหาผลกำไร; ผู้วิพากษ์วิจารณ์ระบุว่าบางส่วนของร่างนี้ขัดต่อมาตรฐานสิทธิมนุษยชนระหว่างประเทศ ตามร่างที่เผยแพร่ สมาคมและมูลนิธิทั้งหมดจะต้องจดทะเบียน กลุ่มที่ไม่จดทะเบียนจะถูกห้าม และจะมีโทษทางอาญาสำหรับผู้ที่ไม่ปฏิบัติตาม ร่างนี้ยังไม่ได้ตราเป็นกฎหมาย ณ เวลาที่ตรวจทานหน้านี้ ดังนั้นประมวลกฎหมายแพ่งและพาณิชย์จึงยังคงใช้บังคับอยู่.
ข้อกังวลหลักเกี่ยวกับร่างกฎหมายดังกล่าว ได้แก่ กฎเกณฑ์ที่กำหนดให้กลุ่มต่างๆ ต้องมีสมาชิกอย่างน้อย 30 คน นอกจากนี้ยังให้อำนาจในการตรวจสอบโดยไม่ต้องมีหมายค้น อีกทั้งยังเปิดกว้างให้มี การเลิกกิจการ โดยอิงตามเกณฑ์ที่ไม่ชัดเจน ซึ่งรวมถึงการกระทำที่ “ขัดต่อศีลธรรมอันดีของประชาชน” หรืออาจเป็นอันตรายต่อ “ความมั่นคงของชาติ” ร่างกฎหมายดังกล่าวยังกำหนดให้มีข้อกำหนดในการรายงานเงินทุนจากต่างประเทศที่เป็นภาระหนักหน่วง โดยมีเกณฑ์กำหนดที่จะประกาศโดยกระทรวง บทบัญญัติเหล่านี้ได้รับเสียงวิพากษ์วิจารณ์อย่างมากจากองค์กรภาคประชาสังคมและกลุ่มสิทธิมนุษยชนระหว่างประเทศ โดยให้เหตุผลว่าสิ่งเหล่านี้อาจจำกัดกิจกรรมการกุศลที่ชอบด้วยกฎหมายอย่างรุนแรง.
การตรวจสอบจากภาครัฐที่เข้มงวดมากขึ้น
สภาพแวดล้อมด้านกฎระเบียบสำหรับมูลนิธิต่างๆ กลายมาเป็นเรื่องที่เข้มงวดมากขึ้น ซึ่งสะท้อนให้เห็นถึงความกังวลในวงกว้างเกี่ยวกับการหลีกเลี่ยงภาษีและปัญหาด้านความปลอดภัย มูลนิธิต่างๆ ได้รับอัตราภาษีที่ต่ำ โดยจ่ายภาษี 2% จากรายได้ทางธุรกิจ และ 10% จากรายได้อื่นๆ อย่างไรก็ตาม สิ่งนี้ได้นำไปสู่การตรวจสอบจากภาครัฐที่เพิ่มขึ้นเพื่อป้องกันการใช้ในทางที่ผิด ซึ่งได้ดึงดูดความสนใจจากรัฐบาลมากขึ้น รายได้จากค่าธรรมเนียมสมาชิกและการบริจาคยังคงได้รับการยกเว้นภาษี อย่างไรก็ตาม เจ้าหน้าที่กำลังเพิ่มการกำกับดูแลเพื่อป้องกันการใช้ประโยชน์จากสิทธิประโยชน์ทางภาษีเหล่านี้ในทางที่ผิด.
การเปลี่ยนแปลงนโยบายภาษีในปัจจุบันแสดงให้เห็นถึงความมุ่งมั่นของรัฐบาลในการปิดช่องโหว่ทางภาษี ตั้งแต่ 1 มกราคม 2024 กรมสรรพากรได้เริ่มเก็บภาษี รายได้จากต่างประเทศ รายได้ที่ได้รับจากการอยู่อาศัยในประเทศไทยเป็นเวลาหนึ่งปีเมื่อนำเข้าสู่ประเทศไทย ไม่ว่าจะในปีใดก็ตาม (คำสั่ง Por. 161/2566) แม้ว่าการเปลี่ยนแปลงเหล่านี้จะส่งผลกระทบต่อผู้เสียภาษีรายบุคคลเป็นหลัก แต่ก็บ่งชี้ถึงแนวโน้มที่กว้างขึ้นในการควบคุมการเงินที่เข้มงวดมากขึ้น ซึ่งครอบคลุมถึงองค์กรการกุศลด้วย.
ข้อควรพิจารณาสำหรับผู้ก่อตั้งชาวต่างชาติและมูลนิธิระหว่างประเทศ
ชาวต่างชาติหรือองค์กรระหว่างประเทศที่ต้องการจัดตั้งมูลนิธิในประเทศไทยต้องเผชิญกับอุปสรรคเพิ่มเติมเนื่องจากข้อจำกัดด้านการลงทุนจากต่างประเทศและความกังวลด้านความมั่นคง มูลนิธิไม่มีเจ้าของหรือ ผู้ถือหุ้น. ทรัพย์สินของมูลนิธิเป็นของมูลนิธิเอง ซึ่งเป็น นิติบุคคล ที่อยู่ภายใต้ประมวลกฎหมายแพ่งและพาณิชย์ (มาตรา 110 ถึง 136) ไม่ใช่ภายใต้ พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว. สิ่งที่สำคัญคือองค์ประกอบของคณะกรรมการและแหล่งเงินทุนสนับสนุน ไม่ใช่เปอร์เซ็นต์การถือหุ้นของชาวต่างชาติ กฎหมายไม่ได้กำหนดข้อจำกัดด้านสัญชาติสำหรับคณะกรรมการ แต่ผู้ที่ต้องการเป็นกรรมการจากต่างประเทศจะต้องมีหนังสือเดินทาง หนังสือรับรองการเข้าเมือง และใบอนุญาตทำงานที่ถูกต้อง ที่ว่าการอำเภอ ขอให้หน่วยงานข่าวกรองแห่งชาติและสถานทูตของผู้อำนวยการยืนยันตัวบุคคลก่อนการลงทะเบียน (แนวทางในการลงทะเบียนของกรมการปกครองจังหวัด) การระบุแหล่งเงินทุนจากต่างประเทศต้องรายงานอย่างชัดเจน เพื่อช่วยหลีกเลี่ยงปัญหาที่อาจเกิดขึ้นจากกฎหมายต่อต้านการฟอกเงินการฟอกเงิน กฎหมายภายใต้พระราชบัญญัติป้องกันและปราบปรามการฟอกเงิน พ.ศ. 2542.
องค์กรการกุศลจากต่างประเทศที่ต้องการเปิดสำนักงานหรือดำเนินโครงการในประเทศไทยโดยไม่จำเป็นต้องจัดตั้งมูลนิธิในประเทศ ต้องยื่นขออนุญาตตามระเบียบกระทรวงแรงงานว่าด้วยการดำเนินงานขององค์กรเอกชนต่างชาติในประเทศไทย พ.ศ. 2541 ซึ่งอยู่ในความรับผิดชอบของกรมการจัดหางาน โดยคณะกรรมการกฤษฎีกาได้ยืนยันว่าระเบียบดังกล่าวมีผลบังคับใช้กับองค์กรเอกชนต่างชาติ ไม่ใช่องค์กรเอกชนในประเทศ (ความเห็นที่ 1035/2547) ข้อท้าทายทั่วไปที่พบได้บ่อย ได้แก่ ข้อจำกัดด้านภาษาในเอกสารและข้อแตกต่างทางวัฒนธรรมในการกำหนดคำว่า “ประโยชน์สาธารณะ” การมีผู้เชี่ยวชาญด้านกฎหมายสองภาษาตั้งแต่เนิ่นๆ สามารถช่วยให้กระบวนการนี้ง่ายขึ้น พวกเขาจะสามารถช่วยสร้างมูลนิธิที่สอดคล้องกับกฎหมายไทยและมาตรฐานสากล เช่น ของสหประชาชาติหรือ OECD.
ข้อกำหนดด้านเงินทุนและภาระผูกพันทางการเงิน
เกณฑ์เงินทุนขั้นต่ำ
การจัดตั้งมูลนิธิต้องใช้เงินทุนเริ่มต้นจำนวนมาก การลงทุนด้านทุน, โดยมีข้อกำหนดที่แตกต่างกันไปตามวัตถุประสงค์ขององค์กร แนวทางการจดทะเบียนของกรมการปกครองระบุว่าทุนทรัพย์ขั้นต่ำที่กระทรวงมหาดไทยกำหนดไว้คือ 500,000 บาท หรือ 200,000 บาท โดยมีหลักฐานเป็นหนังสือรับรองจากธนาคารสำหรับเงินทุนดังกล่าว หรือโฉนดที่ดินในกรณีที่มีการมอบที่ดิน คู่มือสำหรับประชาชนของกรมการปกครองระบุรายละเอียดว่า เงินสด 500,000 บาท หรือเงินสดอย่างน้อย 250,000 บาท พร้อมทรัพย์สินอื่นรวมเป็นมูลค่าทั้งหมด 500,000 บาท และ 200,000 บาท สำหรับมูลนิธิเพื่อการสังคมสงเคราะห์ การศึกษา การกีฬา การศาสนา การบรรเทาสาธารณภัย การบำบัดรักษา การวิจัยและการป้องกันการติดยาเสพติดหรือโรคเอดส์ หรือมูลนิธิที่ก่อตั้งโดยหน่วยงานของรัฐ กฎกระทรวงว่าด้วยการจดทะเบียนมูลนิธิเองไม่ได้กำหนดจำนวนเงินไว้ ค่าธรรมเนียมการจดทะเบียนคือ 210 บาท (ค่าคำขอ 10 บาท และค่าจดทะเบียน 200 บาท).
ข้อกำหนดด้านเงินทุนเหล่านี้เป็นอุปสรรคสำคัญสำหรับโครงการการกุศลขนาดเล็กและองค์กรไม่แสวงหาผลกำไร เงินทุนจะต้องถูกฝากไว้ในบัญชี บัญชีธนาคารไทย และไม่สามารถถอนคืนเพื่อใช้ในส่วนบุคคลได้ หากมูลนิธิถูกยุบทรัพย์สินที่เหลือจะตกเป็นของมูลนิธิหรือนิติบุคคลที่มีวัตถุประสงค์เพื่อประโยชน์สาธารณะตามกฎระเบียบของตน หรือหากไม่มีชื่อใดถูกระบุไว้ ก็จะตกเป็นของนิติบุคคลที่มีวัตถุประสงค์ใกล้เคียงที่สุดที่ศาลเลือกไว้ โดยไม่สามารถส่งคืนให้กับผู้ก่อตั้งได้ (มาตรา 134 แห่งประมวลกฎหมายแพ่งและพาณิชย์).
แม้จะมีอุปสรรคมากมาย การจัดตั้งมูลนิธิในประเทศไทยก็มีข้อดีหลายประการ โดยเฉพาะอย่างยิ่งสำหรับงานการกุศล มูลนิธิที่จดทะเบียนแล้วจะได้รับสิทธิยกเว้นภาษีจากการบริจาค (ซึ่งเป็นการส่งเสริมการกุศล) มีสิทธิ์ได้รับเงินสนับสนุนจากรัฐบาล และได้รับความน่าเชื่อถือในการร่วมมือกับองค์กรพัฒนาเอกชน สำหรับชาวต่างชาติ นี่เป็นวิธีที่ชัดเจนในการช่วยเหลือสังคมไทย นอกจากนี้ยังอาจช่วยให้พวกเขามีคุณสมบัติในการขอวีซ่าระยะยาวในบางประเภทที่ได้รับสวัสดิการ อย่างไรก็ตาม สิทธิประโยชน์เหล่านี้ขึ้นอยู่กับการปฏิบัติตามกฎระเบียบขององค์กรไม่แสวงหาผลกำไร หากมีการแบ่งปันผลกำไร อาจนำไปสู่การลงโทษและการปิดกิจการได้
การปฏิบัติตามกฎระเบียบทางการเงินอย่างต่อเนื่อง
มูลนิธิต้องปฏิบัติตามภาระผูกพันด้านการรายงานทางการเงินอย่างต่อเนื่อง ซึ่งต้องอาศัยความเชี่ยวชาญด้านบัญชีของมืออาชีพ ทุกปีก่อนสิ้นเดือนมีนาคม มูลนิธิจะต้องรายงานต่อนายทะเบียนพร้อมรายงานกิจกรรมสำหรับปีที่ผ่านมา งบดุลและบัญชีรายได้และรายจ่ายที่ได้รับการรับรองจากผู้สอบบัญชีรับอนุญาต และบันทึกการประชุมคณะกรรมการทุกครั้งที่จัดขึ้นในปีนั้น (กฎกระทรวงว่าด้วยการจดทะเบียนมูลนิธิ พ.ศ. 2545 ข้อ 13) รายงานดังกล่าวต้องระบุถึงวิธีการใช้เงินและความคืบหน้าในการบรรลุเป้าหมาย รายงานเหล่านี้ต้องแสดงให้เห็นว่ารายได้และเงินบริจาคทั้งหมดถูกนำไปใช้เพื่อวัตถุประสงค์ของมูลนิธิเท่านั้น ไม่สามารถนำไปใช้เพื่อผลประโยชน์ส่วนบุคคลได้.
มูลนิธิ ต้องเสียภาษีเงินปันผลของบริษัท ต้องยื่นขอเลขประจำตัวผู้เสียภาษีภายใน 60 วันนับจากวันลงทะเบียนหรือวันเริ่มกิจการในประเทศไทย (ขึ้นอยู่กับว่าใดจะเกิดขึ้นก่อน) นอกจากนี้ ต้องบันทึกข้อมูลการทำธุรกรรมทางการเงินอย่างละเอียดด้วย กองทุนมีสิทธิประโยชน์ทางภาษีบางประการ เช่น ไม่ต้องเสียภาษีจากการบริจาค ซึ่งสามารถช่วยสนับสนุนองค์กรท้องถิ่นได้อย่างมาก อย่างไรก็ตาม พวกเขาก็ยังต้องเสียภาษีเงินได้จากการดำเนินงานทางธุรกิจและการลงทุนอยู่ดี การเปลี่ยนแปลงนโยบายภาษีในระยะหลังได้นำมาซึ่งข้อกำหนดการปฏิบัติตามกฎเกณฑ์เพิ่มเติม โดยเฉพาะอย่างยิ่งในเรื่องแหล่งเงินทุนจากต่างประเทศและระบบการบริจาคทางอิเล็กทรอนิกส์.
กระบวนการและระยะเวลาในการจัดตั้ง
ระยะเตรียมการ (1-2 เดือน)
กระบวนการจัดตั้งมูลนิธิเริ่มต้นด้วยการวางแผนอย่างรอบคอบเกี่ยวกับเป้าหมาย เอกสาร และการเงิน ซึ่งจะต้องเป็นไปตามประมวลกฎหมายแพ่งและพาณิชย์ของไทย ผู้ก่อตั้งจำเป็นต้องระบุวัตถุประสงค์เพื่อการกุศลของมูลนิธิให้ชัดเจน เพื่อให้มั่นใจว่าสอดคล้องกับกิจกรรมที่อนุญาตสำหรับองค์กรไม่แสวงหากำไรภายใต้กฎหมายไทย ระยะนี้รวมถึงการจัดหา ทุนขั้นต่ำ, ระบุรายชื่อกรรมการที่มีศักยภาพ และร่างกฎบัตรและข้อบังคับของมูลนิธิ.
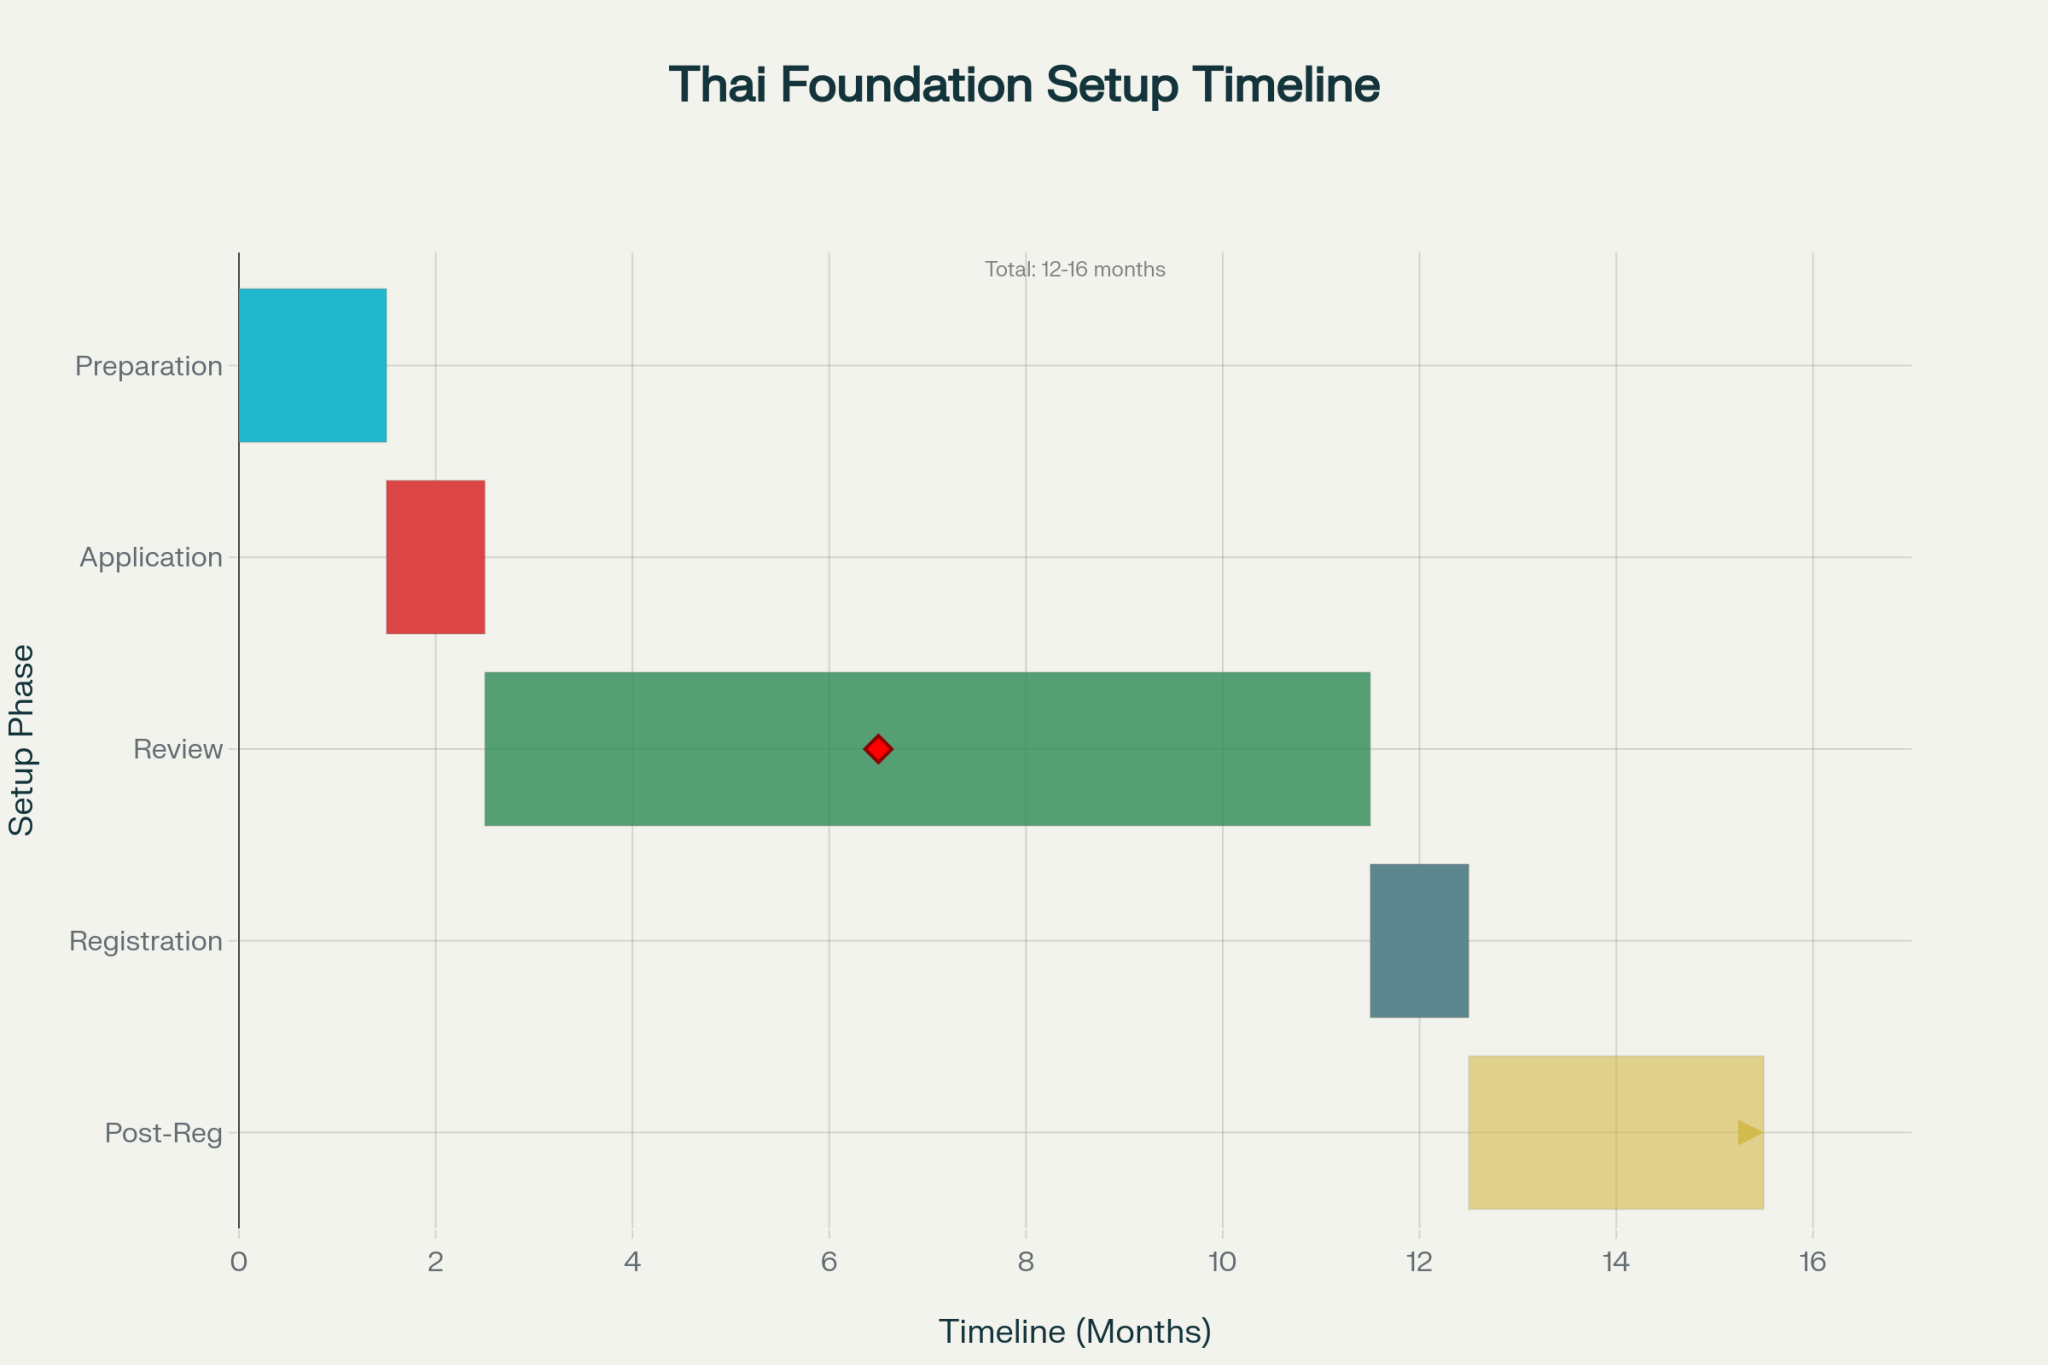
ลำดับขั้นตอนและระยะเวลาในการจัดตั้งมูลนิธิในประเทศไทย
การเตรียมเอกสารในช่วงนี้มีความสำคัญมาก การส่งเอกสารไม่ครบถ้วนหรือไม่ถูกต้องอาจทำให้เกิดความล่าช้าอย่างมากในภายหลัง คุณต้องจัดเตรียมเอกสารหลายฉบับ รวมถึง... หมายเลขประจำตัวผู้เสียภาษี สำหรับมูลนิธิ เอกสารเหล่านี้รวมถึงรายการสินทรัพย์ที่จัดสรรไว้และคำมั่นสัญญาการบริจาคที่จดทะเบียน ซึ่งมีความสำคัญอย่างยิ่งสำหรับองค์กรไม่แสวงหาผลกำไร นอกจากนี้ คุณยังต้องมีเอกสารแสดงตนของกรรมการทุกคนของมูลนิธิหรือสมาคม สุดท้ายนี้ ให้แนบกฎระเบียบของมูลนิธิโดยละเอียดเกี่ยวกับโครงสร้างการจัดการและขั้นตอนการดำเนินงาน
กระบวนการสมัครและพิจารณา
การยื่นคำขอทำหนังสือรับรองจะดำเนินการที่สำนักงานเขตที่ตั้งสำนักงานใหญ่ของมูลนิธิ (ในกรุงเทพฯ จะเป็นสำนักงานเขต และที่อื่น ๆ จะเป็นสำนักงานอำเภอ) โดยผู้รับผิดชอบการทำหนังสือรับรองของสำนักงานนั้นๆ โดยเวลาการให้บริการอย่างเป็นทางการคือ 30 วัน บวกกับอีก 30 วันหากชื่อ มูลนิธิ วัตถุประสงค์ หรือสัญลักษณ์ของมูลนิธิต้องให้ผู้รับผิดชอบทำความเข้าใจกับหน่วยงานรัฐอื่น; ในความเป็นจริง การแก้ไขและคำถามที่ตามมามักจะทำให้ระยะเวลาดังกล่าวยาวนานขึ้น ในช่วงเวลานี้ เจ้าหน้าที่จะตรวจสอบเป้าหมายของมูลนิธิ และตรวจสอบแผนการเงินและคุณสมบัติของคณะกรรมการ กรรมการ. เจ้าหน้าที่รัฐตรวจสอบว่าวัตถุประสงค์ของมูลนิธิเป็นไปเพื่อประโยชน์สาธารณะและไม่เป็นภัยต่อความปลอดภัยหรือความมั่นคง.
ในช่วงระยะนี้ เจ้าหน้าที่อาจขอให้มีการแก้ไขหรือเอกสารเพิ่มเติม ซึ่งอาจทำให้ระยะเวลาการดำเนินการล่าช้าออกไปอีก ทางเจ้าหน้าที่ทะเบียนสามารถปฏิเสธการออกเอกสารทะเบียนได้ หากเป้าหมายดังกล่าวละเมิดกฎหมาย เป็นการทำสิ่งที่ไม่เหมาะสม หรืออาจก่อให้เกิดความเสียหายต่อความสงบเรียบร้อยของประชาชนหรือความมั่นคงแห่งชาติ ผู้สมัครมีเวลา 30 วัน นับจากได้รับแจ้งจากเจ้าหน้าที่ทะเบียนเพื่อดำเนินการแก้ไขที่จำเป็น หากไม่ปฏิบัติตาม ทางเจ้าหน้าที่ทะเบียนจะปฏิเสธการออกเอกสารทะเบียน (มาตรา 115 แห่งประมวลกฎหมายแพ่งและพาณิชย์การปฏิเสธสามารถยื่นอุทธรณ์เป็นลายลักษณ์อักษรต่อรัฐมนตรีว่าการกระทรวงมหาดไทยได้ภายใน 30 วัน รัฐมนตรีจะตัดสินใจภายใน 90 วัน และคำตัดสินดังกล่าวถือเป็นที่สิ้นสุด.
ข้อกำหนดในการลงทะเบียนและหลังการลงทะเบียน
เมื่อได้รับการอนุมัติ นายทะเบียนจะออกใบสำคัญแสดงการจดทะเบียน และประกาศการจัดตั้งมูลนิธิในราชกิจจานุเบกษา จากนั้น มูลนิธิที่จดทะเบียนใหม่จะต้องดำเนินการจดทะเบียนภาษีให้แล้วเสร็จภายใน 60 วัน และเริ่มปฏิบัติหน้าที่ตามข้อกำหนดในการปฏิบัติตามกฎระเบียบอย่างต่อเนื่อง ซึ่งรวมถึงการจัดวางระบบบัญชีที่เหมาะสม การดำเนินการตามขั้นตอนการกำกับดูแลกิจการ และการเตรียมความพร้อมสำหรับข้อกำหนดในการรายงานประจำปี.
การปฏิบัติตามกฎระเบียบหลังการจดทะเบียน หมายถึง การติดตามกิจกรรมต่างๆ เพื่อให้แน่ใจว่าบรรลุเป้าหมายที่ตั้งไว้ รวมถึงการจัดทำบันทึกทางการเงินที่ถูกต้องแม่นยำ และการส่งรายงานประจำปีให้แก่รัฐบาล นอกจากนี้ มูลนิธิยังต้องปรับตัวให้เข้ากับข้อกำหนดทางกฎหมายที่เปลี่ยนแปลงไป รวมถึงข้อจำกัดใหม่ๆ ที่อาจเกิดขึ้นภายใต้ร่างพระราชบัญญัติว่าด้วยสมาคมและมูลนิธิที่เสนอไว้ด้วย
บทบาทสำคัญของการให้ความช่วยเหลือทางกฎหมาย
การนำทางด้านกฎระเบียบที่ซับซ้อน
ความซับซ้อนของกระบวนการจัดตั้งมูลนิธิในประเทศไทยทำให้ความช่วยเหลือทางกฎหมายอย่างมืออาชีพเป็นสิ่งจำเป็นมากกว่าเป็นเพียงทางเลือก ผู้ปฏิบัติงานด้านกฎหมายที่มีความเชี่ยวชาญด้านกฎหมายไม่แสวงหากำไรมีความเชี่ยวชาญที่จำเป็นในการจัดการกับกรอบข้อบังคับที่ซับซ้อนและรับประกันการปฏิบัติตามข้อกำหนดที่เกี่ยวข้องทั้งหมด กระบวนการนี้เกี่ยวข้องกับหน่วยงานราชการหลายแห่ง ข้อกำหนดด้านเอกสารโดยละเอียด และภาระผูกพันในการปฏิบัติตามกฎระเบียบอย่างต่อเนื่องซึ่งต้องอาศัยความรู้เฉพาะทาง.
ความช่วยเหลือทางกฎหมายจากผู้เชี่ยวชาญสามารถช่วยผู้ก่อตั้งองค์กรไม่แสวงหาผลกำไรได้ พวกเขาสามารถช่วยหลีกเลี่ยงข้อผิดพลาดทั่วไปที่ทำให้การยื่นขออนุมัติถูกปฏิเสธหรือล่าช้า
- ซึ่งรวมถึงการร่างธรรมนูญให้ถูกต้องด้วย
- นอกจากนี้ยังเกี่ยวข้องกับการตอบสนองความต้องการด้านเงินทุนด้วย
- นอกจากนี้ ยังจำเป็นต้องจัดโครงสร้างคณะกรรมการให้ดีด้วย
- สุดท้ายแล้ว นั่นหมายถึงการจัดการกับปัญหาด้านความปลอดภัยใดๆ ที่อาจเกิดขึ้นระหว่างการตรวจสอบ
ผู้ประกอบวิชาชีพกฎหมายติดตามการเปลี่ยนแปลงของกฎระเบียบอยู่เสมอ พวกเขาให้ความสนใจกับกฎหมายใหม่ ๆ เช่น ร่างพระราชบัญญัติว่าด้วยสมาคมและมูลนิธิ
ข้อดีในทางปฏิบัติของการขอคำแนะนำจากผู้เชี่ยวชาญ
การขอความช่วยเหลือทางกฎหมายให้ประโยชน์ในทางปฏิบัติมากกว่าแค่การปฏิบัติตามกฎระเบียบ รวมถึงการจัดเตรียมเอกสารอย่างมีประสิทธิภาพ การวางแผนเชิงกลยุทธ์เพื่อบรรลุวัตถุประสงค์ของมูลนิธิ และคำแนะนำในการดำเนินงานอย่างต่อเนื่อง ทนายความสามารถช่วยจัดโครงสร้างมูลนิธิเพื่อให้ได้รับประโยชน์ทางภาษีสูงสุด พร้อมทั้งรับประกันการปฏิบัติตามกฎหมายที่เกี่ยวข้องอย่างครบถ้วน นอกจากนี้ยังให้คำแนะนำที่มีคุณค่าเกี่ยวกับการจัดองค์ประกอบของคณะกรรมการ โดยเฉพาะอย่างยิ่งเกี่ยวกับข้อดีในทางปฏิบัติของการมีคนไทยเป็นกรรมการด้วย
มืออาชีพ บริการทางกฎหมาย สิ่งเหล่านี้มีความสำคัญมากขึ้นในปัจจุบัน เนื่องจากรัฐบาลตรวจสอบอย่างเข้มงวดมากขึ้นและอาจมีกฎระเบียบใหม่สำหรับองค์กรไม่แสวงหาผลกำไร ทนายความสามารถช่วยมูลนิธิเตรียมความพร้อมสำหรับข้อกำหนดการรายงานที่เข้มงวดขึ้น จัดการขั้นตอนการตรวจสอบ และสร้างความมั่นใจในการปฏิบัติตามมาตรฐานกฎระเบียบที่เปลี่ยนแปลงไป คำแนะนำนี้มีความสำคัญมากสำหรับผู้ก่อตั้งชาวต่างชาติ พวกเขาอาจไม่คุ้นเคยกับขั้นตอนทางกฎหมายและแง่มุมทางวัฒนธรรมของไทย
การปฏิบัติตามกฎระเบียบและการบริหารความเสี่ยงในระยะยาว
ความช่วยเหลือทางกฎหมายไม่ได้จำกัดอยู่แค่การจัดตั้งมูลนิธิในระยะเริ่มต้นเท่านั้น แต่ยังรวมถึงการบริหารจัดการด้านการปฏิบัติตามกฎระเบียบและการลดความเสี่ยงอย่างต่อเนื่องด้วย มูลนิธิจำเป็นต้องได้รับคำแนะนำทางกฎหมายอย่างต่อเนื่องเพื่อรักษาสถานะองค์กรการกุศล ปฏิบัติตามภาระผูกพันด้านการรายงาน และปรับตัวให้เข้ากับข้อกำหนดทางกฎหมายที่เปลี่ยนแปลงไป คำแนะนำทางกฎหมายจากผู้เชี่ยวชาญช่วยให้มั่นใจได้ว่ากิจกรรมของมูลนิธิจะอยู่ภายในขอบเขตทางกฎหมาย นอกจากนี้ยังช่วยให้สามารถจัดการกับการเปลี่ยนแปลงกฎระเบียบได้อย่างรวดเร็ว
ร่างกฎหมายเกี่ยวกับสมาคมและมูลนิธิอาจได้รับการนำกลับมาใช้ใหม่ได้ ซึ่งทำให้การให้ความช่วยเหลือทางกฎหมายแก่กลุ่มไม่แสวงหาผลกำไรมีความสำคัญยิ่งขึ้น ร่างกฎหมายฉบับนี้อาจส่งผลกระทบอย่างมากต่อสภาพแวดล้อมการดำเนินงานของมูลนิธิ โดยอาจต้องให้องค์กรที่มีอยู่ปรับเปลี่ยนกระบวนการทำงานและอาจต้องเผชิญกับการตรวจสอบที่เข้มงวดมากขึ้น ผู้เชี่ยวชาญด้านกฎหมายสามารถช่วยให้มูลนิธิเตรียมความพร้อมรับมือกับการเปลี่ยนแปลงที่อาจเกิดขึ้น และช่วยให้มั่นใจได้ว่าการปฏิบัติตามมาตรฐานการกำกับดูแลที่เปลี่ยนแปลงไปจะยังคงดำเนินต่อไปได้.
คำถามที่พบบ่อยเกี่ยวกับการจัดตั้งมูลนิธิในประเทศไทย
ขั้นตอนการจัดตั้งมูลนิธิในประเทศไทยมีอะไรบ้าง?
ในการจัดตั้งมูลนิธิในประเทศไทย คุณต้องกำหนดเป้าหมายของมูลนิธิเสียก่อน ตรวจสอบให้แน่ใจว่าเป้าหมายเหล่านี้สอดคล้องกับวัตถุประสงค์ขององค์กรไม่แสวงผลกำไร คุณต้องเขียนข้อบังคับมูลนิธิ และจัดเตรียมเอกสารประกอบ เช่น สำเนาทะเบียนบ้าน หลังจากนี้ให้ส่งใบสมัครไปยังสำนักงานเขตที่อยู่ใกล้เคียง สำนักงานนี้เป็นส่วนหนึ่งของกรมการปกครอง กระทรวงมหาดไทย สำนักงานเขตจะตรวจสอบเอกสารและส่งต่อพร้อมคำแนะนำไปยังเจ้าหน้าที่ผู้รับรองมูลนิธิ ซึ่งนอกกรุงเทพฯ จะเป็นผู้ว่าราชการจังหวัด ส่วนเจ้าหน้าที่ผู้รับรองจะตัดสินใจรับรองมูลนิธิและออกใบรับรองการจดทะเบียน.
โครงสร้างทางกฎหมายที่จำเป็นสำหรับการจัดตั้งองค์กรไม่แสวงหาผลกำไรในประเทศไทยมีอะไรบ้าง?
โครงสร้างทางกฎหมายสำหรับการจัดตั้งองค์กรไม่แสวงหาผลกำไรในประเทศไทยโดยทั่วไปเกี่ยวข้องกับการจดทะเบียนเป็นมูลนิธิหรือสมาคม มูลนิธิเป็นหน่วยงานไม่แสวงหาผลกำไรที่ดำเนินงานเพื่อประโยชน์สาธารณะ ในขณะที่สมาคมอาจมีสมาชิกและกิจกรรมที่กว้างกว่า ทั้งสองประเภทต้องปฏิบัติตามกฎหมายไทยและกฎระเบียบที่กำหนดโดยกระทรวงมหาดไทย.
มูลนิธิในประเทศไทยจะทำสัญญาได้อย่างไร?
มูลนิธิในประเทศไทยสามารถทำสัญญาได้อย่างถูกต้องตามกฎหมายหากจดทะเบียนกับกระทรวงมหาดไทย มูลนิธิจะต้องตรวจสอบให้แน่ใจว่าสัญญาทุกฉบับสอดคล้องกับวัตถุประสงค์ของมูลนิธิและเป็นไปตามกฎหมายไทย ซึ่งรวมถึงภาษีเงินได้นิติบุคคลและภาระผูกพันทางกฎหมายอื่นๆ
เกณฑ์ในการอนุมัติจัดตั้งมูลนิธิหรือสมาคมในประเทศไทยมีอะไรบ้าง?
ในการขออนุมัติจัดตั้งมูลนิธิหรือสมาคมในประเทศไทย คุณต้องมีเป้าหมายที่ชัดเจนซึ่งเป็นประโยชน์ต่อสาธารณะ คุณต้องยื่นเอกสารที่ถูกต้องและปฏิบัติตามกฎระเบียบที่กำหนดโดยกระทรวงมหาดไทย กิจกรรมของมูลนิธิจะต้องสอดคล้องกับวัตถุประสงค์ที่ไม่แสวงหาผลกำไรเพื่อขออนุมัติ.
องค์กรไม่แสวงหาผลกำไรในประเทศไทยสามารถดำเนินกิจกรรมประเภทใดได้บ้าง?
องค์กรไม่แสวงหาผลกำไรในประเทศไทยสามารถทำกิจกรรมได้หลายอย่าง เช่น ส่งเสริมการศึกษา สุขภาพ สวัสดิการ และสาธารณประโยชน์อื่นๆ กิจกรรมต่างๆ ต้องสอดคล้องกับเป้าหมายของมูลนิธิ และต้องเป็นไปตามกฎหมายของไทยและกระทรวงมหาดไทยด้วย.
ขั้นตอนการจัดตั้งองค์กรการกุศลในประเทศไทยมีอะไรบ้าง?
การจัดตั้งองค์กรการกุศลในประเทศไทยมีขั้นตอนคล้ายคลึงกับการจัดตั้งองค์กรไม่แสวงหาผลกำไร คุณต้องกำหนดเป้าหมายขององค์กรการกุศล จากนั้นเตรียมเอกสารจัดตั้งองค์กร และสุดท้ายยื่นเอกสารที่จำเป็นต่อกระทรวงมหาดไทยเพื่อขออนุมัติ เมื่อจดทะเบียนแล้ว องค์กรการกุศลจะต้องดำเนินงานภายในกรอบที่ได้รับอนุมัติและปฏิบัติตามกฎระเบียบที่เกี่ยวข้องทั้งหมด.
กรมสรรพากรมีบทบาทอย่างไรในบริบทขององค์กรไม่แสวงหาผลกำไรในประเทศไทย?
กรมสรรพากรในประเทศไทยมีบทบาทสำคัญในการกำกับดูแลการปฏิบัติตามกฎหมายด้านภาษีสำหรับองค์กรไม่แสวงหาผลกำไร มูลนิธิต้องเสียภาษีเงินได้ (2% สำหรับรายได้จากการประกอบธุรกิจ และ 10% สำหรับรายได้อื่น ๆ ตามที่ระบุข้างต้น) และต้องปฏิบัติตามกฎเกณฑ์บางประการ นอกจากนี้ พวกเขาต้องจัดทำเอกสารเพื่อแสดงว่าตนปฏิบัติตามกฎหมายไทยและเงื่อนไขของกรมสรรพากร.
จะมั่นใจได้อย่างไรว่าการจัดตั้งมูลนิธิเป็นไปตามกฎหมายไทย?
ในการจัดตั้งมูลนิธิให้เป็นไปตามกฎหมายไทย คุณต้องปฏิบัติตามขั้นตอนที่กระทรวงมหาดไทยกำหนดอย่างเคร่งครัด ซึ่งรวมถึงการเตรียมเอกสารที่จำเป็น การทำความเข้าใจเกณฑ์การอนุมัติ และการปฏิบัติตามกฎระเบียบข้อบังคับเกี่ยวกับการจัดตั้งมูลนิธิในประเทศไทย
องค์กรไม่แสวงหาผลกำไรในประเทศไทยได้รับการสนับสนุนด้านใดบ้าง?
องค์กรพัฒนาเอกชน (NGOs) ในประเทศไทยสามารถได้รับประโยชน์จากการสนับสนุนหลากหลายรูปแบบ รวมถึงเงินทุนสนับสนุน การฝึกอบรม และโอกาสในการสร้างเครือข่าย ทรัพยากรเหล่านี้มักมาจากองค์กรอื่นๆ หน่วยงานภาครัฐ และองค์กรระหว่างประเทศที่สนใจส่งเสริมการพัฒนาและสวัสดิการสังคมในประเทศไทย
กลยุทธ์การยุบเลิกและการออกจากธุรกิจ
กองทุนจะถูกยุบเมื่อสิ้นสุดระยะเวลาที่ระบุไว้ในข้อบังคับของกองทุน โดยเมื่อวัตถุประสงค์ของกองทุนบรรลุผลหรือเป็นไปไม่ได้อีกต่อไป การล้มละลาย, หรือตามคำสั่งศาล (มาตรา 130 แห่งประมวลกฎหมายแพ่งและพาณิชย์). เจ้าหน้าที่ผู้รับผิดชอบการลงทะเบียน พนักงานอัยการ หรือบุคคลที่สนใจใดๆ ก็สามารถขอให้ศาลยุติการจัดตั้งมูลนิธิที่มีวัตถุประสงค์หรือการกระทำที่ผิดกฎหมาย ไม่เหมาะสม หรือเป็นภัยต่อความสงบสุขของประชาชนหรือความมั่นคงแห่งชาติ หรือที่ยังไม่สามารถดำเนินกิจการต่อไปหรือหยุดดำเนินกิจการไปแล้วเป็นเวลาสองปีขึ้นไป (มาตรา 131) ในสามกรณีแรก คณะกรรมการต้องแจ้งให้เจ้าพนักงานทราบภายใน 14 วัน (มาตรา 132) จากนั้นมูลนิธิจะถูกยุติการจัดตั้ง และรายงานของเจ้าหนี้จะได้รับการอนุมัติจากเจ้าพนักงาน (มาตรา 133) ทรัพย์สินที่เหลือจะมอบให้กับองค์กรสาธารณะประโยชน์ที่ระบุไว้ในกฎระเบียบ หรือองค์กรที่ศาลเลือกไว้ หากศาลยุติการจัดตั้งมูลนิธิเนื่องจากวัตถุประสงค์หรือการกระทำที่ผิดกฎหมาย หรือไม่สามารถจัดสรรทรัพย์สินดังกล่าวได้ ก็จะมอบให้กับรัฐ (มาตรา 134).
การวางแผนกลยุทธ์การยุติกิจการตั้งแต่เริ่มต้นเป็นเรื่องที่ชาญฉลาด ทนายความสามารถร่างข้อกำหนดต่างๆ ไว้ในข้อบังคับได้ ซึ่งจะช่วยให้การยุติกิจการง่ายขึ้น และยังช่วยลดความเสี่ยงต่างๆ เช่น การตรวจสอบภาษี หรือข้อพิพาทเกี่ยวกับทรัพย์สิน ซึ่งมีความสำคัญอย่างยิ่งท่ามกลางการเปลี่ยนแปลงด้านกฎระเบียบ ที่การไม่ปฏิบัติตามอาจนำไปสู่การถูกบังคับให้เลิก.
มีการตรวจสอบล่าสุดเมื่อวันที่ 27 กันยายน 2026. มาตรา 110 ถึง 136 แห่งประมวลกฎหมายแพ่งและพาณิชย์ (โดยเฉพาะมาตรา 114, 115 และ 130 ถึง 135), กฎกระทรวงว่าด้วยการจดทะเบียนมูลนิธิ พ.ศ. 2545, แนวทางการจดทะเบียนของกรมการปกครอง และคู่มือการให้บริการสาธารณะ, คำแนะนำของกรมสรรพากรเกี่ยวกับภาษีมูลนิธิ และความเห็นของคณะกรรมการกฤษฎีกาที่ 1035/2547 ได้รับการอ่านจากตัวบทภาษาไทย ตัวเลขของร่างกฎหมายดังกล่าวมาจากร่างที่เผยแพร่เพื่อรับฟังความคิดเห็นตามรายงาน.
บทสรุป
การก่อตั้งมูลนิธิในประเทศไทยเป็นโครงการที่สำคัญที่ต้องมีการวางแผนอย่างรอบคอบ มีทรัพยากรทางการเงินจำนวนมาก และได้รับการให้คำปรึกษาทางกฎหมายจากผู้เชี่ยวชาญ การดำเนินการดังกล่าวต้องอาศัยการปฏิบัติตามข้อกำหนดทางกฎระเบียบที่ซับซ้อนภายใต้การควบคุมดูแลของรัฐบาลที่เข้มงวดมากขึ้น ความคืบหน้าล่าสุด รวมถึงร่างพระราชบัญญัติสมาคมและมูลนิธิที่กำลังอยู่ในระหว่างการพิจารณา แสดงให้เห็นว่าสภาพแวดล้อมด้านกฎระเบียบจะท้าทายยิ่งขึ้นสำหรับองค์กรการกุศล.
การจัดตั้งมูลนิธิที่ประสบความสำเร็จนั้น จำเป็นต้องมีเงินทุนจำนวนมาก (200,000-500,000 บาท) ควบคู่ไปกับเอกสารที่ซับซ้อน และภาระผูกพันด้านการปฏิบัติตามกฎระเบียบอย่างต่อเนื่อง ภาระภาษีที่ต่ำทำให้มูลนิธิในประเทศไทยเป็นที่น่าสนใจ แต่ก็ทำให้รัฐบาลตรวจสอบมากขึ้นเช่นกัน ซึ่งหมายความว่ามูลนิธิจะต้องให้ความสำคัญกับกฎระเบียบและดำเนินงานอย่างโปร่งใส
สำหรับชาวต่างชาติและองค์กรที่กำลังพิจารณาจัดตั้งมูลนิธิในประเทศไทย การปรึกษาหารือกับที่ปรึกษาด้านกฎหมายที่มีประสบการณ์ตั้งแต่เนิ่นๆ นั้นมีความสำคัญอย่างยิ่ง กระบวนการมีความซับซ้อนและอาจเกิดความล่าช้าได้มาก กฎระเบียบมีการเปลี่ยนแปลงอยู่เสมอ ด้วยเหตุนี้ การขอความช่วยเหลือจากผู้เชี่ยวชาญจึงไม่ใช่แค่ความคิดที่ดี แต่เป็นสิ่งจำเป็น ความช่วยเหลือนี้จะช่วยให้คุณบรรลุเป้าหมายการกุศลและปฏิบัติตามกฎหมาย เมื่อกฎระเบียบเปลี่ยนแปลงไป มูลนิธิที่ได้รับความช่วยเหลือด้านกฎหมายที่ดีตั้งแต่เนิ่นๆ จะเตรียมพร้อมได้ดีกว่า พวกเขาสามารถรับมือกับความท้าทายในอนาคตและบรรลุเป้าหมายการกุศลได้อย่างมีประสิทธิภาพมากขึ้น
- อ่านเกี่ยวกับประสบการณ์ของหนึ่งในลูกค้าของเราที่ได้จัดตั้งมูลนิธิในประเทศไทย
- คู่มือภาษาไทยเกี่ยวกับมูลนิธิในประเทศไทย (ไฟล์ PDF ภาษาไทย)
มูลนิธิการกุศลในประเทศไทยคืออะไร?
มูลนิธิคือทรัพย์สินที่จัดสรรไว้เพื่อวัตถุประสงค์ทางการกุศล ทางศาสนา ทางศิลปะ ทางวิทยาศาสตร์ ทางการศึกษา หรือเพื่อสาธารณประโยชน์อื่น ๆ และจดทะเบียนเป็นนิติบุคคล ลักษณะเด่นคือมันคือ ทรัพย์สินที่อุทิศเพื่อวัตถุประสงค์เฉพาะ, ไม่ใช่องค์กรที่เป็นของสมาชิก ไม่มีใครเป็นเจ้าของมูลนิธิ และทรัพย์สินของมูลนิธิจะไม่มีวันถูกแจกจ่ายให้แก่ผู้ก่อตั้งหรือคณะกรรมการ.
มูลนิธิหรือสมาคม: แบบไหนที่คุณต้องการ?
ทั้งสองเป็นรูปแบบองค์กรที่แตกต่างกัน และผู้คนมักเลือกผิดอยู่บ่อยครั้ง มูลนิธิ สร้างขึ้นรอบทรัพย์สินเฉพาะกิจที่มีวัตถุประสงค์เพื่อประโยชน์สาธารณะที่ระบุไว้ บริหารจัดการโดยคณะกรรมการ ส่วน สมาคม ตั้งอยู่บนพื้นฐานของ สมาชิก ที่ทำกิจกรรมร่วมกัน ซึ่งบริหารจัดการโดยสมาชิกเองผ่านการประชุมใหญ่ หากโครงการของคุณได้รับทุนจากเงินกองทุนถาวรหรือเงินบริจาค และบริหารโดยคณะกรรมการขนาดเล็ก คุณควรเลือกมูลนิธิ หากเป็นสโมสร องค์กรวิชาชีพ หรือกลุ่มชุมชนที่มีสมาชิกเป็นตัวขับเคลื่อน คุณควรเลือกสมาคม.
มูลนิธิในประเทศไทยได้รับการยกเว้นภาษีโดยอัตโนมัติหรือไม่
ไม่ใช่ และนี่คือความเข้าใจผิดที่พบบ่อยที่สุด การจดทะเบียนเป็นมูลนิธิไม่ได้ให้สิทธิในการยกเว้นภาษีในตัวมันเอง มูลนิธิยังคงต้องเสียภาษีจากรายได้ของตน เว้นแต่และจนกว่าจะได้รับการยอมรับว่าเป็น องค์การการกุศล จากกรมสรรพากร นั่นคือคำขอแยกต่างหากที่มีเกณฑ์ของตัวเอง และผู้บริจาคจะได้รับสิทธิ์ลดหย่อนก็ต่อเมื่อได้รับการอนุมัติแล้ว ให้จัดสรรงบประมาณสำหรับส่วนนี้เป็นขั้นตอนที่สอง ไม่ใช่ผลลัพธ์อัตโนมัติจากการจดทะเบียน.
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.