


รีวิวโดย วิชุฑา อัตตะมัธคอน, LL.M., ใบอนุญาตประกอบวิชาชีพทนายความ 3149/2556 จาก ThaiLawOnline ซึ่งเป็นบริษัทกฎหมายในประเทศไทยที่ให้บริการด้านกฎหมายแก่ชาวต่างชาติมาตั้งแต่ปี 2006.
บันทึกการปรับปรุง
- 2 พฤศจิกายน 2569: Added the statute box with Thai, English and French text and checked the page against the official text
การรายงานของ BOI และการเปลี่ยนแปลงทางภาษี: กันยายน 2026
ตรวจสอบข้อกำหนดการรายงานเมื่อวันที่ 17 กันยายน 2569. ประกาศ BOI ฉบับที่ 8/2569 และประกาศสำนักงาน ฉบับที่ ป. 8/2569 กำหนดให้ต้องมีการรายงานความคืบหน้าของโครงการผ่านระบบ e-Monitoring ภายใน 30 วันหลังจากแต่ละไตรมาสสิ้นสุดลง. ทั้งนี้ ให้ใช้บังคับตั้งแต่วันที่ออกบัตรส่งเสริมจนถึงวันที่ได้รับอนุญาตให้เปิดดำเนินการ บัตรที่ออกในไตรมาสใดให้เริ่มรายงานในไตรมาสถัดไป ดังนั้น สำหรับโครงการที่มีหน้าที่ต้องรายงานอยู่แล้ว ไตรมาสสิ้นสุดวันที่ 30 กันยายน 2569 จึงมี 30 ตุลาคม 2569 เป็นกำหนดส่งตามกฎที่ประกาศใช้ โครงการที่ได้รับอนุญาตให้เปิดดำเนินการยังคงยื่นรายงานผลการดำเนินงานประจำปีแยกต่างหากในเดือนกรกฎาคม กำหนดการรายงานความคืบหน้าเดิมในเดือนกุมภาพันธ์และกรกฎาคมถูกแทนที่แล้ว โปรดดู ประกาศการรายงาน BOI และ คำแนะนำของ BOI ปัจจุบัน.
สิทธิประโยชน์ยกเว้นภาษีของ BOI ยังไม่ได้ถูกยกเลิก. บีโอไอ (BOI) ยืนยันว่าการยกเว้นและการลดหย่อนที่มีอยู่เดิมยังคงมีอยู่ มาตรการเครดิตภาษีที่ขอคืนได้ที่มีเงื่อนไข (QRTC) ที่เสนอ เป็นเครื่องมือเชิงนโยบายเพิ่มเติมสำหรับกลุ่มบริษัทข้ามชาติที่ได้รับผลกระทบ อย่ากำหนดราคาการลงทุนโดยตั้งสมมติฐานว่าเงินคืนจาก QRTC นั้นมีอยู่แล้ว: ให้ตรวจสอบกฎเกณฑ์ที่มีการตราขึ้นและเงื่อนไขการอนุมัติโครงการ ดู การชี้แจงของ BOI เกี่ยวกับสิทธิประโยชน์ทางภาษีและ QRTC.
การยกเว้นภาษี (tax holiday) ไม่ได้ขจัดความเสี่ยงภายใต้กฎ Pillar Two. ภาษีส่วนเพิ่มของประเทศไทยมีผลบังคับใช้สำหรับรอบระยะเวลาบัญชีที่เริ่มต้นในหรือหลังวันที่ 1 มกราคม 2568 สำหรับกลุ่มบริษัทข้ามชาติที่อยู่ในขอบเขตซึ่งมีรายได้รวมตั้งแต่ 750 ล้านยูโรขึ้นไปในอย่างน้อยสองจากสี่รอบระยะเวลาบัญชีที่ผ่านมา การยกเว้นจาก BOI สามารถลดอัตราภาษีที่แท้จริงของนิติบุคคลไทยและสร้างความเสี่ยงเพิ่มเติมภายใต้กฎเกณฑ์ภาษีขั้นต่ำ 15% คำนวณระดับกลุ่มก่อนเปรียบเทียบแพ็กเกจส่งเสริมการลงทุน ดู ประกาศการเริ่มต้นและขอบเขตของกรมสรรพากร.
การถือครองที่ดินต้องได้รับอนุญาตแยกต่างหาก. มาตรา 27 แห่งพระราชบัญญัติส่งเสริมการลงทุน อนุญาตให้ครอบครองที่ดินสำหรับกิจกรรมส่งเสริมการลงทุนที่ได้รับการอนุมัติตามเขตที่ BOI อนุญาตเท่านั้น การส่งเสริมการลงทุนเพียงอย่างเดียวไม่ทำให้การซื้อขายที่ดิน การจำนอง หรือการขายต่อในภายหลังเป็นไปได้ การตรวจสอบใบอนุญาตโครงการ แผนการใช้ประโยชน์ที่ดิน และใบอนุญาต BOI ที่จำเป็นก่อนการลงทะเบียน สำนักงานที่ดิน. ดู ขั้นตอนการถือกรรมสิทธิ์ที่ดินของ BOI.
ตรวจสอบครั้งล่าสุด: 27 กันยายน 2026 ได้อ่านมาตรา 4, 8, 12 และ 21 ของพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าวจากตัวบทภาษาไทย หลักเกณฑ์ BOI ปี 2025 เกี่ยวกับที่ดินและพนักงานชาวต่างชาติ (ประกาศที่ 16/2567, ป. 8/2567, ป. 9/2568 และ ป. 8/2568) และทางเลือกภาษีอัตรา 10% ได้รับการตรวจสอบเทียบกับสรุปประกาศเหล่านั้นของสำนักงานกฎหมายและสำนักงานบัญชี ไม่ใช่ตัวประกาศภาษาไทยเอง ระยะเวลาดำเนินการ หลักเกณฑ์เรื่องทุนและทุนชำระแล้ว และค่าบริการวิชาชีพ เป็นแนวทางทางปฏิบัติ ตรวจสอบซ้ำเมื่อวันที่ 10 ตุลาคม 2026: มาตรา 31 และ 31/1 ของพระราชบัญญัติส่งเสริมการลงทุน และมาตรา 24 ของพระราชบัญญัติการเพิ่มขีดความสามารถในการแข่งขันของประเทศสำหรับอุตสาหกรรมเป้าหมาย พ.ศ. 2560 อ่านจากตัวบทภาษาไทย; ปัจจุบันระบุเพดานการยกเว้นภาษีเป็น 8, 13 และ 15 ปี พร้อมแหล่งที่มา.
สำนักงานคณะกรรมการส่งเสริมการลงทุนแห่งประเทศไทย (BOIเสนอทางเลือกที่ยอดเยี่ยมสำหรับผู้ประกอบการชาวต่างชาติ ซึ่งช่วยให้พวกเขาสามารถเริ่มต้นธุรกิจด้วยความเป็นเจ้าของเต็มรูปแบบและสิทธิประโยชน์ทางภาษีครั้งใหญ่ กรอบการทำงานนี้ได้เปลี่ยนประเทศไทยให้กลายเป็นสถานที่ชั้นนำสำหรับ การลงทุนระหว่างประเทศ. มันมอบโอกาสใหม่ๆ ที่หลีกเลี่ยงข้อจำกัดเดิมของ กฎระเบียบธุรกิจของคนต่างด้าว และให้ผลประโยชน์ทางการเงินที่ดีเยี่ยม.
โครงการ BOI ช่วยแก้ปัญหาหลักๆ ที่ชาวต่างชาติเผชิญเมื่อเริ่มต้นธุรกิจในประเทศไทย ปัญหาเหล่านี้ได้แก่ กฎเกณฑ์ที่เข้มงวดด้านการถือครองโดยชาวต่างชาติ กฎระเบียบที่ซับซ้อน และต้นทุนการดำเนินงานที่สูง รัฐบาลไทยส่งเสริมอุตสาหกรรมบางประเภทเพื่อดึงดูดการลงทุนจากต่างประเทศ โดยเสนอ การลดหย่อนภาษี และสิทธิประโยชน์พิเศษเพื่อส่งเสริมการลงทุนนี้.
สรุปสั้นๆ
บทความนี้อธิบายเกี่ยวกับมาตรการส่งเสริมการลงทุนทางภาษีของคณะกรรมการส่งเสริมการลงทุน (BOI) ของไทย มาตรการเหล่านี้ทำให้นักลงทุนต่างชาติที่ตรงตามเงื่อนไขสามารถถือหุ้นได้ 100% นอกจากนี้ พวกเขายังสามารถได้รับการยกเว้นจาก ภาษีเงินได้นิติบุคคล. นอกจากนี้ พวกเขาอาจได้รับสิทธิประโยชน์สำหรับการถือครองที่ดินและอากรขาเข้า การปรับปรุงที่มีผลบังคับใช้ในเดือนกันยายนและตุลาคม พ.ศ. 2568 ได้กำหนดขีดจำกัดที่ดินใหม่และข้อกำหนดด้านแรงงาน เพื่อให้มั่นใจได้ถึงผลประโยชน์ทางเศรษฐกิจที่สมดุล.
ประเด็นสำคัญ
- ได้รับสิทธิยกเว้นภาษีเงินได้นิติบุคคลสูงสุด 8 ปี ตามพระราชบัญญัติส่งเสริมการลงทุน สูงสุด 13 ปีสำหรับเทคโนโลยีขั้นสูงและการวิจัยและพัฒนา และสูงสุด 15 ปีสำหรับอุตสาหกรรมเป้าหมายตามพระราชบัญญัติการเพิ่มขีดความสามารถในการแข่งขันของประเทศสำหรับอุตสาหกรรมเป้าหมาย.
- การเป็นเจ้าของโดยชาวต่างชาติ 100% ได้รับอนุญาตสำหรับธุรกิจที่ได้รับการส่งเสริมจาก BOI.
- กรรมสิทธิ์ที่ดิน อนุญาตให้ใช้สำหรับอาคารสำนักงานและที่อยู่อาศัย โดยมีข้อจำกัดใหม่เริ่มตั้งแต่เดือนกันยายน 2568.
- การยกเว้นภาษีนำเข้า และรวมถึงวีซ่าแบบเร่งด่วนด้วย.
- กฎระเบียบใหม่เกี่ยวกับเงินเดือนและจำนวนพนักงาน มีผลบังคับใช้ตั้งแต่วันที่ 1 ตุลาคม 2025 (1 มกราคม 2026 สำหรับบัตรส่งเสริมที่ออกก่อนหน้านั้น) โดยกำหนดให้ต้องจ้างพนักงานชาวไทยเพิ่มในโรงงานขนาดใหญ่.
สารบัญ
ทำความเข้าใจสำนักงานคณะกรรมการส่งเสริมการลงทุนของประเทศไทย
คำจำกัดความและวัตถุประสงค์
คณะกรรมการส่งเสริมการลงทุนแห่งประเทศไทย เป็นหน่วยงานรัฐภายใต้สำนักนายกรัฐมนตรี หน้าที่หลักคือการส่งเสริมการลงทุนทั้งจากต่างประเทศและในประเทศ การลงทุนนี้เน้นในพื้นที่สำคัญที่สนับสนุนเป้าหมายทางเศรษฐกิจของประเทศไทย บีโอไอถูกจัดตั้งขึ้นเพื่อดึงดูดการลงทุนในอุตสาหกรรมที่ช่วยเรื่องเทคโนโลยี การเติบโตระดับภูมิภาค และการพัฒนาอย่างยั่งยืน หน่วยงานนี้ได้กลายเป็นเครื่องมือหลักของประเทศไทยในการทันสมัยทางเศรษฐกิจ.
เป้าหมายหลักของหน่วยงานคือการลงทุนในพื้นที่สำคัญสำหรับการก้าวไปสู่เศรษฐกิจฐานความรู้ของประเทศไทย ริเริ่มนี้เรียกว่า “ประเทศไทย 4.0” ริเริ่มนี้เน้นย้ำนวัตกรรม การเปลี่ยนผ่านสู่ดิจิทัล และความยั่งยืนเป็นเสาหลักสำหรับการเติบโตทางเศรษฐกิจระยะยาว โดยวางตำแหน่งประเทศไทยให้เป็นศูนย์กลางระดับภูมิภาคสำหรับอุตสาหกรรมขั้นสูง.
วัตถุประสงค์ทางเศรษฐกิจเชิงกลยุทธ์
กลยุทธ์การส่งเสริมการลงทุนของ BOI มุ่งเน้นผลลัพธ์เฉพาะเจาะจงที่เป็นประโยชน์ต่อทั้งนักลงทุนและการพัฒนาเศรษฐกิจโดยรวมของประเทศไทย.
เป้าหมายเหล่านี้คือ:
- แบ่งปันเทคโนโลยีให้กับแรงงานท้องถิ่น.
- สร้างคลัสเตอร์อุตสาหกรรม.
- สร้างงานที่ดี.
- พัฒนาทักษะด้านการวิจัยและพัฒนา.
โครงการนี้เน้นย้ำเป็นพิเศษเกี่ยวกับกิจกรรมที่เสริมสร้างความสามารถในการแข่งขันของประเทศไทยในตลาดโลก พร้อมทั้งมีส่วนร่วมในการเติบโตทางเศรษฐกิจอย่างยั่งยืน.
การปรับเปลี่ยนนโยบายล่าสุดสะท้อนถึงความมุ่งมั่นของประเทศไทยในการรักษาความน่าสนใจในการลงทุนท่ามกลางภาวะเศรษฐกิจโลกที่เปลี่ยนแปลงไป บีโอไอยังคงปรับปรุงโครงสร้างแรงจูงใจอย่างต่อเนื่องเพื่อรับมือกับความท้าทายใหม่ๆ เช่น การกระจายความเสี่ยงของห่วงโซ่อุปทาน การเปลี่ยนผ่านสู่ดิจิทัล และความยั่งยืนด้านสิ่งแวดล้อม.
มาตรการจูงใจทางภาษี: ข้อได้เปรียบหลัก
การยกเว้นภาษีเงินได้นิติบุคคล
ประโยชน์สูงสุดของการส่งเสริมการลงทุนคือการยกเว้นภาษีเงินได้นิติบุคคล ตามพระราชบัญญัติส่งเสริมการลงทุน การยกเว้นมีระยะเวลาสูงสุด 8 ปีนับจากวันที่มีรายได้ครั้งแรก (มาตรา 31) หรือสูงสุด 13 ปีสำหรับกิจกรรมด้านเทคโนโลยีขั้นสูงและนวัตกรรม หรือการวิจัยและพัฒนา (มาตรา 31/1) ระยะเวลาสูงสุด 15 ปีเป็นไปได้เฉพาะสำหรับอุตสาหกรรมเป้าหมายที่ได้รับอนุมัติจากคณะกรรมการนโยบายการเพิ่มขีดความสามารถในการแข่งขันของประเทศตามมาตรา 24 ของพระราชบัญญัติการเพิ่มขีดความสามารถในการแข่งขันของประเทศสำหรับอุตสาหกรรมเป้าหมาย พ.ศ. 2560 ภายในเพดานดังกล่าว ระยะเวลาขึ้นอยู่กับประเภทของธุรกิจและที่ตั้ง การยกเว้นภาษีเหล่านี้ใช้กับ กำไรสุทธิ เกิดจากกิจกรรมส่งเสริมการลงทุน ซึ่งช่วยประหยัดค่าใช้จ่ายได้อย่างมากและเพิ่มผลตอบแทนจากการลงทุนอย่างเห็นได้ชัด.
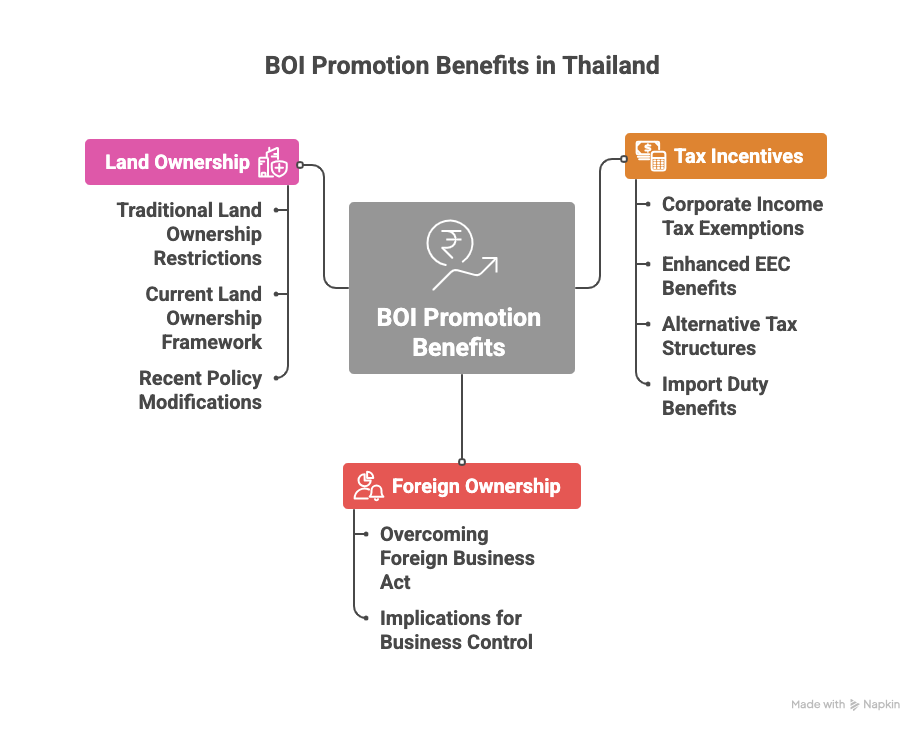
กิจกรรมที่เน้นความรู้ เช่น การวิจัย การพัฒนา เทคโนโลยีชีวภาพ และเทคโนโลยีขั้นสูง จะได้รับแรงจูงใจที่ดีที่สุด โดยจะได้รับการยกเว้นภาษีเงินได้นิติบุคคลเป็นเวลาแปดปีโดยไม่มีข้อจำกัดเรื่องจำนวนเงินที่สามารถประหยัดได้ ซึ่งทำให้ บริษัท BOI ในประเทศไทย น่าสนใจยิ่งขึ้น หมวดหมู่นี้รวมถึงการพัฒนาซอฟต์แวร์, ปัญญาประดิษฐ์, รวมถึงงานวิจัยด้านเทคโนโลยีชีวภาพ และภาคส่วนอื่นๆ ที่ขับเคลื่อนด้วยนวัตกรรม ซึ่งสอดคล้องกับเป้าหมายของประเทศไทย 4.0.
กิจกรรมทางเทคโนโลยีขั้นสูงที่มีความสำคัญต่อการเติบโตของประเทศไทยจะได้รับสิทธิประโยชน์การยกเว้นภาษีเงินได้นิติบุคคลเป็นระยะเวลา 8 ปี สิทธิประโยชน์นี้สามารถครอบคลุมได้สูงสุด 100% ของมูลค่าการลงทุน แต่ไม่รวมค่าที่ดินหรือทุนหมุนเวียน กิจกรรมเหล่านี้มักเกี่ยวข้องกับกระบวนการผลิตขั้นสูง อุปกรณ์เฉพาะทาง หรือเทคโนโลยีที่เป็นกรรมสิทธิ์ ซึ่งช่วยสร้างมูลค่าอย่างมีนัยสำคัญต่อฐานอุตสาหกรรมของประเทศไทย.
กิจกรรมการผลิตมาตรฐานที่มีส่วนประกอบทางเทคโนโลยีระดับปานกลางมีสิทธิ์ได้รับการยกเว้นภาษีเงินได้นิติบุคคลเป็นเวลาสามปี โดยจำกัดวงเงินไว้ไม่เกิน 100% ของมูลค่าการลงทุนเช่นกัน แม้ว่าจะมีระยะเวลาสั้นกว่า แต่มาตรการจูงใจเหล่านี้ยังคงน่าสนใจสำหรับธุรกิจที่ต้องการบรรเทาภาระภาษีในทันทีในช่วงเริ่มต้นธุรกิจที่สำคัญ.
สิทธิประโยชน์ที่ได้รับการปรับปรุงจากระเบียงเศรษฐกิจตะวันออก
โครงการในเขตพัฒนาพิเศษภาคตะวันออก (EEC) ครอบคลุมจังหวัดฉะเชิงเทรา ชลบุรี และระยอง โครงการเหล่านี้ได้รับสิทธิประโยชน์ที่ดีกว่า และโครงการอุตสาหกรรมเป้าหมายสามารถได้รับถึงเพดาน 15 ปีตามมาตรา 24 ของพระราชบัญญัติการเพิ่มขีดความสามารถในการแข่งขันของประเทศสำหรับอุตสาหกรรมเป้าหมาย EEC เป็นเขตพัฒนาเศรษฐกิจหลักของประเทศไทยที่ออกแบบมาเพื่อดึงดูดอุตสาหกรรมแห่งอนาคต เช่น ยานยนต์ขั้นสูง อิเล็กทรอนิกส์อัจฉริยะ หุ่นยนต์ และโลจิสติกส์การบิน.
บริษัทที่ได้รับการส่งเสริมจาก EEC จะได้รับสิทธิประโยชน์เพิ่มเติม ซึ่งรวมถึงอัตรา ภาษีเงินได้บุคคลธรรมดา ที่ต่ำลงสำหรับผู้บริหาร ผู้เชี่ยวชาญ และนักวิจัย ทั้งชาวไทยและชาวต่างชาติ ตามพระราชกฤษฎีกา (ฉบับที่ 641) พ.ศ. 2560 เงินเดือนจากบริษัทในอุตสาหกรรมเป้าหมายที่ตั้งอยู่ในจังหวัดฉะเชิงเทรา ชลบุรี หรือระยอง สามารถเสียภาษีโดยการหัก ณ ที่จ่ายในอัตราร้อยละ 17 เป็นการเสร็จสิ้น แทนอัตราปกติที่สูงสุดร้อยละ 35 ประกาศอธิบดีกรมสรรพากร (ฉบับที่ 335) จำกัดสิทธินี้เฉพาะบริษัทที่ได้รับสิทธิประโยชน์จาก BOI ตามมาตรการ EEC (ประกาศ BOI ที่ 4/2560 และ 6/2561) และพนักงานที่มีเงินได้อย่างน้อย 200,000 บาทต่อเดือนจากธุรกิจดังกล่าว บริษัทยังได้รับวีซ่าที่มีอายุนานขึ้นและขั้นตอนทางการบริหารที่ง่ายขึ้น สิทธิประโยชน์ที่ครอบคลุมเหล่านี้ทำให้พื้นที่ EEC น่าดึงดูดอย่างยิ่งสำหรับนักลงทุนต่างชาติที่ต้องการความได้เปรียบในการดำเนินงานสูงสุด.
ทางเลือกโครงสร้างภาษีอื่นๆ
นวัตกรรมล่าสุดของ BOI ได้แก่ โครงสร้างภาษีทางเลือกที่ออกแบบมาเพื่อตอบสนองข้อกำหนดภาษีขั้นต่ำระดับโลก โดยยังคงรักษาความน่าดึงดูดใจในการลงทุนไว้ บริษัทที่ได้รับสิทธิยกเว้นภาษีอยู่แล้วสามารถเลือกใช้อัตราภาษีเงินได้นิติบุคคล 10% แทนสำหรับระยะเวลาที่เหลืออยู่ โดยระยะเวลาดังกล่าวจะเพิ่มเป็นสองเท่า สูงสุดไม่เกินสิบปีในอัตรา 10% (มาตรการของ BOI ที่ประกาศเมื่อปี 2023) ตัวเลือกนี้มอบความยืดหยุ่นให้กับบริษัทข้ามชาติที่ต้องจัดการกับภาระภาษีระดับโลก โดยยังคงรักษาข้อได้เปรียบด้านต้นทุนที่สำคัญไว้ได้.
สิทธิประโยชน์ด้านภาษีนำเข้า
บริษัทที่ได้รับการส่งเสริมจาก BOI จะได้รับการยกเว้นภาษีนำเข้าอย่างครอบคลุมสำหรับเครื่องจักร อุปกรณ์ และวัตถุดิบที่จำเป็นต่อการดำเนินงาน การนำเข้าเครื่องจักรสำหรับกิจกรรมที่ได้รับการส่งเสริมสามารถได้รับการยกเว้นภาษีเต็มจำนวน นี่เป็นมาตรการจูงใจที่ไม่ใช่ภาษี ซึ่งช่วยลดความต้องการเงินทุนเริ่มต้นและทำให้โครงการมีความเป็นไปได้มากขึ้น.
วัตถุดิบที่นำเข้าเพื่อการผลิตเพื่อการส่งออกอาจได้รับการยกเว้นภาษีนำเข้าในเบื้องต้น การยกเว้นนี้อาจขยายเวลาออกไปได้ตามผลการดำเนินงานและการปฏิบัติตามกฎระเบียบ สิทธิประโยชน์นี้เป็นประโยชน์อย่างยิ่งต่อการดำเนินงานด้านการผลิตที่มุ่งเน้นตลาดส่งออก ช่วยลดต้นทุนการผลิตและเพิ่มขีดความสามารถในการแข่งขันระดับโลกสำหรับบริษัทที่ได้รับการสนับสนุนจาก BOI ในประเทศไทย.
นำเข้าวัสดุเพื่อการวิจัยและพัฒนาโดยไม่ต้องเสียภาษี เพื่อส่งเสริมการสร้างสรรค์และพัฒนาเทคโนโลยีในโครงการที่ได้รับการส่งเสริม ในเขตส่งเสริมการลงทุนที่กำหนดไว้ คณะกรรมการอาจอนุญาตให้บริษัทหักค่าใช้จ่ายในการขนส่ง ไฟฟ้า และน้ำได้สองครั้ง (มาตรา 35(2) แห่งพระราชบัญญัติส่งเสริมการลงทุน).
กฎหมายที่เกี่ยวข้องกับหน้านี้
English
Section 31 Investment Promotion Act B.E. 2520
Full text
A promoted person will be exempted from corporate income tax on net profit derived from carrying on the promoted activity, as prescribed by notification of the Board. For this purpose, the exemption shall be determined as a proportion of the investment capital excluding the cost of land and working capital, and must be for a period not exceeding 8 years from the date on which income from that activity first arises. Where an activity is one of special importance and benefit to the country as prescribed by notification of the Board, the promoted person in that activity shall be exempted from corporate income tax on net profit derived from carrying on the promoted activity for a period set by the Board, which must not exceed 8 years from the date on which income from that activity first arises. Income to be included in computing net profit from carrying on the activity under paragraph one or paragraph two, as the case may be, shall include income from the sale of by-products and income from the sale of semi-finished goods, as the Board considers appropriate. Where the activity incurs a loss during the period of corporate income tax exemption under paragraph one or paragraph two, as the case may be, the Board may permit the promoted person to deduct the annual loss incurred during that period from net profit arising after the exemption period, for a period not exceeding 5 years from the end of that period, and the deduction may be taken from the net profit of any one year or of several years. The computation of investment capital under paragraph one shall follow the rules and procedures prescribed by notification of the Board.
ThaiLawOnline translation
Section 31/1 Investment Promotion Act B.E. 2520
Full text
To promote the country's potential and the development of its competitiveness, for activities using advanced technology and innovation, or research and development activities, as prescribed by notification of the Board, the Board may permit a promoted person to be exempted from corporate income tax on net profit derived from carrying on the promoted activity for a period not exceeding 13 years from the date on which income from that activity first arises. That exemption may also be set as a proportion of the investment capital excluding the cost of land and working capital. Income to be included in computing net profit from carrying on the activity under paragraph one shall include income from the sale of by-products and income from the sale of semi-finished goods, as the Board considers appropriate. Where the activity incurs a loss during the period of corporate income tax exemption under paragraph one, the Board may permit the promoted person to deduct the annual loss incurred during that period from net profit arising after the exemption period, for a period not exceeding 5 years from the end of that period, and the deduction may be taken from the net profit of any one year or of several years. The computation of investment capital under paragraph one shall follow the rules and procedures prescribed by notification of the Board.
ThaiLawOnline translation
Section 27 Investment Promotion Act B.E. 2520
Full text
A promoted person will be permitted to own land for the purpose of carrying on the promoted activity, in the amount the Board considers appropriate, even if this exceeds the limit that may be held under other laws. Where a promoted person who is an alien under the Land Code ceases the promoted activity or transfers it to another person, the promoted person must dispose of the land it was permitted to own within 1 year from the date of the cessation or transfer; otherwise the Director-General of the Department of Lands has the power to dispose of that land under the Land Code.
ThaiLawOnline translation
Section 12 Foreign Business Act B.E. 2542
Full text
Where a business of an alien that has received investment promotion under the law on investment promotion, or has received written permission to carry on industry or export trade under the law on the Industrial Estate Authority of Thailand or under another law, is a business listed in List Two or List Three annexed to this Act, the alien shall notify the Director-General in order to request a certificate. Once the Director-General or a competent official assigned by the Director-General has verified the correctness of the investment promotion certificate or the permit, the Director-General shall issue the certificate promptly, but not later than 30 days from the date of receiving notification of the grant of the investment promotion certificate or the permit, as the case may be. In this case the alien is exempt from the application of this Act, except sections 21, 22, 39, 40 and 42, for the whole period during which the business has received investment promotion or permission to carry on industry or export trade, as the case may be. The issue of a certificate under paragraph 1 shall be in accordance with the rules and procedures prescribed by the Director-General.
ThaiLawOnline translation
Section 28 Investment Promotion Act B.E. 2520
Full text
A promoted person will be exempted from import duty on machinery approved by the Board, but the machinery must not be machinery that can be produced or assembled in the Kingdom, of a quality close to that of the kind produced abroad, and in a quantity sufficient to be procured for use. Paragraph two: (repealed).
ThaiLawOnline translation
Section 36 Investment Promotion Act B.E. 2520
Full text
The Board may grant a promoted person one or more of the following special export rights and benefits: (1) exemption from import duty on raw and essential materials that must be imported from abroad for use in producing, mixing or assembling products or produce, only those used for export; (2) exemption from import duty on items the promoted person imports for re-export; (3) exemption from export duty on products or produce that the promoted person produces or assembles. The grant of rights and benefits under paragraph one shall follow the conditions, procedures and periods set by the Board, and the law on the customs tariff shall not apply to a promoted person permitted by the Board under this Section, unless the Board determines otherwise, in which case the law on the customs tariff shall apply to the extent that it is not contrary or inconsistent.
ThaiLawOnline translation
Section 35 Investment Promotion Act B.E. 2520
Full text
To promote investment in any locality or area, the Board may designate that locality or area as an investment promotion zone by notification in the Government Gazette. In addition to the rights and benefits under other sections, the Board shall have the power to grant a promoted person carrying on a promoted activity in a locality or area designated under paragraph one any one or more of the following special rights and benefits: (1) a reduction of corporate income tax on net profit derived from the investment at the rate of fifty per cent of the normal rate for a period not exceeding five years, counted from the date on which the period under section 31 paragraph one or paragraph two, as the case may be, ends, or from the date on which income from the promoted activity is first derived where the promoted person is not exempt from corporate income tax; (2) permission to deduct twice the amount of transportation, electricity and water supply costs incurred by the promoted person as expenses in carrying on the promoted activity, for the purpose of computing corporate income tax, in accordance with the conditions, procedures and period prescribed by the Board; (3) permission to deduct from net profit the money invested by the promoted person in installing or constructing facilities for carrying on the promoted activity, under the criteria prescribed by the Board, in a total amount not exceeding twenty-five per cent of the money invested therein, the promoted person being entitled to elect to deduct it from the net profit of any one or more years within ten years from the date on which income from the investment is derived, in addition to normal depreciation.
ThaiLawOnline translation
Section 25 Investment Promotion Act B.E. 2520
Full text
Subject to the law on immigration, only to the extent that this Act does not provide otherwise, a promoted person shall be permitted to bring into the Kingdom aliens who are: (1) skilled workers; (2) experts; (3) spouses and dependants of the persons in (1) and (2), in the numbers and for the periods of stay in the Kingdom that the Board considers appropriate, even if this exceeds the quota or period of stay provided in the law on immigration.
ThaiLawOnline translation
ไทย
มาตรา 31 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ผู้ได้รับการส่งเสริมจะได้รับยกเว้นภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการประกอบกิจการที่ได้รับการส่งเสริมตามที่คณะกรรมการประกาศกำหนด ทั้งนี้ ให้พิจารณากำหนดเป็นสัดส่วนของเงินลงทุนโดยไม่รวมค่าที่ดินและทุนหมุนเวียน ซึ่งต้องมีกำหนดเวลาไม่เกินแปดปีนับแต่วันที่เริ่มมีรายได้จากการประกอบกิจการนั้น ในกรณีที่กิจการใดเป็นกิจการที่มีความสำคัญและเป็นประโยชน์ต่อประเทศเป็นพิเศษตามที่คณะกรรมการประกาศกำหนด ให้ผู้ได้รับการส่งเสริมในกิจการดังกล่าวได้รับยกเว้นภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการประกอบกิจการที่ได้รับการส่งเสริมมีกำหนดเวลาตามที่คณะกรรมการกำหนด ซึ่งต้องไม่เกินแปดปีนับแต่วันที่เริ่มมีรายได้จากการประกอบกิจการนั้น รายได้ที่ต้องนำมาคำนวณกำไรสุทธิที่ได้จากการประกอบกิจการตามวรรคหนึ่งหรือวรรคสอง แล้วแต่กรณี ให้รวมถึงรายได้จากการจำหน่ายผลพลอยได้และรายได้จากการจำหน่ายสินค้ากึ่งสำเร็จรูปตามที่คณะกรรมการพิจารณาเห็นสมควร ในกรณีที่ประกอบกิจการขาดทุนในระหว่างเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคลตามวรรคหนึ่งหรือวรรคสอง แล้วแต่กรณี คณะกรรมการอาจอนุญาตให้ผู้ได้รับการส่งเสริมนำผลขาดทุนประจำปีที่เกิดขึ้นในระหว่างเวลานั้นไปหักออกจากกำไรสุทธิที่เกิดขึ้นภายหลังระยะเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคลมีกำหนดเวลาไม่เกินห้าปีนับแต่วันพ้นกำหนดเวลานั้น โดยจะเลือกหักจากกำไรสุทธิของปีใดปีหนึ่งหรือหลายปีก็ได้ การคำนวณเงินลงทุนตามวรรคหนึ่งให้เป็นไปตามหลักเกณฑ์และวิธีการที่คณะกรรมการประกาศกำหนด
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 31/1 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
เพื่อส่งเสริมศักยภาพและการพัฒนาความสามารถในการแข่งขันของประเทศสำหรับกิจการที่ใช้เทคโนโลยีและนวัตกรรมขั้นสูง หรือกิจการวิจัยและพัฒนา ตามที่คณะกรรมการประกาศกำหนด คณะกรรมการอาจอนุญาตให้ผู้ได้รับการส่งเสริมได้รับยกเว้นภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการประกอบกิจการที่ได้รับการส่งเสริมมีกำหนดเวลาไม่เกินสิบสามปีนับแต่วันที่เริ่มมีรายได้จากการประกอบกิจการนั้น ทั้งนี้ การยกเว้นดังกล่าวอาจกำหนดเป็นสัดส่วนของเงินลงทุนโดยไม่รวมค่าที่ดินและทุนหมุนเวียนด้วยก็ได้ รายได้ที่ต้องนำมาคำนวณกำไรสุทธิที่ได้จากการประกอบกิจการตามวรรคหนึ่ง ให้รวมถึงรายได้จากการจำหน่ายผลพลอยได้และรายได้จากการจำหน่ายสินค้ากึ่งสำเร็จรูปตามที่คณะกรรมการพิจารณาเห็นสมควร ในกรณีที่ประกอบกิจการขาดทุนในระหว่างเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคลตามวรรคหนึ่ง คณะกรรมการอาจอนุญาตให้ผู้ได้รับการส่งเสริมนำผลขาดทุนประจำปีที่เกิดขึ้นในระหว่างเวลานั้นไปหักออกจากกำไรสุทธิที่เกิดขึ้นภายหลังระยะเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคล มีกำหนดเวลาไม่เกินห้าปี นับแต่วันพ้นกำหนดเวลานั้น โดยจะเลือกหักจากกำไรสุทธิของปีใดปีหนึ่งหรือหลายปีก็ได้ การคำนวณเงินลงทุนตามวรรคหนึ่งให้เป็นไปตามหลักเกณฑ์และวิธีการที่คณะกรรมการประกาศกำหนด
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 27 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ผู้ได้รับการส่งเสริมจะได้รับอนุญาตให้ถือกรรมสิทธิ์ในที่ดินเพื่อประกอบกิจการที่ได้รับการส่งเสริมการลงทุนตามจำนวนที่คณะกรรมการพิจารณาเห็นสมควร แม้ว่าจะเกินกำหนดที่จะพึงมีได้ตามกฎหมายอื่น ในกรณีที่ผู้ได้รับการส่งเสริมซึ่งเป็นคนต่างด้าวตามประมวลกฎหมายที่ดินเลิกกิจการที่ได้รับการส่งเสริมหรือโอนกิจการนั้นให้แก่ผู้อื่น ผู้ได้รับการส่งเสริมต้องจำหน่ายที่ดินที่ได้รับอนุญาตให้ถือกรรมสิทธิ์ภายในหนึ่งปีนับแต่วันที่เลิกหรือโอนกิจการ มิฉะนั้นให้อธิบดีกรมที่ดินมีอำนาจจำหน่ายที่ดินนั้นตามประมวลกฎหมายที่ดิน
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 12 พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542
ข้อความเต็ม
ในกรณีที่ธุรกิจของคนต่างด้าวซึ่งได้รับการส่งเสริมการลงทุนตามกฎหมายว่าด้วยการส่งเสริมการลงทุน หรือได้รับอนุญาตเป็นหนังสือให้ประกอบอุตสาหกรรมหรือประกอบการค้าเพื่อส่งออกตามกฎหมายว่าด้วยการนิคมอุตสาหกรรมแห่งประเทศไทยหรือตามกฎหมายอื่น เป็นธุรกิจตามบัญชีสองหรือบัญชีสามท้ายพระราชบัญญัตินี้ ให้คนต่างด้าวดังกล่าวแจ้งต่ออธิบดีเพื่อขอหนังสือรับรอง เมื่ออธิบดีหรือพนักงานเจ้าหน้าที่ที่ได้รับมอบหมายตรวจสอบความถูกต้องของบัตรส่งเสริมการลงทุนหรือหนังสืออนุญาตดังกล่าวแล้ว ให้อธิบดีออกหนังสือรับรองโดยเร็ว แต่ต้องไม่เกินสามสิบวันนับแต่วันที่ได้รับแจ้งการได้รับบัตรส่งเสริมการลงทุนหรือหนังสืออนุญาต แล้วแต่กรณี ในกรณีนี้ให้คนต่างด้าวดังกล่าวนั้น ได้รับยกเว้นจากการบังคับใช้พระราชบัญญัตินี้ เว้นแต่มาตรา ๒๑ มาตรา ๒๒ มาตรา ๓๙ มาตรา ๔๐ และมาตรา ๔๒ ตลอดระยะเวลาที่ธุรกิจนั้นได้รับการส่งเสริมการลงทุนหรือได้รับอนุญาตให้ประกอบอุตสาหกรรมหรือประกอบการค้าเพื่อส่งออก แล้วแต่กรณี การออกหนังสือรับรองตามวรรคหนึ่ง ให้เป็นไปตามหลักเกณฑ์และวิธีการที่อธิบดีกำหนด
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 28 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ผู้ได้รับการส่งเสริมจะได้รับยกเว้นอากรขาเข้าสำหรับเครื่องจักรตามที่คณะกรรมการพิจารณาอนุมัติ แต่เครื่องจักรนั้นต้องไม่เป็นเครื่องจักรที่ผลิตหรือประกอบได้ในราชอาณาจักร ซึ่งมีคุณภาพใกล้เคียงกันกับชนิดที่ผลิตในต่างประเทศ และมีปริมาณเพียงพอที่จะจัดหามาใช้ได้ วรรคสอง (ยกเลิก)
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 36 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
คณะกรรมการอาจให้ผู้ได้รับการส่งเสริมได้รับสิทธิและประโยชน์พิเศษด้านส่งออกอย่างใดอย่างหนึ่งหรือหลายอย่าง ดังต่อไปนี้ (๑) การยกเว้นอากรขาเข้า สำหรับวัตถุดิบและวัสดุจำเป็นที่ต้องนำเข้ามาจากต่างประเทศเพื่อใช้ ผลิต ผสม หรือประกอบผลิตภัณฑ์หรือผลิตผล เฉพาะที่ใช้ในการส่งออก (๒) การยกเว้นอากรขาเข้า สำหรับของที่ผู้ได้รับการส่งเสริมนำเข้ามาเพื่อส่งกลับออกไป (๓) การยกเว้นอากรขาออก สำหรับผลิตภัณฑ์หรือผลิตผลที่ผู้ได้รับการส่งเสริมผลิตหรือประกอบ การให้สิทธิและประโยชน์ตามวรรคหนึ่ง ให้เป็นไปตามเงื่อนไข วิธีการ และระยะเวลาที่คณะกรรมการกำหนด โดยมิให้นำกฎหมายว่าด้วยพิกัดอัตราศุลกากรมาใช้บังคับแก่ผู้ได้รับการส่งเสริมซึ่งได้รับอนุญาตจากคณะกรรมการตามมาตรานี้ เว้นแต่คณะกรรมการจะกำหนดเป็นอย่างอื่น ในกรณีเช่นนี้ ให้นำกฎหมายว่าด้วยพิกัดอัตราศุลกากรมาใช้บังคับเท่าที่ไม่ขัดหรือแย้ง
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 35 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
เพื่อส่งเสริมการลงทุนในท้องที่หรือเขตพื้นที่ใด คณะกรรมการจะกำหนดท้องที่หรือเขตพื้นที่นั้นเป็นเขตส่งเสริมการลงทุนก็ได้โดยประกาศในราชกิจจานุเบกษา นอกจากสิทธิและประโยชน์ตามมาตราอื่น คณะกรรมการมีอำนาจให้ผู้ได้รับการส่งเสริมที่ประกอบกิจการที่ได้รับการส่งเสริมในท้องที่หรือเขตพื้นที่ที่กำหนดตามวรรคหนึ่ง ได้รับสิทธิและประโยชน์พิเศษอย่างใดอย่างหนึ่งหรือหลายอย่างดังต่อไปนี้ (๑) การลดหย่อนภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการลงทุนในอัตราร้อยละห้าสิบของอัตราปกติมีกำหนดเวลาไม่เกินห้าปี โดยนับจากวันที่กำหนดระยะเวลาตามมาตรา ๓๑ วรรคหนึ่งหรือวรรคสอง แล้วแต่กรณี สิ้นสุดลง หรือนับจากวันที่เริ่มมีรายได้จากการประกอบกิจการที่ได้รับการส่งเสริมในกรณีที่ผู้ได้รับการส่งเสริมไม่ได้รับยกเว้นภาษีเงินได้นิติบุคคล (๒) การอนุญาตให้หักค่าขนส่ง ค่าไฟฟ้า และค่าประปาสองเท่าของจำนวนเงินที่ผู้ได้รับการส่งเสริมได้เสียไปเป็นค่าใช้จ่ายในการประกอบกิจการที่ได้รับการส่งเสริม เพื่อประโยชน์ในการคำนวณภาษีเงินได้นิติบุคคล ทั้งนี้ ตามเงื่อนไข วิธีการ และระยะเวลาที่คณะกรรมการกำหนด (๓) การอนุญาตให้หักเงินที่ผู้ได้รับการส่งเสริมการลงทุนในการติดตั้งหรือก่อสร้างสิ่งอำนวยความสะดวกในการประกอบกิจการที่ได้รับการส่งเสริมตามหลักเกณฑ์ที่คณะกรรมการพิจารณากำหนดจากกำไรสุทธิรวมทั้งสิ้นไม่เกินร้อยละยี่สิบห้าของเงินที่ลงทุนแล้ว ในการนั้น โดยผู้ได้รับการส่งเสริมจะเลือกหักจากกำไรสุทธิของปีใดปีหนึ่งหรือหลายปีก็ได้ภายในสิบปีนับแต่วันที่มีรายได้จากการลงทุน ทั้งนี้ นอกเหนือไปจากการหักค่าเสื่อมราคาตามปกติ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 25 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ภายใต้บังคับกฎหมายว่าด้วยคนเข้าเมืองเพียงเท่าที่พระราชบัญญัตินี้มิได้บัญญัติไว้เป็นอย่างอื่น ให้ผู้ได้รับการส่งเสริมได้รับอนุญาตนำคนต่างด้าวซึ่งเป็น (๑) ช่างฝีมือ (๒) ผู้ชำนาญการ (๓) คู่สมรสและบุคคลซึ่งอยู่ในอุปการะของบุคคลใน (๑) และ (๒) เข้ามาในราชอาณาจักรได้ตามจำนวนและกำหนดระยะเวลาให้อยู่ในราชอาณาจักรเท่าที่คณะกรรมการพิจารณาเห็นสมควร แม้ว่าจะเกินอัตราจำนวนหรือระยะเวลาให้อยู่ในราชอาณาจักรตามที่บัญญัติไว้ในกฎหมายว่าด้วยคนเข้าเมือง
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 31 Investment Promotion Act B.E. 2520
Exonération de l'impôt sur les sociétés sur le bénéfice net de l'activité promue, proportionnelle à l'investissement hors terrain et fonds de roulement, sauf activités spéciales, pendant 8 ans au plus dès les premiers revenus ; les pertes peuvent, sur autorisation du Conseil, être déduites pendant 5 ans au plus ensuite.
résumé non officiel
Article 31/1 Investment Promotion Act B.E. 2520
Pour les activités désignées de technologie avancée, d'innovation ou de recherche et développement, le Conseil peut accorder une exonération d'impôt sur les sociétés de 13 ans au plus dès les premiers revenus, éventuellement proportionnelle à l'investissement ; les pertes sont déductibles sur autorisation pendant 5 ans au plus ensuite.
résumé non officiel
Article 27 Investment Promotion Act B.E. 2520
Le bénéficiaire est autorisé à posséder des terrains pour l'activité promue, dans la superficie jugée appropriée par le Conseil, même au-delà des limites légales ; s'il est étranger et cesse ou cède l'activité, il doit les céder dans l'année, sinon le directeur général des Terres peut y procéder.
résumé non officiel
Article 12 Foreign Business Act B.E. 2542
L'étranger dont l'activité des listes 2 ou 3 bénéficie d'une promotion des investissements ou d'un permis industriel ou d'exportation demande au Directeur général un certificat, délivré sous 30 jours; il est alors exempté de la loi, sauf les articles 21, 22, 39, 40 et 42, pendant cet avantage.
résumé non officiel
Article 28 Investment Promotion Act B.E. 2520
Le bénéficiaire est exonéré de droits d'importation sur les machines approuvées par le Conseil, à condition qu'elles ne puissent pas être produites ou assemblées en Thaïlande en qualité comparable aux machines étrangères et en quantité suffisante.
résumé non officiel
Article 36 Investment Promotion Act B.E. 2520
Le Conseil peut accorder des avantages à l'exportation : exonération de droits d'importation sur les matières premières et matériaux des produits exportés et sur les biens réexportés, et de droits d'exportation sur ses produits, sans application de la loi sur le tarif douanier sauf décision contraire du Conseil.
résumé non officiel
Article 35 Investment Promotion Act B.E. 2520
La Commission peut créer des zones de promotion et y accorder en sus, à ses conditions : (1) impôt sur les sociétés à demi-taux cinq ans au plus, après l'exonération ou dès les premiers revenus ; (2) double déduction du transport, de l'électricité et de l'eau ; (3) déduction des installations jusqu'à 25 % de l'investissement, sur dix ans, outre l'amortissement.
résumé non officiel
Article 25 Investment Promotion Act B.E. 2520
Sous réserve du droit de l'immigration, sauf disposition contraire de la présente loi, le bénéficiaire peut faire entrer des techniciens et experts étrangers, leurs conjoints et personnes à charge, selon le nombre et la durée de séjour fixés par le Conseil, même au-delà des limites légales.
résumé non officiel
แหล่งที่มา
- Investment Promotion Act B.E. 2520, เรียกดูเมื่อ 2 พฤศจิกายน 2569
- Foreign Business Act B.E. 2542, เรียกดูเมื่อ 2 พฤศจิกายน 2569
100% การเป็นเจ้าของโดยชาวต่างชาติ: การทลายกำแพงแบบเดิม
การเอาชนะข้อจำกัดตามพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว
ของประเทศไทย พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว ห้ามบริษัทที่มีผู้ถือหุ้นเป็นชาวต่างชาติเป็นส่วนหนึ่งหรือมากกว่าหนึ่งส่วนดำเนินการตามกิจกรรมในรายการสามรายการดังกล่าวโดยไม่ได้รับอนุญาต (มาตรา 4 และมาตรา 8) การส่งเสริมการลงทุนของ BOI จะยกเลิกข้อจำกัดดังกล่าวสำหรับกิจกรรมที่ได้รับการส่งเสริมในรายการที่ 2 และรายการที่ 3: บริษัทต้องแจ้งให้ BOI ทราบ กรมพัฒนาธุรกิจการค้า, ผู้รับหนังสือรับรองการประกอบธุรกิจของคนต่างด้าวภายใน 30 วัน และตามกฎหมายส่วนใหญ่จะไม่มีผลบังคับใช้กับผู้รับใบรับรองดังกล่าว ตราบใดที่กิจกรรมนั้นยังคงดำเนินต่อไป (มาตรา 12) กิจกรรมประเภทที่ 1 ไม่สามารถเปิดดำเนินการได้ด้วยวิธีนี้.
การยกเว้นนี้เป็นส่วนที่มีค่าที่สุดส่วนหนึ่งในการส่งเสริมการลงทุนจาก BOI เพราะช่วยขจัดความจำเป็นในการใช้รูปแบบที่ซับซ้อนอย่าง โครงสร้างนอมินี หรือการร่วมทุนกับไทย ซึ่งอาจก่อให้เกิดความไม่แน่นอนทางกฎหมายและการดำเนินงาน นักลงทุนต่างชาติจะได้รับอำนาจควบคุมอย่างสมบูรณ์ในด้านการตัดสินใจเชิงกลยุทธ์ การจัดการทางการเงิน และขั้นตอนการดำเนินงาน.
ใบรับรองมีผลบังคับใช้เพียงเท่าที่กิจกรรมยังคงได้รับการส่งเสริม (มาตรา 21) หากการส่งเสริมสิ้นสุดหรือถูกเพิกถอน บริษัทที่มีสัดส่วนการถือหุ้นต่างชาติที่ยังคงดำเนินกิจกรรมที่จดทะเบียนต้องมี ใบอนุญาตประกอบธุรกิจของคนต่างด้าว หรือต้องปรับโครงสร้างใหม่ ดังนั้นควรวางแผนให้พร้อมสำหรับช่วงสิ้นสุดการส่งเสริมการลงทุนนี้ การเป็นเจ้าของในระยะยาว ที่มั่นคงช่วยสร้างความมั่นใจสำหรับการลงทุนขนาดใหญ่และการวางแผนเชิงกลยุทธ์.
ผลกระทบต่อการควบคุมธุรกิจ
การที่ชาวต่างชาติเป็นเจ้าของทั้งหมดช่วยให้การตัดสินใจง่ายขึ้น ไม่มีความซับซ้อนจากการต้องขออนุมัติจากหุ้นส่วนชาวไทยหรือการจัดการกับผลประโยชน์ทับซ้อน การควบคุมนี้ครอบคลุมทุกด้านของการดำเนินธุรกิจ รวมถึงการตัดสินใจเรื่องการจ้างงาน ความร่วมมือเชิงกลยุทธ์ การถ่ายทอดเทคโนโลยี และการวางแผนขยายธุรกิจ.
เจ้าของต่างชาติสามารถจัดการสิทธิ์ในทรัพย์สินทางปัญญา เทคโนโลยีที่เป็นกรรมสิทธิ์ และข้อมูลทางธุรกิจที่สำคัญได้โดยตรง โดยไม่ต้องเปิดเผยข้อมูลให้แก่หุ้นส่วนชาวไทย การคุ้มครองนี้มีคุณค่าอย่างยิ่งสำหรับบริษัทเทคโนโลยี องค์กรวิจัย และธุรกิจที่มีความได้เปรียบในการแข่งขันอย่างมากจากองค์ความรู้ที่เป็นกรรมสิทธิ์.
ข้อดีของการบริหารจัดการทางการเงิน ได้แก่ การควบคุมกระแสเงินสด การกระจายผลกำไร และการตัดสินใจลงทุนใหม่โดยตรง เจ้าของต่างชาติสามารถเพิ่มประสิทธิภาพการจัดสรรเงินทุนตามกลยุทธ์ธุรกิจระดับโลกโดยไม่มีข้อจำกัดจากพันธมิตรในท้องถิ่น.
สิทธิพิเศษในการเป็นเจ้าของที่ดิน
ข้อจำกัดการถือครองที่ดินแบบดั้งเดิม
กฎหมายไทยโดยทั่วไป ห้ามชาวต่างชาติเป็นเจ้าของที่ดิน, สร้างความท้าทายอย่างมากสำหรับธุรกิจค้าระหว่างประเทศที่ต้องการสิทธิในทรัพย์สินที่ปลอดภัยสำหรับการดำเนินงาน ข้อจำกัดนี้ในอดีตได้บีบให้บริษัทต่างชาติต้องใช้สัญญาเช่าที่ซับซ้อนหรือ นอมินี โครงสร้างที่มีความเสี่ยงทางกฎหมายในตัว.
การส่งเสริมจากบีโอไอให้สิทธิประโยชน์ยกเว้นเฉพาะตัว ซึ่งอนุญาตให้บริษัทที่ต่างชาติเป็นเจ้าของสามารถถือครองที่ดินที่จำเป็นสำหรับการประกอบธุรกิจที่ได้รับการส่งเสริมได้ สิทธิพิเศษนี้ถือเป็นข้อยกเว้นที่หาได้ยากยิ่งจากกฎหมายการถือครองที่ดินที่เข้มงวดของประเทศไทย และช่วยมอบความมั่นคงที่แท้จริงสำหรับการลงทุนระยะยาว.
กรอบการถือครองที่ดินในปัจจุบัน
ตามมาตรา 27 แห่งพระราชบัญญัติส่งเสริมการลงทุน และเกณฑ์ของคณะกรรมการส่งเสริมการลงทุนที่ได้รับการปรับปรุงในปลายปี 2024, บริษัทที่ได้รับการส่งเสริมจาก BOI สามารถเป็นเจ้าของที่ดินได้ กฎเหล่านี้มีจุดมุ่งหมายเพื่อดึงดูดการลงทุนจากต่างประเทศ พร้อมทั้งปกป้องผลประโยชน์ของชาติ ในส่วนของที่ดินสำหรับโครงการที่ได้รับการส่งเสริมนั้น ได้รับการอนุมัติผ่านการส่งเสริมการลงทุน ส่วนที่ดินสำหรับอาคารสำนักงานและที่พักอาศัยของพนักงานนั้น อยู่ภายใต้เกณฑ์ BOI ที่แตกต่างกัน ซึ่งกำหนดไว้ใน ไร่ (1 ไร่ เท่ากับ 1,600 ตารางเมตร).
บริษัทต่างชาติที่ได้รับการส่งเสริมจำเป็นต้องมี ทุนจดทะเบียน ไม่น้อยกว่า 50 ล้านบาท จึงจะถือกรรมสิทธิ์ที่ดินสำหรับสำนักงานและที่พักพนักงานได้ (ประกาศ BOI ที่ 16/2567 และ ป. 8/2567 เดือนพฤศจิกายน 2567) โดยถือได้สูงสุด 5 ไร่สำหรับสำนักงาน และ 20 ไร่สำหรับที่พักพนักงานระดับปฏิบัติการ สิทธิเดิมที่ให้ถือได้สูงสุด 10 ไร่สำหรับที่พักของผู้บริหารและผู้เชี่ยวชาญถูกยกเลิกในเดือนกรกฎาคม 2568 (ประกาศ ป. 9/2568) ขอบเขตที่ขยายเพิ่มขึ้นนี้ให้พื้นที่เพียงพอสำหรับการดำเนินงานทางอุตสาหกรรมขนาดใหญ่ พร้อมทั้งคงข้อกำหนดด้านทุนให้อยู่ในระดับที่สมเหตุสมผล.
การปรับเปลี่ยนนโยบายล่าสุด
การเปลี่ยนแปลงนโยบายครั้งสำคัญที่เริ่มใช้ตั้งแต่วันที่ 1 กันยายน 2568 จำกัดสิทธิการถือกรรมสิทธิ์ที่ดินสำหรับภาคการผลิตบางประเภท รวมถึงการผลิตโลหะ สารเคมี และพลาสติก ข้อจำกัดเหล่านี้สะท้อนให้เห็นถึงลำดับความสำคัญที่เปลี่ยนแปลงไปของรัฐบาลและความกังวลเกี่ยวกับผลกระทบของอุตสาหกรรมต่อชุมชนท้องถิ่น.
บริษัทที่มีประวัติการลงทุนจาก BOI ที่ดีมาโดยตลอดจะได้รับการยกเว้นจากกฎใหม่เหล่านี้ ซึ่งรวมถึงบริษัทที่เคยได้รับการส่งเสริมการลงทุนจาก BOI อย่างน้อย 3 ครั้งในรอบ 15 ปี และมีมูลค่าการลงทุนรวมมากกว่า 5 พันล้านบาท ข้อกำหนดการยกเว้นนี้เป็นการคุ้มครองนักลงทุนรายเดิม ในขณะเดียวกันก็ใช้เกณฑ์การคัดเลือกที่เข้มงวดมากขึ้นสำหรับผู้สมัครรายใหม่.
ที่พักสำหรับพนักงานต้องเป็นไปตามเงื่อนไขบางประการ ซึ่งกำหนดให้สถานที่พักดังกล่าวใช้เป็นที่พักของพนักงานจากโครงการที่ได้รับการส่งเสริมเท่านั้น จำนวนห้องพักต้องสอดคล้องกับขนาดกำลังแรงงานที่แท้จริง ข้อกำหนดเหล่านี้สร้างสมดุลระหว่างสิทธิการถือครองที่ดินกับเป้าหมายการพัฒนากำลังแรงงานในทางปฏิบัติ.
กิจกรรมทางธุรกิจและภาคส่วนที่มีสิทธิ์
หมวดหมู่อุตสาหกรรมที่มีความสำคัญลำดับต้นๆ
การส่งเสริมจาก BOI ครอบคลุมประเภทกิจการหลัก 8 ประเภท ซึ่งประกอบด้วยกิจกรรมที่มีความสำคัญต่อยุทธศาสตร์การพัฒนาเศรษฐกิจของประเทศไทย เกษตรกรรมและผลิตภัณฑ์ทางการเกษตรถือเป็นประเภทพื้นฐาน ซึ่งรวมถึงเทคนิคการทำฟาร์มสมัยใหม่ การประยุกต์ใช้เทคโนโลยีชีวภาพ การแปรรูปอาหารด้วยเทคโนโลยีขั้นสูง และแนวปฏิบัติด้านการเกษตรที่ยั่งยืน.
การผลิตและกิจกรรมทางอุตสาหกรรมเป็นหมวดหมู่ที่มีสิทธิ์ได้รับการส่งเสริมที่ใหญ่ที่สุด ซึ่งรวมถึงการผลิตโลหะขั้นพื้นฐานและการผลิตขั้นสูง โดยเฉพาะอย่างยิ่งสำหรับบริษัทที่ได้รับการส่งเสริมจาก BOI ในประเทศไทย หมวดหมู่ที่กว้างขวางนี้ครอบคลุมถึงชิ้นส่วนยานยนต์ อิเล็กทรอนิกส์ เครื่องจักร และอุปกรณ์อุตสาหกรรมเฉพาะทางที่เอื้อต่อความสามารถในการแข่งขันด้านการผลิตของประเทศไทย.
ภาคดิจิทัลและเทคโนโลยีได้รับความสำคัญเป็นพิเศษ ซึ่งสะท้อนถึงความมุ่งมั่นของประเทศไทยในการเป็นศูนย์กลางเทคโนโลยีระดับภูมิภาค กิจกรรมที่ได้รับการส่งเสริม ได้แก่ การพัฒนาซอฟต์แวร์ แพลตฟอร์มดิจิทัล พาณิชย์อิเล็กทรอนิกส์ บริการคลาวด์ ความปลอดภัยทางไซเบอร์ และแอปพลิเคชันปัญญาประดิษฐ์.
กิจการด้านการดูแลสุขภาพและเทคโนโลยีชีวภาพตอบสนองต่อสังคมสูงวัยของประเทศไทยและความมุ่งมั่นในการเป็นผู้นำด้านการดูแลสุขภาพในภูมิภาค หมวดหมู่นี้ครอบคลุมถึงการผลิตเครื่องมือแพทย์ การผลิตเภสัชภัณฑ์ การวิจัยเทคโนโลยีชีวภาพ และการให้บริการด้านการดูแลสุขภาพโดยใช้เทคโนโลยีขั้นสูง.
กิจกรรมที่อิงตามความรู้
การให้ความสำคัญเป็นพิเศษมีผลกับกิจกรรมบนฐานความรู้ที่เน้นการวิจัยและพัฒนา ซึ่งออกแบบมาเพื่อยกระดับความสามารถในการแข่งขันของประเทศไทย.
กิจกรรมเหล่านี้ได้รับการสนับสนุนที่ดีที่สุด ซึ่งรวมถึงการยกเว้นภาษีเงินได้นิติบุคคลเป็นเวลาแปดปีโดยไม่มีข้อจำกัด และการสนับสนุนที่ดีกว่าสำหรับการถ่ายทอดเทคโนโลยี.
กิจกรรมการวิจัยและพัฒนาครอบคลุมทั้งองค์กรวิจัยอิสระและศูนย์วิจัยขององค์กรที่มุ่งเน้นด้านนวัตกรรมและการพัฒนาเทคโนโลยี.
การพัฒนาเทคโนโลยีชีวภาพ การประยุกต์ใช้เทคโนโลยีนาโน และการวิจัยวัสดุขั้นสูง มีสิทธิ์ได้รับแพ็คเกจสิ่งจูงใจสูงสุด.
อุตสาหกรรมสร้างสรรค์และดิจิทัลเป็นกลุ่มธุรกิจเกิดใหม่ที่ได้รับการส่งเสริมจากบีโอไอ (BOI) มากขึ้น การพัฒนาซอฟต์แวร์ การสร้างสรรค์คอนเทนต์ดิจิทัล การผลิตภาพยนตร์ และบริการออกแบบสร้างสรรค์ ล้วนสอดคล้องกับเป้าหมายการพัฒนาทางวัฒนธรรมและเทคโนโลยีของประเทศไทย.
โอกาสในภาคบริการ
กิจการบริการที่มีสิทธิ์ได้รับการส่งเสริมจาก BOI ได้แก่ ศูนย์โลจิสติกส์ ศูนย์ธุรกิจระหว่างประเทศ สถานวิจัยและพัฒนา และบริการทางเทคนิคเฉพาะด้าน กิจการเหล่านี้เกื้อหนุนการลงทุนในภาคการผลิต พร้อมทั้งพัฒนาศักยภาพเศรษฐกิจภาคบริการของประเทศไทย.
บริการที่เกี่ยวข้องกับการท่องเที่ยวได้รับการส่งเสริมในจังหวัดรอง ซึ่งเป็นส่วนหนึ่งของยุทธศาสตร์การพัฒนาภูมิภาค โรงแรม สถานจัดประชุม และโครงการโครงสร้างพื้นฐานด้านการท่องเที่ยวในพื้นที่ที่กำหนด จะได้รับสิทธิประโยชน์ที่ไม่ใช่ภาษี เพื่อกระจายผลประโยชน์จากการท่องเที่ยวให้ทั่วถึงมากขึ้นในประเทศไทย.
ขั้นตอนการสมัครและระยะเวลาดำเนินการ
การเตรียมตัวก่อนยื่นใบสมัคร
การยื่นขอรับการสนับสนุนจาก BOI อย่างประสบความสำเร็จต้องอาศัยการเตรียมการอย่างรอบด้าน เริ่มต้นจากการศึกษาความเป็นไปได้เพื่อประเมินความสามารถในการดำเนินงานของโครงการและความสอดคล้องกับวัตถุประสงค์ของ BOI การปรึกษาผู้เชี่ยวชาญในระหว่างขั้นตอนนี้จะช่วยระบุปัญหาที่อาจเกิดขึ้นและปรับกลยุทธ์การยื่นขอรับการสนับสนุนให้เหมาะสมยิ่งขึ้น.
การจัดทำแผนธุรกิจถือเป็นองค์ประกอบสำคัญที่สุดในการเตรียมการ โดยต้องมีรายละเอียดด้านการคาดการณ์ทางการเงิน คำอธิบายเทคโนโลยี แผนการจ้างงาน และการประเมินผลกระทบทางเศรษฐกิจ เจ้าหน้าที่ BOI จะตรวจสอบแผนเหล่านี้อย่างรอบคอบเพื่อให้แน่ใจว่าโครงการจะให้ผลประโยชน์ตามที่สัญญาไว้และบรรลุวัตถุประสงค์ที่ระบุไว้.
การเตรียมเอกสารประกอบด้วยโปรไฟล์บริษัท, ผู้ถือหุ้น ข้อมูล คุณสมบัติของทีมผู้บริหาร และรายละเอียดโครงการ เอกสารทั้งหมดต้องแสดงให้เห็นถึงการมีส่วนร่วมของโครงการในการพัฒนาเศรษฐกิจของประเทศไทย พร้อมทั้งเป็นไปตามข้อกำหนดทางเทคนิคและทางการเงินที่เฉพาะเจาะจง.
กระบวนการสมัครอย่างเป็นทางการ
กระบวนการสมัครอย่างเป็นทางการเริ่มต้นด้วยการยื่นทางออนไลน์ผ่านแพลตฟอร์ม e-investment ของ BOI ซึ่งช่วยให้การยื่นเอกสารและการติดตามผลมีความคล่องตัว การสมัครที่สมบูรณ์ประกอบด้วยแผนธุรกิจ การคาดการณ์ทางการเงิน แผนการถ่ายทอดเทคโนโลยี และการคาดการณ์การจ้างงาน.
โดยปกติแล้ว การพิจารณาของเจ้าหน้าที่ BOI จะรวมถึงการประชุม ซึ่งอาจเป็นการประชุมออนไลน์หรือแบบพบปะตัวต่อตัว การประชุมจะหารือเกี่ยวกับรายละเอียดโครงการ รูปแบบธุรกิจ และข้อผูกพันด้านการลงทุน กระบวนการแบบโต้ตอบนี้ช่วยให้ผู้สมัครสามารถชี้แจงข้อกังวลและให้ข้อมูลเพิ่มเติมเพื่อสนับสนุนใบสมัครของตนได้.
ระยะเวลาดำเนินการขึ้นอยู่กับขนาดและความซับซ้อนของการลงทุน โครงการที่มีมูลค่าต่ำกว่า 200 ล้านบาท จะดำเนินการภายใน 40 วันทำการ โครงการที่มีมูลค่าระหว่าง 200 ล้านถึง 2 พันล้านบาท จะใช้เวลาสูงสุด 60 วันทำการ และโครงการขนาดใหญ่อาจต้องใช้เวลาถึง 90 วันทำการในการประเมินผลอย่างครบถ้วน.
ข้อกำหนดหลังการอนุมัติ
หลังจากได้รับการอนุมัติจากบีโอไอ บริษัทต่างๆ จะต้องยอมรับเงื่อนไขการส่งเสริมการลงทุนภายใน 30 วัน นอกจากนี้ยังจำเป็นต้องจัดตั้งนิติบุคคลไทยภายในหกเดือน การจดทะเบียนบริษัทต้องดำเนินการตามขั้นตอนมาตรฐานของ บริษัทจำกัด ของไทย พร้อมกับเอกสารเพิ่มเติมที่ยืนยันสถานะการส่งเสริมการลงทุนจาก BOI.
การออกบัตรส่งเสริมการลงทุนจะดำเนินการหลังจากที่บริษัทได้จัดตั้งและยื่นเอกสารประกอบที่จำเป็นแล้ว ซึ่งรวมถึงหลักฐานการนำเงินทุนเข้าบริษัท, ใบรับรองการจดทะเบียนบริษัท, และรายละเอียดสถานที่ตั้งโครงการ โดยปกติ BOI จะออกใบรับรองการส่งเสริมการลงทุนภายใน 10 วันทำการหลังจากได้รับเอกสารครบถ้วน.
ข้อดีของใบอนุญาตทำงานและวีซ่า
กระบวนการที่คล่องตัว
บริษัทที่ได้รับการส่งเสริมจาก BOI ได้รับประโยชน์จากขั้นตอนที่ง่ายขึ้นอย่างมากในเรื่อง ใบอนุญาตทำงาน และขั้นตอนการขอวีซ่าสำหรับพนักงานชาวต่างชาติ ศูนย์บริการแบบเบ็ดเสร็จ (One-Stop Service Centre) มีการดำเนินการที่รวมศูนย์ ซึ่งช่วยลดระยะเวลาในการยื่นคำขอจากหลายสัปดาห์เหลือเพียงไม่กี่วัน.
การยื่นขอใบอนุญาตทำงานแบบเดิมต้องใช้เอกสารจำนวนมาก ใช้ระยะเวลาพิจารณานาน และมีโควตาที่เข้มงวดจำกัดสัดส่วนพนักงานต่างชาติ บริษัทที่ได้รับการส่งเสริมจาก BOI ได้รับยกเว้นจากสัดส่วนตามปกติ แต่ผู้ผลิตที่ได้รับการส่งเสริมซึ่งมีพนักงานมากกว่า 100 คน ปัจจุบันต้องมีพนักงานไทยไม่น้อยกว่า 70%.
ประเภทวีซ่าที่ได้รับการปรับปรุง
พนักงานต่างชาติของบริษัทที่ได้รับการส่งเสริมจาก BOI มีสิทธิ์ได้รับวีซ่าที่มีระยะเวลาการใช้งานยาวนานขึ้นและสิทธิพิเศษในการเข้าออกหลายครั้ง ซึ่งอำนวยความสะดวกในการเดินทางเพื่อธุรกิจและความยืดหยุ่นในการดำเนินงาน วีซ่าเหล่านี้สนับสนุนการพัฒนาธุรกิจอย่างรวดเร็วและความร่วมมือระหว่างประเทศ.
พนักงานระดับบริหารจะได้รับสิทธิประโยชน์เพิ่มเติม ซึ่งรวมถึงบริการช่องทางด่วนพิเศษที่สนามบินและข้อกำหนดในการรายงานตัวที่ลดลง ความสะดวกสบายเหล่านี้ช่วยให้ชีวิตของบุคลากรคนสำคัญดีขึ้น นอกจากนี้ยังแสดงให้เห็นถึงความมุ่งมั่นของประเทศไทยในการดึงดูดบุคลากรระดับโลกด้วยกระบวนการขอวีซ่าและใบอนุญาตทำงานที่ง่ายขึ้น.
ข้อกำหนดการจ้างงานฉบับปรับปรุง (ปี 2025)
ประกาศ BOI ที่ ป. 8/2568 ลงวันที่ 5 มิถุนายน 2025 ได้กำหนดเงินเดือนขั้นต่ำและสัดส่วนการจ้างงานคนไทย โดยมีผลบังคับใช้ตั้งแต่วันที่ 1 ตุลาคม 2025 สำหรับโครงการที่ได้รับบัตรส่งเสริมตั้งแต่วันที่ 5 มิถุนายน 2025 เป็นต้นไป และตั้งแต่วันที่ 1 มกราคม 2026 สำหรับโครงการเดิม ตำแหน่งผู้บริหารต้องมีรายได้ขั้นต่ำ 150,000 บาทต่อเดือน ตำแหน่งผู้จัดการต้องมีรายได้ขั้นต่ำ 75,000 บาท (หรือ 50,000 บาทหากมีปริญญาตรี) และตำแหน่งปฏิบัติการต้องมีรายได้ขั้นต่ำ 50,000 บาท.
บริษัทผู้ผลิตที่มีลูกจ้างมากกว่า 100 คนต้องคงสัดส่วนการจ้างงานผู้มีสัญชาติไทยไว้อย่างน้อย 70% บริษัทบริการและผู้ผลิตขนาดเล็กได้รับการยกเว้นจากสัดส่วนนี้ ซึ่งช่วยรักษาความยืดหยุ่นสำหรับการดำเนินงานเฉพาะทาง
ข้อกำหนดการลงทุนและการพิจารณาเงินทุน
เกณฑ์การลงทุนขั้นต่ำ
เพื่อได้รับการส่งเสริมจาก BOI คุณจะต้องมีเงินลงทุนในโครงการอย่างน้อย 1 ล้านบาท ไม่รวมถึงที่ดินและเงินทุนหมุนเวียน อย่างไรก็ตาม จำนวนเงินที่แน่นอนอาจแตกต่างกันไปตามประเภทธุรกิจและภาคส่วน โดยภาคอุตสาหกรรมเทคโนโลยีสูงในประเทศไทยอาจต้องมีข้อกำหนดขั้นต่ำที่สูงขึ้นเพื่อสะท้อนถึงการลงทุนที่สำคัญที่จำเป็นสำหรับการดำเนินงานขั้นสูง.
การคำนวณการลงทุนไม่รวมต้นทุนที่ดินและเงินทุนหมุนเวียน โดยมุ่งเน้นที่สินทรัพย์ที่ก่อให้เกิดผลผลิต เช่น เครื่องจักร อุปกรณ์ การก่อสร้าง และระบบเทคโนโลยี แนวทางนี้ช่วยให้มั่นใจได้ว่าการลงทุนจะก่อให้เกิดผลประโยชน์ทางเศรษฐกิจอย่างแท้จริง.
ข้อกำหนดการอัดฉีดเงินทุน
นักลงทุนต่างชาติจะต้องแสดงให้เห็นถึงความมุ่งมั่นในการลงทุนอย่างแท้จริง ผ่านการโอนเงินจากแหล่งเงินทุนในต่างประเทศ หรือใบรับรองการลงทุนจากธนาคารแห่งประเทศไทย ข้อกำหนดเหล่านี้จะช่วยให้มั่นใจได้ว่าการลงทุนจากต่างประเทศนั้นเป็นการไหลเข้าของเงินทุนจริง ไม่ใช่การระดมทุนจากแหล่งภายในประเทศ.
บริษัท BOI โดยปกติต้องชำระทุนจดทะเบียนเพียง 25% เมื่อเริ่มต้น ส่วนที่เหลือสามารถชำระได้เมื่อธุรกิจเริ่มดำเนินการ โครงสร้างนี้ช่วยลดความต้องการกระแสเงินสดในช่วงเริ่มต้น โดยยังคงรักษาพันธะการลงทุนไว้
ค่าใช้จ่ายในการให้บริการโดยผู้เชี่ยวชาญและข้อควรพิจารณาในทางปฏิบัติ
ค่าธรรมเนียมการสมัครและค่าธรรมเนียมวิชาชีพ
การยื่นขออนุมัติจาก BOI ไม่มีค่าธรรมเนียมจากภาครัฐ ทำให้บริษัททุกขนาดสามารถเข้าถึงกระบวนการได้ อย่างไรก็ตาม ค่าบริการจากผู้เชี่ยวชาญโดยทั่วไปมีราคาตั้งแต่ 200,000 ถึง 500,000 บาท ขึ้นอยู่กับความซับซ้อนของโครงการและการสนับสนุนที่จำเป็น.
ค่าใช้จ่ายด้านบริการวิชาชีพที่สูงที่สุดคือค่าปรึกษาทางกฎหมายและการจัดเตรียมเอกสาร โดยทั่วไปจะอยู่ที่ 100,000 ถึง 200,000 บาท สำหรับการให้ความช่วยเหลืออย่างครบวงจร ค่าใช้จ่ายเพิ่มเติมได้แก่ บริการแปลเอกสาร การสนับสนุนด้านบัญชี และการให้คำปรึกษาเฉพาะทางในแต่ละอุตสาหกรรม.
ต้นทุนการปฏิบัติตามกฎระเบียบอย่างต่อเนื่อง
บริษัทที่ได้รับการส่งเสริมจาก BOI ต้องปฏิบัติตามเงื่อนไขการส่งเสริมอย่างต่อเนื่อง รวมถึงการรายงานความคืบหน้าเป็นประจำ เป้าหมายการจ้างงาน และเป้าหมายการลงทุน โดยปกติแล้วค่าใช้จ่ายในการว่าจ้างผู้เชี่ยวชาญด้านการปฏิบัติตามกฎระเบียบจะอยู่ที่ 80,000 ถึง 150,000 บาทต่อปี.
ข้อกำหนดด้านบัญชีเฉพาะสำหรับบริษัทที่ได้รับการสนับสนุนจาก BOI รวมถึงการติดตามกิจการที่ได้รับการส่งเสริมแยกต่างหาก การคำนวณสิทธิประโยชน์ทางภาษี และรูปแบบการรายงานเฉพาะของ BOI ข้อกำหนดเหล่านี้จำเป็นต้องใช้บริการบัญชีที่มีประสบการณ์และคุ้นเคยกับระเบียบข้อบังคับของ BOI.
การวิเคราะห์เปรียบเทียบ: โครงสร้าง BOI เทียบกับโครงสร้างบริษัททั่วไป
ผลประโยชน์จากการเป็นเจ้าของและการควบคุม
การเปรียบเทียบระหว่างบริษัทที่ได้รับการส่งเสริมจาก BOI และบริษัทจำกัดทั่วไปในไทยแสดงให้เห็นถึงข้อได้เปรียบที่สำคัญที่เอื้อประโยชน์ต่อโครงสร้างของ BOI สำหรับนักลงทุนต่างชาติ บริษัททั่วไปที่ต่างชาติถือหุ้นตั้งแต่กึ่งหนึ่งขึ้นไปไม่สามารถประกอบกิจการตามบัญชีได้โดยไม่มีใบอนุญาตประกอบธุรกิจของคนต่างด้าว บริษัทที่ได้รับการส่งเสริมจาก BOI สามารถให้ต่างชาติถือหุ้นได้ 100% สำหรับกิจการที่ได้รับการส่งเสริม โดยผ่านหนังสือรับรองที่อธิบายไว้ข้างต้น.
ข้อได้เปรียบด้านกรรมสิทธิ์นี้ช่วยขจัดความจำเป็นในการ ผู้ถือหุ้นนอมินี, รวมถึงทรัสต์ที่ซับซ้อน หรือหุ้นส่วนร่วมทุนชาวไทย สิ่งเหล่านี้อาจก่อให้เกิดปัญหาทางกฎหมายและปัญหาในการดำเนินงาน นักลงทุนต่างชาติจะได้รับอำนาจควบคุมอย่างสมบูรณ์ในด้านการตัดสินใจเชิงกลยุทธ์ การจัดการทางการเงิน และการพัฒนาธุรกิจ.
ข้อได้เปรียบด้านภาษีและการเงิน
สิทธิประโยชน์ทางภาษีเป็นข้อได้เปรียบที่ใหญ่ที่สุดของการส่งเสริมการลงทุนจาก BOI การยกเว้นภาษีเงินได้นิติบุคคลสามารถประหยัดได้ 15-20% ของกำไรในแต่ละปีตลอดระยะเวลาที่ได้รับการส่งเสริม บริษัททั่วไปเสียภาษีเงินได้นิติบุคคลในอัตรามาตรฐาน 20% ตลอดการดำเนินงาน
การยกเว้นภาษีนำเข้าสำหรับเครื่องจักรและวัตถุดิบสามารถช่วยประหยัดค่าใช้จ่ายได้ ซึ่งจะช่วยปรับปรุงเศรษฐกิจของโครงการได้อย่างมาก โดยเฉพาะอย่างยิ่งสำหรับโรงงานผลิตที่ต้องการอุปกรณ์จำนวนมาก การประหยัดค่าใช้จ่ายเหล่านี้มักจะคุ้มค่ากับค่าใช้จ่ายในการยื่นขออนุมัติ BOI ภายในปีแรกของการดำเนินงาน.
ความยืดหยุ่นในการดำเนินงาน
ทำความเข้าใจเกี่ยวกับมาตรการจูงใจทางภาษีของ BOI
สิทธิประโยชน์ด้านใบอนุญาตทำงานและวีซ่ามอบผลประโยชน์ที่สามารถนำไปใช้ได้จริง ซึ่งช่วยเพิ่มประสิทธิภาพการดำเนินงานและทำให้พนักงานมีความพึงพอใจมากขึ้น บริษัทใน BOI ไม่จำเป็นต้องปฏิบัติตามข้อกำหนดที่กำหนดไว้ สัดส่วนการจ้างงานคนไทยต่อชาวต่างชาติ 4 ต่อ 1 ว่าการย้ายถิ่นฐานมีผลบังคับใช้กับบริษัททั่วไป แม้ว่าตั้งแต่ปี 2025 ผู้ผลิตที่ได้รับการเลื่อนขั้นขึ้นจะต้องจ้างพนักงานชาวไทยอย่างน้อย 70% คน.
การปรับปรุงขั้นตอนการทำงานของภาครัฐให้คล่องตัวยิ่งขึ้นผ่านศูนย์บริการแบบครบวงจร ช่วยลดภาระด้านการบริหารและปัญหาความล่าช้าในการดำเนินการ ซึ่งอาจเป็นอุปสรรคต่อการพัฒนาธุรกิจ ประสิทธิภาพในการดำเนินงานเหล่านี้มีคุณค่าอย่างยิ่งในช่วงการขยายตัวอย่างรวดเร็ว.
การเปลี่ยนแปลงนโยบายล่าสุดและแนวโน้มในอนาคต
การปรับปรุงกฎระเบียบปี 2025
การเปลี่ยนแปลงนโยบายครั้งสำคัญที่ดำเนินการตลอดปี 2025 สะท้อนถึงลำดับความสำคัญด้านการลงทุนที่กำลังพัฒนาของประเทศไทย และสภาพเศรษฐกิจโลกที่เปลี่ยนแปลงไป ข้อกำหนดอัตราส่วนการจ้างงานใหม่และเกณฑ์เงินเดือนขั้นต่ำแสดงให้เห็นถึงความมุ่งมั่นที่เพิ่มขึ้นในการพัฒนาแรงงานท้องถิ่น โดยเฉพาะอย่างยิ่งการสนับสนุนให้มีการจ้างพนักงานชาวไทย.
ข้อจำกัดด้านการถือครองที่ดินสำหรับภาคการผลิตบางประเภทบ่งชี้ถึงแนวทางการคัดเลือกที่เข้มงวดมากขึ้นสำหรับการลงทุนจากต่างประเทศ โดยเฉพาะอย่างยิ่งในอุตสาหกรรมที่มีผลกระทบต่อสิ่งแวดล้อมหรือสังคมอย่างมีนัยสำคัญ การเปลี่ยนแปลงเหล่านี้ชี้ให้เห็นถึงวิวัฒนาการอย่างต่อเนื่องไปสู่การลงทุนที่มีมูลค่าสูงและมุ่งเน้นเทคโนโลยี.
ทิศทางเชิงกลยุทธ์
ยุทธศาสตร์การส่งเสริมการลงทุนของประเทศไทยให้ความสำคัญกับความยั่งยืน นวัตกรรม และการพัฒนาภูมิภาคมากขึ้น นโยบายของบีโอไอในอนาคตมีแนวโน้มที่จะสนับสนุนโครงการที่มีส่วนช่วยในการปกป้องสิ่งแวดล้อม การพัฒนาเทคโนโลยีขั้นสูง และการกระจายความเจริญทางเศรษฐกิจ.
โครงการริเริ่มด้านการเปลี่ยนแปลงทางดิจิทัล โครงการพลังงานหมุนเวียน และการผลิตขั้นสูงโดยใช้ระบบอัตโนมัติและปัญญาประดิษฐ์ สอดคล้องกับทิศทางเชิงกลยุทธ์เหล่านี้ บริษัทในภาคส่วนเหล่านี้สามารถคาดหวังได้ว่าจะได้รับการสนับสนุนจากรัฐบาลอย่างต่อเนื่อง และอาจได้รับแรงจูงใจที่เพิ่มขึ้นด้วย.
คำถามที่พบบ่อยเกี่ยวกับสิทธิประโยชน์จาก BOI ในประเทศไทย
สิทธิประโยชน์ทางภาษีของ BOI ในประเทศไทยคืออะไร และมีหลักการทำงานอย่างไร?
สำนักงานส่งเสริมการลงทุนแห่งประเทศไทย (BOI) มอบสิทธิประโยชน์ทางภาษีแก่บริษัทที่ได้รับการส่งเสริม สิทธิประโยชน์เหล่านี้ช่วยลดต้นทุนเริ่มต้นและเร่งผลตอบแทนจากการลงทุน สิทธิประโยชน์ทั่วไป ได้แก่ การยกเว้นภาษีเงินได้นิติบุคคลสำหรับกิจกรรมที่เข้าเกณฑ์ นอกจากนี้ยังมีการยกเว้นหรือลดหย่อนภาษีนำเข้าสำหรับเครื่องจักรและวัตถุดิบ และยังมีการหักค่าใช้จ่ายเพิ่มเติมสำหรับการวิจัยและพัฒนา การฝึกอบรม หรือการยกระดับประสิทธิภาพการผลิต สิ่งจูงใจเหล่านี้เชื่อมโยงกับประเภท "กิจกรรม" ที่ได้รับการส่งเสริมและเกณฑ์การพิจารณาตามคุณค่า หมายความว่าสิทธิประโยชน์จะขึ้นอยู่กับผลกระทบของโครงการ เช่น เทคโนโลยี นวัตกรรม ความยั่งยืน และสถานที่ตั้ง สำหรับนักลงทุนจำนวนมาก สถานะ BOI ยังมอบสิทธิประโยชน์ที่ไม่ใช่ด้านภาษีอีกด้วย ซึ่งรวมถึงการถือหุ้นโดยชาวต่างชาติได้ 100% ในภาคส่วนที่อนุญาต และการขอใบอนุญาตทำงานหรือวีซ่าอัจฉริยะได้ง่ายขึ้น ข้อดีเหล่านี้เสริมการประหยัดภาษีและทำให้การดำเนินธุรกิจราบรื่นยิ่งขึ้น.
อุตสาหกรรมใดบ้างที่มีสิทธิ์ได้รับการยกเว้นภาษีเงินได้นิติบุคคลจาก BOI ในประเทศไทย?
BOI ให้ความสำคัญกับภาคส่วนที่ช่วยเพิ่มขีดความสามารถในการแข่งขันของประเทศ ซึ่งรวมถึงอุตสาหกรรมการผลิตขั้นสูง อิเล็กทรอนิกส์ เทคโนโลยีชีวภาพ อุปกรณ์ทางการแพทย์ ดิจิทัล/ปัญญาประดิษฐ์ โลจิสติกส์ พลังงานหมุนเวียน การเกษตรอัจฉริยะ บริการสร้างสรรค์ และการสนับสนุนการท่องเที่ยวเฉพาะกลุ่ม หากโครงการของคุณสร้างมูลค่าเพิ่มอย่างมีนัยสำคัญผ่านการถ่ายทอดเทคโนโลยี การสร้างทรัพย์สินทางปัญญา หรือการส่งเสริมความยั่งยืน คุณอาจมีสิทธิ์ได้รับการยกเว้นภาษีเงินได้นิติบุคคลที่ดีกว่า โครงการในเขตพัฒนาพิเศษหรือกลุ่มอุตสาหกรรมเชิงกลยุทธ์ก็สามารถได้รับสิทธิประโยชน์ที่เพิ่มขึ้นเช่นกัน ในท้ายที่สุด คุณสมบัติจะขึ้นอยู่กับรายชื่อ "กิจกรรมส่งเสริม" อย่างเป็นทางการ ข้อเสนอของคุณต้องแสดงให้เห็นถึงนวัตกรรม การพัฒนาทักษะ และผลประโยชน์ที่ชัดเจนต่อเศรษฐกิจของประเทศไทย.
บริษัทที่ได้รับการส่งเสริมจาก BOI กับบริษัทที่ไม่ได้รับการส่งเสริมจาก BOI แตกต่างกันอย่างไรในด้านภาษีและการถือครองหุ้นโดยชาวต่างชาติ?
โดยทั่วไป บริษัทที่ไม่ได้รับการสนับสนุนจาก BOI จะปฏิบัติตามกฎภาษีของไทยมาตรฐาน และอาจเผชิญกับข้อจำกัดด้านการถือครองหุ้นของชาวต่างชาติในภาคส่วนที่มีการกำกับดูแล ส่วนบริษัทที่ได้รับการสนับสนุนจาก BOI สามารถได้รับการยกเว้นภาษีเงินได้นิติบุคคล ในบางกรณีอาจได้รับอัตราภาษีที่ต่ำกว่า นอกจากนี้ยังสามารถได้รับการยกเว้นภาษีนำเข้าสำหรับเครื่องจักรและวัตถุดิบที่จำเป็น และยังได้รับการดำเนินการด้านภาษีมูลค่าเพิ่มที่รวดเร็วยิ่งขึ้นสำหรับการนำเข้าที่เข้าเกณฑ์ หมวดหมู่ BOI หลายประเภทอนุญาตให้ชาวต่างชาติถือครองหุ้นได้ 100% และขอใบอนุญาตได้ง่ายกว่า สิ่งนี้มีความสำคัญเนื่องจากพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าวอาจจำกัดการควบคุม ในทางปฏิบัติ เส้นทาง BOI มีคุณสมบัติที่เข้มงวดและการปฏิบัติตามกฎระเบียบอย่างต่อเนื่อง ในทางกลับกัน ก็ให้โอกาสในการประหยัดภาษีอย่างมากและมีความยืดหยุ่นในการดำเนินงานมากขึ้น.
มาตรการจูงใจของ BOI ครอบคลุมภาษีมูลค่าเพิ่มและภาษีนำเข้าสำหรับเครื่องจักรและวัตถุดิบหรือไม่?
ใช่ เมื่อได้รับอนุมัติและขึ้นอยู่กับกิจกรรม การส่งเสริมการลงทุนจาก BOI มักรวมถึงการยกเว้นหรือลดหย่อนภาษีนำเข้า ซึ่งใช้กับเครื่องจักรที่จำเป็นสำหรับการติดตั้งหรือขยายการผลิต นอกจากนี้ยังรวมถึงการบรรเทาอากรขาเข้า และบางครั้งอาจรวมถึงความช่วยเหลือด้านภาษีมูลค่าเพิ่มสำหรับวัตถุดิบที่ใช้ในการผลิตเพื่อส่งออก สำหรับเทคโนโลยีที่ทันสมัยขึ้น ระบบอัตโนมัติ หรืออุปกรณ์ที่เป็นมิตรต่อสิ่งแวดล้อม มาตรการตามคุณค่าของโครงการ (merit-based) อาจขยายหรือเพิ่มการบรรเทาภาษีให้มากขึ้น โปรดจำไว้ว่าสิทธิประโยชน์มีระยะเวลาจำกัด และต้องเป็นไปตามรายการและเงื่อนไขที่ได้รับอนุมัติ การแจ้งข้อมูลที่ถูกต้อง การติดตามสินทรัพย์ถาวร และการรายงานอย่างทันท่วงทีมีความสำคัญต่อการรักษาสิทธิ์ในการได้รับสิทธิประโยชน์.
ต้องปฏิบัติตามข้อกำหนดของ BOI อย่างต่อเนื่องอย่างไรบ้างเพื่อรักษาสิทธิประโยชน์ทางภาษี?
สถานะ BOI ไม่ใช่สิ่งที่ตั้งค่าแล้วไม่ต้องดูแลอีกต่อไป บริษัทต่างๆ มีข้อกำหนดหลายประการ:
1) พวกเขาต้องบรรลุเป้าหมายสำคัญต่างๆ เช่น การนำเข้าและติดตั้งเครื่องจักร และการเริ่มต้นการผลิต.
2) พวกเขาต้องยื่นรายงานเป็นประจำเกี่ยวกับผลผลิต รายได้ อัตราส่วนการส่งออก และสัดส่วนส่วนประกอบภายในประเทศ.
3) พวกเขาต้องเก็บรักษาใบแจ้งหนี้และบันทึกข้อมูลสินทรัพย์ถาวรที่เกี่ยวข้องกับเครื่องจักรในกิจกรรมที่ส่งเสริมอย่างถูกต้อง.
4) พวกเขาควรแจ้งให้ BOI ทราบเกี่ยวกับการเปลี่ยนแปลงที่สำคัญใดๆ ในด้านกำลังการผลิต สายผลิตภัณฑ์ หรือสถานที่ตั้ง โครงการหลายโครงการต้องรักษาทุนชำระแล้วและระดับการจ้างงานไว้ไม่ต่ำกว่าขั้นต่ำ นอกจากนี้ยังต้องปฏิบัติตามข้อผูกพันด้านการถ่ายทอดเทคโนโลยีและการฝึกอบรม สุดท้าย พวกเขาต้องผ่านการตรวจสอบ ณ สถานที่ปฏิบัติงาน การพลาดกำหนดเวลาหรือการใช้ทรัพย์สินเพื่อวัตถุประสงค์ที่ไม่ได้รับอนุญาตอาจทำให้สูญเสียสิ่งจูงใจ ดังนั้น การจัดการตารางเวลาและการเก็บรักษาบันทึกที่ดีจึงมีความสำคัญมาก.
บทสรุป
การจัดตั้งบริษัทตามกฎหมาย BOI เป็นโซลูชันที่ครบถ้วนที่สุดในประเทศไทยสำหรับนักลงทุนต่างชาติที่มองหาข้อได้เปรียบในการดำเนินงานอย่างมีนัยสำคัญ พร้อมด้วยแรงจูงใจทางการเงินที่โดดเด่น การผสมผสานระหว่างสิทธิการถือหุ้นโดยชาวต่างชาติ 100% การยกเว้นภาษีอย่างกว้างขวาง และสิทธิพิเศษในการดำเนินงาน สร้างโอกาสการลงทุนที่ไม่มีที่ใดในเอเชียตะวันออกเฉียงใต้เทียบได้.
สำหรับผู้ประกอบการชาวต่างชาติและธุรกิจระหว่างประเทศ การส่งเสริมการลงทุนจาก BOI มอบทางออกที่เป็นรูปธรรมสำหรับอุปสรรคทั่วไป นอกจากนี้ยังให้ประโยชน์อย่างมากผ่านต้นทุนที่ต่ำลงและความยืดหยุ่นในการดำเนินงานที่ดีขึ้น การลงทุนในการสนับสนุนการยื่นขออนุมัติอย่างมืออาชีพและการปฏิบัติตามกฎระเบียบอย่างต่อเนื่องมักจะสร้างผลตอบแทนผ่านการประหยัดภาษีและประสิทธิภาพในการดำเนินงานภายในปีแรกของการดำเนินงาน.
ความสำเร็จในการได้รับการส่งเสริมจาก BOI ต้องอาศัยการเตรียมตัวอย่างรอบคอบ คำแนะนำจากผู้เชี่ยวชาญ และความมุ่งมั่นในการดำเนินธุรกิจอย่างแท้จริงซึ่งมีส่วนช่วยในการพัฒนาเศรษฐกิจของประเทศไทย บริษัทที่ผ่านข้อกำหนดเหล่านี้จะได้รับสิทธิประโยชน์มากมาย สิทธิประโยชน์เหล่านี้จะช่วยสนับสนุนการเติบโตและผลกำไรในระยะยาวในหนึ่งในตลาดที่มีความคึกคักมากที่สุดแห่งหนึ่งของเอเชีย โดยเฉพาะอย่างยิ่งสำหรับบริษัทที่จ้างแรงงานท้องถิ่นชาวไทย.
ภูมิทัศน์ด้านกฎระเบียบที่กำลังพัฒนาแสดงให้เห็นถึงความมุ่งมั่นของประเทศไทยในการรักษาความน่าดึงดูดใจในการลงทุน พร้อมทั้งรับมือกับสภาพเศรษฐกิจโลกที่เปลี่ยนแปลงไปและลำดับความสำคัญในการพัฒนาภายในประเทศ นักลงทุนต่างชาติที่ปรับโครงการของตนให้สอดคล้องกับเป้าหมายเหล่านี้ สามารถคาดหวังการสนับสนุนอย่างต่อเนื่องจากรัฐบาลได้ นอกจากนี้พวกเขายังจะสามารถเข้าถึงสิทธิประโยชน์ทางภาษีและการลงทุนที่ดีที่สุดของประเทศไทยอีกด้วย.
ลิงก์ : BOI ประเทศไทย
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.