


Évalué par Wichuda Atthamethakon, LL.M., titulaire de la licence de l’Ordre des avocats thaïlandais 3149/2556, pour ThaiLawOnline, un cabinet d’avocats thaïlandais œuvrant pour des étrangers depuis 2006.
Journal des mises à jour
- 2 novembre 2026: Added the statute box with Thai, English and French text and checked the page against the official text
Taxe sur la valeur ajoutée (TVA) est la principale taxe thaïlandaise sur les achats des particuliers. Elle s'applique à la plupart des biens et services vendus dans le pays. Le Code des impôts fixe son taux à 10% (article 80), et un décret royal l'a maintenu à 7% pendant la majeure partie de l'existence de cette taxe : le taux est passé à 10% en 1997 en vertu du décret royal n° 309, puis est revenu à 7% le 1er avril 1999 en vertu du décret royal n° 353, niveau auquel il se maintient depuis lors. La TVA constitue un élément important du système fiscal de la Thaïlande. Elle concerne à la fois les entreprises et les consommateurs. Le décret royal n° 807 B.E. 2569, publié dans la Gazette royale le 23 août 2026 et en vigueur à compter du 1er octobre 2026, maintient le taux de 7% jusqu’au 30 septembre 2027. Le décret lui-même fixe le taux du Code des impôts (Revenue Code) à 6.3% ; la taxe locale perçue avec celui-ci porte le taux facturé à 7%.
Dernière révision : 3 septembre 2026. Les articles 80, 80/1, 81, 81/1, 81/3, 82, 82/3, 82/13, 82/14, 83, 83/6, 83/8, 84, 85, 85/1, 85/3, 85/4, 85/10, 85/17, 87/3, 89, 89/1, 90, 90/2 et 90/4 du Code des impôts ont été lus en thaï à partir du texte du Code fourni par le Département des recettes. Le décret royal n° 807 B.E. 2569 (taux de 7% jusqu’au 30 septembre 2027), le décret royal n° 353 B.E. 2542 (le retour à 7% en 1999), le décret royal n° 432 B.E. 2548 (seuil de 1,8 million de bahts), l’annonce n° 8 du ministère des Finances du 18 mars 2024 relative à la déclaration en ligne et l’annonce n° 68 du ministère des Finances du 13 novembre 2020 relative à l’enregistrement à la TVA via le DBD ont chacun été lus dans le texte de la Gazette. La composante de taxe locale qui porte les 6,3% du décret aux 7% perçus est indiquée telle que le Département des recettes l’énonce et n’a pas été lue dans sa propre loi. Les exonérations et les catégories à taux zéro sont résumées à partir des articles 81 et 80/1 ; les conditions détaillées des notifications du Directeur général n’ont pas été lues. Les délais de traitement, les listes de documents et la pratique relative aux permis de travail décrits ci-dessous relèvent de la pratique, et non de la loi, et n’ont pas été vérifiés au regard d’un texte. Relu le 4 octobre 2026 : les articles 81(1)(ฌ), 84 et 84/1 lus en thaï dans le texte du Département des recettes ; la ligne du tableau sur les entreprises étrangères, les modalités de remboursement et les professions exonérées corrigées, la note sur le permis de travail reformulée comme une pratique administrative, et une obligation de facturation électronique en 2028 non sourcée supprimée.
La TVA est une obligation pour les entreprises ; pour le côté personnel, consultez notre guide sur impôt des expatriés en Thaïlande.
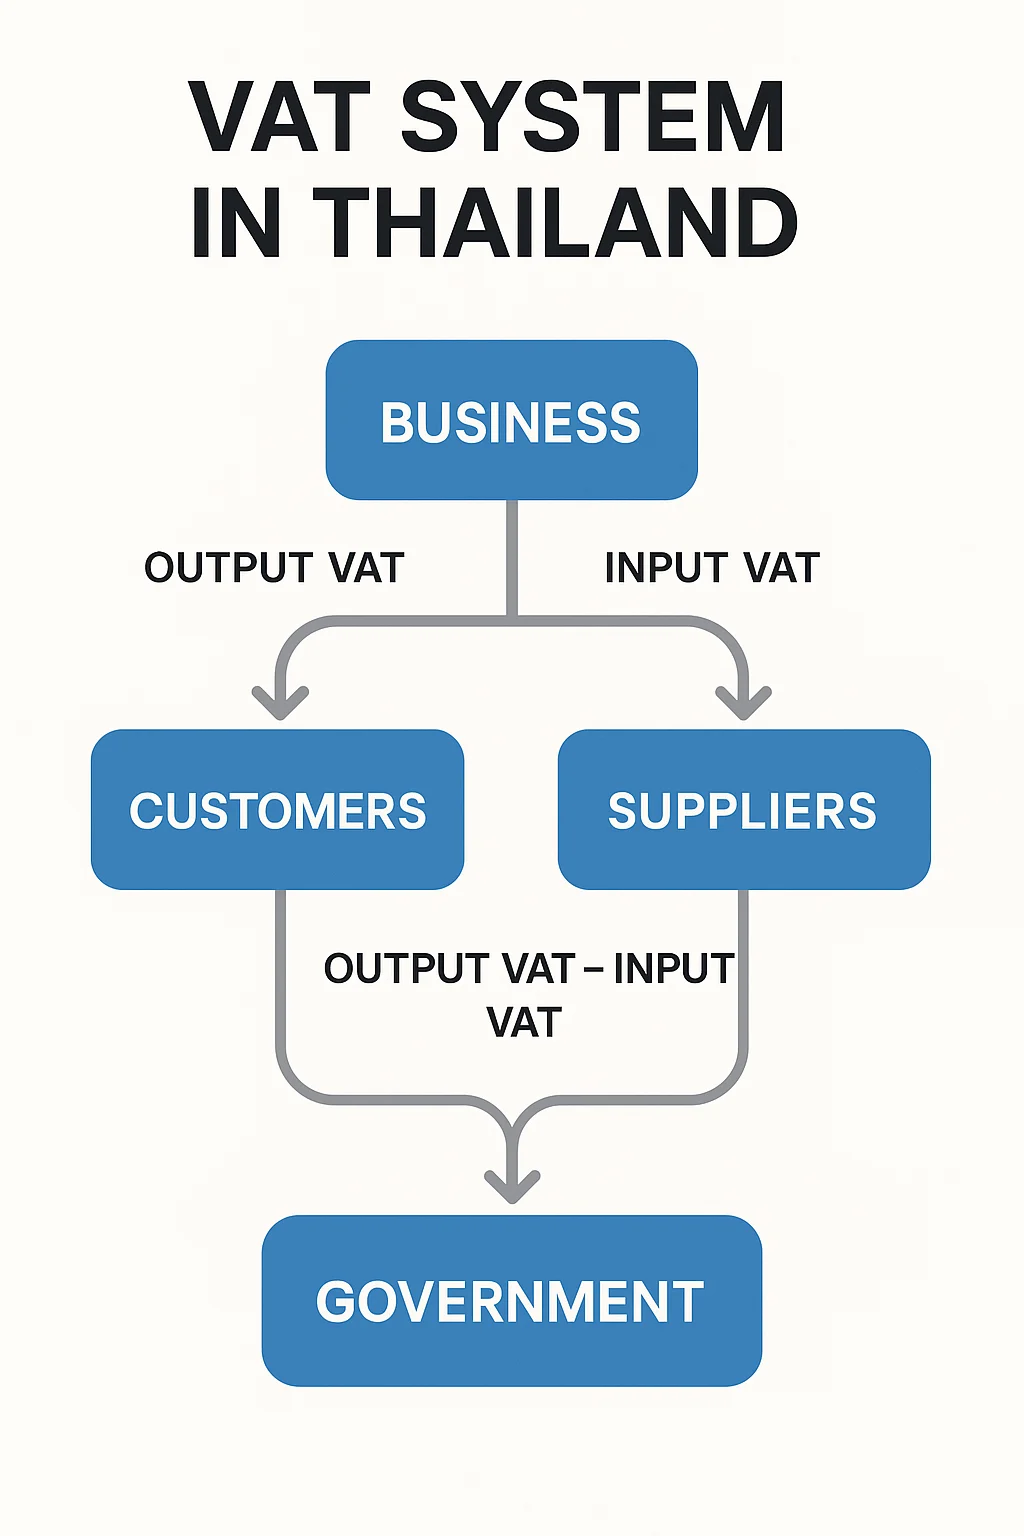
L'immatriculation à la TVA en Thaïlande permet aux entreprises de compenser leurs coûts. Elles collectent la TVA auprès de leurs clients lors de la vente de biens ou de services et paient la TVA sur leurs achats. La différence entre ces montants détermine si l'entreprise doit de la TVA à l'État ou si elle peut obtenir un remboursement.
Les entreprises étrangères et les entrepreneurs expatriés en Thaïlande doivent maîtriser les obligations d'immatriculation à la TVA, notamment en ce qui concerne les services rendus dans le pays. Cette connaissance est essentielle pour rester en conformité avec la loi et éviter des sanctions financières importantes, susceptibles d'affecter considérablement les bénéfices.
Table des matières
Inscription obligatoire à la TVA en Thaïlande : Exigences
Immatriculation à la TVA et déclaration en Thaïlande, Tableau de référence rapide
| Exigence | Détails |
|---|---|
| Taux de TVA standard | 7% (le taux prévu par le Code des impôts est de 10% en vertu de l'article 80 ; le décret royal n° 807 maintient le taux réduit jusqu'au 30 septembre 2027) |
| Seuil d'inscription obligatoire | Chiffre d'affaires annuel supérieur à 1,8 million de THB |
| Entreprises étrangères | S’immatriculer comme toute entreprise si l’activité exercée en Thaïlande dépasse le seuil. Un prestataire sans présence en Thaïlande ne s’immatricule que pour les services électroniques vendus à des clients thaïlandais non immatriculés au-delà de 1,8 million de bahts (article 82/13) ; pour les autres services transfrontaliers, le payeur thaïlandais autoliquide la TVA sur le formulaire PP.36 (article 83/6) |
| Importateurs et exportateurs | Les importateurs paient la TVA à la douane à l'entrée qu'ils soient immatriculés ou non (articles 82/14 et 83/8). Les exportateurs situés en deçà du seuil sont exonérés, et non taxés à taux zéro, et s'immatriculent généralement sur une base volontaire en vertu de l'article 81/3 pour récupérer la TVA en amont |
| Inscription volontaire | Autorisé en dessous du seuil (article 81/3). En sortir à nouveau nécessite un ordre du Directeur général en vertu de l'article 85/10(3), après une période minimale fixée par le Code à au moins deux ans, et seulement si le chiffre d'affaires est resté inférieur au seuil pendant toute la période. |
| Formulaire obligatoire | Immatriculation à la TVA : PP.01 (ou PP.01.1 pour les immatriculations volontaires) ; Déclaration mensuelle : PP.30 |
| Dates limites de dépôt | Dépôt papier : le 15 du mois suivant ; Dépôt électronique : le 23 du mois suivant |
| Sanctions | Dépôt tardif : une pénalité égale au double de la TVA due pour le mois (article 89(2)), une majoration de 1.5% par mois sur l’impôt impayé, plafonnée au montant de l’impôt lui-même (article 89/1), et une amende pénale pouvant aller jusqu’à 2,000 bahts (article 90) |
| Exemptions | Agriculture, éducation, santé, transports intérieurs, location de biens immobiliers, services caritatifs et religieux |
| Transactions à taux zéro | Exportations, services réalisés en Thaïlande et utilisés à l'étranger, transport international par aéronef ou navire, ventes à l'ONU et aux ambassades, et ventes entre entrepôts douaniers ou opérateurs de zones franches (article 80/1) |
Seuil de revenu annuel
Toute personne ou entreprise exerçant des activités imposables en Thaïlande doit s'immatriculer à la TVA. Cette obligation s'impose lorsque la valeur de ses ventes et services imposables dépasse 1,8 million de bahts par an, le plafond pour les petites entreprises fixé par le décret royal n° 432 B.E. 2548 en vertu de l'article 81/1 (une année civile pour les personnes physiques, l'exercice comptable pour les sociétés). Ce seuil s'applique tant aux entreprises thaïlandaises qu'étrangères opérant dans le Royaume. Vous devez faire une demande d'immatriculation dans les 30 jours suivant le jour où le seuil est franchi (article 85/1(1)). Cela s'applique quel que soit le moment où cela se produit au cours de l'année fiscale.
Exigences relatives aux entreprises étrangères
Les entreprises non résidentes se divisent en trois groupes. Une entreprise étrangère qui fournit des services électroniques depuis l'étranger à des clients en Thaïlande qui ne sont pas assujettis à la TVA doit s'immatriculer et payer la TVA sur ces ventes dès qu'elles dépassent 1,8 million de bahts par an, sans crédit de TVA en amont, en vertu de l'article 82/13 modifié en 2021 ; elle effectue sa déclaration et son paiement via le système de services électroniques du Département des revenus au plus tard le 23 du mois suivant. Lorsque le client thaïlandais est lui-même assujetti à la TVA, ou que le service n'est pas électronique, le prestataire étranger ne s'immatricule pas : c'est le payeur thaïlandais qui auto-évalue et reverse la TVA sur le formulaire PP.36 en vertu de l'article 83/6. Une entreprise étrangère qui vient en Thaïlande pour vendre des biens ou exécuter des services de manière seulement occasionnelle n'est pas non plus tenue de s'immatriculer (article 85/3), bien que le Directeur général puisse l'autoriser à s'immatriculer temporairement.
L'importation de marchandises ne nécessite pas en soi d'enregistrement. L'importateur s'acquitte de la TVA auprès des douanes lors du dédouanement des marchandises, qu'il soit enregistré ou non (articles 82/14 et 83/8) ; il n'y a donc pas de seuil à l'importation : la taxe est perçue à la frontière. L’exportation est une vente taxée au taux de 0% (article 80/1(1)), mais un exportateur dont le chiffre d’affaires est inférieur à 1,8 million de bahts bénéficie d’une exonération plutôt que d’un taux zéro et ne peut pas récupérer la TVA en amont tant qu’il ne s’est pas enregistré volontairement en vertu de l’article 81/3. Dans la pratique, la plupart des importateurs et des exportateurs s’enregistrent dès le départ afin de pouvoir bénéficier d’un crédit de TVA à l’importation et d’autres TVA en amont.
Dépendances liées au permis de travail
En pratique, les services de l’emploi et de l’immigration demandent généralement le certificat d’immatriculation à la TVA (PP.20) et les derniers relevés de TVA (PP.30) lorsqu’un permis de travail ou une demande de prolongation de visa d’un employé étranger est déposé, même si le chiffre d’affaires n’atteint pas le seuil de 1,8 million de bahts. C’est une des raisons pour lesquelles de nombreuses petites entreprises étrangères choisissent de s’enregistrer volontairement. C’est une pratique administrative, et non une règle prévue par le Code des impôts, et les services diffèrent quant à cette question.
Avantages de l'inscription volontaire
Les entreprises dont le chiffre d'affaires est inférieur au seuil d'assujettissement à la TVA peuvent opter pour l'immatriculation volontaire à la TVA afin de récupérer la TVA déductible sur leurs dépenses professionnelles. Cette option s'avère particulièrement avantageuse pour les entreprises ayant des coûts de démarrage importants, des équipements importés ou réalisant un volume conséquent de transactions interentreprises avec des fournisseurs assujettis à la TVA.
Cependant, l'immatriculation volontaire nécessite une réflexion approfondie car la radiation s'avère difficile une fois qu'elle est établie. Une personne immatriculée volontairement ne peut quitter le système qu'en demandant au Directeur général de procéder à sa radiation en vertu de l'article 85/10(3), ce qui requiert une période d'immatriculation continue fixée par un règlement ministériel que le Code lui-même stipule ne pas pouvoir être inférieure à deux ans, avec un chiffre d'affaires inférieur au seuil de 1,8 million de bahts pour l'ensemble de cette période. Une entreprise qui a été immatriculée parce qu'elle a franchi le seuil ne peut demander à quitter le régime qu'après trois années consécutives en dessous de celui-ci (article 85/10(1)).
Le droit applicable à cette page
English
Section 85/1 Revenue Code
Full text
An operator selling goods or providing services must file an application for value added tax registration within the following time limits: (1) an operator selling goods or providing services whose business tax base value exceeds the tax base value of a small business prescribed by Royal Decree issued under Section 81/1 shall file the application for value added tax registration within 30 days from: (a) the date on which the business tax base value exceeds the tax base value of a small business, where a Royal Decree prescribing the tax base value of a small business already exists; or (b) the date the Royal Decree comes into force, where a Royal Decree prescribing the tax base value of a small business is newly enacted, or a Royal Decree is amended to prescribe a tax base value of a small business lower than the one previously prescribed; (2) an operator who has notified the Director-General in order to pay value added tax under Section 81/3 shall file the application for value added tax registration within 30 days from the date of notifying the Director-General. Section 85, paragraphs two, three and four, shall apply.
ThaiLawOnline translation
Section 81/1 Revenue Code
Full text
An operator selling goods or providing services subject to value added tax, whose business has a tax base value not exceeding the tax base value of a small business prescribed by Royal Decree, shall be exempt from value added tax. The Royal Decree under paragraph one may not set different small-business tax base values for different types of business, but the tax base value set must not be less than 600,000 baht per year.
ThaiLawOnline translation
Section 80 Revenue Code
Full text
A tax rate of 10.0% shall be used in computing value added tax for the following business activities, except in the cases provided in Section 80/2: (1) sale of goods; (2) provision of services; (3) importation. The tax rate under paragraph one may be reduced by Royal Decree, but the tax rate set must be the same single tax rate for the sale of goods, the provision of services and importation in every case.
ThaiLawOnline translation
Section 82/13 Revenue Code
Full text
Where an operator located outside the Kingdom has come to carry on the sale of goods or the provision of services in the Kingdom temporarily without temporary value added tax registration under Section 85/3, or where an operator has provided a service from abroad and that service has been used in the Kingdom, that operator shall be liable for and shall pay value added tax when the tax liability arises, computed on the tax base under Part 3 and the tax rate under Section 80 or Section 80/1, as the case may be. Paragraph one does not apply to an operator that has provided an electronic service from abroad where that service has been used in the Kingdom by a user who is not a registered operator. In that case, the operator providing the electronic service has the duty to pay value added tax computed on output tax, with no deduction of input tax, and shall file the tax return and pay the tax under Section 83. Where an operator under paragraph two has provided an electronic service through an electronic platform, by a continuous process from the offer of the service, payment for the service and delivery of the service to any other step the Director-General prescribes by notification, the electronic platform operator has the duty to pay value added tax on behalf of all the operators providing the electronic service together, without separating the details of the service for each operator, and the electronic platform operator has the same duties and liabilities as an operator.
ThaiLawOnline translation
Section 83 Revenue Code
Full text
Subject to Section 83/1, a registered operator shall file a tax return on the form determined by the Director-General, for each tax month, together with payment of tax if any, whether or not it sold goods or provided services in that tax month. The tax return and payment of tax for any tax month shall be filed and made by the 15th day of the following month, unless the Director-General determines otherwise. The tax return shall be filed and the tax paid at the district office of the locality in which the place of business is located, unless the Director-General determines another place. If a registered operator has several places of business, the tax return shall be filed and the tax paid separately for each place of business, unless the registered operator submits a request to the Director-General for approval to file the tax return and pay the tax together at any one district office or at the place determined by the Director-General under paragraph three. Once approved by the Director-General, this shall be followed from the tax month determined by the Director-General onward. In filing a tax return under paragraph one, if there is a tax credit or tax to be refunded, action shall be taken under Part 8.
ThaiLawOnline translation
Section 89 Revenue Code
Full text
A person liable to pay tax or a person under Section 86/13 shall pay a penalty in the following cases and at the following rates: (1) carrying on business without value added tax registration under Section 85 or Section 85/1, or carrying on business after an order revoking the value added tax registration certificate under Section 85/17: a further penalty of two times the tax payable in the tax month throughout the period of non-compliance with those provisions, or 1,000 baht per tax month, whichever is greater; (2) failing to file a tax return or tax remittance form within the time limit: a further penalty of two times the tax payable or to be remitted in the tax month; (3) filing an incorrect tax return or tax remittance form, or one containing an error, causing the amount of tax payable or to be remitted in the tax month to be misstated: a further penalty of one time the tax paid or remitted in misstatement; (4) filing an incorrect tax return, or one containing an error, causing the amount of output tax or input tax shown in the tax month to be misstated: a further penalty of one time the amount of output tax understated or input tax overstated; (5) failing to prepare a tax invoice and deliver it to the buyer of goods or recipient of services as prescribed in Part 10: a further penalty of two times the amount of tax on the tax invoice; (6) issuing a tax invoice, debit note or credit note without the legal right to issue it under Section 86/13: a further penalty of two times the amount of tax on that tax invoice, debit note or credit note; (7) using a forged tax invoice, whether wholly or partly forged, in computing tax: a further penalty of two times the amount of tax on that tax invoice. A tax invoice in respect of which the beneficiary cannot prove who issued it shall be treated as a forged tax invoice; (8) failing to keep a copy of the tax invoice for output tax as required by law: a further penalty of 2% of the amount of tax on the tax invoice; (9) failing to keep the tax invoice for input tax used as a tax credit in computing tax as required by law: a further penalty of 2% of the amount of tax credited; (10) failing to prepare the reports required by law or other reports determined by the Director-General under Section 87/1, or having goods short against the report of goods and raw materials: a further penalty of two times the tax computed on the tax base for which the report was not prepared or not correctly entered. The penalty under this Section may be waived or reduced under regulations determined by the Director-General with the approval of the Minister.
ThaiLawOnline translation
Section 81/3 Revenue Code
Full text
An operator carrying on any of the following value added tax exempt businesses has the right to notify the Director-General, on the form the Director-General determines, to apply for value added tax registration and pay value added tax under this Chapter, and must compute value added tax under Section 82/3: (1) sale of goods specified in Section 81 (1) (a) to (f); (2) small business under Section 81/1; (3) other businesses prescribed by Royal Decree. Once an operator under paragraph one has registered for value added tax under Section 85/1 (2), that operator may cease paying value added tax only when it has exercised the right to apply for cancellation of value added tax registration under Section 85/10 (3) and the Director-General has ordered the cancellation of the value added tax registration.
ThaiLawOnline translation
Section 80/1 Revenue Code
Full text
A tax rate of 0% shall be used in computing value added tax for the following types of business activity: (1) export of goods, other than export of goods exempt from value added tax under Section 81 (3); (2) services rendered in the Kingdom and used abroad, according to the types, rules, procedures and conditions determined by the Director-General. Services rendered in the Kingdom and used abroad include services rendered in the Kingdom for use in producing goods in a duty-free zone for export, and services rendered in that zone for use in producing goods for export; (3) international transport services by aircraft or sea-going vessel rendered by an operator that is a juristic person; (4) sale of goods or provision of services to a ministry, sub-ministry, department, local government or state enterprise under a loan or grant project from abroad, but only in cases following the rules, procedures and conditions determined by the Director-General with the approval of the Minister; (5) sale of goods or provision of services to: (a) the United Nations, specialised agencies of the United Nations, embassies, legations, consulates-general and consulates; (b) international organisations that Thailand is obliged by agreement to treat on a par with embassies, the United Nations or specialised agencies of the United Nations; (c) foreign economic and trade offices established in Thailand under an agreement between the Thai government and a foreign government, but only sales of goods or provision of services following the rules, procedures and conditions determined by the Director-General; (6) sale of goods or provision of services between bonded warehouses, or between operators carrying on business in a duty-free zone, whether in the same zone or not, or between a bonded warehouse and an operator carrying on business in a duty-free zone, but only sales of goods or provision of services following the rules, procedures and conditions determined by the Director-General. A bonded warehouse under paragraph one means a bonded warehouse under the law on customs.
ThaiLawOnline translation
ไทย
มาตรา 85/1 ประมวลรัษฎากร
ข้อความเต็ม
ผู้ประกอบการซึ่งประกอบกิจการขายสินค้าหรือให้บริการ ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายในกำหนดเวลาดังต่อไปนี้ (๑) สำหรับผู้ประกอบการซึ่งประกอบกิจการขายสินค้าหรือให้บริการและมีมูลค่าของฐานภาษีในการประกอบกิจการเกินมูลค่าของฐานภาษีของกิจการขนาดย่อมตามที่กำหนดโดยพระราชกฤษฎีกาที่ออกตามมาตรา ๘๑/๑ ให้ยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายในสามสิบวันนับแต่ (ก) วันที่มูลค่าของฐานภาษีในการประกอบกิจการเกินมูลค่าของฐานภาษีของกิจการขนาดย่อม สำหรับกรณีที่มีพระราชกฤษฎีกากำหนดมูลค่าของฐานภาษีของกิจการขนาดย่อมไว้แล้ว หรือ (ข) วันที่พระราชกฤษฎีกาใช้บังคับ สำหรับกรณีที่มีการตราพระราชกฤษฎีกากำหนดมูลค่าของฐานภาษีของกิจการขนาดย่อมขึ้นใหม่ หรือมีการแก้ไขเพิ่มเติมพระราชกฤษฎีกากำหนดมูลค่าของฐานภาษีของกิจการขนาดย่อมน้อยกว่าที่กำหนดไว้ก่อน (๒) สำหรับผู้ประกอบการที่ได้แจ้งต่ออธิบดีเพื่อเสียภาษีมูลค่าเพิ่ม ตามมาตรา ๘๑/๓ ให้ยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายในสามสิบวันนับแต่วันที่ได้แจ้งต่ออธิบดี ให้นำมาตรา ๘๕ วรรคสอง วรรคสาม และวรรคสี่ มาใช้บังคับ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 81/1 ประมวลรัษฎากร
ข้อความเต็ม
ผู้ประกอบการซึ่งประกอบกิจการขายสินค้าหรือให้บริการที่อยู่ในบังคับต้องเสียภาษีมูลค่าเพิ่ม และกิจการดังกล่าวมีมูลค่าของฐานภาษีไม่เกินมูลค่าของฐานภาษีของกิจการขนาดย่อมตามที่กำหนดโดยพระราชกฤษฎีกา ให้ได้รับยกเว้นไม่ต้องเสียภาษีมูลค่าเพิ่ม พระราชกฤษฎีกาตามวรรคหนึ่ง จะกำหนดจำนวนมูลค่าของฐานภาษีของกิจการขนาดย่อมให้แตกต่างกันในกิจการแต่ละประเภทไม่ได้ แต่จำนวนมูลค่าของฐานภาษีที่กำหนดจะต้องไม่น้อยกว่า ๖๐๐,๐๐๐ บาทต่อปี
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 80 ประมวลรัษฎากร
ข้อความเต็ม
ให้ใช้อัตราภาษีร้อยละ ๑๐.๐ ในการคำนวณภาษีมูลค่าเพิ่มสำหรับการประกอบกิจการดังต่อไปนี้ ทั้งนี้ เว้นแต่กรณีที่กำหนดไว้ในมาตรา ๘๐/๒ (๑) การขายสินค้า (๒) การให้บริการ (๓) การนำเข้า อัตราภาษีตามวรรคหนึ่ง ให้ลดลงได้โดยตราเป็นพระราชกฤษฎีกาแต่ต้องกำหนดอัตราภาษีให้เป็นอัตราภาษีเดียวกันสำหรับการขายสินค้าการให้บริการและการนำเข้าทุกกรณี
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 82/13 ประมวลรัษฎากร
ข้อความเต็ม
ในกรณีที่ผู้ประกอบการที่อยู่นอกราชอาณาจักร และได้เข้ามาประกอบกิจการขายสินค้าหรือให้บริการในราชอาณาจักรเป็นการชั่วคราว โดยไม่ได้จดทะเบียนภาษีมูลค่าเพิ่มชั่วคราวตามมาตรา ๘๕/๓ หรือในกรณีที่ผู้ประกอบการที่ได้ให้บริการจากต่างประเทศและได้มีการใช้บริการนั้นในราชอาณาจักร ให้ผู้ประกอบการดังกล่าวเสียภาษีมูลค่าเพิ่มและชำระภาษีมูลค่าเพิ่มเมื่อความรับผิดในการเสียภาษีเกิดขึ้นโดยให้คำนวณจากฐานภาษีตามส่วน ๓ และอัตราภาษีตามมาตรา ๘๐ หรือมาตรา ๘๐/๑ แล้วแต่กรณี ความในวรรคหนึ่งมิให้ใช้บังคับกับกรณีผู้ประกอบการที่ได้ให้บริการทางอิเล็กทรอนิกส์จากต่างประเทศและได้มีการใช้บริการนั้นในราชอาณาจักรโดยผู้ใช้ซึ่งมิใช่ผู้ประกอบการจดทะเบียน ในกรณีเช่นว่านี้ ให้ผู้ประกอบการที่ได้ให้บริการทางอิเล็กทรอนิกส์นั้นมีหน้าที่เสียภาษีมูลค่าเพิ่มโดยคำนวณจากภาษีขาย โดยไม่ให้หักภาษีซื้อ ทั้งนี้ ให้ผู้ประกอบการดังกล่าวยื่นแบบแสดงรายการภาษีและชำระภาษีตามมาตรา ๘๓ ในกรณีผู้ประกอบการตามวรรคสอง ได้ให้บริการทางอิเล็กทรอนิกส์ผ่านอิเล็กทรอนิกส์แพลตฟอร์ม โดยมีกระบวนการต่อเนื่องตั้งแต่การนำเสนอการให้บริการ การชำระค่าบริการ การส่งมอบบริการ และการอื่นใดตามที่อธิบดีประกาศกำหนด ให้ผู้ประกอบการอิเล็กทรอนิกส์แพลตฟอร์มมีหน้าที่เสียภาษีมูลค่าเพิ่มแทนผู้ประกอบการที่ได้ให้บริการทางอิเล็กทรอนิกส์ทุกรายรวมกัน โดยไม่ต้องแยกรายละเอียดการให้บริการสำหรับผู้ประกอบการแต่ละราย และให้ผู้ประกอบการอิเล็กทรอนิกส์แพลตฟอร์มมีหน้าที่และความรับผิดเช่นเดียวกับผู้ประกอบการ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 83 ประมวลรัษฎากร
ข้อความเต็ม
ภายใต้บังคับมาตรา ๘๓/๑ ให้ผู้ประกอบการจดทะเบียนยื่นแบบแสดงรายการภาษีตามแบบที่อธิบดีกำหนด โดยให้ยื่นเป็นรายเดือนภาษีพร้อมกับชำระภาษีถ้ามี ไม่ว่าจะได้ขายสินค้าหรือให้บริการในเดือนภาษีนั้นหรือไม่ก็ตาม การยื่นแบบแสดงรายการภาษีและการชำระภาษีสำหรับเดือนภาษีใด ให้ยื่นภายในวันที่สิบห้าของเดือนถัดไป เว้นแต่อธิบดีจะกำหนดเป็นอย่างอื่น การยื่นแบบแสดงรายการภาษีและการชำระภาษี ให้ยื่นและชำระ ณ ที่ว่าการอำเภอท้องที่ที่สถานประกอบการตั้งอยู่ ทั้งนี้ เว้นแต่อธิบดีจะกำหนดสถานที่เป็นอย่างอื่น ถ้าผู้ประกอบการจดทะเบียนมีสถานประกอบการหลายแห่ง การยื่นแบบแสดงรายการภาษีและการชำระภาษี ให้แยกยื่นและชำระเป็นรายสถานประกอบการ ทั้งนี้ เว้นแต่ผู้ประกอบการจดทะเบียนจะยื่นคำร้องต่ออธิบดีขออนุมัติยื่นแบบแสดงรายการภาษีและชำระภาษีรวมกัน ณ ที่ว่าการอำเภอท้องที่แห่งใดแห่งหนึ่ง หรือ ณ สถานที่ที่อธิบดีกำหนดตามวรรคสามก็ได้ และเมื่อได้รับอนุมัติจากอธิบดีแล้ว ให้ถือปฏิบัติตั้งแต่เดือนภาษีที่อธิบดีกำหนดเป็นต้นไป ในการยื่นแบบแสดงรายการภาษีตามวรรคหนึ่ง หากมีเครดิตภาษีหรือมีภาษีที่ต้องขอคืนให้ดำเนินการตามส่วน ๘
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 89 ประมวลรัษฎากร
ข้อความเต็ม
ให้ผู้มีหน้าที่เสียภาษี หรือบุคคลตามมาตรา ๘๖/๑๓ เสียเบี้ยปรับในกรณีและตามอัตราดังต่อไปนี้ (๑) ประกอบกิจการโดยมิได้จดทะเบียนภาษีมูลค่าเพิ่มตามมาตรา ๘๕ หรือมาตรา ๘๕/๑ หรือประกอบกิจการเมื่อถูกสั่งเพิกถอนใบทะเบียนภาษีมูลค่าเพิ่มตามมาตรา ๘๕/๑๗ แล้ว ให้เสียเบี้ยปรับอีกสองเท่าของเงินภาษีที่ต้องเสียในเดือนภาษีตลอดระยะเวลาที่ไม่ปฏิบัติตามบทบัญญัติดังกล่าวหรือเป็นเงินหนึ่งพันบาทต่อเดือนภาษีแล้วแต่อย่างใดจะมากกว่า (๒) มิได้ยื่นแบบแสดงรายการภาษีหรือแบบนำส่งภาษีภายในกำหนดเวลาให้เสียเบี้ยปรับอีกสองเท่าของเงินภาษีที่ต้องเสียหรือนำส่งในเดือนภาษี (๓) ยื่นแบบแสดงรายการภาษีหรือแบบนำส่งภาษีไว้ไม่ถูกต้องหรือมีข้อผิดพลาดอันเป็นเหตุให้จำนวนภาษีที่ต้องเสียหรือนำส่งในเดือนภาษีคลาดเคลื่อนไป ให้เสียเบี้ยปรับอีกหนึ่งเท่าของเงินภาษีที่เสียคลาดเคลื่อนหรือที่นำส่งคลาดเคลื่อน (๔) ยื่นแบบแสดงรายการภาษีไว้ไม่ถูกต้องหรือมีข้อผิดพลาดอันเป็นเหตุให้จำนวนภาษีขายหรือจำนวนภาษีซื้อในเดือนภาษีที่แสดงไว้คลาดเคลื่อนไป ให้เสียเบี้ยปรับอีกหนึ่งเท่าของจำนวนภาษีขายที่แสดงไว้ขาดไปหรือจำนวนภาษีซื้อที่แสดงไว้เกินไป (๕) มิได้จัดทำใบกำกับภาษีและส่งมอบให้แก่ผู้ซื้อสินค้าหรือผู้รับบริการตามที่กำหนดในส่วน ๑๐ ให้เสียเบี้ยปรับอีกสองเท่าของจำนวนภาษีตามใบกำกับภาษี (๖) ออกใบกำกับภาษี ใบเพิ่มหนี้ หรือใบลดหนี้ โดยไม่มีสิทธิที่จะออกตามกฎหมายตามมาตรา ๘๖/๑๓ ให้เสียเบี้ยปรับอีกสองเท่าของจำนวนภาษีตามใบกำกับภาษีใบเพิ่มหนี้ หรือใบลดหนี้นั้น (๗) นำใบกำกับภาษีปลอม ไม่ว่าทั้งหมดหรือบางส่วนมาใช้ในการคำนวณภาษีให้เสียเบี้ยปรับอีกสองเท่าของจำนวนภาษีตามใบกำกับภาษีนั้น ในกรณีใบกำกับภาษีที่ผู้ได้รับประโยชน์ไม่สามารถนำพิสูจน์ได้ว่าบุคคลใดเป็นผู้ออกใบกำกับภาษี ให้ถือว่าเป็นใบกำกับภาษีปลอม (๘) มิได้เก็บสำเนาใบกำกับภาษีในกรณีภาษีขายไว้ตามที่กฎหมายกำหนดให้เสียเบี้ยปรับอีกร้อยละสองของจำนวนภาษีตามใบกำกับภาษี (๙) มิได้เก็บใบกำกับภาษีในกรณีภาษีซื้อที่ใช้เครดิตภาษีในการคำนวณภาษีไว้ตามที่กฎหมายกำหนด ให้เสียเบี้ยปรับอีกร้อยละสองของจำนวนภาษีที่นำมาเครดิตนั้น (๑๐) มิได้ทำรายงานตามที่กฎหมายกำหนด หรือรายงานอื่นตามที่อธิบดีกำหนดตามมาตรา ๘๗/๑ หรือมีสินค้าขาดจากรายงานสินค้าและวัตถุดิบให้เสียเบี้ยปรับอีกสองเท่าของเงินภาษีซึ่งคำนวณจากฐานภาษีที่มิได้ทำรายงานหรือมิได้ลงรายการในรายงานให้ถูกต้อง เบี้ยปรับตามมาตรานี้อาจงดหรือลดลงได้ตามระเบียบที่อธิบดีกำหนดโดยอนุมัติรัฐมนตรี
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 81/3 ประมวลรัษฎากร
ข้อความเต็ม
ผู้ประกอบการซึ่งประกอบกิจการที่ได้รับยกเว้นภาษีมูลค่าเพิ่มดังต่อไปนี้ มีสิทธิแจ้งต่ออธิบดีตามแบบที่อธิบดีกำหนดเพื่อขอจดทะเบียนภาษีมูลค่าเพิ่มและเสียภาษีมูลค่าเพิ่มตามหมวดนี้ได้ โดยต้องคำนวณภาษีมูลค่าเพิ่มตามมาตรา ๘๒/๓ (๑) กิจการขายสินค้าตามที่ระบุไว้ในมาตรา ๘๑ (๑) (ก) ถึง (ฉ) (๒) กิจการขนาดย่อมตามมาตรา ๘๑/๑ (๓) กิจการอื่นตามที่กำหนดโดยพระราชกฤษฎีกา เมื่อผู้ประกอบการตามวรรคหนึ่ง ได้จดทะเบียนภาษีมูลค่าเพิ่มตามมาตรา ๘๕/๑ (๒) แล้ว ผู้ประกอบการดังกล่าวจะเลิกเสียภาษีมูลค่าเพิ่มได้ต่อเมื่อได้ใช้สิทธิขอถอนทะเบียนภาษีมูลค่าเพิ่มตามมาตรา ๘๕/๑๐ (๓) และอธิบดีได้สั่งถอนทะเบียนภาษีมูลค่าเพิ่มแล้ว
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 80/1 ประมวลรัษฎากร
ข้อความเต็ม
ให้ใช้อัตราภาษีร้อยละ ๐ ในการคำนวณภาษีมูลค่าเพิ่ม สำหรับการประกอบกิจการประเภทต่าง ๆ ดังต่อไปนี้ (๑) การส่งออกสินค้าที่มิใช่การส่งออกสินค้าซึ่งได้รับยกเว้นภาษีมูลค่าเพิ่มตามมาตรา ๘๑ (๓) (๒) การให้บริการที่กระทำในราชอาณาจักรและได้มีการใช้บริการนั้นในต่างประเทศ ตามประเภท หลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด การให้บริการที่กระทำในราชอาณาจักรและได้มีการใช้บริการนั้นในต่างประเทศ ให้รวมถึงการให้บริการที่กระทำในราชอาณาจักรเพื่อใช้ผลิตสินค้าในเขตปลอดอากรเพื่อส่งออก และการให้บริการที่กระทำในเขตดังกล่าวเพื่อใช้ผลิตสินค้าเพื่อส่งออกด้วย (๓) การให้บริการขนส่งระหว่างประเทศโดยอากาศยานหรือเรือเดินทะเลที่กระทำโดยผู้ประกอบการที่เป็นนิติบุคคล (๔) การขายสินค้าหรือการให้บริการกับกระทรวง ทบวง กรม ราชการส่วนท้องถิ่นหรือรัฐวิสาหกิจตามโครงการเงินกู้หรือเงินช่วยเหลือจากต่างประเทศ ทั้งนี้ เฉพาะกรณีที่เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนดโดยอนุมัติรัฐมนตรี (๕) การขายสินค้าหรือการให้บริการให้แก่ (ก) องค์การสหประชาชาติ ทบวงการชำนัญพิเศษของสหประชาชาติ สถานเอกอัครราชทูต สถานทูต สถานกงสุลใหญ่ สถานกงสุล (ข) องค์การระหว่างประเทศที่ประเทศไทยมีพันธกรณีตามความตกลงที่จะต้องปฏิบัติเท่าเทียมกับสถานเอกอัครราชทูต องค์การสหประชาชาติหรือทบวงการชำนัญพิเศษของสหประชาชาติ (ค) สำนักงานเศรษฐกิจและการค้าของต่างประเทศที่จัดตั้งขึ้นในประเทศไทยตามความตกลงระหว่างรัฐบาลไทยกับรัฐบาลต่างประเทศ ทั้งนี้ เฉพาะการขายสินค้าหรือการให้บริการที่เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด (๖) การขายสินค้าหรือการให้บริการระหว่างคลังสินค้าทัณฑ์บนกับคลังสินค้าทัณฑ์บนหรือระหว่างผู้ประกอบการกับผู้ประกอบการที่ประกอบกิจการอยู่ในเขตปลอดอากร ไม่ว่าจะอยู่ในเขตเดียวกันหรือไม่ หรือระหว่างคลังสินค้าทัณฑ์บนกับผู้ประกอบการที่ประกอบกิจการอยู่ในเขตปลอดอากร ทั้งนี้ เฉพาะการขายสินค้าหรือการให้บริการที่เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด คลังสินค้าทัณฑ์บนตามวรรคหนึ่ง ให้หมายความถึงคลังสินค้าทัณฑ์บนตามกฎหมายว่าด้วยศุลกากร
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 85/1 Revenue Code
L'exploitant doit demander l'enregistrement à la TVA dans les 30 jours du dépassement du seuil des petites entreprises, de l'entrée en vigueur du décret créant ou abaissant ce seuil, ou, en cas d'option de l'article 81/3, de la notification au directeur général.
résumé non officiel
Article 81/1 Revenue Code
L'exploitant dont la base d'imposition ne dépasse pas le seuil des petites entreprises fixé par décret royal est exonéré de TVA ; ce seuil, identique pour tous les types d'activité, ne peut être inférieur à 600 000 bahts par an.
résumé non officiel
Article 80 Revenue Code
Le taux de TVA est de 10,0 % sur les ventes de biens, services et importations, sauf article 80/2 ; il peut être abaissé par décret royal, à condition de rester unique pour toutes ces opérations.
résumé non officiel
Article 82/13 Revenue Code
L'exploitant étranger opérant temporairement sans enregistrement, ou fournissant depuis l'étranger un service utilisé en Thaïlande, paie la TVA à l'exigibilité ; pour les services électroniques aux non-enregistrés, le fournisseur la paie sur la taxe collectée sans déduction, ou la plateforme à sa place.
résumé non officiel
Article 83 Revenue Code
L'exploitant enregistré dépose chaque mois sa déclaration et paie la taxe éventuelle, même sans activité, au plus tard le 15 du mois suivant, au bureau de district de l'établissement, sauf décision contraire du directeur général ; chaque établissement déclare séparément, sauf dépôt groupé approuvé.
résumé non officiel
Article 89 Revenue Code
Pénalités de TVA : notamment deux fois la taxe pour activité sans enregistrement (1 000 bahts par mois au minimum), défaut de déclaration, défaut de facture, facture indue ou fausse ; une fois la taxe pour déclaration erronée ; 2 % pour défaut de conservation des factures.
résumé non officiel
Article 81/3 Revenue Code
L'exploitant exonéré pour les ventes de l'article 81 (1) (a) à (f), petite entreprise ou autre activité fixée par décret peut opter pour la TVA, calculée selon l'article 82/3 ; une fois inscrit, il ne peut cesser qu'après radiation ordonnée par le directeur général à sa demande.
résumé non officiel
Article 80/1 Revenue Code
Le taux de TVA de 0 % s'applique notamment aux exportations de biens non exonérées, aux services rendus en Thaïlande et utilisés à l'étranger, au transport international aérien ou maritime par des personnes morales, et, selon conditions, aux ventes ou services aux Nations Unies et ambassades.
résumé non officiel
Sources
- Revenue Code, consulté le 2 novembre 2026
Immatriculation à la TVA en Thaïlande : Procédure et documentation
Documents requis
La procédure d'immatriculation à la TVA exige une documentation complète afin d'établir la légitimité et la capacité opérationnelle de l'entreprise. Parmi les documents essentiels figurent le formulaire de demande d'immatriculation à la TVA (PP.01 ou PP.01.1 pour une immatriculation volontaire) dûment rempli en trois exemplaires et signé par les représentants autorisés de l'entreprise.
La preuve du lieu d'établissement est très importante. Vous avez besoin de contrats de bail avec le bon droits de timbre ou des lettres du propriétaire pour un usage commercial. Les documents d'enregistrement de la maison pour les locaux commerciaux, ainsi que la documentation sur la propriété de la part des bailleurs, doivent accompagner la preuve de localisation.
Vous devez également fournir des plans détaillés indiquant l'emplacement exact de votre entreprise. Joignez des photographies de vos locaux montrant l'enseigne et l'intérieur de vos bureaux. Enfin, veuillez soumettre des copies de vos certificats d'immatriculation ainsi que votre description complète des objectifs de votre entreprise.
Pour les entreprises détenues par des sociétés étrangères, administrateurs Il faut fournir des copies du passeport, la documentation relative au visa et permis de travail (détails), avec signatures autorisées. Procuration acquittée du droit de timbre devient nécessaire lorsque des représentants accomplissent les formalités d'immatriculation.
Procédures d'inscription
Les entreprises de Bangkok s'adressent au bureau régional des impôts de leur district ; les entreprises situées ailleurs s'adressent à l'antenne régionale des impôts (Area Revenue Branch Office) (article 85 et directives du Département des revenus). Une entreprise peut également s'immatriculer à la TVA en même temps qu'elle constitue sa société : depuis le 17 avril 2020, le ministère des Finances a habilité le registre des sociétés du DBD à accepter les demandes d'immatriculation à la TVA (annonce du ministère des Finances relative à la nomination de fonctionnaires n° 65, remplacée par la n° 68 du 13 novembre 2020).
L'enregistrement en ligne est devenu de plus en plus accessible, bien que de nombreuses entreprises préfèrent travailler avec des cabinets comptables thaïlandais qualifiés pour garantir une exécution et une soumission correctes. D'après notre expérience, la préparation et le dépôt des documents prennent quelques jours. Le Département des revenus délivre ensuite le certificat d'enregistrement à la TVA (PP.20), et l'entreprise est assujettie à compter de la date indiquée sur le certificat (article 85).
Dès leur approbation, les entreprises doivent afficher leur certificat d'immatriculation à la TVA dans un endroit ouvert et visible de chaque établissement (article 85/4) ainsi que immatriculation de société documentation. Le défaut d'affichage des certificats requis peut entraîner des sanctions lors des contrôles fiscaux.
ต้องการแบบฟอร์มภาษาไทยล้วน? แบบฟอร์มใบเสนอราคา ใบแจ้งหนี้ ใบเสร็จรับเงิน และใบกำกับภาษี (ไฟล์ Word และ PDF) ราคา ฿190 ดาวน์โหลดทันทีหลังชำระเงิน ดูรายละเอียดและสั่งซื้อ →
Exigences de dépôt mensuel
Formulaire de déclaration PP.30
Toutes les entreprises assujetties à la TVA doivent déposer des déclarations de TVA mensuelles. Elles doivent utiliser le formulaire PP.30, même si elles n'ont réalisé aucune vente ce mois-là (article 83). Cette obligation s'applique de manière universelle, et même les entreprises ayant un chiffre d'affaires nul doivent soumettre des déclarations néant afin de rester en conformité.
Le formulaire PP.30 exige un relevé clair de la TVA collectée auprès des clients. Il requiert également la TVA déductible payée sur les achats professionnels. Enfin, il calcule le montant net de TVA à payer ou à rembourser. Les entreprises doivent conserver les pièces justificatives, notamment les factures d'achat originales et les copies des factures de TVA, pour vérification par l'administration fiscale.
Les périodes de déclaration mensuelles suivent les mois de l’année civile, les déclarations étant dues au plus tard le 15 du mois suivant (article 83). Les déclarations soumises par voie électronique bénéficient de huit jours supplémentaires, jusqu’au 23, conformément à l’annonce du ministère des Finances relative à la déclaration en ligne (n° 7 du 12 janvier 2024, telle que modifiée par le n° 8 du 18 mars 2024), qui couvre les déclarations dont l’échéance tombe entre le 1er février 2024 et le 31 janvier 2027. Par exemple, il faut déclarer les activités liées à la TVA de janvier au plus tard le 15 février. Si le 15 tombe un week-end ou un jour férié, une déclaration papier déposée le jour ouvrable suivant est acceptée.
Systèmes de déclaration électronique
La Thaïlande a modernisé la conformité en matière de TVA grâce à des systèmes de déclaration électronique qui offrent des délais de soumission prolongés et une commodité accrue. Les entreprises qui effectuent leur déclaration par voie électronique via le portail de télédéclaration du Département des revenus disposent d'une date limite. Elles doivent finaliser leurs déclarations au plus tard le 23 du mois suivant.
Le système de télédéclaration prend en charge le téléchargement de documents, les calculs automatiques et la tenue de registres numériques, simplifiant ainsi la gestion de la conformité. Les entreprises traitant un grand nombre de transactions peuvent établir des connexions directes entre leurs serveurs pour le transfert de données. Ceci est particulièrement utile pour les entreprises supervisées par la Division de l'administration fiscale des grandes entreprises.
Le Département des recettes gère également un système de factures fiscales électroniques, qui utilise des certificats numériques et des fichiers XML qui alimentent la déclaration mensuelle de TVA. Ce système est facultatif : aucun texte que nous avons lu n’impose la facturation électronique aux assujettis à la TVA de manière générale.
Exigences en matière de documentation justificative
Des factures fiscales conformes à la TVA sont essentielles au respect des obligations légales et doivent comporter des informations spécifiques. Elles doivent indiquer les noms et adresses complets des deux parties, ainsi que les numéros d'identification TVA, une description claire des transactions et les montants de TVA.
La TVA en amont qui n'est pas réclamée au mois de la facture peut être récupérée au cours d'un mois ultérieur dans un délai de six mois conformément aux règles du directeur général (la limite maximale du Code à l'article 82/3 étant de trois ans), de sorte que le calendrier de la documentation a son importance. Les entreprises doivent conserver leurs rapports de TVA, leurs factures fiscales et leurs documents justificatifs pendant au moins cinq ans à compter du dépôt (article 87/3) afin de satisfaire aux exigences des audits et de justifier les demandes de remboursement.
Les autorités fiscales peuvent demander des pièces justificatives lors du dépôt des déclarations ou lors de contrôles ultérieurs ; une tenue de registres précise est donc essentielle à la pérennité des opérations. Les systèmes de gestion numérique des documents facilitent de plus en plus la conformité tout en réduisant les besoins en stockage physique.
Sanctions et conséquences en matière de conformité
Pénalités pour dépôt tardif
Le régime de sanctions de la TVA en Thaïlande comporte plusieurs types de pénalités qui peuvent s’accumuler rapidement pour les entreprises en infraction. Le défaut de déclaration dans les délais expose le déclarant à une pénalité égale au double de la TVA due (article 89(2)) et à une majoration de 1.5% par mois sur la TVA impayée, plafonnée au montant de l’impôt (article 89/1).
Des sanctions plus lourdes s'appliquent aux entreprises assujetties à la TVA. La pénalité pour déclaration tardive s'élève à 200% de la TVA du mois concerné (article 89(2)) ; l'exercice d'une activité commerciale sans enregistrement entraîne une pénalité de 200% de la taxe ou de 1 000 bahts par mois, le montant le plus élevé étant retenu (article 89(1)). La majoration de 1,5% court à compter du lendemain de la date limite de dépôt jusqu’au paiement ; elle est simple, et non composée, et ne peut excéder le montant de la taxe elle-même (article 89/1).
Une déclaration qui sous-estime le montant de l'impôt est passible d'une pénalité égale à 100% du montant manquant (article 89(3) et (4)). Le fait de ne pas déposer de déclaration constitue également une infraction pénale passible d'une amende allant jusqu'à 2 000 bahts (article 90) ; le commerce sans inscription alors que celle-ci est obligatoire est passible d'une peine d'emprisonnement pouvant aller jusqu'à un mois ou d'une amende pouvant aller jusqu'à 5 000 bahts, ou des deux (article 90/2) ; et la fraude délibérée par de fausses écritures, de fausses factures fiscales ou fraude est passible de trois mois à sept ans d'emprisonnement et d'une amende de 2 000 à 200 000 bahts (article 90/4).
Conséquences administratives
Au-delà des sanctions financières, le non-respect des règles en matière de TVA engendre des difficultés opérationnelles susceptibles d’avoir de graves répercussions sur les activités commerciales. Le directeur général peut révoquer l’immatriculation d’un assujetti qui enfreint les règles relatives à la TVA, notamment en omettant de déposer une déclaration, et doit l’en informer par écrit (article 85/17) ; le certificat doit être restitué dans un délai de sept jours, et la poursuite de l’activité après la révocation entraîne l’application de la pénalité de 200% prévue à l’article 89(1). Le Code ne fixe pas de nombre précis de mois de non-déclaration.
Les autorités chargées de l'immigration et des permis de travail examinent attentivement les dossiers de conformité à la TVA lors de l'étude des demandes de prolongation de visa et de renouvellement de permis de travail. Un historique de conformité à la TVA insuffisant peut entraîner le rejet de la demande ou un contrôle renforcé, ce qui retarde les processus opérationnels essentiels.
Les autorités fiscales sont habilitées à effectuer des contrôles de conformité. Ces contrôles peuvent perturber l'activité des entreprises et mobiliser d'importantes ressources et un temps considérable de la part des gestionnaires. Le respect des obligations en matière de TVA réduit significativement le risque de contrôle et les perturbations opérationnelles qui en découlent.
Exonérations de TVA et opérations à taux zéro
Transactions exemptées
Certaines activités commerciales restent totalement exonérées des obligations de TVA, indépendamment de la valeur des transactions. La vente de produits agricoles, y compris les produits agricoles non transformés, les animaux, les engrais et les aliments pour animaux, bénéficie d'exonérations de TVA qui soutiennent le secteur agricole thaïlandais.
Les services éducatifs dispensés par les écoles publiques et les écoles privées agréées sont exonérés de TVA. Cela témoigne de la nature particulière des services en Thaïlande. Les services de santé dispensés par les hôpitaux publics et les cliniques agréées sont également concernés. La médecine, l’audit et la plaidoirie devant les tribunaux sont exonérés en tant que professions indépendantes (article 81(1)(ฌ)). Cette disposition vise la plaidoirie (การว่าความ), et non les services juridiques en général.
Les services de transport, notamment le transport terrestre national et international, restent exemptés, de même que les locations de biens immobiliers, les services religieux et les activités caritatives. Ces exemptions reconnaissent des services essentiels qui profitent à l'ensemble de la société thaïlandaise.
Transactions à taux zéro
La TVA à taux zéro s'applique à des transactions internationales spécifiques qui soutiennent l'économie d'exportation de la Thaïlande. Les biens et services vendus en dehors de la Thaïlande peuvent bénéficier du taux zéro. Cela permet aux exportateurs de demander le remboursement de la TVA en amont. Cela les aide à rester compétitifs sur les marchés internationaux.
Les services de transport international aérien et maritime bénéficient d'un taux zéro, de même que les services fournis aux transporteurs internationaux opérant en Thaïlande. Les activités en zone franche destinées à la production destinée à l'exportation sont également éligibles à un taux zéro, sous réserve de certaines conditions de documentation.
Pour bénéficier du taux zéro, les entreprises doivent tenir une comptabilité détaillée. Celle-ci doit attester des ventes ou exportations à l'étranger et inclure les preuves de paiement de sources étrangères, les documents d'expédition et les documents de dédouanement. L'administration fiscale vérifie scrupuleusement les documents justificatifs des demandes de taux zéro, notamment lorsque l'assujetti à la TVA ne fournit pas de justificatifs suffisants.
Crédits et remboursements de TVA déductible
Mécanisme de crédit
Le système de TVA thaïlandais permet aux entreprises de déduire la TVA en amont payée sur leurs achats professionnels de la TVA en aval collectée sur leurs ventes. Ce mécanisme de crédit évite la double imposition et garantit que la TVA s'applique uniquement à la valeur ajoutée à chaque niveau commercial.
La TVA déductible comprend l'achat de matières premières, de matériel professionnel, de services professionnels et d'autres biens utilisés dans le cadre de l'activité professionnelle. Cependant, certaines dépenses, comme les frais de représentation, restent exclues du droit à déduction de la TVA.
Les crédits de TVA déductible sont valables six mois à compter de la date de facturation, obligeant les entreprises à les réclamer dans ce délai. Les crédits non utilisés peuvent être utilisés ultérieurement pendant la période de validité. Cela offre une plus grande flexibilité aux entreprises dont la trésorerie est irrégulière.
Procédures de remboursement
Lorsque la TVA déductible est supérieure à la TVA collectée, les entreprises ont droit à des remboursements de TVA qui peuvent améliorer considérablement leur trésorerie. Les exportateurs et les fournisseurs à taux zéro bénéficient de droits garantis à ces remboursements. Leurs ventes génèrent peu de TVA collectée, mais leur permettent de conserver une part importante de la TVA déductible issue des achats des entreprises.
En vertu de l’article 84, le déclarant peut, sur le PP.30 du mois, choisir soit de demander le remboursement du montant excédentaire, soit de le porter au crédit des mois suivants. Un remboursement non demandé dans le cadre de la déclaration peut néanmoins être réclamé dans un délai de trois ans (article 84/1). Les systèmes de dépôt électronique ont rationalisé le traitement des remboursements et réduit les délais de traitement.
Les entreprises doivent conserver une documentation complète à l'appui de leurs demandes de remboursement, notamment les factures originales, les documents d'exportation et les justificatifs d'utilisation professionnelle des biens et services soumis à la TVA. Les autorités fiscales peuvent contrôler les demandes de remboursement ; une documentation précise est donc essentielle pour un traitement efficace, en particulier lorsque le montant de TVA déductible dépasse les prévisions.
Évolutions récentes et transformation numérique
Systèmes de facturation électronique
Le département des revenus de la Thaïlande a introduit des systèmes de facturation électronique volontaires qui simplifient la conformité à la TVA tout en renforçant les capacités de surveillance du gouvernement. Deux systèmes répondent à des besoins commerciaux différents. Le système E-Tax Invoice & e-Receipt est destiné aux grandes entreprises. Le système E-Tax Invoice by Email est destiné aux plus petites entreprises.
Ces systèmes nécessitent des certificats électroniques, des signatures numériques et des soumissions au format XML qui s’intègrent aux exigences mensuelles de déclaration de TVA. Les deux systèmes sont facultatifs ; nous n’avons connaissance d’aucune date d’entrée en vigueur qui les rendrait obligatoires.
Les avantages comprennent la réduction des coûts de stockage des documents, des délais de traitement plus rapides et l'intégration aux systèmes comptables, ce qui améliore la précision et l'efficacité. Cependant, la mise en œuvre exige des compétences techniques et des relations avec des prestataires de services certifiés, ce qui peut représenter un défi pour les petites structures.
Mises à jour réglementaires
Les modifications réglementaires récentes témoignent de l'engagement de la Thaïlande à moderniser l'administration fiscale et à combler les lacunes en matière de conformité. Les fournisseurs étrangers de services numériques sont désormais soumis à des règles plus strictes. Ils doivent soumettre et effectuer leurs paiements au plus tard le 23 de chaque mois.
Des propositions visant à abaisser le seuil de 1,8 million de bahts ont été avancées à plusieurs reprises, mais aucune n'a été promulguée : le chiffre figurant dans le décret royal n° 432 est inchangé depuis le 1er avril 2005. Une modification attirerait de nombreuses petites entreprises qui ne sont pas tenues de s'enregistrer actuellement. Ces changements élargiraient considérablement la base des entreprises assujetties à la TVA tout en alourdissant les charges de mise en conformité pour les micro-entreprises.
Les initiatives de transformation numérique mettent de plus en plus l'accent sur la déclaration électronique et la tenue de registres numériques, favorisant ainsi une administration fiscale efficace. Les entreprises qui investissent dans des solutions de conformité numérique se positionnent avantageusement face aux futures exigences réglementaires, tout en améliorant leur efficacité opérationnelle dans la gestion de la TVA collectée.
Meilleures pratiques en matière de conformité à la TVA
Systèmes internes
Pour être en conformité avec la TVA, il est essentiel de mettre en place des systèmes internes robustes permettant une tenue de registres précise, des déclarations en temps voulu et une communication efficace avec l'administration fiscale. Les entreprises doivent implémenter des systèmes comptables capables de suivre les opérations de TVA séparément et de générer efficacement les rapports requis.
Les calendriers de conformité mensuels permettent de respecter les échéances. Ils réduisent également la pression liée aux déclarations de dernière minute, source d'erreurs et de pénalités. Des audits internes réguliers des processus de TVA permettent d'identifier les axes d'amélioration et les lacunes en matière de conformité avant qu'ils ne deviennent des problèmes majeurs, notamment pour les services rendus en Thaïlande.
La formation du personnel aux exigences en matière de TVA et aux normes de documentation garantit une conformité uniforme dans toutes les activités de l'entreprise. Cette formation doit aborder les exigences relatives à la facturation, les normes de tenue des registres et la sensibilisation aux pénalités, afin d'inciter à une attention particulière aux détails de la conformité.
Soutien professionnel
De nombreuses entreprises rencontrent des difficultés avec la réglementation thaïlandaise en matière de TVA. Cette réglementation est complexe et les sanctions en cas de non-respect sont sévères, notamment si l'assujetti ne remplit pas ses obligations déclaratives. C'est pourquoi la plupart des entreprises ont besoin de l'aide de professionnels qualifiés. Les cabinets comptables thaïlandais spécialisés en conformité TVA peuvent fournir une assistance à l'immatriculation, des services de déclaration mensuelle et un accompagnement personnalisé garantissant une conformité continue.
L'accompagnement professionnel s'avère particulièrement précieux pour les entreprises étrangères confrontées à des barrières linguistiques et à des exigences réglementaires peu familières. Les experts-comptables qualifiés peuvent communiquer efficacement avec les autorités fiscales et fournir des conseils lors d'audits ou de problèmes de conformité.
Le coût d'un accompagnement professionnel ne représente généralement qu'une petite partie des sanctions potentielles. Il offre également une tranquillité d'esprit et contribue à la croissance et à la rentabilité des entreprises.
Considérations stratégiques
L’immatriculation à la TVA et le respect des obligations légales doivent s’inscrire dans une stratégie d’entreprise globale et non se limiter à de simples obligations réglementaires, notamment pour les entreprises assujetties à la TVA. L’immatriculation volontaire peut faciliter le développement de l’activité, renforcer les relations avec les fournisseurs ou consolider un positionnement concurrentiel sur les marchés sensibles à la TVA.
La gestion de la trésorerie est essentielle pour les entreprises assujetties à la TVA. Cela est particulièrement vrai pour celles qui bénéficient de remboursements réguliers et pour celles dont la TVA déductible est supérieure à la TVA collectée. Un calendrier stratégique des achats et des ventes importants permet d'optimiser la situation en matière de TVA et d'améliorer la gestion du fonds de roulement.
La planification stratégique à long terme doit tenir compte des implications en matière de TVA des activités d'expansion, des nouvelles gammes de produits ou des stratégies d'entrée sur le marché. Consulter rapidement des conseillers qualifiés permet de s'assurer que les considérations relatives à la TVA soutiennent, et non entravent, les objectifs commerciaux.
ดาวน์โหลดแบบฟอร์มฉบับภาษาไทย แบบฟอร์มใบเสนอราคา ใบแจ้งหนี้ ใบเสร็จรับเงิน และใบกำกับภาษี (ไฟล์ Word และ PDF) ราคา ฿190 ดาวน์โหลดทันทีหลังชำระเงิน ดูรายละเอียดและสั่งซื้อ →
FAQ sur l'enregistrement à la TVA en Thaïlande
Quel est le taux de TVA actuel en Thaïlande et qui doit le payer ?
La taxe sur la valeur ajoutée (TVA) en Thaïlande est de 7% : le taux prévu par le Code des impôts est de 10% (article 80) et le décret royal n° 807 maintient ce taux réduit à 7% jusqu'au 30 septembre 2027. Elle s'applique à la plupart des biens et services vendus ou utilisés en Thaïlande, ce qui concerne aussi bien les entreprises que les consommateurs. Les entreprises perçoivent la TVA en aval sur leurs ventes. Elles peuvent y imputer la TVA en amont payée sur leurs achats. La différence détermine si la TVA est due ou remboursable.
Quand l'enregistrement à la TVA est-il obligatoire en Thaïlande (seuils et délais) ?
Vous devez vous immatriculer si votre chiffre d'affaires imposable dépasse 1,8 million de THB par an (décret royal n° 432 en vertu de l'article 81/1). Vous devez vous immatriculer dans les 30 jours suivant l'atteinte du seuil. Les importateurs paient la TVA en douane, qu'ils soient immatriculés ou non, de sorte que la seule importation n'oblige pas à l'immatriculation. Vous pouvez choisir de vous immatriculer volontairement en dessous du seuil (article 81/3), mais pour en sortir, il faut l'approbation du Directeur général après une période minimale d'au moins deux ans en dessous du seuil (article 85/10(3)).
Comment les entreprises étrangères et les entrepreneurs expatriés gèrent-ils la TVA en Thaïlande ?
Une entreprise thaïlandaise à capital étranger s'immatricule comme toute autre dès que son chiffre d'affaires dépasse 1,8 million de bahts. Une entreprise étrangère n'ayant aucune présence locale ne s'immatricule que si elle fournit des services électroniques à des clients non assujettis à la TVA en Thaïlande au-delà de ce seuil (article 82/13) ; pour les autres services transfrontaliers, l'acheteur thaïlandais auto-évalue la TVA sur le formulaire PP.36 (article 83/6). La TVA à l'importation est payée aux douanes à l'entrée, que l'importateur soit immatriculé ou non (article 83/8). Le maintien de l'immatriculation à la TVA peut s'avérer nécessaire pour permis de travail et les procédures de visa, de sorte que la conformité soutient directement les renouvellements d'immigration.
Quelles sont les règles de déclaration mensuelle de TVA (PP.30), les délais et les pénalités ?
Tous les assujettis à la TVA déposent le formulaire PP.30 chaque mois, même sans ventes (déclarez un montant nul). La déclaration papier doit être déposée au plus tard le 15 du mois suivant; dépôt électronique prolonge le délai jusqu'au 23. Conservez les factures de TVA émises, les factures d'achat et les registres pendant cinq ans. Le défaut de déclaration dans les délais expose le déclarant à une pénalité égale au double de la TVA due (article 89(2)) et à une majoration de 1.5% par mois sur la TVA impayée, plafonnée au montant de l’impôt (article 89/1).
Quelles transactions sont exonérées de TVA ou à taux zéro, et comment fonctionnent les remboursements ?
Exonération : L’agriculture, l’éducation, la santé, le transport terrestre intérieur, la location de biens immobiliers et les services religieux et caritatifs sont exonérés de TVA. La TVA payée en amont ne peut pas être déduite.
Taux zéro (0%) : Ce régime inclut les exportations, le transport aérien et maritime international, les zones franches et les services aux transporteurs internationaux. Aucune TVA n’est facturée, mais la TVA déductible peut être créditée ou remboursée. Les crédits de TVA déductible ont généralement une validité de six mois à compter de la date de la facture. Si la TVA déductible est supérieure à la TVA collectée, vous pouvez demander un remboursement au moyen du formulaire PP.30. Joignez des pièces justificatives telles que les factures fiscales et les preuves d’expédition ou de douane. Vous choisissez dans la déclaration entre un remboursement et un crédit reporté sur les mois suivants (article 84).
L'immatriculation à la TVA et les exigences de déclaration mensuelle représentent des obligations fondamentales pour la plupart des entreprises exerçant leurs activités en Thaïlande. Ces exigences sont complexes, mais elles contribuent à organiser le système fiscal thaïlandais. Ce système finance des services gouvernementaux importants et favorise un environnement commercial compétitif. La réussite exige une attention particulière aux exigences d'immatriculation, à des déclarations mensuelles précises, à une tenue minutieuse des registres et à un soutien professionnel stratégique qui garantit la conformité tout en soutenant les objectifs commerciaux.
Liens :
La nécessité et le moment de vous immatriculer à la TVA dépendent de la structure de l'entreprise, qui est abordée dans notre guide sur enregistrer une société en Thaïlande et notre aperçu du droit des affaires.
Actualités juridiques thaïlandaises, gratuites par courriel
Des mises à jour en anglais simple sur les changements législatifs thaïlandais concernant les étrangers : propriété, visas, mariage, affaires et testaments. Un court courriel par mois, envoyé par un cabinet d’avocats établi depuis 2006. Zéro spam, désabonnement possible à tout moment.