


รีวิวโดย วิชุฑา อัตตะมัธคอน, LL.M., ใบอนุญาตประกอบวิชาชีพทนายความ 3149/2556 จาก ThaiLawOnline ซึ่งเป็นบริษัทกฎหมายในประเทศไทยที่ให้บริการด้านกฎหมายแก่ชาวต่างชาติมาตั้งแต่ปี 2006.
บันทึกการปรับปรุง
- 2 พฤศจิกายน 2569: Added the statute box with Thai, English and French text and checked the page against the official text
ภาษีมูลค่าเพิ่ม (VAT) เป็นภาษีหลักของไทยที่เก็บจากสินค้าที่ประชาชนซื้อ โดยภาษีนี้ใช้กับสินค้าและบริการส่วนใหญ่ที่ขายในประเทศ ประมวลรัษฎากรกำหนดอัตราภาษีไว้ที่ 10% (มาตรา 80) และพระราชกฤษฎีกาได้กำหนดให้อัตราภาษีนี้อยู่ที่ 7% มาเป็นส่วนใหญ่ตลอดระยะเวลาที่ภาษีนี้มีผลบังคับใช้: อัตราภาษีได้เพิ่มขึ้นเป็น 10% ในปี 1997 ตามพระราชกฤษฎีกาฉบับที่ 309 และลดลงกลับมาเป็น 7% เมื่อวันที่ 1 เมษายน 1999 ตามพระราชกฤษฎีกาฉบับที่ 353 ซึ่งอัตราดังกล่าวได้คงอยู่มาจนถึงปัจจุบัน ภาษีมูลค่าเพิ่มเป็นส่วนสำคัญของ ระบบภาษีของประเทศไทย. สิ่งนี้ส่งผลกระทบต่อทั้งธุรกิจและผู้บริโภค พระราชกฤษฎีกาฉบับที่ 807 พ.ศ. 2569 ซึ่งประกาศในราชกิจจานุเบกษาเมื่อวันที่ 23 สิงหาคม พ.ศ. 2569 และมีผลบังคับใช้ตั้งแต่วันที่ 1 ตุลาคม พ.ศ. 2569 ได้กำหนดให้อัตราภาษี 7% มีผลบังคับใช้จนถึงวันที่ 30 กันยายน พ.ศ. 2570 พระราชกฤษฎีกานี้กำหนดอัตราภาษีตามประมวลรัษฎากรไว้ที่ 6.3%; ส่วนภาษีท้องถิ่นที่เก็บรวมกับภาษีนี้ทำให้อัตราภาษีที่เรียกเก็บรวมเป็น 7%.
ตรวจสอบครั้งล่าสุด: 3 กันยายน 2569. ประมวลรัษฎากร มาตรา 80, 80/1, 81, 81/1, 81/3, 82, 82/3, 82/13, 82/14, 83, 83/6, 83/8, 84, 85, 85/1, 85/3, 85/4, 85/10, 85/17, 87/3, 89, 89/1, 90, 90/2 และ 90/4 ได้ถูกอ่านเป็นภาษาไทยจากฉบับกฎหมายของกรมสรรพากรเอง พระราชกฤษฎีกาฉบับที่ 807 พ.ศ. 2569 (อัตรา 7% จนถึงวันที่ 30 กันยายน พ.ศ. 2570), พระราชกฤษฎีกาฉบับที่ 353 พ.ศ. 2542 (การกลับสู่ระบบ 7% ในปี 1999), พระราชกฤษฎีกาฉบับที่ 432 พ.ศ. 2548 (เกณฑ์ 1.8 ล้านบาท), ประกาศกระทรวงการคลังเลขที่ 8 ลงวันที่ 18 มีนาคม 2567 เกี่ยวกับการยื่นแบบผ่านอินเทอร์เน็ต และประกาศกระทรวงการคลังเลขที่ 68 ลงวันที่ 13 พฤศจิกายน 2563 เกี่ยวกับการจดทะเบียนภาษีมูลค่าเพิ่มผ่าน กรมพัฒนาธุรกิจการค้า แต่ละฉบับได้อ่านจากข้อความในราชกิจจานุเบกษา ส่วนภาษีท้องถิ่นที่ทำให้อัตรา 6.3% ตามพระราชกฤษฎีกาเป็นอัตรา 7% ที่เรียกเก็บจริงนั้น ระบุไว้ตามที่กรมสรรพากรระบุ และไม่ได้อ่านจากพระราชบัญญัติของภาษีท้องถิ่นเอง การยกเว้นภาษีและประเภทที่เสียภาษีในอัตราร้อยละศูนย์สรุปจากมาตรา 81 และมาตรา 80/1; ส่วนเงื่อนไขโดยละเอียดในประกาศอธิบดีไม่ได้อ่าน ระยะเวลาดำเนินการ รายการเอกสาร และแนวปฏิบัติเกี่ยวกับใบอนุญาตทำงานที่อธิบายไว้ด้านล่างเป็นแนวปฏิบัติ ไม่ใช่บทบัญญัติของกฎหมาย และไม่ได้ตรวจสอบเทียบกับตราสารทางกฎหมายใดๆ อ่านทบทวนใหม่เมื่อวันที่ 4 ตุลาคม 2569: อ่านมาตรา 81(1)(ฌ), 84 และ 84/1 เป็นภาษาไทยจากตัวบทของกรมสรรพากร; แก้ไขแถวธุรกิจต่างชาติในตาราง กลไกการขอคืนภาษี และวิชาชีพที่ได้รับยกเว้น ปรับข้อความเกี่ยวกับใบอนุญาตทำงานเป็นแนวปฏิบัติของสำนักงาน และนำข้อกำหนดบังคับใช้ใบกำกับภาษีอิเล็กทรอนิกส์ปี 2571 ซึ่งไม่มีแหล่งอ้างอิงออก.
VAT เป็นภาระผูกพันของบริษัท สำหรับส่วนของบุคคล โปรดดูคู่มือของเราที่ ภาษีสำหรับชาวต่างชาติในประเทศไทย.
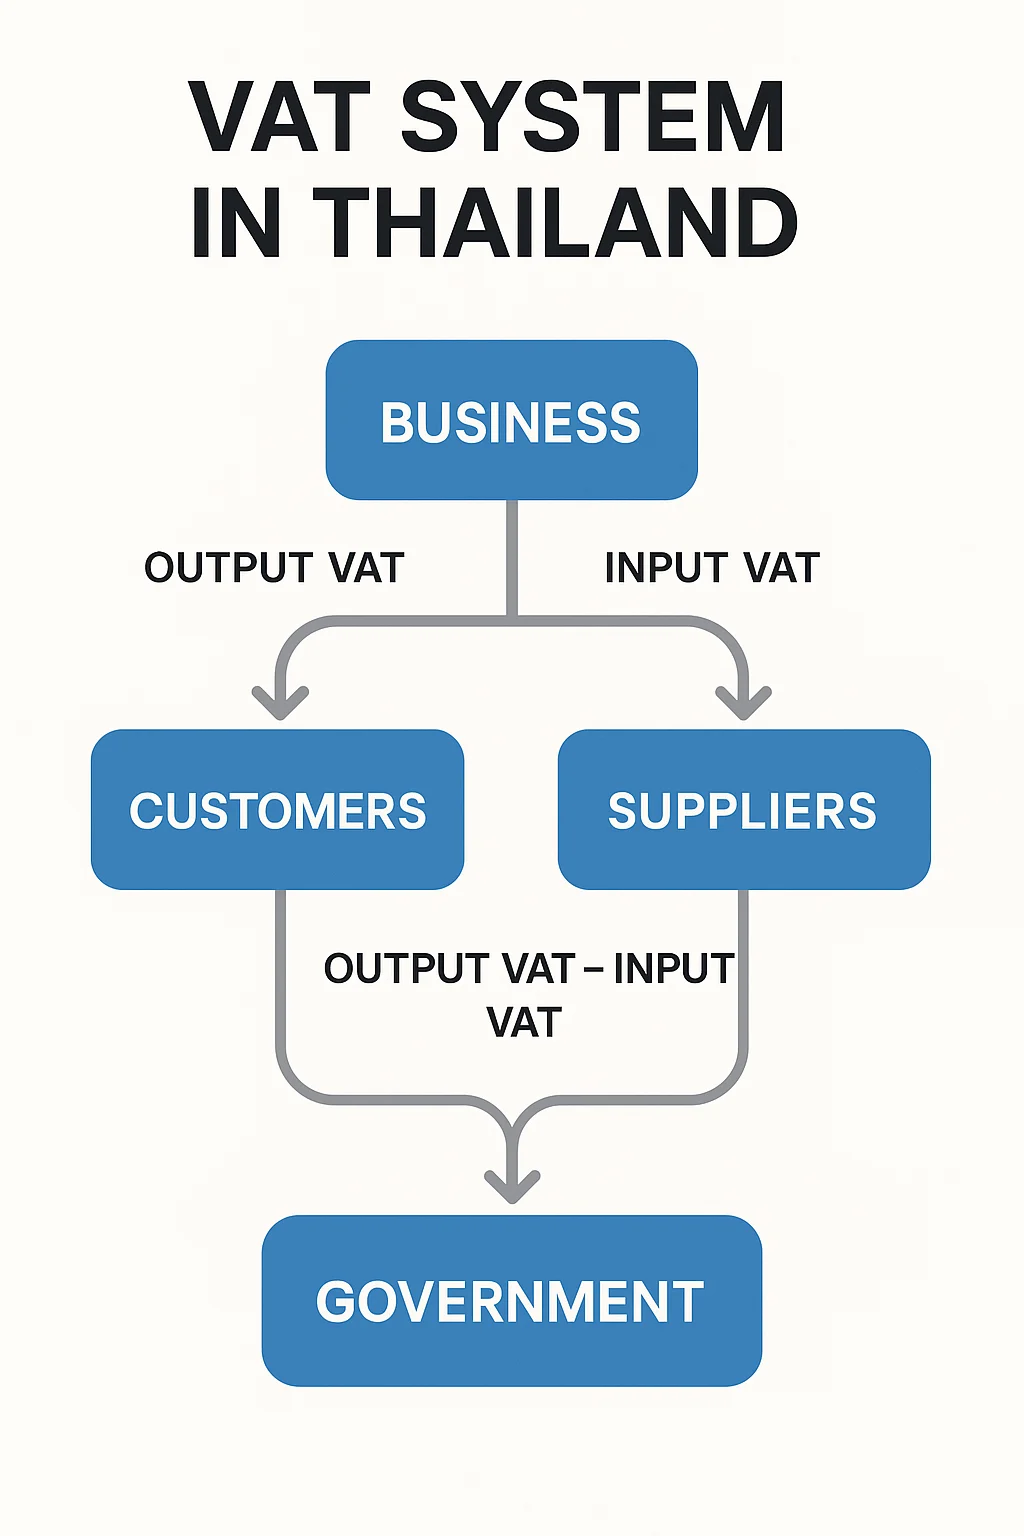
การจดทะเบียนภาษีมูลค่าเพิ่มในประเทศไทยนั้นทำงานโดยอนุญาตให้ธุรกิจหักล้างต้นทุนได้ ธุรกิจจะเก็บภาษีมูลค่าเพิ่มขาออก (VAT) จากลูกค้าเมื่อขายสินค้าหรือบริการ และจ่ายภาษีมูลค่าเพิ่มขาเข้า (VAT) สำหรับการซื้อสินค้าหรือบริการเพื่อธุรกิจ ส่วนต่างระหว่างจำนวนทั้งสองนี้จะแสดงให้เห็นว่าธุรกิจนั้นต้องจ่ายภาษีมูลค่าเพิ่มให้รัฐบาลหรือไม่ หรือสามารถขอคืนภาษีได้
ธุรกิจต่างชาติและผู้ประกอบการชาวต่างชาติในประเทศไทยจำเป็นต้องเข้าใจการจดทะเบียนภาษีมูลค่าเพิ่มและการปฏิบัติตามกฎระเบียบ โดยเฉพาะอย่างยิ่งในส่วนของบริการที่ให้บริการในประเทศไทย ความรู้เหล่านี้มีความสำคัญอย่างยิ่งต่อการปฏิบัติตามกฎหมายและหลีกเลี่ยงค่าปรับจำนวนมาก ซึ่งอาจส่งผลกระทบอย่างมากต่อผลกำไรของธุรกิจ
สารบัญ
การจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) ในประเทศไทยเป็นภาคบังคับ: ข้อกำหนด
ตารางอ้างอิงอย่างรวดเร็วสำหรับการจดทะเบียนและยื่นภาษีมูลค่าเพิ่มในประเทศไทย
| ข้อกำหนด | รายละเอียด |
|---|---|
| อัตราภาษีมูลค่าเพิ่มมาตรฐาน | 7% (อัตราตามประมวลรัษฎากรคือ 10% ตามมาตรา 80; พระราชกฤษฎีกาฉบับที่ 807 กำหนดให้อัตราที่ลดลงมีผลจนถึงวันที่ 30 กันยายน 2570) |
| เกณฑ์การลงทะเบียนภาคบังคับ | รายได้ต่อปีมากกว่า 1.8 ล้านบาท |
| ธุรกิจต่างประเทศ | จดทะเบียนเช่นเดียวกับธุรกิจทั่วไปหากประกอบกิจการในประเทศไทยโดยมีรายรับเกินเกณฑ์ ผู้ให้บริการที่ไม่มีสถานประกอบการในประเทศไทยต้องจดทะเบียนเฉพาะกรณีบริการทางอิเล็กทรอนิกส์ที่ขายให้แก่ลูกค้าในประเทศไทยที่ไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม เมื่อมีรายรับเกิน 1.8 ล้านบาท (มาตรา 82/13) สำหรับบริการข้ามพรมแดนอื่นๆ ผู้จ่ายเงินในประเทศไทยต้องประเมินและนำส่งภาษีเองตามแบบ PP.36 (มาตรา 83/6) |
| ผู้นำเข้าและผู้ส่งออก | ผู้นำเข้าต้องชำระภาษีมูลค่าเพิ่มให้แก่ศุลกากร ณ จุดนำเข้า ไม่ว่าจะจดทะเบียนหรือไม่ก็ตาม (มาตรา 82/14 และ 83/8) ผู้ส่งออกที่มียอดขายต่ำกว่าเกณฑ์จะได้รับยกเว้นภาษี (ไม่ใช่การเสียภาษีอัตราร้อยละศูนย์) และโดยทั่วไปมักจะจดทะเบียนภาษีมูลค่าเพิ่มโดยความสมัครใจตามมาตรา 81/3 เพื่อขอคืนภาษีซื้อ |
| การลงทะเบียนโดยสมัครใจ | จดทะเบียนได้แม้มียอดขายต่ำกว่าเกณฑ์ (มาตรา 81/3) การออกจากระบบอีกครั้งต้องได้รับคำสั่งอธิบดีตามมาตรา 85/10(3) หลังจากพ้นระยะเวลาขั้นต่ำที่ประมวลรัษฎากรกำหนดไว้ไม่น้อยกว่าสองปี และต่อเมื่อยอดขายยังคงต่ำกว่าเกณฑ์ตลอดระยะเวลาดังกล่าวเท่านั้น |
| แบบฟอร์มที่จำเป็น | การลงทะเบียนภาษีมูลค่าเพิ่ม: PP.01 (หรือ PP.01.1 สำหรับกรณีสมัครใจ); การยื่นแบบรายเดือน: PP.30 |
| กำหนดเวลาการยื่นเอกสาร | การยื่นเอกสารทางกระดาษ: วันที่ 15 ของเดือนถัดไป; การยื่นเอกสารทางอิเล็กทรอนิกส์: วันที่ 23 ของเดือนถัดไป |
| บทลงโทษ | การยื่นแบบล่าช้า: เบี้ยปรับสองเท่าของภาษีมูลค่าเพิ่มที่ต้องชำระสำหรับเดือนนั้น (มาตรา 89(2)) เงินเพิ่ม 1.5% ต่อเดือนของภาษีที่ยังไม่ได้ชำระ โดยไม่เกินจำนวนภาษีนั้น (มาตรา 89/1) และโทษปรับทางอาญาไม่เกิน 2,000 บาท (มาตรา 90) |
| การยกเว้น | เกษตรกรรม การศึกษา การดูแลสุขภาพ การขนส่งภายในประเทศ การให้เช่าอสังหาริมทรัพย์ บริการการกุศลและศาสนา |
| ธุรกรรมที่เสียภาษีในอัตราร้อยละศูนย์ | การส่งออก, การให้บริการที่กระทำในราชอาณาจักรและได้มีการใช้บริการนั้นในต่างประเทศ, การขนส่งระหว่างประเทศด้วยอากาศยานหรือเรือเดินทะเล, การขายสินค้าหรือบริการให้แก่องค์การสหประชาชาติและสถานทูต, และการขายสินค้าระหว่างคลังสินค้าทัณฑ์บนหรือผู้ประกอบกิจการในเขตปลอดอากร (มาตรา 80/1) |
เกณฑ์รายได้ประจำปี
บุคคลหรือธุรกิจใดๆ ที่ประกอบกิจการที่ต้องเสียภาษีมูลค่าเพิ่มในประเทศไทย จะต้องจดทะเบียนภาษีมูลค่าเพิ่ม ซึ่งเป็นข้อกำหนดเมื่อมูลค่าของการขายสินค้าและการให้บริการที่ต้องเสียภาษีเกินกว่า 1.8 ล้านบาทต่อปี ซึ่งเป็นเพดานสำหรับธุรกิจขนาดเล็กที่กำหนดไว้ตามพระราชกฤษฎีกา ฉบับที่ 432 พ.ศ. 2548 ภายใต้มาตรา 81/1 (ปีปฏิทินสำหรับบุคคลธรรมดา รอบระยะเวลาบัญชีสำหรับบริษัท) เกณฑ์นี้ใช้บังคับกับทั้งธุรกิจไทยและต่างประเทศที่ดำเนินกิจการภายในราชอาณาจักร คุณต้องยื่นคำขอจดทะเบียนภายใน 30 วันนับแต่วันที่มียอดขายเกินกว่าเกณฑ์ดังกล่าว (มาตรา 85/1(1)) โดยไม่คำนึงว่าจะเกิดขึ้นในช่วงใดของปีภาษี.
ข้อกำหนดสำหรับธุรกิจต่างประเทศ
ธุรกิจที่ไม่ได้มีถิ่นที่อยู่ในประเทศไทยแบ่งออกเป็นสามกลุ่ม บริษัทต่างชาติที่ให้บริการทางอิเล็กทรอนิกส์จากต่างประเทศแก่ลูกค้าในประเทศไทยที่ไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม จะต้องจดทะเบียนและชำระภาษีมูลค่าเพิ่มจากการขายเหล่านั้นเมื่อยอดขายเกิน 1.8 ล้านบาทต่อปี โดยไม่มีเครดิตภาษีซื้อ ภายใต้มาตรา 82/13 ตามที่ได้แก้ไขเพิ่มเติมในปี พ.ศ. 2564 โดยยื่นแบบและชำระผ่านระบบบริการอิเล็กทรอนิกส์ของกรมสรรพากรภายในวันที่ 23 ของเดือนถัดไป ในกรณีที่ลูกค้าชาวไทยจดทะเบียนภาษีมูลค่าเพิ่มเอง หรือบริการนั้นไม่ใช่บริการทางอิเล็กทรอนิกส์ ผู้ให้บริการต่างชาติดังกล่าวจะไม่ต้องจดทะเบียน โดยผู้จ่ายเงินชาวไทยจะเป็นผู้ประเมินภาษีและนำส่งภาษีมูลค่าเพิ่มด้วยแบบ ภ.พ.36 ภายใต้มาตรา 83/6 ส่วนธุรกิจต่างชาติที่เข้ามาในประเทศไทยเพื่อขายสินค้าหรือให้บริการเป็นครั้งคราวเท่านั้น ก็ไม่ต้องจดทะเบียนเช่นกัน (มาตรา 85/3) แม้ว่าอธิบดีจะสามารถอนุญาตให้จดทะเบียนเป็นการชั่วคราวได้ก็ตาม.
การนำเข้าสินค้าโดยตัวมันเองไม่จำเป็นต้องจดทะเบียน ผู้นำเข้าต้องชำระภาษีมูลค่าเพิ่ม (VAT) ให้แก่กรมศุลกากรเมื่อสินค้าผ่านพิธีการศุลกากร ไม่ว่าจะจดทะเบียนหรือไม่ (มาตรา 82/14 และ 83/8) ดังนั้นจึงไม่มีเกณฑ์ขั้นต่ำด้านนำเข้า: ภาษีจะถูกเก็บที่ชายแดน การส่งออกถือเป็นการขายที่ถูกเก็บภาษีในอัตรา 0% (มาตรา 80/1(1)) แต่ผู้ส่งออกที่มีมูลค่าการขายต่ำกว่า 1.8 ล้านบาทจะได้รับการยกเว้นภาษีแทนที่จะถูกเก็บภาษีในอัตราศูนย์ และไม่สามารถขอคืนภาษีมูลค่าเพิ่มที่จ่ายไป (Input VAT) ได้จนกว่าจะสมัครใจจดทะเบียนตามมาตรา 81/3 ในทางปฏิบัติ ผู้นำเข้าและผู้ส่งออกส่วนใหญ่จะจดทะเบียนตั้งแต่เริ่มต้น เพื่อให้สามารถนำภาษีมูลค่าเพิ่มจากการนำเข้าและภาษีมูลค่าเพิ่มอื่น ๆ ที่จ่ายไปมาเครดิตหักออกจากภาษีขายได้.
เงื่อนไขการขอใบอนุญาตทำงาน
ในทางปฏิบัติ สำนักงานจัดหางานและตรวจคนเข้าเมืองมักจะขอใบรับรองการจดทะเบียนภาษีมูลค่าเพิ่มของบริษัท (PP.20) และแบบแสดงรายการภาษีมูลค่าเพิ่ม (PP.30) ฉบับล่าสุด เมื่อมีการยื่นขอใบอนุญาตทำงานหรือการต่ออายุวีซ่าของพนักงานชาวต่างชาติ แม้ว่ายอดขายจะต่ำกว่าเกณฑ์ 1.8 ล้านบาทก็ตาม ซึ่งนั่นเป็นหนึ่งในเหตุผลที่บริษัทต่างชาติขนาดเล็กจำนวนมากเลือกจดทะเบียนภาษีมูลค่าเพิ่มโดยสมัครใจ นั่นเป็นแนวปฏิบัติของสำนักงาน ไม่ใช่หลักเกณฑ์ในประมวลรัษฎากร และสำนักงานแต่ละแห่งมีแนวปฏิบัติที่แตกต่างกัน.
ประโยชน์ของการลงทะเบียนโดยสมัครใจ
ธุรกิจที่ดำเนินงานต่ำกว่าเกณฑ์บังคับอาจเลือกจดทะเบียนภาษีมูลค่าเพิ่มโดยสมัครใจ เพื่อขอคืนภาษีมูลค่าเพิ่มสำหรับค่าใช้จ่ายทางธุรกิจ ตัวเลือกนี้มีประโยชน์อย่างยิ่งสำหรับบริษัทที่มีต้นทุนเริ่มต้นสูง อุปกรณ์นำเข้า หรือธุรกรรมระหว่างธุรกิจกับซัพพลายเออร์ที่จดทะเบียนภาษีมูลค่าเพิ่มจำนวนมาก
อย่างไรก็ตาม การจดทะเบียนโดยสมัครใจต้องได้รับการพิจารณาอย่างรอบคอบ เนื่องจากเมื่อจดทะเบียนแล้ว การถอนทะเบียนจะทำได้ยาก ผู้ประกอบการจดทะเบียนโดยสมัครใจจะออกจากระบบได้ก็ต่อเมื่อต้องร้องขอให้อธิบดีเพิกถอนชื่อตามมาตรา 85/10(3) ซึ่งกำหนดให้ต้องมีระยะเวลาจดทะเบียนต่อเนื่องตามที่กฎกระทรวงกำหนด โดยประมวลรัษฎากรระบุว่าต้องไม่น้อยกว่าสองปี และมีมูลค่าของยอดขายต่ำกว่าเกณฑ์ 1.8 ล้านบาทตลอดระยะเวลาดังกล่าว สำหรับธุรกิจที่จดทะเบียนเนื่องจากมียอดขายเกินเกณฑ์ จะสามารถขอออกจากระบบได้ก็ต่อเมื่อมียอดขายต่ำกว่าเกณฑ์ติดต่อกันเป็นเวลาสามปี (มาตรา 85/10(1)).
กฎหมายที่เกี่ยวข้องกับหน้านี้
English
Section 85/1 Revenue Code
Full text
An operator selling goods or providing services must file an application for value added tax registration within the following time limits: (1) an operator selling goods or providing services whose business tax base value exceeds the tax base value of a small business prescribed by Royal Decree issued under Section 81/1 shall file the application for value added tax registration within 30 days from: (a) the date on which the business tax base value exceeds the tax base value of a small business, where a Royal Decree prescribing the tax base value of a small business already exists; or (b) the date the Royal Decree comes into force, where a Royal Decree prescribing the tax base value of a small business is newly enacted, or a Royal Decree is amended to prescribe a tax base value of a small business lower than the one previously prescribed; (2) an operator who has notified the Director-General in order to pay value added tax under Section 81/3 shall file the application for value added tax registration within 30 days from the date of notifying the Director-General. Section 85, paragraphs two, three and four, shall apply.
ThaiLawOnline translation
Section 81/1 Revenue Code
Full text
An operator selling goods or providing services subject to value added tax, whose business has a tax base value not exceeding the tax base value of a small business prescribed by Royal Decree, shall be exempt from value added tax. The Royal Decree under paragraph one may not set different small-business tax base values for different types of business, but the tax base value set must not be less than 600,000 baht per year.
ThaiLawOnline translation
Section 80 Revenue Code
Full text
A tax rate of 10.0% shall be used in computing value added tax for the following business activities, except in the cases provided in Section 80/2: (1) sale of goods; (2) provision of services; (3) importation. The tax rate under paragraph one may be reduced by Royal Decree, but the tax rate set must be the same single tax rate for the sale of goods, the provision of services and importation in every case.
ThaiLawOnline translation
Section 82/13 Revenue Code
Full text
Where an operator located outside the Kingdom has come to carry on the sale of goods or the provision of services in the Kingdom temporarily without temporary value added tax registration under Section 85/3, or where an operator has provided a service from abroad and that service has been used in the Kingdom, that operator shall be liable for and shall pay value added tax when the tax liability arises, computed on the tax base under Part 3 and the tax rate under Section 80 or Section 80/1, as the case may be. Paragraph one does not apply to an operator that has provided an electronic service from abroad where that service has been used in the Kingdom by a user who is not a registered operator. In that case, the operator providing the electronic service has the duty to pay value added tax computed on output tax, with no deduction of input tax, and shall file the tax return and pay the tax under Section 83. Where an operator under paragraph two has provided an electronic service through an electronic platform, by a continuous process from the offer of the service, payment for the service and delivery of the service to any other step the Director-General prescribes by notification, the electronic platform operator has the duty to pay value added tax on behalf of all the operators providing the electronic service together, without separating the details of the service for each operator, and the electronic platform operator has the same duties and liabilities as an operator.
ThaiLawOnline translation
Section 83 Revenue Code
Full text
Subject to Section 83/1, a registered operator shall file a tax return on the form determined by the Director-General, for each tax month, together with payment of tax if any, whether or not it sold goods or provided services in that tax month. The tax return and payment of tax for any tax month shall be filed and made by the 15th day of the following month, unless the Director-General determines otherwise. The tax return shall be filed and the tax paid at the district office of the locality in which the place of business is located, unless the Director-General determines another place. If a registered operator has several places of business, the tax return shall be filed and the tax paid separately for each place of business, unless the registered operator submits a request to the Director-General for approval to file the tax return and pay the tax together at any one district office or at the place determined by the Director-General under paragraph three. Once approved by the Director-General, this shall be followed from the tax month determined by the Director-General onward. In filing a tax return under paragraph one, if there is a tax credit or tax to be refunded, action shall be taken under Part 8.
ThaiLawOnline translation
Section 89 Revenue Code
Full text
A person liable to pay tax or a person under Section 86/13 shall pay a penalty in the following cases and at the following rates: (1) carrying on business without value added tax registration under Section 85 or Section 85/1, or carrying on business after an order revoking the value added tax registration certificate under Section 85/17: a further penalty of two times the tax payable in the tax month throughout the period of non-compliance with those provisions, or 1,000 baht per tax month, whichever is greater; (2) failing to file a tax return or tax remittance form within the time limit: a further penalty of two times the tax payable or to be remitted in the tax month; (3) filing an incorrect tax return or tax remittance form, or one containing an error, causing the amount of tax payable or to be remitted in the tax month to be misstated: a further penalty of one time the tax paid or remitted in misstatement; (4) filing an incorrect tax return, or one containing an error, causing the amount of output tax or input tax shown in the tax month to be misstated: a further penalty of one time the amount of output tax understated or input tax overstated; (5) failing to prepare a tax invoice and deliver it to the buyer of goods or recipient of services as prescribed in Part 10: a further penalty of two times the amount of tax on the tax invoice; (6) issuing a tax invoice, debit note or credit note without the legal right to issue it under Section 86/13: a further penalty of two times the amount of tax on that tax invoice, debit note or credit note; (7) using a forged tax invoice, whether wholly or partly forged, in computing tax: a further penalty of two times the amount of tax on that tax invoice. A tax invoice in respect of which the beneficiary cannot prove who issued it shall be treated as a forged tax invoice; (8) failing to keep a copy of the tax invoice for output tax as required by law: a further penalty of 2% of the amount of tax on the tax invoice; (9) failing to keep the tax invoice for input tax used as a tax credit in computing tax as required by law: a further penalty of 2% of the amount of tax credited; (10) failing to prepare the reports required by law or other reports determined by the Director-General under Section 87/1, or having goods short against the report of goods and raw materials: a further penalty of two times the tax computed on the tax base for which the report was not prepared or not correctly entered. The penalty under this Section may be waived or reduced under regulations determined by the Director-General with the approval of the Minister.
ThaiLawOnline translation
Section 81/3 Revenue Code
Full text
An operator carrying on any of the following value added tax exempt businesses has the right to notify the Director-General, on the form the Director-General determines, to apply for value added tax registration and pay value added tax under this Chapter, and must compute value added tax under Section 82/3: (1) sale of goods specified in Section 81 (1) (a) to (f); (2) small business under Section 81/1; (3) other businesses prescribed by Royal Decree. Once an operator under paragraph one has registered for value added tax under Section 85/1 (2), that operator may cease paying value added tax only when it has exercised the right to apply for cancellation of value added tax registration under Section 85/10 (3) and the Director-General has ordered the cancellation of the value added tax registration.
ThaiLawOnline translation
Section 80/1 Revenue Code
Full text
A tax rate of 0% shall be used in computing value added tax for the following types of business activity: (1) export of goods, other than export of goods exempt from value added tax under Section 81 (3); (2) services rendered in the Kingdom and used abroad, according to the types, rules, procedures and conditions determined by the Director-General. Services rendered in the Kingdom and used abroad include services rendered in the Kingdom for use in producing goods in a duty-free zone for export, and services rendered in that zone for use in producing goods for export; (3) international transport services by aircraft or sea-going vessel rendered by an operator that is a juristic person; (4) sale of goods or provision of services to a ministry, sub-ministry, department, local government or state enterprise under a loan or grant project from abroad, but only in cases following the rules, procedures and conditions determined by the Director-General with the approval of the Minister; (5) sale of goods or provision of services to: (a) the United Nations, specialised agencies of the United Nations, embassies, legations, consulates-general and consulates; (b) international organisations that Thailand is obliged by agreement to treat on a par with embassies, the United Nations or specialised agencies of the United Nations; (c) foreign economic and trade offices established in Thailand under an agreement between the Thai government and a foreign government, but only sales of goods or provision of services following the rules, procedures and conditions determined by the Director-General; (6) sale of goods or provision of services between bonded warehouses, or between operators carrying on business in a duty-free zone, whether in the same zone or not, or between a bonded warehouse and an operator carrying on business in a duty-free zone, but only sales of goods or provision of services following the rules, procedures and conditions determined by the Director-General. A bonded warehouse under paragraph one means a bonded warehouse under the law on customs.
ThaiLawOnline translation
ไทย
มาตรา 85/1 ประมวลรัษฎากร
ข้อความเต็ม
ผู้ประกอบการซึ่งประกอบกิจการขายสินค้าหรือให้บริการ ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายในกำหนดเวลาดังต่อไปนี้ (๑) สำหรับผู้ประกอบการซึ่งประกอบกิจการขายสินค้าหรือให้บริการและมีมูลค่าของฐานภาษีในการประกอบกิจการเกินมูลค่าของฐานภาษีของกิจการขนาดย่อมตามที่กำหนดโดยพระราชกฤษฎีกาที่ออกตามมาตรา ๘๑/๑ ให้ยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายในสามสิบวันนับแต่ (ก) วันที่มูลค่าของฐานภาษีในการประกอบกิจการเกินมูลค่าของฐานภาษีของกิจการขนาดย่อม สำหรับกรณีที่มีพระราชกฤษฎีกากำหนดมูลค่าของฐานภาษีของกิจการขนาดย่อมไว้แล้ว หรือ (ข) วันที่พระราชกฤษฎีกาใช้บังคับ สำหรับกรณีที่มีการตราพระราชกฤษฎีกากำหนดมูลค่าของฐานภาษีของกิจการขนาดย่อมขึ้นใหม่ หรือมีการแก้ไขเพิ่มเติมพระราชกฤษฎีกากำหนดมูลค่าของฐานภาษีของกิจการขนาดย่อมน้อยกว่าที่กำหนดไว้ก่อน (๒) สำหรับผู้ประกอบการที่ได้แจ้งต่ออธิบดีเพื่อเสียภาษีมูลค่าเพิ่ม ตามมาตรา ๘๑/๓ ให้ยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายในสามสิบวันนับแต่วันที่ได้แจ้งต่ออธิบดี ให้นำมาตรา ๘๕ วรรคสอง วรรคสาม และวรรคสี่ มาใช้บังคับ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 81/1 ประมวลรัษฎากร
ข้อความเต็ม
ผู้ประกอบการซึ่งประกอบกิจการขายสินค้าหรือให้บริการที่อยู่ในบังคับต้องเสียภาษีมูลค่าเพิ่ม และกิจการดังกล่าวมีมูลค่าของฐานภาษีไม่เกินมูลค่าของฐานภาษีของกิจการขนาดย่อมตามที่กำหนดโดยพระราชกฤษฎีกา ให้ได้รับยกเว้นไม่ต้องเสียภาษีมูลค่าเพิ่ม พระราชกฤษฎีกาตามวรรคหนึ่ง จะกำหนดจำนวนมูลค่าของฐานภาษีของกิจการขนาดย่อมให้แตกต่างกันในกิจการแต่ละประเภทไม่ได้ แต่จำนวนมูลค่าของฐานภาษีที่กำหนดจะต้องไม่น้อยกว่า ๖๐๐,๐๐๐ บาทต่อปี
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 80 ประมวลรัษฎากร
ข้อความเต็ม
ให้ใช้อัตราภาษีร้อยละ ๑๐.๐ ในการคำนวณภาษีมูลค่าเพิ่มสำหรับการประกอบกิจการดังต่อไปนี้ ทั้งนี้ เว้นแต่กรณีที่กำหนดไว้ในมาตรา ๘๐/๒ (๑) การขายสินค้า (๒) การให้บริการ (๓) การนำเข้า อัตราภาษีตามวรรคหนึ่ง ให้ลดลงได้โดยตราเป็นพระราชกฤษฎีกาแต่ต้องกำหนดอัตราภาษีให้เป็นอัตราภาษีเดียวกันสำหรับการขายสินค้าการให้บริการและการนำเข้าทุกกรณี
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 82/13 ประมวลรัษฎากร
ข้อความเต็ม
ในกรณีที่ผู้ประกอบการที่อยู่นอกราชอาณาจักร และได้เข้ามาประกอบกิจการขายสินค้าหรือให้บริการในราชอาณาจักรเป็นการชั่วคราว โดยไม่ได้จดทะเบียนภาษีมูลค่าเพิ่มชั่วคราวตามมาตรา ๘๕/๓ หรือในกรณีที่ผู้ประกอบการที่ได้ให้บริการจากต่างประเทศและได้มีการใช้บริการนั้นในราชอาณาจักร ให้ผู้ประกอบการดังกล่าวเสียภาษีมูลค่าเพิ่มและชำระภาษีมูลค่าเพิ่มเมื่อความรับผิดในการเสียภาษีเกิดขึ้นโดยให้คำนวณจากฐานภาษีตามส่วน ๓ และอัตราภาษีตามมาตรา ๘๐ หรือมาตรา ๘๐/๑ แล้วแต่กรณี ความในวรรคหนึ่งมิให้ใช้บังคับกับกรณีผู้ประกอบการที่ได้ให้บริการทางอิเล็กทรอนิกส์จากต่างประเทศและได้มีการใช้บริการนั้นในราชอาณาจักรโดยผู้ใช้ซึ่งมิใช่ผู้ประกอบการจดทะเบียน ในกรณีเช่นว่านี้ ให้ผู้ประกอบการที่ได้ให้บริการทางอิเล็กทรอนิกส์นั้นมีหน้าที่เสียภาษีมูลค่าเพิ่มโดยคำนวณจากภาษีขาย โดยไม่ให้หักภาษีซื้อ ทั้งนี้ ให้ผู้ประกอบการดังกล่าวยื่นแบบแสดงรายการภาษีและชำระภาษีตามมาตรา ๘๓ ในกรณีผู้ประกอบการตามวรรคสอง ได้ให้บริการทางอิเล็กทรอนิกส์ผ่านอิเล็กทรอนิกส์แพลตฟอร์ม โดยมีกระบวนการต่อเนื่องตั้งแต่การนำเสนอการให้บริการ การชำระค่าบริการ การส่งมอบบริการ และการอื่นใดตามที่อธิบดีประกาศกำหนด ให้ผู้ประกอบการอิเล็กทรอนิกส์แพลตฟอร์มมีหน้าที่เสียภาษีมูลค่าเพิ่มแทนผู้ประกอบการที่ได้ให้บริการทางอิเล็กทรอนิกส์ทุกรายรวมกัน โดยไม่ต้องแยกรายละเอียดการให้บริการสำหรับผู้ประกอบการแต่ละราย และให้ผู้ประกอบการอิเล็กทรอนิกส์แพลตฟอร์มมีหน้าที่และความรับผิดเช่นเดียวกับผู้ประกอบการ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 83 ประมวลรัษฎากร
ข้อความเต็ม
ภายใต้บังคับมาตรา ๘๓/๑ ให้ผู้ประกอบการจดทะเบียนยื่นแบบแสดงรายการภาษีตามแบบที่อธิบดีกำหนด โดยให้ยื่นเป็นรายเดือนภาษีพร้อมกับชำระภาษีถ้ามี ไม่ว่าจะได้ขายสินค้าหรือให้บริการในเดือนภาษีนั้นหรือไม่ก็ตาม การยื่นแบบแสดงรายการภาษีและการชำระภาษีสำหรับเดือนภาษีใด ให้ยื่นภายในวันที่สิบห้าของเดือนถัดไป เว้นแต่อธิบดีจะกำหนดเป็นอย่างอื่น การยื่นแบบแสดงรายการภาษีและการชำระภาษี ให้ยื่นและชำระ ณ ที่ว่าการอำเภอท้องที่ที่สถานประกอบการตั้งอยู่ ทั้งนี้ เว้นแต่อธิบดีจะกำหนดสถานที่เป็นอย่างอื่น ถ้าผู้ประกอบการจดทะเบียนมีสถานประกอบการหลายแห่ง การยื่นแบบแสดงรายการภาษีและการชำระภาษี ให้แยกยื่นและชำระเป็นรายสถานประกอบการ ทั้งนี้ เว้นแต่ผู้ประกอบการจดทะเบียนจะยื่นคำร้องต่ออธิบดีขออนุมัติยื่นแบบแสดงรายการภาษีและชำระภาษีรวมกัน ณ ที่ว่าการอำเภอท้องที่แห่งใดแห่งหนึ่ง หรือ ณ สถานที่ที่อธิบดีกำหนดตามวรรคสามก็ได้ และเมื่อได้รับอนุมัติจากอธิบดีแล้ว ให้ถือปฏิบัติตั้งแต่เดือนภาษีที่อธิบดีกำหนดเป็นต้นไป ในการยื่นแบบแสดงรายการภาษีตามวรรคหนึ่ง หากมีเครดิตภาษีหรือมีภาษีที่ต้องขอคืนให้ดำเนินการตามส่วน ๘
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 89 ประมวลรัษฎากร
ข้อความเต็ม
ให้ผู้มีหน้าที่เสียภาษี หรือบุคคลตามมาตรา ๘๖/๑๓ เสียเบี้ยปรับในกรณีและตามอัตราดังต่อไปนี้ (๑) ประกอบกิจการโดยมิได้จดทะเบียนภาษีมูลค่าเพิ่มตามมาตรา ๘๕ หรือมาตรา ๘๕/๑ หรือประกอบกิจการเมื่อถูกสั่งเพิกถอนใบทะเบียนภาษีมูลค่าเพิ่มตามมาตรา ๘๕/๑๗ แล้ว ให้เสียเบี้ยปรับอีกสองเท่าของเงินภาษีที่ต้องเสียในเดือนภาษีตลอดระยะเวลาที่ไม่ปฏิบัติตามบทบัญญัติดังกล่าวหรือเป็นเงินหนึ่งพันบาทต่อเดือนภาษีแล้วแต่อย่างใดจะมากกว่า (๒) มิได้ยื่นแบบแสดงรายการภาษีหรือแบบนำส่งภาษีภายในกำหนดเวลาให้เสียเบี้ยปรับอีกสองเท่าของเงินภาษีที่ต้องเสียหรือนำส่งในเดือนภาษี (๓) ยื่นแบบแสดงรายการภาษีหรือแบบนำส่งภาษีไว้ไม่ถูกต้องหรือมีข้อผิดพลาดอันเป็นเหตุให้จำนวนภาษีที่ต้องเสียหรือนำส่งในเดือนภาษีคลาดเคลื่อนไป ให้เสียเบี้ยปรับอีกหนึ่งเท่าของเงินภาษีที่เสียคลาดเคลื่อนหรือที่นำส่งคลาดเคลื่อน (๔) ยื่นแบบแสดงรายการภาษีไว้ไม่ถูกต้องหรือมีข้อผิดพลาดอันเป็นเหตุให้จำนวนภาษีขายหรือจำนวนภาษีซื้อในเดือนภาษีที่แสดงไว้คลาดเคลื่อนไป ให้เสียเบี้ยปรับอีกหนึ่งเท่าของจำนวนภาษีขายที่แสดงไว้ขาดไปหรือจำนวนภาษีซื้อที่แสดงไว้เกินไป (๕) มิได้จัดทำใบกำกับภาษีและส่งมอบให้แก่ผู้ซื้อสินค้าหรือผู้รับบริการตามที่กำหนดในส่วน ๑๐ ให้เสียเบี้ยปรับอีกสองเท่าของจำนวนภาษีตามใบกำกับภาษี (๖) ออกใบกำกับภาษี ใบเพิ่มหนี้ หรือใบลดหนี้ โดยไม่มีสิทธิที่จะออกตามกฎหมายตามมาตรา ๘๖/๑๓ ให้เสียเบี้ยปรับอีกสองเท่าของจำนวนภาษีตามใบกำกับภาษีใบเพิ่มหนี้ หรือใบลดหนี้นั้น (๗) นำใบกำกับภาษีปลอม ไม่ว่าทั้งหมดหรือบางส่วนมาใช้ในการคำนวณภาษีให้เสียเบี้ยปรับอีกสองเท่าของจำนวนภาษีตามใบกำกับภาษีนั้น ในกรณีใบกำกับภาษีที่ผู้ได้รับประโยชน์ไม่สามารถนำพิสูจน์ได้ว่าบุคคลใดเป็นผู้ออกใบกำกับภาษี ให้ถือว่าเป็นใบกำกับภาษีปลอม (๘) มิได้เก็บสำเนาใบกำกับภาษีในกรณีภาษีขายไว้ตามที่กฎหมายกำหนดให้เสียเบี้ยปรับอีกร้อยละสองของจำนวนภาษีตามใบกำกับภาษี (๙) มิได้เก็บใบกำกับภาษีในกรณีภาษีซื้อที่ใช้เครดิตภาษีในการคำนวณภาษีไว้ตามที่กฎหมายกำหนด ให้เสียเบี้ยปรับอีกร้อยละสองของจำนวนภาษีที่นำมาเครดิตนั้น (๑๐) มิได้ทำรายงานตามที่กฎหมายกำหนด หรือรายงานอื่นตามที่อธิบดีกำหนดตามมาตรา ๘๗/๑ หรือมีสินค้าขาดจากรายงานสินค้าและวัตถุดิบให้เสียเบี้ยปรับอีกสองเท่าของเงินภาษีซึ่งคำนวณจากฐานภาษีที่มิได้ทำรายงานหรือมิได้ลงรายการในรายงานให้ถูกต้อง เบี้ยปรับตามมาตรานี้อาจงดหรือลดลงได้ตามระเบียบที่อธิบดีกำหนดโดยอนุมัติรัฐมนตรี
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 81/3 ประมวลรัษฎากร
ข้อความเต็ม
ผู้ประกอบการซึ่งประกอบกิจการที่ได้รับยกเว้นภาษีมูลค่าเพิ่มดังต่อไปนี้ มีสิทธิแจ้งต่ออธิบดีตามแบบที่อธิบดีกำหนดเพื่อขอจดทะเบียนภาษีมูลค่าเพิ่มและเสียภาษีมูลค่าเพิ่มตามหมวดนี้ได้ โดยต้องคำนวณภาษีมูลค่าเพิ่มตามมาตรา ๘๒/๓ (๑) กิจการขายสินค้าตามที่ระบุไว้ในมาตรา ๘๑ (๑) (ก) ถึง (ฉ) (๒) กิจการขนาดย่อมตามมาตรา ๘๑/๑ (๓) กิจการอื่นตามที่กำหนดโดยพระราชกฤษฎีกา เมื่อผู้ประกอบการตามวรรคหนึ่ง ได้จดทะเบียนภาษีมูลค่าเพิ่มตามมาตรา ๘๕/๑ (๒) แล้ว ผู้ประกอบการดังกล่าวจะเลิกเสียภาษีมูลค่าเพิ่มได้ต่อเมื่อได้ใช้สิทธิขอถอนทะเบียนภาษีมูลค่าเพิ่มตามมาตรา ๘๕/๑๐ (๓) และอธิบดีได้สั่งถอนทะเบียนภาษีมูลค่าเพิ่มแล้ว
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 80/1 ประมวลรัษฎากร
ข้อความเต็ม
ให้ใช้อัตราภาษีร้อยละ ๐ ในการคำนวณภาษีมูลค่าเพิ่ม สำหรับการประกอบกิจการประเภทต่าง ๆ ดังต่อไปนี้ (๑) การส่งออกสินค้าที่มิใช่การส่งออกสินค้าซึ่งได้รับยกเว้นภาษีมูลค่าเพิ่มตามมาตรา ๘๑ (๓) (๒) การให้บริการที่กระทำในราชอาณาจักรและได้มีการใช้บริการนั้นในต่างประเทศ ตามประเภท หลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด การให้บริการที่กระทำในราชอาณาจักรและได้มีการใช้บริการนั้นในต่างประเทศ ให้รวมถึงการให้บริการที่กระทำในราชอาณาจักรเพื่อใช้ผลิตสินค้าในเขตปลอดอากรเพื่อส่งออก และการให้บริการที่กระทำในเขตดังกล่าวเพื่อใช้ผลิตสินค้าเพื่อส่งออกด้วย (๓) การให้บริการขนส่งระหว่างประเทศโดยอากาศยานหรือเรือเดินทะเลที่กระทำโดยผู้ประกอบการที่เป็นนิติบุคคล (๔) การขายสินค้าหรือการให้บริการกับกระทรวง ทบวง กรม ราชการส่วนท้องถิ่นหรือรัฐวิสาหกิจตามโครงการเงินกู้หรือเงินช่วยเหลือจากต่างประเทศ ทั้งนี้ เฉพาะกรณีที่เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนดโดยอนุมัติรัฐมนตรี (๕) การขายสินค้าหรือการให้บริการให้แก่ (ก) องค์การสหประชาชาติ ทบวงการชำนัญพิเศษของสหประชาชาติ สถานเอกอัครราชทูต สถานทูต สถานกงสุลใหญ่ สถานกงสุล (ข) องค์การระหว่างประเทศที่ประเทศไทยมีพันธกรณีตามความตกลงที่จะต้องปฏิบัติเท่าเทียมกับสถานเอกอัครราชทูต องค์การสหประชาชาติหรือทบวงการชำนัญพิเศษของสหประชาชาติ (ค) สำนักงานเศรษฐกิจและการค้าของต่างประเทศที่จัดตั้งขึ้นในประเทศไทยตามความตกลงระหว่างรัฐบาลไทยกับรัฐบาลต่างประเทศ ทั้งนี้ เฉพาะการขายสินค้าหรือการให้บริการที่เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด (๖) การขายสินค้าหรือการให้บริการระหว่างคลังสินค้าทัณฑ์บนกับคลังสินค้าทัณฑ์บนหรือระหว่างผู้ประกอบการกับผู้ประกอบการที่ประกอบกิจการอยู่ในเขตปลอดอากร ไม่ว่าจะอยู่ในเขตเดียวกันหรือไม่ หรือระหว่างคลังสินค้าทัณฑ์บนกับผู้ประกอบการที่ประกอบกิจการอยู่ในเขตปลอดอากร ทั้งนี้ เฉพาะการขายสินค้าหรือการให้บริการที่เป็นไปตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด คลังสินค้าทัณฑ์บนตามวรรคหนึ่ง ให้หมายความถึงคลังสินค้าทัณฑ์บนตามกฎหมายว่าด้วยศุลกากร
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 85/1 Revenue Code
L'exploitant doit demander l'enregistrement à la TVA dans les 30 jours du dépassement du seuil des petites entreprises, de l'entrée en vigueur du décret créant ou abaissant ce seuil, ou, en cas d'option de l'article 81/3, de la notification au directeur général.
résumé non officiel
Article 81/1 Revenue Code
L'exploitant dont la base d'imposition ne dépasse pas le seuil des petites entreprises fixé par décret royal est exonéré de TVA ; ce seuil, identique pour tous les types d'activité, ne peut être inférieur à 600 000 bahts par an.
résumé non officiel
Article 80 Revenue Code
Le taux de TVA est de 10,0 % sur les ventes de biens, services et importations, sauf article 80/2 ; il peut être abaissé par décret royal, à condition de rester unique pour toutes ces opérations.
résumé non officiel
Article 82/13 Revenue Code
L'exploitant étranger opérant temporairement sans enregistrement, ou fournissant depuis l'étranger un service utilisé en Thaïlande, paie la TVA à l'exigibilité ; pour les services électroniques aux non-enregistrés, le fournisseur la paie sur la taxe collectée sans déduction, ou la plateforme à sa place.
résumé non officiel
Article 83 Revenue Code
L'exploitant enregistré dépose chaque mois sa déclaration et paie la taxe éventuelle, même sans activité, au plus tard le 15 du mois suivant, au bureau de district de l'établissement, sauf décision contraire du directeur général ; chaque établissement déclare séparément, sauf dépôt groupé approuvé.
résumé non officiel
Article 89 Revenue Code
Pénalités de TVA : notamment deux fois la taxe pour activité sans enregistrement (1 000 bahts par mois au minimum), défaut de déclaration, défaut de facture, facture indue ou fausse ; une fois la taxe pour déclaration erronée ; 2 % pour défaut de conservation des factures.
résumé non officiel
Article 81/3 Revenue Code
L'exploitant exonéré pour les ventes de l'article 81 (1) (a) à (f), petite entreprise ou autre activité fixée par décret peut opter pour la TVA, calculée selon l'article 82/3 ; une fois inscrit, il ne peut cesser qu'après radiation ordonnée par le directeur général à sa demande.
résumé non officiel
Article 80/1 Revenue Code
Le taux de TVA de 0 % s'applique notamment aux exportations de biens non exonérées, aux services rendus en Thaïlande et utilisés à l'étranger, au transport international aérien ou maritime par des personnes morales, et, selon conditions, aux ventes ou services aux Nations Unies et ambassades.
résumé non officiel
แหล่งที่มา
- Revenue Code, เรียกดูเมื่อ 2 พฤศจิกายน 2569
การจดทะเบียนภาษีมูลค่าเพิ่มในประเทศไทย: ขั้นตอนและเอกสารที่ต้องเตรียม
เอกสารที่ต้องใช้
ขั้นตอนการจดทะเบียนภาษีมูลค่าเพิ่มนั้นต้องใช้เอกสารประกอบที่ครบถ้วนเพื่อยืนยันความถูกต้องตามกฎหมายของธุรกิจและความสามารถในการดำเนินงาน เอกสารสำคัญได้แก่ แบบฟอร์มใบสมัครจดทะเบียนภาษีมูลค่าเพิ่ม (PP.01 หรือ PP.01.1 สำหรับการจดทะเบียนโดยสมัครใจ) ที่กรอกข้อมูลครบถ้วนจำนวน 3 ชุด และลงนามโดยผู้แทนบริษัทที่ได้รับอนุญาต
หลักฐานแสดงสถานที่ตั้งธุรกิจเป็นสิ่งสำคัญมาก คุณต้องมีสัญญาเช่าที่ชำระถูกต้องครบถ้วนในส่วนของ อากรแสตมป์ หรือหนังสือจากเจ้าของเพื่อการประกอบธุรกิจ เอกสารทะเบียนบ้านสำหรับสถานที่ประกอบธุรกิจ พร้อมทั้งเอกสารสิทธิ์ในตัวทรัพย์สินจากผู้ให้เช่า จะต้องแนบมาพร้อมกับหลักฐานแสดงสถานที่ด้วย.
นอกจากนี้ คุณต้องแนบแผนที่โดยละเอียดที่แสดงตำแหน่งที่ตั้งของธุรกิจของคุณอย่างแม่นยำ รวมทั้งรูปถ่ายของสถานที่ประกอบธุรกิจที่แสดงป้ายบริษัทและพื้นที่สำนักงานภายใน สุดท้ายนี้ โปรดส่งสำเนาใบรับรองการจดทะเบียนบริษัทพร้อมกับวัตถุประสงค์ทางธุรกิจทั้งหมดของคุณ
สำหรับบริษัทที่ถือหุ้นโดยชาวต่างชาติ, กรรมการ ต้องเตรียมสำเนาหนังสือเดินทาง เอกสารการขอวีซ่า และ ใบอนุญาตทำงาน รายละเอียดพร้อมลายเซ็นผู้มีอำนาจ. หนังสือมอบอำนาจ เอกสารที่ติดอากรแสตมป์จะกลายเป็นสิ่งจำเป็นเมื่อตัวแทนดำเนินการด้านขั้นตอนการจดทะเบียน.
ขั้นตอนการลงทะเบียน
ธุรกิจในกรุงเทพมหานครยื่นคำขอที่สำนักงานสรรพากรพื้นที่ซึ่งรับผิดชอบเขตของตน ส่วนธุรกิจในพื้นที่อื่นยื่นที่สำนักงานสรรพากรพื้นที่สาขา (มาตรา 85 และแนวปฏิบัติของกรมสรรพากร) นอกจากนี้ บริษัทสามารถจดทะเบียนภาษีมูลค่าเพิ่มไปพร้อมกับการจดทะเบียนจัดตั้งบริษัทได้ เนื่องจากตั้งแต่วันที่ 17 เมษายน 2563 กระทรวงการคลังได้แต่งตั้งให้นายทะเบียนหุ้นส่วนบริษัทของกรมพัฒนาธุรกิจการค้าเป็นผู้รับคำขอจดทะเบียนภาษีมูลค่าเพิ่ม (ประกาศกระทรวงการคลัง เรื่อง แต่งตั้งเจ้าหน้าที่ ฉบับที่ 65 ซึ่งถูกแทนที่ด้วยฉบับที่ 68 ลงวันที่ 13 พฤศจิกายน 2563).
การจดทะเบียนออนไลน์มีให้บริการมากขึ้นเรื่อยๆ แม้ว่าธุรกิจจำนวนมากจะยังคงชอบทำงานกับสำนักงานบัญชีไทยที่มีคุณสมบัติเหมาะสมเพื่อให้แน่ใจว่ามีการกรอกและยื่นเอกสารอย่างถูกต้อง จากประสบการณ์ของเรา เอกสารใช้เวลาเตรียมและยื่นไม่กี่วัน จากนั้นกรมสรรพากรจะออกใบทะเบียนภาษีมูลค่าเพิ่ม (ภ.พ.20) และธุรกิจจะเป็นผู้จดทะเบียนตั้งแต่วันที่ระบุไว้ในใบรับรอง (มาตรา 85).
เมื่อได้รับการอนุมัติแล้ว ธุรกิจจะต้องแสดงใบทะเบียนภาษีมูลค่าเพิ่มไว้ในที่เปิดเผยและมองเห็นได้ชัดเจน ณ สถานประกอบการแต่ละแห่ง (มาตรา 85/4) ควบคู่ไปกับ การจดทะเบียนบริษัท เอกสารประกอบ การไม่แสดงใบรับรองที่จำเป็นอาจส่งผลให้ถูกปรับเนื่องจากไม่ปฏิบัติตามกฎระเบียบระหว่างการตรวจสอบของเจ้าหน้าที่สรรพากร
ต้องการแบบฟอร์มภาษาไทยล้วน? แบบฟอร์มใบเสนอราคา ใบแจ้งหนี้ ใบเสร็จรับเงิน และใบกำกับภาษี (ไฟล์ Word และ PDF) ราคา ฿190 ดาวน์โหลดทันทีหลังชำระเงิน ดูรายละเอียดและสั่งซื้อ →
ข้อกำหนดการยื่นเอกสารรายเดือน
แบบแสดงรายการภาษี ภ.พ.30
ธุรกิจทั้งหมดที่จดทะเบียนภาษีมูลค่าเพิ่มจะต้องยื่นแบบแสดงรายการภาษีมูลค่าเพิ่มเป็นรายเดือน โดยต้องใช้แบบ ภ.พ.30 แม้ว่าจะไม่มี ยอดขายในเดือนนั้นก็ตาม (มาตรา 83) ข้อกำหนดนี้นำไปใช้เป็นสากล แม้แต่ธุรกิจที่ไม่มีการขายเลยก็ต้องยื่นแบบเปล่าเพื่อรักษาสถานะความถูกต้องตามกฎหมาย.
แบบฟอร์ม PP.30 ต้องการรายงานที่ชัดเจนเกี่ยวกับภาษีมูลค่าเพิ่มขาออกที่เก็บจากลูกค้า นอกจากนี้ยังต้องการข้อมูลภาษีมูลค่าเพิ่มขาเข้าที่จ่ายไปในการซื้อสินค้าเพื่อธุรกิจ และสุดท้าย แบบฟอร์มนี้จะคำนวณยอดภาษีมูลค่าเพิ่มสุทธิที่ต้องชำระหรือจำนวนเงินคืน ธุรกิจต้องเก็บเอกสารประกอบไว้ รวมถึงใบแจ้งหนี้การซื้อต้นฉบับและสำเนาใบกำกับภาษีขาย เพื่อให้กรมสรรพากรตรวจสอบ
ระยะเวลาการรายงานรายเดือนจะตามเดือนปฏิทิน โดยต้องยื่นแบบแสดงรายการภายในวันที่ 15 ของเดือนถัดไป (มาตรา 83) สำหรับแบบแสดงรายการที่ยื่นทางอิเล็กทรอนิกส์ จะได้รับเวลาเพิ่มอีก 8 วัน คือถึงวันที่ 23 ซึ่งเป็นไปตามประกาศของกระทรวงการคลังเกี่ยวกับการยื่นแบบแสดงรายการทางอินเทอร์เน็ต (ฉบับที่ 7 ลงวันที่ 12 มกราคม 2567 ซึ่งแก้ไขเพิ่มเติมโดยฉบับที่ 8 ลงวันที่ 18 มีนาคม 2567) ซึ่งครอบคลุมการยื่นแบบแสดงรายการที่ต้องยื่นภายในระหว่างวันที่ 1 กุมภาพันธ์ 2567 ถึงวันที่ 31 มกราคม 2570 ตัวอย่างเช่น รายงานกิจกรรมภาษีมูลค่าเพิ่มในเดือนมกราคมให้แล้วเสร็จภายในวันที่ 15 กุมภาพันธ์ หากวันที่ 15 ตกลงเป็นวันหยุดสุดสัปดาห์หรือวันหยุดราชการ การยื่นแบบแสดงรายการด้วยกระดาษในวันทำการถัดไปจะได้รับการยอมรับ.
ระบบการยื่นแบบทางอิเล็กทรอนิกส์
ประเทศไทยได้ปรับปรุงการปฏิบัติตามกฎระเบียบภาษีมูลค่าเพิ่มให้ทันสมัยผ่านระบบการยื่นแบบออนไลน์ ซึ่งช่วยขยายกำหนดเวลาในการยื่นและเพิ่มความสะดวกสบายยิ่งขึ้น ธุรกิจที่ยื่นแบบอิเล็กทรอนิกส์ผ่าน พอร์ทัลการยื่นแบบออนไลน์ของกรมสรรพากรจะมีกำหนดเวลา โดยต้องยื่นแบบให้เสร็จสิ้นภายในวันที่ 23 ของเดือนถัดไป.
ระบบยื่นภาษีออนไลน์รองรับการอัปโหลดเอกสาร การคำนวณอัตโนมัติ และการเก็บรักษาบันทึกดิจิทัล ซึ่งช่วยให้การจัดการด้านการปฏิบัติตามกฎระเบียบง่ายขึ้น บริษัทที่ดำเนินการธุรกรรมจำนวนมากสามารถตั้งค่าการเชื่อมต่อระหว่างเซิร์ฟเวอร์เพื่อถ่ายโอนข้อมูลโดยตรง ซึ่งเป็นประโยชน์อย่างยิ่งสำหรับธุรกิจที่อยู่ภายใต้การกำกับดูแลของกองบริหารภาษีธุรกิจขนาดใหญ่
กรมสรรพากรยังมีการดำเนินงานระบบใบกำกับภาษีอิเล็กทรอนิกส์ ซึ่งใช้ใบรับรองดิจิทัลและไฟล์ XML เพื่อใช้ในการยื่นแบบแสดงรายการภาษีมูลค่าเพิ่มรายเดือน โดยเป็นตัวเลือก: ไม่มีตราสารทางกฎหมายใดที่เราได้อ่านซึ่งกำหนดให้การจัดทำใบกำกับภาษีอิเล็กทรอนิกส์เป็นสิ่งที่บังคับสำหรับผู้จดทะเบียนภาษีมูลค่าเพิ่มโดยทั่วไป.
ข้อกำหนดด้านเอกสารประกอบ
ใบกำกับภาษีที่ถูกต้องยังคงเป็นสิ่งสำคัญพื้นฐานสำหรับการปฏิบัติตามกฎหมายภาษีมูลค่าเพิ่ม และต้องมีข้อมูลเฉพาะที่ระบุไว้ ใบกำกับภาษีที่ถูกต้องต้องแสดงชื่อและที่อยู่บริษัทของทั้งสองฝ่ายอย่างครบถ้วน ต้องมีหมายเลขประจำตัวผู้เสียภาษีมูลค่าเพิ่ม รายละเอียดการทำธุรกรรมที่ชัดเจน และจำนวนภาษีมูลค่าเพิ่มที่ระบุไว้อย่างชัดเจน
ภาษีซื้อที่ไม่ได้นำมาใช้ในเดือนที่มีใบกำกับภาษี สามารถนำมาใช้ในเดือนถัดไปภายในหกเดือนตามระเบียบของอธิบดี (กำหนดเวลาสูงสุดตามประมวลรัษฎากรในมาตรา 82/3 คือสามปี) ดังนั้นเรื่องเวลาของเอกสารจึงเป็นสิ่งสำคัญ บริษัทต่างๆ จะต้องเก็บรักษารายงานภาษีมูลค่าเพิ่ม ใบกำกับภาษี และเอกสารประกอบไว้อย่างน้อยห้าปีนับแต่วันที่ยื่นแบบ (มาตรา 87/3) เพื่อให้เป็นไปตามข้อกำหนดในการตรวจสอบบัญชีและสนับสนุนการขอคืนภาษี.
หน่วยงานสรรพากรอาจขอเอกสารประกอบเพิ่มเติมระหว่างการยื่นภาษีหรือการตรวจสอบในภายหลัง ทำให้การเก็บรักษาบันทึกอย่างถูกต้องแม่นยำเป็นสิ่งสำคัญสำหรับการดำเนินงานอย่างยั่งยืน ระบบการจัดการบันทึกดิจิทัลช่วยสนับสนุนการปฏิบัติตามกฎระเบียบมากขึ้น ในขณะเดียวกันก็ลดความต้องการพื้นที่จัดเก็บข้อมูลทางกายภาพลง
บทลงโทษและผลของการไม่ปฏิบัติตามกฎหมาย
ค่าปรับสำหรับการยื่นเอกสารล่าช้า
โครงสร้างค่าปรับภาษีมูลค่าเพิ่ม (VAT) ของไทยประกอบด้วยหลายประเภทค่าปรับ ซึ่งสามารถเพิ่มขึ้นอย่างรวดเร็วสำหรับธุรกิจที่ไม่ปฏิบัติตามกฎระเบียบ การไม่ยื่นแบบแสดงรายการภาษีมูลค่าเพิ่มตามกำหนดจะทำให้ผู้ยื่นแบบแสดงรายการต้องรับโทษเป็นค่าปรับสองเท่าของภาษีมูลค่าเพิ่มที่ค้างชำระ (มาตรา 89(2)) และค่าปรับเพิ่มเติม 1.5% ต่อเดือนจากภาษีมูลค่าเพิ่มที่ยังไม่ได้ชำระ โดยมีเพดานสูงสุดเท่ากับจำนวนภาษี (มาตรา 89/1).
ธุรกิจที่มีภาระภาษีมูลค่าเพิ่ม (VAT) จะถูกปรับด้วยโทษที่รุนแรงกว่า ค่าปรับสำหรับการยื่นแบบแสดงรายการภาษีมูลค่าเพิ่มล่าช้าคือ 200% ของภาษีมูลค่าเพิ่มสำหรับเดือนนั้น (มาตรา 89(2)); การประกอบธุรกิจโดยไม่จดทะเบียนจะมีค่าปรับ 200% ของภาษี หรือ 1,000 บาทต่อเดือน แล้วแต่จำนวนใดจะมากกว่า (มาตรา 89(1)) ค่าปรับ 1.5% จะเริ่มนับตั้งแต่วันถัดจากวันครบกำหนดยื่นแบบจนถึงวันที่ชำระภาษี; เป็นค่าปรับแบบธรรมดา ไม่ใช่แบบทบต้น และไม่สามารถเกินจำนวนภาษีที่ต้องชำระได้ (มาตรา 89/1).
การยื่นแบบแสดงรายการภาษีที่แสดงจำนวนภาษีต่ำกว่าความเป็นจริง จะถูกปรับเป็น 100% ของส่วนที่ขาด (มาตรา 89(3) และ (4)) การไม่ยื่นแบบแสดงรายการภาษีเลย ก็ถือเป็นความผิดทางอาญา ซึ่งมีโทษ ปรับ สูงสุด 2,000 บาท (มาตรา 90); การประกอบกิจการโดยไม่จดทะเบียนเมื่อกฎหมายกำหนดให้ต้องจดทะเบียน มีโทษจำคุกไม่เกินหนึ่งเดือน หรือปรับไม่เกิน 5,000 บาท หรือทั้งจำทั้งปรับ (มาตรา 90/2); และการหลีกเลี่ยงโดยเจตนาด้วยการลงรายการเท็จ ใบกำกับภาษีปลอม หรือ การฉ้อโกง มีโทษจำคุกตั้งแต่สามเดือนถึงเจ็ดปี และปรับตั้งแต่ 2,000 ถึง 200,000 บาท (มาตรา 90/4).
ผลกระทบทางด้านการบริหาร
นอกเหนือจากโทษทางการเงิน การไม่ปฏิบัติตามกฎระเบียบภาษีมูลค่าเพิ่มยังก่อให้เกิดปัญหาในการดำเนินงาน ซึ่งอาจส่งผลกระทบอย่างรุนแรงต่อกิจกรรมทางธุรกิจ อธิบดีกรมสรรพากรสามารถเพิกถอนการจดทะเบียนของผู้จดทะเบียนที่ละเมิดกฎระเบียบภาษีมูลค่าเพิ่ม รวมถึงการไม่ยื่นแบบแสดงรายการ และต้องแจ้งให้ผู้จดทะเบียนทราบเป็นลายลักษณ์อักษร (มาตรา 85/17); ต้องส่งคืนใบทะเบียนภาษีมูลค่าเพิ่มภายในเจ็ดวัน และการประกอบกิจการต่อไปหลังการเพิกถอนจะต้องเสียเบี้ยปรับ 200% ตามมาตรา 89(1) ประมวลรัษฎากรไม่ได้กำหนดจำนวนเดือนที่ไม่ได้ยื่นแบบไว้อย่างชัดเจน.
หน่วยงานตรวจคนเข้าเมืองและออกใบอนุญาตทำงานจะตรวจสอบประวัติการปฏิบัติตามกฎหมายภาษีมูลค่าเพิ่มอย่างละเอียดเมื่อพิจารณาการต่ออายุวีซ่าและการต่ออายุใบอนุญาตทำงาน ประวัติการปฏิบัติตามกฎหมายภาษีมูลค่าเพิ่มที่ไม่ดีอาจส่งผลให้คำขอถูกปฏิเสธหรือถูกตรวจสอบอย่างเข้มงวดมากขึ้น ซึ่งอาจทำให้กระบวนการทางธุรกิจที่สำคัญล่าช้า
หน่วยงานสรรพากรมีสิทธิ์ในการตรวจสอบการปฏิบัติตามกฎระเบียบ การตรวจสอบเหล่านี้อาจส่งผลกระทบต่อการดำเนินงานของธุรกิจและใช้เวลาและทรัพยากรของฝ่ายบริหารเป็นจำนวนมาก การปฏิบัติตามกฎระเบียบภาษีมูลค่าเพิ่มอย่างสม่ำเสมอจะช่วยลดความเสี่ยงจากการตรวจสอบและการหยุดชะงักของการดำเนินงานที่เกี่ยวข้องได้อย่างมาก
การยกเว้นภาษีมูลค่าเพิ่มและธุรกรรมอัตราภาษีเป็นศูนย์
ธุรกรรมที่ได้รับการยกเว้น
กิจกรรมทางธุรกิจบางประเภทยังคงได้รับการยกเว้นภาษีมูลค่าเพิ่มอย่างสมบูรณ์โดยไม่คำนึงถึงมูลค่าธุรกรรม การขายผลิตภัณฑ์ทางการเกษตร รวมถึงสินค้าเกษตรที่ยังไม่แปรรูป สัตว์ ปุ๋ย และอาหารสัตว์ ยังคงได้รับการยกเว้นภาษีมูลค่าเพิ่มเพื่อสนับสนุนภาคเกษตรกรรมของประเทศไทย.
บริการด้านการศึกษาจากโรงเรียนของรัฐและโรงเรียนเอกชนที่ได้รับการรับรองนั้นไม่เสียภาษีมูลค่าเพิ่ม นี่แสดงให้เห็นถึงลักษณะเฉพาะของบริการในประเทศไทย บริการด้านการดูแลสุขภาพจากโรงพยาบาลของรัฐและคลินิกที่ได้รับใบอนุญาตก็มีสิทธิ์ได้รับสิทธิเช่นกัน การประกอบโรคศิลปะ การสอบบัญชี และการว่าความได้รับยกเว้นภาษีในฐานะวิชาชีพอิสระ (มาตรา 81(1)(ฌ)) บทบัญญัติข้อนี้ระบุถึงการว่าความ ไม่ใช่บริการด้านกฎหมายโดยทั่วไป.
บริการขนส่ง โดยเฉพาะการขนส่งทางบกภายในประเทศและการขนส่งทางบกระหว่างประเทศ ยังคงได้รับการยกเว้นภาษี เช่นเดียวกับการให้เช่าอสังหาริมทรัพย์ บริการทางศาสนา และกิจกรรมการกุศล การยกเว้นเหล่านี้เป็นการรับรองบริการที่จำเป็นซึ่งเป็นประโยชน์ต่อสังคมไทยในวงกว้าง
ธุรกรรมที่เสียภาษีในอัตราร้อยละศูนย์
อัตราภาษีมูลค่าเพิ่มร้อยละศูนย์ใช้กับธุรกรรมระหว่างประเทศเฉพาะกลุ่มที่สนับสนุนเศรษฐกิจการส่งออกของประเทศไทย สินค้าและบริการที่จำหน่ายนอกประเทศไทยสามารถได้รับสิทธิอัตราภาษีร้อยละศูนย์ ซึ่งช่วยให้ผู้ส่งออกสามารถขอคืนภาษีซื้อได้ และช่วยให้พวกเขาสามารถแข่งขันได้ในตลาดต่างประเทศ.
บริการขนส่งระหว่างประเทศทางอากาศและทางทะเลเสียภาษีในอัตราร้อยละศูนย์ เช่นเดียวกับบริการที่ให้แก่ผู้ขนส่งระหว่างประเทศที่ดำเนินงานในประเทศไทย กิจกรรมในเขตการค้าเสรีที่มุ่งเน้นการผลิตเพื่อการส่งออกก็มีสิทธิ์ได้รับอัตราภาษีร้อยละศูนย์เช่นกัน ภายใต้ข้อกำหนดด้านเอกสารเฉพาะ
เพื่อขอรับสถานะภาษีอัตราศูนย์ ธุรกิจต้องเก็บรักษาบันทึกอย่างละเอียด บันทึกเหล่านี้ควรแสดงยอดขายหรือการส่งออกไปยังต่างประเทศ และต้องมีหลักฐานการชำระเงินจากต่างประเทศ เอกสารการขนส่ง และบันทึกการผ่านพิธีการศุลกากร หน่วยงานสรรพากรจะตรวจสอบเอกสารอย่างเข้มงวดสำหรับการขอรับสถานะภาษีอัตราศูนย์ โดยเฉพาะอย่างยิ่งในกรณีที่ผู้จดทะเบียนภาษีมูลค่าเพิ่มไม่สามารถแสดงหลักฐานได้เพียงพอ
เครดิตภาษีมูลค่าเพิ่มขาเข้าและการขอคืนภาษี
กลไกเครดิต
ระบบภาษีมูลค่าเพิ่มของประเทศไทยอนุญาตให้ธุรกิจนำภาษีซื้อที่จ่ายไปในการซื้อสินค้าเพื่อกิจการมาหักออกจากภาษีขายที่เรียกเก็บจากการขายได้ กลไกเครดิตนี้ช่วยป้องกันการเก็บภาษีซ้ำซ้อนและมั่นใจได้ว่าภาษีมูลค่าเพิ่มจะถูกบังคับใช้เฉพาะกับมูลค่าที่เพิ่มขึ้นในแต่ละระดับธุรกิจเท่านั้น.
ภาษีมูลค่าเพิ่มขาเข้าที่สามารถนำมาหักลดหย่อนได้ ได้แก่ การซื้อวัตถุดิบ อุปกรณ์ประกอบธุรกิจ บริการทางวิชาชีพ และสินค้าอื่น ๆ ที่ใช้ในธุรกิจ อย่างไรก็ตาม ค่าใช้จ่ายบางอย่าง เช่น ค่าใช้จ่ายด้านความบันเทิง จะไม่รวมอยู่ในสิทธิ์การหักลดหย่อนภาษีมูลค่าเพิ่มขาเข้า
เครดิตภาษีมูลค่าเพิ่มขาเข้ามีอายุการใช้งานหกเดือนนับจากวันที่ออกใบแจ้งหนี้ ดังนั้นธุรกิจต้องขอเครดิตภายในกรอบเวลาดังกล่าว เครดิตที่ไม่ได้ใช้สามารถนำไปใช้ในเดือนต่อๆ ไปได้ในระหว่างช่วงเวลาที่ยังมีอายุการใช้งานอยู่ ซึ่งจะช่วยให้ธุรกิจที่มีกระแสเงินสดไม่สม่ำเสมอมีความยืดหยุ่นมากขึ้น
ขั้นตอนการคืนเงิน
เมื่อภาษีมูลค่าเพิ่มขาเข้าสูงกว่าภาษีมูลค่าเพิ่มขาออก ธุรกิจจะมีสิทธิ์ได้รับเงินคืนภาษีมูลค่าเพิ่ม ซึ่งสามารถช่วยเพิ่มกระแสเงินสดได้อย่างมาก ผู้ส่งออกและผู้ประกอบการที่เสียภาษีในอัตราร้อยละศูนย์มีสิทธิ์ได้รับเงินคืนภาษี ยอดขายของพวกเขาสร้างภาษีมูลค่าเพิ่มขาออกเพียงเล็กน้อย แต่เก็บภาษีมูลค่าเพิ่มขาเข้าจากการซื้อสินค้าของธุรกิจไว้ได้มาก
ตามมาตรา 84 ผู้ประกอบการจดทะเบียนเลือกในแบบ PP.30 ของเดือนนั้นได้ว่าจะขอคืนภาษีส่วนที่เกินเป็นเงิน หรือยกยอดไปเป็นเครดิตภาษีในเดือนถัดไป ภาษีที่ไม่ได้ขอคืนพร้อมกับแบบแสดงรายการยังคงขอคืนได้ภายในสามปี (มาตรา 84/1) ระบบการยื่นแบบทางอิเล็กทรอนิกส์ได้ทำให้กระบวนการขอคืนภาษีมีประสิทธิภาพมากขึ้นและลดระยะเวลาการดำเนินการลง.
ธุรกิจต้องเก็บรักษาเอกสารประกอบการขอคืนภาษีอย่างครบถ้วน รวมถึงใบกำกับภาษีต้นฉบับ เอกสารการส่งออก และหลักฐานว่ารายการที่ขอเครดิตภาษีซื้อนั้นใช้ในการประกอบธุรกิจ หน่วยงานสรรพากรอาจตรวจสอบการขอคืนภาษี ดังนั้นเอกสารที่ถูกต้องแม่นยำจึงมีความสำคัญอย่างยิ่งต่อการดำเนินการขอคืนภาษีให้สำเร็จ โดยเฉพาะอย่างยิ่งในกรณีที่ภาษีซื้อสูงกว่าที่คาดการณ์ไว้
การพัฒนาล่าสุดและการเปลี่ยนแปลงทางดิจิทัล
ระบบใบกำกับภาษีอิเล็กทรอนิกส์
กรมสรรพากรของประเทศไทยได้นำระบบใบกำกับภาษีอิเล็กทรอนิกส์แบบสมัครใจมาใช้ ซึ่งช่วยลดขั้นตอนการปฏิบัติตามกฎหมายภาษีมูลค่าเพิ่ม พร้อมทั้งเพิ่มศักยภาพในการกำกับดูแลของภาครัฐ ระบบสองประเภทนี้รองรับความต้องการทางธุรกิจที่แตกต่างกัน ระบบ E-Tax Invoice & e-Receipt สำหรับกิจการขนาดใหญ่ และระบบ E-Tax Invoice by Email สำหรับธุรกิจขนาดย่อม.
ระบบเหล่านี้ต้องใช้ใบรับรองอิเล็กทรอนิกส์ ลายเซ็นดิจิทัล และรูปแบบไฟล์ XML ที่สามารถเชื่อมต่อกับข้อกำหนดในการรายงานภาษีมูลค่าเพิ่มรายเดือน ทั้งสองระบบเป็นตัวเลือก โดยเราไม่พบข้อมูลที่ระบุว่ามีกำหนดใช้บังคับตั้งแต่วันใด.
ข้อดี ได้แก่ ลดต้นทุนการจัดเก็บเอกสาร ประมวลผลได้เร็วขึ้น และบูรณาการกับระบบบัญชีที่ช่วยเพิ่มความถูกต้องและประสิทธิภาพ อย่างไรก็ตาม การนำไปใช้งานจริงต้องอาศัยความสามารถทางเทคนิคและความสัมพันธ์กับผู้ให้บริการที่ได้รับการรับรอง ซึ่งอาจเป็นอุปสรรคสำหรับธุรกิจขนาดเล็ก
การอัปเดตด้านกฎระเบียบ
การเปลี่ยนแปลงกฎระเบียบเมื่อเร็ว ๆ นี้สะท้อนให้เห็นถึงความมุ่งมั่นของประเทศไทยในการปรับปรุงการบริหารจัดการภาษีให้ทันสมัยและปิดช่องว่างการปฏิบัติ ผู้ให้บริการดิจิทัลต่างชาติขณะนี้มีกฎเกณฑ์ที่เข้มงวดขึ้น โดยจะต้องยื่นและชำระเงินให้เสร็จสิ้นภายในวันที่ 23 ของทุกเดือน.
ข้อเสนอในการลดเกณฑ์ 1.8 ล้านบาทได้รับการหยิบยกขึ้นมาพูดถึงมากกว่าหนึ่งครั้ง แต่ยังไม่มีการตราเป็นกฎหมาย โดยตัวเลขในพระราชกฤษฎีกา ฉบับที่ 432 ยังคงใช้มาตั้งแต่วันที่ 1 เมษายน 2548 การเปลี่ยนแปลงดังกล่าวจะดึงธุรกิจขนาดเล็กจำนวนมากที่ปัจจุบันยังไม่ต้องจดทะเบียนเข้ามาในระบบ การเปลี่ยนแปลงเหล่านี้จะขยายฐานธุรกิจที่จดทะเบียนภาษีมูลค่าเพิ่มอย่างมีนัยสำคัญ พร้อมกับเพิ่มภาระในการปฏิบัติตามกฎระเบียบสำหรับวิสาหกิจรายย่อย.
โครงการริเริ่มด้านการเปลี่ยนแปลงทางดิจิทัลเน้นการยื่นเอกสารอิเล็กทรอนิกส์และการเก็บรักษาบันทึกดิจิทัลมากขึ้น ซึ่งสนับสนุนการบริหารจัดการภาษีอย่างมีประสิทธิภาพ ธุรกิจที่ลงทุนในความสามารถด้านการปฏิบัติตามกฎระเบียบดิจิทัลจะอยู่ในตำแหน่งที่ได้เปรียบสำหรับข้อกำหนดด้านกฎระเบียบในอนาคต ในขณะเดียวกันก็ปรับปรุงประสิทธิภาพการดำเนินงานในการจัดการภาษีขาย
แนวปฏิบัติที่ดีที่สุดสำหรับการปฏิบัติตามกฎหมายภาษีมูลค่าเพิ่ม
ระบบภายใน
การปฏิบัติตามกฎระเบียบภาษีมูลค่าเพิ่มอย่างประสบความสำเร็จนั้น จำเป็นต้องมีระบบภายในที่แข็งแกร่งซึ่งสนับสนุนการบันทึกข้อมูลที่ถูกต้อง การยื่นแบบแสดงรายการภาษีตรงเวลา และการสื่อสารที่มีประสิทธิภาพกับหน่วยงานจัดเก็บรายได้ ธุรกิจควรนำระบบบัญชีที่สามารถติดตามธุรกรรมภาษีมูลค่าเพิ่มแยกต่างหาก และสร้างรายงานที่จำเป็นได้อย่างมีประสิทธิภาพมาใช้
ปฏิทินการปฏิบัติตามกฎระเบียบรายเดือนช่วยให้ปฏิบัติตามกำหนดเวลาได้ทันท่วงที นอกจากนี้ยังช่วยลดแรงกดดันในการยื่นเอกสารในนาทีสุดท้าย ซึ่งอาจก่อให้เกิดข้อผิดพลาดและค่าปรับได้ การตรวจสอบกระบวนการภาษีมูลค่าเพิ่มภายในอย่างสม่ำเสมอจะช่วยระบุโอกาสในการปรับปรุงและช่องว่างในการปฏิบัติตามกฎระเบียบก่อนที่จะกลายเป็นปัญหาใหญ่ โดยเฉพาะอย่างยิ่งสำหรับบริการที่ให้บริการในประเทศไทย
การฝึกอบรมพนักงานเกี่ยวกับข้อกำหนดด้านภาษีมูลค่าเพิ่มและมาตรฐานเอกสารช่วยให้มั่นใจได้ว่าการดำเนินธุรกิจทั้งหมดเป็นไปตามข้อกำหนดอย่างสม่ำเสมอ การฝึกอบรมนี้ควรครอบคลุมถึงข้อกำหนดเกี่ยวกับใบแจ้งหนี้ มาตรฐานการเก็บรักษาบันทึก และการตระหนักถึงบทลงโทษ ซึ่งจะกระตุ้นให้พนักงานใส่ใจในรายละเอียดการปฏิบัติตามกฎระเบียบอย่างรอบคอบ
การสนับสนุนอย่างมืออาชีพ
ธุรกิจจำนวนมากประสบปัญหาเกี่ยวกับกฎระเบียบภาษีมูลค่าเพิ่มของไทย กฎเหล่านี้มีความซับซ้อน และมีบทลงโทษที่เข้มงวดหากไม่ปฏิบัติตาม โดยเฉพาะอย่างยิ่งหากผู้จดทะเบียนภาษีมูลค่าเพิ่มไม่ปฏิบัติตามข้อกำหนดด้านการรายงาน ด้วยเหตุนี้ ธุรกิจส่วนใหญ่จึงต้องการความช่วยเหลือจากผู้เชี่ยวชาญที่มีคุณสมบัติเหมาะสม บริษัทบัญชีของไทยที่เชี่ยวชาญด้านการปฏิบัติตามกฎระเบียบภาษีมูลค่าเพิ่มสามารถให้ความช่วยเหลือด้านการจดทะเบียน บริการยื่นภาษีรายเดือน และการให้คำปรึกษาเพื่อให้มั่นใจได้ว่าการปฏิบัติตามกฎระเบียบเป็นไปอย่างต่อเนื่อง
การสนับสนุนจากผู้เชี่ยวชาญมีคุณค่าอย่างยิ่งสำหรับธุรกิจต่างชาติที่ต้องเผชิญกับอุปสรรคทางภาษาและข้อกำหนดทางกฎหมายที่ไม่คุ้นเคย นักบัญชีที่มีคุณสมบัติเหมาะสมสามารถสื่อสารกับหน่วยงานจัดเก็บรายได้ได้อย่างมีประสิทธิภาพและให้คำแนะนำระหว่างการตรวจสอบหรือการแก้ไขปัญหาด้านการปฏิบัติตามกฎระเบียบ
ค่าใช้จ่ายในการขอความช่วยเหลือจากผู้เชี่ยวชาญมักเป็นเพียงส่วนน้อยของค่าปรับที่อาจเกิดขึ้น นอกจากนี้ยังช่วยสร้างความอุ่นใจและช่วยให้ธุรกิจเติบโตและสร้างรายได้มากขึ้น
ข้อพิจารณาเชิงกลยุทธ์
การจดทะเบียนและการปฏิบัติตามกฎหมายภาษีมูลค่าเพิ่มควรสอดคล้องกับกลยุทธ์ทางธุรกิจในวงกว้างมากกว่าที่จะเป็นเพียงข้อผูกพันทางกฎหมาย โดยเฉพาะอย่างยิ่งสำหรับบริษัทที่ต้องเสียภาษีมูลค่าเพิ่ม การจดทะเบียนโดยสมัครใจอาจช่วยสนับสนุนแผนการขยายธุรกิจ ความสัมพันธ์กับซัพพลายเออร์ หรือการวางตำแหน่งทางการแข่งขันในตลาดที่อ่อนไหวต่อภาษีมูลค่าเพิ่ม
การบริหารกระแสเงินสดมีความสำคัญอย่างยิ่งสำหรับธุรกิจที่จดทะเบียนภาษีมูลค่าเพิ่ม โดยเฉพาะอย่างยิ่งสำหรับธุรกิจที่ได้รับเงินคืนภาษีเป็นประจำ และธุรกิจที่มีภาษีซื้อสูงกว่าภาษีขาย การวางแผนเวลาในการซื้อและขายครั้งใหญ่ๆ อย่างมีกลยุทธ์ สามารถช่วยลดภาระภาษีมูลค่าเพิ่มและปรับปรุงการบริหารเงินทุนหมุนเวียนได้
การวางแผนธุรกิจระยะยาวควรพิจารณาถึงผลกระทบด้านภาษีมูลค่าเพิ่มจากการขยายธุรกิจ การเปิดตัวผลิตภัณฑ์ใหม่ หรือกลยุทธ์การเข้าสู่ตลาดใหม่ การปรึกษาหารือกับผู้เชี่ยวชาญตั้งแต่เนิ่นๆ จะช่วยให้มั่นใจได้ว่าการพิจารณาด้านภาษีมูลค่าเพิ่มจะสนับสนุนเป้าหมายทางธุรกิจ แทนที่จะเป็นอุปสรรคต่อเป้าหมาย
ดาวน์โหลดแบบฟอร์มฉบับภาษาไทย แบบฟอร์มใบเสนอราคา ใบแจ้งหนี้ ใบเสร็จรับเงิน และใบกำกับภาษี (ไฟล์ Word และ PDF) ราคา ฿190 ดาวน์โหลดทันทีหลังชำระเงิน ดูรายละเอียดและสั่งซื้อ →
คำถามที่พบบ่อยเกี่ยวกับการจดทะเบียนภาษีมูลค่าเพิ่มในประเทศไทย
อัตราภาษีมูลค่าเพิ่ม (VAT) ปัจจุบันในประเทศไทยคือเท่าไร และใครบ้างที่ต้องชำระภาษีนี้?
ภาษีมูลค่าเพิ่ม (VAT) ของไทยอยู่ที่ 7%: อัตราตามประมวลรัษฎากรคือ 10% (มาตรา 80) และพระราชกฤษฎีกาฉบับที่ 807 กำหนดให้อัตราดังกล่าวถูกลดลงเหลือ 7% จนถึงวันที่ 30 กันยายน 2570 ภาษีมูลค่าเพิ่มนี้ใช้กับสินค้าและบริการส่วนใหญ่ที่ขายหรือใช้ในประเทศไทย ซึ่งส่งผลกระทบต่อทั้งผู้ประกอบการและผู้บริโภค ผู้ประกอบการจะเก็บภาษีมูลค่าเพิ่มจากยอดขาย และสามารถหักลบกับภาษีมูลค่าเพิ่มที่จ่ายจากการซื้อสินค้าหรือบริการได้ ส่วนต่างระหว่างทั้งสองจำนวนจะแสดงว่าต้องชำระภาษีมูลค่าเพิ่มเพิ่มเติมหรือได้รับเงินคืน.
การจดทะเบียนภาษีมูลค่าเพิ่มในประเทศไทยเป็นข้อบังคับเมื่อใด (เกณฑ์และช่วงเวลา)?
คุณต้องจดทะเบียนหากรายได้ที่ต้องเสียภาษีของคุณมากกว่า 1.8 ล้านบาทต่อปี (พระราชกฤษฎีกา ฉบับที่ 432 ตามมาตรา 81/1) คุณต้องจดทะเบียนภายใน 30 วัน นับแต่วันที่มีรายรับถึงเกณฑ์ ผู้นำเข้าต้องชำระภาษีมูลค่าเพิ่มที่ศุลกากรไม่ว่าจะจดทะเบียนหรือไม่ก็ตาม ดังนั้นการนำเข้าอย่างเดียวจึงไม่ได้บังคับให้ต้องจดทะเบียน คุณสามารถเลือกจดทะเบียนด้วยความสมัครใจต่ำกว่าเกณฑ์ได้ (มาตรา 81/3) แต่การจะยกเลิกต้องได้รับอนุมัติจากอธิบดีหลังจากพ้นกำหนดเวลาอย่างน้อยสองปีที่มียอดขายต่ำกว่าเกณฑ์ (มาตรา 85/10(3)).
บริษัทต่างชาติและผู้ประกอบการชาวต่างชาติจัดการภาษีมูลค่าเพิ่มในประเทศไทยอย่างไร?
บริษัทไทยที่ต่างชาติเป็นเจ้าของจะจดทะเบียนเหมือนบริษัทอื่นๆ เมื่อยอดขายเกิน 1.8 ล้านบาท ส่วนบริษัทต่างชาติที่ไม่มีตัวตนในไทยจะจดทะเบียนก็ต่อเมื่อให้บริการอิเล็กทรอนิกส์แก่ลูกค้าที่ไม่ได้จดทะเบียนภาษีมูลค่าเพิ่มในประเทศไทยเกินกว่าเกณฑ์ดังกล่าว (มาตรา 82/13) สำหรับบริการข้ามพรมแดนอื่นๆ ผู้จ่ายเงินชาวไทยจะเป็นผู้ประเมินภาษีมูลค่าเพิ่มด้วยตนเองในแบบ ภ.พ.36 (มาตรา 83/6) ภาษีมูลค่าเพิ่มจากการนำเข้าจะชำระให้กับศุลกากร ณ จุดนำเข้าไม่ว่าผู้นำเข้าจะจดทะเบียนแล้วหรือไม่ก็ตาม (มาตรา 83/8) การคงสถานะการจดทะเบียนภาษีมูลค่าเพิ่มไว้อาจมีความจำเป็นสำหรับ ใบอนุญาตทำงาน และกระบวนการขอวีซ่า ดังนั้นการปฏิบัติตามกฎระเบียบจึงสนับสนุนการต่ออายุวีซ่าโดยตรง
กฎเกณฑ์การยื่นภาษีมูลค่าเพิ่มรายเดือน (PP.30) กำหนดเวลา และบทลงโทษมีอะไรบ้าง?
ผู้จดทะเบียนภาษีมูลค่าเพิ่มทุกรายต้องยื่นแบบแสดงรายการภาษี แบบฟอร์ม PP.30 ทุกเดือนแม้ว่าจะไม่มีการขาย (ยื่นแบบแสดงรายการภาษีเป็นศูนย์) การยื่นแบบกระดาษต้องเสร็จสิ้นภายใน วันที่ 15 ของเดือนถัดไป; การยื่นเอกสารทางอิเล็กทรอนิกส์ ขยายกำหนดเวลาออกไปเป็น วันที่ 23เก็บใบกำกับภาษีขาย ใบกำกับภาษีซื้อ และเอกสารต่างๆ ไว้ ห้าปี. การไม่ยื่นแบบแสดงรายการภาษีมูลค่าเพิ่มตามกำหนดจะทำให้ผู้ยื่นแบบแสดงรายการต้องรับโทษเป็นค่าปรับสองเท่าของภาษีมูลค่าเพิ่มที่ค้างชำระ (มาตรา 89(2)) และค่าปรับเพิ่มเติม 1.5% ต่อเดือนจากภาษีมูลค่าเพิ่มที่ยังไม่ได้ชำระ โดยจำกัดสูงสุดไม่เกินจำนวนภาษีที่ค้างชำระ (มาตรา 89/1).
ธุรกรรมใดบ้างที่ได้รับการยกเว้นภาษีมูลค่าเพิ่มหรือคิดอัตราภาษีเป็นศูนย์ และการขอคืนภาษีมีขั้นตอนอย่างไร?
ได้รับการยกเว้นภาษีมูลค่าเพิ่ม: เกษตรกรรม การศึกษา การดูแลสุขภาพ การขนส่งทางบกภายในประเทศ การให้เช่าอสังหาริมทรัพย์ และบริการทางศาสนาและกุศล ไม่ต้องเสียภาษีมูลค่าเพิ่ม ไม่สามารถขอคืนภาษีมูลค่าเพิ่มขาเข้าได้
อัตราภาษีเป็นศูนย์ (0%): ซึ่งรวมถึงการส่งออก การขนส่งทางอากาศและทางทะเลระหว่างประเทศ เขตการค้าเสรี และบริการสำหรับผู้ให้บริการขนส่งระหว่างประเทศ ไม่มีการเรียกเก็บภาษีมูลค่าเพิ่ม แต่สามารถขอคืนภาษีมูลค่าเพิ่มขาเข้าได้ โดยทั่วไปแล้ว การขอคืนภาษีมูลค่าเพิ่มขาเข้าจะมี อายุการใช้งานหกเดือน นับจากวันที่ในใบกำกับภาษี หากภาษีซื้อมากกว่าภาษีขาย คุณสามารถขอคืนภาษีได้โดยใช้แบบ PP.30 โดยแนบเอกสารประกอบ เช่น ใบกำกับภาษีและหลักฐานการขนส่งหรือหลักฐานทางศุลกากร คุณเลือกในแบบแสดงรายการได้ว่าจะขอคืนเป็นเงิน หรือยกยอดไปเป็นเครดิตภาษีในเดือนถัดไป (มาตรา 84).
การจดทะเบียนภาษีมูลค่าเพิ่มและข้อกำหนดในการยื่นแบบแสดงรายการประจำเดือนถือเป็นหน้าที่พื้นฐานสำหรับธุรกิจส่วนใหญ่ที่ดำเนินกิจการในประเทศไทย ข้อกำหนดเหล่านี้มีความซับซ้อน แต่ช่วยจัดระเบียบระบบภาษีของประเทศไทย ระบบนี้เป็นทุนสนับสนุนบริการภาครัฐที่สำคัญและสนับสนุนสภาพแวดล้อมทางธุรกิจที่มีความสามารถในการแข่งขัน ความสำเร็จต้องอาศัยความใส่ใจอย่างรอบคอบต่อข้อกำหนดในการจดทะเบียน การยื่นแบบประจำเดือนที่ถูกต้อง การเก็บบันทึกข้อมูลอย่างครอบคลุม และการสนับสนุนทางวิชาชีพเชิงกลยุทธ์ที่ช่วยให้มั่นใจถึงการปฏิบัติตามกฎระเบียบพร้อมทั้งสนับสนุนวัตถุประสงค์ทางธุรกิจไปด้วย.
ลิงก์:
คุณต้องจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) หรือไม่และเมื่อใดนั้น ขึ้นอยู่กับรูปแบบการจัดตั้งธุรกิจ ซึ่งได้กล่าวถึงไว้ในคู่มือของเราเรื่อง การจดทะเบียนบริษัทในประเทศไทย และ ภาพรวมกฎหมายธุรกิจ.
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.