


รีวิวโดย วิชุฑา อัตตะมัธคอน, LL.M., ใบอนุญาตประกอบวิชาชีพทนายความ 3149/2556 จาก ThaiLawOnline ซึ่งเป็นบริษัทกฎหมายในประเทศไทยที่ให้บริการด้านกฎหมายแก่ชาวต่างชาติมาตั้งแต่ปี 2006.
บันทึกการปรับปรุง
- 3 พฤศจิกายน 2569: Added the statute box with Thai, English and French text and checked the page against the official text
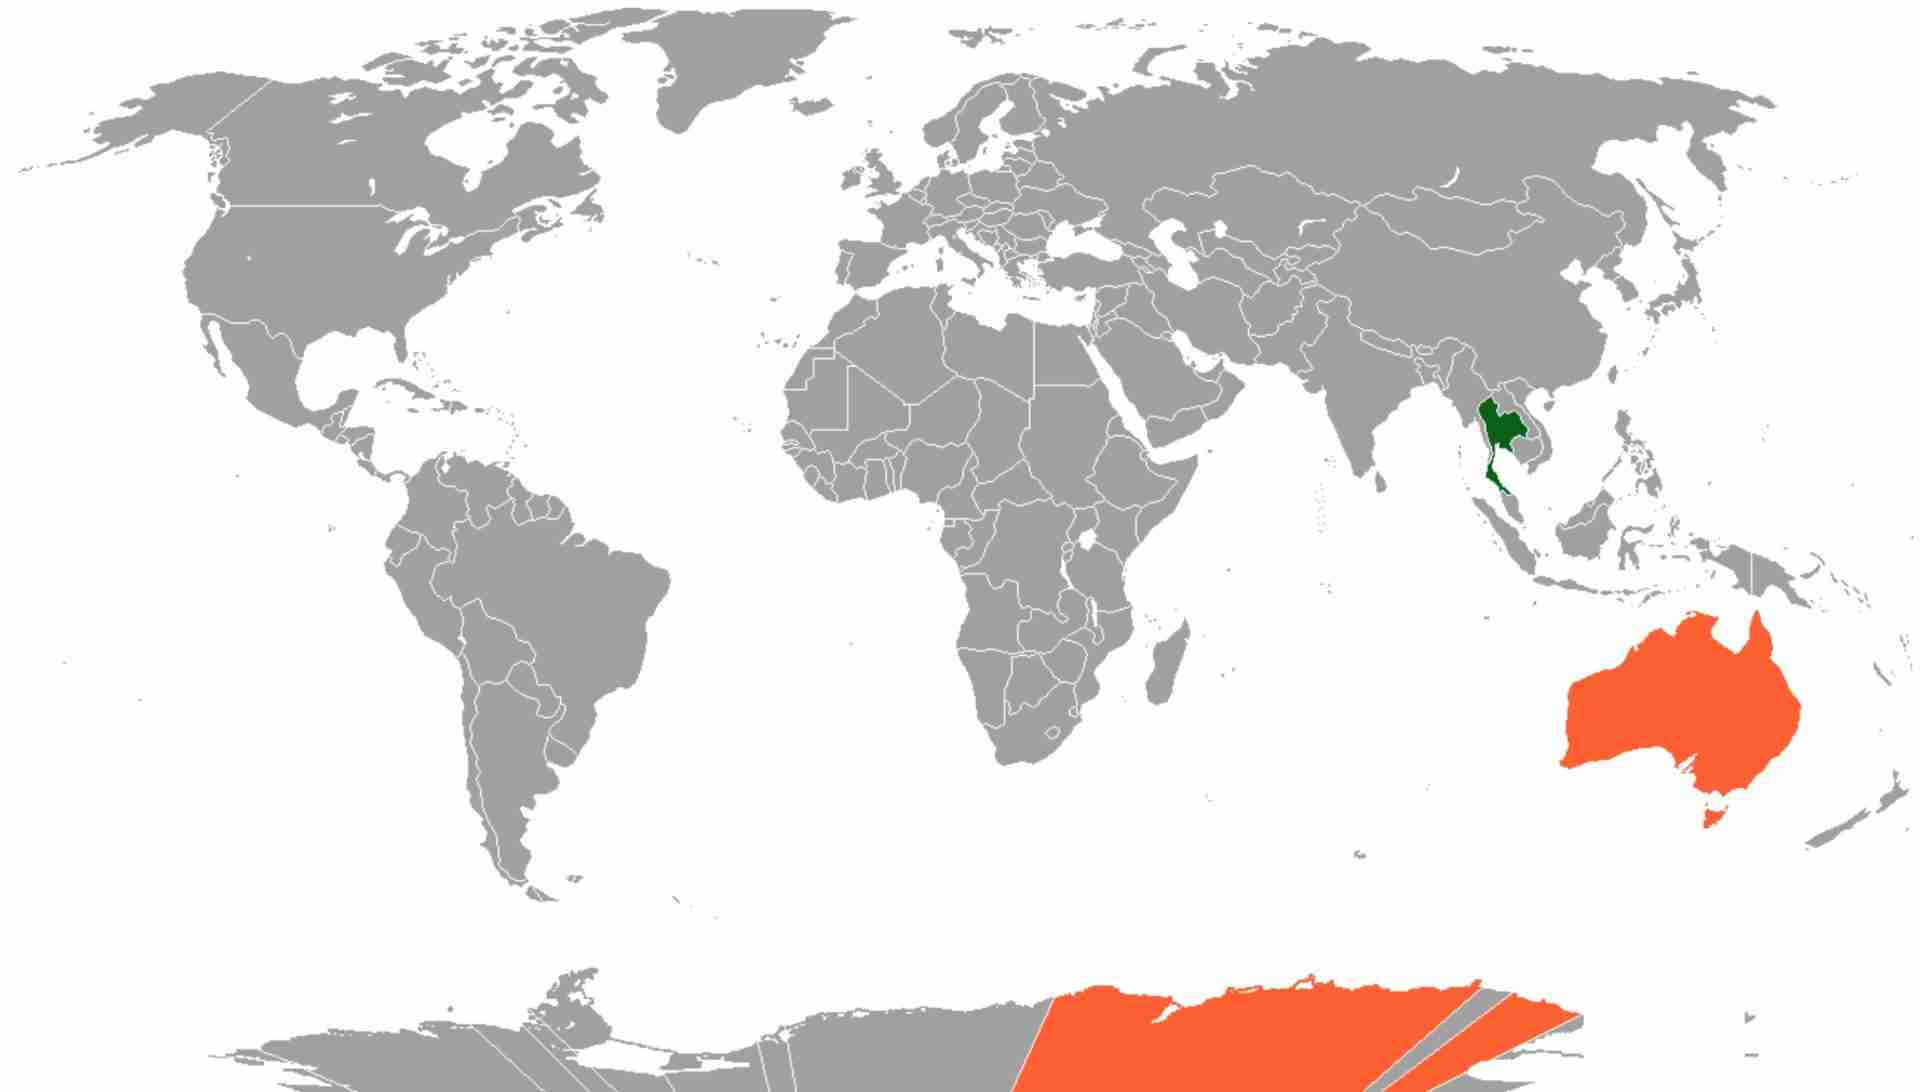
ข้อตกลงเขตการค้าเสรีไทย-ออสเตรเลีย (TAFTA) ลงนามเมื่อวันที่ 5 กรกฎาคม 2547 และเริ่มมีผลบังคับใช้เมื่อวันที่ 1 มกราคม 2548 ข้อตกลงนี้มีจุดมุ่งหมายเพื่ออำนวยความสะดวกทางการค้าระหว่างสองประเทศโดยการลดอุปสรรคต่างๆ เช่น ภาษีศุลกากรและกฎระเบียบต่างๆ นอกจากนี้ยังส่งเสริมความร่วมมือในการแก้ไขปัญหาที่ทำให้การค้าเป็นไปได้ยาก เช่น กฎระเบียบด้านสุขภาพและความปลอดภัยที่เข้มงวด และการกำหนดราคาที่ไม่เป็นธรรม
ความร่วมมือนี้ยังรวมถึงการอำนวยความสะดวกในการค้าในบางหมวดหมู่ เช่น ขั้นตอนการนำเข้า-ส่งออก การค้าทางอิเล็กทรอนิกส์ สิทธิบัตรทรัพย์สินทางปัญญา การจัดซื้อจัดจ้างของรัฐ และนโยบายการแข่งขัน คาดว่าข้อตกลงนี้จะช่วยขยายการค้าสองทางในสินค้าและบริการ และเพิ่มการลงทุนในทั้งสองฝ่าย รวมทั้งเสริมสร้างความสัมพันธ์ระหว่างทั้งสองประเทศ สำหรับนักลงทุนชาวออสเตรเลีย ประโยชน์ทางปฏิบัติหลักในประเทศไทยคือการมีสัดส่วนการถือหุ้นของต่างชาติที่เพิ่มขึ้นในกิจกรรมที่จดทะเบียนในบางประเภทมากกว่าเดิม พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว จะทำให้พวกเขาสามารถทำได้โดยปราศจากใบอนุญาต; มันไม่ได้ให้พวกเขาสิทธิใดๆ บริษัทไทย ไม่มี นี่คือสิ่งที่ข้อตกลงครอบคลุม.
สารบัญ
1. การค้าสินค้า ที่เกี่ยวข้องกับข้อตกลงการค้าเสรีไทย-ออสเตรเลีย
ความตกลง TAFTA ได้ยกเลิกภาษีศุลกากรสำหรับสินค้า 83% จากประเทศไทยที่นำเข้าออสเตรเลีย สินค้าเหล่านี้รวมถึงผลไม้ ผัก ยานยนต์ และเครื่องประดับ ภาษีศุลกากรสำหรับสินค้านำเข้าอีก 17% ที่เหลือ เช่น พลาสติก ยาง และสิ่งทอ ได้ทยอยยกเลิกภายในปี 2015 ปัจจุบัน TAFTA มีผลบังคับใช้อย่างสมบูรณ์แล้ว ดังนั้นการค้าสินค้าที่เข้าเงื่อนไขทั้งหมดระหว่างสองประเทศจึงปลอดภาษีศุลกากรโดยสมบูรณ์
เมื่อวันที่ 1 มกราคม 2005 ไทยได้ยกเลิกภาษีศุลกากรสำหรับสินค้าประมาณ 2,934 รายการ คิดเป็นประมาณ 53% ของรายการทั้งหมด และ 78% ของการนำเข้าจากออสเตรเลียในขณะนั้น ส่วนใหญ่เป็นวัตถุดิบ เช่น สินแร่ เชื้อเพลิง เคมีภัณฑ์ และหนังสัตว์ ภาษีศุลกากรของไทยอีก 41% ลดลงเหลือศูนย์ในปี 2010 ส่วนที่เหลือ รวมถึงโควตาอัตราภาษีสำหรับสินค้าอ่อนไหว เช่น เนื้อวัว เนื้อหมู ผลิตภัณฑ์นม ชา และกาแฟ ลดลงเหลือศูนย์ในปี 2015 หรือ 2020 และโควตาสุดท้าย ได้แก่ นมผงขาดมันเนย และนมและครีมชนิดเหลว ถูกยกเลิกในปี 2025 ตามข้อมูลของกระทรวงการต่างประเทศและการค้าของออสเตรเลีย.
ในขณะเดียวกัน ประเทศไทยได้ยกเลิกโควตาภาษีตามข้อผูกพันขององค์การการค้าโลก (WTO) สำหรับสินค้าเกษตร 15 ประเภทจากทั้งหมด 23 ประเภท และเสนอโควตาเฉพาะที่เพิ่มขึ้นอีก 10% จากปริมาณที่กำหนดไว้ในปี 2547 ภายใต้ข้อผูกพันของ WTO สำหรับสินค้าอีก 6 ประเภทจากทั้งหมด 8 ประเภทที่เหลือ ซึ่งรวมถึงมันฝรั่ง กาแฟ ชา ข้าวโพด และน้ำตาล นอกจากนี้ ประเทศไทยยังตกลงที่จะเพิ่มโควตาในแต่ละปีอีก 5% ถึง 10% ด้วย
เพื่อให้มั่นใจว่าอุตสาหกรรมภายในประเทศจะมีเวลาปรับตัวให้เข้ากับผลกระทบของข้อตกลง ออสเตรเลียและไทยจึงตกลงที่จะใช้มาตรการปกป้องทางการค้า (Safeguard Measures: SG) ตามระเบียบขององค์การการค้าโลก (WTO) นอกจากนี้ ในการจัดการกับสินค้าเกษตรที่อ่อนไหว เช่น เนื้อวัว เนื้อหมู และเครื่องในสัตว์ รวมถึงนมและผลิตภัณฑ์จากนม อาจมีการใช้มาตรการปกป้องทางการค้าพิเศษด้วย
หากปริมาณการนำเข้าสินค้าดังกล่าวเกินระดับปริมาณที่กำหนดให้ใช้มาตรการสำหรับปีนั้น โดยการเพิ่มอัตราอากรศุลกากรที่ใช้กับสินค้านั้นให้เท่ากับอัตราอากรศุลกากรปัจจุบัน หรืออัตราชาติที่ได้รับความอนุเคราะห์ยิ่ง (MFN) ปัจจุบัน แล้วแต่อัตราใดจะต่ำกว่า ประเทศไทยจะสามารถใช้มาตรการปกป้องพิเศษนี้กับสินค้าบางรายการได้จนถึงปี 2015 และ 2020”
2. กฎว่าด้วยแหล่งกำเนิดสินค้า
ข้อตกลงนี้ระบุว่าสินค้าที่จะได้รับการปฏิบัติเป็นพิเศษจะต้องเป็นไปตามเงื่อนไขบางประการ เงื่อนไขเหล่านั้นได้แก่: 1) สินค้าที่ผลิตจากวัสดุจากประเทศใดประเทศหนึ่งเท่านั้น เช่น แร่ธาตุ อาหาร หรือผลิตภัณฑ์จากสัตว์ในประเทศนั้น หรือ 2) สินค้าที่ผ่านกระบวนการแปรรูปอย่างมาก โดยมีต้นทุนส่วนใหญ่มาจากวัสดุจากประเทศไทยและออสเตรเลีย ซึ่งหมายความว่าอย่างน้อย 40%-45% ของต้นทุนสินค้าจะต้องมาจากประเทศเหล่านี้ สิ่งสำคัญคือต้องทราบถึงประโยชน์ทั้งหมดของข้อตกลงการค้าเสรีไทย-ออสเตรเลีย และชาวต่างชาติจากออสเตรเลียจะได้รับประโยชน์จากข้อตกลงนี้
กฎหมายที่เกี่ยวข้องกับหน้านี้
English
Section 10 Foreign Business Act B.E. 2542
Full text
Sections 5, 8, 15, 17 and 18 do not apply to an alien who carries on a business listed in the annexes to this Act with special temporary permission from the Government of the Kingdom of Thailand. An alien who carries on a business listed in the annexes to this Act under a treaty to which Thailand is a party or has an obligation shall be exempt from the application of the sections specified in the first paragraph, and shall be subject to the provisions and conditions of that treaty, which may include granting Thai persons and Thai enterprises reciprocal rights to carry on business in the alien's country of nationality.
ThaiLawOnline translation
Section 11 Foreign Business Act B.E. 2542
Full text
An alien under section 10 who wishes to carry on a business listed in the annexes to this Act shall notify the Director-General in accordance with the rules and procedures prescribed by ministerial regulation to request a certificate. The Director-General shall issue the certificate to the alien promptly, and in any case within not more than 30 days from the date of receipt of the alien's notification. If, however, the Director-General considers that the notification does not comply with the rules and procedures prescribed by ministerial regulation, or that the case does not fall under section 10, the Director-General shall inform the alien promptly, and in any case within not more than 30 days from the date of receipt of the alien's notification. The certificate shall also state the conditions set by the Government or prescribed in the treaty.
ThaiLawOnline translation
Section 8 Foreign Business Act B.E. 2542
Full text
Subject to sections 6, 7, 10 and 12: (1) An alien shall not operate a business that aliens are not permitted to carry on for special reasons, as specified in List One. (2) An alien shall not operate a business relating to the safety or security of the country, a business affecting art and culture, customs and folk handicrafts, or a business affecting natural resources or the environment, as specified in List Two, unless permitted by the Minister with the approval of the Council of Ministers. (3) An alien shall not operate a business in which Thai nationals are not yet ready to compete with aliens, as specified in List Three, unless permitted by the Director-General with the consent of the Committee.
ThaiLawOnline translation
ไทย
มาตรา 10 พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542
ข้อความเต็ม
บทบัญญัติมาตรา ๕ มาตรา ๘ มาตรา ๑๕ มาตรา ๑๗ และมาตรา ๑๘ ไม่ใช้บังคับแก่คนต่างด้าวที่ประกอบธุรกิจตามบัญชีท้ายพระราชบัญญัตินี้โดยได้รับอนุญาตจากรัฐบาลแห่งราชอาณาจักรไทยเป็นการเฉพาะกาล คนต่างด้าวที่ประกอบธุรกิจตามบัญชีท้ายพระราชบัญญัตินี้โดยสนธิสัญญาที่ประเทศไทยเป็นภาคีหรือมีความผูกพันตามพันธกรณี ให้ได้รับยกเว้นจากการบังคับใช้บทบัญญัติแห่งมาตราต่าง ๆ ตามที่กำหนดไว้ในวรรคหนึ่ง และให้เป็นไปตามบทบัญญัติและเงื่อนไขของสนธิสัญญานั้น ซึ่งอาจรวมถึงการให้สิทธิคนไทยและวิสาหกิจของคนไทยเข้าไปประกอบธุรกิจในประเทศสัญชาติของคนต่างด้าวนั้นเป็นการต่างตอบแทนด้วย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 11 พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542
ข้อความเต็ม
คนต่างด้าวตามมาตรา ๑๐ หากประสงค์จะประกอบธุรกิจตามบัญชีท้ายพระราชบัญญัตินี้ ให้แจ้งต่ออธิบดีตามหลักเกณฑ์และวิธีการที่กำหนดในกฎกระทรวงเพื่อขอหนังสือรับรองและให้อธิบดีออกหนังสือรับรองให้คนต่างด้าวนั้นโดยเร็ว แต่ต้องไม่เกินสามสิบวันนับแต่วันที่ได้รับหนังสือแจ้งจากคนต่างด้าว เว้นแต่อธิบดีเห็นว่าการแจ้งมิได้เป็นไปตามหลักเกณฑ์และวิธีการที่กำหนดในกฎกระทรวง หรือกรณีไม่เป็นไปตามมาตรา ๑๐ ให้อธิบดีแจ้งแก่คนต่างด้าวนั้นทราบโดยเร็ว แต่ต้องไม่เกินสามสิบวันนับแต่วันที่ได้รับหนังสือแจ้งจากคนต่างด้าว หนังสือรับรองต้องระบุเงื่อนไขตามที่รัฐบาลกำหนดหรือตามที่กำหนดในสนธิสัญญาด้วย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 8 พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542
ข้อความเต็ม
ภายใต้บังคับมาตรา ๖ มาตรา ๗ มาตรา ๑๐ และมาตรา ๑๒ (๑) ห้ามมิให้คนต่างด้าวประกอบธุรกิจที่ไม่อนุญาตให้คนต่างด้าวประกอบกิจการด้วยเหตุผลพิเศษตามที่กำหนดไว้ในบัญชีหนึ่ง (๒) ห้ามมิให้คนต่างด้าวประกอบธุรกิจที่เกี่ยวกับความปลอดภัยหรือความมั่นคงของประเทศ ธุรกิจที่มีผลกระทบต่อศิลปวัฒนธรรม จารีตประเพณี และหัตถกรรมพื้นบ้าน หรือธุรกิจที่มีผลกระทบต่อทรัพยากรธรรมชาติหรือสิ่งแวดล้อม ตามที่กำหนดไว้ในบัญชีสอง เว้นแต่จะได้รับอนุญาตจากรัฐมนตรีโดยการอนุมัติของคณะรัฐมนตรี (๓) ห้ามมิให้คนต่างด้าวประกอบธุรกิจที่คนไทยยังไม่มีความพร้อมที่จะแข่งขันในการประกอบกิจการกับคนต่างด้าว ตามที่กำหนดไว้ในบัญชีสาม เว้นแต่จะได้รับอนุญาตจากอธิบดีโดยความเห็นชอบของคณะกรรมการ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 10 Foreign Business Act B.E. 2542
Les articles 5, 8, 15, 17 et 18 ne s'appliquent pas à l'étranger autorisé spécialement à titre temporaire par le gouvernement, ni à celui opérant sous un traité auquel la Thaïlande est liée, lequel s'applique alors et peut prévoir la réciprocité.
résumé non officiel
Article 11 Foreign Business Act B.E. 2542
L'étranger visé à l'article 10 notifie le Directeur général, qui délivre un certificat, mentionnant les conditions du gouvernement ou du traité, ou l'informe de tout défaut, sous 30 jours au plus.
résumé non officiel
Article 8 Foreign Business Act B.E. 2542
Sous réserve des articles 6, 7, 10 et 12, l'étranger ne peut exercer les activités de la liste un; celles de la liste deux exigent l'autorisation du ministre avec l'approbation du Conseil des ministres; celles de la liste trois, l'autorisation du directeur général avec l'accord du Comité.
résumé non officiel
แหล่งที่มา
- Foreign Business Act B.E. 2542, เรียกดูเมื่อ 2 พฤศจิกายน 2569
3. การค้าเสรีด้านบริการและการลงทุน จากข้อตกลงการค้าเสรีไทย-ออสเตรเลีย (TAFTA)
ออสเตรเลียได้เปิดเสรีการลงทุนของชาวไทยในทุกภาคส่วน ยกเว้นหนังสือพิมพ์ สื่อกระจายเสียงและแพร่ภาพ การเดินทางทางอากาศ และสนามบิน และเมื่อมีการลงนามในข้อตกลง การลงทุนที่มีมูลค่าสูงกว่า 10 ล้านดอลลาร์ออสเตรเลียจะต้องได้รับการอนุมัติล่วงหน้าจากคณะกรรมการพิจารณาการลงทุนจากต่างประเทศ เกณฑ์การพิจารณาของออสเตรเลียมีการเปลี่ยนแปลงหลายครั้งนับแต่นั้น ดังนั้นควรตรวจสอบแนวทางปัจจุบันของคณะกรรมการแทนการอาศัยตัวเลขดังกล่าว ตามข้อตกลงนี้ ผู้บริหาร ผู้จัดการ และผู้เชี่ยวชาญชาวไทยและครอบครัวสามารถอยู่ในประเทศได้เป็นระยะเวลาสูงสุด 4 ปี โดยสามารถต่ออายุได้สูงสุด 10 ปี.
เชฟชาวไทยที่ได้รับการรับรองจากกรมพัฒนาฝีมือแรงงาน กระทรวงแรงงาน และได้รับการจ้างงานจากบริษัทในออสเตรเลีย สามารถทำงานในประเทศได้นานถึง 4 ปี และไม่จำเป็นต้องผ่านเกณฑ์การทดสอบความจำเป็นทางเศรษฐกิจอีกต่อไป ซึ่งเดิมนายจ้างจะต้องเปิดรับสมัครชาวออสเตรเลียเป็นเวลา 4 สัปดาห์ก่อนที่จะจ้างชาวต่างชาติ
พันธสัญญาของไทยในด้านนี้จะช่วยให้ออสเตรเลียสามารถลงทุนในโครงการในประเทศไทยในขนาดใหญ่ได้ โดยโครงการเหล่านั้นจะต้องมี 60% เงื่อนไขในการอนุมัติดังต่อไปนี้: พื้นที่ขนาด ความสูงของอาคาร และจำนวนเงินลงทุนขั้นต่ำ เช่น ศูนย์นิทรรศการนานาชาติ ห้องประชุม สถาบันการศึกษาด้านวิทยาศาสตร์และเทคโนโลยีนอกกรุงเทพฯ โรงแรมขนาดใหญ่ สวนน้ำ และเหมืองแร่ โครงการสาธารณูปโภคและขนส่งที่ต้องใช้อุปกรณ์ เครื่องจักร เทคโนโลยี หรือความเชี่ยวชาญเฉพาะทาง โดยมีเงินทุนจดทะเบียนขั้นต่ำ 1,000 ล้านบาทขึ้นไป ผู้บริหารและผู้เชี่ยวชาญจาก 100% ออสเตรเลียจะได้รับอนุญาตให้อยู่ในประเทศเป็นระยะเวลาสูงสุด 1 ปี โดยสามารถต่ออายุได้สูงสุด 5 ปี.
นักธุรกิจชาวออสเตรเลียจะสามารถใช้บริการแบบครบวงจรสำหรับใบอนุญาตและเอกสารที่จำเป็นต่างๆ ได้ ซึ่งก่อนหน้านี้ความสะดวกนี้มีเฉพาะสำหรับธุรกิจที่มีมูลค่าทรัพย์สินมากกว่า 30 ล้านบาทเท่านั้น นอกจากนี้ นักธุรกิจที่ถือบัตรเดินทางเพื่อธุรกิจของ APEC จะได้รับอนุญาตให้อยู่ในประเทศเพื่อเข้าร่วมการประชุมและกิจกรรมทางธุรกิจอื่นๆ ได้นานสูงสุด 90 วันโดยไม่ต้องขอ ใบอนุญาตทำงาน.
ความร่วมมือทางการค้า
ไทยและออสเตรเลียตกลงที่จะทำงานร่วมกันอย่างใกล้ชิดเพื่อให้มั่นใจว่าการค้าขายระหว่างกันมีความเป็นธรรมและมีประสิทธิภาพ ทั้งสองประเทศได้จัดตั้งคณะทำงานเพื่อหารือเกี่ยวกับมาตรฐานอาหารและประเด็นทางการเกษตรอื่นๆ ที่จะช่วยส่งเสริมการค้าขายระหว่างกัน และจะทบทวนความคืบหน้าเกี่ยวกับการเข้าถึงตลาดภายในสองปี
เรื่องอื่นๆ ที่อยู่ระหว่างการพิจารณา ได้แก่ พิธีการศุลกากร มาตรการต่อต้านการทุ่มตลาด การพาณิชย์อิเล็กทรอนิกส์ ทรัพย์สินทางปัญญา และนโยบายการแข่งขัน ความพยายามในการแก้ไขปัญหาเหล่านี้และปัญหาอื่นๆ ระหว่างสองประเทศ รวมถึงการแลกเปลี่ยนข้อมูลและการแบ่งปันความรู้ผ่านการฝึกอบรมและสัมมนา
คณะกรรมการร่วมการค้าเสรีไทย-ออสเตรเลีย (คณะกรรมการร่วม TAFTA: TAFTA JC) ได้ถูกจัดตั้งขึ้นเพื่อดูแลการบังคับใช้ของ TAFTA และเพื่อทบทวนความสัมพันธ์ทางเศรษฐกิจและความร่วมมือระหว่างทั้งสองฝ่าย คณะกรรมการร่วม TAFTA JC จะประชุมกันทุกปี หรือตามที่ทั้งสองฝ่ายเห็นชอบร่วมกัน การเชื่อมโยงกับ สนธิสัญญาไมตรี สำหรับชาวอเมริกันนั้นอยู่ที่กลไก ไม่ใช่ขอบเขต มาตรา 10 ของพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าวยกเว้นคนต่างด้าวที่ประกอบธุรกิจตามสนธิสัญญาที่ประเทศไทยมีพันธะผูกพัน จากบทบัญญัติว่าด้วยใบอนุญาต ตามเงื่อนไขของสนธิสัญญานั้น และมาตรา 11 กำหนดเรื่องหนังสือรับรอง สนธิสัญญาไมตรีให้ชาวอเมริกันได้รับการปฏิบัติเยี่ยงคนชาติในภาคธุรกิจส่วนใหญ่ ส่วน TAFTA ให้ชาวออสเตรเลียได้เฉพาะกิจกรรมและเพดานการถือหุ้นที่ระบุไว้ในตารางข้อผูกพันของไทย เช่น สัดส่วนหุ้น 60% ที่กล่าวถึงข้างต้น.
, อ่านเพิ่มเติมเกี่ยวกับ AUSTRADE และวิธีที่พวกเขาสามารถช่วยเหลือชาวออสเตรเลียที่ต้องการทำธุรกิจในประเทศไทย
, ตารางอัตราภาษีศุลกากรของไทย (ไฟล์ Zip อาจไม่เป็นปัจจุบัน ข้อมูล ณ เดือนสิงหาคม 2024)
ตรวจสอบล่าสุด: 30 กันยายน 2026 อ่านฉบับภาษาไทย: พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542 มาตรา 10 และ 11 (การยกเว้นตามสนธิสัญญาและหนังสือรับรอง) ตัวเลขอัตราภาษีเป็นไปตามสรุปข้อตกลงที่กระทรวงการต่างประเทศและการค้าของออสเตรเลียเผยแพร่ ส่วนร้อยละตามกฎว่าด้วยถิ่นกำเนิดสินค้า ปีของมาตรการปกป้อง เพดานการถือหุ้น 60% ระยะเวลาการพำนัก กฎเกี่ยวกับเชฟ และตัวเลขเกี่ยวกับบริการแบบครบวงจร นำมาจากสรุปของรัฐบาลเกี่ยวกับข้อตกลงตามที่ลงนาม มิได้ตรวจทานกับตัวบทของข้อตกลงอีกครั้ง.
คำถามที่พบบ่อย
เมื่อใดที่สนธิสัญญาการค้าเสรีไทย-ออสเตรเลียมีผลบังคับใช้?
FTAA ได้ลงนามเมื่อวันที่ 5 กรกฎาคม ค.ศ. 2004 และมีผลบังคับใช้เมื่อวันที่ 1 มกราคม ค.ศ. 2005.
การค้าสินค้าระหว่างไทยและออสเตรเลียเป็นอิสระจากภาษีหรือไม่?
ปัจจุบัน TAFTA ได้ถูกบังคับใช้อย่างเต็มรูปแบบแล้ว ทำให้การค้าสินค้าที่ผ่านเกณฑ์ทั้งสองประเทศจึงปลอดภาษีอย่างแท้จริง ตามข้อมูลของกระทรวงการต่างประเทศและพาณิชย์ของออสเตรเลีย คณะกรรมการกำหนดอัตราภาษีของไทยได้ยกเลิกอัตราภาษีสำหรับผลิตภัณฑ์นมข้นและผลิตภัณฑ์นมและครีมในน้ำเหลวไปแล้วในปี 2025.
สินค้าใดบ้างที่ได้รับสิทธิประโยชน์ภายใต้ TAFTA
สินค้าที่ผ่านเกณฑ์เกณฑ์การกำหนดแหล่งกำเนิดเท่านั้น: สินค้าที่ผลิตขึ้นจากวัตถุดิบทั้งหมดที่มาจากประเทศใดประเทศหนึ่ง หรือสินค้าที่ผ่านการเปลี่ยนแปลงอย่างมากจากการแปรรูป โดยมีต้นทุนอย่างน้อย 40% ถึง 45 เปอร์เซ็นต์มาจากประเทศไทยและออสเตรเลีย.
TAFTA แตกต่างจากสนธิสัญญาความร่วมมือทางธุรกิจระหว่างสหรัฐอเมริกาและไทยอย่างไรบ้าง?
กลไกการดำเนินการก็เหมือนเดิม: มาตรา 10 ของพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าวยกเว้นชาวต่างชาติที่ดำเนินธุรกิจภายใต้สนธิสัญญาจากข้อกำหนดการขอใบอนุญาต และมาตรา 11 เป็นการออกใบรับรอง โดยสนธิสัญญาความร่วมมือทางเศรษฐกิจและวัฒนธรรมระหว่างประเทศ (TAFTA) อนุญาตให้ชาวอเมริกันได้รับการปฏิบัติเหมือนชาวไทยในเกือบทุกภาคส่วน ส่วน TAFTA อนุญาตให้ชาวออสเตรเลียดำเนินการและถือหุ้นในธุรกิจในรายชื่อของไทยได้เพียงบางส่วน เช่น 60%.
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.