


ตรวจสอบโดย ThaiLawOnline สำนักงานกฎหมายไทยที่ได้รับใบอนุญาตและดำเนินกิจการในประเทศไทยตั้งแต่ปี พ.ศ. 2549 ทนายความผู้รับผิดชอบสำนวน: Wichuda Atthamethakon, น.ม., ใบอนุญาตให้เป็นทนายความ เลขที่ 3149/2556.
ปรับปรุงล่าสุดเมื่อ
คุณย้ายมาอยู่ประเทศไทย หรือมีแผนจะย้ายมา คุณได้วีซ่าที่เหมาะสม เปิดบัญชีธนาคาร และเซ็นสัญญาเช่าแล้ว จากนั้นเจ้าหน้าที่ที่เคาน์เตอร์ตรวจคนเข้าเมืองก็ขอเอกสารประกันสุขภาพของคุณ สิ่งที่เกิดขึ้นต่อไปขึ้นอยู่กับว่าคุณถือวีซ่าประเภทใด คุณซื้อกรมธรรม์จากที่ใด และกรมธรรม์นั้นเป็นไปตามเกณฑ์ทางกฎหมายเฉพาะของประเทศไทยหรือไม่.
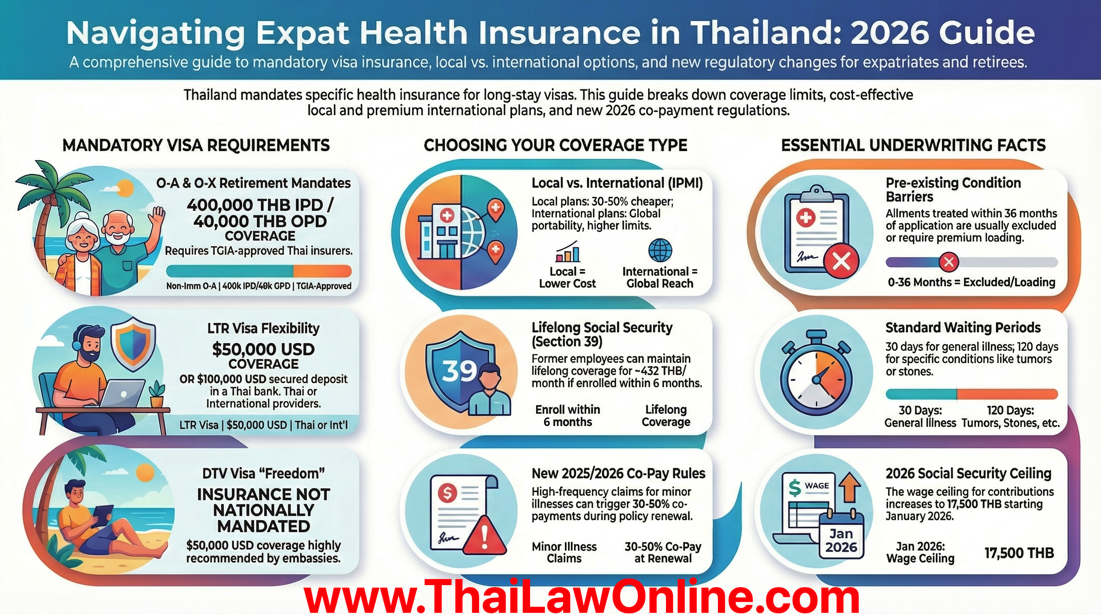
ประเทศไทยไม่มีกฎหมายประกันสุขภาพแบบรวมสำหรับชาวต่างชาติทุกคน ข้อกำหนดจะแตกต่างกันไปตามประเภทวีซ่า และบทลงโทษสำหรับการทำผิดกฎเกณฑ์นั้นมีตั้งแต่การขอต่ออายุวีซ่าไม่ผ่านไปจนถึงค่ารักษาพยาบาลในโรงพยาบาลที่สูงถึงหลายล้านบาท คู่มือฉบับนี้จะอธิบายกรอบกฎหมายของแต่ละประเภทวีซ่า ครอบคลุมการหักภาษีที่ชาวต่างชาติส่วนใหญ่พลาด และอธิบายว่าระบบ ประกันสังคม ของประเทศไทยทำงานอย่างไรสำหรับพนักงานต่างชาติ.
การตรวจสอบครั้งล่าสุด: 3 กันยายน 2026 เกณฑ์ประกันภัยสำหรับวีซ่าและตัวเลขประกันสังคมด้านล่างได้รับการตรวจสอบกับแหล่งข้อมูล ไม่ได้คัดลอกต่อมาจากฉบับก่อน เพดานค่าจ้างสำหรับคำนวณเงินสมทบประกันสังคมได้รับการยืนยันว่าเป็นขั้นแรกในสามขั้นที่กำหนดโดยกฎกระทรวงซึ่งประกาศในราชกิจจานุเบกษาเมื่อวันที่ 12 ธันวาคม 2025 และมีผลใช้บังคับตั้งแต่วันที่ 1 มกราคม 2026 ได้แก่ 17,500 บาท ตั้งแต่ปี 2026, 20,000 บาท ตั้งแต่ปี 2029 และ 23,000 บาท ตั้งแต่ปี 2032 โดยมีฐานขั้นต่ำ 1,650 บาท ซึ่งยืนยันจากบทสรุปของผู้เชี่ยวชาญสองแหล่งที่เป็นอิสระต่อกันและไม่ได้คัดลอกจากกัน ข้อความเรื่องมาตรา 40 ได้รับการแก้ไขเนื่องจากขัดแย้งกับคู่มือประกันสังคมของเราเอง จากนั้นได้ค้นพบกฎหมายที่ชี้ขาดประเด็นนี้และเขียนข้อความใหม่ตามกฎหมายฉบับนั้น ซึ่งก็คือพระราชกฤษฎีกาที่อ้างถึงในส่วนดังกล่าวด้านล่าง ต่อมาตัวเลขประกันภัยของวีซ่า O-A ได้รับการตรวจสอบจากเอกสารต้นฉบับในวันเดียวกันโดยการตรวจสอบรอบที่สอง ได้แก่ คำสั่งสำนักงานตำรวจแห่งชาติที่ 654/2564 ข้อ 2.22(6) ในราชกิจจานุเบกษา เล่ม 139 ตอนพิเศษ 17 ง หน้า 16 ลงวันที่ 24 มกราคม 2022 (คำสั่งดังกล่าวถูกแทนที่แล้ว เนื่องจากเป็นการแก้ไขบัญชีแนบท้ายคำสั่งสำนักงานตำรวจแห่งชาติที่ 327/2557 ซึ่งถูกยกเลิกพร้อมกับฉบับแก้ไขเพิ่มเติมเมื่อวันที่ 26 กันยายน 2023 และปัจจุบันหลักเกณฑ์เดียวกันอยู่ในข้อ 2.22 ของตารางแนบท้ายคำสั่งสำนักงานตรวจคนเข้าเมืองที่ 12/2568 ลงวันที่ 23 มกราคม 2025 โดยตัวเลขไม่เปลี่ยนแปลง) และคู่มือปฏิบัติงานของกระทรวงการต่างประเทศสำหรับวีซ่า O-A ซึ่งบันทึกมติคณะรัฐมนตรีเมื่อวันที่ 15 มิถุนายน 2021 ที่เปลี่ยนวงเงินแบบแยก 40,000 และ 400,000 บาทเป็นวงเงินเอาประกันภัยรวมเพียงจำนวนเดียว ตารางข้างต้นได้รับการแก้ไขให้สอดคล้องกับเอกสารเหล่านี้.
การตรวจสอบครั้งนี้ไม่ได้รับรองสี่เรื่องต่อไปนี้ และขอระบุไว้อย่างชัดเจนแทนที่จะทำให้เข้าใจเป็นอย่างอื่น ประการแรก ไม่สามารถอ่านตัวพระราชบัญญัติประกันสังคม พ.ศ. 2533 ได้ เพราะฉบับเดียวในคลังกฎหมายของเราเป็นบันทึกที่ว่างเปล่า ดังนั้นมาตรา 33, 39 และ 40 จึงระบุไว้จากแหล่งข้อมูลทุติยภูมิและจากคู่มือประกันสังคมของเราเอง ไม่ใช่จากตัวพระราชบัญญัติ ประการที่สอง ตัวเลขค่าลดหย่อนตามประมวลรัษฎากรไม่ได้อ่านเทียบกับทะเบียนของกรมสรรพากร ประการที่สาม รายชื่อบริษัทประกันที่ได้รับการรับรองและช่วงเบี้ยประกันเป็นแนวปฏิบัติของตลาด ไม่ใช่กฎหมาย และอาจเปลี่ยนแปลงได้โดยไม่แจ้งให้ทราบ และประการที่สี่ เกณฑ์ของวีซ่า O-A และ O-X ระบุไว้ตามที่คำสั่งซึ่งอ้างถึงในบันทึกข้อความระบุไว้ โดยไม่ได้อ่านตัวคำสั่งเหล่านั้นซ้ำในรอบนี้ เพิ่มเติมเมื่อวันที่ 4 ตุลาคม 2026: ต่อมาได้นำเข้าพระราชบัญญัติประกันสังคมฉบับข้อความภาษาไทยที่รวมการแก้ไขแล้ว และได้อ่านมาตรา 33, 39, 40 และ 41 จากฉบับนั้น ข้อสงวนข้อแรกจึงไม่มีผลอีกต่อไป เพดาน 17,500 บาท และอีกสองระยะที่ตามมาได้อ่านจากตัวกฎกระทรวงเอง (ราชกิจจานุเบกษา เล่ม 142 ตอนที่ 81 ก หน้า 5 ลงวันที่ 12 ธันวาคม 2025) และเงื่อนไขเรื่องสัญชาติตามมาตรา 40 อ่านจากพระราชกฤษฎีกา พ.ศ. 2561 ส่วนเงินสมทบตามมาตรา 39 จำนวน 432 บาทไม่ได้อ่านจากระเบียบที่กำหนดเรื่องนี้.
สารบัญ
วีซ่าประเภทใดบ้างที่ต้องมีประกันสุขภาพในประเทศไทย?
สำนักงานตรวจคนเข้าเมืองของไทยมองว่าการประกันสุขภาพเป็นเรื่องการปฏิบัติตามข้อกำหนดของวีซ่า ไม่ใช่ภาระผูกพันทางกฎหมายทั่วไป หากคุณถือวีซ่าท่องเที่ยวหรือวีซ่า Non-Immigrant B (ธุรกิจ) ไม่มีกฎหมายใดบังคับให้คุณต้องมีประกันสุขภาพ แต่สำหรับ วีซ่าเกษียณอายุ, วีซ่าผู้พำนักระยะยาว, และวีซ่าประเภทพิเศษบางประเภท กฎเกณฑ์มีความเฉพาะเจาะจงและมีการบังคับใช้จริง.
วีซ่า Non-Immigrant O-A (เพื่อการเกษียณอายุหนึ่งปี)
ตั้งแต่วันที่ 31 ตุลาคม 2019 ผู้ยื่นขอวีซ่า O-A และผู้ถือวีซ่า O-A ที่ขอต่ออายุภายในประเทศไทยจะต้องแสดงประกันสุขภาพ. วงเงินดังกล่าวได้รับการปรับเพิ่มในปี 2021 และ 2022 และตัวเลขเดิมที่ถูกแทนที่แล้วยังคงถูกอ้างถึงอย่างแพร่หลาย รวมถึงโดยบริษัทประกันภัยด้วย. ข้อกำหนดในปัจจุบันคือวงเงินเอาประกันภัยรวมเพียงจำนวนเดียว ไม่ใช่การแบ่งเป็นผู้ป่วยนอกและผู้ป่วยใน:
| ช่วงเวลา | วงเงินประกันภัยขั้นต่ำ | โดยประมาณ (ดอลลาร์สหรัฐ) |
|---|---|---|
| ใบสมัครใหม่ตั้งแต่วันที่ 1 ตุลาคม 2021; การต่ออายุภายในประเทศไทยตั้งแต่วันที่ 1 ตุลาคม 2022 | ไม่น้อยกว่า 3,000,000 บาท ครอบคลุมระยะเวลาการเข้าพักทั้งหมด | ~$100,000 |
| 31 ตุลาคม 2019 จนถึงวันดังกล่าว (ถูกแทนที่แล้ว อย่าซื้อประกันตามวงเงินนี้) | 40,000 บาท สำหรับผู้รับบริการนอกโรงพยาบาล และ 400,000 บาท สำหรับผู้รับบริการในโรงพยาบาลต่อปี | ~$1,100 / ~$11,600 |
กรมธรรม์จะต้องครอบคลุมตลอดระยะเวลาที่คุณพำนัก กฎนี้ดำเนินไปในสองแนวทางที่แยกจากกัน และทั้งสองแนวทางไม่ได้กล่าวตรงกัน ที่ การออกวีซ่าในต่างประเทศ, กระทรวงการต่างประเทศยอมรับบริษัทประกันภัยทั้งของไทยและต่างประเทศมาตั้งแต่วันที่ 31 ตุลาคม 2019 ณ ขยายเวลาภายในประเทศไทย, ข้อ 2.22 ของตารางแนบท้ายคำสั่งสำนักงานตรวจคนเข้าเมืองที่ 12/2568 ลงวันที่ 23 มกราคม 2568 อนุญาตอย่างชัดแจ้งให้ผู้ถือวีซ่า O-A เลือกความคุ้มครองจากประกันภัยไทย ประกันภัยต่างประเทศ หรือสวัสดิการของรัฐต่างประเทศ และใช้เกณฑ์เดียวกันกับทั้งสามทาง: ไม่น้อยกว่า 100,000 ดอลลาร์สหรัฐ หรือ 3,000,000 บาท ครอบคลุมระยะเวลาการพำนักทั้งหมด ⚠️ เงื่อนไขสองข้อในข้อนั้นกำหนดว่าคุณจะซื้อประกันอย่างไร และคำแนะนำส่วนใหญ่ไม่ได้กล่าวถึงข้อกำหนดเหล่านี้. ข้อย่อย (6.1) กำหนดให้ต้องซื้อกรมธรรม์ประกันภัยของไทยทางออนไลน์ผ่าน longstay.tgia.org, ดังนั้นกรมธรรม์ที่ได้รับความเห็นชอบจาก คปภ. ซึ่งซื้อด้วยวิธีอื่นอาจยังถูกตั้งคำถามที่เคาน์เตอร์ได้ ข้อย่อย (6.2) กำหนดให้การคุ้มครองจากต่างประเทศและสวัสดิการของรัฐต่างประเทศมีสองเส้นทางในการรับรอง ไม่ใช่หนึ่งเส้นทางการรับรองจากสถานทูตของประเทศนั้นในประเทศไทย, หรือ หนังสือรับรองลายมือชื่อของผู้ลงนามซึ่งผ่านการรับรองโดยโนตารีพับลิกและผ่านกระทรวงการต่างประเทศของประเทศคุณเอง ข้อย่อย 6.3 ของตารางเดียวกันครอบคลุมกรณีที่ผู้ยื่นคำขอสูงอายุมีโอกาสพบมากที่สุด คือ บริษัทประกันภัยปฏิเสธการรับประกันทั้งหมดหรือบางส่วน ได้แก่ เงินฝากไม่น้อยกว่า 3,000,000 บาทในธนาคารพาณิชย์ของไทย ซึ่งฝากไว้อย่างน้อยสองเดือนก่อนยื่นคำขอ หรือเงินฝากรวมกับความคุ้มครองด้านสุขภาพอื่นรวมกันไม่น้อยกว่า 3,000,000 บาท (เป็นเงินที่แยกต่างหากจากรายได้หรือเงินฝากที่ใช้สำหรับเกณฑ์ 65,000 บาท 800,000 บาท หรือเกณฑ์ทางการเงินแบบผสม) โดยการปฏิเสธนั้นต้องได้รับการรับรองจากบริษัทประกันภัย จากสถานเอกอัครราชทูตของประเทศนั้นในประเทศไทย หรือจากโนตารีพับลิกผ่านกระทรวงการต่างประเทศของประเทศคุณเอง กรมธรรม์ต่างประเทศต้องได้รับการรับรองหรือรับรองโดยโนตารีพับลิกผ่านกระทรวงการต่างประเทศของประเทศคุณเอง ตามแบบที่กระทรวงสาธารณสุขกำหนด นั่นเป็นอุปสรรคด้านเอกสาร ไม่ใช่ข้อห้าม กรมธรรม์ของไทยที่ได้รับความเห็นชอบจาก คปภ. (OIC) ยังคงเป็นทางที่ราบรื่นที่สุดเมื่อยื่นที่เคาน์เตอร์ แต่ตามกฎหมายคุณไม่จำเป็นต้องละทิ้งความคุ้มครองระหว่างประเทศที่ดีเพื่อขอขยายระยะเวลาการพำนัก.
ฐานทางกฎหมาย: การออกวีซ่าในต่างประเทศ: หลักเกณฑ์ของกระทรวงการต่างประเทศมีผลใช้บังคับตั้งแต่วันที่ 31 ตุลาคม 2019 แก้ไขโดยมีผลตั้งแต่วันที่ 1 ตุลาคม 2021 ตามมติคณะรัฐมนตรีเมื่อวันที่ 15 มิถุนายน 2021 การขอต่ออายุภายในประเทศไทย: ข้อ 2.22 ของตารางแนบท้ายคำสั่งสำนักงานตรวจคนเข้าเมืองที่ 12/2568 ลงวันที่ 23 มกราคม 2025 กฎนี้มาอยู่ในตารางดังกล่าวผ่านลำดับของคำสั่งที่ควรทราบ เพราะเกือบทุกอย่างที่เขียนเป็นภาษาอังกฤษยังคงหยุดอยู่ที่ขั้นแรก: คำสั่งสำนักงานตำรวจแห่งชาติที่ 654/2564 และ สำนักงานตรวจคนเข้าเมือง คำสั่งที่ 312/2564 ซึ่งทั้งสองฉบับลงวันที่ 27 ธันวาคม 2564 และมีผลใช้บังคับตั้งแต่วันที่ 1 ตุลาคม 2565 (ราชกิจจานุเบกษา 2565/E/017) ถูกแทนที่เมื่อคำสั่งสำนักงานตำรวจแห่งชาติที่ 327/2557 ถูกยกเลิกพร้อมกับฉบับแก้ไขเพิ่มเติมเมื่อวันที่ 26 กันยายน 2566 และคำสั่งสำนักงานตรวจคนเข้าเมืองที่ 242/2566 ได้ยกเลิกคำสั่งที่ 312/2564 อย่างชัดแจ้ง. ตัวเลขไม่ได้เปลี่ยนแปลง แต่กฎหมายที่ต้องอ้างอิงเปลี่ยนไป. รายชื่อบริษัทประกันภัยไทยที่ได้รับความเห็นชอบจัดทำโดยสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.).
วีซ่า Non-Immigrant O-X (เพื่อการเกษียณอายุสิบปี)
อย่าเพิ่งสมมติว่าประเภท O-X มีข้อกำหนดขั้นต่ำของประกันภัยเหมือนกับประเภท O-A ข้อกำหนดพื้นฐานของประเภท O-X คือกรมธรรม์ของประเทศไทยที่ได้รับอนุมัติจากสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ในวงเงินไม่น้อยกว่า ผู้ป่วยนอก 40,000 บาท และผู้ป่วยใน 400,000 บาท ต่อปีกรมธรรม์ ตามที่ประกาศโดยสมาคมประกันวินาศภัยไทยและกระทรวงการต่างประเทศ ตั้งแต่วันที่ 1 ตุลาคม 2021 สถานทูตและสถานกงสุลไทยหลายแห่งได้นำข้อกำหนดเพิ่มเติมช่วงโควิดซึ่งมีวงเงินเอาประกันภัยรวม 3,000,000 บาท หรือ 100,000 ดอลลาร์สหรัฐ มาใช้กับวีซ่า O-X ด้วย และอย่างน้อยหนึ่งแห่งยอมรับบริษัทประกันภัยต่างประเทศสำหรับวีซ่า O-X โดยใช้ Foreign Insurance Certificate แหล่งข้อมูลทางการในเรื่องนี้ไม่สอดคล้องกัน ดังนั้นโปรดยืนยันกับสถานทูตหรือสถานกงสุลที่พิจารณาคำขอของคุณ นอกจากนี้ วีซ่า O-X ยังกำหนดคุณสมบัติทางการเงินที่สูงกว่า (เงินฝาก 3 ล้านบาท หรือเงินฝาก 1.8 ล้านบาทพร้อมรายได้ต่อปี 1.2 ล้านบาท) และต้องมีเงินครบ 3 ล้านบาทในบัญชีธนาคารไทยภายในหนึ่งปีนับจากวันที่เดินทางเข้าประเทศ.
วีซ่า Non-Immigrant O (การขยายระยะเวลาพำนักเพื่อการเกษียณอายุหรือการสมรส)
นี่คือช่องว่างที่ทำให้ผู้เกษียณหลายคนสับสน: หากคุณเดินทางเข้าประเทศไทยด้วย วีซ่าประเภท Non-Immigrant O (ไม่ใช่ O-A) และขยายระยะเวลาการพำนักตามการเกษียณอายุ หรือการเป็นคู่สมรสชาวไทย สำนักงานตรวจคนเข้าเมืองของไทยไม่ได้กำหนดให้ต้องมีประกันสุขภาพเป็นเงื่อนไขสำหรับการขยายระยะเวลาการพำนักดังกล่าว กฎข้อบังคับการประกันสุขภาพนั้นมีผลบังคับเฉพาะกับประเภท O-A และ O-X โดยเฉพาะ.
คำเตือนเชิงปฏิบัติ: สำนักงานตรวจคนเข้าเมืองบางแห่งเริ่มขอเอกสารประกันภัยจากผู้ถือวีซ่าประเภท O ในระหว่างการต่ออายุวีซ่า แม้ว่าจะไม่มีข้อกำหนดทางกฎหมายก็ตาม เจ้าหน้าที่มีดุลยพินิจในการพิจารณา การมีกรมธรรม์ประกันภัยที่ยังมีผลใช้ได้จะช่วยหลีกเลี่ยงความล่าช้าและการโต้เถียงที่เคาน์เตอร์ แม้ว่ากฎหมายจะไม่ได้กำหนดไว้ก็ตาม
วีซ่าผู้พำนักระยะยาว (LTR)
วีซ่า LTR ซึ่งบริหารจัดการโดยคณะกรรมการส่งเสริมการลงทุน (BOI) กำหนดให้ต้องมีประกันสุขภาพที่ครอบคลุมค่าใช้จ่ายทางการแพทย์อย่างน้อย 50,000 ดอลลาร์สหรัฐ และกรมธรรม์ต้องมีระยะเวลาคงเหลืออย่างน้อย 10 เดือน ณ เวลาที่ยื่นคำขอ ผู้สมัครที่ได้รับสิทธิประโยชน์ประกันสังคมของไทย หรือมีเงินฝากในบัญชีธนาคารไทยอย่างน้อย 100,000 ดอลลาร์สหรัฐ เป็นเวลา 12 เดือน สามารถปฏิบัติตามข้อกำหนดนี้ได้โดยไม่ต้องซื้อกรมธรรม์แยกต่างหาก
เช่นเดียวกับวีซ่า O-A วีซ่า LTR ยอมรับกรมธรรม์ประกันสุขภาพระหว่างประเทศ โดยไม่ต้องผ่านขั้นตอนการรับรองจากสถานทูตหรือโนตารีพับลิกอย่างที่วีซ่า O-A กำหนด กรมธรรม์ของบริษัทประกันภัยไทยก็ใช้ได้เช่นกัน BOI จะตรวจสอบเอกสารกรมธรรม์ระหว่างขั้นตอนการยื่นคำขอ ดู คู่มือวีซ่า LTR ของเราสำหรับรายละเอียดคุณสมบัติทั้งหมด
สมาร์ทวีซ่า
ผู้ถือวีซ่า SMART จำเป็นต้องมีประกันสุขภาพระดับสากล แม้ว่าระเบียบจะไม่ได้ระบุจำนวนเงินบาทที่แน่นอนเหมือนกับกฎของวีซ่า OA ก็ตาม ในทางปฏิบัติแล้ว กรมธรรม์ที่มีวงเงินคุ้มครองอย่างน้อย 50,000 ดอลลาร์สหรัฐ ถือว่าตรงตามข้อกำหนดดังกล่าว สำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) จะพิจารณาใบสมัครแต่ละฉบับเป็นรายบุคคล
ใบอนุญาตทำงานและวีซ่า Non-Immigrant B
กฎหมายแรงงานของไทยไม่ได้กำหนดให้นายจ้างต้องจัดหาประกันสุขภาพส่วนบุคคล แต่พนักงานต่างชาติที่ถือ ใบอนุญาตทำงาน และได้รับค่าจ้างในประเทศไทยจะต้องจ่ายเงินสมทบเข้ากองทุนประกันสังคม เงินสมทบนี้ทำให้เข้าถึงบริการสาธารณสุขของรัฐผ่านระบบตามมาตรา 33 ซึ่งเราจะอธิบายด้านล่าง.
บริษัทประกันสุขภาพที่ได้รับอนุมัติจากรัฐบาลของไทยสำหรับความสอดคล้องกับวีซ่า
สำหรับผู้ถือวีซ่า O-A และ O-X สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) มีรายชื่อบริษัทประกันภัยไทยที่ได้รับความเห็นชอบ กรมธรรม์จากบริษัทใดบริษัทหนึ่งในรายชื่อนี้เป็นวิธีที่ง่ายที่สุดในการปฏิบัติตามข้อกำหนดของสำนักงานตรวจคนเข้าเมือง และเป็นวิธีที่ผู้ยื่นขอต่ออายุส่วนใหญ่ใช้ แต่ไม่ใช่ช่องทางเดียวที่ชอบด้วยกฎหมาย: ข้อ 2.22 ของตารางแนบท้ายคำสั่งสำนักงานตรวจคนเข้าเมืองที่ 12/2568 ลงวันที่ 23 มกราคม 2025 ยังรองรับกรมธรรม์ต่างประเทศและความคุ้มครองสวัสดิการสังคมของรัฐด้วย. มีสองวิธีในการรับรองความถูกต้องของสิ่งเหล่านี้ และผู้แนะนำส่วนใหญ่มักจะกล่าวถึงเพียงวิธีที่สองเท่านั้น: รายการเอกสารในข้อ 5.2 ยอมรับความคุ้มครองที่ได้รับการรับรองโดย สถานทูตของประเทศนั้นในประเทศไทย หรือโดยหนังสือรับรองลายมือชื่อของผู้ลงนามที่รับรองโดยโนตารีจากกระทรวงการต่างประเทศของประเทศคุณเอง ตามแบบที่กระทรวงสาธารณสุขกำหนด. สำหรับผู้ที่อยู่แล้วในประเทศไทย เส้นทางผ่านสถานทูตมักจะเป็นเส้นทางที่สั้นกว่า. รายชื่อของ OIC ประกอบด้วยบริษัทประกันภัยทั้งของไทยและบริษัทประกันภัยต่างชาติที่ได้รับอนุญาตให้ดำเนินธุรกิจในประเทศไทย:
- ประกันสุขภาพแปซิฟิกครอส
- บริษัทประกันภัย AXA ประเทศไทย
- แอลเอ็มจี อินชัวรันส์
- บริษัท วิริยะประกันภัย
- ประกันภัยฟอลคอน
- บริษัท ไทยวิวัฒน์ประกันภัย
- บริษัท นวกิจประกันภัย
- บริษัท ทิพยประกันภัย
- บริษัทประกันภัยเอเชีย
- บริษัท เอทน่า เฮลท์ อินชัวรันส์ (ประเทศไทย)
- บริษัท ซมโปะ ประกันภัย (ประเทศไทย)
เบี้ยประกันจะแตกต่างกันไปตามอายุ โรคประจำตัว และขอบเขตความคุ้มครองที่คุณเลือกนอกเหนือจากข้อกำหนดขั้นต่ำของวีซ่า ผู้เกษียณอายุอายุ 60 ปีที่ไม่มีโรคประจำตัว สามารถคาดหวังเบี้ยประกันรายปีระหว่าง 20,000 ถึง 60,000 บาท สำหรับกรมธรรม์ที่ตรงตามข้อกำหนดของวีซ่า ผู้สมัครที่มีอายุมากกว่าและมีประวัติสุขภาพอาจต้องจ่ายเบี้ยประกันสูงกว่า 100,000 บาท และบริษัทประกันบางแห่งอาจปฏิเสธการรับประกันภัยผู้สมัครที่มีอายุเกิน 75 ปี
หากคุณถือวีซ่า LTR หรือ SMART คุณสามารถใช้บริษัทประกันภัยใดก็ได้ (ทั้งในประเทศและต่างประเทศ) ที่มีวงเงินคุ้มครองอย่างน้อย 50,000 ดอลลาร์สหรัฐ
ประกันสังคมสำหรับแรงงานต่างชาติ: มาตรา 33 การดูแลสุขภาพ
หากคุณทำงานให้กับนายจ้างไทยโดยมีเอกสารที่ถูกต้องคือ ใบอนุญาตทำงาน, คุณจ่ายเงินสมทบเข้ากองทุนประกันสังคมของประเทศไทยตามมาตรา 33 แห่งพระราชบัญญัติประกันสังคม พ.ศ. 2533 (1990) ทั้งคุณและนายจ้างจ่ายเงินสมทบ 5 เปอร์เซ็นต์ของเงินเดือนรายเดือน โดยคำนวณจากเงินเดือนไม่เกินเพดาน 17,500 บาท ตั้งแต่วันที่ 1 มกราคม 2026 นั่นหมายความว่าเงินสมทบรายเดือนสูงสุดคือ 875 บาทจากคุณ และ 875 บาทจากนายจ้าง.
ควรถือว่า 17,500 บาทเป็นเพียงขั้นแรก ไม่ใช่ตัวเลขที่สิ้นสุดแล้ว กฎกระทรวงที่ประกาศในราชกิจจานุเบกษาเมื่อวันที่ 12 ธันวาคม 2025 ได้ปรับเพิ่มเพดานเป็นสามขั้น: 17,500 บาท ตั้งแต่ปี 2026, 20,000 บาท ตั้งแต่ปี 2029 และ 23,000 บาท ตั้งแต่ปี 2032, โดยปรับเงินสมทบรายเดือนสูงสุดจาก 875 บาท เป็น 1,000 บาท และจากนั้นเป็น 1,150 บาท สำหรับแต่ละฝ่าย ฐานขั้นต่ำยังคงเท่าเดิมที่ 1,650 บาทต่อเดือน หากคุณกำลังวางงบประมาณค่าใช้จ่ายของนายจ้างตลอดอายุสัญญาเช่าหรือแผนธุรกิจ โปรดวางงบประมาณตามแต่ละขั้น คู่มือของเราเรื่อง ระบบประกันสังคมในประเทศไทย มีตารางฉบับเต็มและตัวเลขสิทธิประโยชน์ที่เปลี่ยนแปลงไปตามกัน.
มาตรา 33 ให้สิทธิ์คุณในการรับการรักษาพยาบาลฟรี ณ โรงพยาบาลที่กำหนด ซึ่งคุณเลือกในระหว่างการลงทะเบียน ความคุ้มครองครอบคลุมถึงการตรวจรักษาผู้ป่วยนอก การดูแลผู้ป่วยใน ยาตามใบสั่งแพทย์ และสิทธิประโยชน์ด้านการคลอดบุตร คุณจะได้รับการรักษาที่โรงพยาบาลที่กำหนดโดยไม่มีค่าใช้จ่ายเพิ่มเติม หากคุณไปโรงพยาบาลอื่นโดยไม่มีใบส่งตัวหรือเหตุผลฉุกเฉิน ระบบประกันสังคมจะไม่รับผิดชอบค่าใช้จ่ายนั้น
มาตรา 39: การประกันตนต่อโดยสมัครใจหลังจากออกจากงาน
แรงงานต่างชาติที่ชำระเงินสมทบตามมาตรา 33 เป็นเวลาอย่างน้อย 12 เดือน สามารถเปลี่ยนมาใช้มาตรา 39 ได้เมื่อเลิกจ้างงาน คุณยังคงชำระเงินสมทบ 432 บาทต่อเดือน และยังคงได้รับสิทธิประโยชน์ด้านการดูแลสุขภาพที่โรงพยาบาลที่กำหนดไว้ให้ คุณจะสูญเสียสิทธิการว่างงาน และได้รับเงินสะสมเพื่อรับสิทธิการเกษียณที่น้อยกว่าตามมาตรา 33 คุณต้องยื่นคำขอภายในหกเดือนนับจากวันที่ความเป็นผู้ประกันตนตามมาตรา 33 สิ้นสุดลง กฎหมายไม่ได้กำหนดเงื่อนไขการขอวีซ่า แต่ในทางปฏิบัติ คุณจำเป็นต้องอยู่ในประเทศไทยอย่างถูกกฎหมายเพื่อที่จะยังคงชำระเงินและใช้บริการโรงพยาบาลที่กำหนดไว้ได้ ความเป็นผู้ประกันตนตามมาตรา 39 จะสิ้นสุดลงหากคุณพลาดการชำระเงินสมทบรายเดือนติดต่อกันสามครั้ง หรือจ่ายเงินน้อยกว่า 9 ครั้งในระยะเวลา 12 เดือนใดๆ (มาตรา 41).
ฐานทางกฎหมาย: พระราชบัญญัติประกันสังคม พ.ศ. 2533 (1990) มาตรา 33 และ 39 ชาวต่างชาติที่มีใบอนุญาตทำงานถูกต้อง จะได้รับการปฏิบัติเช่นเดียวกับลูกจ้างชาวไทยในเรื่องการประกันสังคม
มาตรา 40: ทำไมมันก็ไม่ใช่คำตอบของคุณเช่นกัน
มาตรา 40 เป็นมาตรการตามความสมัครใจสำหรับผู้ประกอบการส่วนตัวและผู้ทำงานแบบไม่เป็นทางการที่อยู่นอกเหนือมาตรา 33 และ 39. มาตรา 40 ไม่เปิดให้ชาวต่างชาติทั่วไปสมัคร และข้อจำกัดนี้อยู่ในพระราชกฤษฎีกา ไม่ใช่ในพระราชบัญญัติ. มาตรา 40 ไม่ได้กำหนดเงื่อนไขเรื่องสัญชาติแต่อย่างใด โดยมอบอำนาจดังกล่าวให้แก่พระราชกฤษฎีกา ซึ่งนั่นจึงเป็นเหตุผลว่าการอ่านเฉพาะพระราชบัญญัติจึงทำให้คำถามนี้ถูกตอบผิดได้ พระราชกฤษฎีกาว่าด้วยคุณสมบัติของผู้ที่จะสมัครเป็นผู้ประกันตน พ.ศ. 2561 ซึ่งตีพิมพ์ในราชกิจจานุเบกษาเมื่อวันที่ 27 มีนาคม 2561 และได้รับการแก้ไขในปี 2020 กำหนดให้ผู้สมัครต้องมี สัญชาติไทย, หรือเป็นบุคคลไร้รัฐหรือผู้พลัดถิ่นที่ถือบัตรประจำตัวคนซึ่งไม่มีสัญชาติไทยที่ทางการไทยออกให้ และมีอายุระหว่าง 15 ถึง 65 ปี ชาวต่างชาติที่อาศัยอยู่ที่นี่ด้วยวีซ่าเกษียณอายุ วีซ่าแต่งงาน วีซ่า DTV หรือวีซ่า LTR ไม่มีสถานะใดเลยในบรรดาสถานะเหล่านั้น ประเด็นในทางปฏิบัติที่สำคัญสำหรับการวางแผนประกันคือ: ไม่มีประเภทการอนุญาตตามกฎหมายคนเข้าเมืองใดที่ยอมรับความคุ้มครองตามมาตรา 40 แทนกรมธรรม์ประกันภัยที่วีซ่ากำหนด, และสิทธิประโยชน์ของมาตรา 40 ก็แคบกว่ามาตรา 33 มาก หากคุณเป็นกรรมการของกิจการตนเองที่เป็น บริษัทไทย โดยไม่มีแบบมาตรฐานของ สัญญาจ้างงาน, ทางเลือกที่เป็นไปได้จริงของคุณคือมาตรา 33 ผ่านการจ่ายเงินเดือนตามจริง หรือการประกันสุขภาพเอกชน.
การหักลดหย่อนภาษีจากเบี้ยประกันสุขภาพ
ผู้มีถิ่นที่อยู่ในประเทศไทยเพื่อการเสียภาษีสามารถหักลดหย่อนเบี้ยประกันสุขภาพจาก ภาษีเงินได้บุคคลธรรมดาประมวลรัษฎากรอนุญาตให้หักลดหย่อนได้สองรายการ:
| ประเภทการหักลดหย่อน | สูงสุด | เงื่อนไข |
|---|---|---|
| ประกันสุขภาพของคุณเอง | 25,000 บาท/ปี | กรมธรรม์จากบริษัทประกันภัยที่ได้รับอนุญาตในประเทศไทย |
| ประกันสุขภาพของพ่อแม่ | 15,000 บาท/ปี | ครอบคลุมบิดามารดาของคุณหรือบิดามารดาของคู่สมรส โดยบิดามารดาต้องมีรายได้น้อยกว่า 30,000 บาทต่อปี |
ยอดรวมของการหักลดหย่อนประกันชีวิตและประกันสุขภาพต้องไม่เกิน 100,000 บาทต่อปี หากคุณจ่ายเบี้ยประกันชีวิต 80,000 บาท คุณสามารถหักลดหย่อนประกันสุขภาพได้สูงสุดเพียง 20,000 บาท ไม่ใช่ 25,000 บาทเต็มจำนวน
เพื่อใช้สิทธิลดหย่อน บริษัทประกันภัยต้องได้รับใบอนุญาตประกอบธุรกิจในประเทศไทย กรมธรรม์ระหว่างประเทศที่ซื้อจากบริษัทต่างประเทศไม่สามารถใช้สิทธิดังกล่าวได้ แม้ว่าจะคุ้มครองคุณในขณะที่อาศัยอยู่ในประเทศไทยก็ตาม โปรดเก็บใบเสร็จค่าเบี้ยประกันและใบรับรองภาษีของบริษัทประกันภัย (ที่ออกทุกปี) เพื่อนำไปยื่นต่อกรมสรรพากร.
ข้อผิดพลาดทั่วไปที่ชาวต่างชาติพบเจอเกี่ยวกับประกันสุขภาพในประเทศไทย
เลือกซื้อกรมธรรม์ที่ไม่เหมาะสมกับประเภทวีซ่าของคุณ
กรมธรรม์ประกันภัยระหว่างประเทศจาก Cigna, Allianz หรือ BUPA ที่ซื้อจากต่างประเทศ จะเป็นที่ยอมรับสำหรับใบสมัครวีซ่า LTR และ SMART ส่วนการขยายระยะเวลาพำนักประเภท O-A ก็สามารถใช้ได้เช่นกัน แต่ต้องใช้ช่องทางการรับรองตามข้อ 2.22 ของตารางแนบท้ายคำสั่งสำนักงานตรวจคนเข้าเมือง ที่ 12/2568 ลงวันที่ 23 มกราคม 2025 โดยตามรายการที่ 5.2 กรมธรรม์จะต้องได้รับการรับรองจาก สถานทูตของประเทศนั้นในประเทศไทย หรือโดยหนังสือรับรองลายมือชื่อของผู้ลงนามที่รับรองโดยโนตารีจากกระทรวงการต่างประเทศของประเทศคุณเอง ตามแบบที่กระทรวงสาธารณสุขกำหนด ทุกปีมีผู้เกษียณอายุประสบปัญหา ไม่ใช่เพราะประกันสุขภาพต่างประเทศเป็นสิ่งต้องห้าม แต่เป็นเพราะพวกเขามาถึงเคาน์เตอร์พร้อมกรมธรรม์ต่างประเทศที่ยังไม่ได้รับการรับรอง และไม่มีเวลาเหลือพอจะแก้ไข ตัดสินใจตั้งแต่เนิ่นๆ ว่าคุณจะใช้ช่องทางใด.
ช่องว่างในความคุ้มครองระหว่างการเปลี่ยนสถานะวีซ่า
หากคุณเปลี่ยนจากใบอนุญาตทำงานเป็นวีซ่าเกษียณอายุ ความคุ้มครองตามมาตรา 33 ของคุณจะสิ้นสุดลงเมื่อการจ้างงานของคุณสิ้นสุดลง คุณจำเป็นต้องมีประกันภัยส่วนตัวก่อนที่การต่ออายุ O-A หรือ O-X ของคุณจะครบกำหนด ระยะเวลาเปลี่ยนผ่านระหว่างการจ้างงานและการเกษียณอายุทำให้ชาวต่างชาติจำนวนมากไม่มีประกันภัยเป็นเวลาหลายสัปดาห์หรือหลายเดือน.
การปฏิเสธการคุ้มครองเนื่องจากอายุ
บริษัทประกันภัยส่วนใหญ่ในประเทศไทยจำกัดอายุผู้สมัครใหม่ที่ 70 หรือ 75 ปี ผู้ถือกรมธรรม์เดิมมักสามารถต่ออายุได้หลังจากอายุดังกล่าว แต่ผู้สมัครใหม่จะไม่ได้รับความคุ้มครอง หากคุณเดินทางมาถึงประเทศไทยเมื่ออายุ 73 ปีและวางแผนที่จะยื่นขอวีซ่าประเภท OA คุณอาจพบว่าไม่มีบริษัทประกันภัยที่ได้รับการอนุมัติรายใดขายกรมธรรม์ให้คุณ วิธีแก้ปัญหาคือ ยื่นขอวีซ่า Non-Immigrant O แทน ซึ่งไม่มีข้อกำหนดเรื่องประกันภัย หรือซื้อกรมธรรม์ประกันภัยระหว่างประเทศและยื่นขอจากต่างประเทศ ซึ่งข้อกำหนดของสถานทูตอาจแตกต่างกันไป
ข้อยกเว้นสำหรับโรคประจำตัวที่มีอยู่ก่อนแล้ว
กรมธรรม์ประกันภัยของไทยส่วนใหญ่มักไม่ครอบคลุมโรคประจำตัวในช่วง 12-24 เดือนแรก กรมธรรม์ของคุณอาจตรงตามเงื่อนไขขั้นต่ำของวีซ่าในทางทฤษฎี แต่หากต้องเข้ารับการรักษาในโรงพยาบาลเนื่องจากโรคประจำตัวจริง ๆ อาจทำให้การเคลมถูกปฏิเสธ คุณต้องจ่ายเอง ดังนั้นควรวางแผนงบประมาณให้ดี
พึ่งพาประกันสังคมเพียงอย่างเดียว
มาตรา 33 ครอบคลุมการรักษาพยาบาลในโรงพยาบาลรัฐที่กำหนดไว้ คุณภาพการดูแลรักษานั้นแตกต่างกันไป ระยะเวลารอคอยในโรงพยาบาลรัฐอาจนานหลายชั่วโมง แรงงานต่างชาติจำนวนมากจึงซื้อประกันเอกชนเพิ่มเติมเพื่อเสริมการประกันสังคม โดยประกันเอกชนจะครอบคลุมโรงพยาบาลเอกชน เช่น โรงพยาบาลบำรุงราษฎร์ โรงพยาบาลกรุงเทพ หรือโรงพยาบาลสมิติเวช
ระบบสาธารณสุขเอกชนเทียบกับระบบสาธารณสุขของรัฐ: ช่องว่างด้านค่าใช้จ่าย
โรงพยาบาลเอกชนในประเทศไทยเรียกเก็บค่าบริการตามมาตรฐานระดับสากล โดยการเข้าพักในห้องพักส่วนตัวที่โรงพยาบาลบำรุงราษฎร์ อินเตอร์เนชั่นแนล จะมีค่าใช้จ่ายระหว่าง 15,000 ถึง 40,000 บาทต่อคืน การผ่าตัดหัวใจที่โรงพยาบาลเอกชนอาจมีค่าใช้จ่ายระหว่าง 500,000 ถึง 2,000,000 บาท การรักษาในโรงพยาบาลของรัฐที่ได้รับการคุ้มครองจากกองทุนประกันสังคม หัตถการเดียวกันจะมีค่าใช้จ่ายเพียงเศษเสี้ยวของจำนวนดังกล่าว แต่คุณจะต้องรอคอยนานขึ้นและต้องพักรักษาในห้องเดียวกันกับผู้ป่วยคนอื่นๆ.
เบี้ยประกันสุขภาพเอกชนในประเทศไทยมีตั้งแต่ 15,000 บาทต่อปีสำหรับคนที่มีสุขภาพดีอายุ 35 ปี ไปจนถึง 200,000 บาทขึ้นไปต่อปีสำหรับคนที่มีอายุ 70 ปีขึ้นไปที่ต้องการความคุ้มครองเต็มรูปแบบ กรมธรรม์ที่กำหนดตามเงื่อนไขวีซ่ามีความคุ้มครองขั้นพื้นฐานมาก เพื่อความคุ้มครองที่แท้จริงจากเหตุการณ์ด้านสุขภาพที่ร้ายแรง ที่ปรึกษาทางการเงินส่วนใหญ่แนะนำให้ทำประกันการรักษาในโรงพยาบาลอย่างน้อย 2,000,000 ถึง 5,000,000 บาท
คำถามที่พบบ่อย
การประกันสุขภาพเป็นสิ่งจำเป็นสำหรับชาวต่างชาติทุกคนในประเทศไทยหรือไม่?
ไม่ใช่ ข้อบังคับนี้มีผลเฉพาะกับวีซ่าบางประเภทเท่านั้น ผู้ถือวีซ่าเกษียณอายุประเภท O-A และ O-X ต้องมีประกันสุขภาพที่ผ่านเกณฑ์ ผู้ถือวีซ่า LTR ต้องแสดงหลักฐานความคุ้มครองวงเงินตั้งแต่ 50,000 ดอลลาร์สหรัฐขึ้นไป หรือมีเงินฝากในธนาคาร 100,000 ดอลลาร์สหรัฐ ส่วนผู้ถือวีซ่านักท่องเที่ยว วีซ่า Non-Immigrant B และผู้ถือวีซ่า Non-Immigrant O แบบต่ออายุ ไม่มีข้อกำหนดเรื่องประกันภัยอย่างเป็นทางการ.
วงเงินคุ้มครองขั้นต่ำสำหรับวีซ่าเกษียณอายุ OA คือเท่าไร?
ความคุ้มครองรวมอย่างน้อย 3,000,000 บาท หรือ 100,000 ดอลลาร์สหรัฐ ข้อกำหนดนี้แทนที่ข้อกำหนดแบบแยกเดิมที่ 40,000 บาทสำหรับผู้ป่วยนอก และ 400,000 บาทสำหรับผู้ป่วยใน สำหรับการยื่นขอใหม่ตั้งแต่วันที่ 1 ตุลาคม 2564 และสำหรับการขอต่ออายุภายในประเทศไทยตั้งแต่วันที่ 1 ตุลาคม 2565 และปัจจุบันกฎนี้อยู่ในข้อ 2.22 ของตารางแนบท้ายคำสั่งสำนักงานตรวจคนเข้าเมืองที่ 12/2568 ลงวันที่ 23 มกราคม 2568 กรมธรรม์อาจเป็นของไทยหรือของต่างประเทศก็ได้ ความคุ้มครองจากต่างประเทศต้องได้รับการรับรองโดยสถานทูตของประเทศนั้นในประเทศไทย หรือรับรองโดยโนตารีผ่านกระทรวงการต่างประเทศของประเทศคุณเอง และต้องครอบคลุมตลอดระยะเวลาการพำนักของคุณ.
ฉันสามารถใช้ประกันสุขภาพระหว่างประเทศสำหรับวีซ่าไทยได้หรือไม่?
ใช่ ขึ้นอยู่กับเอกสาร สำหรับ การยื่นขอวีซ่า O-A หรือ O-X ครั้งแรก ที่สถานทูตไทยในต่างประเทศ บริษัทประกันภัยทั้งของไทยและที่ไม่ใช่ของไทยได้รับการยอมรับตั้งแต่วันที่ 31 ตุลาคม 2019 สำหรับการขอขยายระยะเวลาการอยู่ต่อรายปีของวีซ่า O-A ภายในประเทศไทย ข้อ 2.22 ของบัญชีแนบท้ายคำสั่งสำนักงานตรวจคนเข้าเมืองที่ 12/2568 ลงวันที่ 23 มกราคม 2025 อนุญาตให้ใช้กรมธรรม์ประกันภัยจากต่างประเทศที่มีความคุ้มครองไม่น้อยกว่า 100,000 ดอลลาร์สหรัฐ โดยต้องได้รับการรับรองจากสถานทูตของประเทศนั้นในประเทศไทย หรือผ่านการรับรองโดยโนตารีผ่านกระทรวงการต่างประเทศของประเทศคุณเอง กรมธรรม์ไทยที่ได้รับอนุมัติจาก คปภ. (OIC) นั้นง่ายกว่า แต่ไม่ใช่ทางเลือกเดียวที่ชอบด้วยกฎหมาย ผู้สมัครวีซ่า LTR และ SMART สามารถใช้กรมธรรม์ระหว่างประเทศได้หากมีความคุ้มครองทางการแพทย์อย่างน้อย 50,000 ดอลลาร์สหรัฐ.
ฉันสามารถหักเบี้ยประกันสุขภาพจากภาษีของไทยได้หรือไม่?
ใช่ ผู้เสียภาษีชาวไทยสามารถหักลดหย่อนเบี้ยประกันสุขภาพได้สูงสุด 25,000 บาทต่อปี หากกรมธรรม์นั้นออกโดยบริษัทประกันที่ได้รับอนุญาตในประเทศไทย วงเงินหักลดหย่อนรวมประกันชีวิตและประกันสุขภาพสูงสุดคือ 100,000 บาท นอกจากนี้ คุณยังสามารถหักลดหย่อนได้สูงสุด 15,000 บาท สำหรับเบี้ยประกันที่จ่ายให้แก่บิดา มารดา หรือบิดาหรือมารดาของคู่สมรสของคุณ.
แรงงานต่างชาติได้รับสิทธิ์การรักษาพยาบาลจากภาครัฐผ่านระบบประกันสังคมหรือไม่?
ลูกจ้างชาวต่างชาติที่มีใบอนุญาตทำงานที่ถูกต้องและจ่ายเงินสมทบเข้ากองทุนประกันสังคมตามมาตรา 33 จะได้รับการรักษาพยาบาลฟรีที่โรงพยาบาลตามที่กำหนด ทั้งนายจ้างและลูกจ้างจ่ายเงินสมทบฝ่ายละ 5% ของค่าจ้าง โดยคำนวณจากค่าจ้างสูงสุด 17,500 บาทต่อเดือนตั้งแต่วันที่ 1 มกราคม 2026 ความคุ้มครองรวมถึงการรักษาแบบผู้ป่วยนอก การรักษาแบบผู้ป่วยใน ค่ายา และประโยชน์ทดแทนกรณีคลอดบุตร
จะเกิดอะไรขึ้นหากประกันภัยของฉันหมดอายุในระหว่างที่วีซ่าของฉันมีผลบังคับใช้?
สำหรับผู้ถือ OA และ OX หากกรมธรรม์ของคุณหมดอายุ การขยายระยะเวลาพำนักของคุณอาจตกอยู่ในความเสี่ยง สำนักงานตรวจคนเข้าเมืองอาจปฏิเสธการต่ออายุครั้งต่อไปของคุณ หรือเพิกถอนใบอนุญาตพำนักปัจจุบันของคุณ ดังนั้น โปรดต่ออายุประกันของคุณก่อนหมดอายุ และพกหลักฐานการคุ้มครองอย่างต่อเนื่องไปทุกครั้งที่ไปพบเจ้าหน้าที่ตรวจคนเข้าเมือง
ขั้นตอนต่อไป: การเลือกความคุ้มครองที่เหมาะสม
เริ่มจากประเภทวีซ่าของคุณก่อน ประเภทวีซ่าจะเป็นตัวกำหนดว่าการประกันภัยเป็นสิ่งจำเป็นหรือไม่ บริษัทประกันภัยใดบ้างที่ได้รับการรับรอง และมีวงเงินขั้นต่ำเท่าใด หากคุณถือวีซ่า OA หรือ OX ให้ทำประกันกับบริษัทประกันภัยของไทยที่ได้รับการอนุมัติจาก OIC ก่อนวันต่ออายุวีซ่าครั้งถัดไป หากคุณถือวีซ่า LTR หรือ SMART ให้ตรวจสอบว่ากรมธรรม์ประกันภัยระหว่างประเทศของคุณมีวงเงินคุ้มครองถึง 50,000 ดอลลาร์สหรัฐหรือไม่ หากคุณทำงานด้วยใบอนุญาตทำงานของไทย ให้ตรวจสอบการลงทะเบียนตามมาตรา 33 ของคุณ และพิจารณาซื้อประกันเสริมจากบริษัทเอกชนเพื่อเข้ารับบริการในโรงพยาบาลเอกชน
ตรวจสอบกรมธรรม์ของคุณเทียบกับความเสี่ยงที่แท้จริง ไม่ใช่เทียบกับขั้นต่ำที่วีซ่ากำหนด วงเงินผู้ป่วยในสูงสุด 400,000 บาทอาจหมดภายในไม่กี่วันในห้อง ICU ของโรงพยาบาลเอกชน สำหรับผู้ที่พำนักในประเทศไทยระยะยาว กรมธรรม์ที่มีวงเงินคุ้มครองผู้ป่วยในตั้งแต่ 2,000,000 ถึง 5,000,000 บาทจะให้ความคุ้มครองที่สอดคล้องกับความเป็นจริง.
หากคุณยื่นภาษีในประเทศไทย โปรดแจ้งการหักลดหย่อนเบี้ยประกันภัย เก็บใบเสร็จรับเงินไว้ และขอใบรับรองการชำระภาษีจากบริษัทประกันภัยของคุณทุกปี
ต้องการความช่วยเหลือในการเลือกประกันภัยที่เหมาะสมสำหรับวีซ่าของคุณหรือไม่?
ThaiLawOnline.com ให้บริการให้คำปรึกษาด้านกฎหมายเกี่ยวกับการปฏิบัติตามข้อกำหนดวีซ่า ข้อกำหนดด้านประกันภัย และการวางแผนภาษีสำหรับชาวต่างชาติที่อาศัยอยู่ในประเทศไทย
ลิงก์ : สำนักงานตรวจคนเข้าเมืองของประเทศไทย
ประกันสุขภาพเป็นเงื่อนไขของการอนุญาตให้อยู่ในราชอาณาจักรระยะยาวหลายประเภท รวมถึง การขยายระยะเวลาพำนักกรณีเกษียณอายุ. บทความของเราเรื่อง ภาพรวมการตรวจคนเข้าเมืองของประเทศไทย กำหนดว่าการอนุญาตใดมีข้อกำหนดใดบ้าง.
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.