


Révisé par ThaiLawOnline, un cabinet d'avocats thaïlandais agréé exerçant en Thaïlande depuis 2006. Avocate thaïlandaise responsable : Wichuda Atthamethakon, LL.M., licence du barreau thaïlandais 3149/2556.
Dernière mise à jour :
Vous vous êtes installé en Thaïlande, ou vous comptez le faire. Vous avez trouvé le visa adéquat, ouvert un compte bancaire et signé un bail. Puis quelqu’un au guichet de l’immigration vous demande vos documents d’assurance santé. Ce qui se passe ensuite dépend du visa que vous détenez, de l’endroit où vous avez souscrit votre assurance et de la conformité de cette dernière aux seuils juridiques spécifiques de la Thaïlande.
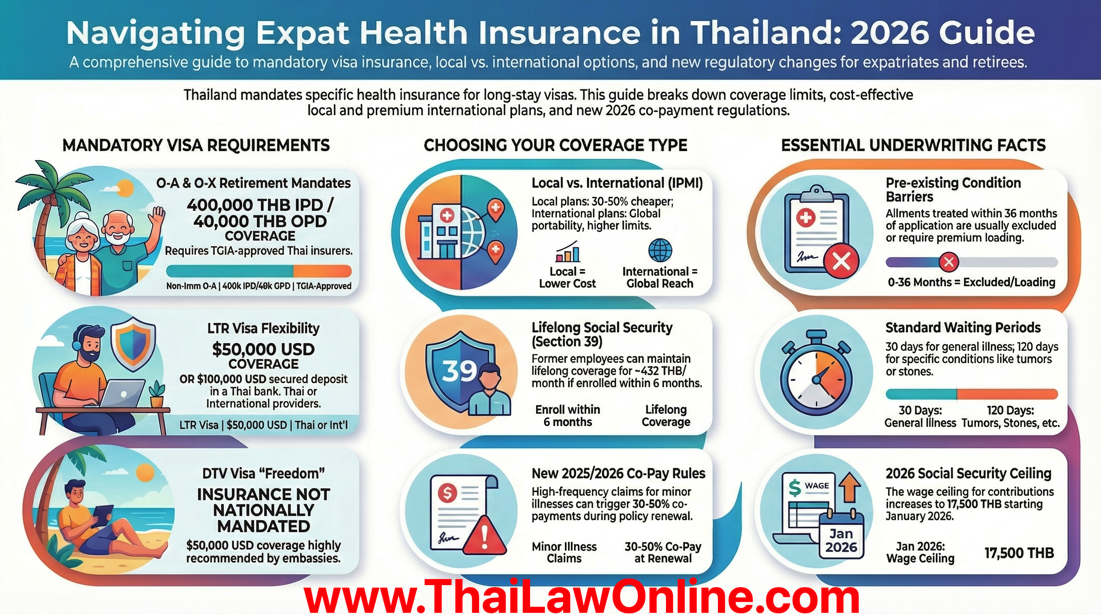
La Thaïlande n’impose pas d’obligation unique et générale d’assurance santé à tous les étrangers. Les exigences varient selon le type de visa, et les conséquences d’une erreur vont du refus d’une prolongation à une facture d’hôpital non assurée de plusieurs millions de bahts. Ce guide détaille le cadre juridique visa par visa, couvre les déductions fiscales que la plupart des expatriés oublient et explique comment fonctionne, pour les employés étrangers, le système thaïlandais de Sécurité sociale .
Dernière révision : 3 septembre 2026. Les seuils d’assurance exigés pour les visas et les chiffres de la sécurité sociale ci-dessous ont été vérifiés auprès des sources plutôt que repris tels quels. Le plafond des cotisations de sécurité sociale a été vérifié comme étant la PREMIÈRE des trois phases fixées par le règlement ministériel publié dans la Gazette royale le 12 décembre 2025 et en vigueur depuis le 1er janvier 2026 : 17 500 THB à partir de 2026, 20 000 THB à partir de 2029 et 23 000 THB à partir de 2032, avec un plancher de 1 650 THB, ce que confirment deux synthèses professionnelles indépendantes qui ne se recopient pas. Le passage sur l’article 40 a été corrigé parce qu’il contredisait notre propre guide de la sécurité sociale ; l’instrument qui tranche la question a ensuite été localisé et le passage a été réécrit à partir de celui-ci : il s’agit du décret royal cité dans cette section ci-dessous. Les chiffres de l’assurance O-A ont ensuite été lus dans la source primaire, le même jour, par une deuxième session : ordre de la Police royale thaïlandaise n° 654/2564, clause 2.22(6), Gazette royale volume 139, partie spéciale 17 Ngor, page 16, du 24 janvier 2022 (cet ordre a depuis été dépassé : il modifiait l’annexe de l’ordre de police n° 327/2557, abrogé avec ses modifications le 26 septembre 2023, et les mêmes critères figurent désormais à la clause 2.22 du tableau annexé à l’ordre du Bureau de l’immigration n° 12/2568 du 23 janvier 2025, où les chiffres sont inchangés), ainsi que le manuel opérationnel du ministère des Affaires étrangères pour le visa O-A, qui fait état de la résolution du Conseil des ministres du 15 juin 2021 remplaçant la répartition 40 000 / 400 000 bahts par une somme assurée unique. Le tableau ci-dessus a été corrigé en conséquence.
Cette révision ne certifie pas quatre choses et le dit plutôt que de l’imposer autrement. La loi sur la sécurité sociale B.E. 2533 lui-même ne pouvait pas être lu : la seule copie dans notre corpus législatif est un registre vide ; les articles 33, 39 et 40 sont donc indiqués ici à partir de sources secondaires et de notre propre guide sur la sécurité sociale, et non par le Code lui-même. Les chiffres des déductions du Code des recettes n’ont pas été lus contre les registres du Département des recettes. La liste des assureurs agréés et les gammes de primes sont une pratique de marché, et ne sont pas légales ; elles changent sans préavis. Les seuils O-A et O-X sont indiqués comme les ordonnances citées dans le texte ; les ordonnances elles-mêmes n’ont pas été relues lors de cette passe. Ajouté le 4 octobre 2026 : le Code de sécurité sociale a depuis été incorporé dans son texte thaïlandais consolidé, et les paragraphes 33, 39, 40 et 41 y ont été lus ; la première de ces réserves ne s’applique donc plus. Le plafond de 17 500 THB et ses deux phases ultérieures étaient énoncés dans le règlement ministériel lui-même (Journal officiel n° 142, partie 81 Kor, page 5, 12 décembre 2025), et la condition de nationalité prévue à l’article 40 du décret royal B.E. 2561 (2018). La contribution de 432 THB prévue à l’article 39 n’était pas énoncée dans son règlement.
Table des matières
Quels visas nécessitent une assurance maladie en Thaïlande ?
L’immigration thaïlandaise considère l’assurance santé comme une question liée à la conformité avec le visa, et non pas une obligation légale générale. Si vous êtes titulaire d’un visa touristique ou d’un visa B (affaires) non-immigrant, aucune loi n’oblige à souscrire une assurance santé. Mais pour visas de retraite, visas de résident de longue durée, et certaines catégories spécifiques, les règles sont précises et appliquées.
Visa OA non-immigrant (retraite d'un an)
Depuis le 31 octobre 2019, les demandeurs d’un visa O-A et les titulaires d’un visa O-A qui prolongent leur séjour en Thaïlande doivent présenter une assurance maladie. Ce montant a été augmenté en 2021 et 2022, et les chiffres remplacés sont encore largement cités, notamment par les assureurs. La réglementation prévoit désormais un montant total d’assurance unique, plutôt qu’une répartition entre les soins ambulatoires et les soins hospitaliers :
| Période | Montant minimum d’assurance | Valeur approximative en USD |
|---|---|---|
| Nouvelles demandes à compter du 1er octobre 2021 ; prolongations en Thaïlande à compter du 1er octobre 2022 | Pas moins de 3 000 000 THB, couvrant toute la durée du séjour | ~$100,000 |
| Du 31 octobre 2019 jusqu’à ces dates (remplacé : ne souscrivez pas sur la base de ce montant) | 40 000 THB pour les consultations externes et 400 000 THB pour les admissions hospitalières par année d'assurance | ~$1,100 / ~$11,600 |
La police d’assurance doit couvrir toute la durée de votre séjour. La règle s’applique selon deux modalités distinctes, et elles ne disent pas la même chose. Pour la délivrance à l’étranger, le ministère des Affaires étrangères accepte depuis le 31 octobre 2019 les assureurs thaïlandais ou non thaïlandais. Pour la prolongation en Thaïlande, la clause 2.22 du tableau annexé à l’ordre du Bureau de l’immigration n° 12/2568 du 23 janvier 2025 permet expressément à un titulaire d’un visa O-A de choisir une couverture thaïlandaise, une couverture non thaïlandaise ou une protection sociale d’un État étranger, et applique un seuil unique aux trois : au moins 100 000 USD ou 3 000 000 THB, couvrant toute la durée du séjour. ⚠️ Deux conditions de cette clause déterminent la manière dont vous souscrivez la couverture ; la plupart des guides les omettent. Sous-clause (6.1) exige que la police thaïlandaise soit achetée en ligne via longstay.tgia.org, si bien qu'une police agréée par l'OIC achetée autrement peut encore être mise en question au guichet. Le sous-alinéa (6.2) ouvre à la couverture étrangère et à la protection sociale d'un État étranger deux voies de certification, et non une seule: certification de l’ambassade de ce pays en Thaïlande, ou une certification notariée de la signature du signataire, obtenue par l’intermédiaire de votre propre ministère des Affaires étrangères. Le sous-alinéa 6.3 du même tableau couvre le cas qu’un demandeur âgé rencontrera le plus probablement, celui d’un assureur qui refuse la couverture en tout ou en partie : un dépôt d’au moins 3 000 000 THB dans une banque commerciale thaïlandaise, conservé pendant au moins deux mois avant la demande, ou un dépôt complété par une autre couverture santé pour un total d’au moins 3 000 000 THB (sommes distinctes du revenu ou du dépôt utilisés pour les critères financiers de 65 000 THB, de 800 000 THB ou combinés), le refus devant être certifié par l’assureur, par l’ambassade de ce pays en Thaïlande ou par un notaire par l’intermédiaire de votre propre ministère des Affaires étrangères. Une police étrangère doit être certifiée ou notariée par l’intermédiaire de votre propre ministère des Affaires étrangères, dans le format prescrit par le ministère de la Santé publique. C’est un obstacle documentaire, pas une interdiction. Une police thaïlandaise agréée par l’OIC reste la voie la plus simple au guichet, mais vous n’êtes pas légalement tenu d’abandonner une bonne couverture internationale pour obtenir une prolongation.
Base juridique : Émission à l’étranger : les critères du ministère des Affaires étrangères sont en vigueur depuis le 31 octobre 2019, modifiés à compter du 1er octobre 2021 suite à la résolution du Cabinet du 15 juin 2021. Prolongation à l’intérieur de la Thaïlande : clause 2.22 du tableau annexé à l’arrêté du Bureau de l’immigration n° 12/2568 du 23 janvier 2025. Cette règle a été intégrée dans ce tableau par une chaîne à connaître, car presque tout ce qui est écrit en anglais s’arrête encore au premier maillon : l’arrêté de la Police royale thaïlandaise n° 654/2564 et Bureau de l'immigration , arrêté n° 312/2564, tous deux pris le 27 décembre 2021 et entrés en vigueur le 1er octobre 2022 (Journal officiel 2565/E/017), ont été supplantés lorsque l’arrêté de police n° 327/2557 a été abrogé avec ses modifications le 26 septembre 2023 et l’arrêté du Bureau de l’immigration n° 242/2566 a expressément abrogé l’arrêté n° 312/2564. Les chiffres n'ont pas changé ; seul l'instrument à citer a changé. La liste des assureurs thaïlandais agréés est tenue à jour par l'Office de la Commission d'assurance (OIC).
Visa non-immigrant O-X (retraite de dix ans)
Ne présumez pas que le visa O-X exige le même minimum d'assurance que le visa O-A. L'exigence de base du visa O-X est une police d'assurance thaïlandaise approuvée par le Bureau de la Commission des assurances (Office of Insurance Commission), d'un montant d'au moins 40 000 THB pour les consultations externes et 400 000 THB pour les admissions hospitalières par année d’assurance, comme publié par la Thai General Insurance Association et le Ministère des Affaires étrangères. Depuis le 1er octobre 2021, plusieurs postes consulaires appliquent une garantie COVID d’un montant total d’assurance de 3 000 000 THB ou 100 000 USD aux O-X, et au moins un poste accepte les assureurs étrangers pour les O-X en utilisant le Certificat d’assurance étranger. Les sources officielles ne sont pas uniformes ici, veuillez donc vérifier auprès du poste qui traite votre demande. Les O-X nécessitent également des qualifications financières plus élevées (3 millions de THB en dépôts, ou 1,8 million plus un revenu annuel de 1,2 million de THB par an), et les 3 millions de THB doivent être accumulés sur un compte bancaire thaïlandais dans un délai d’un an à compter de l’entrée.
Visa O non-immigrant (Prolongation basée sur la retraite ou le mariage)
Voici le problème qui déconcerte beaucoup de retraités : si vous êtes entré en Thaïlande avec un Visa Non-Immigrant O (et non O-A) et que vous prolongez votre séjour sur la base de la retraite ou d’un conjoint thaïlandais, l’immigration thaïlandaise n’exige pas d’assurance maladie comme condition de cette prolongation. La règle de l’assurance obligatoire s’applique spécifiquement aux catégories O-A et O-X.
Avertissement pratique : Certains services d'immigration demandent désormais aux titulaires de visa O de présenter une attestation d'assurance lors des demandes de prolongation, même sans obligation légale. Les agents disposent d'un pouvoir discrétionnaire. Avoir sur soi une police d'assurance valide permet d'éviter les retards et les contestations au guichet, même si la loi ne l'exige pas.
Visa de résident de longue durée (LTR)
Le visa LTR, administré par le Board of Investment (BOI), exige une assurance maladie couvrant au moins 50 000 USD de frais médicaux. Cette assurance doit être valide pendant au moins 10 mois au moment de la demande. Les personnes percevant des prestations de la Sécurité sociale thaïlandaise ou disposant d’un solde d’au moins 100 000 USD sur un compte bancaire thaïlandais depuis 12 mois peuvent satisfaire à cette exigence sans souscrire d’assurance supplémentaire.
Comme le visa O-A, le LTR accepte les polices d’assurance maladie internationales, sans l’étape de certification par l’ambassade ou par un notaire exigée pour le visa O-A. Les assureurs thaïlandais conviennent également. Le BOI examine les documents de la police au cours de la procédure de demande. Voir notre Guide du visa LTR pour tous les détails concernant les conditions d'admissibilité.
Visa SMART
Les titulaires d'un visa SMART doivent souscrire une assurance maladie internationale. Bien que la réglementation ne fixe pas de montant précis en bahts, contrairement aux règles relatives aux visas OA, en pratique, les polices offrant une couverture d'au moins 50 000 USD satisfont à cette exigence. Le BOI examine chaque demande individuellement.
Permis de travail et visas B de non-immigrant
Le droit du travail thaïlandais n’oblige pas les employeurs à fournir une assurance santé privée. Mais les employés étrangers titulaires de permis de travail et percevant un salaire en Thaïlande cotisent au Fonds de sécurité sociale. Cette cotisation donne accès aux soins de santé publics par le régime de l’article 33, que nous expliquons ci-dessous.
Les assureurs de santé agréés en Thaïlande pour la conformité aux visas
Pour les titulaires de visas O-A et O-X, le Bureau de la Commission d’assurance (OIC) tient à jour une liste des compagnies d’assurance thaïlandaises agréées. Un contrat souscrit auprès de l’une de ces compagnies est le moyen le plus simple de satisfaire aux exigences de l’immigration, et c’est ce qu’utilisent la plupart des demandeurs de prolongation. Ce n’est pas la seule voie légale : l’article 2.22 du tableau annexé à l’arrêté du Bureau de l’immigration n° 12/2568 du 23 janvier 2025 prévoit également les polices étrangères et la couverture de protection sociale d’un État. Il existe deux façons de les certifier et la plupart des guides ne mentionnent que la seconde: la liste de documents au point 5.2 accepte des couvertures certifiées soit par l’ambassade de ce pays en Thaïlande ou par un certificat notarié de la signature du signataire auprès de votre propre ministère des Affaires étrangères, sous la forme que le ministère de la Santé publique prescrit. Pour quelqu'un déjà en Thaïlande, la route par l'ambassade est généralement la plus courte. La liste de l'OIC comprend à la fois des assureurs thaïlandais et des assureurs internationaux agréés pour exercer leurs activités en Thaïlande :
- Pacific Cross Health Insurance
- AXA Insurance Thailand
- LMG Insurance
- The Viriyah Insurance
- Falcon Insurance
- Thaivivat Insurance
- Navakij Insurance
- Dhipaya Insurance
- Asia Insurance
- Aetna Health Insurance (Thaïlande)
- Sompo Insurance (Thaïlande)
Les primes varient en fonction de votre âge, de vos antécédents médicaux et de l'étendue de la couverture choisie, au-delà des minimums requis pour votre visa. Un retraité de 60 ans sans antécédents médicaux peut s'attendre à des primes annuelles comprises entre 20 000 et 60 000 THB pour une assurance conforme aux exigences de son visa. Les personnes plus âgées ayant des antécédents médicaux peuvent se voir proposer des primes supérieures à 100 000 THB, et certains assureurs refusent les demandes des personnes de plus de 75 ans.
Si vous détenez un visa LTR ou SMART, vous pouvez utiliser n'importe quel assureur (thaïlandais ou international) qui atteint le seuil de couverture de 50 000 USD.
Sécurité sociale pour les travailleurs étrangers : Soins de santé (article 33)
Si vous travaillez pour un employeur thaïlandais avec un permis de travail, vous cotisez au Fonds de sécurité sociale de la Thaïlande en vertu de l’article 33 de la loi sur la sécurité sociale B.E. 2533 (1990). Vous et votre employeur cotisez chacun à hauteur de 5 % de votre salaire mensuel, dans la limite d’un plafond de salaire de 17 500 THB depuis le 1er janvier 2026. La cotisation mensuelle maximale est donc de 875 THB pour vous et de 875 THB pour votre employeur.
Lire 17 500 THB comme un premier chiffre plutôt qu'une valeur fixe. Le règlement ministériel publié dans la Royal Gazette le 12 décembre 2025 augmente le plafond en trois phases : 17 500 THB à compter de 2026, 20 000 THB à partir de 2029 et 23 000 THB à compter de 2032, ce qui porte la cotisation mensuelle maximale de 875 THB à 1 000 THB puis à 1 150 THB pour chacune des parties. Le plancher reste inchangé à 1 650 THB par mois. Si vous budgétisez le coût employeur sur la durée d’un bail ou d’un plan d’affaires, prévoyez les différentes phases. Notre guide sur La sécurité sociale en Thaïlande contient le tableau complet et les montants des prestations qui évoluent avec lui.
L'article 33 vous donne droit à des soins médicaux gratuits dans un hôpital désigné que vous choisissez lors de votre inscription. La couverture inclut les consultations externes, les hospitalisations, les médicaments prescrits et les prestations de maternité. Vous recevez des soins dans l'hôpital qui vous est attribué sans frais supplémentaires. Si vous vous rendez dans un autre hôpital sans recommandation médicale ni justification d'urgence, la Sécurité sociale ne prend pas en charge les frais.
Article 39 : maintien volontaire de l’affiliation après avoir quitté un emploi
Les travailleurs étrangers ayant cotisé au titre de l'article 33 pendant au moins 12 mois peuvent passer à l'article 39 une fois qu’ils quittent leur emploi. Vous continuez de cotiser 432 THB par mois et conservez les prestations de santé dans l’hôpital désigné. Vous perdez la couverture chômage et vous bénéficiez de prestations de retraite réduites par rapport à l'article 33. Vous devez vous inscrire dans un délai de six mois à compter de la date de fin de votre couverture de l'article 33. La loi ne prévoit aucune condition de visa, mais en pratique, il vous faut rester légalement en Thaïlande pour continuer à cotiser et à utiliser l’hôpital désigné. La couverture de l'article 39 prend fin si vous manquez trois cotisations mensuelles consécutives ou payez moins de neuf en tout au cours d’une période de douze mois (article 41).
Base juridique : Loi sur la sécurité sociale BE 2533 (1990), articles 33 et 39. Les ressortissants étrangers titulaires d'un permis de travail valide sont traités de la même manière que les employés thaïlandais aux fins de la sécurité sociale.
Article 40 : Pourquoi ce n'est pas non plus votre réponse
L'article 40 est le régime volontaire applicable aux travailleurs indépendants et aux travailleurs informels qui ne relèvent pas des articles 33 et 39. Il n'est pas ouvert aux ressortissants étrangers ordinaires, et cette exclusion découle d’un décret royal plutôt que de la loi. L’article 40 lui-même ne prévoit aucune condition de nationalité : il délègue les qualifications à un décret royal, raison pour laquelle la lecture de la loi seule donne une réponse erronée à cette question. Le décret royal prescrivant les qualifications des personnes pouvant prétendre à devenir une personne assurée B.E. 2561, publié dans le Royal Gazette le 27 mars 2018 et modifié en 2020, exige que le demandeur possède nationalité thaïlandaise, ou être apatride ou personne déplacée titulaire d’une carte d’identité de non-ressortissant délivrée par la Thaïlande, et être âgé de 15 à 65 ans. Un étranger vivant ici avec un visa de retraite, de mariage, DTV ou LTR ne possède aucun de ces statuts. Le point pratique est celui qui importe pour la planification de l’assurance : aucune catégorie d’immigration n’accepte la couverture de l’article 40 à la place de la police d’assurance exigée pour un visa, et ses avantages sont bien plus limités que ceux de l’article 33. Si vous dirigez votre propre entreprise thaïlandaise sans l’habituel contrat de travail, Avec votre itinéraire réaliste, vous pouvez emprunter l'article 33 via une véritable assurance chômage ou une assurance privée.
Déductions fiscales sur les primes d'assurance maladie
Les résidents fiscaux thaïlandais peuvent déduire leurs primes d'assurance maladie de leur impôt sur le revenu des personnes physiques. Le Code des impôts autorise deux déductions :
| Type de déduction | Maximum | Condition |
|---|---|---|
| Votre propre assurance maladie | 25 000 THB/an | Police d'assurance d'un assureur agréé en Thaïlande |
| Assurance maladie des parents | 15 000 THB/an | Couvre vos parents ou les parents de votre conjoint ; les parents doivent gagner moins de 30 000 THB par an |
Le total cumulé des déductions pour assurance vie et assurance maladie ne peut excéder 100 000 THB par an. Si vous payez 80 000 THB de primes d'assurance vie, vous ne pourrez déduire que 20 000 THB au maximum pour l'assurance maladie, et non la totalité des 25 000 THB.
Pour bénéficier de cette déduction, l’assureur doit être agréé en Thaïlande. Les polices internationales achetées auprès d’entreprises étrangères ne sont pas admissibles, même si elles vous couvrent pendant votre séjour en Thaïlande. Gardez vos reçus de primes et le certificat fiscal de l’assureur (émis annuellement) pour les soumettre au Département des impôts.
Les pièges courants rencontrés par les expatriés avec l'assurance maladie thaïlandaise
Acheter une assurance inadaptée à votre type de visa
Les polices internationales de Cigna, Allianz ou BUPA achetées à l’extérieur de la Thaïlande sont acceptées pour la plupart des demandes de visa LTR et SMART. Pour une prolongation de l’O-A, elles peuvent également être utilisées, mais uniquement via la procédure de certification prévue à l’article 2.22 du tableau annexé à l’arrêté du Bureau de l’immigration n° 12/2568 du 23 janvier 2025 : au point 5.2, la police doit être certifiée soit par l’ambassade de ce pays en Thaïlande ou par un certificat notarié de la signature du signataire auprès de votre propre ministère des Affaires étrangères, dans la forme que le ministère de la Santé publique prescrit. Les retraités rencontrent des problèmes chaque année, non pas parce que la couverture étrangère est interdite, mais parce qu’ils arrivent au guichet avec une police étrangère non certifiée et n’ont plus le temps d’y remédier. Décidez tôt quel chemin vous emprunterez.
Lacunes de couverture lors des transitions de visa
Si vous passez d'un permis de travail à un visa de retraite, votre couverture au titre de l'article 33 prend fin à la cessation de votre emploi. Vous devez souscrire une assurance privée avant l'échéance de votre prolongation de visa OA ou OX. La période de transition entre l'emploi et la retraite laisse de nombreux expatriés sans assurance pendant des semaines, voire des mois.
Refus de couverture liés à l'âge
La plupart des assureurs thaïlandais limitent les nouvelles souscriptions à 70 ou 75 ans. Les assurés actuels peuvent souvent renouveler leur contrat au-delà de ces âges, mais les nouveaux demandeurs ne peuvent pas être couverts. Si vous arrivez en Thaïlande à 73 ans avec l'intention de demander un visa OA, vous constaterez peut-être qu'aucun assureur agréé ne vous proposera de police d'assurance. Solution : demandez plutôt un visa O non-immigrant, qui n'exige pas d'assurance, ou souscrivez une assurance internationale et faites votre demande depuis l'étranger, où les exigences de l'ambassade peuvent différer.
Exclusions liées aux affections préexistantes
Les polices d'assurance thaïlandaises excluent généralement les affections préexistantes pendant les 12 à 24 premiers mois. Votre police remplit les conditions minimales de visa sur le papier, mais une hospitalisation effective liée à une affection préexistante entraînera un refus de prise en charge. Les frais seront à votre charge. Prévoyez un budget en conséquence.
Compter uniquement sur la sécurité sociale
L'article 33 couvre les soins dans un hôpital public désigné. La qualité des soins y est variable. Les temps d'attente peuvent atteindre plusieurs heures. De nombreux travailleurs étrangers complètent leur couverture sociale par une assurance privée qui prend en charge les frais dans des hôpitaux privés comme Bumrungrad, Bangkok Hospital ou Samitivej.
Santé privée vs santé publique : l'écart de coûts
Les hôpitaux privés thaïlandais pratiquent des tarifs de niveau international. Une nuit dans une chambre privée au Bumrungrad International coûte entre 15 000 et 40 000 THB. Les opérations cardiaques dans un hôpital privé peuvent coûter entre 500 000 et 2 000 000 THB. Dans un hôpital public couvert par la Sécurité sociale, les mêmes procédures coûtent une fraction de ce montant, mais vous devrez faire plus de queue et être hébergé dans des salles communes.
En Thaïlande, les primes d'assurance maladie privée varient de 15 000 THB par an pour une personne en bonne santé de 35 ans à plus de 200 000 THB par an pour une personne de 70 ans bénéficiant d'une couverture complète. Les formules minimales requises pour l'obtention d'un visa sont très sommaires. Pour une protection optimale en cas de problème de santé grave, la plupart des conseillers financiers recommandent une couverture hospitalisation d'au moins 2 à 5 millions de THB.
Foire aux questions
L'assurance maladie est-elle obligatoire pour tous les étrangers en Thaïlande ?
Non. L’obligation s’applique à des catégories de visa spécifiques. Les titulaires des visas de retraite O-A et O-X doivent être couverts par une assurance maladie conforme. Les titulaires du visa LTR doivent justifier d’une couverture d’au moins 50 000 USD ou maintenir un dépôt bancaire de 100 000 USD. Les titulaires de visas touristiques, les titulaires du visa B non-immigrant et les titulaires de la prolongation de visa O non-immigrant ne sont soumis à aucune obligation formelle d’assurance.
Quels sont les montants de couverture minimum pour le visa de retraite OA ?
Une couverture totale d’au moins 3 000 000 THB, soit 100 000 USD. Cette nouvelle règle remplace l’ancienne obligation de 40 000 THB pour les consultations externes et 400 000 THB pour l’hospitalisation, pour les nouvelles demandes à compter du 1er octobre 2021 et, pour les demandes de prolongation dans le pays, à compter du 1er octobre 2022. Cette règle figure désormais à l’article 2.22 du tableau annexé à l’arrêté du Bureau de l’immigration n° 12/2568 du 23 janvier 2025. La police peut être thaïlandaise ou étrangère ; la couverture étrangère doit être certifiée par l’ambassade de ce pays en Thaïlande ou certifiée par un notaire auprès de votre propre ministère des Affaires étrangères. Elle doit couvrir toute la durée de votre séjour.
Puis-je utiliser une assurance maladie internationale pour un visa thaïlandais ?
Oui, sous réserve des formalités. Pour les demandes initiales de visa O-A ou O-X Dans les ambassades thaïlandaises à l’étranger, les assureurs thaïlandais ou non thaïlandais sont acceptés depuis le 31 octobre 2019. Pour les renouvellements annuels de la O-A dans le pays, l’article 2.22 du tableau annexé à l’arrêté du Bureau de l’immigration n° 12/2568 du 23 janvier 2025 autorise une couverture étrangère d’au moins 100 000 USD, sous réserve d’être certifiée par l’ambassade de ce pays en Thaïlande ou de faire l’objet d’une authentification par votre propre ministère des Affaires étrangères. Une police OIC thaïlandaise approuvée est plus simple, mais ce n’est pas la seule option légale. Les demandeurs de visa LTR et SMART peuvent utiliser des polices internationales si elles proposent une couverture médicale d’au moins 50 000 USD.
Puis-je déduire mes primes d'assurance maladie de mes impôts thaïlandais ?
Oui. Les résidents fiscaux thaïlandais peuvent déduire jusqu'à 25 000 THB par an de leurs primes d'assurance maladie, à condition que la police soit souscrite auprès d'un assureur agréé en Thaïlande. Le plafond de déduction cumulé pour l'assurance vie et l'assurance maladie est de 100 000 THB. Vous pouvez également déduire jusqu'à 15 000 THB pour les primes versées pour vos parents ou les parents de votre conjoint.
Les travailleurs étrangers bénéficient-ils d'un accès aux soins de santé publics via la sécurité sociale ?
Les salariés étrangers titulaires d’un permis de travail valide qui cotisent au Social Security Fund au titre de l’article 33 bénéficient de soins de santé gratuits dans un hôpital désigné. L’employeur et le salarié cotisent chacun 5% du salaire, dans la limite d’un salaire de 17,500 THB par mois depuis le 1er janvier 2026. La couverture comprend les consultations externes, l’hospitalisation, les médicaments et les prestations de maternité.
Que se passe-t-il si mon assurance expire pendant la période de validité de mon visa ?
Pour les titulaires d'un visa OA ou OX, une assurance expirée compromet la prolongation de votre séjour. Les services d'immigration peuvent refuser votre prochaine prolongation ou révoquer votre autorisation de séjour actuelle. Renouvelez votre assurance avant son expiration et présentez une preuve de couverture continue à chaque rendez-vous avec les services d'immigration.
Prochaines étapes : Obtenir la couverture adéquate
Commencez par vérifier votre type de visa. Cela détermine si l'assurance est obligatoire, quels assureurs sont agréés et quels sont les montants minimums applicables. Si vous êtes titulaire d'un visa OA ou OX, souscrivez une assurance auprès d'un assureur thaïlandais agréé par l'OIC avant votre prochaine date de prolongation. Si vous êtes titulaire d'un visa LTR ou SMART, assurez-vous que votre assurance internationale couvre au moins 50 000 USD. Si vous travaillez avec un permis de travail thaïlandais, vérifiez votre inscription au titre de l'article 33 et envisagez une assurance complémentaire privée pour accéder aux hôpitaux privés.
Revoyez votre police en fonction du risque réel, et non du minimum exigé pour le visa. Un plafond d’hospitalisation de 400 000 THB peut être épuisé en quelques jours en soins intensifs dans un hôpital privé. Pour les résidents de longue durée, une police couvrant des frais d’hospitalisation de 2 000 000 à 5 000 000 THB offre une protection réaliste.
Si vous êtes imposable en Thaïlande, demandez la déduction de votre prime d'assurance. Conservez vos reçus et demandez un certificat fiscal à votre assureur chaque année.
Besoin d'aide pour choisir la bonne assurance pour votre visa ?
ThaiLawOnline.com propose des consultations juridiques sur la conformité aux exigences en matière de visa, d'assurance et de planification fiscale pour les expatriés en Thaïlande.
Liens : Bureau de l'immigration de Thaïlande
L’assurance maladie est une condition de plusieurs autorisations de séjour prolongé, dont la prolongation de séjour pour retraite. Notre Aperçu de l'immigration en Thaïlande indique quelle autorisation entraîne quelle exigence.
Actualités juridiques thaïlandaises, gratuites par courriel
Des mises à jour en anglais simple sur les changements législatifs thaïlandais concernant les étrangers : propriété, visas, mariage, affaires et testaments. Un court courriel par mois, envoyé par un cabinet d’avocats établi depuis 2006. Zéro spam, désabonnement possible à tout moment.