


รีวิวโดย วิชุฑา อัตตะมัธคอน, LL.M., ใบอนุญาตประกอบวิชาชีพทนายความ 3149/2556 จาก ThaiLawOnline ซึ่งเป็นบริษัทกฎหมายในประเทศไทยที่ให้บริการด้านกฎหมายแก่ชาวต่างชาติมาตั้งแต่ปี 2006.
บันทึกการปรับปรุง
- 2 พฤศจิกายน 2569: Added the statute box with Thai, English and French text and checked the page against the official text
หากคุณวางแผนที่จะเริ่มต้นหรือขยายธุรกิจในเอเชียตะวันออกเฉียงใต้ ประเทศไทยเป็นหนึ่งในจุดหมายการลงทุนที่น่าดึงดูดใจที่สุดในภูมิภาคนี้ หัวใจสำคัญของเสน่ห์นี้คือ คณะกรรมการส่งเสริมการลงทุนแห่งประเทศไทย (BOI), ซึ่งเป็นหน่วยงานรัฐบาลภายใต้สำนักนายกรัฐมนตรีที่ส่งเสริมการลงทุนโดยตรงจากต่างประเทศมานานกว่าหกทศวรรษ การทำความเข้าใจสิทธิประโยชน์ของ BOI ในประเทศไทยสามารถส่งผลต่อการตัดสินใจลงทุนของคุณได้อย่างมาก.
ไม่ว่าคุณจะเป็นผู้ก่อตั้งสตาร์ทอัพ ผู้บุกเบิกด้านเทคโนโลยี หรือบริษัทข้ามชาติ การได้รับ การส่งเสริมการลงทุน BOI ของประเทศไทย อาจเป็นจุดเปลี่ยนสำคัญเลยทีเดียว เพราะจะปลดล็อกสิทธิประโยชน์ทางภาษีที่หาที่เปรียบไม่ได้ ให้สิทธิ การเป็นเจ้าของโดยชาวต่างชาติ 100%, และยังขจัดขั้นตอนทางราชการที่ยุ่งยากซึ่งเป็นที่รู้จักกันดีว่าเป็นอุปสรรคต่อการลงทุนในประเทศไทยมาโดยตลอด.
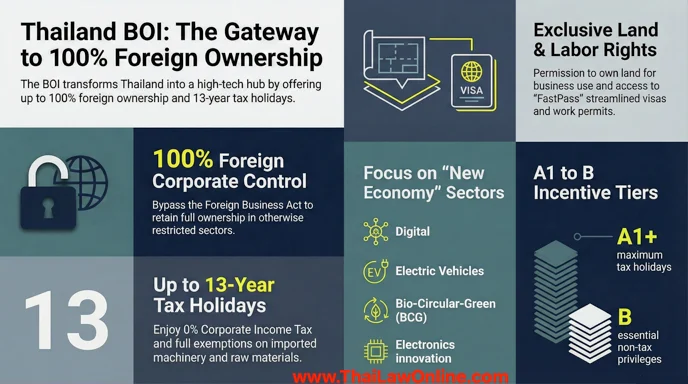
คู่มือนี้จะอธิบายทุกสิ่งที่คุณจำเป็นต้องรู้เกี่ยวกับ มาตรการจูงใจทางภาษีของ BOI ในประเทศไทย, อุตสาหกรรมที่มีสิทธิ์, การปรับปรุงยุทธศาสตร์ปี 2025-2026, และวิธีการสมัครขอรับการส่งเสริมจาก BOI ให้ประสบความสำเร็จ ในบทโพสต์นี้ เราจะสำรวจสิทธิประโยชน์ต่างๆ ของ BOI ในประเทศไทยที่สามารถเสริม ธุรกิจของคุณให้เติบโต.
สารบัญ
ตรวจทานล่าสุดเมื่อวันที่ 16 กันยายน 2026; เพิ่มส่วนพนักงานชาวต่างชาติเมื่อวันที่ 3 ตุลาคม 2026 จากประกาศสำนักงานคณะกรรมการส่งเสริมการลงทุน ที่ ป. 8/2568 โดยอ่านจากต้นฉบับภาษาไทย. สิ่งจูงใจตามกฎหมายในหน้านี้ได้รับการอ่านเป็นภาษาไทยเทียบกับ พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520, ซึ่งแก้ไขเพิ่มเติมถึงพระราชบัญญัติส่งเสริมการลงทุน (ฉบับที่ 4) พ.ศ. 2560: มาตรา 25 และ 26 (ผู้เชี่ยวชาญชาวต่างชาติและใบอนุญาตทำงานของพวกเขา), มาตรา 27 (ที่ดิน), มาตรา 28, 30, 30/1 และ 36 (อากรขาเข้า), มาตรา 31 และ 31/1 (การยกเว้นภาษีเงินได้นิติบุคคลสูงสุด 8 ปี และสำหรับเทคโนโลยีขั้นสูง นวัตกรรม หรือการวิจัยและพัฒนา สูงสุด 13 ปี), มาตรา 34 (เงินปันผล), มาตรา 35 (การลดหย่อนและการหักลดหย่อนตามเขตพื้นที่) และ มาตรา 37 (การโอนเงินออกนอกประเทศ). มาตรา 4 และ 12 ของ พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542 ได้รับการอ่านในประเด็นการถือหุ้นของชาวต่างชาติ. ยังไม่ได้รับการยืนยัน เนื่องจากมาจากประกาศและนโยบายของ BOI ไม่ใช่พระราชบัญญัติ ตารางประเภทกิจการและเพดานสิทธิประโยชน์ ภาคธุรกิจเป้าหมาย ระยะเวลาการยื่นคำขอและกำหนดการรายงาน ตัวเลขทุนขั้นต่ำ Thailand FastPass อัตราส่วนการจ้างงานสี่ต่อหนึ่ง และตัวเลขของ EEC ตรวจสอบอีกครั้งเมื่อวันที่ 10 ตุลาคม 2026: อ่านมาตรา 24 แห่งพระราชบัญญัติการเพิ่มขีดความสามารถในการแข่งขันของประเทศสำหรับอุตสาหกรรมเป้าหมาย พ.ศ. 2560 และมาตรา 56 และ 59 แห่งพระราชบัญญัติเขตพัฒนาพิเศษภาคตะวันออก พ.ศ. 2561 ฉบับภาษาไทย เรื่องเพดาน 15 ปี.
บริษัท BOI ในประเทศไทยคืออะไร?
ทำความเข้าใจเกี่ยวกับสิทธิประโยชน์จาก BOI ในประเทศไทย
เอ บริษัท BOI เป็นนิติบุคคลที่จดทะเบียนในประเทศไทยและได้รับการอนุมัติ บัตรส่งเสริมการลงทุน โดยสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) เป้าหมายหลักของ BOI คือการดึงดูด การลงทุนโดยตรงจากต่างประเทศ (FDI) เข้าสู่กลุ่มอุตสาหกรรมเป้าหมายที่สอดคล้องกับวัตถุประสงค์การพัฒนาเศรษฐกิจของประเทศไทย เช่น การผลิตเทคโนโลยีขั้นสูง การเปลี่ยนผ่านสู่ดิจิทัล และพลังงานสีเขียว.
การได้รับการส่งเสริมการลงทุนนี้ เท่ากับว่าธุรกิจของคุณดำเนินงานด้วย “บัตรผ่าน VIP” ที่หลีกเลี่ยงข้อจำกัดมาตรฐานส่วนใหญ่ที่กำหนดไว้สำหรับ ธุรกิจต่างชาติในประเทศไทย ภายใต้ พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว (พ.ศ. 2542) สำหรับภาพรวมที่กว้างขึ้นเกี่ยวกับวิธีที่บริษัทต่างชาติปฏิบัติตามข้อจำกัดเหล่านี้ โปรดดูคู่มือของเราเกี่ยวกับ กลยุทธ์การถือครองหุ้นโดยชาวต่างชาติในประเทศไทย.
สิทธิประโยชน์หลักของการส่งเสริมการลงทุนจาก BOI ของประเทศไทย
มาตรการจูงใจที่ BOI นำเสนอนั้นแบ่งออกเป็นสองประเภทหลัก ๆ ดังนี้: มาตรการจูงใจทางภาษี และ สิ่งจูงใจที่ไม่เกี่ยวข้องกับภาษี.
1. มาตรการจูงใจทางภาษี
สำหรับนักลงทุนหลายราย ประโยชน์ด้านภาษีเป็นสิ่งดึงดูดใจหลักของการส่งเสริมการลงทุนจาก BOI โดยขึ้นอยู่กับประเภทธุรกิจและที่ตั้งโครงการของคุณ คุณอาจได้รับ:
- ภาษีเงินได้นิติบุคคล (CIT) การยกเว้น: สูงสุด 13 ปี ของการยกเว้น ภาษีเงินได้นิติบุคคล เต็มจำนวนสำหรับกิจกรรมที่มีลำดับความสำคัญสูงสุด (หมวด A1+).
- การลดหย่อนภาษี CIT: เอ การลด 50% ในการลดหย่อนภาษีเงินได้นิติบุคคลเป็นเวลาสูงสุด 5 ปีหลังจากสิทธิประโยชน์ยกเว้นภาษีสิ้นสุดลง โดยมีให้สำหรับโครงการที่ตั้งอยู่ในเขตส่งเสริมการลงทุนที่คณะกรรมการประกาศกำหนดในราชกิจจานุเบกษา (มาตรา 35(1) แห่งพระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520).
- การยกเว้นภาษีนำเข้า: ยกเว้นอากรขาเข้าสำหรับเครื่องจักรและวัตถุดิบที่จำเป็น ซึ่งใช้สำหรับการผลิตเพื่อการส่งออกหรือการวิจัยและพัฒนา (R&D).
- การหักค่าใช้จ่ายได้สองเท่า: โครงการที่อยู่ในเขตส่งเสริมการลงทุนที่กำหนดสามารถหักลดหย่อนได้ ค่าใช้จ่ายสองเท่า ของค่าใช้จ่ายในการขนส่ง ไฟฟ้า และประปา ตามเงื่อนไขและมีกำหนดเวลาตามที่คณะกรรมการกำหนด (มาตรา 35(2)).
- การยกเว้นภาษีเงินปันผล: เงินปันผลที่ได้รับจากกิจกรรมส่งเสริมการลงทุนได้รับการยกเว้นภาษีในช่วงระยะเวลายกเว้นภาษีเงินได้นิติบุคคล.
หากต้องการข้อมูลเชิงลึกเกี่ยวกับการประหยัดภาษี โปรดอ่านบทความเฉพาะเรื่องของเราเกี่ยวกับ มาตรการจูงใจทางภาษีของ BOI และการถือหุ้นโดยชาวต่างชาติได้ 100%.
2. มาตรการจูงใจที่ไม่เกี่ยวข้องกับภาษี
สิทธิประโยชน์ที่ไม่เกี่ยวข้องกับภาษีมักมีค่าไม่แพ้การประหยัดค่าใช้จ่ายทางการเงิน เนื่องจากช่วยเพิ่มอิสระในการดำเนินงานสำหรับนักลงทุนต่างชาติได้อย่างมาก:
- การถือหุ้นโดยชาวต่างชาติ 100%: บริษัท BOI สามารถ มีชาวต่างชาติเป็นเจ้าของทั้งหมด. บริษัทเป็นนิติบุคคลต่างด้าวตาม พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว เมื่อชาวต่างชาติถือหุ้นตั้งแต่ครึ่งหนึ่งขึ้นไปของทุน (มาตรา 4) บริษัทต่างชาติที่ได้รับการส่งเสริมซึ่งประกอบกิจการตามบัญชี 2 หรือบัญชี 3 ของพระราชบัญญัตินั้น จะแจ้งต่อกรมพัฒนาธุรกิจการค้า ได้รับใบรับรองภายใน 30 วัน และได้รับการยกเว้นจากบทบัญญัติส่วนใหญ่ของพระราชบัญญัติดังกล่าว ตราบเท่าที่กิจการยังคงได้รับการส่งเสริม (มาตรา 12) การยกเว้นนี้ไม่ครอบคลุมถึงกิจการตามบัญชี 1.
- สิทธิในการเป็นเจ้าของที่ดิน: แตกต่างจากบริษัทต่างชาติทั่วไป บริษัทที่ได้รับการส่งเสริมจาก BOI ได้รับอนุญาตให้ เป็นเจ้าของที่ดิน สำหรับกิจการที่ได้รับการส่งเสริม ตามจำนวนที่คณะกรรมการอนุมัติ แม้จะเกินกว่าข้อจำกัดในกฎหมายอื่น (มาตรา 27) บริษัทต่างชาติที่ได้รับการส่งเสริมซึ่งหยุดหรือโอนกิจการที่ได้รับการส่งเสริม จะต้องจำหน่ายที่ดินนั้นภายในหนึ่งปี มิฉะนั้นกรมที่ดินอาจจำหน่ายได้ เรียนรู้เพิ่มเติมใน คู่มือเกี่ยวกับกฎหมายทรัพย์สิน.
- วีซ่าที่ได้รับการปรับปรุงและ ใบอนุญาตทำงาน: บริษัท BOI ได้รับการยกเว้นโควตาและสามารถใช้บริการของ ศูนย์บริการการลงทุนแบบครบวงจร (One Start One Stop Investment Center - OSOS) สำหรับวีซ่าผู้พำนักระยะยาว (LTR) และวีซ่า SMART แบบเร่งรัด ข้อกำหนดมาตรฐานที่ต้องจ้างพนักงานชาวไทย 4 คนต่อคนงานชาวต่างชาติ 1 คนไม่ใช้บังคับ แต่เกณฑ์พนักงานชาวต่างชาติของ BOI เองยังใช้บังคับ (ดูด้านล่าง) ดูเพิ่มเติม: คู่มือวีซ่าธุรกิจ Non-B และ กฎระเบียบใบอนุญาตทำงานในกรุงเทพฯ.
- การนำเงินทุนกลับประเทศ: ใบอนุญาตให้บุคคลที่ได้รับการเลื่อนตำแหน่งหรือนักลงทุนที่อาศัยอยู่ในต่างประเทศของประเทศไทย โอนเงินตราต่างประเทศ ไปยังต่างประเทศสำหรับเงินทุนที่นำไปลงทุนและเงินปันผล เงินกู้ต่างประเทศที่ได้รับอนุมัติและดอกเบี้ย รวมถึงการชำระเงินตามสัญญาที่ได้รับอนุมัติ (มาตรา 37) แต่ก็ไม่ได้ไร้ขีดจำกัด: ในภาวะวิกฤตดุลการชำระเงิน ธนาคารแห่งประเทศไทยอาจจำกัดการโอนเงินเป็นการชั่วคราว แม้ว่าจะต้องไม่ต่ำกว่าร้อยละ 20 ต่อปีของเงินทุนที่นำเข้ามานานกว่าสองปีแล้ว หรือร้อยละ 15 ต่อปีของเงินทุนดังกล่าวในรูปของเงินปันผลก็ตาม.
กฎหมายที่เกี่ยวข้องกับหน้านี้
English
Section 31 Investment Promotion Act B.E. 2520
Full text
A promoted person will be exempted from corporate income tax on net profit derived from carrying on the promoted activity, as prescribed by notification of the Board. For this purpose, the exemption shall be determined as a proportion of the investment capital excluding the cost of land and working capital, and must be for a period not exceeding 8 years from the date on which income from that activity first arises. Where an activity is one of special importance and benefit to the country as prescribed by notification of the Board, the promoted person in that activity shall be exempted from corporate income tax on net profit derived from carrying on the promoted activity for a period set by the Board, which must not exceed 8 years from the date on which income from that activity first arises. Income to be included in computing net profit from carrying on the activity under paragraph one or paragraph two, as the case may be, shall include income from the sale of by-products and income from the sale of semi-finished goods, as the Board considers appropriate. Where the activity incurs a loss during the period of corporate income tax exemption under paragraph one or paragraph two, as the case may be, the Board may permit the promoted person to deduct the annual loss incurred during that period from net profit arising after the exemption period, for a period not exceeding 5 years from the end of that period, and the deduction may be taken from the net profit of any one year or of several years. The computation of investment capital under paragraph one shall follow the rules and procedures prescribed by notification of the Board.
ThaiLawOnline translation
Section 31/1 Investment Promotion Act B.E. 2520
Full text
To promote the country's potential and the development of its competitiveness, for activities using advanced technology and innovation, or research and development activities, as prescribed by notification of the Board, the Board may permit a promoted person to be exempted from corporate income tax on net profit derived from carrying on the promoted activity for a period not exceeding 13 years from the date on which income from that activity first arises. That exemption may also be set as a proportion of the investment capital excluding the cost of land and working capital. Income to be included in computing net profit from carrying on the activity under paragraph one shall include income from the sale of by-products and income from the sale of semi-finished goods, as the Board considers appropriate. Where the activity incurs a loss during the period of corporate income tax exemption under paragraph one, the Board may permit the promoted person to deduct the annual loss incurred during that period from net profit arising after the exemption period, for a period not exceeding 5 years from the end of that period, and the deduction may be taken from the net profit of any one year or of several years. The computation of investment capital under paragraph one shall follow the rules and procedures prescribed by notification of the Board.
ThaiLawOnline translation
Section 35 Investment Promotion Act B.E. 2520
Full text
To promote investment in any locality or area, the Board may designate that locality or area as an investment promotion zone by notification in the Government Gazette. In addition to the rights and benefits under other sections, the Board shall have the power to grant a promoted person carrying on a promoted activity in a locality or area designated under paragraph one any one or more of the following special rights and benefits: (1) a reduction of corporate income tax on net profit derived from the investment at the rate of fifty per cent of the normal rate for a period not exceeding five years, counted from the date on which the period under section 31 paragraph one or paragraph two, as the case may be, ends, or from the date on which income from the promoted activity is first derived where the promoted person is not exempt from corporate income tax; (2) permission to deduct twice the amount of transportation, electricity and water supply costs incurred by the promoted person as expenses in carrying on the promoted activity, for the purpose of computing corporate income tax, in accordance with the conditions, procedures and period prescribed by the Board; (3) permission to deduct from net profit the money invested by the promoted person in installing or constructing facilities for carrying on the promoted activity, under the criteria prescribed by the Board, in a total amount not exceeding twenty-five per cent of the money invested therein, the promoted person being entitled to elect to deduct it from the net profit of any one or more years within ten years from the date on which income from the investment is derived, in addition to normal depreciation.
ThaiLawOnline translation
Section 12 Foreign Business Act B.E. 2542
Full text
Where a business of an alien that has received investment promotion under the law on investment promotion, or has received written permission to carry on industry or export trade under the law on the Industrial Estate Authority of Thailand or under another law, is a business listed in List Two or List Three annexed to this Act, the alien shall notify the Director-General in order to request a certificate. Once the Director-General or a competent official assigned by the Director-General has verified the correctness of the investment promotion certificate or the permit, the Director-General shall issue the certificate promptly, but not later than 30 days from the date of receiving notification of the grant of the investment promotion certificate or the permit, as the case may be. In this case the alien is exempt from the application of this Act, except sections 21, 22, 39, 40 and 42, for the whole period during which the business has received investment promotion or permission to carry on industry or export trade, as the case may be. The issue of a certificate under paragraph 1 shall be in accordance with the rules and procedures prescribed by the Director-General.
ThaiLawOnline translation
Section 27 Investment Promotion Act B.E. 2520
Full text
A promoted person will be permitted to own land for the purpose of carrying on the promoted activity, in the amount the Board considers appropriate, even if this exceeds the limit that may be held under other laws. Where a promoted person who is an alien under the Land Code ceases the promoted activity or transfers it to another person, the promoted person must dispose of the land it was permitted to own within 1 year from the date of the cessation or transfer; otherwise the Director-General of the Department of Lands has the power to dispose of that land under the Land Code.
ThaiLawOnline translation
Section 34 Investment Promotion Act B.E. 2520
Full text
Dividends from a promoted activity which is exempt from corporate income tax under section 31 and section 31/1 shall be exempt from inclusion in the computation of income tax throughout the period in which the promoted person is exempt from such corporate income tax. Dividends exempt from income tax under paragraph one, if paid within six months from the date on which the income tax exemption period ends, shall also be exempt under paragraph one.
ThaiLawOnline translation
Section 28 Investment Promotion Act B.E. 2520
Full text
A promoted person will be exempted from import duty on machinery approved by the Board, but the machinery must not be machinery that can be produced or assembled in the Kingdom, of a quality close to that of the kind produced abroad, and in a quantity sufficient to be procured for use. Paragraph two: (repealed).
ThaiLawOnline translation
Section 25 Investment Promotion Act B.E. 2520
Full text
Subject to the law on immigration, only to the extent that this Act does not provide otherwise, a promoted person shall be permitted to bring into the Kingdom aliens who are: (1) skilled workers; (2) experts; (3) spouses and dependants of the persons in (1) and (2), in the numbers and for the periods of stay in the Kingdom that the Board considers appropriate, even if this exceeds the quota or period of stay provided in the law on immigration.
ThaiLawOnline translation
ไทย
มาตรา 31 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ผู้ได้รับการส่งเสริมจะได้รับยกเว้นภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการประกอบกิจการที่ได้รับการส่งเสริมตามที่คณะกรรมการประกาศกำหนด ทั้งนี้ ให้พิจารณากำหนดเป็นสัดส่วนของเงินลงทุนโดยไม่รวมค่าที่ดินและทุนหมุนเวียน ซึ่งต้องมีกำหนดเวลาไม่เกินแปดปีนับแต่วันที่เริ่มมีรายได้จากการประกอบกิจการนั้น ในกรณีที่กิจการใดเป็นกิจการที่มีความสำคัญและเป็นประโยชน์ต่อประเทศเป็นพิเศษตามที่คณะกรรมการประกาศกำหนด ให้ผู้ได้รับการส่งเสริมในกิจการดังกล่าวได้รับยกเว้นภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการประกอบกิจการที่ได้รับการส่งเสริมมีกำหนดเวลาตามที่คณะกรรมการกำหนด ซึ่งต้องไม่เกินแปดปีนับแต่วันที่เริ่มมีรายได้จากการประกอบกิจการนั้น รายได้ที่ต้องนำมาคำนวณกำไรสุทธิที่ได้จากการประกอบกิจการตามวรรคหนึ่งหรือวรรคสอง แล้วแต่กรณี ให้รวมถึงรายได้จากการจำหน่ายผลพลอยได้และรายได้จากการจำหน่ายสินค้ากึ่งสำเร็จรูปตามที่คณะกรรมการพิจารณาเห็นสมควร ในกรณีที่ประกอบกิจการขาดทุนในระหว่างเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคลตามวรรคหนึ่งหรือวรรคสอง แล้วแต่กรณี คณะกรรมการอาจอนุญาตให้ผู้ได้รับการส่งเสริมนำผลขาดทุนประจำปีที่เกิดขึ้นในระหว่างเวลานั้นไปหักออกจากกำไรสุทธิที่เกิดขึ้นภายหลังระยะเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคลมีกำหนดเวลาไม่เกินห้าปีนับแต่วันพ้นกำหนดเวลานั้น โดยจะเลือกหักจากกำไรสุทธิของปีใดปีหนึ่งหรือหลายปีก็ได้ การคำนวณเงินลงทุนตามวรรคหนึ่งให้เป็นไปตามหลักเกณฑ์และวิธีการที่คณะกรรมการประกาศกำหนด
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 31/1 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
เพื่อส่งเสริมศักยภาพและการพัฒนาความสามารถในการแข่งขันของประเทศสำหรับกิจการที่ใช้เทคโนโลยีและนวัตกรรมขั้นสูง หรือกิจการวิจัยและพัฒนา ตามที่คณะกรรมการประกาศกำหนด คณะกรรมการอาจอนุญาตให้ผู้ได้รับการส่งเสริมได้รับยกเว้นภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการประกอบกิจการที่ได้รับการส่งเสริมมีกำหนดเวลาไม่เกินสิบสามปีนับแต่วันที่เริ่มมีรายได้จากการประกอบกิจการนั้น ทั้งนี้ การยกเว้นดังกล่าวอาจกำหนดเป็นสัดส่วนของเงินลงทุนโดยไม่รวมค่าที่ดินและทุนหมุนเวียนด้วยก็ได้ รายได้ที่ต้องนำมาคำนวณกำไรสุทธิที่ได้จากการประกอบกิจการตามวรรคหนึ่ง ให้รวมถึงรายได้จากการจำหน่ายผลพลอยได้และรายได้จากการจำหน่ายสินค้ากึ่งสำเร็จรูปตามที่คณะกรรมการพิจารณาเห็นสมควร ในกรณีที่ประกอบกิจการขาดทุนในระหว่างเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคลตามวรรคหนึ่ง คณะกรรมการอาจอนุญาตให้ผู้ได้รับการส่งเสริมนำผลขาดทุนประจำปีที่เกิดขึ้นในระหว่างเวลานั้นไปหักออกจากกำไรสุทธิที่เกิดขึ้นภายหลังระยะเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคล มีกำหนดเวลาไม่เกินห้าปี นับแต่วันพ้นกำหนดเวลานั้น โดยจะเลือกหักจากกำไรสุทธิของปีใดปีหนึ่งหรือหลายปีก็ได้ การคำนวณเงินลงทุนตามวรรคหนึ่งให้เป็นไปตามหลักเกณฑ์และวิธีการที่คณะกรรมการประกาศกำหนด
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 35 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
เพื่อส่งเสริมการลงทุนในท้องที่หรือเขตพื้นที่ใด คณะกรรมการจะกำหนดท้องที่หรือเขตพื้นที่นั้นเป็นเขตส่งเสริมการลงทุนก็ได้โดยประกาศในราชกิจจานุเบกษา นอกจากสิทธิและประโยชน์ตามมาตราอื่น คณะกรรมการมีอำนาจให้ผู้ได้รับการส่งเสริมที่ประกอบกิจการที่ได้รับการส่งเสริมในท้องที่หรือเขตพื้นที่ที่กำหนดตามวรรคหนึ่ง ได้รับสิทธิและประโยชน์พิเศษอย่างใดอย่างหนึ่งหรือหลายอย่างดังต่อไปนี้ (๑) การลดหย่อนภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการลงทุนในอัตราร้อยละห้าสิบของอัตราปกติมีกำหนดเวลาไม่เกินห้าปี โดยนับจากวันที่กำหนดระยะเวลาตามมาตรา ๓๑ วรรคหนึ่งหรือวรรคสอง แล้วแต่กรณี สิ้นสุดลง หรือนับจากวันที่เริ่มมีรายได้จากการประกอบกิจการที่ได้รับการส่งเสริมในกรณีที่ผู้ได้รับการส่งเสริมไม่ได้รับยกเว้นภาษีเงินได้นิติบุคคล (๒) การอนุญาตให้หักค่าขนส่ง ค่าไฟฟ้า และค่าประปาสองเท่าของจำนวนเงินที่ผู้ได้รับการส่งเสริมได้เสียไปเป็นค่าใช้จ่ายในการประกอบกิจการที่ได้รับการส่งเสริม เพื่อประโยชน์ในการคำนวณภาษีเงินได้นิติบุคคล ทั้งนี้ ตามเงื่อนไข วิธีการ และระยะเวลาที่คณะกรรมการกำหนด (๓) การอนุญาตให้หักเงินที่ผู้ได้รับการส่งเสริมการลงทุนในการติดตั้งหรือก่อสร้างสิ่งอำนวยความสะดวกในการประกอบกิจการที่ได้รับการส่งเสริมตามหลักเกณฑ์ที่คณะกรรมการพิจารณากำหนดจากกำไรสุทธิรวมทั้งสิ้นไม่เกินร้อยละยี่สิบห้าของเงินที่ลงทุนแล้ว ในการนั้น โดยผู้ได้รับการส่งเสริมจะเลือกหักจากกำไรสุทธิของปีใดปีหนึ่งหรือหลายปีก็ได้ภายในสิบปีนับแต่วันที่มีรายได้จากการลงทุน ทั้งนี้ นอกเหนือไปจากการหักค่าเสื่อมราคาตามปกติ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 12 พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542
ข้อความเต็ม
ในกรณีที่ธุรกิจของคนต่างด้าวซึ่งได้รับการส่งเสริมการลงทุนตามกฎหมายว่าด้วยการส่งเสริมการลงทุน หรือได้รับอนุญาตเป็นหนังสือให้ประกอบอุตสาหกรรมหรือประกอบการค้าเพื่อส่งออกตามกฎหมายว่าด้วยการนิคมอุตสาหกรรมแห่งประเทศไทยหรือตามกฎหมายอื่น เป็นธุรกิจตามบัญชีสองหรือบัญชีสามท้ายพระราชบัญญัตินี้ ให้คนต่างด้าวดังกล่าวแจ้งต่ออธิบดีเพื่อขอหนังสือรับรอง เมื่ออธิบดีหรือพนักงานเจ้าหน้าที่ที่ได้รับมอบหมายตรวจสอบความถูกต้องของบัตรส่งเสริมการลงทุนหรือหนังสืออนุญาตดังกล่าวแล้ว ให้อธิบดีออกหนังสือรับรองโดยเร็ว แต่ต้องไม่เกินสามสิบวันนับแต่วันที่ได้รับแจ้งการได้รับบัตรส่งเสริมการลงทุนหรือหนังสืออนุญาต แล้วแต่กรณี ในกรณีนี้ให้คนต่างด้าวดังกล่าวนั้น ได้รับยกเว้นจากการบังคับใช้พระราชบัญญัตินี้ เว้นแต่มาตรา ๒๑ มาตรา ๒๒ มาตรา ๓๙ มาตรา ๔๐ และมาตรา ๔๒ ตลอดระยะเวลาที่ธุรกิจนั้นได้รับการส่งเสริมการลงทุนหรือได้รับอนุญาตให้ประกอบอุตสาหกรรมหรือประกอบการค้าเพื่อส่งออก แล้วแต่กรณี การออกหนังสือรับรองตามวรรคหนึ่ง ให้เป็นไปตามหลักเกณฑ์และวิธีการที่อธิบดีกำหนด
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 27 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ผู้ได้รับการส่งเสริมจะได้รับอนุญาตให้ถือกรรมสิทธิ์ในที่ดินเพื่อประกอบกิจการที่ได้รับการส่งเสริมการลงทุนตามจำนวนที่คณะกรรมการพิจารณาเห็นสมควร แม้ว่าจะเกินกำหนดที่จะพึงมีได้ตามกฎหมายอื่น ในกรณีที่ผู้ได้รับการส่งเสริมซึ่งเป็นคนต่างด้าวตามประมวลกฎหมายที่ดินเลิกกิจการที่ได้รับการส่งเสริมหรือโอนกิจการนั้นให้แก่ผู้อื่น ผู้ได้รับการส่งเสริมต้องจำหน่ายที่ดินที่ได้รับอนุญาตให้ถือกรรมสิทธิ์ภายในหนึ่งปีนับแต่วันที่เลิกหรือโอนกิจการ มิฉะนั้นให้อธิบดีกรมที่ดินมีอำนาจจำหน่ายที่ดินนั้นตามประมวลกฎหมายที่ดิน
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 34 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
เงินปันผลจากกิจการที่ได้รับการส่งเสริมการลงทุน ซึ่งได้รับยกเว้นภาษีเงินได้นิติบุคคลตามมาตรา ๓๑ และมาตรา ๓๑/๑ ให้ได้รับยกเว้นไม่ต้องรวมคำนวณเพื่อเสียภาษีเงินได้ตลอดระยะเวลาที่ผู้ได้รับการส่งเสริมได้รับยกเว้นภาษีเงินได้นิติบุคคลนั้น เงินปันผลที่ได้รับยกเว้นภาษีเงินได้ตามวรรคหนึ่ง ถ้าได้จ่ายภายในหกเดือนนับแต่วันพ้นระยะเวลาที่ได้รับยกเว้นภาษีเงินได้ก็ให้ได้รับยกเว้นตามวรรคหนึ่ง
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 28 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ผู้ได้รับการส่งเสริมจะได้รับยกเว้นอากรขาเข้าสำหรับเครื่องจักรตามที่คณะกรรมการพิจารณาอนุมัติ แต่เครื่องจักรนั้นต้องไม่เป็นเครื่องจักรที่ผลิตหรือประกอบได้ในราชอาณาจักร ซึ่งมีคุณภาพใกล้เคียงกันกับชนิดที่ผลิตในต่างประเทศ และมีปริมาณเพียงพอที่จะจัดหามาใช้ได้ วรรคสอง (ยกเลิก)
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 25 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ภายใต้บังคับกฎหมายว่าด้วยคนเข้าเมืองเพียงเท่าที่พระราชบัญญัตินี้มิได้บัญญัติไว้เป็นอย่างอื่น ให้ผู้ได้รับการส่งเสริมได้รับอนุญาตนำคนต่างด้าวซึ่งเป็น (๑) ช่างฝีมือ (๒) ผู้ชำนาญการ (๓) คู่สมรสและบุคคลซึ่งอยู่ในอุปการะของบุคคลใน (๑) และ (๒) เข้ามาในราชอาณาจักรได้ตามจำนวนและกำหนดระยะเวลาให้อยู่ในราชอาณาจักรเท่าที่คณะกรรมการพิจารณาเห็นสมควร แม้ว่าจะเกินอัตราจำนวนหรือระยะเวลาให้อยู่ในราชอาณาจักรตามที่บัญญัติไว้ในกฎหมายว่าด้วยคนเข้าเมือง
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 31 Investment Promotion Act B.E. 2520
Exonération de l'impôt sur les sociétés sur le bénéfice net de l'activité promue, proportionnelle à l'investissement hors terrain et fonds de roulement, sauf activités spéciales, pendant 8 ans au plus dès les premiers revenus ; les pertes peuvent, sur autorisation du Conseil, être déduites pendant 5 ans au plus ensuite.
résumé non officiel
Article 31/1 Investment Promotion Act B.E. 2520
Pour les activités désignées de technologie avancée, d'innovation ou de recherche et développement, le Conseil peut accorder une exonération d'impôt sur les sociétés de 13 ans au plus dès les premiers revenus, éventuellement proportionnelle à l'investissement ; les pertes sont déductibles sur autorisation pendant 5 ans au plus ensuite.
résumé non officiel
Article 35 Investment Promotion Act B.E. 2520
La Commission peut créer des zones de promotion et y accorder en sus, à ses conditions : (1) impôt sur les sociétés à demi-taux cinq ans au plus, après l'exonération ou dès les premiers revenus ; (2) double déduction du transport, de l'électricité et de l'eau ; (3) déduction des installations jusqu'à 25 % de l'investissement, sur dix ans, outre l'amortissement.
résumé non officiel
Article 12 Foreign Business Act B.E. 2542
L'étranger dont l'activité des listes 2 ou 3 bénéficie d'une promotion des investissements ou d'un permis industriel ou d'exportation demande au Directeur général un certificat, délivré sous 30 jours; il est alors exempté de la loi, sauf les articles 21, 22, 39, 40 et 42, pendant cet avantage.
résumé non officiel
Article 27 Investment Promotion Act B.E. 2520
Le bénéficiaire est autorisé à posséder des terrains pour l'activité promue, dans la superficie jugée appropriée par le Conseil, même au-delà des limites légales ; s'il est étranger et cesse ou cède l'activité, il doit les céder dans l'année, sinon le directeur général des Terres peut y procéder.
résumé non officiel
Article 34 Investment Promotion Act B.E. 2520
Les dividendes d'une activité promue exonérée d'impôt sur les sociétés (art. 31 et 31/1) sont exclus du revenu imposable pendant toute la durée de l'exonération. Cette exonération s'applique aussi aux dividendes versés dans les six mois suivant la fin de cette période.
résumé non officiel
Article 28 Investment Promotion Act B.E. 2520
Le bénéficiaire est exonéré de droits d'importation sur les machines approuvées par le Conseil, à condition qu'elles ne puissent pas être produites ou assemblées en Thaïlande en qualité comparable aux machines étrangères et en quantité suffisante.
résumé non officiel
Article 25 Investment Promotion Act B.E. 2520
Sous réserve du droit de l'immigration, sauf disposition contraire de la présente loi, le bénéficiaire peut faire entrer des techniciens et experts étrangers, leurs conjoints et personnes à charge, selon le nombre et la durée de séjour fixés par le Conseil, même au-delà des limites légales.
résumé non officiel
แหล่งที่มา
- Investment Promotion Act B.E. 2520, เรียกดูเมื่อ 2 พฤศจิกายน 2569
- Foreign Business Act B.E. 2542, เรียกดูเมื่อ 2 พฤศจิกายน 2569
กฎเกณฑ์สำหรับพนักงานชาวต่างชาติตามประกาศสำนักงานคณะกรรมการส่งเสริมการลงทุน ที่ ป. 8/2568
การยกเว้นจาก อัตราส่วน 4 ต่อ 1 ไม่ได้หมายความว่าการจ้างงานชาวต่างชาติจะไม่มีขีดจำกัด สำนักงานคณะกรรมการส่งเสริมการลงทุนใช้เกณฑ์เฉพาะของตนสำหรับตำแหน่งงานต่างชาติในบริษัทที่ได้รับการเลื่อนตำแหน่ง โดยกำหนดไว้ในประกาศเลขที่ Por. 8/2568 ลงวันที่ 5 มิถุนายน 2568 ตามมาตรา 25 และ 26 แห่งพระราชบัญญัติส่งเสริมการลงทุน ซึ่งเป็นการแทนที่ประกาศเลขที่ Por. 3/2567.
- การอนุมัติต่อตำแหน่งงาน. ตำแหน่งงานของชาวต่างชาติจะได้รับอนุมัติเมื่อขาดแคลนบุคลากรชาวไทยที่มีคุณสมบัติ โดยปกติครั้งละไม่เกินสองปี แต่หนึ่งปีสำหรับสำนักงานสนับสนุนการค้าและการลงทุนและกิจการจ้างเหมาช่วงกระบวนการทางธุรกิจ (Business Process Outsourcing) และสี่ปีสำหรับสำนักงานใหญ่ระหว่างประเทศ ศูนย์การค้าระหว่างประเทศและศูนย์ธุรกิจระหว่างประเทศ กิจการวิจัยและพัฒนา กิจการเทคโนโลยีเป้าหมายและการออกแบบอิเล็กทรอนิกส์ และสำหรับนักวิจัยด้านวิทยาศาสตร์และเทคโนโลยี.
- กฎ 70%. บริษัทผู้ผลิตที่มีพนักงานรวมกันมากกว่า 100 คน ต้องมีพนักงานชาวไทยไม่น้อยกว่า 70% ของพนักงานทั้งหมด บริษัทผู้ผลิตที่มีขนาดเล็กกว่านั้นและกิจการบริการไม่อยู่ภายใต้สัดส่วนดังกล่าว และโครงการผลิตที่มีความสำคัญอย่างยิ่งอาจขอผ่อนผันต่อคณะกรรมการได้.
- รายได้เฉลี่ยรายเดือนขั้นต่ำ. ผู้บริหาร: 150,000 บาท อายุขั้นต่ำ 27 ปี และมีประสบการณ์ 5 ปี (ยกเว้นสำหรับประธานกรรมการ ประธานบริษัท ประธานเจ้าหน้าที่บริหาร และกรรมการผู้จัดการ) ระดับบริหารจัดการ: 75,000 บาท หรือ 50,000 บาทหากมีวุฒิปริญญาตรี พนักงานปฏิบัติการ: 50,000 บาท วิศวกร ผู้เชี่ยวชาญด้านเทคโนโลยีสารสนเทศ หรือนักวิจัยด้านวิทยาศาสตร์: 75,000 บาท หรือ 50,000 บาทหากมีวุฒิในสาขาที่เกี่ยวข้อง ผู้ปฏิบัติงานประจำสถานีงานในกิจการจ้างเหมาช่วงกระบวนการทางธุรกิจ: 35,000 บาท.
- งานที่ต้องทำในระยะสั้น. ตำแหน่งที่ได้รับการอนุมัติให้พักอาศัยเป็นระยะเวลาไม่เกิน 6 เดือน จะได้รับการยกเว้นทั้งกฎเกณฑ์ 70% และข้อกำหนดรายได้ขั้นต่ำ.
- หลังจากดำเนินการอย่างเต็มที่แล้ว. เมื่อโครงการได้รับการอนุมัติให้ดำเนินการเต็มรูปแบบแล้ว บริษัทจะต้องลดจำนวนพนักงานปฏิบัติการชาวต่างชาติให้เหลือระดับที่สำนักงานพิจารณาว่าเหมาะสม.
กฎเกณฑ์ดังกล่าวใช้บังคับตั้งแต่วันที่ 1 ตุลาคม 2025 สำหรับโครงการที่ได้รับบัตรส่งเสริมตั้งแต่วันที่ 5 มิถุนายน 2025 เป็นต้นไป และตั้งแต่วันที่ 1 มกราคม 2026 สำหรับโครงการที่ได้รับบัตรส่งเสริมก่อนวันดังกล่าว รายได้พิจารณาจากสัญญาจ้างงาน และเมื่อต่ออายุ พิจารณาจากแบบยื่นรายการภาษีเงินได้หัก ณ ที่จ่าย ภ.ง.ด.1ก ของนายจ้าง ที่มา: ประกาศสำนักงานคณะกรรมการส่งเสริมการลงทุน ที่ ป. 8/2568 อ่านจากต้นฉบับภาษาไทยและฉบับแปลภาษาอังกฤษของสำนักงาน สำหรับด้านภาษี โปรดดู สิทธิประโยชน์ทางภาษีของ BOI; สำหรับการถือครองโดยบุคคลต่างชาติ โปรดดูที่ คณะกรรมการส่งเสริมการลงทุนและใบอนุญาตประกอบธุรกิจของคนต่างด้าว.
หมวดหมู่สิทธิประโยชน์ทางภาษีของ BOI (กรอบปี 2025-2026)
BOI จำแนกโครงการออกเป็นกลุ่มหลัก (เอ และ B) โดยพิจารณาจากความเข้มข้นทางเทคโนโลยีและความสำคัญต่อการพัฒนาประเทศ ตารางต่อไปนี้แสดงรายละเอียดของระดับแรงจูงใจหลัก:
| หมวดหมู่ BOI | กิจกรรมเป้าหมาย | การยกเว้นภาษีเงินได้นิติบุคคล | การยกเว้นภาษีนำเข้า |
|---|---|---|---|
| A1+ | เทคโนโลยีล้ำสมัย การวิจัยและพัฒนาขั้นสูง ชีววิทยาเชิงสังเคราะห์ เชื้อเพลิงการบินที่ยั่งยืน | 10-13 ปี (ไม่มีเพดาน) | เครื่องจักรและวัตถุดิบ |
| A1 | เทคโนโลยีขั้นสูงเชิงกลยุทธ์ ซอฟต์แวร์มูลค่าสูง แพลตฟอร์มดิจิทัล | 8 ปี (ไม่จำกัดวงเงิน) | เครื่องจักรและวัตถุดิบ |
| A2 | การผลิตด้วยเทคโนโลยีขั้นสูง โครงสร้างพื้นฐานที่แข็งแกร่ง และอุปกรณ์อิเล็กทรอนิกส์ที่ทันสมัย | 8 ปี (จำกัดวงเงิน) | เครื่องจักรและวัตถุดิบ |
| A3 | เทคโนโลยีระดับกลางถึงสูง กิจกรรมอุตสาหกรรมที่มีอยู่แล้ว | 5 ปี (จำกัดวงเงิน) | เครื่องจักรและวัตถุดิบ |
| A4 | ระดับเริ่มต้นด้านเทคโนโลยี กิจกรรมส่งเสริมการลงทุนมาตรฐาน | 3 ปี (จำกัดวงเงิน) | เครื่องจักรและวัตถุดิบ |
| B | อุตสาหกรรมสนับสนุน บริการพื้นฐาน การผลิตทั่วไป | ไม่มี (สิทธิประโยชน์เพิ่มเติมตามเกณฑ์คุณค่าของโครงการ) | เครื่องจักรเท่านั้น |
ที่มา: คู่มือการส่งเสริมการลงทุนของ BOI ประเทศไทย (2025-2026)
BOI กับ EEC: กรอบการลงทุนแตกต่างกันอย่างไร?
ในขณะที่ BOI คือหน่วยงานส่งเสริมการลงทุนทั่วประเทศของประเทศไทย, เขตพัฒนาพิเศษภาคตะวันออก (EEC) เป็นโครงการที่กำหนดเป้าหมายทางภูมิศาสตร์โดยมุ่งเน้นไปที่สามจังหวัดเฉพาะ, ฉะเชิงเทรา ชลบุรี และระยอง, เพื่อผลักดัน ประเทศไทย 4.0 ด้านอุตสาหกรรม.
ความแตกต่างที่สำคัญได้แก่:
- ขอบเขตทางภูมิศาสตร์: บีโอไอให้การส่งเสริมอุตสาหกรรมหลากหลายประเภททั่วประเทศไทย ในขณะที่ EEC มีขอบเขตจำกัดอยู่เพียงสามจังหวัดภาคตะวันออก โดยมีการมอบสิทธิประโยชน์เพิ่มเติมตาม “พื้นที่” เพิ่มเติมจากสิทธิประโยชน์มาตรฐานของบีโอไอ.
- เน้นกลุ่มอุตสาหกรรม: EEC กำหนดเป้าหมายโดยเฉพาะ 12 อุตสาหกรรมเป้าหมาย (S-Curve) รวมถึงอุตสาหกรรมยานยนต์แห่งอนาคต อิเล็กทรอนิกส์อัจฉริยะ ระบบอัตโนมัติและหุ่นยนต์ การบินและโลจิสติกส์ และเศรษฐกิจดิจิทัล บีโอไอครอบคลุมกิจการที่ได้รับการส่งเสริมที่กว้างขวางยิ่งขึ้น.
- แรงจูงใจที่เพิ่มขึ้น: โครงการที่ตั้งอยู่ใน EEC อาจได้รับการยกเว้นภาษีเงินได้นิติบุคคลเป็นระยะเวลาที่ยาวขึ้น (สูงสุด 15 ปีสำหรับอุตสาหกรรมเป้าหมาย ซึ่งเป็นเพดานตามมาตรา 24 แห่งพระราชบัญญัติการเพิ่มขีดความสามารถในการแข่งขันของประเทศสำหรับอุตสาหกรรมเป้าหมาย พ.ศ. 2560 ที่คณะกรรมการนโยบาย EEC อาจนำมาใช้ได้ตามมาตรา 56 และ 59 แห่งพระราชบัญญัติ EEC) การลดภาษีเงินได้นิติบุคคลเพิ่มเติม และการเข้าถึงโครงสร้างพื้นฐานพิเศษ โครงการเมืองอัจฉริยะ และเขตการค้าเสรี.
- การดำเนินการแบบเร่งด่วน: โครงการของ EEC ได้รับประโยชน์จากศูนย์บริการแบบครบวงจรโดยเฉพาะ และการอนุมัติสัญญาเช่าที่ดินที่รวดเร็วขึ้นสำหรับระยะเวลาสูงสุด 99 ปี ในเขตอุตสาหกรรมที่กำหนด.
ในทางปฏิบัติ นักลงทุนต่างชาติจำนวนมากยื่นขออนุมัติ มาตรการจูงใจทั้งจาก BOI และ EEC พร้อมกันเพื่อเพิ่มประโยชน์สูงสุดของตน โดยเฉพาะอย่างยิ่งสำหรับโครงการผลิตและเทคโนโลยีขนาดใหญ่ หากคุณกำลังพิจารณาที่จะจัดตั้งกิจการในชายฝั่งทะเลตะวันออกของประเทศไทย ทีมงานของเรา บริการด้านกฎหมายชลบุรี ทีมงานของเราสามารถให้ความช่วยเหลือเกี่ยวกับการยื่นคำขอเฉพาะของ EEC ได้.
อุตสาหกรรมใดบ้างที่ได้รับสิทธิประโยชน์ทางภาษีสูงสุด?
บีโอไอ (BOI) มีการปรับปรุงรายชื่อกิจการที่ได้รับการส่งเสริมบ่อยครั้ง สำหรับช่วงปี 2025-2026 นี้ จะเน้นหนักไปที่ “เศรษฐกิจใหม่” และอุตสาหกรรมที่สอดคล้องกับเป้าหมายความสามารถในการแข่งขันระดับชาติของประเทศไทย ภาคส่วนสำคัญที่ได้รับสิทธิประโยชน์สูงสุด (ประเภท A1+ และ A1) ได้แก่:
- ดิจิทัลและเทคโนโลยี: ศูนย์ข้อมูล บริการคลาวด์ การพัฒนาซอฟต์แวร์ ปัญญาประดิษฐ์ (AI) และแพลตฟอร์มดิจิทัล.
- การผลิตขั้นสูงและรถยนต์ไฟฟ้า: การประกอบรถยนต์ไฟฟ้า การผลิตแบตเตอรี่รถยนต์ไฟฟ้า เซมิคอนดักเตอร์ และการผลิตแผงวงจรพิมพ์ (PCB).
- เศรษฐกิจ BCG (ชีวภาพ-หมุนเวียน-สีเขียว): พลังงานหมุนเวียน (การเปลี่ยนขยะเป็นพลังงาน), เทคโนโลยีชีวภาพ, อุปกรณ์ทางการแพทย์, การผลิตยา และเทคโนโลยีการเกษตร.
- บริการที่มีมูลค่าสูง: ศูนย์กลางธุรกิจระหว่างประเทศ (IBC) การออกแบบทางวิศวกรรม ศูนย์วิจัยและพัฒนา (R&D) และศูนย์กลางการจัดซื้อจัดจ้างระดับภูมิภาค.
- อวกาศและการป้องกันประเทศ: การบำรุงรักษา ซ่อมแซม และยกเครื่องอากาศยาน (MRO) และเทคโนโลยีอวกาศ.
Thailand FastPass: การอนุมัติโครงการขนาดใหญ่ที่รวดเร็วขึ้นจาก BOI
ในปี 2025 รัฐบาลไทยได้ออกประกาศ “ไทยแลนด์ ฟาสต์พาส” ซึ่งเป็นการปรับปรุงนโยบายครั้งสำคัญที่ออกแบบมาเพื่อ เร่งกระบวนการอนุมัติและการออกใบอนุญาต สำหรับโครงการลงทุนขนาดใหญ่และเทคโนโลยีขั้นสูงที่มีมูลค่าเกินกว่า 1 พันล้านบาท (ประมาณ 28 ล้านดอลลาร์สหรัฐ).
ภายใต้ระบบ FastPass โครงการที่ผ่านเกณฑ์จะได้รับประโยชน์จากกรอบเวลาการพิจารณาที่สั้นลงจากทุกหน่วยงานของรัฐที่เกี่ยวข้อง รวมถึง BOI กรมพัฒนาธุรกิจการค้า, โครงการนี้เป็นส่วนหนึ่งของความพยายามในการรับฟังความคิดเห็นของนักลงทุนเกี่ยวกับกระบวนการราชการที่ยุ่งยาก และเป็นสัญญาณบ่งบอกถึงความมุ่งมั่นของไทยในการแข่งขันกับศูนย์กลางการลงทุนในภูมิภาคอื่นๆ เช่น สิงคโปร์และเวียดนาม.
ขั้นตอนการสมัคร BOI: ทีละขั้นตอน
การสมัคร การส่งเสริมการลงทุนจาก BOI ต้องมีการวางแผนอย่างรอบคอบ นี่คือขั้นตอนมาตรฐาน:
ขั้นตอนที่ 1: การศึกษาความเป็นไปได้และการเตรียมการ:
ตรวจสอบให้แน่ใจว่ากิจกรรมทางธุรกิจของคุณสอดคล้องกับหมวดหมู่ที่ BOI ส่งเสริม และคุณมีคุณสมบัติตาม ข้อกำหนดเงินทุนขั้นต่ำ (โดยทั่วไป 1 ล้านบาท ไม่รวมที่ดินและเงินทุนหมุนเวียน).
ขั้นตอนที่ 2, ส่งใบสมัคร:
ยื่นคำขอทางออนไลน์ผ่านระบบของ BOI แพลตฟอร์ม e-Investment ของ BOI.
ขั้นตอนที่ 3 การประเมินโครงการ:
ระยะเวลาดำเนินการขึ้นอยู่กับขนาดของการลงทุน: 40 วันทำการ สำหรับโครงการที่มีมูลค่าต่ำกว่า 200 ล้านบาท, 60 วันทำการ สำหรับ 200 ล้านถึง 2 พันล้านบาท และ 90 วันทำการ สำหรับโครงการที่มีมูลค่าเกิน 2 พันล้านบาท.
ขั้นตอนที่ 4 การอนุมัติและการยอมรับ:
เมื่อได้รับการอนุมัติแล้ว คุณจะมี 1 เดือน เพื่อรับมติของบีโอไออย่างเป็นทางการ.
ขั้นตอนที่ 5 การจดทะเบียนบริษัทและการออกใบรับรอง:
คุณต้อง จดทะเบียนบริษัทจำกัดในประเทศไทย ภายใน 6 เดือน นับจากวันที่ตอบรับ และโอนเงินทุนต่างประเทศตามที่กำหนดภายใน 4 เดือน เพื่อรับเอกสารทางการของคุณ บัตรส่งเสริมการลงทุนจาก BOI.
สำหรับคำแนะนำโดยละเอียด โปรดดูคู่มือฉบับสมบูรณ์ของเรา: วิธีการสมัครขอสินเชื่อ BOI ในประเทศไทย.
ข้อกำหนดการปฏิบัติตามหลังการอนุมัติ
การได้รับใบรับรอง BOI ของคุณเป็นเพียงจุดเริ่มต้นเท่านั้น เพื่อรักษาสิทธิพิเศษของคุณ บริษัทของคุณต้องดำเนินการดังต่อไปนี้:
- ส่ง รายงานความคืบหน้าโครงการ เมื่อครบ 6 เดือน 1 ปี และ 2 ปี หลังจากได้รับบัตรส่งเสริมการลงทุน.
- ต้องผ่านกระบวนการที่เข้มงวด การตรวจสอบการปฏิบัติตามข้อกำหนดของ BOI โดยผู้ตรวจสอบบัญชีที่ได้รับการอนุมัติหลังจาก 3 ปี เพื่อตรวจสอบว่าเงื่อนไขด้านการลงทุน การจ้างงาน และการดำเนินงานทั้งหมดได้รับการปฏิบัติตามแล้ว.
- จัดทำบันทึกบัญชีที่ถูกต้อง โดยแยกกิจกรรมทางธุรกิจที่ได้รับการส่งเสริมและกิจกรรมทางธุรกิจที่ไม่ได้รับการส่งเสริมออกจากกันอย่างชัดเจน.
การไม่ปฏิบัติตามเงื่อนไขเหล่านี้อาจส่งผลให้เกิด การเพิกถอนการส่งเสริมการลงทุนจาก BOI ของคุณ และการประเมินภาษีย้อนหลัง การทำงานร่วมกับผู้มีประสบการณ์อย่าง บริษัทกฎหมายธุรกิจไทย เป็นสิ่งสำคัญอย่างยิ่งต่อการปฏิบัติตามกฎระเบียบ.
คำถามที่พบบ่อย (FAQs)
ชาวต่างชาติสามารถเป็นเจ้าของธุรกิจในประเทศไทยได้ 100% หรือไม่?
ใช่ ในขณะที่มาตรฐาน พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว จำกัดการถือหุ้นของคนต่างด้าวไว้ที่ 49% ในหลายธุรกิจ การได้รับ การส่งเสริมการลงทุนจาก BOI อนุญาตให้นักลงทุนต่างชาติถือหุ้นได้สูงสุด 100% ของบริษัทในอุตสาหกรรมที่มีสิทธิ์ ธุรกิจที่ได้รับการส่งเสริมตามบัญชี 2 หรือบัญชี 3 ของพระราชบัญญัติการประกอบธุรกิจของคนต่างด้าวจำเป็นต้องมีหนังสือรับรองจากกรมพัฒนาธุรกิจการค้า และการได้รับการยกเว้นจะมีผลเฉพาะในช่วงเวลาที่ธุรกิจได้รับการส่งเสริมเท่านั้น (มาตรา 12 ของพระราชบัญญัติดังกล่าว) นี่คือหนึ่งในข้อได้เปรียบที่สำคัญที่สุดของกรอบการทำงานของ BOI เรียนรู้เพิ่มเติมเกี่ยวกับ กลยุทธ์การถือครองหุ้นโดยชาวต่างชาติในประเทศไทย.
ข้อกำหนดเงินทุนขั้นต่ำสำหรับบริษัท BOI คือเท่าใด?
โดยทั่วไปแล้ว เงินลงทุนขั้นต่ำคือ 1 ล้านบาท (ประมาณ 28,000 ดอลลาร์สหรัฐ) ไม่รวมค่าที่ดินและเงินทุนหมุนเวียน อย่างไรก็ตาม กิจกรรมบางประเภทต้องใช้เงินลงทุนขั้นต่ำที่สูงกว่ามาก ตัวอย่างเช่น โครงการดาต้าเซ็นเตอร์ขั้นสูงอาจต้องใช้เงินลงทุนขั้นต่ำถึง 5 พันล้านบาท.
การส่งเสริมการลงทุนของ BOI ช่วยให้ฉันซื้อที่ดินในประเทศไทยได้หรือไม่?
ใช่แล้ว ประโยชน์หลักอย่างหนึ่งที่ไม่เกี่ยวข้องกับภาษีจากการส่งเสริมการลงทุนจาก BOI คือการได้รับอนุญาตให้ นิติบุคคลที่ชาวต่างชาติเป็นเจ้าของถือกรรมสิทธิ์ในที่ดิน เพื่อวัตถุประสงค์ในการดำเนินกิจกรรมทางธุรกิจที่ส่งเสริมอย่างเคร่งครัด เช่น การก่อสร้างโรงงาน อาคารสำนักงาน หรือที่พักคนงาน สำหรับข้อมูลเพิ่มเติมเกี่ยวกับสิทธิในอสังหาริมทรัพย์ โปรดดูที่หน้าของเรา กฎหมายทรัพย์สินในประเทศไทย คู่มือ.
กระบวนการสมัคร BOI ใช้เวลานานแค่ไหน?
โดยทั่วไป BOI จะพิจารณาคำขอภายใน 40 ถึง 90 วันทำการ นับจากวันที่ส่งใบสมัครครบถ้วนสมบูรณ์ โดยขึ้นอยู่กับขนาดและความซับซ้อนของการลงทุน ระบบ FastPass ใหม่ของประเทศไทยสามารถลดระยะเวลาในการอนุมัติโครงการขนาดใหญ่ได้อีกด้วย สำหรับรายละเอียดขั้นตอนต่างๆ โปรดอ่าน วิธีการสมัครขอสินเชื่อ BOI ในประเทศไทย.
ฉันยังต้องจ้างพนักงานไทย 4 คนต่อพนักงานต่างชาติ 1 คนอยู่หรือไม่?
ไม่ บริษัทที่ได้รับการส่งเสริมจาก BOI ได้รับการยกเว้นจากอัตราส่วนการจ้างงานคนไทยต่อชาวต่างชาติมาตรฐาน 4:1, แต่การจ้างชาวต่างชาติไม่ได้ทำได้โดยไม่จำกัด: ตามประกาศสำนักงานคณะกรรมการส่งเสริมการลงทุน ที่ ป. 8/2568 ตำแหน่งงานของชาวต่างชาติแต่ละตำแหน่งต้องได้รับอนุมัติและต้องมีรายได้ขั้นต่ำต่อเดือน (เช่น 150,000 บาทสำหรับผู้บริหาร และ 50,000 บาทสำหรับพนักงานปฏิบัติการ) และบริษัทผู้ผลิตที่มีพนักงานมากกว่า 100 คนต้องมีพนักงานชาวไทยไม่น้อยกว่า 70% ของพนักงานทั้งหมด การยื่นขอใบอนุญาตทำงานและวีซ่ายังดำเนินการได้รวดเร็วขึ้นผ่านศูนย์บริการลงทุนแบบเบ็ดเสร็จ One Start One Stop Investment Center (OSOS) ของ BOI ดูเพิ่มเติมได้ที่: การขอใบอนุญาตทำงานโดยออกค่าใช้จ่ายเอง และ ระบบใบอนุญาตทำงานอิเล็กทรอนิกส์ของประเทศไทย.
จะเกิดอะไรขึ้นหากโครงการของฉันไม่ผ่านเกณฑ์เงื่อนไขของ BOI?
หากบริษัทของคุณไม่เป็นไปตามเงื่อนไขที่ระบุไว้ในใบรับรองการส่งเสริมการลงทุน (เช่น การลงทุนขั้นต่ำ เป้าหมายการจ้างงาน หรือเป้าหมายการดำเนินงาน) BOI อาจดำเนินการดังต่อไปนี้ เพิกถอนการส่งเสริมการลงทุนของคุณ. สิ่งนี้อาจส่งผลให้เกิดภาระภาษีย้อนหลัง การสูญเสียสิทธิ์ในการเป็นเจ้าของโดยชาวต่างชาติ และอาจมีบทลงโทษเพิ่มเติม.
ฉันสามารถสมัครขอรับสิทธิประโยชน์จากทั้ง BOI และ EEC ได้หรือไม่?
ใช่ โครงการที่ตั้งอยู่ในจังหวัดเขตเศรษฐกิจพิเศษภาคตะวันออก (ฉะเชิงเทรา ชลบุรี และระยอง) สามารถยื่นขอได้ มาตรการจูงใจทั้งจาก BOI และ EEC พร้อมกัน, และโครงการในอุตสาหกรรมเป้าหมายอาจได้รับสิทธิยกเว้นภาษีเงินได้นิติบุคคลจนถึงเพดาน 15 ปีตามมาตรา 24 แห่งพระราชบัญญัติการเพิ่มขีดความสามารถในการแข่งขันของประเทศสำหรับอุตสาหกรรมเป้าหมาย รวมถึงสิทธิประโยชน์เพิ่มเติมตามเขตพื้นที่.
พร้อมลงทุนในประเทศไทยแล้วหรือยัง?
สิทธิประโยชน์ของบีโอไอ (BOI) ของประเทศไทยมอบช่องทางที่คุ้มค่าอย่างยิ่งสำหรับการขยายธุรกิจระหว่างประเทศสู่หนึ่งในเศรษฐกิจที่มีความพลวัตมากที่สุดในเอเชียตะวันออกเฉียงใต้ อย่างไรก็ตาม กรอบกฎหมาย ขั้นตอนการสมัคร และการรายงานการปฏิบัติตามกฎระเบียบในระยะยาว จำเป็นต้องอาศัยความระมัดระวังในการดำเนินการ.
ร่วมมือกับที่ปรึกษาด้านกฎหมายและภาษีที่มีประสบการณ์ในท้องถิ่น เป็นสิ่งที่แนะนำอย่างยิ่ง เพื่อบริหารจัดการกระบวนการสมัครให้ประสบความสำเร็จ ปรับแพ็คเกจสิทธิประโยชน์ให้เหมาะสมที่สุด และช่วยให้ธุรกิจของคุณเติบโตอย่างยั่งยืนในระยะยาว.
ลิงก์ : BOI ประเทศไทย
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.