


Évalué par Wichuda Atthamethakon, LL.M., titulaire de la licence de l’Ordre des avocats thaïlandais 3149/2556, pour ThaiLawOnline, un cabinet d’avocats thaïlandais œuvrant pour des étrangers depuis 2006.
Journal des mises à jour
- 2 novembre 2026: Added the statute box with Thai, English and French text and checked the page against the official text
Si vous envisagez de créer ou de développer une entreprise en Asie du Sud-Est, la Thaïlande offre l'un des environnements d'investissement les plus attractifs de la région. Cet attrait repose essentiellement sur le Conseil thaïlandais des investissements (BOI), une agence gouvernementale rattachée au Bureau du Premier ministre qui promeut les investissements directs étrangers depuis plus de soixante ans. Comprendre les avantages du BOI en Thaïlande peut avoir un impact significatif sur vos décisions d'investissement.
Que vous soyez un fondateur de start-up, un pionnier technologique ou une multinationale, obtenir une promotion du BOI en Thaïlande peut changer la donne. Cela permet de bénéficier d'allégements fiscaux sans précédent, accorde une détention étrangère à 100%, et supprime les lourdeurs bureaucratiques notoires qui ont historiquement fait de l'investissement en Thaïlande une entreprise complexe.
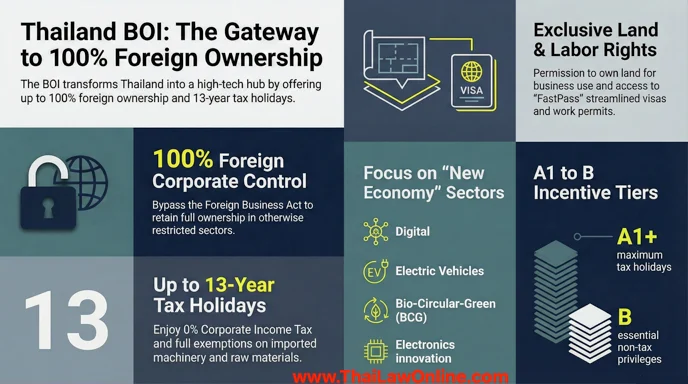
Ce guide détaille tout ce que vous devez savoir sur les incitations fiscales du BOI en Thaïlande, les secteurs éligibles, les mises à jour stratégiques 2025-2026 et la manière de postuler avec succès pour une promotion BOI. Dans cet article, nous explorerons les différents avantages du BOI en Thaïlande qui peuvent stimuler la croissance de votre entreprise.
Table des matières
Dernière révision : 16 septembre 2026 ; section relative au personnel étranger ajoutée le 3 octobre 2026 d’après l’Annonce du Bureau du BOI n° Por. 8/2568, lue en thaï. Les incitations légales de cette page ont été vérifiées en thaï au regard de la Loi sur la promotion des investissements B.E. 2520, telle que modifiée jusqu'à la loi sur la promotion des investissements (n° 4) de B.E. 2560 (2017) : les articles 25 et 26 (experts étrangers et leurs permis de travail), 27 (terres), 28, 30, 30/1 et 36 (droits de douane), 31 et 31/1 (exonération de l'impôt sur les sociétés allant jusqu'à 8 ans et, pour les technologies de pointe, l'innovation ou la R&D, jusqu'à 13 ans), 34 (dividendes), 35 (réductions et déductions par zone) et 37 (transferts de fonds). Les articles 4 et 12 de la Loi sur les activités commerciales des étrangers B.E. 2542 ont été lus pour la propriété étrangère. Non vérifiés, car ils proviennent des communiqués et de la politique du BOI plutôt que des lois : la table des catégories et ses plafonds, les secteurs prioritaires, les délais de dépôt des demandes et le calendrier de déclaration, les montants minimums de capital, le Thailand FastPass, le ratio d’emploi de quatre pour un et les chiffres de l’EEC. Vérification effectuée à nouveau le 10 octobre 2026 : article 24 de la loi sur l’amélioration de la compétitivité des industries ciblées B.E. 2560 et articles 56 et 59 de la loi sur le Corridor économique de l’Est B.E. 2561, lus en thaï pour le plafond de 15 ans.
Qu'est-ce qu'une société BOI en Thaïlande ?
Comprendre les avantages du BOI en Thaïlande
Un société BOI est une entité commerciale enregistrée en Thaïlande qui a obtenu un certificat de promotion des investissements par le Conseil de l'investissement. L'objectif principal du BOI est d'attirer investissement direct étranger (IDE) vers des industries ciblées qui s'alignent sur les objectifs de développement économique de la Thaïlande, telles que la fabrication de haute technologie, la transformation numérique et l'énergie verte.
En recevant cette promotion, votre entreprise fonctionne essentiellement avec un “ pass VIP ” qui contourne bon nombre des restrictions standard imposées à entreprises étrangères en Thaïlande sous le Loi sur les activités commerciales des étrangers (B.E. 2542). Pour un aperçu plus complet de la manière dont les entreprises étrangères s'adaptent à ces restrictions, consultez notre guide sur les stratégies de propriété étrangère en Thaïlande.
Principaux avantages de la promotion du BOI en Thaïlande
Les incitations offertes par le BOI se divisent globalement en deux catégories : Incitations fiscales et Incitations non fiscales.
1. Incitations fiscales
Pour de nombreux investisseurs, les avantages fiscaux constituent le principal attrait d'une promotion du BOI. Selon votre activité et la localisation de votre projet, vous pouvez bénéficier de :
- Impôt sur les sociétés (IS) Exonération : Jusqu'à 13 ans d'exonération totale de l' impôt sur les sociétés pour les activités les plus prioritaires (catégorie A1+).
- Réductions de l'IS : Un Réduction de 50 % de l'impôt sur les sociétés (CIT) pendant une période maximale de 5 ans après l'expiration de l'exonération fiscale initiale, disponible pour les projets situés dans une zone de promotion des investissements désignée par le Conseil par avis publié au Journal officiel (article 35(1) de la loi sur la promotion des investissements B.E. 2520).
- Exonérations de droits d'importation : Droits de douane zéro sur les machines essentielles et les matières premières utilisées pour la production destinée à l'exportation ou la recherche et le développement (R&D).
- Double déduction : Les projets situés dans une zone de promotion des investissements désignée peuvent déduire deux fois le coût des frais de transport, d'électricité et d'approvisionnement en eau, aux conditions et pour la période fixées par le Conseil (article 35(2)).
- Exonération de dividendes : Les dividendes provenant d'activités promues sont exonérés d'impôt pendant la période d'exonération de l'impôt sur les sociétés.
Pour une analyse plus approfondie des économies d'impôt, consultez notre article dédié sur Incitations fiscales du BOI et participation étrangère 100%.
2. Incitations non fiscales
Les avantages non fiscaux s'avèrent souvent tout aussi précieux que les économies financières, car ils améliorent considérablement la liberté opérationnelle des investisseurs étrangers :
- Propriété étrangère à 100 % : Les sociétés BOI peuvent être entièrement détenues par des étrangers. Une entreprise est étrangère en vertu de la Loi sur les activités commerciales des étrangers une fois que les étrangers détiennent la moitié ou plus de son capital (article 4). Une entreprise étrangère bénéficiant de mesures d'encouragement dont l'activité figure sur la Liste 2 ou la Liste 3 de cette loi en informe le Département du développement des entreprises, reçoit un certificat dans les 30 jours, et est ensuite exemptée de la majeure partie de ladite loi aussi longtemps que l'entreprise bénéficie de ces mesures (article 12). L'exemption ne s'applique pas aux entreprises de la Liste 1.
- Droits de propriété foncière : Contrairement aux sociétés étrangères classiques, les sociétés promues par le BOI sont autorisées à posséder des terrains pour l'entreprise promue, pour le montant que le Conseil approuve, même au-delà des limites prévues par d'autres lois (article 27). Une entreprise étrangère bénéficiant de la promotion qui cesse ou transfère l'entreprise promue doit céder ce terrain dans un délai d'un an, faute de quoi le Département des terres pourra le céder. Pour en savoir plus, consultez notre guide du droit immobilier.
- Visas simplifiés & Permis de travail: Les sociétés BOI bénéficient d'exemptions de quotas et ont accès au Centre d'investissement One Start One Stop (OSOS) pour des visas de résident de longue durée (LTR) et SMART accélérés. L’exigence standard d’embaucher quatre employés thaïlandais pour chaque travailleur étranger ne s’applique pas, mais les critères propres au BOI relatifs au personnel étranger s’appliquent (voir ci-dessous). Voir également : Guide du visa d'affaires non-B et Règles relatives aux permis de travail à Bangkok.
- Rapatriement des capitaux : Permis à une personne promue ou à un investisseur domicilié à l’extérieur de la Thaïlande de transférer des devises étrangères à l'étranger pour le capital investi et ses dividendes, les prêts étrangers approuvés et leurs intérêts, ainsi que les paiements au titre de contrats approuvés (article 37). Ce droit n'est pas illimité : en cas de difficultés de balance des paiements, la Banque de Thaïlande peut restreindre temporairement les transferts, sans toutefois descendre en dessous de 20% par an du capital introduit plus de deux ans auparavant, ou de 15% par an de ce même capital au titre des dividendes.
Le droit applicable à cette page
English
Section 31 Investment Promotion Act B.E. 2520
Full text
A promoted person will be exempted from corporate income tax on net profit derived from carrying on the promoted activity, as prescribed by notification of the Board. For this purpose, the exemption shall be determined as a proportion of the investment capital excluding the cost of land and working capital, and must be for a period not exceeding 8 years from the date on which income from that activity first arises. Where an activity is one of special importance and benefit to the country as prescribed by notification of the Board, the promoted person in that activity shall be exempted from corporate income tax on net profit derived from carrying on the promoted activity for a period set by the Board, which must not exceed 8 years from the date on which income from that activity first arises. Income to be included in computing net profit from carrying on the activity under paragraph one or paragraph two, as the case may be, shall include income from the sale of by-products and income from the sale of semi-finished goods, as the Board considers appropriate. Where the activity incurs a loss during the period of corporate income tax exemption under paragraph one or paragraph two, as the case may be, the Board may permit the promoted person to deduct the annual loss incurred during that period from net profit arising after the exemption period, for a period not exceeding 5 years from the end of that period, and the deduction may be taken from the net profit of any one year or of several years. The computation of investment capital under paragraph one shall follow the rules and procedures prescribed by notification of the Board.
ThaiLawOnline translation
Section 31/1 Investment Promotion Act B.E. 2520
Full text
To promote the country's potential and the development of its competitiveness, for activities using advanced technology and innovation, or research and development activities, as prescribed by notification of the Board, the Board may permit a promoted person to be exempted from corporate income tax on net profit derived from carrying on the promoted activity for a period not exceeding 13 years from the date on which income from that activity first arises. That exemption may also be set as a proportion of the investment capital excluding the cost of land and working capital. Income to be included in computing net profit from carrying on the activity under paragraph one shall include income from the sale of by-products and income from the sale of semi-finished goods, as the Board considers appropriate. Where the activity incurs a loss during the period of corporate income tax exemption under paragraph one, the Board may permit the promoted person to deduct the annual loss incurred during that period from net profit arising after the exemption period, for a period not exceeding 5 years from the end of that period, and the deduction may be taken from the net profit of any one year or of several years. The computation of investment capital under paragraph one shall follow the rules and procedures prescribed by notification of the Board.
ThaiLawOnline translation
Section 35 Investment Promotion Act B.E. 2520
Full text
To promote investment in any locality or area, the Board may designate that locality or area as an investment promotion zone by notification in the Government Gazette. In addition to the rights and benefits under other sections, the Board shall have the power to grant a promoted person carrying on a promoted activity in a locality or area designated under paragraph one any one or more of the following special rights and benefits: (1) a reduction of corporate income tax on net profit derived from the investment at the rate of fifty per cent of the normal rate for a period not exceeding five years, counted from the date on which the period under section 31 paragraph one or paragraph two, as the case may be, ends, or from the date on which income from the promoted activity is first derived where the promoted person is not exempt from corporate income tax; (2) permission to deduct twice the amount of transportation, electricity and water supply costs incurred by the promoted person as expenses in carrying on the promoted activity, for the purpose of computing corporate income tax, in accordance with the conditions, procedures and period prescribed by the Board; (3) permission to deduct from net profit the money invested by the promoted person in installing or constructing facilities for carrying on the promoted activity, under the criteria prescribed by the Board, in a total amount not exceeding twenty-five per cent of the money invested therein, the promoted person being entitled to elect to deduct it from the net profit of any one or more years within ten years from the date on which income from the investment is derived, in addition to normal depreciation.
ThaiLawOnline translation
Section 12 Foreign Business Act B.E. 2542
Full text
Where a business of an alien that has received investment promotion under the law on investment promotion, or has received written permission to carry on industry or export trade under the law on the Industrial Estate Authority of Thailand or under another law, is a business listed in List Two or List Three annexed to this Act, the alien shall notify the Director-General in order to request a certificate. Once the Director-General or a competent official assigned by the Director-General has verified the correctness of the investment promotion certificate or the permit, the Director-General shall issue the certificate promptly, but not later than 30 days from the date of receiving notification of the grant of the investment promotion certificate or the permit, as the case may be. In this case the alien is exempt from the application of this Act, except sections 21, 22, 39, 40 and 42, for the whole period during which the business has received investment promotion or permission to carry on industry or export trade, as the case may be. The issue of a certificate under paragraph 1 shall be in accordance with the rules and procedures prescribed by the Director-General.
ThaiLawOnline translation
Section 27 Investment Promotion Act B.E. 2520
Full text
A promoted person will be permitted to own land for the purpose of carrying on the promoted activity, in the amount the Board considers appropriate, even if this exceeds the limit that may be held under other laws. Where a promoted person who is an alien under the Land Code ceases the promoted activity or transfers it to another person, the promoted person must dispose of the land it was permitted to own within 1 year from the date of the cessation or transfer; otherwise the Director-General of the Department of Lands has the power to dispose of that land under the Land Code.
ThaiLawOnline translation
Section 34 Investment Promotion Act B.E. 2520
Full text
Dividends from a promoted activity which is exempt from corporate income tax under section 31 and section 31/1 shall be exempt from inclusion in the computation of income tax throughout the period in which the promoted person is exempt from such corporate income tax. Dividends exempt from income tax under paragraph one, if paid within six months from the date on which the income tax exemption period ends, shall also be exempt under paragraph one.
ThaiLawOnline translation
Section 28 Investment Promotion Act B.E. 2520
Full text
A promoted person will be exempted from import duty on machinery approved by the Board, but the machinery must not be machinery that can be produced or assembled in the Kingdom, of a quality close to that of the kind produced abroad, and in a quantity sufficient to be procured for use. Paragraph two: (repealed).
ThaiLawOnline translation
Section 25 Investment Promotion Act B.E. 2520
Full text
Subject to the law on immigration, only to the extent that this Act does not provide otherwise, a promoted person shall be permitted to bring into the Kingdom aliens who are: (1) skilled workers; (2) experts; (3) spouses and dependants of the persons in (1) and (2), in the numbers and for the periods of stay in the Kingdom that the Board considers appropriate, even if this exceeds the quota or period of stay provided in the law on immigration.
ThaiLawOnline translation
ไทย
มาตรา 31 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ผู้ได้รับการส่งเสริมจะได้รับยกเว้นภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการประกอบกิจการที่ได้รับการส่งเสริมตามที่คณะกรรมการประกาศกำหนด ทั้งนี้ ให้พิจารณากำหนดเป็นสัดส่วนของเงินลงทุนโดยไม่รวมค่าที่ดินและทุนหมุนเวียน ซึ่งต้องมีกำหนดเวลาไม่เกินแปดปีนับแต่วันที่เริ่มมีรายได้จากการประกอบกิจการนั้น ในกรณีที่กิจการใดเป็นกิจการที่มีความสำคัญและเป็นประโยชน์ต่อประเทศเป็นพิเศษตามที่คณะกรรมการประกาศกำหนด ให้ผู้ได้รับการส่งเสริมในกิจการดังกล่าวได้รับยกเว้นภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการประกอบกิจการที่ได้รับการส่งเสริมมีกำหนดเวลาตามที่คณะกรรมการกำหนด ซึ่งต้องไม่เกินแปดปีนับแต่วันที่เริ่มมีรายได้จากการประกอบกิจการนั้น รายได้ที่ต้องนำมาคำนวณกำไรสุทธิที่ได้จากการประกอบกิจการตามวรรคหนึ่งหรือวรรคสอง แล้วแต่กรณี ให้รวมถึงรายได้จากการจำหน่ายผลพลอยได้และรายได้จากการจำหน่ายสินค้ากึ่งสำเร็จรูปตามที่คณะกรรมการพิจารณาเห็นสมควร ในกรณีที่ประกอบกิจการขาดทุนในระหว่างเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคลตามวรรคหนึ่งหรือวรรคสอง แล้วแต่กรณี คณะกรรมการอาจอนุญาตให้ผู้ได้รับการส่งเสริมนำผลขาดทุนประจำปีที่เกิดขึ้นในระหว่างเวลานั้นไปหักออกจากกำไรสุทธิที่เกิดขึ้นภายหลังระยะเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคลมีกำหนดเวลาไม่เกินห้าปีนับแต่วันพ้นกำหนดเวลานั้น โดยจะเลือกหักจากกำไรสุทธิของปีใดปีหนึ่งหรือหลายปีก็ได้ การคำนวณเงินลงทุนตามวรรคหนึ่งให้เป็นไปตามหลักเกณฑ์และวิธีการที่คณะกรรมการประกาศกำหนด
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 31/1 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
เพื่อส่งเสริมศักยภาพและการพัฒนาความสามารถในการแข่งขันของประเทศสำหรับกิจการที่ใช้เทคโนโลยีและนวัตกรรมขั้นสูง หรือกิจการวิจัยและพัฒนา ตามที่คณะกรรมการประกาศกำหนด คณะกรรมการอาจอนุญาตให้ผู้ได้รับการส่งเสริมได้รับยกเว้นภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการประกอบกิจการที่ได้รับการส่งเสริมมีกำหนดเวลาไม่เกินสิบสามปีนับแต่วันที่เริ่มมีรายได้จากการประกอบกิจการนั้น ทั้งนี้ การยกเว้นดังกล่าวอาจกำหนดเป็นสัดส่วนของเงินลงทุนโดยไม่รวมค่าที่ดินและทุนหมุนเวียนด้วยก็ได้ รายได้ที่ต้องนำมาคำนวณกำไรสุทธิที่ได้จากการประกอบกิจการตามวรรคหนึ่ง ให้รวมถึงรายได้จากการจำหน่ายผลพลอยได้และรายได้จากการจำหน่ายสินค้ากึ่งสำเร็จรูปตามที่คณะกรรมการพิจารณาเห็นสมควร ในกรณีที่ประกอบกิจการขาดทุนในระหว่างเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคลตามวรรคหนึ่ง คณะกรรมการอาจอนุญาตให้ผู้ได้รับการส่งเสริมนำผลขาดทุนประจำปีที่เกิดขึ้นในระหว่างเวลานั้นไปหักออกจากกำไรสุทธิที่เกิดขึ้นภายหลังระยะเวลาได้รับยกเว้นภาษีเงินได้นิติบุคคล มีกำหนดเวลาไม่เกินห้าปี นับแต่วันพ้นกำหนดเวลานั้น โดยจะเลือกหักจากกำไรสุทธิของปีใดปีหนึ่งหรือหลายปีก็ได้ การคำนวณเงินลงทุนตามวรรคหนึ่งให้เป็นไปตามหลักเกณฑ์และวิธีการที่คณะกรรมการประกาศกำหนด
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 35 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
เพื่อส่งเสริมการลงทุนในท้องที่หรือเขตพื้นที่ใด คณะกรรมการจะกำหนดท้องที่หรือเขตพื้นที่นั้นเป็นเขตส่งเสริมการลงทุนก็ได้โดยประกาศในราชกิจจานุเบกษา นอกจากสิทธิและประโยชน์ตามมาตราอื่น คณะกรรมการมีอำนาจให้ผู้ได้รับการส่งเสริมที่ประกอบกิจการที่ได้รับการส่งเสริมในท้องที่หรือเขตพื้นที่ที่กำหนดตามวรรคหนึ่ง ได้รับสิทธิและประโยชน์พิเศษอย่างใดอย่างหนึ่งหรือหลายอย่างดังต่อไปนี้ (๑) การลดหย่อนภาษีเงินได้นิติบุคคลสำหรับกำไรสุทธิที่ได้จากการลงทุนในอัตราร้อยละห้าสิบของอัตราปกติมีกำหนดเวลาไม่เกินห้าปี โดยนับจากวันที่กำหนดระยะเวลาตามมาตรา ๓๑ วรรคหนึ่งหรือวรรคสอง แล้วแต่กรณี สิ้นสุดลง หรือนับจากวันที่เริ่มมีรายได้จากการประกอบกิจการที่ได้รับการส่งเสริมในกรณีที่ผู้ได้รับการส่งเสริมไม่ได้รับยกเว้นภาษีเงินได้นิติบุคคล (๒) การอนุญาตให้หักค่าขนส่ง ค่าไฟฟ้า และค่าประปาสองเท่าของจำนวนเงินที่ผู้ได้รับการส่งเสริมได้เสียไปเป็นค่าใช้จ่ายในการประกอบกิจการที่ได้รับการส่งเสริม เพื่อประโยชน์ในการคำนวณภาษีเงินได้นิติบุคคล ทั้งนี้ ตามเงื่อนไข วิธีการ และระยะเวลาที่คณะกรรมการกำหนด (๓) การอนุญาตให้หักเงินที่ผู้ได้รับการส่งเสริมการลงทุนในการติดตั้งหรือก่อสร้างสิ่งอำนวยความสะดวกในการประกอบกิจการที่ได้รับการส่งเสริมตามหลักเกณฑ์ที่คณะกรรมการพิจารณากำหนดจากกำไรสุทธิรวมทั้งสิ้นไม่เกินร้อยละยี่สิบห้าของเงินที่ลงทุนแล้ว ในการนั้น โดยผู้ได้รับการส่งเสริมจะเลือกหักจากกำไรสุทธิของปีใดปีหนึ่งหรือหลายปีก็ได้ภายในสิบปีนับแต่วันที่มีรายได้จากการลงทุน ทั้งนี้ นอกเหนือไปจากการหักค่าเสื่อมราคาตามปกติ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 12 พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542
ข้อความเต็ม
ในกรณีที่ธุรกิจของคนต่างด้าวซึ่งได้รับการส่งเสริมการลงทุนตามกฎหมายว่าด้วยการส่งเสริมการลงทุน หรือได้รับอนุญาตเป็นหนังสือให้ประกอบอุตสาหกรรมหรือประกอบการค้าเพื่อส่งออกตามกฎหมายว่าด้วยการนิคมอุตสาหกรรมแห่งประเทศไทยหรือตามกฎหมายอื่น เป็นธุรกิจตามบัญชีสองหรือบัญชีสามท้ายพระราชบัญญัตินี้ ให้คนต่างด้าวดังกล่าวแจ้งต่ออธิบดีเพื่อขอหนังสือรับรอง เมื่ออธิบดีหรือพนักงานเจ้าหน้าที่ที่ได้รับมอบหมายตรวจสอบความถูกต้องของบัตรส่งเสริมการลงทุนหรือหนังสืออนุญาตดังกล่าวแล้ว ให้อธิบดีออกหนังสือรับรองโดยเร็ว แต่ต้องไม่เกินสามสิบวันนับแต่วันที่ได้รับแจ้งการได้รับบัตรส่งเสริมการลงทุนหรือหนังสืออนุญาต แล้วแต่กรณี ในกรณีนี้ให้คนต่างด้าวดังกล่าวนั้น ได้รับยกเว้นจากการบังคับใช้พระราชบัญญัตินี้ เว้นแต่มาตรา ๒๑ มาตรา ๒๒ มาตรา ๓๙ มาตรา ๔๐ และมาตรา ๔๒ ตลอดระยะเวลาที่ธุรกิจนั้นได้รับการส่งเสริมการลงทุนหรือได้รับอนุญาตให้ประกอบอุตสาหกรรมหรือประกอบการค้าเพื่อส่งออก แล้วแต่กรณี การออกหนังสือรับรองตามวรรคหนึ่ง ให้เป็นไปตามหลักเกณฑ์และวิธีการที่อธิบดีกำหนด
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 27 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ผู้ได้รับการส่งเสริมจะได้รับอนุญาตให้ถือกรรมสิทธิ์ในที่ดินเพื่อประกอบกิจการที่ได้รับการส่งเสริมการลงทุนตามจำนวนที่คณะกรรมการพิจารณาเห็นสมควร แม้ว่าจะเกินกำหนดที่จะพึงมีได้ตามกฎหมายอื่น ในกรณีที่ผู้ได้รับการส่งเสริมซึ่งเป็นคนต่างด้าวตามประมวลกฎหมายที่ดินเลิกกิจการที่ได้รับการส่งเสริมหรือโอนกิจการนั้นให้แก่ผู้อื่น ผู้ได้รับการส่งเสริมต้องจำหน่ายที่ดินที่ได้รับอนุญาตให้ถือกรรมสิทธิ์ภายในหนึ่งปีนับแต่วันที่เลิกหรือโอนกิจการ มิฉะนั้นให้อธิบดีกรมที่ดินมีอำนาจจำหน่ายที่ดินนั้นตามประมวลกฎหมายที่ดิน
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 34 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
เงินปันผลจากกิจการที่ได้รับการส่งเสริมการลงทุน ซึ่งได้รับยกเว้นภาษีเงินได้นิติบุคคลตามมาตรา ๓๑ และมาตรา ๓๑/๑ ให้ได้รับยกเว้นไม่ต้องรวมคำนวณเพื่อเสียภาษีเงินได้ตลอดระยะเวลาที่ผู้ได้รับการส่งเสริมได้รับยกเว้นภาษีเงินได้นิติบุคคลนั้น เงินปันผลที่ได้รับยกเว้นภาษีเงินได้ตามวรรคหนึ่ง ถ้าได้จ่ายภายในหกเดือนนับแต่วันพ้นระยะเวลาที่ได้รับยกเว้นภาษีเงินได้ก็ให้ได้รับยกเว้นตามวรรคหนึ่ง
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 28 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ผู้ได้รับการส่งเสริมจะได้รับยกเว้นอากรขาเข้าสำหรับเครื่องจักรตามที่คณะกรรมการพิจารณาอนุมัติ แต่เครื่องจักรนั้นต้องไม่เป็นเครื่องจักรที่ผลิตหรือประกอบได้ในราชอาณาจักร ซึ่งมีคุณภาพใกล้เคียงกันกับชนิดที่ผลิตในต่างประเทศ และมีปริมาณเพียงพอที่จะจัดหามาใช้ได้ วรรคสอง (ยกเลิก)
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 25 พระราชบัญญัติส่งเสริมการลงทุน พ.ศ. 2520
ข้อความเต็ม
ภายใต้บังคับกฎหมายว่าด้วยคนเข้าเมืองเพียงเท่าที่พระราชบัญญัตินี้มิได้บัญญัติไว้เป็นอย่างอื่น ให้ผู้ได้รับการส่งเสริมได้รับอนุญาตนำคนต่างด้าวซึ่งเป็น (๑) ช่างฝีมือ (๒) ผู้ชำนาญการ (๓) คู่สมรสและบุคคลซึ่งอยู่ในอุปการะของบุคคลใน (๑) และ (๒) เข้ามาในราชอาณาจักรได้ตามจำนวนและกำหนดระยะเวลาให้อยู่ในราชอาณาจักรเท่าที่คณะกรรมการพิจารณาเห็นสมควร แม้ว่าจะเกินอัตราจำนวนหรือระยะเวลาให้อยู่ในราชอาณาจักรตามที่บัญญัติไว้ในกฎหมายว่าด้วยคนเข้าเมือง
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 31 Investment Promotion Act B.E. 2520
Exonération de l'impôt sur les sociétés sur le bénéfice net de l'activité promue, proportionnelle à l'investissement hors terrain et fonds de roulement, sauf activités spéciales, pendant 8 ans au plus dès les premiers revenus ; les pertes peuvent, sur autorisation du Conseil, être déduites pendant 5 ans au plus ensuite.
résumé non officiel
Article 31/1 Investment Promotion Act B.E. 2520
Pour les activités désignées de technologie avancée, d'innovation ou de recherche et développement, le Conseil peut accorder une exonération d'impôt sur les sociétés de 13 ans au plus dès les premiers revenus, éventuellement proportionnelle à l'investissement ; les pertes sont déductibles sur autorisation pendant 5 ans au plus ensuite.
résumé non officiel
Article 35 Investment Promotion Act B.E. 2520
La Commission peut créer des zones de promotion et y accorder en sus, à ses conditions : (1) impôt sur les sociétés à demi-taux cinq ans au plus, après l'exonération ou dès les premiers revenus ; (2) double déduction du transport, de l'électricité et de l'eau ; (3) déduction des installations jusqu'à 25 % de l'investissement, sur dix ans, outre l'amortissement.
résumé non officiel
Article 12 Foreign Business Act B.E. 2542
L'étranger dont l'activité des listes 2 ou 3 bénéficie d'une promotion des investissements ou d'un permis industriel ou d'exportation demande au Directeur général un certificat, délivré sous 30 jours; il est alors exempté de la loi, sauf les articles 21, 22, 39, 40 et 42, pendant cet avantage.
résumé non officiel
Article 27 Investment Promotion Act B.E. 2520
Le bénéficiaire est autorisé à posséder des terrains pour l'activité promue, dans la superficie jugée appropriée par le Conseil, même au-delà des limites légales ; s'il est étranger et cesse ou cède l'activité, il doit les céder dans l'année, sinon le directeur général des Terres peut y procéder.
résumé non officiel
Article 34 Investment Promotion Act B.E. 2520
Les dividendes d'une activité promue exonérée d'impôt sur les sociétés (art. 31 et 31/1) sont exclus du revenu imposable pendant toute la durée de l'exonération. Cette exonération s'applique aussi aux dividendes versés dans les six mois suivant la fin de cette période.
résumé non officiel
Article 28 Investment Promotion Act B.E. 2520
Le bénéficiaire est exonéré de droits d'importation sur les machines approuvées par le Conseil, à condition qu'elles ne puissent pas être produites ou assemblées en Thaïlande en qualité comparable aux machines étrangères et en quantité suffisante.
résumé non officiel
Article 25 Investment Promotion Act B.E. 2520
Sous réserve du droit de l'immigration, sauf disposition contraire de la présente loi, le bénéficiaire peut faire entrer des techniciens et experts étrangers, leurs conjoints et personnes à charge, selon le nombre et la durée de séjour fixés par le Conseil, même au-delà des limites légales.
résumé non officiel
Sources
- Investment Promotion Act B.E. 2520, consulté le 2 novembre 2026
- Foreign Business Act B.E. 2542, consulté le 2 novembre 2026
Règles relatives au personnel étranger selon l’Annonce du BOI Por. 8/2568
The exemption from the ratio de quatre pour un does not mean unlimited foreign hiring. The Office of the Board of Investment applies its own criteria to every foreign position in a promoted company, set by Announcement No. Por. 8/2568 of 5 June 2025, made under sections 25 and 26 of the Investment Promotion Act. It replaced Announcement No. Por. 3/2567.
- Approbation par poste. Un poste pour un étranger est approuvé lorsque le personnel thaïlandais qualifié fait défaut, normalement pour une durée maximale de deux ans à la fois : un an pour les bureaux de soutien aux échanges et à l’investissement et les services de sous-traitance des processus métier, quatre ans pour les sièges internationaux, les centres de commerce international et d’affaires internationaux, la recherche et le développement, les activités technologiques ciblées et la conception électronique, ainsi que pour les chercheurs en sciences et technologie.
- La règle des 70%. Une entreprise manufacturière employant au total plus de 100 personnes doit maintenir le personnel thaïlandais à 70% ou plus de sa main-d'œuvre. Les entreprises manufacturières de taille inférieure à cette limite ainsi que les activités de services ne sont pas soumises à cette proportion ; un projet manufacturier d'importance majeure peut demander une exception au Conseil.
- Revenu mensuel moyen minimum. Cadre dirigeant : 150 000 bahts, avec un âge minimum de 27 ans et cinq ans d’expérience (conditions levées pour le président du conseil d’administration, le président, le PDG et le directeur général). Encadrement : 75 000 bahts, ou 50 000 bahts avec une licence (bachelor). Personnel opérationnel : 50 000 bahts. Ingénieur, spécialiste des technologies de l’information ou chercheur scientifique : 75 000 bahts, ou 50 000 bahts avec un diplôme dans le domaine. Opérateur sur poste de travail dans l’externalisation des processus métier : 35 000 bahts.
- Missions de courte durée. Un poste autorisé pour un séjour de six mois ou moins est exempté de la règle des 70% et du seuil de revenu.
- Après une mise en service complète. Une fois que le projet aura reçu l’approbation définitive pour son exploitation, l’entreprise devra réduire le nombre de personnel opérationnel étranger à un niveau jugé approprié par le Bureau.
Les règles s’appliquent à compter du 1er octobre 2025 pour les projets dont le certificat de promotion a été délivré le 5 juin 2025 ou après cette date, et à compter du 1er janvier 2026 pour les projets certifiés avant cette date. Les revenus sont calculés sur la base du contrat de travail et, lors du renouvellement, sur la base de la déclaration de retenue de l’employeur P.N.D.1 Kor. Source : Annonce du Bureau du Conseil de l’investissement n° Por. 8/2568, lu en thaï et dans la traduction anglaise du Bureau. Pour ce qui est de la partie fiscale, voir incitations fiscales du BOI; pour les participations étrangères, voir BOI et la licence d'entreprise étrangère.
Catégories d'incitations fiscales du BOI (Cadre 2025-2026)
Le BOI classe les projets en groupes principaux (Un et B) en fonction de leur intensité technologique et de leur importance pour le développement national. Le tableau suivant présente le détail des principaux niveaux d'incitation :
| Catégorie BOI | Activités cibles | Exonération d'IS | Exonérations de droits d'importation |
|---|---|---|---|
| A1+ | Technologies de pointe, recherche et développement avancés, biologie synthétique, carburant d'aviation durable | 10-13 ans (sans plafond) | Machines et matières premières |
| A1 | Technologies de pointe stratégiques, logiciels à forte valeur ajoutée, plateformes numériques | 8 ans (sans limite) | Machines et matières premières |
| A2 | Fabrication de haute technologie, infrastructure robuste, électronique de pointe | 8 ans (limité) | Machines et matières premières |
| A3 | Activités industrielles établies de moyenne à haute technologie | 5 ans (limité) | Machines et matières premières |
| A4 | Technologies de base, activités standard promues | 3 ans (limité) | Machines et matières premières |
| B | Industries de soutien, services de base, industrie manufacturière générale | Aucune (Améliorations au mérite) | Machines uniquement |
Source : Guide de promotion des investissements du BOI de la Thaïlande (2025-2026)
BOI vs. CEE : Quelles sont les différences entre les cadres d’investissement ?
Alors que BOI est l'agence nationale de promotion des investissements de la Thaïlande, le Corridor économique oriental (CEE) est une initiative ciblée géographiquement et axée sur trois provinces spécifiques, Chachoengsao, Chonburi et Rayong, pour faire progresser Thaïlande 4.0 , la politique industrielle.
Les principales différences sont les suivantes :
- Étendue géographique : Le BOI soutient un large éventail d'industries dans toute la Thaïlande. L'EEC se limite aux trois provinces orientales et offre des incitations supplémentaires “ basées sur les zones ” en plus des avantages standard du BOI.
- Secteurs d'activité prioritaires : Le CEE cible spécifiquement 12 industries à courbe en S notamment l'automobile de nouvelle génération, l'électronique intelligente, l'automatisation et la robotique, l'aviation et la logistique, ainsi que l'économie numérique. Le BOI couvre un éventail plus large d'activités promues.
- Incitations renforcées : Les projets situés dans l’EEC peuvent bénéficier d’exonérations prolongées de l’impôt sur les sociétés (CIT) (jusqu’à 15 ans pour une industrie ciblée, plafond fixé à l’article 24 de la loi sur l’amélioration de la compétitivité des industries ciblées B.E. 2560, que le Comité de politique de l’EEC peut appliquer en vertu des articles 56 et 59 de la loi sur l’EEC), de réductions supplémentaires de CIT et d’un accès à des infrastructures spéciales, à des initiatives de villes intelligentes et à des zones de libre-échange.
- Traitement accéléré : Les projets du CEE bénéficient d'un guichet unique dédié et d'une procédure d'approbation accélérée des baux fonciers pouvant aller jusqu'à 99 ans dans les zones industrielles désignées.
En pratique, de nombreux investisseurs étrangers font une demande pour les incitations du BOI et de la CEE simultanément pour maximiser leurs avantages, en particulier pour les projets de fabrication et de technologie à grande échelle. Si vous envisagez de vous implanter sur la côte orientale de la Thaïlande, notre services juridiques à Chonburi l'équipe peut vous aider pour les demandes spécifiques à l'EEC.
Quels secteurs sont prioritaires pour bénéficier d'incitations fiscales maximales ?
Le BOI met fréquemment à jour sa liste de secteurs promus. Pour la période 2025-2026, l'accent est fortement mis sur le “Nouvelle économie” et les secteurs alignés sur les objectifs de compétitivité nationale de la Thaïlande. Les secteurs clés bénéficiant des incitations les plus élevées (catégories A1+ et A1) comprennent :
- Numérique et technologie : Centres de données, services cloud, développement logiciel, intelligence artificielle (IA) et plateformes numériques.
- Fabrication de pointe et véhicules électriques : Assemblage de véhicules électriques, fabrication de batteries pour véhicules électriques, semi-conducteurs et fabrication de circuits imprimés (PCB).
- Économie BCG (Bio-Circulaire-Verte) : Énergies renouvelables (valorisation énergétique des déchets), biotechnologie, dispositifs médicaux, fabrication de produits pharmaceutiques et agritech.
- Services à forte valeur ajoutée : Centres d'affaires internationaux (IBC), conception technique, centres de R&D et plateformes régionales d'achats.
- Aérospatiale et défense : Maintenance, réparation et révision des aéronefs (MRO) et technologies spatiales.
Thaïlande FastPass : procédure d’approbation accélérée du BOI pour les grands projets
En 2025, le gouvernement thaïlandais a introduit le “Thailand FastPass” notification, une mise à jour importante de la politique conçue pour accélérer l'approbation et l'obtention des permis pour des projets d'investissement de grande envergure et de haute technologie dont la valeur dépasse 1 milliard de THB (environ 28 millions de dollars américains).
Under the FastPass system, qualifying projects benefit from compressed review timelines across all relevant government agencies, including the BOI, the Département du développement des affaires, the Revenue Department, and immigration authorities. This initiative directly addresses investor feedback about lengthy bureaucratic processes and signals Thailand’s commitment to competing with regional investment hubs like Singapore and Vietnam.
Le processus de demande auprès du BOI : étape par étape
Demander la promotion BOI nécessite une planification minutieuse. Voici la procédure standard :
Étape 1, Étude de faisabilité et préparation :
Assurez-vous que votre activité commerciale correspond aux catégories promues par le BOI et que vous respectez l' exigence minimale de capital (généralement 1 million de THB, hors terrain et fonds de roulement).
Étape 2, Soumettre la demande :
Les demandes sont soumises en ligne via la plateforme e-Investment du BOI.
Étape 3, Évaluation du projet :
Les délais de traitement dépendent du montant de l'investissement : 40 jours ouvrables pour les projets inférieurs à 200 millions de THB, 60 jours ouvrables for 200 million to 2 billion THB, and 90 jours ouvrables pour les projets dépassant 2 milliards de THB.
Étape 4, Approbation et acceptation :
Une fois approuvé, vous avez 1 mois pour accepter officiellement la résolution du BOI.
Étape 5, Enregistrement de l'entreprise et délivrance du certificat :
Vous devez immatriculer votre société thaïlandaise à responsabilité limitée dans un délai de 6 mois suivant l'acceptation, et transférer les capitaux étrangers requis dans un délai de 4 mois pour recevoir officiellement votre certificat de promotion BOI.
Pour une présentation détaillée, consultez notre guide complet : Comment faire une demande d'agrément BOI en Thaïlande.
Exigences de conformité après approbation
L’obtention de votre certificat BOI n’est que le début. Pour conserver vos privilèges, votre entreprise doit :
- Soumettre rapports d'avancement du projet à 6 mois, 1 an et 2 ans après l'obtention du certificat de promotion.
- Se soumettre à un audit rigoureux de conformité du BOI par un auditeur agréé après 3 ans afin de vérifier que toutes les conditions d'investissement, d'embauche et d'exploitation ont été remplies.
- Tenir une comptabilité rigoureuse qui distingue clairement les activités commerciales promues des activités non promues.
Le non-respect de ces conditions peut entraîner la révocation de votre promotion BOI et des redressements fiscaux rétroactifs. Faire appel à un cabinet d'avocats d'affaires thaïlandais expérimenté est essentiel pour rester en conformité.
Foire aux questions (FAQ)
Un étranger peut-il posséder 100% d'une entreprise en Thaïlande ?
Oui. Bien que la norme Loi sur les activités commerciales des étrangers limite la participation étrangère à 49% dans de nombreux secteurs, l'obtention d'un promotion BOI permet aux investisseurs étrangers de posséder jusqu'à 100% de l'entreprise dans les secteurs éligibles. Une entreprise bénéficiant d'un agrément figurant sur la liste 2 ou la liste 3 de la loi sur les activités commerciales des étrangers a besoin d'un certificat du Département du développement des entreprises, et l'exemption ne dure que pendant la durée de l'agrément de l'entreprise (article 12 de cette loi). C'est l'un des avantages les plus importants du cadre BOI. Pour en savoir plus sur les stratégies de propriété étrangère en Thaïlande.
Quel est le capital minimum requis pour une société BOI ?
L'investissement minimum en capital est généralement 1 million de THB (environ 28 000 USD), hors coût du terrain et fonds de roulement. Toutefois, certaines activités nécessitent des seuils d'investissement sensiblement plus élevés ; par exemple, les projets de centres de données avancés peuvent exiger un minimum de 5 milliards de THB.
La promotion du BOI me permet-elle d'acheter un terrain en Thaïlande ?
Oui. Un avantage majeur non fiscal de la promotion du BOI est l'autorisation de aux personnes morales étrangères de posséder des terres strictement dans le but de réaliser l'activité commerciale promue, telle que la construction d'une usine, d'un immeuble de bureaux ou de logements pour les travailleurs. Pour en savoir plus sur les droits immobiliers, consultez notre droit de la propriété en Thaïlande guide.
Combien de temps dure la procédure de demande auprès du BOI ?
En règle générale, le BOI évalue les demandes dans un délai de 40 à 90 jours ouvrables à compter de la date de soumission d'un dossier complet, selon l'envergure et la complexité de l'investissement. Le nouveau système Thailand FastPass peut réduire encore davantage les délais pour les projets de grande envergure éligibles. Pour une description étape par étape, consultez Comment faire une demande d'agrément BOI en Thaïlande.
Dois-je encore embaucher 4 employés thaïlandais pour chaque employé étranger ?
Non. Les entreprises promues par le BOI sont exemptées du ratio standard de 4:1 entre l'emploi des Thaïlandais et celui des étrangers, mais l’embauche d’étrangers n’est pas illimitée : selon l’Annonce du Bureau du BOI n° Por. 8/2568, chaque poste étranger doit être approuvé et est assorti d’un revenu mensuel minimum (par exemple 150 000 bahts pour les cadres dirigeants et 50 000 bahts pour le personnel opérationnel), et une entreprise manufacturière employant plus de 100 personnes doit maintenir au moins 70% de ses effectifs en personnel thaïlandais. Les demandes de permis de travail et de visa sont également accélérées grâce au Centre d’investissement One Start One Stop (OSOS) du BOI. Voir également : Parrainer soi-même son permis de travail et Système de permis de travail électronique de la Thaïlande.
Que se passe-t-il si mon projet ne remplit pas les conditions du BOI ?
Si votre entreprise ne remplit pas les conditions spécifiées dans votre certificat de promotion (telles que l'investissement minimum, les objectifs d'embauche ou les étapes opérationnelles), le BOI peut révoquer votre promotion. Cela peut entraîner des obligations fiscales rétroactives, la perte des droits de détention étrangère et des pénalités potentielles.
Puis-je solliciter à la fois les incitations du BOI et de la CEE ?
Oui. Les projets situés dans les provinces désignées du CEE (Chachoengsao, Chonburi et Rayong) peuvent demander les incitations du BOI et de la CEE simultanément, et un projet relevant d’une industrie ciblée peut atteindre le plafond de 15 ans en matière d’impôt sur les sociétés prévu à l’article 24 de la loi sur l’amélioration de la compétitivité, ainsi que des avantages supplémentaires liés à la zone.
Prêt à investir en Thaïlande ?
Les incitations du BOI de la Thaïlande offrent une voie très lucrative pour l'expansion des entreprises internationales dans l'une des économies les plus dynamiques d'Asie du Sud-Est. Cependant, le cadre juridique, le processus de demande et les rapports de conformité à long terme nécessitent une navigation prudente.
Il est fortement recommandé de s'associer à des conseillers juridiques et fiscaux locaux expérimentés pour gérer efficacement le processus de candidature, optimiser votre programme d'incitations et assurer la prospérité de votre entreprise à long terme.
Liens : BOI Thaïlande
Actualités juridiques thaïlandaises, gratuites par courriel
Des mises à jour en anglais simple sur les changements législatifs thaïlandais concernant les étrangers : propriété, visas, mariage, affaires et testaments. Un court courriel par mois, envoyé par un cabinet d’avocats établi depuis 2006. Zéro spam, désabonnement possible à tout moment.