


ตรวจสอบโดย ThaiLawOnline สำนักงานกฎหมายไทยที่ได้รับใบอนุญาตและดำเนินกิจการในประเทศไทยตั้งแต่ปี พ.ศ. 2549 ทนายความผู้รับผิดชอบสำนวน: Wichuda Atthamethakon, น.ม., ใบอนุญาตให้เป็นทนายความ เลขที่ 3149/2556.
ปรับปรุงล่าสุดเมื่อ
การยอมรับสกุลเงินดิจิทัลในประเทศไทย ตลาดคริปโตกำลังเติบโตอย่างรวดเร็ว โดยมีผู้คนจำนวนมากขึ้นที่ลงทุน ทำการซื้อขาย และสร้างรายได้ผ่านสินทรัพย์ดิจิทัล แต่การนี้ส่งผลต่อภาษีคริปโตของคุณในประเทศไทยอย่างไร? กรมสรรพากรของไทยมีกฎเกณฑ์ที่ชัดเจนเกี่ยวกับการจัดเก็บภาษีคริปโต เป็นสิ่งสำคัญที่ต้องปฏิบัติตามกฎเกณฑ์ภาษีเหล่านี้ในประเทศไทย ในขณะที่ตลาดคริปโตในประเทศไทยกำลังได้รับความสำคัญมากขึ้น จึงจำเป็นอย่างยิ่งที่จะต้องเข้าใจว่ามันส่งผลต่อนักลงทุนและธุรกิจในวงการคริปโตอย่างไร รวมถึงการทราบอัตราภาษีที่เกี่ยวข้อง.
กำไรจากสินทรัพย์ดิจิทัลถือเป็นรายได้ที่สามารถจัดทำบัญชีได้ ซึ่งจะอธิบายเพิ่มเติมในคู่มือของเรา ภาษีเงินได้บุคคลธรรมดาในประเทศไทย.
สกุลเงินดิจิทัลต้องเสียภาษีในประเทศไทยหรือไม่?
การตรวจสอบล่าสุด: 8 กันยายน 2026 ตำแหน่งภาษีมูลค่าเพิ่มและภาษีหัก ณ ที่จ่ายในหน้านี้ได้รับการตรวจสอบเทียบกับพระราชกฤษฎีกาโดยตรง ซึ่งสามารถอ่านได้จากไฟล์ PDF ของราชกิจจานุเบกษา: ฉบับที่ 744 ในปี 2565 ฉบับที่ 779 ในปี 2566 และฉบับที่ 788 และ 789 ในปี 2567. บันทึกคำสั่งของกรมสรรพากรถูกจัดทำเป็นรายหน้า โดยมีคำสั่ง 678 ฉบับที่ระบุตั้งแต่เลข 9 ถึง 807 และปัจจุบันจนถึงปี 2569 เพื่อยืนยันว่าไม่มีการแก้ไขเพิ่มเติมใดๆ ในภายหลัง ไม่ได้รับการตรวจสอบในรีวิวนี้: ประกาศของคณะกรรมาธิการหลักทรัพย์และตลาดหลักทรัพย์และกระทรวงการคลังที่ออกภายหลังปี 2563 ซึ่งแหล่งข้อมูลของเราไม่ได้มีข้อมูลดังกล่าว และกลุ่มอัตราภาษีเงินได้บุคคลธรรมดาและวันที่ยื่นแบบแสดงรายการภาษีเงินได้ ซึ่งเป็นเรื่องทั่วไปของพระราชบัญญัติสรรพากรมากกว่าเป็นเรื่องของสินทรัพย์ดิจิทัล.
ใช่แล้ว สกุลเงินดิจิทัลถูกจัดประเภททางกฎหมายเป็นสินทรัพย์ดิจิทัลภายใต้พระราชบัญญัติสินทรัพย์ดิจิทัล พ.ศ. 2561 (2018) ซึ่งหมายความว่าสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC) เป็นผู้ควบคุม และต้องเสียภาษีเช่นเดียวกับสินทรัพย์ทางการเงินอื่นๆ ไม่ว่าคุณจะซื้อขาย Bitcoin ขุด Ethereum วางเดิมพันโทเค็น หรือรับชำระเงินด้วยสกุลเงินดิจิทัล คุณก็มีภาระผูกพันด้านภาษีที่ต้องพิจารณา.
วิธีการเก็บภาษีคริปโตเคอร์เรนซีในประเทศไทย
ประเทศไทยมีภาษีประเภทหลักสองประเภทสำหรับคริปโตเคอเรนซี โดยประเภทแรกคือภาษีเงินได้บุคคลธรรมดา (PIT) สำหรับผลกำไรจากการขายหลักทรัพย์ และประเภทที่สองคือ ภาษีมูลค่าเพิ่ม (VAT) สำหรับธุรกรรมการซื้อขายคริปโต อัปเดตล่าสุดคือตามประกาศของกรมธรรมการเลขที่ 399 (ปี ค.ศ. 2568) เมื่อวันที่ 5 กันยายน 2025 กำไรจากการขายหรือโอนคริปโตเคอร์เรนซีและโทเค็นดิจิทัลผ่านการแลกเปลี่ยน หรือนายหน้า หรือตัวแทนที่ได้รับอนุญาตจากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์แห่งประเทศไทย จะได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดาตั้งแต่วันที่ 1 มกราคม 2025 ถึงวันที่ 31 ธันวาคม 2029 กำไรที่เกิดขึ้นนอกแพลตฟอร์มที่ได้รับอนุญาตของไทย และกำไรที่ได้รับจากแหล่งเงินทุนต่างประเทศที่ส่งเข้าประเทศไทยจะไม่ได้รับการยกเว้นนี้ การทำความเข้าใจภาษีคริปโตในประเทศไทยสามารถช่วยให้คุณจัดการการลงทุนของคุณได้อย่างมีประสิทธิภาพ.
1. ภาษีเงินได้บุคคลธรรมดา (PIT) จากกำไรจากคริปโตเคอร์เรนซี
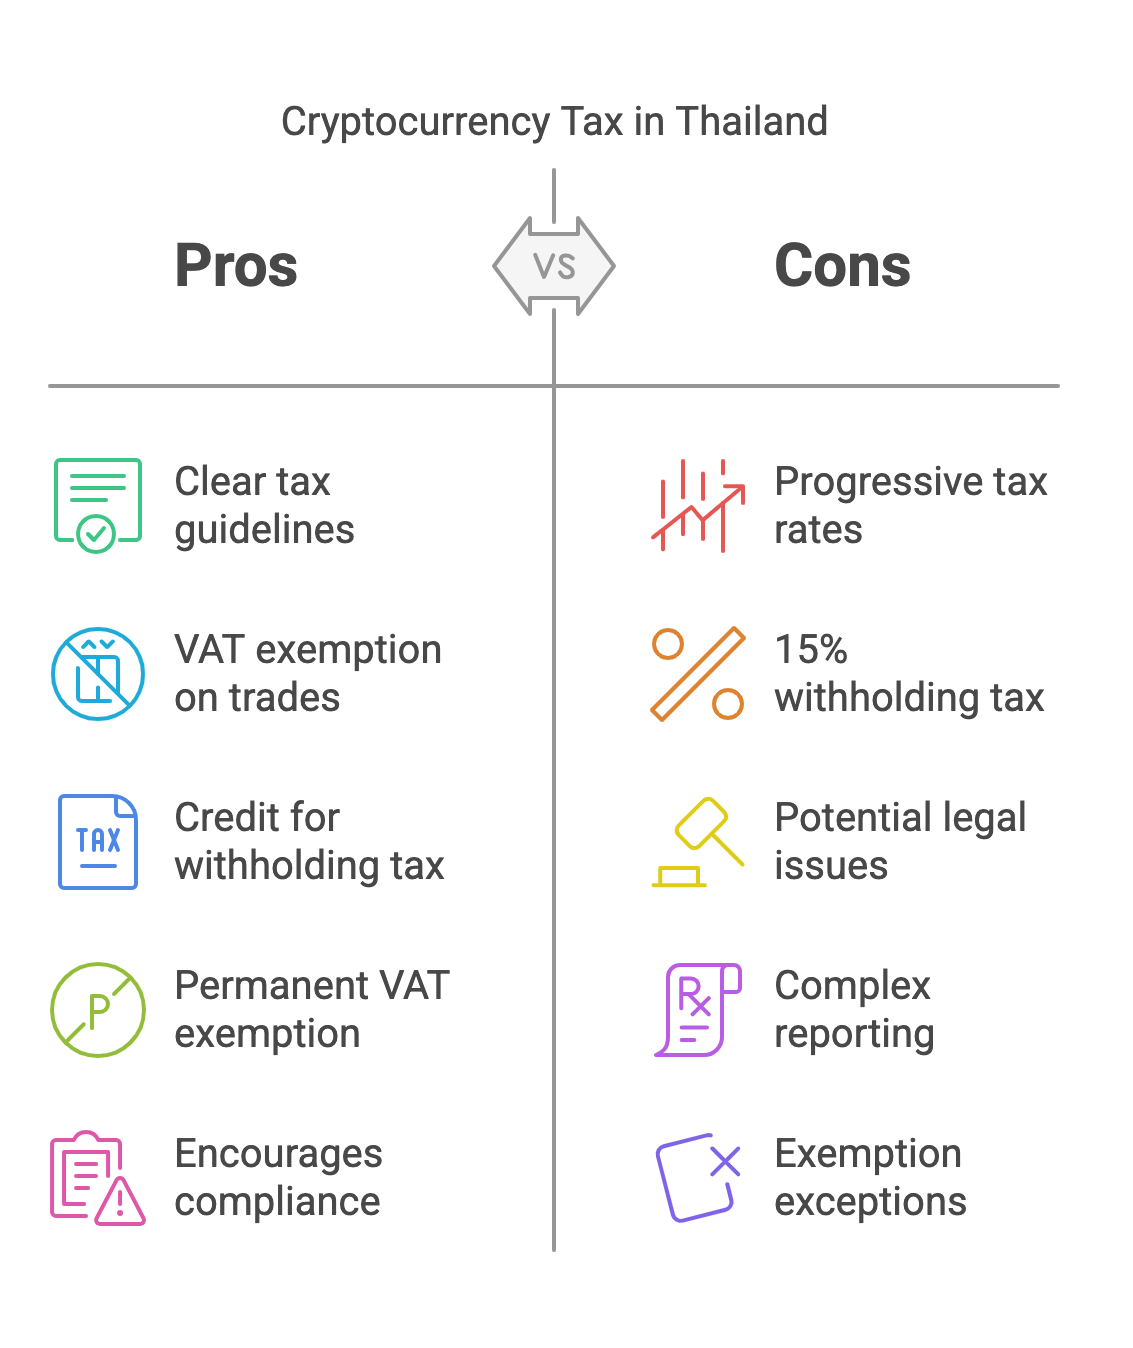
หากคุณหารายได้จากคริปโตเคอร์เรนซี ไม่ว่าจะโดยการขาย แลกเปลี่ยน หรือการขุดหรือการสแนปช็อต คุณต้องเสียภาษีเงินได้บุคคลธรรมดา (PIT) กำไรจากการขายหรือแลกเปลี่ยนคริปโตเคอร์เรนซีและโทเค็นดิจิทัลนั้นต้องเสียภาษีเป็นส่วนหนึ่งของรายได้รวมของคุณ กำไรจากคริปโตเคอร์เรนซีจะถูกเก็บภาษีในอัตราก้าวหน้าตั้งแต่ 5% ถึง 35% ขึ้นอยู่กับรายได้รวมของคุณ สำหรับกำไรที่ได้รับจากตลาดแลกเปลี่ยนของไทยที่ได้รับอนุญาตจาก ก.ล.ต. เช่น Bitkub หรือ Binance Thailand จะได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดาตามกฎกระทรวงที่ 399 สำหรับปี 2025 ถึง 2029 หากมีการหักภาษี ณ ที่จ่าย คุณสามารถนำไปหักลบกับภาษีเงินได้บุคคลธรรมดาของคุณเมื่อยื่นแบบแสดงรายการภาษี เพื่อป้องกันการเก็บภาษีซ้ำซ้อน.
การปรึกษาผู้เชี่ยวชาญด้านภาษีคริปโตในประเทศไทยสามารถช่วยคุณหลีกเลี่ยงภาระผูกพันที่ไม่คาดคิดได้ มีข้อจำกัดเพียงอย่างเดียวคือโทเคนเพื่อการลงทุน (สินทรัพย์คริปโตที่เชื่อมโยงกับโครงการที่สร้างผลตอบแทนหรือดอกเบี้ย) โดยที่ในบางกรณีได้มีการหักภาษีที่แหล่งที่มาแล้วถึง 15 เปอร์เซ็นต์ มาตรา 50(2) แห่งประมวลรัษฎากร, พระราชกฤษฎีกาที่ 789 พ.ศ. 2567 ช่วยให้คุณไม่รวมส่วนแบ่งผลกำไรดังกล่าวในการคำนวณภาษีเงินได้ประจำปีเลย สำหรับเงินที่ได้รับจาก 1 มกราคม 2024. เงื่อนไขนั้นเข้มงวด และเป็นส่วนที่มักจะถูกละเลย: นั่นคือสิ่งที่มันบังคับใช้ เฉพาะกรณีที่คุณไม่ขอรับคืนหรือโอนเงินส่วนใดๆ ของภาษีที่หักไว้, การเลือกใช้หรือไม่เลือกใช้ โดยทั้งหมดหรือบางส่วน จะทำให้ภาษี 15 เปอร์เซ็นต์กลายเป็นภาษีขั้นสุดท้าย ซึ่งเกี่ยวข้องกับโทเคนการลงทุนเท่านั้น ไม่รวมถึงคริปโตเคอร์เรนซีทั่วไป เช่น Bitcoin หรือ Ethereum.
2. ภาษีมูลค่าเพิ่ม (VAT) สำหรับธุรกรรมสกุลเงินดิจิทัลและอัตราภาษีที่เกี่ยวข้องนั้นมีความสำคัญอย่างยิ่งสำหรับนักลงทุน.
ความช่วยเหลือนี้มาจากคำสั่งพระราชบัญญัติสองฉบับ และควรระบุอย่างชัดเจนถึงเรื่องเหล่านี้ เพราะคำสั่งฉบับปัจจุบันมีความครอบคลุมมากกว่าคำสั่งฉบับที่ยังถูกนำมาสรุปไว้ในบทความส่วนใหญ่. พระราชกฤษฎีกาที่ 744 พ.ศ. 2565 ยกเว้นภาษีมูลค่าเพิ่มสำหรับการโอนเงินสกุลเงินดิจิทัลและโทเค็นดิจิทัลที่ทำผ่านการแลกเปลี่ยนสินทรัพย์ดิจิทัลที่ได้รับใบอนุญาต แต่เฉพาะระหว่างวันที่ 1 เมษายน 2022 และ 31 ธันวาคม 2023, และจากนั้นก็หมดอายุลง. พระราชกฤษฎีกาที่ 788 พ.ศ. 2567 ถูกแทนที่จาก 1 มกราคม 2024 ไม่มีกำหนดสิ้นสุด, และมีจำนวนการโอนเงินที่มากกว่ารุ่นก่อนหน้า: การโอนเงินที่ทำผ่านการแลกเปลี่ยน, ผ่านโบรกเกอร์สินทรัพย์ดิจิทัล โดยตัวแทนจำหน่ายสินทรัพย์ดิจิทัล หรือไปยังตัวแทนจำหน่าย. ดังนั้น 7 เปอร์เซ็นต์ดังกล่าวจึงไม่ถูกนำมาใช้กับธุรกรรมการค้าทั่วไปผ่านช่องทางใดๆ ไม่ว่าจะเป็นการแลกเปลี่ยนก็ตาม ในขณะเดียวกัน นักลงทุนรายบุคคลไม่จำเป็นต้องกังวลเรื่องภาษีมูลค่าเพิ่มเพิ่มเติมเมื่อซื้อหรือขายคริปโตบนแพลตฟอร์มแลกเปลี่ยนที่ถูกกฎหมาย.
คำแนะนำทางกฎหมาย การศึกษาเรื่องภาษีคริปโตเคอร์เรนซีในประเทศไทยเป็นสิ่งที่แนะนำสำหรับผู้ถือครองสินทรัพย์ดิจิทัลทุกคน.
วิธีการรายงานภาษีคริปโตในประเทศไทย
การเข้าใจภาษีสกุลเงินดิจิทัลในประเทศไทยยังสามารถช่วยเสริมกลยุทธ์การลงทุนของคุณได้อีกด้วย.
ThaiLawOnline สามารถช่วยคุณเข้าใจภาษีคริปโตเคอร์เรนซีในประเทศไทยได้ เราสามารถแนะนำคุณเกี่ยวกับภาระภาษีของคุณได้.
หลายคนกำลังต้องการความชัดเจนเกี่ยวกับภาษีสกุลเงินดิจิทัลในประเทศไทย เนื่องจากกฎระเบียบมีการเปลี่ยนแปลงอยู่ตลอดเวลา.
เราให้ความสำคัญกับการช่วยเหลือคุณในการจัดการภาษีสกุลเงินดิจิทัลในประเทศไทยอย่างมีประสิทธิภาพ.
ปีภาษีของประเทศไทยเริ่มตั้งแต่วันที่ 1 มกราคมถึง 31 ธันวาคม โดยกำหนดส่งแบบแสดงรายการภาษีภายในวันที่ 31 มีนาคม (หรือ 8 เมษายนสำหรับการยื่นออนไลน์) เพื่อให้เป็นไปตามกฎหมาย คุณต้องติดตามทุกธุรกรรมคริปโตเคอร์เรนซี ซึ่งรวมถึงการซื้อ การขาย การแลกเปลี่ยน และรางวัลจากการขุด คุณควรแปลงจำนวนเงินทั้งหมดเป็นเงินบาทไทย (THB) เพื่อการรายงานและการคำนวณภาษี รายได้จากคริปโตเคอร์เรนซีของคุณควรระบุเป็น “รายได้อื่น” ในแบบแสดงรายการภาษี PND 90/91 ของคุณ ภาษีที่ต้องชำระจะต้องชำระภายในกำหนดเวลาเพื่อหลีกเลี่ยงค่าปรับ.
กรมสรรพากรไทยได้เพิ่มความเข้มงวดในการตรวจสอบธุรกรรมสกุลเงินดิจิทัล ทำให้การรายงานรายได้อย่างถูกต้องแม่นยำเป็นสิ่งสำคัญอย่างยิ่ง หากไม่รายงานอย่างถูกต้องอาจส่งผลให้ถูกปรับและมีผลทางกฎหมาย.
มีข้อยกเว้นภาษีสำหรับสกุลเงินดิจิทัลและโทเค็นดิจิทัลใดบ้างหรือไม่?
ประเทศไทยได้ออกกฎระเบียบด้านภาษีที่เป็นประโยชน์ต่อผู้ค้าคริปโตเคอร์เรนซี การทำธุรกรรมบนแพลตฟอร์มแลกเปลี่ยนที่ได้รับอนุญาตนั้นได้รับการยกเว้นภาษีมูลค่าเพิ่ม ช่วยลดต้นทุนการซื้อขาย ตั้งแต่วันที่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2572 กำไรจากการซื้อขายผ่านแพลตฟอร์มแลกเปลี่ยนของไทยที่ได้รับอนุญาตจาก ก.ล.ต. จะได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดาตามกฎกระทรวงฉบับที่ 399 ส่วนกำไรที่เกิดขึ้นนอกแพลตฟอร์มที่ได้รับอนุญาตยังคงต้องเสียภาษี ดังนั้นควรเก็บหลักฐานและตรวจสอบว่าแพลตฟอร์มที่คุณใช้ได้รับอนุญาตจาก ก.ล.ต. หากคุณลงทุนในหลักทรัพย์หรือโทเค็นเพื่อการลงทุน คุณอาจได้รับประโยชน์ทางภาษี ทั้งนี้ขึ้นอยู่กับว่าได้มีการหักภาษี ณ ที่จ่าย 15% จากรายได้จากคริปโตเคอร์เรนซีของคุณแล้วหรือไม่.
จะเกิดอะไรขึ้นหากคุณไม่ชำระภาษีคริปโตและไม่ปฏิบัติตามภาระภาษีของคุณ?
การละเลยภาระภาษีคริปโตเคอร์เรนซีอาจนำไปสู่ผลกระทบที่ร้ายแรงได้ กรมสรรพากรไทยจับตาดูธุรกรรมสินทรัพย์ดิจิทัลอย่างใกล้ชิด หากคุณไม่รายงานรายได้ คุณอาจต้องเผชิญกับค่าปรับ บทลงโทษ หรือการดำเนินคดีทางกฎหมาย ผู้ค้าที่พยายามปกปิดรายได้หรือรายงานรายได้ไม่ถูกต้องมีความเสี่ยงที่จะได้รับผลกระทบรุนแรง รวมถึงการจำกัดสิทธิ์ในการซื้อขาย การปฏิบัติตามกฎระเบียบเป็นวิธีที่ดีที่สุดในการปกป้องทั้งทรัพย์สินและอนาคตทางการเงินของคุณ.
คำถามที่พบบ่อยเกี่ยวกับภาษีสกุลเงินดิจิทัลในประเทศไทย
ระบบการจัดเก็บภาษีสำหรับสกุลเงินดิจิทัลในประเทศไทยเป็นอย่างไร?
ในประเทศไทย คริปโตเคอเรนซีและโทเค็นดิจิทัลมีผลกระทบทางภาษีที่เฉพาะเจาะจง กรมสรรพากรของไทยมองว่าคริปโตเคอเรนซีเป็นสินทรัพย์ดิจิทัล กำไรจะถูกนำมาคำนวณภาษีรายได้บุคคล ส่วนไทยไม่มีภาษีเงินปันผลแยกต่างหาก การทำธุรกรรมจะถูกเรียกเก็บภาษีตามลักษณะของธุรกรรมนั้นๆ ไม่ว่าจะเป็นการซื้อขาย การขุด หรือการรับคริปโตเคอเรนซีเป็นค่าตอบแทน เนื่องจากกฎเกณฑ์ได้มีการเปลี่ยนแปลง โดยเฉพาะอย่างยิ่งกับกฎหมายใหม่ที่เริ่มใช้บังคับตั้งแต่วันที่ 1 มกราคม 2024 นักลงทุนในประเทศไทยควรต้องติดตามข่าวสารอยู่เสมอ และควรทราบถึงหน้าที่ของตนเอง หรือปรึกษาผู้เชี่ยวชาญด้านภาษีเพื่อปฏิบัติตามกฎหมายภาษีในท้องถิ่น.
ภาษีกำไรจากการลงทุนในคริปโตเคอร์เรนซีในประเทศไทยคือเท่าไร?
ในประเทศไทย กำไรจากการซื้อขายคริปโทเคอร์เรนซีต้องเสียภาษีในฐานะเงินได้บุคคลธรรมดา อัตราภาษีอยู่ระหว่าง 0% ถึง 35% ตามระดับเงินได้ของท่าน กำไรเหล่านี้คำนวณจากผลต่างระหว่างราคาขายกับต้นทุนการได้มาของสินทรัพย์ดิจิทัล ประเทศไทยไม่มีอัตราภาษีกำไรจากการขายทุน (capital gains tax) แยกต่างหากสำหรับสินทรัพย์คริปโตโดยเฉพาะ ซึ่งต่างจากบางประเทศ แต่กำไรจากการลงทุนในคริปโทเคอร์เรนซีจะนำไปรวมกับเงินได้พึงประเมินประจำปีของท่าน การเก็บบันทึกธุรกรรมการแลกเปลี่ยนคริปโตทั้งหมดอย่างถูกต้องเป็นสิ่งสำคัญเพื่อให้คำนวณภาษีได้อย่างถูกต้อง
สกุลเงินดิจิทัลและโทเค็นดิจิทัลต้องเสียภาษีหัก ณ ที่จ่ายหรือไม่?
ใช่ คริปโตเคอเรนซีและโทเค็นดิจิทัลในประเทศไทยอาจต้องเสียภาษีหัก ณ ที่จ่ายในบางกรณี เมื่อบริษัทหรือนิติบุคคลจ่ายเงินเพื่อซื้อสินค้าหรือบริการด้วยคริปโตเคอเรนซี พวกเขาต้องหักภาษี ณ ที่จ่าย เมื่อเปรียบเทียบกับธุรกรรมแต่ละรายการ อัตราภาษีจะแตกต่างกัน โดยอัตราภาษี 15 เปอร์เซ็นต์ตามมาตรา 50(2) ของประมวลรัษฎากรนั้นเป็นอัตราภาษีสำหรับสินทรัพย์ดิจิทัลที่เกี่ยวข้องกับผลกำไรหรือผลประโยชน์ประเภทเดียวกัน ขณะที่อัตราภาษีที่อาจเห็นระบุไว้ต่ำกว่า 3 เปอร์เซ็นต์ เช่นเดียวกับบริการทั่วไป และไม่เฉพาะกับคริปโตเคอเรนซีเท่านั้น นอกจากนี้ แพลตฟอร์มที่อำนวยความสะดวกในการโอนคริปโตเคอเรนซีอาจมีภาระหน้าที่ในการหักภาษีด้วย.
ในปี 2024 รายได้จากสกุลเงินดิจิทัลจะถูกรายงานอย่างไรสำหรับการเสียภาษีเงินได้บุคคลธรรมดา?
สำหรับปี 2024 รายได้จากคริปโตเคอร์เรนซีจะต้องรายงานในแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาในประเทศไทย คุณต้องแจ้งรายได้จากคริปโตทุกประเภท ซึ่งรวมถึงกำไรจากการซื้อขาย รางวัลจากการขุด รางวัลจากการฝาก และการชำระเงินด้วยคริปโตเคอร์เรนซี โดยปกติแล้วกำหนดเวลาในการยื่นภาษีสำหรับบุคคลธรรมดาคือเดือนมีนาคมของปีถัดไป คุณจะต้องรายงานมูลค่าเป็นเงินบาทไทยของคริปโตเคอร์เรนซี ณ เวลาที่ได้รับหรือทำธุรกรรม สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ของไทย (ก.ล.ต.) กำหนดให้ตลาดแลกเปลี่ยนต้องแบ่งปันข้อมูลการทำธุรกรรมกับกรมสรรพากร การเปลี่ยนแปลงนี้ช่วยให้หน่วยงานต่างๆ ติดตามรายได้จากคริปโตได้ การรายงานที่ถูกต้องเป็นสิ่งสำคัญเพื่อหลีกเลี่ยงค่าปรับ.
ภาษีมูลค่าเพิ่มใช้กับธุรกรรมสกุลเงินดิจิทัลและสินทรัพย์ดิจิทัลหรือไม่?
ใช่ การเรียกเก็บภาษีมูลค่าเพิ่ม (VAT) อาจใช้กับธุรกรรมการซื้อขายคริปโตเคอเรนซีและสินทรัพย์ดิจ 7%ิทัลในประเทศไทยได้ ผู้ประกอบการที่ใช้คริปโตเคอเรนซีเป็นวิธีการชำระเงินจะต้องนำธุรกรรมเหล่านี้มาคำนวณภาษีมูลค่าเพิ่มด้วย นอกจากนี้ บริการที่ให้บริการโดยแพลตฟอร์มแลกเปลี่ยนคริปโตเคอเรนซีอาจต้องเสียภาษีมูลค่าเพิ่มด้วย การซื้อและขายคริปโตเคอเรนซีโดยตัวมันเองถือเป็นกรณียกเว้นภาษีที่ได้รับการยอมรับแล้ว ไม่ใช่กรณีที่สามารถทำได้ โดยภายใต้พระราชกฤษฎีกาที่ 788 พ.ศ. 2567 การโอนเงินดังกล่าวจะได้รับการยกเว้นภาษีมูลค่าเพิ่มเมื่อทำรายการผ่านแพลตฟอร์มแลกเปลี่ยนคริปโตเคอเรนซี โดยผ่านตัวแทน หรือโดยผู้ซื้อหรือผู้ขายต่อ โดยการจัดเก็บภาษีจะขึ้นอยู่กับประเภทของการทำธุรกรรม โดยควรปรึกษาผู้เชี่ยวชาญด้านภาษีเพื่อรับข้อมูลที่ชัดเจนเกี่ยวกับภาระภาษีของคุณ.
มีวิธีใดบ้างที่จะช่วยลดรายได้ที่ต้องเสียภาษีจากสกุลเงินดิจิทัลในประเทศไทย?
ใช่ มีกลยุทธ์ที่ถูกต้องตามกฎหมายเพื่อลดเงินได้ที่ต้องเสียภาษีจากสกุลเงินดิจิทัลในประเทศไทย นอกช่วงการยกเว้นภาษีปี 2025 ถึง 2029 กฎกระทรวง ฉบับที่ 380 ยกเว้นภาษีสำหรับกำไรไม่เกินจำนวนผลขาดทุนของคุณในปีภาษีเดียวกัน แต่เฉพาะการซื้อขายในศูนย์ซื้อขายที่ได้รับอนุญาตในประเทศไทยเท่านั้น และไม่สามารถยกยอดไปปีถัดไปได้ คุณยังสามารถกำหนดเวลาการขายเพื่อกระจายเงินได้ไปในปีภาษีต่างๆ ได้ สิทธิประโยชน์หลักคือการยกเว้นภาษีเงินได้บุคคลธรรมดาตามกฎกระทรวง ฉบับที่ 399 สำหรับกำไรที่เกิดจากการซื้อขายผ่านศูนย์ซื้อขายในประเทศไทยที่ได้รับอนุญาตจาก ก.ล.ต. ตั้งแต่ปี 2025 ถึง 2029 นอกจากนี้ การบันทึกหลักฐานค่าใช้จ่ายที่เกี่ยวข้องกับการได้มาหรือการขุดสกุลเงินดิจิทัลอย่างถูกต้องจะช่วยลดภาระภาษีโดยรวมของคุณได้ สำหรับธุรกิจที่เกี่ยวข้องกับสกุลเงินดิจิทัล ค่าใช้จ่ายในการดำเนินงานบางรายการอาจนำมาหักได้ สิ่งสำคัญคือควรทำงานร่วมกับที่ปรึกษาด้านภาษีที่มีคุณสมบัติเหมาะสม ซึ่งควรมีความรู้เกี่ยวกับสกุลเงินดิจิทัลและกฎหมายภาษีของไทย สิ่งนี้จะช่วยให้แน่ใจว่ากลยุทธ์ของคุณสอดคล้องกับกฎเกณฑ์ภาษีที่ใช้อยู่ในปัจจุบันของประเทศไทย.
การเก็บภาษีคริปโตเคอร์เรนซีสำหรับชาวต่างชาติที่อาศัยอยู่ในประเทศไทยแตกต่างจากชาวต่างชาติอย่างไร?
สำหรับชาวต่างชาติที่อาศัยอยู่ในประเทศไทย การจัดเก็บภาษีเงินดิจิทัลขึ้นอยู่กับสถานะการเสียภาษีของพวกเขา หากคุณเป็นผู้เสียภาษี คุณจะต้องอยู่ในประเทศอย่างน้อย 180 วันต่อปี ซึ่งหมายความว่าคุณต้องเสียภาษีจากรายได้เงินดิจิทัลทั้งหมดของคุณที่มาจากทั่วโลก หากคุณเป็นผู้ที่ไม่เสียภาษี คุณจะเสียภาษีเพียงรายได้ที่มาจากภายในประเทศไทยเท่านั้น ข้อสำคัญคือ รายได้จากเงินดิจิทัลจะถูกเก็บภาษีเมื่อนำเข้าสู่ประเทศไทยเท่านั้น ซึ่งรวมถึงผลกำไรจากตลาดแลกเปลี่ยนเงินดิจิทัลต่างประเทศ ตั้งแต่ 1 มกราคม 2024 (คำแนะนำของกรมสรรพากร ฉบับที่ 161/2566) การนี้จะครอบคลุมรายได้จากเงินดิจิทัลที่ส่งเข้าสู่ประเทศไทยในปีต่อๆ ไป ไม่ใช่เฉพาะปีที่ได้มาเท่านั้น รายได้ที่เกิดขึ้นก่อนปี 2024 จะอยู่ภายนอกกฎเกณฑ์ (คำแนะนำของกรมสรรพากร ฉบับที่ 162/2566) ชาวต่างชาติควรทราบถึงภาระภาษีที่อาจเกิดขึ้นในประเทศบ้านเกิดของตน หลายประเทศจะเก็บภาษีจากพลเมืองของตนในรายได้จากทั่วโลก ซึ่งอาจนำไปสู่กฎเกณฑ์ภาษีที่แตกต่างกัน การวางแผนอย่างรอบคอบจึงเป็นสิ่งจำเป็นเพื่อหลีกเลี่ยงการเสียภาษีซ้ำ.
ฉันต้องเตรียมเอกสารอะไรบ้างสำหรับการยื่นภาษีคริปโตเคอร์เรนซีในประเทศไทย?
เพื่อการยื่นภาษีคริปโตเคอร์เรนซีอย่างถูกต้องในประเทศไทย คุณควรเก็บรักษาเอกสารหลักฐานอย่างครบถ้วน รวมถึง: ประวัติการทำธุรกรรมจากทุกเว็บเทรดคริปโตที่คุณใช้ (ทั้งในประเทศและต่างประเทศ); วันที่ จำนวนเงิน และคู่สัญญาสำหรับการทำธุรกรรมคริปโตทั้งหมด; ต้นทุนและวันที่ในการได้มาซึ่งสินทรัพย์ดิจิทัลทั้งหมด; เอกสารเกี่ยวกับการขุด การฝาก หรือการแจกเหรียญฟรี; บันทึกการชำระเงินด้วยคริปโตเคอร์เรนซีสำหรับสินค้าหรือบริการ; อัตราแลกเปลี่ยนเป็นเงินบาทไทย ณ เวลาที่ทำธุรกรรมแต่ละครั้ง; และงบธนาคารที่แสดงการแปลงเป็นสกุลเงินทั่วไป เอกสารเหล่านี้ควรเก็บรักษาไว้อย่างน้อย 5 ปี เนื่องจากกรมสรรพากรอาจขอข้อมูลนี้ในระหว่างการตรวจสอบภาษี การใช้ซอฟต์แวร์ภาษีคริปโตเฉพาะทางจะช่วยจัดระเบียบข้อมูลและทำให้การคำนวณภาษีแม่นยำยิ่งขึ้น.
การไม่รายงานรายได้จากคริปโตเคอร์เรนซีในประเทศไทยมีบทลงโทษอะไรบ้าง?
การไม่รายงานเงินได้จากคริปโทเคอร์เรนซีในประเทศไทยอาจทำให้ต้องรับโทษอย่างมาก หากท่านไม่รายงานหรือไม่ยื่นแบบเสียภาษีสำหรับเงินได้จากคริปโต ท่านอาจต้องเสียเงินเพิ่ม 1.5% ต่อเดือน โดยเงินเพิ่มนี้ไม่เกินจำนวนภาษีที่ท่านค้างชำระ ท่านยังอาจต้องเสียเบี้ยปรับสูงสุด 200% ของภาษีที่ไม่ได้ชำระหากท่านหลีกเลี่ยงภาษี นอกจากนี้ อาจถูกดำเนินคดีอาญาในกรณีจงใจหลีกเลี่ยงภาษี ซึ่งอาจถึงขั้นจำคุก ปัจจุบันสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ของไทยแบ่งปันข้อมูลกับกรมสรรพากร ซึ่งหมายความว่าโอกาสที่จะถูกตรวจพบเพิ่มขึ้นอย่างมาก การเปิดเผยข้อมูลก่อนเริ่มการตรวจสอบสามารถลดบทลงโทษได้ จึงควรแก้ไขข้อผิดพลาดในอดีตแต่เนิ่น ๆ และปรึกษาที่ปรึกษาด้านภาษีที่มีความรู้เรื่องภาษีสินทรัพย์ดิจิทัล
ต้องการความช่วยเหลือเกี่ยวกับภาษีคริปโตในประเทศไทยหรือไม่?
การเก็บภาษีจากคริปโตเคอร์เรนซีอาจมีความซับซ้อน โดยเฉพาะอย่างยิ่งในประเทศไทยที่มีทั้งภาษีเงินได้บุคคลธรรมดา ภาษีหัก ณ ที่จ่าย และการยกเว้นภาษีสำหรับโทเค็นดิจิทัล หากคุณไม่แน่ใจว่าจะรายงานรายได้จากคริปโตเคอร์เรนซีอย่างไร หรือต้องการปรับกลยุทธ์ด้านภาษีให้เหมาะสมที่สุด การขอความช่วยเหลือจากผู้เชี่ยวชาญสามารถช่วยได้.
ที่ ThaiLawOnline เราเชี่ยวชาญด้านการปฏิบัติตามกฎหมายภาษีคริปโตสำหรับบุคคลและธุรกิจในประเทศไทย คุณอาจเป็นนักลงทุนที่ต้องเสียภาษีกำไรจากการขายสินทรัพย์ หรืออาจเป็นนักขุดหรือผู้ถือครองคริปโตที่รับรางวัล หรืออาจเป็นผู้ดำเนินธุรกิจที่รับชำระเงินด้วยคริปโตเคอร์เรนซี ผู้เชี่ยวชาญด้านกฎหมายและภาษีของเราสามารถช่วยให้คุณปฏิบัติตามกฎหมายได้อย่างถูกต้อง และเรายังสามารถช่วยคุณเพิ่มประสิทธิภาพภาระภาษีของคุณได้อีกด้วย.
ติดต่อเราวันนี้
หากคุณต้องการความช่วยเหลือด้านกฎหมายและภาษีแบบเฉพาะบุคคลเกี่ยวกับกฎระเบียบด้านสกุลเงินดิจิทัลของประเทศไทย โปรดติดต่อ ThaiLawOnline เราสามารถช่วยคุณจัดการกฎระเบียบด้านภาษีสกุลเงินดิจิทัลของประเทศไทยได้อย่างมั่นใจ ติดต่อเราได้ผ่านช่องทางของเรา หน้าให้คำปรึกษาออนไลน์ และเรามาจัดการเรื่องภาษีของคุณให้เรียบร้อยกันเถอะ.
ลิงก์: บิตคูบ (ในภาษาอังกฤษ)
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.