


ตรวจสอบโดย ThaiLawOnline สำนักงานกฎหมายไทยที่ได้รับใบอนุญาตและดำเนินกิจการในประเทศไทยตั้งแต่ปี พ.ศ. 2549 ทนายความผู้รับผิดชอบสำนวน: Wichuda Atthamethakon, น.ม., ใบอนุญาตให้เป็นทนายความ เลขที่ 3149/2556.
ปรับปรุงล่าสุดเมื่อ
การจัดตั้งมูลนิธิในประเทศไทยเป็นเรื่องที่ซับซ้อน ต้องใส่ใจในกฎระเบียบ ข้อผูกพันทางการเงิน และการปฏิบัติตามกฎระเบียบอย่างต่อเนื่อง กฎหมายล่าสุดทำให้กระบวนการยากขึ้นไปอีก มีการกำกับดูแลจากภาครัฐมากขึ้น และอาจมีกฎระเบียบใหม่ๆ ออกมาในเร็วๆ นี้
กฎหมายของประเทศไทยสำหรับมูลนิธิมีพื้นฐานมาจาก ประมวลกฎหมายแพ่งและพาณิชย์และระเบียบกระทรวง. องค์กรเหล่านี้ต้องแสดงให้เห็นว่ามีเป้าหมายเพื่อประโยชน์สาธารณะที่แท้จริง และต้องเป็นองค์กรไม่แสวงผลกำไรเท่านั้น การลงทะเบียนนั้นมีระยะเวลาดำเนินการอย่างเป็นทางการ 30 วัน หรือประมาณ 60 วัน หากผู้ลงทะเบียนต้องปรึกษาหน่วยงานอื่น แต่การเตรียมเอกสารและตอบคำถามของเจ้าหน้าที่ผู้ลงทะเบียนมักจะใช้เวลานานกว่านั้นยิ่งขึ้น มูลนิธิต้องมีเงินทุน 200,000 หรือ 500,000 บาทตามเป้าหมายของมูลนิธิ โดยเนื่องจากความซับซ้อนและความเปลี่ยนแปลงของกฎระเบียบอย่างต่อเนื่อง การได้รับการให้คำปรึกษาทางกฎหมายจากผู้เชี่ยวชาญจึงไม่เพียงแนะนำแต่เป็นสิ่งจำเป็นสำหรับการก่อตั้งมูลนิธิให้ประสบความสำเร็จ คู่มือฉบับนี้มีไว้เพื่อเป็นข้อมูลเท่านั้น ไม่สามารถใช้แทนคำแนะนำทางกฎหมายส่วนบุคคลได้.
สารบัญ
กรอบกฎหมายและการเปลี่ยนแปลงกฎระเบียบล่าสุด
กฎหมายและข้อบังคับที่ใช้บังคับ
การจัดตั้งมูลนิธิในประเทศไทยส่วนใหญ่ถูกควบคุมโดย ประมวลกฎหมายแพ่งและพาณิชย์ (มาตรา 110-136). นอกจากนี้ยังอยู่ภายใต้กฎกระทรวงว่าด้วยการจดทะเบียนมูลนิธิ พ.ศ. 2545 มูลนิธินั้นได้รับความหมายตามมาตรา 110 แห่ง ประมวลกฎหมายแพ่งและพาณิชย์. มันเป็นทรัพย์สินที่กันไว้สำหรับสาธารณประโยชน์ วัตถุประสงค์เหล่านี้รวมถึงการกุศล ศาสนา ศิลปะ วิทยาศาสตร์ การศึกษา และประโยชน์สาธารณะอื่นๆ มันไม่ได้มีไว้เพื่อการแบ่งปันผลกำไร ทรัพย์สินจะต้องได้รับการจัดการเพื่อบรรลุวัตถุประสงค์ของมูลนิธิเท่านั้น และไม่สามารถนำไปใช้เพื่อประโยชน์ส่วนตัวได้.
สรุปข้อกำหนดการจัดตั้งมูลนิธิในประเทศไทย
| หัวข้อ | กฎหมาย/ระเบียบข้อบังคับที่สำคัญ | วัตถุประสงค์/ผลกระทบ |
|---|---|---|
| กรอบกฎหมาย | ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 110-136, กฎกระทรวง พ.ศ. 2545 | รับประกันว่ามูลนิธิทุกแห่งจะให้บริการเพื่อประโยชน์สาธารณะและคงสถานะเป็นองค์กรไม่แสวงหาผลกำไร |
| ข้อกำหนดด้านเงินทุน | เงินทุนขั้นต่ำที่กำหนดโดยกระทรวงมหาดไทย: 500,000 บาทเป็นเงินสด หรืออย่างน้อย 250,000 บาทเป็นเงินสด พร้อมทรัพย์สินอื่น ๆ ทำให้เงินทุนรวมเป็น 500,000 บาท; 200,000 บาทสำหรับมูลนิธิเพื่อการสงเคราะห์สังคม การศึกษา กีฬา ศาสนา การช่วยเหลือผู้ประสบภัยพิบัติ การรักษาและป้องกันยาเสพติดหรือเอชไอวี หรือมูลนิธิที่ก่อตั้งโดยหน่วยงานของรัฐ โดยมีหลักฐานเป็นหนังสือรับรองจากธนาคาร หรือโฉนดที่ดินที่มอบให้. | เกณฑ์การคัดเลือกสูง ช่วยให้มั่นใจได้ว่าผู้สมัครมีความจริงจังและมีฐานะทางการเงินที่มั่นคง |
| ลำดับเวลาและขั้นตอน | การเตรียมการ (1-2 เดือน) เวลาให้บริการการลงทะเบียนอย่างเป็นทางการ 30 วัน ประมาณ 60 วัน หากปรึกษาหน่วยงานอื่น | เป็นกระบวนการที่ยาวนาน ต้องเตรียมเอกสารอย่างดี และต้องมีความพยายามอย่างต่อเนื่อง |
| หน่วยงานกำกับดูแล | กรมการปกครองส่วนภูมิภาค สังกัดกระทรวงมหาดไทย | บังคับใช้กฎระเบียบ ตรวจสอบการดำเนินงาน และสร้างความรับผิดชอบ |
| ความคืบหน้าทางกฎหมายล่าสุด | ร่างพระราชบัญญัติว่าด้วยสมาคมและมูลนิธิ (การรับฟังความคิดเห็นสาธารณะระหว่างเดือนตุลาคมถึงเดือนพฤศจิกายนปี 2024; ยังไม่ได้รับการบังคับใช้) | จะจำกัดองค์กรที่ไม่ได้รับการจดทะเบียน และเพิ่มบทลงโทษและรายงานหากผ่านการอนุมัติ |
| กฎระเบียบด้านภาษี | การบริจาคปลอดภาษี; รายได้จากธุรกิจถูกหักภาษีที่ 2% ส่วนรายได้อื่นที่ 10%. ผู้บริจาคจะได้รับเงินหักภาษีได้เพียงครั้งเดียวเมื่อมูลนิธิได้รับการรับรองว่าเป็นองค์กรการกุศลของรัฐ ซึ่งเป็นเอกสารขอรับการรับรองจากกรมสรรพากรแยกต่างหาก (ดูที่บทความของเรา) คู่มือกฎพื้นฐาน). | ช่วยให้เกิดความโปร่งใสและป้องกันการใช้ประโยชน์จากสิทธิประโยชน์ทางภาษีในทางที่ผิด |
| หน้าที่การปฏิบัติตามกฎระเบียบ | รายงานประจำปีให้แก่เจ้าหน้าที่ทะเบียนทรัพย์สินภายในเดือนมีนาคม พร้อมบัญชีที่ได้รับการรับรองจากผู้สอบบัญชี ใบอนุญาตประกอบธุรกิจภายใน 60 วันนับจากวันจดทะเบียน และรายงานทางการเงิน | แสดงให้เห็นถึงความถูกต้องตามกฎหมาย สนับสนุนการดำเนินงานและการตรวจสอบอย่างต่อเนื่อง |
| บทบาทของความช่วยเหลือทางกฎหมาย | ช่วยหลีกเลี่ยงความล่าช้า รับประกันการปฏิบัติตามกฎระเบียบ ร่างธรรมนูญ และจัดตั้งคณะกรรมการ | จำเป็นอย่างยิ่งเพื่อหลีกเลี่ยงข้อผิดพลาดและเตรียมพร้อมสำหรับการเปลี่ยนแปลงทางกฎหมายในอนาคต |
กระทรวงมหาดไทยยังคงมีอำนาจกำกับดูแลมูลนิธิทั้งหมดผ่านทางกรมการปกครอง หน่วยงานภาครัฐกลุ่มนี้มีอำนาจในการตรวจสอบกิจกรรมของมูลนิธิ โดยจะตรวจสอบงบการเงินและดูแลให้มีการปฏิบัติตามกฎระเบียบและกฎหมาย มูลนิธิจะต้องดำเนินงานภายในขอบเขตที่กำหนดไว้อย่างเคร่งครัด โดยกิจกรรมต้องจำกัดอยู่ในวัตถุประสงค์เพื่อการกุศล ศาสนา ศิลปะ วิทยาศาสตร์ วรรณกรรม การศึกษา หรือสาธารณประโยชน์อื่น ๆ.
ร่างพระราชบัญญัติว่าด้วยสมาคมและมูลนิธิ พ.ศ. 2567
การพัฒนาที่สำคัญซึ่งส่งผลต่อการจัดตั้งมูลนิธิคือ (ร่าง) พระราชบัญญัติของประเทศไทยเกี่ยวกับ สมาคมและมูลนิธิ, ซึ่งกรมการบริหารจังหวัดได้เผยแพร่ให้ประชาชนแสดงความคิดเห็นระหว่างวันที่ 28 ตุลาคม ถึง 26 พฤศจิกายน 2024 โดยจะยกร่างกฎหมายดังกล่าวออกจากประมวลกฎหมายแพ่งและพาณิชย์ (มาตรา 78 ถึง 136) ไปอยู่ในกฎหมายแยกต่างหาก และจะดำเนินการอย่างเข้มงวดมากขึ้นต่อภาคไม่แสวงหาผลกำไร; ผู้วิพากษ์วิจารณ์ระบุว่าบางส่วนของร่างกฎหมายนี้ขัดต่อมาตรฐานสิทธิมนุษยชนระหว่างประเทศ ขณะที่เผยแพร่ครั้งแรกร่างกฎหมายดังกล่าวกำหนดให้ทุกองค์กรไม่แสวงหาผลกำไรต้องยื่นคำขอจดทะเบียน ก่อให้เกิดการห้ามกลุ่มที่ไม่จดทะเบียน และกำหนดบทลงโทษทางอาญาสำหรับผู้ที่ไม่ปฏิบัติตาม โดยเมื่อมีการเผยแพร่ครั้งนี้ยังไม่ได้มีการบังคับใช้ ดังนั้นประมวลกฎหมายแพ่งและพาณิชย์ยังคงมีผลบังคับใช้.
ข้อกังวลหลักเกี่ยวกับร่างกฎหมายดังกล่าว ได้แก่ กฎเกณฑ์ที่กำหนดให้กลุ่มต่างๆ ต้องมีสมาชิกอย่างน้อย 30 คน นอกจากนี้ยังให้อำนาจในการตรวจสอบโดยไม่ต้องมีหมายค้น อีกทั้งยังเปิดกว้างให้มี การยุบ โดยอิงตามเกณฑ์ที่ไม่ชัดเจน ซึ่งรวมถึงการกระทำที่ “ขัดต่อศีลธรรมอันดีของประชาชน” หรืออาจเป็นอันตรายต่อ “ความมั่นคงของชาติ” ร่างกฎหมายดังกล่าวยังกำหนดให้มีข้อกำหนดในการรายงานเงินทุนจากต่างประเทศที่เป็นภาระหนักหน่วง โดยมีเกณฑ์กำหนดที่จะประกาศโดยกระทรวง บทบัญญัติเหล่านี้ได้รับเสียงวิพากษ์วิจารณ์อย่างมากจากองค์กรภาคประชาสังคมและกลุ่มสิทธิมนุษยชนระหว่างประเทศ โดยให้เหตุผลว่าสิ่งเหล่านี้อาจจำกัดกิจกรรมการกุศลที่ชอบด้วยกฎหมายอย่างรุนแรง.
การตรวจสอบจากภาครัฐที่เข้มงวดมากขึ้น
สภาพแวดล้อมด้านกฎระเบียบสำหรับมูลนิธิต่างๆ กลายมาเป็นเรื่องที่เข้มงวดมากขึ้น ซึ่งสะท้อนให้เห็นถึงความกังวลในวงกว้างเกี่ยวกับการหลีกเลี่ยงภาษีและปัญหาด้านความปลอดภัย มูลนิธิต่างๆ ได้รับอัตราภาษีที่ต่ำ โดยจ่ายภาษี 2% จากรายได้ทางธุรกิจ และ 10% จากรายได้อื่นๆ อย่างไรก็ตาม สิ่งนี้ได้นำไปสู่การตรวจสอบจากภาครัฐที่เพิ่มขึ้นเพื่อป้องกันการใช้ในทางที่ผิด ซึ่งได้ดึงดูดความสนใจจากรัฐบาลมากขึ้น รายได้จากค่าธรรมเนียมสมาชิกและการบริจาคยังคงได้รับการยกเว้นภาษี อย่างไรก็ตาม เจ้าหน้าที่กำลังเพิ่มการกำกับดูแลเพื่อป้องกันการใช้ประโยชน์จากสิทธิประโยชน์ทางภาษีเหล่านี้ในทางที่ผิด.
การเปลี่ยนแปลงนโยบายภาษีล่าสุดแสดงให้เห็นถึงความมุ่งมั่นของรัฐบาลในการอุดช่องโหว่กฎหมาย กฎเกณฑ์ใหม่สำหรับการจัดเก็บภาษีเงินได้จากต่างประเทศภายใต้ประมวลรัษฎากรจะมีผลบังคับใช้ในปี 2024 แม้ว่าการเปลี่ยนแปลงเหล่านี้จะส่งผลกระทบต่อผู้เสียภาษีที่เป็นบุคคลธรรมดาเป็นหลัก แต่ก็เป็นสัญญาณบ่งชี้ถึงแนวโน้มที่กว้างขึ้นในการควบคุมดูแลทางการเงินที่เข้มงวดขึ้นซึ่งขยายไปถึงองค์กรการกุศลด้วย.
ข้อควรพิจารณาสำหรับผู้ก่อตั้งชาวต่างชาติและมูลนิธิระหว่างประเทศ
ชาวต่างชาติหรือองค์กรระหว่างประเทศที่ต้องการจัดตั้งมูลนิธิในประเทศไทยต้องเผชิญกับอุปสรรคเพิ่มเติมเนื่องจากข้อจำกัดด้านการลงทุนจากต่างประเทศและความกังวลด้านความมั่นคง มูลนิธิไม่มีเจ้าของหรือ ผู้ถือหุ้น. ทรัพย์สินของมูลนิธิเป็นของมูลนิธิเอง ซึ่งเป็น นิติบุคคล ที่อยู่ภายใต้ประมวลกฎหมายแพ่งและพาณิชย์ (มาตรา 110 ถึง 136) ไม่ใช่ภายใต้ พระราชบัญญัติการประกอบธุรกิจของคนต่างด้าว. สิ่งที่สำคัญคือองค์ประกอบของคณะกรรมการและแหล่งเงินทุน ไม่ใช่เปอร์เซ็นต์การถือหุ้นของชาวต่างชาติ กฎหมายไม่ได้กำหนดข้อจำกัดด้านสัญชาติสำหรับคณะกรรมการ แต่ผู้ที่ต้องการเป็นกรรมการชาวต่างชาติต้องมีหนังสือเดินทางที่ยังไม่หมดอายุ วีซ่า และใบอนุญาตทำงาน และสำนักงานเขตจะต้องขอให้หน่วยงานข่าวกรองแห่งชาติและสถานทูตของผู้นำเข้าตรวจสอบเอกสารดังกล่าวก่อนการลงทะเบียน (แนวทางปฏิบัติของกรมการปกครองจังหวัด) การระบุแหล่งเงินทุนจากต่างประเทศต้องรายงานอย่างชัดเจน ซึ่งจะช่วยป้องกันปัญหาที่อาจเกิดขึ้นได้การฟอกเงิน กฎหมายภายใต้พระราชบัญญัติป้องกันและปราบปรามการฟอกเงิน พ.ศ. 2542.
องค์กรการกุศลจากต่างประเทศที่ต้องการเปิดสำนักงานหรือดำเนินโครงการในประเทศไทยโดยไม่จำเป็นต้องจัดตั้งมูลนิธิในประเทศ ต้องยื่นขออนุญาตตามระเบียบกระทรวงแรงงานว่าด้วยการดำเนินงานขององค์กรเอกชนต่างชาติในประเทศไทย พ.ศ. 2541 ซึ่งเป็นของกรมการจัดหางาน โดยคณะรัฐมนตรีได้ยืนยันว่าระเบียบดังกล่าวมีผลบังคับใช้กับองค์กรเอกชนต่างชาติ ไม่ใช่องค์กรเอกชนในประเทศ (ความเห็น 1035/2547) ข้อท้าทายทั่วไปที่พบได้บ่อย ได้แก่ ข้อจำกัดด้านภาษาในเอกสารและข้อแตกต่างทางวัฒนธรรมในการกำหนดคำว่า “ประโยชน์สาธารณะ” การมีผู้เชี่ยวชาญด้านกฎหมายสองภาษาตั้งแต่เนิ่นๆ สามารถช่วยให้กระบวนการนี้ง่ายขึ้น พวกเขาจะสามารถช่วยสร้างมูลนิธิที่สอดคล้องกับกฎหมายไทยและมาตรฐานสากล เช่น ของสหประชาชาติหรือองค์การการค้าโลก (OECD).
ข้อกำหนดด้านเงินทุนและภาระผูกพันทางการเงิน
เกณฑ์เงินทุนขั้นต่ำ
การจัดตั้งมูลนิธิต้องใช้เงินทุนเริ่มต้นจำนวนมาก การลงทุนด้านทุน, โดยมีข้อกำหนดที่แตกต่างกันไปตามวัตถุประสงค์ขององค์กร แนวทางการจดทะเบียนของกรมการปกครองระบุว่าทุนทรัพย์ขั้นต่ำที่กระทรวงมหาดไทยกำหนดไว้คือ 500,000 บาท หรือ 200,000 บาท โดยมีหลักฐานเป็นหนังสือรับรองจากธนาคารสำหรับเงินทุนดังกล่าว หรือโฉนดที่ดินในกรณีที่มีการมอบที่ดิน คู่มือสำหรับประชาชนของกรมการปกครองระบุรายละเอียดว่า เงินสด 500,000 บาท หรือเงินสดอย่างน้อย 250,000 บาท พร้อมทรัพย์สินอื่นรวมเป็นมูลค่าทั้งหมด 500,000 บาท และ 200,000 บาท สำหรับมูลนิธิเพื่อการสังคมสงเคราะห์ การศึกษา การกีฬา การศาสนา การบรรเทาสาธารณภัย การบำบัดรักษา การวิจัยและการป้องกันการติดยาเสพติดหรือโรคเอดส์ หรือมูลนิธิที่ก่อตั้งโดยหน่วยงานของรัฐ กฎกระทรวงว่าด้วยการจดทะเบียนมูลนิธิเองไม่ได้กำหนดจำนวนเงินไว้ ค่าธรรมเนียมการจดทะเบียนคือ 210 บาท (ค่าคำขอ 10 บาท และค่าจดทะเบียน 200 บาท).
ข้อกำหนดด้านเงินทุนเหล่านี้เป็นอุปสรรคสำคัญสำหรับโครงการการกุศลขนาดเล็กและองค์กรไม่แสวงหาผลกำไร เงินทุนจะต้องถูกฝากไว้ในบัญชี บัญชีธนาคารไทย และไม่สามารถถอนคืนเพื่อใช้ส่วนตัวได้ หากมูลนิธิถูกยุบเลิก ทรัพย์สินที่เหลือจะตกเป็นของมูลนิธิหรือนิติบุคคลที่มีวัตถุประสงค์เพื่อประโยชน์สาธารณะตามกฎระเบียบของตน หรือหากไม่มีชื่อใดถูกระบุไว้ ก็จะตกเป็นของนิติบุคคลที่มีวัตถุประสงค์ใกล้เคียงกันที่ศาลเลือกให้ โดยไม่สามารถส่งคืนให้กับผู้ก่อตั้งได้ (มาตรา 134 แห่งประมวลกฎหมายแพ่งและพาณิชย์).
แม้จะมีอุปสรรคมากมาย การจัดตั้งมูลนิธิในประเทศไทยก็มีข้อดีหลายประการ โดยเฉพาะอย่างยิ่งสำหรับงานการกุศล มูลนิธิที่จดทะเบียนแล้วจะได้รับสิทธิยกเว้นภาษีจากการบริจาค (ซึ่งเป็นการส่งเสริมการกุศล) มีสิทธิ์ได้รับเงินสนับสนุนจากรัฐบาล และได้รับความน่าเชื่อถือในการร่วมมือกับองค์กรพัฒนาเอกชน สำหรับชาวต่างชาติ นี่เป็นวิธีที่ชัดเจนในการช่วยเหลือสังคมไทย นอกจากนี้ยังอาจช่วยให้พวกเขามีคุณสมบัติในการขอวีซ่าระยะยาวในบางประเภทที่ได้รับสวัสดิการ อย่างไรก็ตาม สิทธิประโยชน์เหล่านี้ขึ้นอยู่กับการปฏิบัติตามกฎระเบียบขององค์กรไม่แสวงหาผลกำไร หากมีการแบ่งปันผลกำไร อาจนำไปสู่การลงโทษและการปิดกิจการได้
การปฏิบัติตามกฎระเบียบทางการเงินอย่างต่อเนื่อง
มูลนิธิต้องปฏิบัติตามภาระผูกพันด้านการรายงานทางการเงินอย่างต่อเนื่อง ซึ่งต้องอาศัยความเชี่ยวชาญด้านบัญชีของมืออาชีพ ทุกปีก่อนสิ้นเดือนมีนาคม มูลนิธิจะต้องรายงานต่อเจ้าหน้าที่ทะเบียนด้วยรายงานกิจกรรมสำหรับปีที่ผ่านมา บัญชีสินทรัพย์และหนี้สินที่ได้รับการรับรองจากผู้สอบบัญชีที่ได้รับอนุญาต และบันทึกการประชุมคณะกรรมการทุกครั้งที่จัดขึ้นในปีนั้น (กฎกระทรวงว่าด้วยการจดทะเบียนมูลนิธิ พ.ศ. 2545 มาตรา 13) รายงานดังกล่าวต้องระบุถึงวิธีการใช้เงินและความคืบหน้าในการบรรลุเป้าหมาย รายงานเหล่านี้ต้องแสดงให้เห็นว่ารายได้และเงินบริจาคทั้งหมดถูกนำไปใช้เพื่อวัตถุประสงค์ของมูลนิธิเท่านั้น ไม่สามารถนำไปใช้เพื่อผลประโยชน์ส่วนบุคคลได้.
มูลนิธิที่ต้องเสียภาษีเงินปันผลต้องยื่นขอเลขประจำตัวผู้เสียภาษีภายใน 60 วันนับจากวันจดทะเบียนหรือวันเริ่มดำเนินธุรกิจในประเทศไทย โดยขึ้นอยู่กับว่าใดจะเกิดขึ้นก่อน ทั้งนี้ ควรจัดทำบันทึกการทำธุรกรรมทางการเงินอย่างละเอียด โดยมูลนิธิมีสิทธิประโยชน์ทางภาษีบางประการ เช่น ไม่ต้องเสียภาษีจากเงินบริจาค ซึ่งสามารถช่วยสนับสนุนองค์กรท้องถิ่นได้อย่างมาก อย่างไรก็ตาม มูลนิธิยังต้องเสียภาษีเงินได้จากการดำเนินงานทางธุรกิจและการลงทุนอยู่ดี การเปลี่ยนแปลงนโยบายภาษีที่ผ่านมาได้นำมาซึ่งข้อกำหนดการปฏิบัติตามกฎเกณฑ์เพิ่มเติม โดยเฉพาะอย่างยิ่งในเรื่องแหล่งเงินทุนจากต่างประเทศและระบบการบริจาคทางอิเล็กทรอนิกส์.
กระบวนการและระยะเวลาในการจัดตั้ง
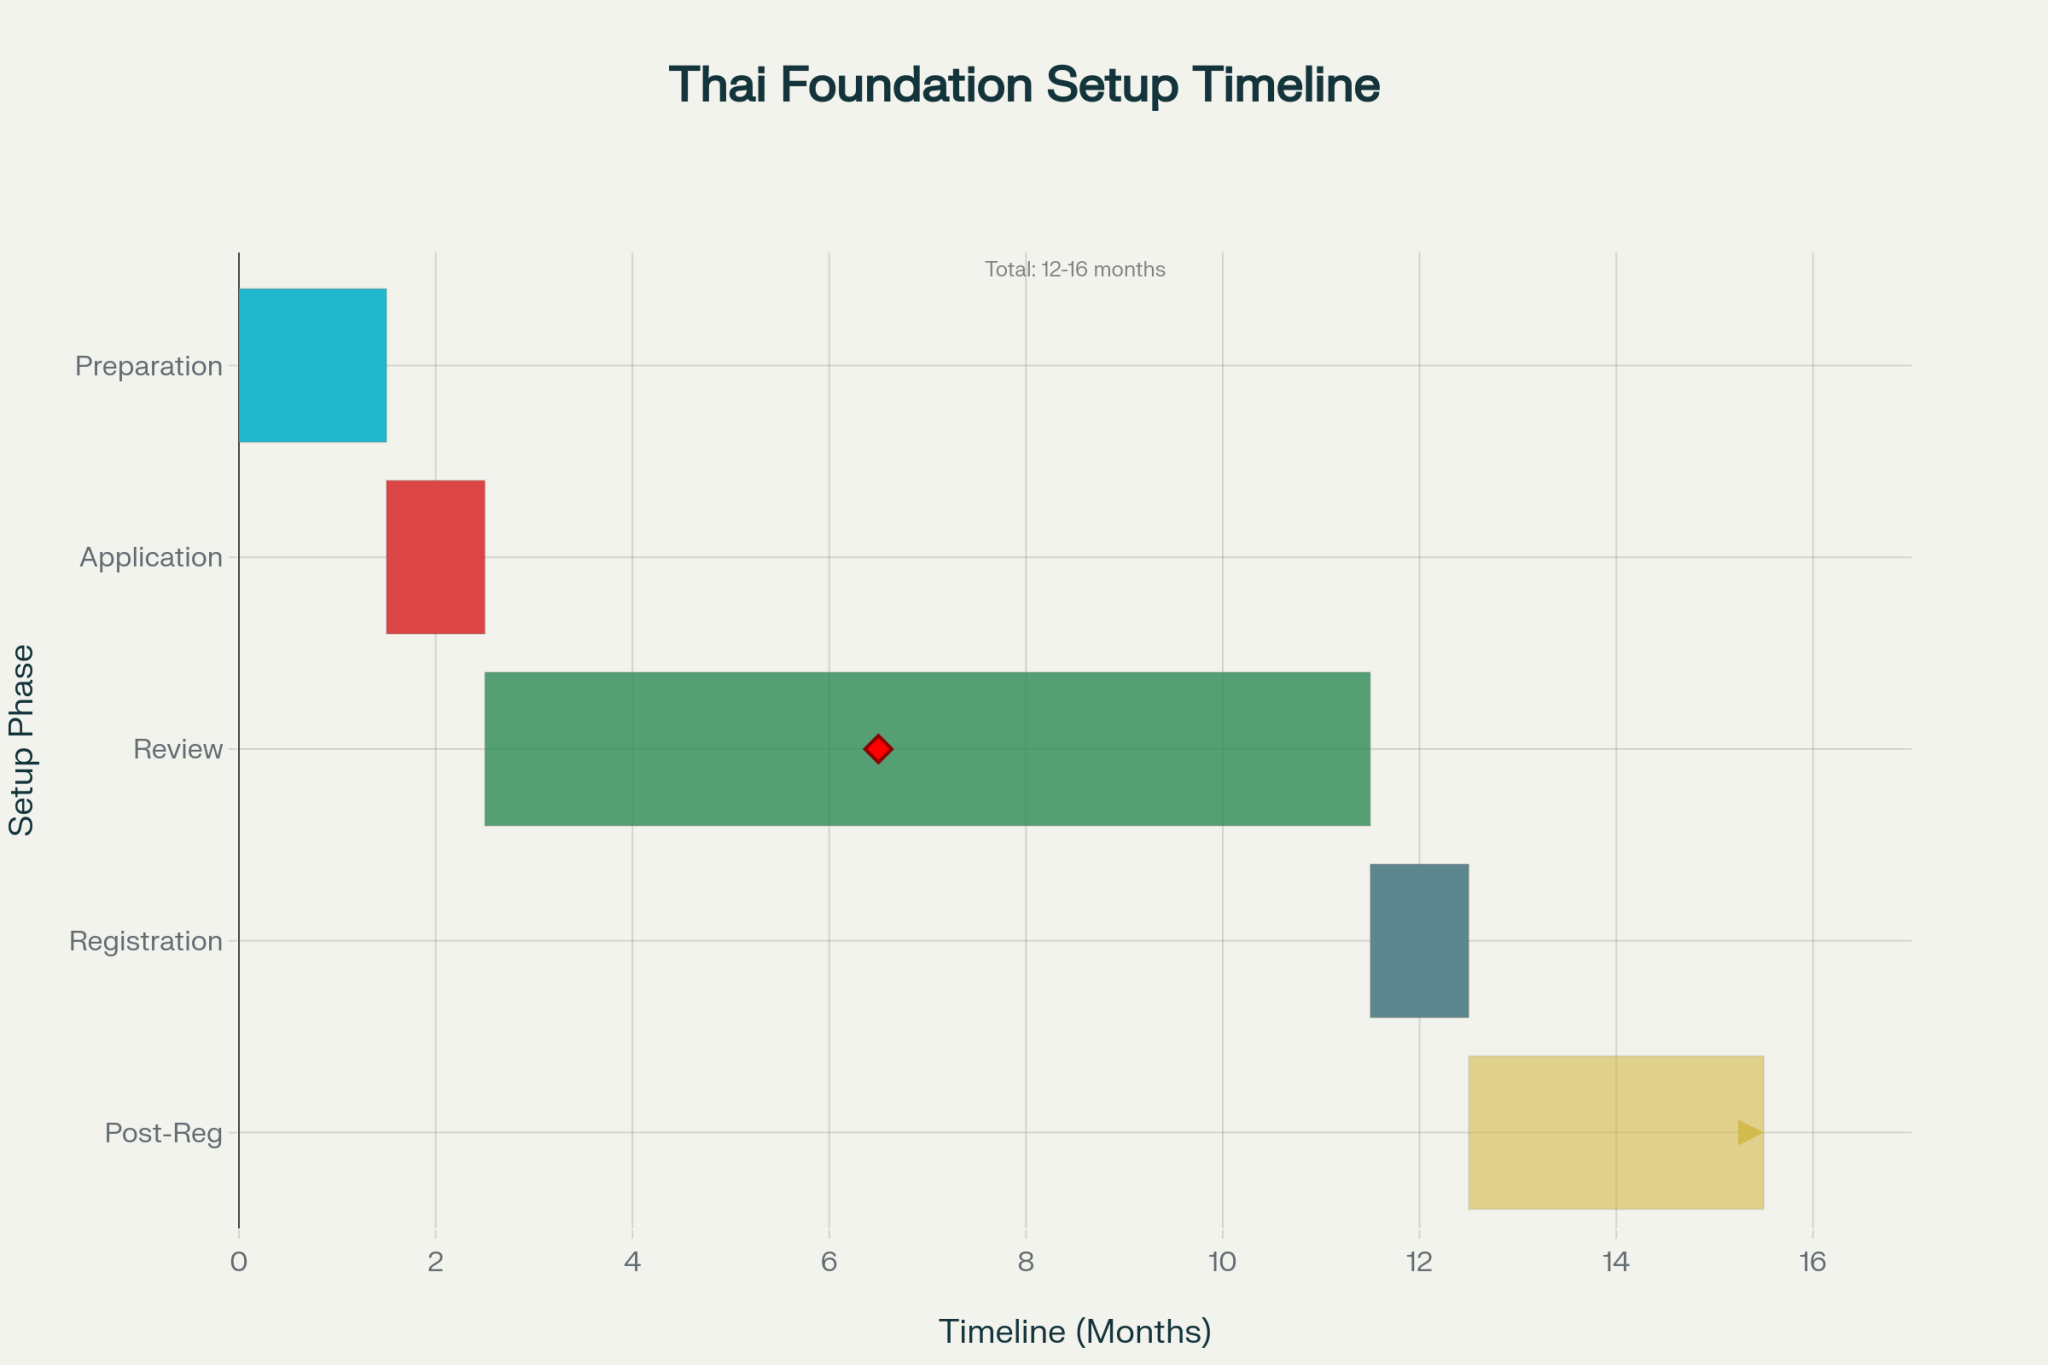
ระยะเตรียมการ (1-2 เดือน)
กระบวนการจัดตั้งมูลนิธิเริ่มต้นด้วยการวางแผนอย่างรอบคอบเกี่ยวกับเป้าหมาย เอกสาร และการเงิน ซึ่งจะต้องเป็นไปตามประมวลกฎหมายแพ่งและพาณิชย์ของไทย ผู้ก่อตั้งจำเป็นต้องระบุวัตถุประสงค์เพื่อการกุศลของมูลนิธิให้ชัดเจน เพื่อให้มั่นใจว่าสอดคล้องกับกิจกรรมที่อนุญาตสำหรับองค์กรไม่แสวงหากำไรภายใต้กฎหมายไทย ระยะนี้รวมถึงการจัดเตรียมสิ่งจำเป็นที่ต้องใช้ ทุนขั้นต่ำ, ระบุรายชื่อกรรมการที่มีศักยภาพ และร่างกฎบัตรและข้อบังคับของมูลนิธิ.
ลำดับขั้นตอนและระยะเวลาในการจัดตั้งมูลนิธิในประเทศไทย
การเตรียมเอกสารในช่วงนี้มีความสำคัญมาก การส่งเอกสารไม่ครบถ้วนหรือไม่ถูกต้องอาจทำให้เกิดความล่าช้าอย่างมากในภายหลัง คุณต้องจัดเตรียมเอกสารหลายฉบับ รวมถึง... หมายเลขประจำตัวผู้เสียภาษี สำหรับมูลนิธิ เอกสารเหล่านี้รวมถึงรายการสินทรัพย์ที่จัดสรรไว้และคำมั่นสัญญาการบริจาคที่จดทะเบียน ซึ่งมีความสำคัญอย่างยิ่งสำหรับองค์กรไม่แสวงหาผลกำไร นอกจากนี้ คุณยังต้องมีเอกสารแสดงตนของกรรมการทุกคนของมูลนิธิหรือสมาคม สุดท้ายนี้ ให้แนบกฎระเบียบของมูลนิธิโดยละเอียดเกี่ยวกับโครงสร้างการจัดการและขั้นตอนการดำเนินงาน
กระบวนการสมัครและพิจารณา
การยื่นคำขอต้องยื่นต่อเจ้าพนักงานเขตที่สำนักงานใหญ่ของมูลนิธิตั้งอยู่ เวลาการให้บริการอย่างเป็นทางการคือ 30 วัน บวกกับอีก 30 วันหากชื่อ มูลนิธิวัตถุประสงค์ หรือตราสัญลักษณ์ของมูลนิธิต้องขอคำปรึกษาจากหน่วยงานรัฐอื่น เจ้าหน้าที่จึงมักต้องใช้เวลามากกว่านี้ ในช่วงเวลานี้ เจ้าหน้าที่จะตรวจสอบเป้าหมายของมูลนิธิ และตรวจสอบแผนการเงินและคุณสมบัติของคณะกรรมการ กรรมการบริษัท. เจ้าหน้าที่รัฐตรวจสอบว่าวัตถุประสงค์ของมูลนิธิเป็นไปเพื่อประโยชน์สาธารณะและไม่เป็นภัยต่อความปลอดภัยหรือความมั่นคง.
ในระยะนี้ เจ้าหน้าที่อาจขอให้มีการแก้ไขหรือเอกสารเพิ่มเติม ซึ่งอาจทำให้ระยะเวลาการดำเนินการล่าช้าออกไป ผู้รับจดทะเบียนสามารถปฏิเสธการจดทะเบียนได้ หากเป้าหมายดังกล่าวละเมิดกฎหมาย หรือมีลักษณะไม่เหมาะสม หรืออาจก่อให้เกิดความเสียหายต่อความสงบเรียบร้อยของประชาชนหรือความมั่นคงแห่งชาติ ผู้สมัครมีเวลา 30 วันนับจากแจ้งให้ทราบถึงคำสั่งของเจ้าหน้าที่รับจดทะเบียน เพื่อดำเนินการแก้ไขที่จำเป็น หากไม่ปฏิบัติตาม จะมีการปฏิเสธการจดทะเบียน (มาตรา 115 แห่งประมวลกฎหมายแพ่งและพาณิชย์) ผู้สมัครสามารถอุทธรณ์ได้ด้วยลายลักษณ์อักษรต่อรัฐมนตรีว่าการกระทรวงมหาดไทยภายใน 30 วัน รัฐมนตรีจะพิจารณาภายใน 90 วัน และคำตัดสินดังกล่าวถือเป็นที่สิ้นสุด.
ข้อกำหนดในการลงทะเบียนและหลังการลงทะเบียน
เมื่อได้รับการอนุมัติ นายทะเบียนจะออกใบสำคัญแสดงการจดทะเบียน และประกาศการจัดตั้งมูลนิธิในราชกิจจานุเบกษา จากนั้น มูลนิธิที่จดทะเบียนใหม่จะต้องดำเนินการจดทะเบียนภาษีให้แล้วเสร็จภายใน 60 วัน และเริ่มปฏิบัติหน้าที่ตามข้อกำหนดในการปฏิบัติตามกฎระเบียบอย่างต่อเนื่อง ซึ่งรวมถึงการจัดวางระบบบัญชีที่เหมาะสม การดำเนินการตามขั้นตอนการกำกับดูแลกิจการ และการเตรียมความพร้อมสำหรับข้อกำหนดในการรายงานประจำปี.
การปฏิบัติตามกฎระเบียบหลังการจดทะเบียน หมายถึง การติดตามกิจกรรมต่างๆ เพื่อให้แน่ใจว่าบรรลุเป้าหมายที่ตั้งไว้ รวมถึงการจัดทำบันทึกทางการเงินที่ถูกต้องแม่นยำ และการส่งรายงานประจำปีให้แก่รัฐบาล นอกจากนี้ มูลนิธิยังต้องปรับตัวให้เข้ากับข้อกำหนดทางกฎหมายที่เปลี่ยนแปลงไป รวมถึงข้อจำกัดใหม่ๆ ที่อาจเกิดขึ้นภายใต้ร่างพระราชบัญญัติว่าด้วยสมาคมและมูลนิธิที่เสนอไว้ด้วย
บทบาทสำคัญของการให้ความช่วยเหลือทางกฎหมาย
การนำทางด้านกฎระเบียบที่ซับซ้อน
ความซับซ้อนของกระบวนการจัดตั้งมูลนิธิในประเทศไทยทำให้ความช่วยเหลือทางกฎหมายอย่างมืออาชีพเป็นสิ่งจำเป็นมากกว่าเป็นเพียงทางเลือก ผู้ปฏิบัติงานด้านกฎหมายที่มีความเชี่ยวชาญด้านกฎหมายไม่แสวงหากำไรมีความเชี่ยวชาญที่จำเป็นในการจัดการกับกรอบข้อบังคับที่ซับซ้อนและรับประกันการปฏิบัติตามข้อกำหนดที่เกี่ยวข้องทั้งหมด กระบวนการนี้เกี่ยวข้องกับหน่วยงานราชการหลายแห่ง ข้อกำหนดด้านเอกสารโดยละเอียด และภาระผูกพันในการปฏิบัติตามกฎระเบียบอย่างต่อเนื่องซึ่งต้องอาศัยความรู้เฉพาะทาง.
ความช่วยเหลือทางกฎหมายจากผู้เชี่ยวชาญสามารถช่วยผู้ก่อตั้งองค์กรไม่แสวงหาผลกำไรได้ พวกเขาสามารถช่วยหลีกเลี่ยงข้อผิดพลาดทั่วไปที่ทำให้การยื่นขออนุมัติถูกปฏิเสธหรือล่าช้า
- ซึ่งรวมถึงการร่างธรรมนูญให้ถูกต้องด้วย
- นอกจากนี้ยังเกี่ยวข้องกับการตอบสนองความต้องการด้านเงินทุนด้วย
- นอกจากนี้ ยังจำเป็นต้องจัดโครงสร้างคณะกรรมการให้ดีด้วย
- สุดท้ายแล้ว นั่นหมายถึงการจัดการกับปัญหาด้านความปลอดภัยใดๆ ที่อาจเกิดขึ้นระหว่างการตรวจสอบ
ผู้ประกอบวิชาชีพกฎหมายติดตามการเปลี่ยนแปลงของกฎระเบียบอยู่เสมอ พวกเขาให้ความสนใจกับกฎหมายใหม่ ๆ เช่น ร่างพระราชบัญญัติว่าด้วยสมาคมและมูลนิธิ
ข้อดีในทางปฏิบัติของการขอคำแนะนำจากผู้เชี่ยวชาญ
การขอความช่วยเหลือทางกฎหมายให้ประโยชน์ในทางปฏิบัติมากกว่าแค่การปฏิบัติตามกฎระเบียบ รวมถึงการจัดเตรียมเอกสารอย่างมีประสิทธิภาพ การวางแผนเชิงกลยุทธ์เพื่อบรรลุวัตถุประสงค์ของมูลนิธิ และคำแนะนำในการดำเนินงานอย่างต่อเนื่อง ทนายความสามารถช่วยจัดโครงสร้างมูลนิธิเพื่อให้ได้รับประโยชน์ทางภาษีสูงสุด พร้อมทั้งรับประกันการปฏิบัติตามกฎหมายที่เกี่ยวข้องอย่างครบถ้วน นอกจากนี้ยังให้คำแนะนำที่มีคุณค่าเกี่ยวกับการจัดองค์ประกอบของคณะกรรมการ โดยเฉพาะอย่างยิ่งเกี่ยวกับข้อดีในทางปฏิบัติของการมีคนไทยเป็นกรรมการด้วย
มืออาชีพ บริการทางกฎหมาย สิ่งเหล่านี้มีความสำคัญมากขึ้นในปัจจุบัน เนื่องจากรัฐบาลตรวจสอบอย่างเข้มงวดมากขึ้นและอาจมีกฎระเบียบใหม่สำหรับองค์กรไม่แสวงหาผลกำไร ทนายความสามารถช่วยมูลนิธิเตรียมความพร้อมสำหรับข้อกำหนดการรายงานที่เข้มงวดขึ้น จัดการขั้นตอนการตรวจสอบ และสร้างความมั่นใจในการปฏิบัติตามมาตรฐานกฎระเบียบที่เปลี่ยนแปลงไป คำแนะนำนี้มีความสำคัญมากสำหรับผู้ก่อตั้งชาวต่างชาติ พวกเขาอาจไม่คุ้นเคยกับขั้นตอนทางกฎหมายและแง่มุมทางวัฒนธรรมของไทย
การปฏิบัติตามกฎระเบียบและการบริหารความเสี่ยงในระยะยาว
ความช่วยเหลือทางกฎหมายไม่ได้จำกัดอยู่แค่การจัดตั้งมูลนิธิในระยะเริ่มต้นเท่านั้น แต่ยังรวมถึงการบริหารจัดการด้านการปฏิบัติตามกฎระเบียบและการลดความเสี่ยงอย่างต่อเนื่องด้วย มูลนิธิจำเป็นต้องได้รับคำแนะนำทางกฎหมายอย่างต่อเนื่องเพื่อรักษาสถานะองค์กรการกุศล ปฏิบัติตามภาระผูกพันด้านการรายงาน และปรับตัวให้เข้ากับข้อกำหนดทางกฎหมายที่เปลี่ยนแปลงไป คำแนะนำทางกฎหมายจากผู้เชี่ยวชาญช่วยให้มั่นใจได้ว่ากิจกรรมของมูลนิธิจะอยู่ภายในขอบเขตทางกฎหมาย นอกจากนี้ยังช่วยให้สามารถจัดการกับการเปลี่ยนแปลงกฎระเบียบได้อย่างรวดเร็ว
ร่างกฎหมายเกี่ยวกับสมาคมและมูลนิธิอาจได้รับการนำกลับมาใช้ใหม่ได้ ซึ่งทำให้การให้ความช่วยเหลือทางกฎหมายแก่กลุ่มไม่แสวงหาผลกำไรมีความสำคัญยิ่งขึ้น ร่างกฎหมายฉบับนี้อาจส่งผลกระทบอย่างมากต่อสภาพแวดล้อมการดำเนินงานของมูลนิธิ โดยอาจต้องให้องค์กรที่มีอยู่ปรับเปลี่ยนกระบวนการทำงานและอาจต้องเผชิญกับการตรวจสอบที่เข้มงวดมากขึ้น ผู้เชี่ยวชาญด้านกฎหมายสามารถช่วยให้มูลนิธิเตรียมความพร้อมรับมือกับการเปลี่ยนแปลงที่อาจเกิดขึ้น และช่วยให้มั่นใจได้ว่าการปฏิบัติตามมาตรฐานการกำกับดูแลที่เปลี่ยนแปลงไปจะยังคงดำเนินต่อไปได้.
คำถามที่พบบ่อยเกี่ยวกับการจัดตั้งมูลนิธิในประเทศไทย
ขั้นตอนการจัดตั้งมูลนิธิในประเทศไทยมีอะไรบ้าง?
ในการจัดตั้งมูลนิธิในประเทศไทย คุณต้องกำหนดเป้าหมายของมูลนิธิก่อน ตรวจสอบให้แน่ใจว่าเป้าหมายเหล่านั้นสอดคล้องกับวัตถุประสงค์ที่ไม่แสวงหาผลกำไร คุณต้องเขียนข้อบังคับของมูลนิธิ และเตรียมเอกสารประกอบ เช่น สำเนาทะเบียนบ้าน หลังจากนั้น ส่งใบสมัครไปยังสำนักงานเขต/อำเภอ ซึ่งเป็นส่วนหนึ่งของกรมการปกครองส่วนภูมิภาค กระทรวงมหาดไทย เมื่อได้รับการอนุมัติแล้ว คุณสามารถจดทะเบียนมูลนิธิกับสำนักงานทะเบียนท้องถิ่นได้
โครงสร้างทางกฎหมายที่จำเป็นสำหรับการจัดตั้งองค์กรไม่แสวงหาผลกำไรในประเทศไทยมีอะไรบ้าง?
โครงสร้างทางกฎหมายสำหรับการจัดตั้งองค์กรไม่แสวงหาผลกำไรในประเทศไทยโดยทั่วไปเกี่ยวข้องกับการจดทะเบียนเป็นมูลนิธิหรือสมาคม มูลนิธิเป็นหน่วยงานไม่แสวงหาผลกำไรที่ดำเนินงานเพื่อประโยชน์สาธารณะ ในขณะที่สมาคมอาจมีสมาชิกและกิจกรรมที่กว้างกว่า ทั้งสองประเภทต้องปฏิบัติตามกฎหมายไทยและกฎระเบียบที่กำหนดโดยกระทรวงมหาดไทย.
มูลนิธิในประเทศไทยจะทำสัญญาได้อย่างไร?
มูลนิธิในประเทศไทยสามารถทำสัญญาได้อย่างถูกต้องตามกฎหมายหากจดทะเบียนกับกระทรวงมหาดไทย มูลนิธิจะต้องตรวจสอบให้แน่ใจว่าสัญญาทุกฉบับสอดคล้องกับวัตถุประสงค์ของมูลนิธิและเป็นไปตามกฎหมายไทย ซึ่งรวมถึงภาษีเงินได้นิติบุคคลและภาระผูกพันทางกฎหมายอื่นๆ
เกณฑ์ในการอนุมัติจัดตั้งมูลนิธิหรือสมาคมในประเทศไทยมีอะไรบ้าง?
ในการขออนุมัติจัดตั้งมูลนิธิหรือสมาคมในประเทศไทย คุณต้องมีเป้าหมายที่ชัดเจนซึ่งเป็นประโยชน์ต่อสาธารณะ คุณต้องยื่นเอกสารที่ถูกต้องและปฏิบัติตามกฎระเบียบที่กำหนดโดยกระทรวงมหาดไทย กิจกรรมของมูลนิธิจะต้องสอดคล้องกับวัตถุประสงค์ที่ไม่แสวงหาผลกำไรเพื่อขออนุมัติ.
องค์กรไม่แสวงหาผลกำไรในประเทศไทยสามารถดำเนินกิจกรรมประเภทใดได้บ้าง?
องค์กรไม่แสวงหาผลกำไรในประเทศไทยสามารถทำกิจกรรมได้หลายอย่าง เช่น ส่งเสริมการศึกษา สุขภาพ สวัสดิการ และสาธารณประโยชน์อื่นๆ กิจกรรมต่างๆ ต้องสอดคล้องกับเป้าหมายของมูลนิธิ และต้องเป็นไปตามกฎหมายของไทยและกระทรวงมหาดไทยด้วย.
ขั้นตอนการจัดตั้งองค์กรการกุศลในประเทศไทยมีอะไรบ้าง?
การจัดตั้งองค์กรการกุศลในประเทศไทยมีขั้นตอนคล้ายคลึงกับการจัดตั้งองค์กรไม่แสวงหาผลกำไร คุณต้องกำหนดเป้าหมายขององค์กรการกุศล จากนั้นเตรียมเอกสารจัดตั้งองค์กร และสุดท้ายยื่นเอกสารที่จำเป็นต่อกระทรวงมหาดไทยเพื่อขออนุมัติ เมื่อจดทะเบียนแล้ว องค์กรการกุศลจะต้องดำเนินงานภายในกรอบที่ได้รับอนุมัติและปฏิบัติตามกฎระเบียบที่เกี่ยวข้องทั้งหมด.
กรมสรรพากรมีบทบาทอย่างไรในบริบทขององค์กรไม่แสวงหาผลกำไรในประเทศไทย?
กรมสรรพากรในประเทศไทยมีบทบาทสำคัญในการกำกับดูแลการปฏิบัติตามกฎหมายด้านภาษีสำหรับองค์กรไม่แสวงหาผลกำไร กองทุนต้องเสียภาษีเงินได้ (2% สำหรับรายได้จากการประกอบธุรกิจ และ 10% สำหรับรายได้อื่น ๆ ตามที่ระบุข้างต้น) และต้องปฏิบัติตามกฎเกณฑ์บางประการ นอกจากนี้ พวกเขาต้องจัดทำเอกสารเพื่อแสดงว่าตนปฏิบัติตามกฎหมายไทยและเงื่อนไขของกรมสรรพากร.
จะมั่นใจได้อย่างไรว่าการจัดตั้งมูลนิธิเป็นไปตามกฎหมายไทย?
ในการจัดตั้งมูลนิธิให้เป็นไปตามกฎหมายไทย คุณต้องปฏิบัติตามขั้นตอนที่กระทรวงมหาดไทยกำหนดอย่างเคร่งครัด ซึ่งรวมถึงการเตรียมเอกสารที่จำเป็น การทำความเข้าใจเกณฑ์การอนุมัติ และการปฏิบัติตามกฎระเบียบข้อบังคับเกี่ยวกับการจัดตั้งมูลนิธิในประเทศไทย
องค์กรไม่แสวงหาผลกำไรในประเทศไทยได้รับการสนับสนุนด้านใดบ้าง?
องค์กรพัฒนาเอกชน (NGOs) ในประเทศไทยสามารถได้รับประโยชน์จากการสนับสนุนหลากหลายรูปแบบ รวมถึงเงินทุนสนับสนุน การฝึกอบรม และโอกาสในการสร้างเครือข่าย ทรัพยากรเหล่านี้มักมาจากองค์กรอื่นๆ หน่วยงานภาครัฐ และองค์กรระหว่างประเทศที่สนใจส่งเสริมการพัฒนาและสวัสดิการสังคมในประเทศไทย
กลยุทธ์การยุบเลิกและการออกจากธุรกิจ
มูลนิธิจะถูกยุบเมื่อสิ้นสุดระยะเวลาที่ระบุไว้ในข้อบังคับของมูลนิธิ เมื่อวัตถุประสงค์ของมูลนิธิบรรลุผลหรือเป็นไปไม่ได้อีกต่อไป เมื่อเกิดกรณีล้มละลาย หรือตามคำสั่งศาล (มาตรา 130 แห่งประมวลกฎหมายแพ่งและพาณิชย์) เจ้าหน้าที่ผู้ทำบัญชี หรืออัยการ หรือบุคคลที่สนใจสามารถขอให้ศาลยุบมูลนิธิที่มีวัตถุประสงค์หรือการกระทำที่ผิดกฎหมาย ไม่เหมาะสม หรือเป็นอันตรายต่อความสงบเรียบร้อยของประชาชนหรือความมั่นคงแห่งชาติ หรือที่ยังไม่สามารถดำเนินกิจการต่อไปหรือหยุดดำเนินกิจการมาเป็นเวลาสองปีขึ้นไป (มาตรา 131) ในสามกรณีแรก คณะกรรมการต้องแจ้งให้เจ้าหน้าที่ผู้ทำบัญชีทราบภายใน 14 วัน (มาตรา 132) จากนั้นมูลนิธิจะถูกยุบ และรายงานของผู้จัดการมูลนิธิจะได้รับการอนุมัติจากเจ้าหน้าที่ผู้ทำบัญชี (มาตรา 133) ทรัพย์สินที่เหลือจะมอบให้กับองค์กรสาธารณะประโยชน์ที่ระบุไว้ในข้อบังคับ หรือองค์กรที่ศาลเลือกให้เป็นผู้รับมอบอำนาจ ในกรณีที่ศาลยุบมูลนิธิเนื่องจากวัตถุประสงค์หรือการกระทำที่ผิดกฎหมาย คืนทรัพย์สินดังกล่าวจะตกเป็นของรัฐ (มาตรา 134).
การวางแผนกลยุทธ์การออกจากธุรกิจตั้งแต่เริ่มต้นเป็นเรื่องที่ชาญฉลาด ทนายความสามารถร่างข้อกำหนดต่างๆ ในข้อบังคับของบริษัทได้ ซึ่งจะช่วยให้การยุติกิจการง่ายขึ้น และยังช่วยลดความเสี่ยงต่างๆ เช่น การตรวจสอบภาษี หรือข้อพิพาทเกี่ยวกับทรัพย์สิน ซึ่งมีความสำคัญอย่างยิ่งท่ามกลางการเปลี่ยนแปลงด้านกฎระเบียบ ที่การไม่ปฏิบัติตามอาจนำไปสู่การยุบเลิกกิจการโดยบังคับ
มีการตรวจสอบล่าสุดเมื่อวันที่ 27 กันยายน 2026. มาตรา 110 ถึง 136 แห่งประมวลกฎหมายแพ่งและพาณิชย์ (โดยเฉพาะมาตรา 114, 115 และ 130 ถึง 135), ประกาศคณะรัฐมนตรีว่าด้วยการจดทะเบียนมูลนิธิปี พ.ศ. 2545, แนวทางปฏิบัติการจดทะเบียนของกรมการจังหวัด และคู่มือการให้บริการสาธารณะ, คำแนะนำของกรมสรรพากรเกี่ยวกับภาษีมูลนิธิ และความเห็นของคณะรัฐมนตรีที่ 1035/2547 ได้รับการอ่านจากตัวบทภาษาไทย ตัวเลขของร่างกฎหมายดังกล่าวมาจากร่างที่เผยแพร่เพื่อรับฟังความคิดเห็นตามรายงาน.
บทสรุป
การก่อตั้งองค์กรในประเทศไทยเป็นโครงการที่สำคัญที่ต้องมีการวางแผนอย่างรอบคอบ มีทรัพยากรทางการเงินที่เพียงพอ และได้รับการให้คำปรึกษาทางกฎหมายจากผู้เชี่ยวชาญ การดำเนินการดังกล่าวต้องอาศัยการปฏิบัติตามข้อกำหนดทางกฎระเบียบที่ซับซ้อนภายใต้การควบคุมดูแลของรัฐบาลที่เข้มงวดมากขึ้น ความคืบหน้าล่าสุด รวมถึงร่างกฎหมายเกี่ยวกับองค์กรและมูลนิธิที่กำลังอยู่ในระหว่างการพิจารณา แสดงให้เห็นว่าสภาพแวดล้อมด้านกฎระเบียบจะท้าทายยิ่งขึ้นสำหรับองค์กรการกุศล.
การจัดตั้งมูลนิธิที่ประสบความสำเร็จนั้น จำเป็นต้องมีเงินทุนจำนวนมาก (200,000-500,000 บาท) ควบคู่ไปกับเอกสารที่ซับซ้อน และภาระผูกพันด้านการปฏิบัติตามกฎระเบียบอย่างต่อเนื่อง ภาระภาษีที่ต่ำทำให้มูลนิธิในประเทศไทยเป็นที่น่าสนใจ แต่ก็ทำให้รัฐบาลตรวจสอบมากขึ้นเช่นกัน ซึ่งหมายความว่ามูลนิธิจะต้องให้ความสำคัญกับกฎระเบียบและดำเนินงานอย่างโปร่งใส
สำหรับชาวต่างชาติและองค์กรที่กำลังพิจารณาจัดตั้งมูลนิธิในประเทศไทย การปรึกษาหารือกับที่ปรึกษาด้านกฎหมายที่มีประสบการณ์ตั้งแต่เนิ่นๆ นั้นมีความสำคัญอย่างยิ่ง กระบวนการมีความซับซ้อนและอาจเกิดความล่าช้าได้มาก กฎระเบียบมีการเปลี่ยนแปลงอยู่เสมอ ด้วยเหตุนี้ การขอความช่วยเหลือจากผู้เชี่ยวชาญจึงไม่ใช่แค่ความคิดที่ดี แต่เป็นสิ่งจำเป็น ความช่วยเหลือนี้จะช่วยให้คุณบรรลุเป้าหมายการกุศลและปฏิบัติตามกฎหมาย เมื่อกฎระเบียบเปลี่ยนแปลงไป มูลนิธิที่ได้รับความช่วยเหลือด้านกฎหมายที่ดีตั้งแต่เนิ่นๆ จะเตรียมพร้อมได้ดีกว่า พวกเขาสามารถรับมือกับความท้าทายในอนาคตและบรรลุเป้าหมายการกุศลได้อย่างมีประสิทธิภาพมากขึ้น
- อ่านเกี่ยวกับประสบการณ์ของหนึ่งในลูกค้าของเราที่ได้จัดตั้งมูลนิธิในประเทศไทย
- คู่มือภาษาไทยเกี่ยวกับมูลนิธิในประเทศไทย (ไฟล์ PDF ภาษาไทย)
มูลนิธิการกุศลในประเทศไทยคืออะไร?
มูลนิธิคือทรัพย์สินที่จัดสรรไว้เพื่อวัตถุประสงค์ทางการกุศล ทางศาสนา ทางศิลปะ ทางวิทยาศาสตร์ ทางการศึกษา หรือเพื่อสาธารณประโยชน์อื่น ๆ และจดทะเบียนเป็นนิติบุคคล ลักษณะเด่นคือมันคือ ทรัพย์สินที่อุทิศเพื่อวัตถุประสงค์เฉพาะ, ไม่ใช่ องค์กรที่ เป็นของ สมาชิก ไม่มีใคร เป็นเจ้าของ มูลนิธิ และ ทรัพย์สิน ของ มูลนิธิ จะไม่มีวัน ถูกแจกจ่าย ให้แก่ ผู้ก่อตั้ง หรือ คณะกรรมการ.
มูลนิธิหรือสมาคม: แบบไหนที่คุณต้องการ?
ทั้งสองเป็นรูปแบบองค์กรที่แตกต่างกัน และผู้คนมักเลือกผิดอยู่บ่อยครั้ง มูลนิธิ สร้างขึ้นรอบทรัพย์สินเฉพาะกิจที่มีวัตถุประสงค์เพื่อประโยชน์สาธารณะที่ระบุไว้ บริหารจัดการโดยคณะกรรมการ ส่วน สมาคม สร้างขึ้นรอบ ๆ สมาชิก การทำกิจกรรมร่วมกัน ซึ่งบริหารจัดการโดยสมาชิกเองผ่านการประชุมใหญ่ หากโครงการของคุณได้รับทุนจากเงินกองทุนถาวรหรือเงินบริจาค และบริหารโดยคณะกรรมการขนาดเล็ก คุณควรเลือกมูลนิธิ หากเป็นสโมสร องค์กรวิชาชีพ หรือกลุ่มชุมชนที่มีสมาชิกเป็นตัวขับเคลื่อน คุณควรเลือกสมาคม.
มูลนิธิในประเทศไทยได้รับการยกเว้นภาษีโดยอัตโนมัติหรือไม่
ไม่ใช่ และนี่คือความเข้าใจผิดที่พบบ่อยที่สุด การจดทะเบียนเป็นมูลนิธิไม่ได้ให้สิทธิในการยกเว้นภาษีในตัวมันเอง มูลนิธิยังคงต้องเสียภาษีจากรายได้ของตน เว้นแต่และจนกว่าจะได้รับการยอมรับว่าเป็น องค์การการกุศล จากกรมสรรพากร นั่นคือคำขอแยกต่างหากที่มีเกณฑ์ของตัวเอง และผู้บริจาคจะได้รับสิทธิ์ลดหย่อนก็ต่อเมื่อได้รับการอนุมัติแล้ว ให้จัดสรรงบประมาณสำหรับส่วนนี้เป็นขั้นตอนที่สอง ไม่ใช่ผลลัพธ์อัตโนมัติจากการจดทะเบียน.
ข่าวสารกฎหมายไทย ฟรีทางอีเมล
อัปเดตข่าวสารเป็นภาษาอังกฤษที่เข้าใจง่ายเกี่ยวกับการเปลี่ยนแปลงของกฎหมายไทยที่ส่งผลกระทบต่อชาวต่างชาติ: อสังหาริมทรัพย์, วีซ่า, การสมรส, ธุรกิจ และพินัยกรรม จดหมายข่าวสั้นเพียงฉบับเดียวต่อเดือน จากสำนักงานกฎหมายที่ดำเนินงานมาตั้งแต่ปี 2549 ไม่มีการส่งสแปม ยกเลิกรับได้ทุกเมื่อ.