


ใบเสร็จรับเงินต้องมีเลขประจำตัวผู้เสียภาษีอากร ชื่อหรือยี่ห้อ เลขที่เล่มและเลขที่ใบรับ วันที่ และจำนวนเงิน (ประมวลรัษฎากร มาตรา 105 ทวิ) ส่วนใบกำกับภาษีต้องมีคำว่า “ใบกำกับภาษี” ข้อมูลผู้ขายและผู้ซื้อ รายการสินค้าหรือบริการ และภาษีมูลค่าเพิ่มแยกจากมูลค่า (มาตรา 86/4) ชุดนี้มีแบบฟอร์มที่มีช่องครบตามรายการเหล่านี้ พร้อมใบเสนอราคาและใบแจ้งหนี้ ราคา 190 บาท
ปรับปรุงล่าสุดเมื่อวันที่ 4 พฤศจิกายน 2569 โดย Sebastien H. Brousseau, LL.B., B.Sc., ThaiLawOnline.com
สารบัญ
สิ่งที่ท่านจะได้รับ
- ใบเสนอราคา (1 หน้า): ผู้เสนอราคาและลูกค้า วันยืนราคา ตารางรายการ ภาษีมูลค่าเพิ่ม (ถ้ามี) เงื่อนไขการชำระเงินและการส่งมอบ และช่องลงนามตอบรับของผู้ซื้อ
- ใบแจ้งหนี้ (1 หน้า): อ้างอิงใบเสนอราคา วันครบกำหนดชำระ หักมัดจำ ยอดที่ต้องชำระ และบัญชีรับเงิน
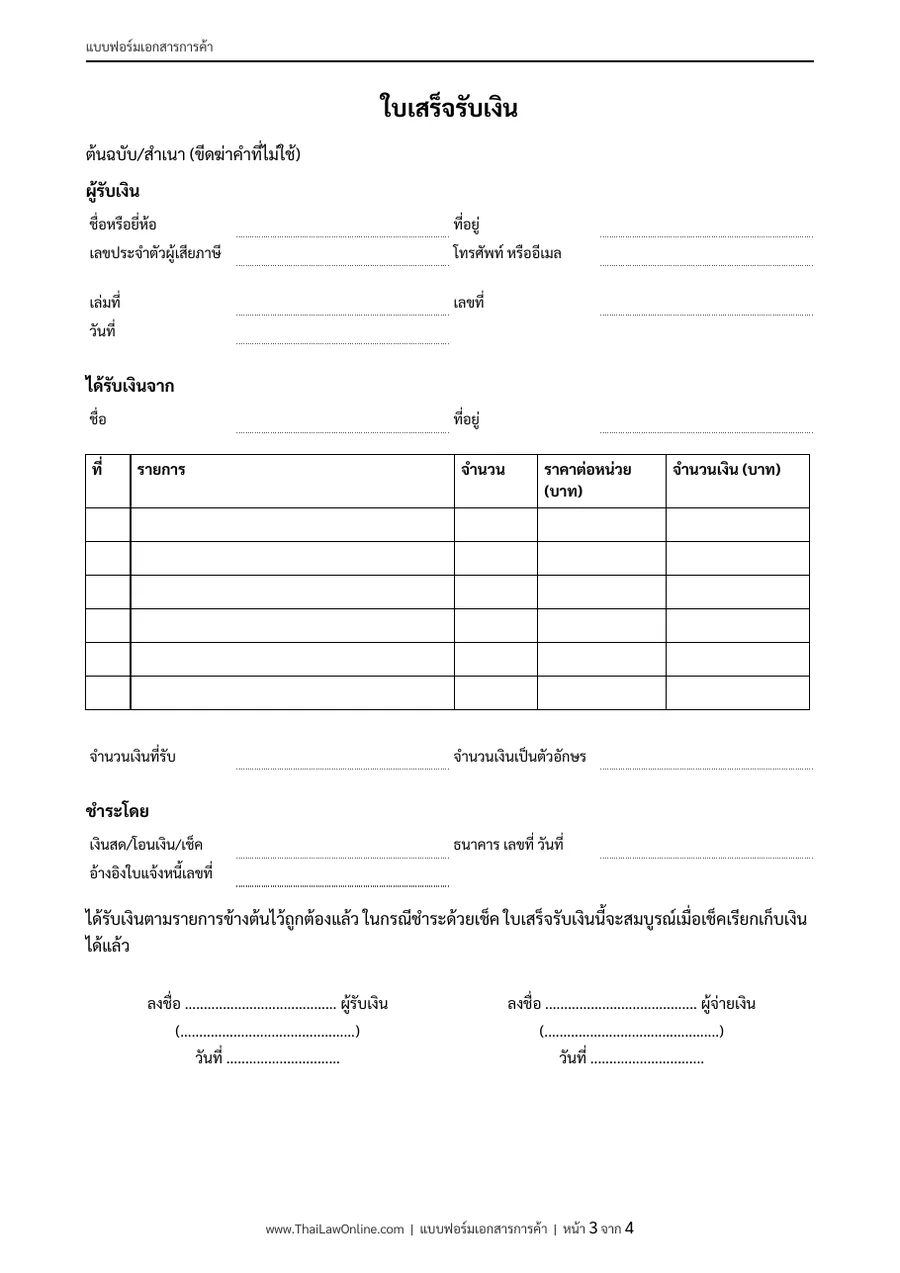
- ใบเสร็จรับเงิน (1 หน้า): ต้นฉบับหรือสำเนา เล่มที่และเลขที่ เลขประจำตัวผู้เสียภาษี วิธีชำระเงิน และข้อความกรณีชำระด้วยเช็ค
- ใบกำกับภาษี/ใบเสร็จรับเงิน (1 หน้า): สำหรับผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม มีช่องสำนักงานใหญ่หรือสาขาของผู้ขายและผู้ซื้อ มูลค่า ภาษีมูลค่าเพิ่ม และข้อความรับเงิน
- คำแนะนำ (PDF 3 หน้า): ใช้เอกสารใดเมื่อใด รายการที่ต้องมีตามมาตรา 105 ทวิ และ 86/4 วิธีกรอก การเก็บสำเนา หากลูกค้าไม่ชำระเงิน และรายการตรวจสอบ
กฎหมายที่ควรรู้
ใบเสร็จรับเงิน
ผู้รับเงินต้องออกใบรับทันทีทุกคราวที่รับเงิน ไม่ว่าผู้จ่ายจะเรียกร้องหรือไม่ เมื่อจำนวนเงินแต่ละครั้งเกินจำนวนที่อธิบดีกรมสรรพากรกำหนด (ประมวลรัษฎากร มาตรา 105) ผู้ที่รับเงินเป็นปกติธุระต้องทำต้นขั้วหรือสำเนาและเก็บไว้ไม่น้อยกว่าห้าปี หากไม่มีต้นขั้วหรือสำเนา กฎหมายสันนิษฐานว่าไม่ได้ออกใบรับ (มาตรา 105 ทวิ) ทางแพ่ง ผู้ชำระหนี้ก็มีสิทธิได้รับใบเสร็จจากผู้รับชำระ (ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 326)
ใบกำกับภาษี
ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่มต้องจัดทำใบกำกับภาษีทุกครั้งที่ขายสินค้าหรือให้บริการ ทันทีที่ความรับผิดในการเสียภาษีเกิดขึ้น (ประมวลรัษฎากร มาตรา 86) รายการต้องทำเป็นภาษาไทยและเงินบาท เว้นแต่อธิบดีอนุมัติ (มาตรา 86/4) ผู้ที่ไม่ได้จดทะเบียนออกใบกำกับภาษีไม่ได้ และหากออกต้องรับผิดในภาษีตามจำนวนที่ปรากฏในเอกสารนั้น (มาตรา 86/13) ใบกำกับภาษีที่มีข้อความว่าได้รับเงินแล้วใช้เป็นใบรับได้ (มาตรา 105 วรรคสาม)
ใบเสนอราคา
ใบเสนอราคาที่ระบุวันยืนราคาเป็นคำเสนอที่ถอนไม่ได้ภายในระยะเวลานั้น (มาตรา 354) และสิ้นผลเมื่อลูกค้าไม่ตอบรับภายในกำหนด (มาตรา 357) เมื่อลูกค้าลงนามตอบรับ ใบเสนอราคาจึงเป็นหลักฐานข้อตกลงที่ใช้ทวงหนี้ได้ สิทธิเรียกร้องค่าสินค้าหรือค่าการงานหลายประเภทมีอายุความสองปี (มาตรา 193/34)
เหมาะกับใคร
ร้านค้า ผู้รับเหมา ฟรีแลนซ์ และบริษัทขนาดเล็กที่ต้องการเอกสารการค้าภาษาไทยที่มีรายการครบตามกฎหมาย โดยไม่ต้องซื้อโปรแกรมบัญชี
อ่านเพิ่มเติม: การจดทะเบียนภาษีมูลค่าเพิ่มและการยื่นแบบรายเดือน · ภาษีมูลค่าเพิ่ม (VAT)
คำถามที่พบบ่อย
ใบเสร็จรับเงินต้องมีอะไรบ้าง
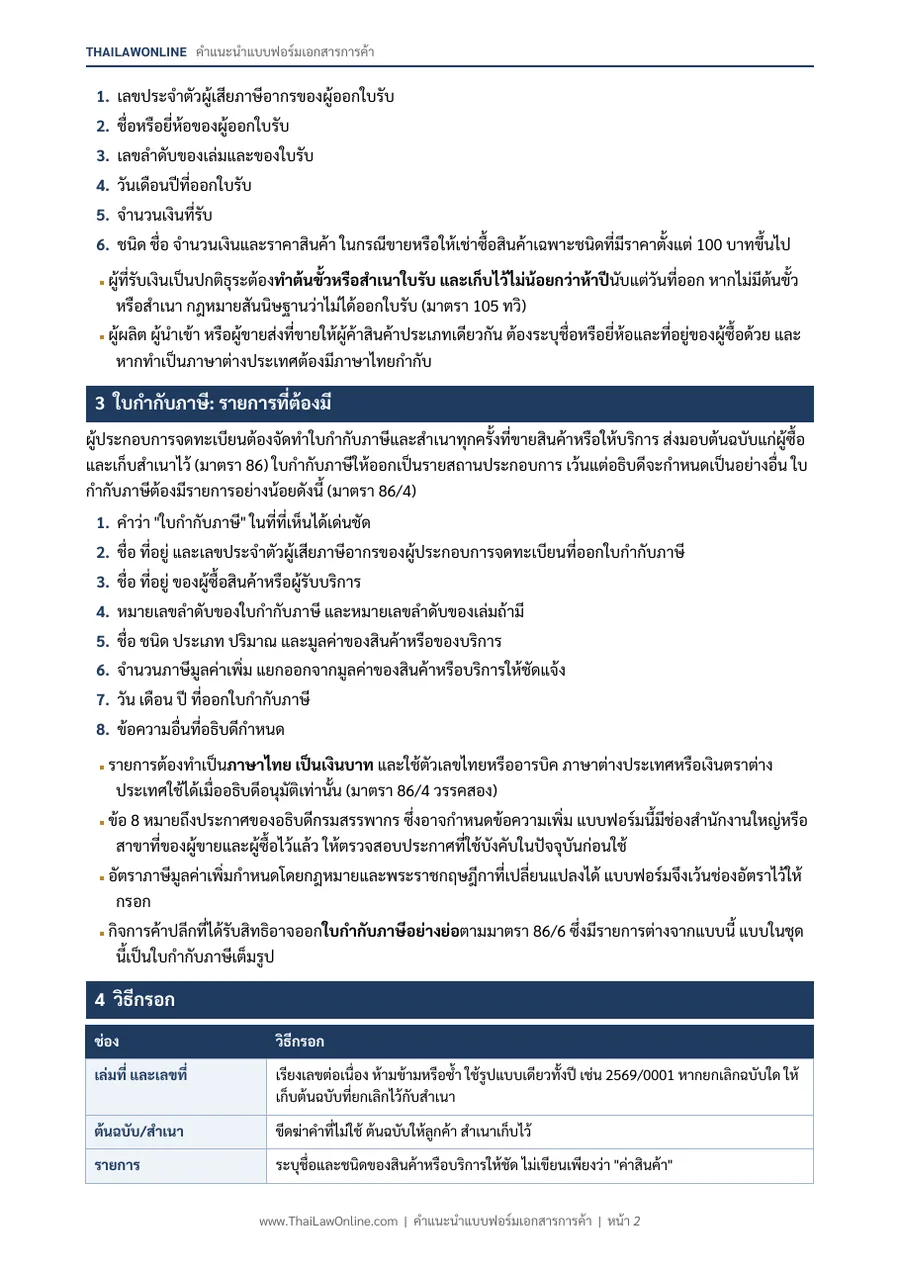
อย่างน้อยต้องมีเลขประจำตัวผู้เสียภาษีอากรของผู้ออก ชื่อหรือยี่ห้อ เลขลำดับของเล่มและของใบรับ วันเดือนปี จำนวนเงินที่รับ และชนิด ชื่อ จำนวนและราคาสินค้า กรณีขายสินค้าชนิดที่มีราคาตั้งแต่ 100 บาทขึ้นไป (ประมวลรัษฎากร มาตรา 105 ทวิ)
ไม่ได้จดทะเบียนภาษีมูลค่าเพิ่ม ออกใบกำกับภาษีได้หรือไม่
ไม่ได้ ใบกำกับภาษีออกได้เฉพาะผู้ประกอบการจดทะเบียน ผู้ที่ไม่มีสิทธิแต่ออกต้องรับผิดในภาษีตามจำนวนในเอกสารนั้น (มาตรา 86/13) ให้ใช้ใบเสร็จรับเงินแทน
ใบกำกับภาษีใช้เป็นใบเสร็จรับเงินได้หรือไม่
ได้ เมื่อมีข้อความแสดงว่าได้รับเงินแล้ว (มาตรา 105 วรรคสาม) แบบที่ 4 ในชุดนี้จึงเป็นใบกำกับภาษี/ใบเสร็จรับเงิน
ต้องเก็บสำเนาใบเสร็จนานเท่าใด
ผู้ที่รับเงินเป็นปกติธุระต้องเก็บต้นขั้วหรือสำเนาใบรับไว้ไม่น้อยกว่าห้าปีนับแต่วันที่ออก (มาตรา 105 ทวิ)
ใบเสนอราคามีผลผูกพันหรือไม่
ใบเสนอราคาที่ระบุวันยืนราคาเป็นคำเสนอที่ถอนไม่ได้ภายในระยะเวลานั้น (ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 354) เมื่อลูกค้าตอบรับภายในกำหนด จึงเกิดสัญญาตามรายการและเงื่อนไขในใบเสนอราคา
ข้อกฎหมายที่เกี่ยวข้อง
- ประมวลรัษฎากร มาตรา 86, 86/4, 86/6, 86/13, 105 และ 105 ทวิ (ฉบับแก้ไขเพิ่มเติมถึง (ฉบับที่ 54) พ.ศ. 2564)
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 326, มาตรา 354, มาตรา 357, มาตรา 193/34
แบบฟอร์ม ไม่ใช่คำแนะนำทางกฎหมายหรือภาษี ชุดเอกสารนี้เป็นแบบฟอร์มพร้อมคำแนะนำทั่วไปตามกฎหมายไทย ThaiLawOnline ให้บริการด้านกฎหมายไทยมาตั้งแต่ปี 2549 หากต้องการให้ตรวจเอกสารของกิจการ นัดปรึกษาออนไลน์ หรือติดต่อ info@thailawonline.com
รีวิว
ยังไม่มีบทวิจารณ์