


Évalué par Wichuda Atthamethakon, LL.M., titulaire de la licence de l’Ordre des avocats thaïlandais 3149/2556, pour ThaiLawOnline, un cabinet d’avocats thaïlandais œuvrant pour des étrangers depuis 2006.
Journal des mises à jour
- 2 novembre 2026: Added the statute box with Thai, English and French text and checked the page against the official text
L'adoption des cryptomonnaies en Thaïlande est en plein essor, avec de plus en plus de personnes qui investissent, font du trading et gagnent de l'argent grâce aux actifs numériques. Mais quel est l'impact sur vos impôts sur les cryptomonnaies en Thaïlande ? Le Département des revenus thaïlandais a des règles claires sur la manière de taxer les cryptomonnaies. Il est important de suivre ces règles fiscales en Thaïlande. Alors que l'impôt sur les cryptomonnaies en Thaïlande prend de plus en plus d'importance, il est essentiel de comprendre comment il affecte les investisseurs et les entreprises du secteur des cryptomonnaies. Cela inclut de connaître le taux d'imposition.
Les gains sur actifs numériques constituent un revenu imposable, comme l'explique notre guide sur impôt sur le revenu des personnes physiques en Thaïlande.
Table des matières
Les cryptomonnaies sont-elles taxées en Thaïlande ?
Dernière révision : 8 septembre 2026. Les positions relatives à la TVA et à la retenue à la source sur cette page ont été vérifiées par rapport aux décrets royaux eux-mêmes, lus à partir de leurs fichiers PDF de la Gazette royale : nos 744 de l'E.B. 2565, 779 de l'E.B. 2566, et 788 et 789 de l'E.B. 2567. Le registre des décrets du Département des recettes a été examiné de bout en bout, soit 678 décrets numérotés de 9 à 807 et en vigueur jusqu'à l'E.B. 2569, afin de confirmer qu'aucun décret ultérieur ne les modifie. Non vérifiés lors de cette révision : les avis de la Commission des valeurs mobilières et du ministère des Finances émis après l'E.B. 2563, que nos sources ne possèdent pas, ainsi que les tranches d'impôt sur le revenu des personnes physiques et les dates de déclaration, qui relèvent du Code des impôts (Revenue Code) plutôt que de la réglementation sur les actifs numériques.
Oui. La cryptomonnaie est légalement classée comme actif numérique en vertu du décret BE 2561 (2018) relatif aux activités liées aux actifs numériques. Cela signifie que la Securities and Exchange Commission (SEC) la réglemente. Elle est également imposée comme tout autre actif financier. Que vous négociiez des Bitcoins, miniez de l'Ethereum, participiez au staking de tokens ou receviez des paiements en cryptomonnaies, vous devez tenir compte de vos obligations fiscales.
Le droit applicable à cette page
English
Section 40 Revenue Code
Full text
Assessable income is income of the following types, including the tax that the payer or another person bears on behalf of the recipient for income of those types, at whatever stage: (1) income from employment, whether salary, wages, per diem, bonus, annual allowance, gratuity, pension, house rent allowance, money calculated from the value of living in a house provided rent-free by the employer, money paid by the employer in settlement of any debt that the employee has a duty to pay, and money, property or any benefit whatsoever received by reason of employment; (2) income by reason of a duty or position of work performed or from services undertaken, whether fees, commissions, discounts, subsidies in work performed, meeting allowances, gratuities, bonuses, house rent allowance, money calculated from the value of living in a house provided rent-free by the payer, money paid by the payer in settlement of any debt that the recipient has a duty to pay, and money, property or any benefit whatsoever received by reason of that duty, position of work or services undertaken, whether the duty, position or service is regular or temporary; (3) the value of goodwill, of copyright or of other rights, annuities or income in the nature of yearly payments derived from a will, another juristic act or a court judgment; (4) income being: (a) interest on bonds, interest on deposits, interest on debentures, interest on bills, interest on loans whether secured or not, interest on loans subject to withholding of tax under the law on petroleum income tax, only as to the part remaining after withholding of tax under that law, or the difference between the redemption price and the sale price of a bill or debt instrument issued and first sold below its redemption price by a company, a juristic partnership or another juristic person, including income similar to interest, and benefits or other consideration received from lending or from claims of debt of every kind, whether secured or not; (b) dividends, shares of profit or any other benefit received from a company, a juristic partnership, or a financial institution established under a specific law of Thailand for lending to promote agriculture, commerce or industry, and dividends or shares of profit subject to withholding of tax under the law on petroleum income tax, only as to the part remaining after withholding of tax under that law. For the purpose of calculating income under paragraph one, where a legitimate child who has not yet attained majority is the income earner and the marriage of the father and mother subsisted throughout the tax year, the income of that child shall be deemed the income of the father, but if the marriage of the father and mother did not subsist throughout the tax year, the income of that child shall be deemed the income of the father or the mother exercising parental power, or of the father where the father and mother exercise parental power jointly. Paragraph two shall apply mutatis mutandis to an adopted child who has not yet attained majority and is an income earner. (c) bonuses paid to shareholders or partners in a company or juristic partnership; (d) money from a reduction of capital of a company or juristic partnership, only as to the part paid not exceeding the sum of profits and reserves; (e) money from an increase of capital of a company or juristic partnership created from profits earned or from reserves combined; (f) benefits received from the amalgamation, acquisition or dissolution of companies or juristic partnerships, valued in money in excess of capital; (g) benefits received from the transfer of a partnership interest, transfer of investment units, or transfer of shares, debentures, bonds, or bills or debt instruments issued by a company, a juristic partnership or another juristic person, including income from the sale of investment units back to a company or juristic partnership that is a mutual fund, only as to the amount valued in money in excess of the investment; (h) shares of profit or any other benefit of the same nature received from holding or possessing digital tokens; (i) benefits received from the transfer of cryptocurrency or digital tokens, only as to the amount valued in money in excess of the investment; (5) money or other benefits received by reason of: (a) the letting of property; (b) breach of a hire-purchase contract for property; (c) breach of an instalment sale contract where the seller recovers the property sold without having to return the money or benefits already received. In case (a), if the assessment official has reasonable grounds to believe that the income earner has declared income too low and not in accordance with the facts, the assessment official has the power to assess that income according to the amount for which the property could ordinarily be let, and the amount so assessed shall be deemed the assessable income of the income earner. In this case the assessment may be appealed, and the provisions on appeals in Part 2, Chapter 2, Title 2 shall apply mutatis mutandis. In cases (b) and (c), all money or benefits received from the date of the contract to the date of breach shall be deemed assessable income of the year in which the breach occurs; (6) income from a liberal profession, namely law, the healing arts, engineering, architecture, accountancy, fine arts, or another liberal profession of a type to be prescribed by royal decree; (7) income from contracting in which the contractor provides the essential materials in addition to tools; (8) income from business, commerce, agriculture, industry, transport or any other activity not specified in (1) to (7). The tax under paragraph one that the payer or another person bears on behalf of the recipient for income of any type, at whatever stage or in whatever tax year, shall be deemed income of the same type and of the same tax year as the income for which it was borne.
ThaiLawOnline translation
Section 50 Revenue Code
Full text
A person, partnership, company, association or body of persons paying assessable income under Section 40 shall withhold income tax each time assessable income is paid, by the following methods: (1) In the case of assessable income under Section 40 (1) and (2), multiply the assessable income paid by the number of payments to be made, to obtain an amount as if paid for the whole year, then compute the tax on the basis in Section 48. Divide the total tax so obtained by the number of payments to be made, and withhold the resulting amount as tax. If the division by the number of payments under the preceding paragraph does not come out even and leaves a remainder, add an amount equal to that remainder to the tax to be withheld at the last payment of that year, so that the total tax withheld for the whole year equals the amount of tax payable for the whole year. In the case of assessable income under Section 40 (1) and (2) that is money paid by an employer once only by reason of leaving employment, computed from the period of work and paid in accordance with the rules, procedures and conditions determined by the Director-General, compute the tax on the basis in Section 48 (5) and withhold the total tax so obtained. In the case of assessable income under Section 40 (2), other than that specified in paragraph three, paid to a recipient who is not a resident of Thailand, withhold at the rate of 15.0% of the income. (2) In the case of assessable income under Section 40 (3) and (4), withhold at the income tax rates, except: (a) in the case of assessable income under Section 40 (3) and (4), other than that specified in (b), (c), (d) and (e), paid to a recipient who is not a resident of Thailand, withhold at the rate of 15.0% of the income; (b) in the case of assessable income specified in Section 48 (3) (a) and (c), withhold at the rate of 15.0% of the income; (c) in the case of assessable income specified in Section 48 (3) (b), the issuer of the bill, the issuer of the instrument evidencing a right in debt, or the juristic person transferring the bill or instrument to a person liable to income tax under this Part shall be treated as the payer of assessable income, income tax shall be collected from the income earner at the rate of 15.0% of the income, and the tax so collected shall be treated as tax withheld; (d) in the case of assessable income under Section 40 (4) (a) not specified in (b) and (c) of this Section, if the payer is not a juristic person and pays a recipient who is a resident of Thailand, no tax need be withheld under this Section; (e) in the case of assessable income under Section 40 (4) (b), withhold at the rate of 10.0% of the income; (f) in the case of assessable income under Section 40 (4) (h) and (i), withhold at the rate of 15.0% of the income. (3) In the case of assessable income under Section 40 (5) and (6) paid to a recipient who is not a resident of Thailand, withhold at the rate of 15.0% of the income. (4) Other than in the case under (5), where the payer under this Section is the government, a government organisation, a municipality, a sanitary district or another local administrative organisation paying assessable income under Section 40 (5), (6), (7) or (8), but not including payment for the purchase of agricultural crops, to any one recipient in a total amount of 10,000 baht or more, even if the payment is divided into instalments each under 10,000 baht, withhold at the rate of 1% of the amount of assessable income, except that income from contests or competitions alone shall be withheld at the income tax rates. (5) In the case of assessable income under Section 40 (8), only where paid to a recipient who sells immovable property, withhold as follows: (a) for immovable property that is inherited or received as a gratuitous gift, compute the tax on the basis in Section 48 (4) (a) and withhold the total tax so obtained; (b) for immovable property acquired otherwise than under (a), deduct a lump-sum expense as prescribed by Royal Decree, then compute the tax on the basis in Section 48 (4) (b) and withhold the total tax so obtained. (6) In the case of a transfer of ownership or possessory rights in immovable property without consideration, the transferor shall be treated as the payer of income and shall withhold tax on the basis in (5), except in the case of a transfer to a legitimate child, not including an adopted child, where the transferor shall withhold tax at 5% of the income, only on the part exceeding 20 million baht.
ThaiLawOnline translation
Section 41 Revenue Code
Full text
A person who has assessable income under section 40 in the preceding tax year by reason of a duty or business carried on in Thailand, or by reason of the business of an employer in Thailand, or by reason of property situated in Thailand, shall pay tax under the provisions of this Part, whether that income is paid in or outside Thailand. A resident of Thailand who has assessable income under section 40 in the preceding tax year by reason of a duty or business carried on abroad, or by reason of property situated abroad, shall pay income tax under the provisions of this Part when that assessable income is brought into Thailand. A person who stays in Thailand for one period or several periods totalling 180 days or more in any tax year shall be deemed a resident of Thailand.
ThaiLawOnline translation
Section 56 Revenue Code
Full text
Every person, except a minor or a person adjudged incompetent or quasi-incompetent by a court, shall file a return concerning the assessable income received during the preceding tax year, together with other particulars, within March of every year, in the form prescribed by the Director-General, with an official appointed by the Minister, if that person: (1) has no spouse and has assessable income in the preceding tax year exceeding 60,000 baht; (2) has no spouse and has assessable income in the preceding tax year solely under section 40 (1) exceeding 120,000 baht; (3) has a spouse and has assessable income in the preceding tax year exceeding 120,000 baht; or (4) has a spouse and has assessable income in the preceding tax year solely under section 40 (1) exceeding 220,000 baht. Where an ordinary partnership or a non-juristic body of persons has assessable income in the preceding tax year exceeding the amount in (1), the director or manager shall file a return concerning the assessable income received during the preceding tax year in the name of that partnership or body of persons, within the time and in the form stated in the preceding paragraph. In such a case, the director or manager shall be liable to pay tax in the name of that partnership or body of persons on the entire assessable income as if it were a single natural person, without division. Each partner or member of the body of persons need not file a return for that assessable income to pay tax again, but if that partnership or body of persons has outstanding tax, every partner or member of the body of persons shall be jointly liable for that outstanding tax.
ThaiLawOnline translation
Section 27 Revenue Code
Full text
A person who does not pay or remit tax within the time prescribed in the various Chapters of this Title concerning assessed taxes shall pay a surcharge of 1.5 percent per month or fraction of a month on the tax payable or remittable, excluding penalty. Where the Director-General approves an extension of the time for payment or remittance of tax and the tax is paid or remitted within the extended time, the surcharge under paragraph one shall be reduced to 0.75 percent per month or fraction of a month. The calculation of the surcharge under paragraphs one and two shall begin on the expiry of the time for filing the return or remitting the tax and run until the date of payment or remittance of the tax, but the surcharge calculated shall not exceed the amount of tax payable or remittable, whether that tax arises from an assessment or order of an official, an appeal decision or a court judgment.
ThaiLawOnline translation
Section 26 Revenue Code
Full text
Except as otherwise provided in this Title, on an assessment under section 24 or section 25, the taxpayer shall be liable to a further penalty of 2 times the amount of tax payable.
ThaiLawOnline translation
Section 37 Revenue Code
Full text
A person who commits any of the following acts shall be liable to imprisonment for a term of 3 months to 7 years and a fine of 2,000 to 200,000 baht: (1) intentionally notifying false information, giving a false statement, answering questions with false statements, or producing false evidence, in order to evade payment of tax or to claim a tax refund under this Title; or (2) by falsehood, fraud or artifice, or by any other similar means, evading or attempting to evade payment of tax or claiming a tax refund under this Title.
ThaiLawOnline translation
ไทย
มาตรา 40 ประมวลรัษฎากร
ข้อความเต็ม
เงินได้พึงประเมินนั้นคือ เงินได้ประเภทดังต่อไปนี้ รวมตลอดถึงเงินค่าภาษีอากรที่ผู้จ่ายเงินหรือผู้อื่นออกแทนให้สำหรับเงินได้ประเภทต่าง ๆ ดังกล่าว ไม่ว่าในทอดใด (๑) เงินได้เนื่องจากการจ้างแรงงานไม่ว่าจะเป็นเงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส เบี้ยหวัด บำเหน็จ บำนาญ เงินค่าเช่าบ้าน เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้านที่นายจ้างให้อยู่โดยไม่เสียค่าเช่า เงินที่นายจ้างจ่ายชำระหนี้ใด ๆ ซึ่งลูกจ้างมีหน้าที่ต้องชำระ และเงินทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากการจ้างแรงงาน (๒) เงินได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำหรือจากการรับทำงานให้ ไม่ว่าจะเป็นค่าธรรมเนียม ค่านายหน้า ค่าส่วนลด เงินอุดหนุนในงานที่ทำ เบี้ยประชุม บำเหน็จ โบนัส เงินค่าเช่าบ้าน เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้านที่ผู้จ่ายเงินได้ให้อยู่โดยไม่เสียค่าเช่า เงินที่ผู้จ่ายเงินได้จ่ายชำระหนี้ใด ๆ ซึ่งผู้มีเงินได้มีหน้าที่ต้องชำระและเงิน ทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำหรือจากการรับทำงานให้นั้น ไม่ว่าหน้าที่หรือตำแหน่งงานหรืองานที่รับทำให้นั้นจะเป็นการประจำหรือชั่วคราว (๓) ค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์หรือสิทธิอย่างอื่นเงินปีหรือเงินได้มีลักษณะเป็นเงินรายปีอันได้มาจากพินัยกรรมนิติกรรมอย่างอื่น หรือคำพิพากษาของศาล (๔) เงินได้ที่เป็น (ก) ดอกเบี้ยพันธบัตร ดอกเบี้ยเงินฝาก ดอกเบี้ยหุ้นกู้ ดอกเบี้ยตั๋วเงิน ดอกเบี้ยเงินกู้ยืมไม่ว่าจะมีหลักประกันหรือไม่ ดอกเบี้ยเงินกู้ยืมที่อยู่ในบังคับต้องถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายว่าด้วยภาษีเงินได้ปิโตรเลียมเฉพาะส่วนที่เหลือจากถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายดังกล่าว หรือผลต่างระหว่างราคาไถ่ถอนกับราคาจำหน่ายตั๋วเงินหรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่นเป็นผู้ออกและจำหน่ายครั้งแรกในราคาต่ำกว่าราคาไถ่ถอน รวมทั้งเงินได้ที่มีลักษณะทำนองเดียวกันกับดอกเบี้ย ผลประโยชน์หรือค่าตอบแทนอื่น ๆ ที่ได้จากการให้กู้ยืมหรือจากสิทธิเรียกร้องในหนี้ทุกชนิดไม่ว่าจะมีหลักประกันหรือไม่ก็ตาม (ข) เงินปันผล เงินส่วนแบ่งของกำไร หรือประโยชน์อื่นใดที่ได้จากบริษัทหรือห้างหุ้นส่วนนิติบุคคล หรือสถาบันการเงินที่มีกฎหมายโดยเฉพาะของประเทศไทยจัดตั้งขึ้นสำหรับให้กู้ยืมเงินเพื่อส่งเสริมเกษตรกรรม พาณิชยกรรม หรืออุตสาหกรรม เงินปันผลหรือเงินส่วนแบ่งของกำไรที่อยู่ในบังคับต้องถูกหักภาษีไว้ ณ ที่จ่าย ตามกฎหมายว่าด้วยภาษีเงินได้ปิโตรเลียมเฉพาะส่วนที่เหลือจากถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายดังกล่าว เพื่อประโยชน์ในการคำนวณเงินได้ตามวรรคหนึ่ง ในกรณีที่บุตรชอบด้วยกฎหมายที่ยังไม่บรรลุนิติภาวะเป็นผู้มีเงินได้ และความเป็นสามีภริยาของบิดาและมารดาได้มีอยู่ตลอดปีภาษี ให้ถือว่าเงินได้ของบุตรดังกล่าวเป็นเงินได้ของบิดา แต่ถ้าความเป็นสามีภริยาของบิดาและมารดามิได้มีอยู่ตลอดปีภาษี ให้ถือว่าเงินได้ของบุตรดังกล่าวเป็นเงินได้ของบิดาหรือของมารดาผู้ใช้อำนาจปกครอง หรือของบิดาในกรณีบิดามารดาใช้อำนาจปกครองร่วมกัน ความในวรรคสองให้ใช้บังคับกับบุตรบุญธรรมที่ยังไม่บรรลุนิติภาวะซึ่งเป็นผู้มีเงินได้ด้วยโดยอนุโลม (ค) เงินโบนัสที่จ่ายแก่ผู้ถือหุ้น หรือผู้เป็นหุ้นส่วนในบริษัทหรือห้างหุ้นส่วนนิติบุคคล (ง) เงินลดทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลเฉพาะส่วนที่จ่ายไม่เกินกว่ากำไรและเงินที่กันไว้รวมกัน (จ) เงินเพิ่มทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลซึ่งตั้งจากกำไรที่ได้มาหรือเงินที่กันไว้รวมกัน (ฉ) ผลประโยชน์ที่ได้จากการที่บริษัทหรือห้างหุ้นส่วนนิติบุคคล ควบเข้ากัน หรือรับช่วงกัน หรือเลิกกัน ซึ่งตีราคาเป็นเงินได้เกินกว่าเงินทุน (ช) ผลประโยชน์ที่ได้จากการโอนการเป็นหุ้นส่วน โอนหน่วยลงทุน หรือโอนหุ้น หุ้นกู้ พันธบัตร หรือตั๋วเงิน หรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่นเป็นผู้ออก รวมทั้งเงินได้จากการขายคืนหน่วยลงทุนให้แก่บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เป็นกองทุนรวม ทั้งนี้ เฉพาะซึ่งตีราคาเป็นเงินได้เกินกว่าที่ลงทุน (ซ) เงินส่วนแบ่งของกำไร หรือผลประโยชน์อื่นใดในลักษณะเดียวกันที่ได้จากการถือหรือครอบครองโทเคนดิจิทัล (ฌ) ผลประโยชน์ที่ได้รับจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล ทั้งนี้ เฉพาะซึ่งตีราคาเป็นเงินได้เกินกว่าที่ลงทุน (๕) เงินหรือประโยชน์อย่างอื่นที่ได้เนื่องจาก (ก) การให้เช่าทรัพย์สิน (ข) การผิดสัญญาเช่าซื้อทรัพย์สิน (ค) การผิดสัญญาซื้อขายเงินผ่อน ซึ่งผู้ขายได้รับคืนทรัพย์สินที่ซื้อขายนั้นโดยไม่ต้องคืนเงินหรือประโยชน์ที่ได้รับไว้แล้ว ในกรณี (ก) ถ้าเจ้าพนักงานประเมินมีเหตุอันควรเชื่อว่าผู้มีเงินได้แสดงเงินได้ต่ำไปไม่ถูกต้องตามความเป็นจริง เจ้าพนักงานประเมินมีอำนาจประเมินเงินได้นั้นตามจำนวนเงินที่ทรัพย์สินนั้นสมควรให้เช่าได้ตามปกติ และให้ถือว่า จำนวนเงินที่ประเมินนี้เป็นเงินได้พึงประเมินของผู้มีเงินได้ ในกรณีนี้จะอุทธรณ์การประเมินก็ได้ ทั้งนี้ ให้นำบทบัญญัติว่าด้วยการอุทธรณ์ตามส่วน ๒ หมวด ๒ ลักษณะ ๒ มาใช้บังคับโดยอนุโลม ในกรณี (ข) และ (ค) ให้ถือว่าเงินหรือประโยชน์ที่ได้รับไว้แล้วแต่วันทำสัญญาจนถึงวันผิดสัญญาทั้งสิ้น เป็นเงินได้พึงประเมินของปีที่มีการผิดสัญญานั้น (๖) เงินได้จากวิชาชีพอิสระ คือวิชากฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม การบัญชี ประณีตศิลปกรรม หรือวิชาชีพอิสระอื่นซึ่งจะได้มีพระราชกฤษฎีกากำหนดชนิดไว้ (๗) เงินได้จากการรับเหมาที่ผู้รับเหมาต้องลงทุนด้วยการจัดหาสัมภาระในส่วนสำคัญนอกจากเครื่องมือ (๘) เงินได้จากการธุรกิจ การพาณิชย์ การเกษตร การอุตสาหกรรม การขนส่ง หรือการอื่นนอกจากที่ระบุไว้ใน (๑) ถึง (๗) แล้ว เงินค่าภาษีอากรตามวรรคหนึ่ง ถ้าผู้จ่ายเงินหรือผู้อื่นออกแทนให้สำหรับเงินได้ประเภทใด ไม่ว่าทอดใด หรือในปีภาษีใดก็ตาม ให้ถือเป็นเงินได้ประเภทและของปีภาษีเดียวกันกับเงินได้ที่ออกแทนให้นั้น
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 50 ประมวลรัษฎากร
ข้อความเต็ม
ให้บุคคล ห้างหุ้นส่วน บริษัท สมาคม หรือคณะบุคคลผู้จ่ายเงินได้พึงประเมินตามมาตรา ๔๐ หักภาษีเงินได้ไว้ทุกคราวที่จ่ายเงินได้พึงประเมินตามวิธีดังต่อไปนี้ (๑) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๑) และ (๒) ให้คูณเงินได้พึงประเมินที่จ่ายด้วยจำนวนคราวที่จะต้องจ่าย เพื่อให้ได้จำนวนเงินเสมือนหนึ่งว่าได้จ่ายทั้งปี แล้วคำนวณภาษีตามเกณฑ์ในมาตรา ๔๘ เป็นเงินภาษีทั้งสิ้นเท่าใดให้หารด้วยจำนวนคราวที่จะต้องจ่าย ได้ผลลัพธ์เป็นเงินเท่าใด ให้หักเป็นเงินภาษีไว้เท่านั้น ถ้าการหารด้วยจำนวนคราวที่จะต้องจ่ายตามความในวรรคก่อนไม่ลงตัว เหลือเศษเท่าใด ให้เพิ่มเงินเท่าจำนวนที่เหลือเศษนั้นรวมเข้ากับเงินภาษีที่จะต้องหักไว้ครั้งสุดท้ายในปีนั้นเพื่อให้ยอดเงินภาษีที่หักรวมทั้งปีเท่ากับจำนวนภาษีที่จะต้องเสียทั้งปี ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๑) และ (๒) ซึ่งเป็นเงินที่นายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงาน ซึ่งได้คำนวณจ่ายจากระยะเวลาที่ทำงานและได้จ่ายตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด ให้คำนวณภาษีตามเกณฑ์ในมาตรา ๔๘ (๕) เป็นเงินภาษีทั้งสิ้นเท่าใดให้หักเป็นเงินภาษีไว้เท่านั้น ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๒) นอกจากที่ระบุไว้ในวรรคสามที่จ่ายให้แก่ผู้รับซึ่งมิได้เป็นผู้อยู่ในประเทศไทย ให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้ (๒) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๓) และ (๔) ให้คำนวณหักตามอัตราภาษีเงินได้ เว้นแต่ (ก) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๓) และ (๔) นอกจากที่ระบุไว้ใน (ข) (ค) (ง) และ (จ) ที่จ่ายให้แก่ผู้รับซึ่งมิได้เป็นผู้อยู่ในประเทศไทยให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้ (ข) ในกรณีเงินได้พึงประเมินที่ระบุในมาตรา ๔๘ (๓) (ก) และ (ค) ให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้ (ค) ในกรณีเงินได้พึงประเมินที่ระบุในมาตรา ๔๘ (๓) (ข) ให้ถือว่าผู้ออกตั๋วเงิน ผู้ออกตราสารแสดงสิทธิในหนี้ หรือนิติบุคคลผู้โอนตั๋วเงินหรือตราสารดังกล่าว ให้แก่ผู้มีหน้าที่เสียภาษีเงินได้ตามส่วนนี้ เป็นผู้จ่ายเงินได้พึงประเมิน และให้เรียกเก็บภาษีเงินได้จากผู้มีเงินได้ในอัตราร้อยละ ๑๕.๐ ของเงินได้และให้ถือว่าภาษีที่เรียกเก็บนั้นเป็นภาษีที่หักไว้ (ง) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๔) (ก) ที่มิได้ระบุใน (ข) และ (ค) แห่งมาตรานี้ ถ้าผู้จ่ายเงินได้มิใช่เป็นนิติบุคคล และจ่ายให้แก่ผู้รับซึ่งเป็นผู้อยู่ในประเทศไทย ไม่ต้องหักภาษีตามมาตรานี้ (จ) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๔) (ข) ให้คำนวณหักในอัตราร้อยละ ๑๐.๐ ของเงินได้ (ฉ) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๔) (ซ) และ (ฌ) ให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้ (๓) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๕) และ (๖) ที่จ่ายให้แก่ผู้รับซึ่งมิได้เป็นผู้อยู่ในประเทศไทยให้คำนวณหักในอัตราร้อยละ ๑๕.๐ ของเงินได้ (๔) นอกจากกรณีตาม (๕) ในกรณีผู้จ่ายเงินตามมาตรานี้เป็นรัฐบาล องค์การของรัฐบาล เทศบาล สุขาภิบาล หรือองค์การบริหารราชการส่วนท้องถิ่นอื่น ซึ่งจ่ายเงินได้พึงประเมินตามมาตรา ๔๐ (๕) (๖) (๗) หรือ (๘) แต่ไม่รวมถึงการจ่ายค่าซื้อพืชผลทางการเกษตร ให้กับผู้รับรายหนึ่ง ๆ มีจำนวนรวมทั้งสิ้นตั้งแต่ ๑๐,๐๐๐ บาทขึ้นไป แม้การจ่ายนั้นจะได้แบ่งจ่ายครั้งหนึ่ง ๆ ไม่ถึง ๑๐,๐๐๐ บาทก็ดี ให้คำนวณหักในอัตราร้อยละ ๑ ของยอดเงินได้พึงประเมิน แต่เฉพาะเงินได้ในการประกวดหรือแข่งขันให้คำนวณหักตามอัตราภาษีเงินได้ (๕) ในกรณีเงินได้พึงประเมินตามมาตรา ๔๐ (๘) เฉพาะที่จ่ายให้แก่ผู้รับซึ่งขายอสังหาริมทรัพย์ ให้คำนวณหักดังต่อไปนี้ (ก) สำหรับอสังหาริมทรัพย์อันเป็นมรดกหรืออสังหาริมทรัพย์ที่ได้รับจากการให้โดยเสน่หา ให้คำนวณภาษีตามเกณฑ์ในมาตรา ๔๘ (๔) (ก) เป็นเงินภาษีทั้งสิ้นเท่าใด ให้หักเป็นเงินภาษีไว้เท่านั้น (ข) สำหรับอสังหาริมทรัพย์ที่ได้มาโดยทางอื่นนอกจาก (ก) ให้หักค่าใช้จ่ายเป็นการเหมาตามที่กำหนดโดยพระราชกฤษฎีกา แล้วคำนวณภาษีตามเกณฑ์ในมาตรา ๔๘ (๔) (ข) เป็นเงินภาษีทั้งสิ้นเท่าใด ให้หักเป็นเงินภาษีไว้เท่านั้น (๖) ในกรณีการโอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์โดยไม่มีค่าตอบแทน ให้ถือว่าผู้โอนเป็นผู้จ่ายเงินได้ โดยให้ผู้โอนหักภาษีตามเกณฑ์ใน (๕) เว้นแต่กรณีการโอนให้แก่บุตรชอบด้วยกฎหมายซึ่งไม่รวมถึงบุตรบุญธรรม ให้ผู้โอนหักภาษีไว้ร้อยละ ๕ ของเงินได้เฉพาะในส่วนที่เกินยี่สิบล้านบาท
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 41 ประมวลรัษฎากร
ข้อความเต็ม
ผู้มีเงินได้พึงประเมินตามมาตรา ๔๐ ในปีภาษีที่ล่วงมาแล้วเนื่องจากหน้าที่งานหรือกิจการที่ทำในประเทศไทย หรือเนื่องจากกิจการของนายจ้างในประเทศไทย หรือเนื่องจากทรัพย์สินที่อยู่ในประเทศไทย ต้องเสียภาษีตามบทบัญญัติในส่วนนี้ ไม่ว่าเงินได้นั้นจะจ่ายในหรือนอกประเทศ ผู้อยู่ในประเทศไทย มีเงินได้พึงประเมินตามมาตรา ๔๐ ในปีภาษีที่ล่วงมาแล้วเนื่องจากหน้าที่งานหรือกิจการที่ทำในต่างประเทศ หรือเนื่องจากทรัพย์สินที่อยู่ในต่างประเทศ ต้องเสียภาษีเงินได้ตามบทบัญญัติในส่วนนี้ เมื่อนำเงินได้พึงประเมินนั้นเข้ามาในประเทศไทย ผู้ใดอยู่ในประเทศไทยชั่วระยะเวลาหนึ่งหรือหลายระยะรวมเวลาทั้งหมดถึงหนึ่งร้อยแปดสิบวันในปีภาษีปีใด ให้ถือว่าผู้นั้นเป็นผู้อยู่ในประเทศไทย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 56 ประมวลรัษฎากร
ข้อความเต็ม
ให้บุคคลทุกคน เว้นแต่ผู้เยาว์ หรือผู้ที่ศาลสั่งให้เป็นคนไร้ความสามารถหรือเสมือนไร้ความสามารถ ยื่นรายการเกี่ยวกับเงินได้พึงประเมินที่ตนได้รับในระหว่างปีภาษีที่ล่วงมาแล้ว พร้อมทั้งข้อความอื่น ๆ ภายในเดือนมีนาคม ทุก ๆ ปี ตามแบบที่อธิบดีกำหนดต่อเจ้าพนักงานซึ่งรัฐมนตรีแต่งตั้ง ถ้าบุคคลนั้น (๑) ไม่มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกิน ๖๐,๐๐๐ บาท (๒) ไม่มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเฉพาะตามมาตรา ๔๐ (๑) ประเภทเดียวเกิน ๑๒๐,๐๐๐ บาท (๓) มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกิน ๑๒๐,๐๐๐ บาท หรือ (๔) มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเฉพาะตามมาตรา ๔๐ (๑) ประเภทเดียวเกิน ๒๒๐,๐๐๐ บาท ในกรณีห้างหุ้นส่วนสามัญหรือคณะบุคคลที่มิใช่นิติบุคคลมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกินจำนวนตาม (๑) ให้ผู้อำนวยการหรือผู้จัดการยื่นรายการเกี่ยวกับเงินได้พึงประเมินในชื่อของห้างหุ้นส่วนหรือคณะบุคคลนั้นที่ได้รับในระหว่างปีภาษีที่ล่วงมาแล้วภายในกำหนดเวลาและตามแบบเช่นเดียวกับวรรคก่อน การเสียภาษีในกรณีเช่นนี้ให้ผู้อำนวยการ หรือผู้จัดการรับผิดเสียภาษีในชื่อของห้างหุ้นส่วนหรือคณะบุคคลนั้นจากยอดเงินได้พึงประเมินทั้งสิ้นเสมือนเป็นบุคคลธรรมดาคนเดียวไม่มีการแบ่งแยก ทั้งนี้ ผู้เป็นหุ้นส่วนหรือบุคคลในคณะบุคคลแต่ละคนไม่จำต้องยื่นรายการเงินได้สำหรับจำนวนเงินได้พึงประเมินดังกล่าวเพื่อเสียภาษีอีก แต่ถ้าห้างหุ้นส่วนหรือคณะบุคคลนั้นมีภาษีค้างชำระ ให้ผู้เป็นหุ้นส่วนหรือบุคคลในคณะบุคคลทุกคนร่วมรับผิดในเงินภาษีที่ค้างชำระนั้นด้วย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 27 ประมวลรัษฎากร
ข้อความเต็ม
บุคคลใดไม่เสียหรือนำส่งภาษีภายในกำหนดเวลาตามที่บัญญัติไว้ในหมวดต่าง ๆ แห่งลักษณะนี้เกี่ยวกับภาษีอากรประเมิน ให้เสียเงินเพิ่มอีกร้อยละ ๑.๕ ต่อเดือนหรือเศษของเดือนของเงินภาษีที่ต้องเสียหรือนำส่งโดยไม่รวมเบี้ยปรับ ในกรณีอธิบดีอนุมัติให้ขยายกำหนดเวลาชำระหรือนำส่งภาษีและได้มีการชำระหรือนำส่งภาษีภายในกำหนดเวลาที่ขยายให้นั้น เงินเพิ่มตามวรรคหนึ่งให้ลดลงเหลือร้อยละ ๐.๗๕ ต่อเดือนหรือเศษของเดือน การคำนวณเงินเพิ่มตามวรรคหนึ่งและวรรคสอง ให้เริ่มนับเมื่อพ้นกำหนดเวลาการยื่นรายการหรือนำส่งภาษีจนถึงวันชำระหรือนำส่งภาษี แต่เงินเพิ่มที่คำนวณได้มิให้เกินจำนวนภาษีที่ต้องเสียหรือนำส่ง ไม่ว่าภาษีที่ต้องเสียหรือนำส่งนั้นจะเกิดจากการประเมินหรือคำสั่งของเจ้าพนักงานหรือคำวินิจฉัยอุทธรณ์หรือคำพิพากษาของศาล
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 26 ประมวลรัษฎากร
ข้อความเต็ม
เว้นแต่จะบัญญัติไว้เป็นอย่างอื่นในลักษณะนี้ ในการประเมินตามมาตรา ๒๔ หรือมาตรา ๒๕ ผู้ต้องเสียภาษีต้องรับผิดเสียเบี้ยปรับอีกสองเท่าของจำนวนเงินภาษีที่ต้องชำระ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 37 ประมวลรัษฎากร
ข้อความเต็ม
ผู้ใดกระทำการดังต่อไปนี้ ต้องระวางโทษจำคุกตั้งแต่สามเดือนถึงเจ็ดปีและปรับตั้งแต่สองพันบาทถึงสองแสนบาท (๑) โดยเจตนาแจ้งข้อความเท็จ หรือให้ถ้อยคำเท็จ หรือตอบคำถามด้วยถ้อยคำอันเป็นเท็จหรือนำพยานหลักฐานเท็จมาแสดง เพื่อหลีกเลี่ยงการเสียภาษีอากรหรือเพื่อขอคืนภาษีอากรตามลักษณะนี้ หรือ (๒) โดยความเท็จ โดยฉ้อโกงหรืออุบาย หรือโดยวิธีการอื่นใดทำนองเดียวกัน หลีกเลี่ยงหรือพยายามหลีกเลี่ยงการเสียภาษีอากรหรือขอคืนภาษีอากรตามลักษณะนี้
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 40 Revenue Code
Définit huit catégories de revenu imposable: emploi, fonctions ou services, droits et rentes, capitaux y compris cryptomonnaies, location, professions libérales, travaux à forfait avec fournitures, commerce et autres activités. L'impôt supporté par le payeur y entre; le revenu du mineur est attribué au père ou au parent exerçant l'autorité.
résumé non officiel
Article 50 Revenue Code
Retenue à chaque paiement : calcul annualisé pour l'article 40 (1) et (2), 15 % notamment aux non-résidents, 10 % pour l'article 40 (4) (b), 1 % sur certains paiements publics dès 10 000 bahts ; 5 % au-delà de 20 millions pour un don immobilier à un enfant légitime.
résumé non officiel
Article 41 Revenue Code
Le revenu de source thaïlandaise est imposable où qu'il soit payé; celui de source étrangère d'un résident l'est lorsqu'il est introduit en Thaïlande. Est résident quiconque y séjourne au moins 180 jours au total dans l'année fiscale.
résumé non officiel
Article 56 Revenue Code
Déclaration d'ici fin mars, sauf mineurs et incapables, si le revenu dépasse 60 000 bahts (120 000 en salaires seuls) sans conjoint, ou 120 000 (220 000 en salaires seuls) avec conjoint. Sociétés ordinaires et groupements non juridiques: déclaration par le gérant, associés répondant de l'impôt impayé.
résumé non officiel
Article 27 Revenue Code
Le retard entraîne une majoration de 1,5 % par mois ou fraction de mois, hors pénalité, réduite à 0,75 % en cas de délai approuvé et respecté. La majoration ne peut dépasser l'impôt dû.
résumé non officiel
Article 26 Revenue Code
Sauf disposition contraire, une imposition selon les articles 24 ou 25 entraîne une pénalité supplémentaire de deux fois l'impôt dû.
résumé non officiel
Article 37 Revenue Code
Les fausses déclarations ou preuves intentionnelles et la fraude visant à éluder l'impôt ou obtenir un remboursement sont punies de trois mois à sept ans d'emprisonnement et de 2 000 à 200 000 bahts d'amende.
résumé non officiel
Sources
- Revenue Code, consulté le 2 novembre 2026
Comment fonctionnent les taxes sur les cryptomonnaies en Thaïlande
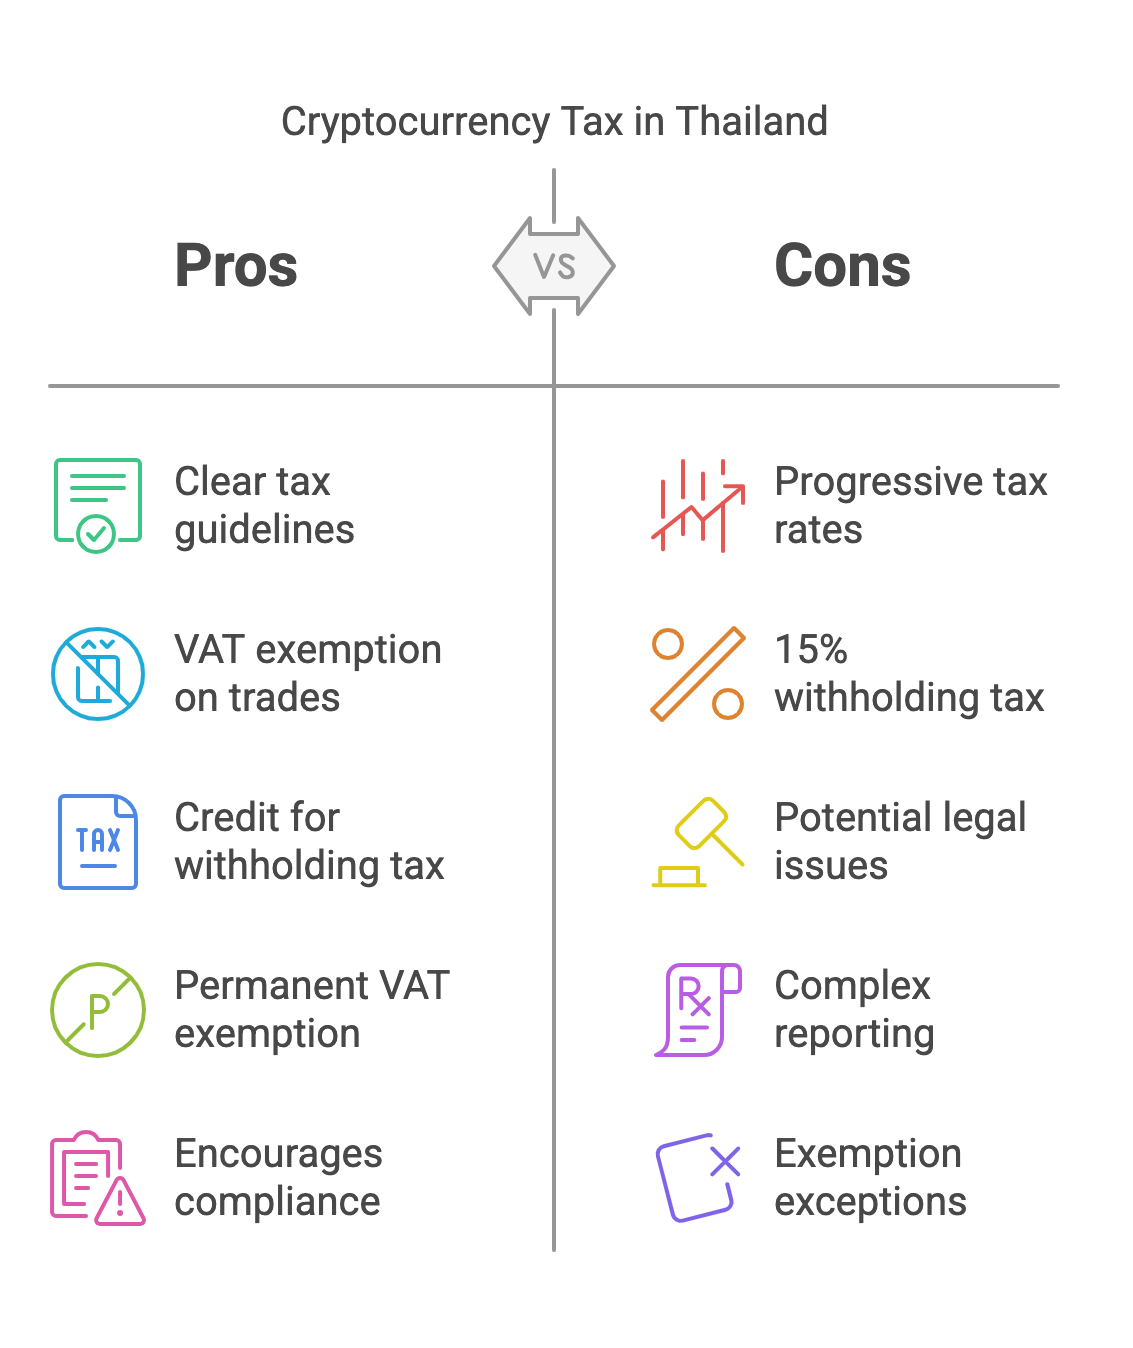
La Thaïlande compte deux principaux types d'impôts sur les cryptomonnaies. Le premier est l'impôt sur le revenu des personnes physiques (IRPP) sur les plus-values, et le second est Taxe sur la valeur ajoutée (TVA) sur les transactions cryptographiques. Le changement le plus important récemment : en vertu du règlement ministériel n° 399 (B.E. 2568), annoncé le 5 septembre 2025, les gains de capital provenant de la vente ou du transfert de cryptocurrencies et de jetons numériques par l’intermédiaire d’un courtier agréé auprès de la SEC thaïlandaise sont exonérés de l’impôt sur le revenu personnel de janvier 2025 à décembre 2029. Les gains réalisés en dehors d’une plateforme thaïlandaise agréée, et Les gains provenant d’une source étrangère Les crypto-monnaies cédées à la Thaïlande ne sont pas couvertes par cette exemption. Comprendre la fiscalité des crypto-monnaies en Thaïlande peut vous aider à gérer efficacement vos investissements.
1. Impôt sur le revenu des personnes physiques (IRPP) sur les bénéfices liés aux cryptomonnaies
Si vous gagnez de l’argent grâce aux cryptomonnaies, que ce soit en les vendant, en les échangeant ou en les obtenant par le minage ou le staking, vous devez payer l’impôt sur le revenu des personnes physiques (PIT). Les bénéfices tirés de la vente ou de l’échange de cryptomonnaies et de jetons numériques sont imposables dans le cadre de votre revenu total. Les plus-values crypto sont imposées aux taux progressifs de 5% à 35%, selon votre revenu total. Pour les plus-values réalisées sur une plateforme d’échange thaïlandaise agréée par la SEC, comme Bitkub ou Binance Thailand, l’exonération d’impôt sur le revenu prévue par le règlement ministériel n° 399 s’applique de 2025 à 2029. Lorsqu’un impôt est retenu à la source, il peut être imputé sur votre PIT lors de votre déclaration, ce qui évite la double imposition.
Consulter des experts en fiscalité des crypto-monnaies en Thaïlande peut vous éviter des obligations fiscales imprévues. Il y a une exception : les jetons d'investissement (crypto-actifs liés à des projets qui génèrent des dividendes ou des intérêts). Lorsque 15 pour cent ont déjà été retenus à la source en vertu de l'article 50(2) du Code des impôts (Revenue Code), Décret n° 789 de B.E. 2567 vous permet d'exclure totalement cette participation aux bénéfices du calcul de l'impôt sur le revenu annuel, pour les montants reçus de 1er janvier 2024. La condition est stricte et constitue la partie généralement oubliée : elle s'applique uniquement si vous ne demandez pas le remboursement ou le crédit d'une quelconque partie de la retenue à la source, en tout ou en partie. Optez pour ce régime et les 15 pour cent deviennent un impôt libératoire. Il s'agit ici des jetons d'investissement ; cela ne s'applique pas aux cryptomonnaies ordinaires telles que le Bitcoin ou l'Ethereum.
2. La taxe sur la valeur ajoutée (TVA) sur les transactions en cryptomonnaie et le taux d'imposition applicable sont essentiels pour les investisseurs.
L'allègement provient de deux décrets royaux et il vaut la peine d'être précis à leur sujet, car l'actuel est plus large que celui que la plupart des résumés citent encore. Décret n° 744 de B.E. 2565 a exonéré de TVA les transferts de cryptomonnaies et de jetons numériques effectués sur une bourse d'actifs numériques agréée, mais uniquement entre le 1er avril 2022 et 31 décembre 2023, puis il est devenu caduc. Décret n° 788 de B.E. 2567 le remplace à compter du 1er janvier 2024 sans date de fin, et il va plus loin que son prédécesseur : les transferts effectués sur une bourse, par l'intermédiaire d'un courtier d'actifs numériques, par un négociant en actifs numériques, ou à un négociant. Ainsi, les 7 pour cent ne s'appliquent pas à une transaction ordinaire par l'intermédiaire de l'un de ces canaux, et pas seulement sur une plateforme d'échange. Désormais, les traders individuels n'ont pas à se soucier d'une TVA supplémentaire lors de l'achat ou de la vente de cryptomonnaies sur des plateformes d'échange légales.
Des conseils juridiques sur la fiscalité des cryptomonnaies en Thaïlande sont recommandés à tous les détenteurs d'actifs numériques.
Comment déclarer les impôts sur les cryptomonnaies en Thaïlande
Comprendre la fiscalité des cryptomonnaies en Thaïlande peut également améliorer votre stratégie d'investissement.
ThaiLawOnline peut vous aider à comprendre la fiscalité des cryptomonnaies en Thaïlande. Nous pouvons vous accompagner dans l'analyse de vos obligations fiscales.
Nombreux sont ceux qui cherchent à obtenir des éclaircissements sur la fiscalité des cryptomonnaies en Thaïlande, au fur et à mesure que la réglementation évolue.
Notre priorité est de vous aider à comprendre efficacement la fiscalité des cryptomonnaies en Thaïlande.
L’année fiscale de la Thaïlande s’étend du 1er janvier au 31 décembre, les déclarations de revenus devant être présentées au plus tard le 31 mars (ou le 8 avril pour les déclarations en ligne). Pour rester en règle, vous devez suivre toutes les transactions en crypto-monnaie. Cela inclut les achats, les ventes, les swaps et les récompenses de minage. Vous devez convertir tous les montants en Baht thaïlandais (THB) pour déclarer et calculer vos impôts. Les gains provenant de la cession de crypto-monnaie ou de jetons numériques ainsi que les parts de bénéfices des jetons numériques sont des revenus relevant de l’article 40(4) du Code des revenus ; déclarez-les comme tels sur votre déclaration PND 90 ou 91. Les impôts dus doivent être payés dans les délais pour éviter les pénalités.
Le service des impôts thaïlandais a renforcé la surveillance des transactions en cryptomonnaies, rendant cruciale la déclaration précise de vos revenus. Tout manquement à cette obligation peut entraîner des amendes et des poursuites judiciaires.
Existe-t-il des exonérations fiscales pour les cryptomonnaies et les jetons numériques ?
La Thaïlande a mis en place des règles fiscales avantageuses pour les investisseurs en cryptomonnaies. Les transactions sur les plateformes d'échange agréées sont exonérées de TVA, ce qui réduit les coûts de transaction. Du 1er janvier 2025 au 31 décembre 2029, les plus-values réalisées sur les transactions effectuées via les plateformes thaïlandaises agréées par la SEC sont exonérées d'impôt sur le revenu des personnes physiques en vertu du règlement ministériel n° 399. Les gains réalisés en dehors des plateformes agréées restent imposables ; il est donc important de conserver vos justificatifs et de vérifier que votre plateforme d'échange est bien agréée par la SEC. Si vous investissez dans des titres ou des jetons d'investissement, vous pourriez bénéficier d'un avantage fiscal, notamment si la retenue à la source de 15% a déjà été prélevée sur vos revenus en cryptomonnaies.
Que se passe-t-il si vous ne payez pas vos impôts sur les cryptomonnaies et ne remplissez pas vos obligations fiscales ?
Négliger les obligations fiscales liées aux cryptomonnaies peut avoir de graves conséquences. Le service des impôts thaïlandais surveille de près les transactions en actifs numériques. Si vous ne déclarez pas vos revenus, vous vous exposez à des amendes, des pénalités, voire à des poursuites judiciaires. Les traders qui tentent de dissimuler leurs revenus ou de les déclarer de manière erronée s'exposent à de lourdes sanctions, notamment la restriction de leurs droits de trading. Le respect de la réglementation est la meilleure façon de protéger votre patrimoine et votre avenir financier.
FAQ sur la fiscalité des cryptomonnaies en Thaïlande
Comment la fiscalité des cryptomonnaies est-elle gérée en Thaïlande ?
En Thaïlande, les crypto-monnaies et les jetons numériques ont des implications fiscales spécifiques. Le Département des recettes de la Thaïlande considère les crypto-monnaies comme des actifs numériques. Les gains sont soumis à l’impôt sur le revenu des personnes physiques ; la Thaïlande n’applique pas d’impôt distinct sur les plus-values. Les transactions sont imposées en fonction de leur nature : négociation, minage ou réception de crypto-monnaies en paiement. Les règles ayant changé, notamment avec les nouvelles lois entrées en vigueur le 1er janvier 2024, les investisseurs en Thaïlande doivent rester informés. Ils doivent connaître leurs obligations ou consulter un conseiller fiscal pour se conformer aux lois fiscales locales.
Quel est le taux d'imposition sur les plus-values réalisées grâce aux cryptomonnaies en Thaïlande ?
En Thaïlande, les bénéfices tirés du trading de cryptomonnaies sont imposés au titre de l’impôt sur le revenu des personnes physiques. Les taux vont de 0% à 35%, selon votre niveau de revenus. Ces plus-values correspondent à la différence entre le prix de vente et le coût d’acquisition de l’actif numérique. Contrairement à certains pays, la Thaïlande n’a pas de taux d’imposition des plus-values spécifique aux crypto-actifs. Les bénéfices des investissements en cryptomonnaies sont plutôt ajoutés à votre revenu imposable annuel. Il est important de conserver des relevés exacts de toutes les transactions effectuées sur les plateformes d’échange afin de faciliter le calcul correct de l’impôt.
Les cryptomonnaies et les jetons numériques sont-ils soumis à une retenue à la source ?
Oui, les crypto-monnaies et les jetons numériques en Thaïlande peuvent être soumis à une retenue d’impôts dans certains cas. Lorsque des sociétés ou des partenariats paient des biens ou des services en crypto-monnaie, ils doivent percevoir l’impôt à la source. Les taux diffèrent selon la transaction : le taux de 15 % prévu à l’article 50(2) du Code des revenus est le taux applicable aux actifs numériques, tant pour le bénéfice provenant de la participation aux bénéfices d’actifs numériques que pour les gains provenant de la cession de crypto-monnaies ou de jetons numériques (article 40(4)(ซ) et (ฌ)), tandis que les taux plus faibles indiqués, dont certains sont de 3 %, sont des retenues d’impôts ordinaires sur les services et ne sont pas spécifiques aux crypto-monnaies. En outre, les plateformes facilitant le transfert de crypto-monnaies peuvent être tenues de percevoir des retenues d’impôts. Il est important de noter que même les transactions entre des plateformes en Thaïlande peuvent entraîner des obligations de retenue d’impôts.
Comment les revenus provenant des cryptomonnaies sont-ils déclarés aux fins de l'impôt sur le revenu des personnes physiques en 2024 ?
Pour 2024, les revenus issus des cryptomonnaies doivent être déclarés sur votre déclaration de revenus en Thaïlande. Vous devez déclarer tous les types de revenus en cryptomonnaies, y compris les profits provenant du trading, les récompenses de minage, les récompenses de staking et les paiements en cryptomonnaies. La date limite de déclaration est généralement le mois de mars de l'année suivante pour les particuliers. Vous devrez déclarer la valeur en bahts thaïlandais de vos cryptomonnaies au moment de leur réception ou de la transaction. La Commission des valeurs mobilières de Thaïlande exige désormais des plateformes d'échange qu'elles partagent leurs données de transaction avec le Département des recettes. Cette mesure permet aux autorités de suivre les revenus en cryptomonnaies. Une déclaration précise est essentielle pour éviter les sanctions.
La taxe sur la valeur ajoutée est-elle applicable aux transactions en cryptomonnaies et en actifs numériques ?
Oui, la taxe sur la valeur ajoutée (TVA) peut s'appliquer aux transactions de crypto-monnaies et d'actifs numériques en Thaïlande. Les entreprises qui acceptent les crypto-monnaies comme moyen de paiement doivent inclure ces transactions dans le calcul de leur TVA. Le taux de TVA standard en Thaïlande est de 7%. De plus, les services fournis par les bourses de crypto-monnaies peuvent être assujettis à la TVA. L'achat et la vente de crypto-monnaies constituent en soi une exemption établie plutôt qu'une simple possibilité : en vertu du décret n° 788 de B.E. 2567, le transfert est exonéré de TVA lorsqu'il est effectué sur une bourse d'actifs numériques, par l'intermédiaire d'un courtier, ou par ou vers un négociant. Le traitement fiscal peut varier selon le type de transaction. Il est préférable de consulter un conseiller fiscal pour obtenir des informations claires sur vos obligations en matière de TVA.
Existe-t-il des moyens de réduire son revenu imposable provenant des cryptomonnaies en Thaïlande ?
Oui, il existe des stratégies légitimes pour réduire votre revenu imposable provenant des crypto-monnaies en Thaïlande. En dehors de la période d’exonération allant de 2025 à 2029, le règlement ministériel n° 380 exonère les gains à hauteur de vos pertes de la même année fiscale, mais uniquement pour les transactions effectuées sur une plateforme d’échange thaïlandaise agréée, et rien n’est reportable. Vous pouvez également échelonner vos ventes afin de répartir les revenus sur différentes années fiscales. Le principal allègement est l’exonération de l’impôt sur le revenu des personnes physiques prévue par le règlement ministériel n° 399 pour les gains réalisés via des plateformes d’échange thaïlandaises agréées par la SEC entre 2025 et 2029. En outre, documenter correctement les dépenses liées à l’acquisition ou au minage de crypto-monnaies peut contribuer à réduire votre charge fiscale globale. Pour les entreprises qui travaillent avec les crypto-monnaies, certaines dépenses opérationnelles peuvent être déductibles. Il est important de travailler avec un conseiller fiscal qualifié. Il doit connaître les crypto-monnaies et la législation fiscale thaïlandaise. Cela permettra de s’assurer que vos stratégies respectent les règles fiscales en vigueur en Thaïlande.
En quoi la fiscalité des cryptomonnaies diffère-t-elle pour les étrangers résidant en Thaïlande ?
Pour les étrangers résidant en Thaïlande, la fiscalité des crypto-monnaies dépend de leur statut de résident fiscal. Si vous êtes un résident fiscal, vous devez généralement rester au moins 180 jours par an. Vos revenus issus de crypto-monnaies provenant de sources thaïlandaises sont imposables, et vos revenus issus de sources étrangères sont imposables lorsque vous les transférez en Thaïlande. Les non-résidents sont imposés uniquement sur les revenus provenant de la Thaïlande. Un point important est que les revenus étrangers ne sont imposés que lorsque ceux-ci sont importés en Thaïlande. Cela inclut les gains en crypto provenant de bourses étrangères. Depuis le 1er janvier 2024 (Instruction du Département des recettes Por. 161/2566), cela s’applique également aux revenus étrangers remboursés dans une année ultérieure, et non seulement dans l’année où ils ont été gagnés. Les revenus provenant de sources étrangères restent hors de cette réglementation (Instruction Por. 162/2566). Les étrangers doivent être informés des éventuelles obligations fiscales dans leur pays d’origine. De nombreux pays imposent des taxes sur le revenu mondial de leurs citoyens. Cela peut entraîner des règles fiscales différentes. Une planification minutieuse est nécessaire pour éviter les doubles impositions.
Quels documents dois-je conserver pour mes déclarations fiscales relatives aux cryptomonnaies en Thaïlande ?
Pour déclarer correctement vos impôts sur les cryptomonnaies en Thaïlande, vous devez conserver des justificatifs complets, notamment : l’historique de vos transactions sur toutes les plateformes d’échange de cryptomonnaies utilisées (thaïlandaises et internationales) ; les dates, montants et contreparties de toutes vos transactions ; les coûts et dates d’acquisition de tous vos actifs numériques ; la documentation relative au minage, au staking ou aux airdrops reçus ; les justificatifs des paiements en cryptomonnaie effectués en échange de biens ou de services ; les taux de change en baht thaïlandais au moment de chaque transaction ; et les relevés bancaires indiquant les conversions en monnaie fiduciaire. Ces documents doivent être conservés pendant au moins 5 ans, car l’administration fiscale thaïlandaise peut vous les demander lors d’un contrôle. L’utilisation d’un logiciel spécialisé en fiscalité des cryptomonnaies peut vous aider à organiser ces données et à rendre le calcul de vos impôts plus précis.
Quelles sont les sanctions encourues en cas de non-déclaration des revenus provenant de cryptomonnaies en Thaïlande ?
Ne pas déclarer ses revenus en cryptomonnaies en Thaïlande peut entraîner des pénalités importantes. Si vous ne déclarez pas vos revenus crypto ou ne payez pas l’impôt correspondant, vous pouvez vous voir appliquer une majoration de 1.5% par mois. Cette majoration est plafonnée au montant de l’impôt dû. Vous pourriez aussi encourir une pénalité pouvant atteindre 200% de l’impôt impayé en cas de fraude fiscale. En outre, des poursuites pénales sont possibles en cas de fraude fiscale intentionnelle, pouvant aboutir à une peine d’emprisonnement. Désormais, la Securities and Exchange Commission de Thaïlande partage ses données avec le Revenue Department. Le risque d’être découvert a donc considérablement augmenté. Déclarer spontanément avant le début d’un contrôle peut réduire les pénalités. Il est sage de corriger rapidement toute erreur passée. Consultez également un conseiller fiscal qui connaît la fiscalité des actifs numériques.
Besoin d'aide concernant la fiscalité des cryptomonnaies en Thaïlande ?
La fiscalité des cryptomonnaies peut être complexe, notamment en Thaïlande où s'ajoutent l'impôt sur le revenu des personnes physiques (IRPP), la retenue à la source et les exemptions pour les jetons numériques. Si vous avez des doutes sur la manière de déclarer vos revenus en cryptomonnaies ou d'optimiser votre stratégie fiscale, l'assistance d'un expert peut vous être précieuse.
Chez ThaiLawOnline, nous sommes spécialisés dans la conformité fiscale des cryptomonnaies pour les particuliers et les entreprises en Thaïlande. Que vous soyez un trader soumis à l'impôt sur les plus-values, un mineur ou un participant au staking percevant des récompenses en cryptomonnaies, ou encore une entreprise acceptant les paiements en cryptomonnaies, nos experts juridiques et fiscaux vous accompagnent pour rester en conformité avec la réglementation et optimiser vos obligations fiscales.
Contactez-nous dès aujourd'hui
Pour une assistance juridique et fiscale personnalisée concernant la réglementation thaïlandaise des cryptomonnaies, contactez ThaiLawOnline. Nous vous aidons à appréhender sereinement la fiscalité des cryptomonnaies en Thaïlande. Contactez-nous via notre page de consultation en ligne et réglons vos problèmes d'impôts.
Liens : Bitkub (en anglais)
Actualités juridiques thaïlandaises, gratuites par courriel
Des mises à jour en anglais simple sur les changements législatifs thaïlandais concernant les étrangers : propriété, visas, mariage, affaires et testaments. Un court courriel par mois, envoyé par un cabinet d’avocats établi depuis 2006. Zéro spam, désabonnement possible à tout moment.