


Évalué par Wichuda Atthamethakon, LL.M., titulaire de la licence de l’Ordre des avocats thaïlandais 3149/2556, pour ThaiLawOnline, un cabinet d’avocats thaïlandais œuvrant pour des étrangers depuis 2006.
Journal des mises à jour
- 4 novembre 2026: Added the statute box with Thai, English and French text and checked the page against the official text
Les dépôts de dissolution et de liquidation se font désormais uniquement en ligne
À compter du 1er novembre 2026, les inscriptions de dissolution et de liquidation pour les sociétés à responsabilité limitée et les sociétés de personnes doivent être soumises via DBD Biz Regist. Les dossiers papier ne seront plus acceptés. La règle uniquement en ligne n’affecte pas la résolution des actionnaires, l’avis aux créanciers, les délais de dépôt des registres dans les quatorze jours, les travaux comptables ou les exigences du Service des recettes. Une entreprise qui est proche de la date limite devrait préparer les modalités de dépôt et de signature en ligne avant l’entrée en vigueur de la résolution. Lisez l'annonce officielle du DBD et utilisez le portail DBD Biz Regist.
Si vous envisagez de fermer une entreprise en Thaïlande, le processus implique plus que la simple cessation des activités. La loi thaïlandaise exige que les entreprises suivent une procédure formelle dissolution et processus de liquidation, en veillant à ce que toutes les obligations financières et juridiques soient correctement réglées. Le non-respect de ces exigences peut entraîner des pénalités, voire engager la responsabilité personnelle des administrateurs.
La clôture fait suite aux obligations créées lors de la formation, décrites dans notre guide sur créer une entreprise en Thaïlande.
Table des matières
Comprendre le processus de dissolution d'une société en Thaïlande
Outre les causes qui se déclenchent de par elles-mêmes (un événement mentionné dans les articles, l’expiration d’un terme déterminé, l’accomplissement de l’obligation unique ou la faillite : article 1236), une fermeture volontaire nécessite une résolution particulière de l’assemblée générale des actionnaires. actionnaires. Le Département des recettes doit également être informé et les déclarations de revenus définitives doivent être déposées. Des règlements avec les créanciers sont également nécessaires. Enfin, la liquidation doit être achevée et enregistrée auprès du Département du développement économique (DBD). Selon la situation, la dissolution peut être volontaire, ordonnée par un tribunal ou administrative.
Types de dissolution d'entreprise en Thaïlande
Le type le plus courant est dissolution volontaire, où les actionnaires décident de clôturer l’entreprise. Il faut une résolution spéciale (article 1236(4)), ce qui signifie au moins trois quarts des voix des actionnaires présents lors de la réunion et ayant droit de vote (article 1194). Les administrateurs deviennent alors les liquidateurs, à moins que les statuts ne prévoient autrement (article 1251), et le liquidateur doit enregistrer la dissolution auprès du registraire dans un délai de quatorze jours (article 1254).
Un dissolution ordonnée par le tribunal Ces actions peuvent être ordonnées aux termes de l’article 1237 : défaut de dépôt de l’état légal ou de l’assemblée statutaire, non-début de l’activité dans l’année suivant l’enregistrement ou suspension pour une durée de plein an, activité commerciale uniquement à perte sans espoir de reprise, réduction des associés à un seul membre ou toute autre cause rendant impossible la poursuite de l’activité. L’insolvabilité est une procédure différente : une société déclarée en faillite est dissoute par cette même procédure (article 1236(5)), et ses actifs sont gérés par le Receiver général sous la supervision de l’État. Loi sur la faillite Au lieu d'un liquidateur.
Par ailleurs, le registraire peut radier du registre une société inactive (articles 1273/1 à 1273/4). Lorsque le registraire a des motifs raisonnables de penser que la société n’opère plus, il écrit pour demander, et si aucune réponse n’est reçue dans un délai de trente jours, ou si la société confirme qu’elle a cessé ses activités, il fait une publicité dans un journal local et envoie un avis par courrier recommandé indiquant que la société sera radiée de l’annexe des sociétés lorsque soixante jours auront passé, à moins que celle-ci n’indique une cause ; après cela, le registraire peut la radier de l’annexe des sociétés (articles 1273/1 et 1273/3). En pratique, cela est souvent déclenché par des années d’absence de déclaration de situation financière. Une procédure parallèle s’applique à une société placée en liquidation sans liquidateur ou sans rapport final.
Le droit applicable à cette page
English
Section 1236
Full text
A limited company is dissolved on the following grounds: (1) where the company's regulations provide for a particular event as a ground for dissolution, on the occurrence of that event; (2) where the company was formed for a definite period, on the expiry of that period; (3) where the company was formed for a single undertaking only, on the completion of that undertaking; (4) when a special resolution for dissolution is passed; (5) when the company becomes bankrupt.
ThaiLawOnline translation
Section 1194Amended on 26 July 2008
Full text
Where the law requires an act to be done by special resolution, the general meeting must pass the resolution by a majority of not less than three quarters of the total votes of the shareholders present and entitled to vote.
ThaiLawOnline translation
Section 1254
Full text
The liquidator shall apply for registration of the dissolution of the partnership or company within fourteen days from the date of dissolution and shall, at the same time, specify the names of all the liquidators for registration.
ThaiLawOnline translation
Section 1253Amended on 26 July 2008
Full text
Within fourteen days from the dissolution of the partnership or company or, where the Court has appointed the liquidator, from the date of the appointment, the liquidator shall: (1) give notice to the public by advertisement in a local newspaper at least once that the partnership or company has been dissolved and that all creditors are to submit their claims to the liquidator; (2) send the same notice by registered post to every creditor whose name appears in the books, accounts or documents of the partnership or company.
ThaiLawOnline translation
Section 1270
Full text
When the liquidation of the affairs of the partnership or company is completed, the liquidator shall make a report of the liquidation showing how the liquidation was conducted and how the property of the partnership or company was disposed of, and shall then call a general meeting to present the report and give explanations to the meeting. When the general meeting has approved the report, the liquidator shall register the proceedings of the meeting within fourteen days from the date of the meeting. Upon such registration, the liquidation is deemed to be closed.
ThaiLawOnline translation
Section 1251
Full text
When a partnership or company is dissolved otherwise than by reason of bankruptcy, the managing partners of the partnership or the directors of the company become the liquidators, unless the partnership contract or the company's regulations provide otherwise. If there is no such liquidator, the Court shall appoint a liquidator on the application of the public prosecutor or any other interested person.
ThaiLawOnline translation
Section 1237Amended on 7 February 2023
Full text
In addition, the Court may order the dissolution of a limited company on the following grounds: (1) if default is made in filing the statutory report or in holding the statutory meeting; (2) if the company does not commence business within one year from the date of registration, or suspends business for a whole year; (3) if the business of the company can only be carried on at a loss and there is no hope of recovery; (4) if the number of shareholders is reduced to only one; (5) if any other cause renders the company unable to continue in existence. However, in the case of default in filing the statutory report or in holding the statutory meeting, the Court may, instead of ordering the dissolution of the company, order the statutory report to be filed or the statutory meeting to be held, as it thinks fit.
ThaiLawOnline translation
Section 72 Revenue Code
Full text
In the case where a company or juristic partnership is dissolved, the liquidator and the manager shall have a joint duty to notify the assessment officer of the dissolution of that company or juristic partnership within fifteen days from the date on which the registrar registers the dissolution. If such persons fail to comply, the assessment officer may order the company or juristic partnership to pay additional tax of 1 time the amount of tax payable; such money shall be deemed tax. In the case where a company or juristic partnership is dissolved as aforesaid, for the purpose of computing tax, the date on which the registrar registers the dissolution shall be deemed the last day of the accounting period. The liquidator and the manager shall have a joint duty and liability to file returns and pay tax in the form and within the time prescribed in section 68 and section 69 mutatis mutandis. If the liquidator and the manager are unable to file returns and pay tax within the time under the preceding paragraph, and have filed a petition with the Director-General within thirty days from the date on which the registrar registers the dissolution, the Director-General, upon consideration that it is appropriate, may order an extension of the time; and in the case only where there is a liquidation, the Director-General may also order an extension of the accounting period. In the case where a juristic partnership is dissolved without liquidation, the managing partner of the juristic partnership shall have the same duties and responsibilities as a liquidator, jointly with the partners having power of management, as provided in the three preceding paragraphs.
ThaiLawOnline translation
ไทย
มาตรา 1236
ข้อความเต็ม
อันบริษัทจำกัดย่อมเลิกกันด้วยเหตุดังจะกล่าวต่อไปนี้ คือ(๑) ถ้าในข้อบังคับของบริษัทมีกำหนดกรณีอันใดเป็นเหตุที่จะเลิกกันเมื่อมีกรณีนั้น(๒) ถ้าบริษัทได้ตั้งขึ้นไว้เฉพาะกำหนดกาลใด เมื่อสิ้นกำหนดกาลนั้น(๓) ถ้าบริษัทได้ตั้งขึ้นเฉพาะเพื่อทำกิจการอย่างหนึ่งอย่างใดแต่อย่างเดียว เมื่อเสร็จการนั้น(๔) เมื่อมีมติพิเศษให้เลิก(๕) เมื่อบริษัทล้มละลาย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 1194แก้ไขเมื่อ 26 กรกฎาคม 2551
ข้อความเต็ม
การใดที่กฎหมายกำหนดให้ต้องทำโดยมติพิเศษ ที่ประชุมใหญ่ต้องลงมติในเรื่องนั้นโดยคะแนนเสียงข้างมากไม่ต่ำกว่าสามในสี่ของจำนวนเสียงทั้งหมดของผู้ถือหุ้นที่มาประชุมและมีสิทธิออกเสียงลงคะแนน
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 1254
ข้อความเต็ม
การเลิกหุ้นส่วนหรือบริษัทนั้น ผู้ชำระบัญชีต้องนำบอกให้จดทะเบียนภายในสิบสี่วันนับแต่วันที่เลิกกัน และในการนี้ต้องระบุชื่อผู้ชำระบัญชีทุก ๆ คนให้จดลงทะเบียนไว้ด้วย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 1253แก้ไขเมื่อ 26 กรกฎาคม 2551
ข้อความเต็ม
ภายในสิบสี่วันนับแต่ได้เลิกห้างเลิกบริษัท หรือถ้าศาลได้ตั้งผู้ชำระบัญชีนับแต่วันที่ศาลตั้ง ผู้ชำระบัญชีต้องกระทำดังจะกล่าวต่อไปนี้ คือ(๑) บอกกล่าวแก่ประชาชนโดยประกาศโฆษณาในหนังสือพิมพ์แห่งท้องที่อย่างน้อยหนึ่งคราวว่าห้างหุ้นส่วนหรือบริษัทนั้นได้เลิกกันแล้วและให้ผู้เป็นเจ้าหนี้ทั้งหลายยื่นคำทวงหนี้แก่ผู้ชำระบัญชี(๒) ส่งคำบอกกล่าวอย่างเดียวกันเป็นจดหมายลงทะเบียนไปรษณีย์ไปยังเจ้าหนี้ทั้งหลายทุก ๆ คนบรรดามีชื่อปรากฏในสมุด บัญชี หรือเอกสารของห้างหรือบริษัทนั้น
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 1270
ข้อความเต็ม
เมื่อการชำระบัญชีกิจการของห้างหุ้นส่วนหรือบริษัทสำเร็จลง ผู้ชำระบัญชีต้องทำรายงานการชำระบัญชีแสดงว่า การชำระบัญชีนั้นได้ดำเนินไปอย่างใด และได้จัดการทรัพย์สินของห้างหุ้นส่วนหรือบริษัทนั้นไปประการใด แล้วให้เรียกประชุมใหญ่เพื่อเสนอรายงานนั้น และชี้แจงกิจการต่อที่ประชุมเมื่อที่ประชุมใหญ่ได้ให้อนุมัติรายงานนั้นแล้ว ผู้ชำระบัญชีต้องนำข้อความที่ได้ประชุมกันนั้นไปจดทะเบียนภายในสิบสี่วันนับแต่วันประชุม เมื่อได้จดทะเบียนแล้วดังนี้ให้ถือว่าเป็นที่สุดแห่งการชำระบัญชี
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 1251
ข้อความเต็ม
ห้างหุ้นส่วนก็ดี บริษัทก็ดี ในเมื่อเลิกกันเพราะเหตุอื่นนอกจากล้มละลาย หุ้นส่วนผู้จัดการห้าง หรือกรรมการของบริษัทย่อมเข้าเป็นผู้ชำระบัญชี เว้นไว้แต่ข้อสัญญาของห้างหรือข้อบังคับของบริษัทจะมีกำหนดไว้เป็นสถานอื่น ถ้าไม่มีผู้ชำระบัญชีดังว่ามานี้ และเมื่อพนักงานอัยการหรือบุคคลอื่นผู้มีส่วนได้เสียในการนี้ร้องขอ ท่านให้ศาลตั้งผู้ชำระบัญชี
ข้อความจากฐานข้อมูลประมวลกฎหมายของเรา โปรดตรวจสอบกับข้อความทางการ (Thai text from our annotated code. Check it against the official text.)
มาตรา 1237แก้ไขเมื่อ 7 กุมภาพันธ์ 2566
ข้อความเต็ม
นอกจากนี้ศาลอาจสั่งให้เลิกบริษัทจำกัดด้วยเหตุต่อไปนี้ คือ (๑) ถ้าทำผิดในการยื่นรายงานประชุมตั้งบริษัท หรือทำผิดในการประชุมตั้งบริษัท (๒) ถ้าบริษัทไม่เริ่มทำการภายในปีหนึ่งนับแต่วันจดทะเบียน หรือหยุดทำการถึงปีหนึ่งเต็ม (๓) ถ้าการค้าของบริษัททำไปก็มีแต่ขาดทุนอย่างเดียว และไม่มีทางหวังว่าจะกลับฟื้นตัวได้ (๔) ถ้าจำนวนผู้ถือหุ้นลดน้อยลงจนเหลือเพียงคนเดียว (๕) เมื่อมีเหตุอื่นใดทำให้บริษัทนั้นไม่สามารถที่จะดำรงคงอยู่ต่อไปได้ แต่อย่างไรก็ดี ในกรณีทำผิดในการยื่นรายงานประชุมตั้งบริษัท หรือทำผิดในการประชุมตั้งบริษัท ศาลจะสั่งให้ยื่นรายงานประชุมตั้งบริษัท หรือให้มีการประชุมตั้งบริษัทแทนสั่งให้เลิกบริษัทก็ได้ แล้วแต่จะเห็นควร
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 72 ประมวลรัษฎากร
ข้อความเต็ม
ในกรณีที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลเลิกกัน ให้ผู้ชำระบัญชีและผู้จัดการมีหน้าที่ร่วมกันแจ้งให้เจ้าพนักงานประเมินทราบการเลิกของบริษัทหรือห้างหุ้นส่วนนิติบุคคลนั้นภายในสิบห้าวันนับแต่วันที่เจ้าพนักงานรับจดทะเบียนเลิก ถ้าบุคคลดังกล่าวแล้วไม่ปฏิบัติตาม เจ้าพนักงานประเมินอาจสั่งให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลนั้นเสียเงินภาษีเพิ่มขึ้นอีก ๑ เท่าของจำนวนภาษีที่ต้องเสีย เงินนี้ให้ถือเป็นค่าภาษี ในกรณีที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลเลิกกันดังกล่าวแล้ว เพื่อประโยชน์ในการคำนวณภาษี ให้ถือว่าวันที่เจ้าพนักงานรับจดทะเบียนเลิกเป็นวันสุดท้ายของรอบระยะเวลาบัญชี ให้ผู้ชำระบัญชีและผู้จัดการมีหน้าที่และความรับผิดร่วมกันในการยื่นรายการและเสียภาษีตามแบบและภายในกำหนดเวลาที่กำหนดไว้ในมาตรา ๖๘ และมาตรา ๖๙ โดยอนุโลม ถ้าผู้ชำระบัญชีและผู้จัดการไม่สามารถยื่นรายการและเสียภาษีภายในกำหนดเวลาตามความในวรรคก่อนได้ และได้ยื่นคำร้องต่ออธิบดีภายในสามสิบวัน นับแต่วันที่เจ้าพนักงานรับจดทะเบียนเลิก เมื่ออธิบดีพิจารณาเห็นสมควรจะสั่งให้ขยายระยะเวลาออกไปอีกก็ได้ เฉพาะกรณีที่มีการชำระบัญชี อธิบดีจะสั่งให้ขยายรอบระยะเวลาบัญชีออกไปอีกด้วยก็ได้ ในกรณีที่ห้างหุ้นส่วนนิติบุคคลเลิกกันโดยไม่มีการชำระบัญชี ให้ผู้จัดการหุ้นส่วนนิติบุคคลมีหน้าที่และความรับผิดชอบเช่นเดียวกับผู้ชำระบัญชี ร่วมกับผู้เป็นหุ้นส่วนซึ่งมีอำนาจจัดการตามที่บัญญัติไว้ในสามวรรคก่อน
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 1236
Une société à responsabilité limitée est dissoute dans les cas suivants : (1) lorsque survient un cas que ses statuts prévoient comme cause de dissolution ; (2) à l'expiration de la durée pour laquelle elle a été constituée ; (3) à l'achèvement de l'entreprise unique pour laquelle elle a été constituée ; (4) par résolution spéciale de dissolution ; (5) en cas de faillite de la société.
résumé non officiel
Article 1194Modifié le 26 juillet 2008
Lorsque la loi exige qu'une décision soit prise par résolution spéciale, l'assemblée générale doit statuer à une majorité d'au moins trois quarts du total des voix des actionnaires présents à l'assemblée et ayant le droit de voter.
résumé non officiel
Article 1254
En cas de dissolution d'une société de personnes ou d'une société, le liquidateur doit en demander l'enregistrement dans les quatorze jours de la dissolution, en indiquant pour enregistrement le nom de chacun des liquidateurs.
résumé non officiel
Article 1253Modifié le 26 juillet 2008
Dans les quatorze jours de la dissolution, ou de sa nomination si le tribunal l'a nommé, le liquidateur doit : (1) annoncer au public, au moins une fois dans un journal local, que la société est dissoute et inviter les créanciers à lui présenter leurs créances ; (2) adresser le même avis par lettre recommandée à chacun des créanciers figurant dans les livres, comptes ou documents de la société.
résumé non officiel
Article 1270
À la fin de la liquidation, le liquidateur établit un rapport exposant le déroulement de la liquidation et le sort des biens de la société, puis convoque l'assemblée générale pour le lui présenter et donner des explications. Une fois le rapport approuvé, il doit faire enregistrer la délibération dans les quatorze jours de l'assemblée ; cet enregistrement marque la clôture de la liquidation.
résumé non officiel
Article 1251
Lorsqu'une société de personnes ou une société est dissoute pour une cause autre que la faillite, l'associé gérant ou les administrateurs deviennent liquidateurs, sauf disposition contraire du contrat de société ou des statuts. À défaut de liquidateur, le tribunal en nomme un à la demande du ministère public ou de toute autre personne intéressée.
résumé non officiel
Article 1237Modifié le 7 février 2023
Le tribunal peut aussi dissoudre une société à responsabilité limitée : (1) faute dans le dépôt du rapport de l'assemblée constitutive ou dans sa tenue ; (2) activité non commencée dans l'année de l'enregistrement, ou suspendue une année entière ; (3) pertes seules, sans espoir de redressement ; (4) actionnaires réduits à un seul ; (5) toute autre cause empêchant sa survie. Au cas (1), il peut plutôt, s'il le juge bon, ordonner ce dépôt ou cette assemblée.
résumé non officiel
Article 72 Revenue Code
Société ou société de personnes morale dissoute: liquidateur et gérant avisent conjointement l'agent d'évaluation sous 15 jours de l'enregistrement, sinon il peut exiger une fois l'impôt dû en sus. Cette date clôt l'exercice; déclaration et paiement conjoints selon les articles 68 et 69. S'ils sont empêchés et requièrent sous 30 jours, le Directeur général peut proroger le délai et, en liquidation seulement, l'exercice. Société de personnes sans liquidation: son gérant répond avec les associés gérants.
résumé non officiel
Arrêts de la Cour suprême
- 4538/2566 (2023): A Company Struck Off the Register as Defunct Needs No Liquidation
Sources
- Code civil et commercial, Office of the Council of State, consulté le 31 octobre 2026
- Revenue Code, consulté le 4 novembre 2026
- deka.supremecourt.or.th, Supreme Court of Thailand decisions database (copy held in our library), consulté le 19 février 2026
Exigences légales pour la fermeture d'une société en Thaïlande
Le processus commence par une résolution des actionnaires approuvant la dissolution. Cette décision doit être officiellement enregistrée et signalée au ministère du Commerce et au DBD. Un liquidateur doit être nommé pour gérer le processus. Il veillera à ce que tous les actifs soient correctement distribués. Il s'acquittera également des dettes et remplira les obligations légales, y compris celles concernant la sécurité sociale.
L’une des étapes les plus cruciales consiste à obtenir l’autorisation fiscale du ministère des Impôts. Avant que l’entreprise puisse être totalement radiée du registre des entreprises, elle doit présenter toutes les déclarations de revenus impayées. Elle doit également régler toutes les dettes restantes. Dans un délai de quinze jours suivant l’inscription de la dissolution, le liquidateur et le gérant doivent notifier conjointement au ministère des Impôts, sous peine d’amende égale à la taxe due (article 72 du Code des Impôts); l’examen final des déclarations est ce qui contrôle généralement le calendrier.
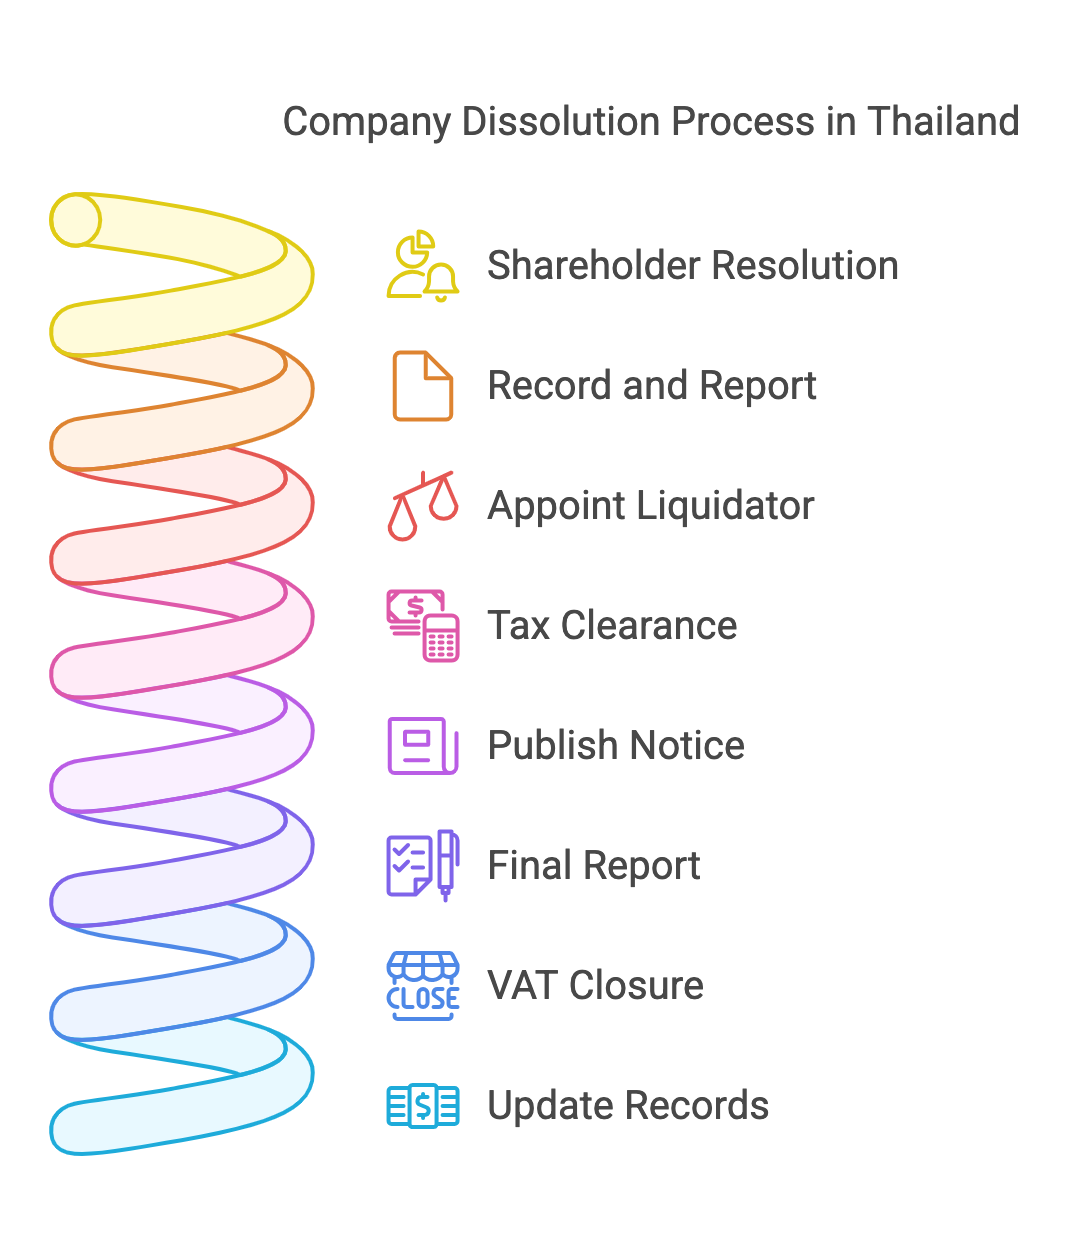
Dans les quatorze jours suivant la dissolution, le liquidateur doit l’annoncer au moins une fois dans un journal local, invitant les créanciers à déposer leurs demandes, et envoyer la même notification par courrier recommandé à tous les créanciers figurant dans les livres de la société (article 1253). Une fois toutes les dettes et les impôts réglés, le rapport final de liquidation est soumis à une assemblée générale pour approbation et est ensuite enregistré auprès du DBD dans un délai de quatorze jours, ce qui achève la liquidation (article 1270).
Si l'entreprise est assujettie à la taxe sur la valeur ajoutée (TVA), il doit être pris en compte lors de la fermeture d'une entreprise thaïlandaise. L'enregistrement à la TVA doit également être annulé auprès du Département des revenus. Avant de le faire, toutes les déclarations de TVA en souffrance doivent être déposées et toutes les obligations fiscales en matière de TVA réglées.
Les entreprises doivent également s'assurer que tous leurs états financiers et documents comptables antérieurs sont à jour, y compris les rapports manquants des exercices précédents. Même si l'entreprise n'a pas exercé d'activité commerciale, le défaut de dépôt des documents requis peut retarder la procédure de dissolution. Un audit financier final est généralement exigé avant l'obtention de l'attestation fiscale.
Guide étape par étape pour la fermeture d'une entreprise en Thaïlande
Le processus commence par une assemblée générale des actionnaires. La dissolution est une résolution spéciale, nécessitant donc au moins les trois quarts des voix des actionnaires présents et habilités à voter. Cette décision est ensuite déposée auprès du DBD, accompagnée de la nomination d’un liquidateur.
Une fois nommé, le liquidateur prend en charge les affaires de l'entreprise et veille à ce que toutes les questions financières, y compris les dettes et les impôts, soient réglées. L'administration fiscale joue un rôle essentiel à ce stade, en effectuant des audits et en vérifiant que toutes les obligations fiscales en suspens sont acquittées avant de délivrer une attestation de régularité fiscale.
Le avis public de dissolution Il est publié dans un journal et par lettre recommandée auprès des créanciers connus (article 1253) au plus tard quatorze jours après la dissolution, afin que les créanciers puissent présenter leurs demandes. Une fois les dettes et les impôts réglés, le liquidateur distribue les actifs restants aux actionnaires. Cela garantit que toutes les dettes impayées soient gérées.
Enfin, le liquidateur rédige un rapport de clôture détaillant la liquidation de tous les actifs et passifs. Le liquidateur convoque ensuite une assemblée générale pour l’approuver et, une fois cette assemblée l’approuvée, il enregistre le rapport approuvé auprès du DBD dans un délai de quatorze jours suivant l’assemblée (article 1270). L’enregistrement achève la liquidation. Cela achève le processus de clôture.
Il n’existe pas de calendrier unique pour toutes les fermetures d’entreprise. Nous établissons une estimation spécifique à chaque cas après avoir examiné les dossiers de l’entreprise, la situation comptable, les dettes non réglées et les travaux proposés. Ne considérez pas l’enregistrement de la dissolution et l’achèvement de l’ensemble du processus de fermeture comme des étapes identiques.
Défis liés à la fermeture d'une entreprise en Thaïlande
De nombreux chefs d'entreprise ignorent la durée des démarches pour obtenir un certificat fiscal. Il s'agit souvent de l'étape la plus longue et la plus complexe. L'administration fiscale examine attentivement l'historique fiscal de l'entreprise. Toute erreur ou tout impôt impayé peut considérablement retarder le processus.
Les dettes non réglées et les créances des créanciers peuvent également ralentir le processus de liquidation de l'entreprise. Même des problèmes mineurs de conformité, tels que des déclarations d'entreprise manquantes, peuvent créer des obstacles supplémentaires. La rémunération des salariés, y compris indemnité de licenciement et la sécurité sociale, doivent être intégralement payées pour éviter des problèmes juridiques après la fermeture.
Base juridique de l'exigence d'approbation par 75 % des actionnaires
La condition d’approbation découle de deux articles du Code civil et commercial: l’article 1236(4), qui rend une résolution spéciale un motif de dissolution, et l’article 1194, qui définit la majorité dont la résolution spéciale doit disposer.
L’article 1236 du Code civil et commercial prévoit qu'une société à responsabilité limitée est dissoute, entre autres causes, “ lorsque la résolution spéciale de dissolution est votée ” (article 1236(4)).
Article 1194 exige ensuite l’adoption d’une résolution spéciale par une majorité d’au moins trois quarts des voix des actionnaires présents lors de la réunion et habilités à voter. Il s’agit de trois quarts des voix présentes dans la salle, et non de tous les actionnaires. L’article 1178 est la règle du quorum : au moins deux actionnaires représentant au moins un quart du capital doivent être présents.
Ces dispositions établissent le cadre juridique de l'approbation des actionnaires requise pour la dissolution de la société.
Fermeture de l’entreprise : notre service, nos frais et nos documents
Avant de faire une proposition de fermeture d'entreprise, nous vérifions les registres de l'entreprise, ses actifs, ses dettes et sa situation comptable. Veuillez indiquer si vous souhaitez fermer l'entreprise complètement ou changer ses administrateurs, ses actionnaires ou son capital. Ces instructions sont différentes.
Une consultation initiale coûte 2 000 THB par heure. Les autres prestations en droit des sociétés font l’objet d’un devis après examen des documents. Les honoraires de consultation ne constituent pas un forfait pour la fermeture de l’entreprise. Nous confirmons la disponibilité des prestations, le travail convenu et le montant total à payer avant d’accepter l’ordre.
Envoyez l’extrait d’immatriculation (affidavit) récent de la société, la liste des actionnaires, les derniers comptes et les détails des dossiers en instance. Indiquez les administrateurs et les signataires autorisés, la province de l’entreprise, ses actifs et ses dettes, les employés éventuels et toute litige en cours. Expliquez la date de clôture souhaitée.
La comptabilité et la déclaration d’impôts sont distinctes. ThaiLawOnline ne fournit pas ces services. Un comptable doit s’occuper des tâches comptables et fiscales. Notre devis écrit indique les prestations juridiques incluses ; n’imaginez pas que les prestations de comptabilité, de déclaration des impôts ou de transfert de patrimoine de l’entreprise soient incluses.
Nous confirmons le calendrier après avoir examiné les documents et la route proposée. Les comptes manquants, les dettes non réglées et les travaux supplémentaires identifiés lors de l’examen affectent l’estimation. Nous ne promettons pas de date de réalisation avant d’évaluer le dossier.
Réservez une consultation initiale, ou comparez nos honoraires juridiques publiés. Lors de la réservation, indiquez “ fermeture de l’entreprise ” et identifiez les documents déjà disponibles.
Dernière révision : 27 septembre 2026. Les déclarations de dissolution, de liquidation et de radiation ont été vérifiées en thaï au regard des articles 1178, 1194, 1236, 1237, 1251, 1253, 1254, 1273/1 et 1273/2 du Code civil et commercial. Non vérifié dans le cadre de cette étude : le Département des recettes et la pratique d’autorisation fiscale décrite ci-dessus, qui repose davantage sur la pratique que sur un texte législatif, ainsi que la section relative aux services et aux frais.
Questions fréquentes concernant la fermeture d'une entreprise en Thaïlande :
Quelle est la procédure de fermeture d'une société thaïlandaise par liquidation ?
Pour dissoudre une société thaïlandaise par liquidation, plusieurs étapes sont nécessaires. Il faut d'abord organiser une assemblée générale afin d'adopter une résolution de dissolution. Ensuite, nommer un liquidateur. Puis, informer les créanciers. Enfin, régler les dettes et distribuer l'actif de la société. Le recours à des services juridiques et comptables en Thaïlande est indispensable pour garantir la conformité avec la législation en vigueur.
Q : Quelles sont les raisons pour lesquelles une société à responsabilité limitée en Thaïlande pourrait avoir besoin de fermer ses portes ?
Une société à responsabilité limitée en Thaïlande peut devoir fermer pour diverses raisons. Ces raisons peuvent inclure des pertes financières persistantes, des difficultés à gérer l’entreprise ou le choix de la fermeture. La liquidation volontaire est souvent entreprise lorsque les actionnaires décident que le maintien des activités commerciales n’est plus faisable.
Comment les dettes impayées peuvent-elles affecter le processus de liquidation et de dissolution ?
Les dettes non réglées doivent être réglées avant que le processus de liquidation et de dissolution puisse être achevé. Les créanciers ont le droit de réclamer les actifs de l’entreprise afin de satisfaire les dettes non réglées. Si une entreprise ne peut pas payer ses dettes, un créancier peut demander sa faillite, et les actifs de l’entreprise en faillite sont alors réalisés et répartis par le séquestre officiel (Official Receiver) plutôt que par un liquidateur.
Quel est le rôle d'un liquidateur dans la fermeture d'une entreprise en Thaïlande ?
Un liquidateur doit être désigné pour liquider la société. Ses responsabilités comprennent le recouvrement et la liquidation des actifs, le remboursement des dettes et la distribution du solde aux actionnaires. Il veille à ce que la fermeture de la société soit conforme à toutes les obligations légales.
Les dirigeants d'entreprise ont-ils des obligations particulières lors de la procédure de fermeture de leur société ?
Les administrateurs d’entreprise ont des responsabilités importantes pendant le processus de fermeture de l’entreprise. Ils doivent tenir une réunion pour adopter une résolution de dissolution et remettre l’entreprise au liquidateur, qui en informera ensuite les créanciers (article 1253). Enfin, ils doivent rendre compte avec précision des affaires financières de l’entreprise. Les administrateurs doivent également veiller à la conformité avec le droit thaïlandais des sociétés tout au long du processus.
Quelle est la différence entre une liquidation volontaire et une liquidation judiciaire ?
La liquidation volontaire commence lorsque les actionnaires adoptent une résolution spéciale visant à dissoudre la société. Cela se produit souvent pour des raisons financières ou stratégiques. La dissolution ordonnée par le tribunal se produit dans l’un des cas prévus à l’article 1237. Une société qui ne peut pas payer ses dettes est alors placée en faillite à la requête d’un créancier, et le séquestre officiel (Official Receiver) prend en charge ses actifs.
Comment la fermeture d'une entreprise en Thaïlande affecte-t-elle les employés de cette entreprise ?
Pour fermer une entreprise en Thaïlande, vous devez honorer tous les contrats de travail. Cela inclut les indemnités de départ et autres droits légaux. Une décharge complète et définitive signée par chaque employé après la fin de la relation de travail peut régler ces créances ; voir les règles sur accords de renonciation aux indemnités de départ et reçus pour solde de tout compte en Thaïlande. Les employés doivent être informés à l'avance de la fermeture de l'entreprise, et toutes les obligations envers eux doivent être réglées avant que les activités commerciales ne soient totalement cessées.
Le service de fermeture d’entreprise de ThaiLawOnline comprend-il la tenue des comptes et la déclaration des impôts ?
Non. Nous évaluons et établissons un devis pour les prestations juridiques convenues. Les tâches comptables et fiscales doivent être assurées par un comptable. Envoyez dès le départ vos derniers comptes et votre état d’exécution des obligations fiscales afin que le périmètre des prestations juridiques et le calendrier reflètent les travaux restant à accomplir.
Quel est l'impact de la décision de fermer une entreprise en Thaïlande sur ses actionnaires ?
La fermeture d'une entreprise en Thaïlande a des répercussions sur les actionnaires. Elle peut entraîner la distribution des actifs restants après le règlement de toutes les dettes. Les actionnaires doivent être associés au processus décisionnel et voter sur la résolution de dissolution de la société.
Quelles sont les démarches à suivre pour notifier officiellement la fermeture d'une entreprise thaïlandaise ?
Pour dissoudre officiellement une société thaïlandaise, celle-ci doit en informer le Département du développement des entreprises. Elle doit également notifier les autres autorités compétentes. Toutes les obligations fiscales en suspens doivent être réglées. Enfin, tous les créanciers doivent être informés. Ces démarches sont essentielles pour mener à bien, en toute légalité, la dissolution de la société.
Liens :
Actualités juridiques thaïlandaises, gratuites par courriel
Des mises à jour en anglais simple sur les changements législatifs thaïlandais concernant les étrangers : propriété, visas, mariage, affaires et testaments. Un court courriel par mois, envoyé par un cabinet d’avocats établi depuis 2006. Zéro spam, désabonnement possible à tout moment.