


Évalué par Wichuda Atthamethakon, LL.M., titulaire de la licence de l’Ordre des avocats thaïlandais 3149/2556, pour ThaiLawOnline, un cabinet d’avocats thaïlandais œuvrant pour des étrangers depuis 2006.
Journal des mises à jour
- 2 novembre 2026: Added the statute box with Thai, English and French text and checked the page against the official text
Portée des revenus étrangers vérifiée le 17 septembre 2026. Le Département des recettes, dans ses indications sur le crédit d'impôt étranger , exclut de la nouvelle interprétation relative aux transferts les revenus étrangers perçus avant le 1er janvier 2024. Ses indications sur les revenus étrangers expliquent les conditions de résidence et de transfert. Un transfert ou un paiement doit être rattaché à sa source ; dépenses et revenu imposable ne sont pas interchangeables.
Comprendre l’impôt sur le revenu des personnes physiques en Thaïlande est essentiel pour tout expatrié vivant dans le Royaume. Que vous enseigniez l’anglais à Bangkok, dirigiez une entreprise à Phuket ou viviez votre retraite avec votre conjoint thaïlandais dans l’Isan, vous devez savoir comment fonctionne le système fiscal thaïlandais, car il a une incidence directe sur votre planification financière et votre conformité juridique. Ce guide complet couvre tout, des règles de résidence fiscale aux changements de 2024 concernant les transferts de revenus étrangers, en passant par les déductions, les procédures de déclaration et les stratégies d’optimisation fiscale.
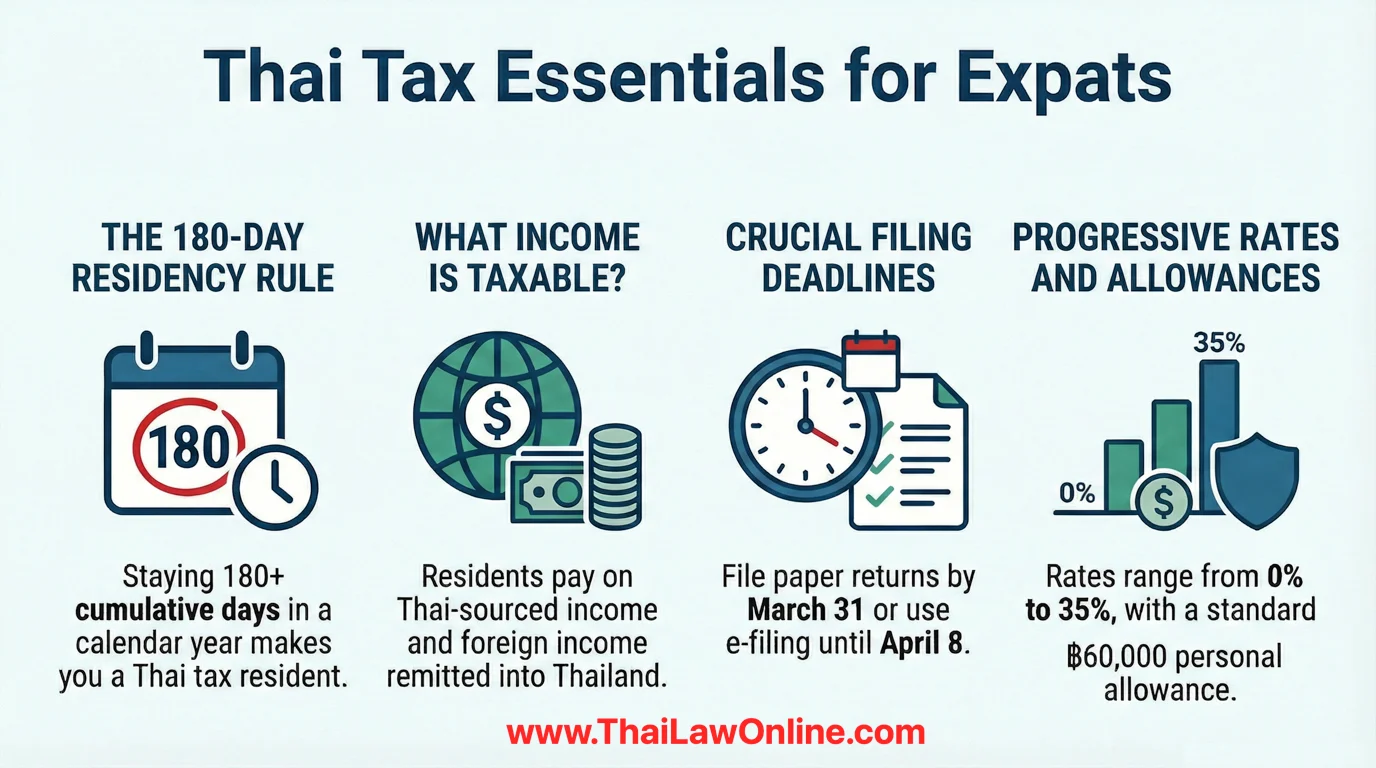
Table des matières
Le reste du paysage fiscal thaïlandais
Revenu de source étrangère et règles de versement
Obtenir un numéro d'identification fiscale thaïlandais
Impôts fonciers
Droits de succession et de donation
Impôts sur les sociétés
Crypto-monnaies et actifs numériques
Qu'est-ce que la résidence fiscale en Thaïlande ?
La résidence fiscale en Thaïlande est déterminée uniquement par la présence physique, et non par le type de visa, la nationalité ou le statut d'immigration. En vertu de l'article 41 du Code des impôts thaïlandais, toute personne résidant en Thaïlande pendant 180 jours ou plus au cours d'une année civile (du 1er janvier au 31 décembre), est considéré comme résident fiscal thaïlandais.
Cette classification a des implications majeures :
- résidents fiscaux sont redevables de l'impôt sur le revenu personnel sur tous les revenus de source thaïlandaise et sur revenus de source étrangère transférés en Thaïlande.
- Les non-résidents ne sont imposés que sur les revenus de source thaïlandaise, tels que les salaires versés par des employeurs thaïlandais ou les revenus locatifs de biens immobiliers thaïlandais.
Les 180 jours n’ont pas besoin d’être consécutifs. Chaque jour passé en Thaïlande compte pour atteindre le seuil, quelle que soit la catégorie de visa détenue. Les enseignants, les retraités, les propriétaires d’entreprise et les nomades numériques qui passent 180 jours ou plus en Thaïlande au cours d’une année d’imposition sont tous soumis aux mêmes règles de résidence.
Important
Le visa Thailand Privilege (Élite) n’offre pas d'exonération fiscale. Il s'agit essentiellement d'un visa touristique assorti de privilèges VIP. Les titulaires qui séjournent 180 jours ou plus restent des résidents fiscaux à part entière selon les règles ordinaires.
Le droit applicable à cette page
English
Section 41 Revenue Code
Full text
A person who has assessable income under section 40 in the preceding tax year by reason of a duty or business carried on in Thailand, or by reason of the business of an employer in Thailand, or by reason of property situated in Thailand, shall pay tax under the provisions of this Part, whether that income is paid in or outside Thailand. A resident of Thailand who has assessable income under section 40 in the preceding tax year by reason of a duty or business carried on abroad, or by reason of property situated abroad, shall pay income tax under the provisions of this Part when that assessable income is brought into Thailand. A person who stays in Thailand for one period or several periods totalling 180 days or more in any tax year shall be deemed a resident of Thailand.
ThaiLawOnline translation
Section 40 Revenue Code
Full text
Assessable income is income of the following types, including the tax that the payer or another person bears on behalf of the recipient for income of those types, at whatever stage: (1) income from employment, whether salary, wages, per diem, bonus, annual allowance, gratuity, pension, house rent allowance, money calculated from the value of living in a house provided rent-free by the employer, money paid by the employer in settlement of any debt that the employee has a duty to pay, and money, property or any benefit whatsoever received by reason of employment; (2) income by reason of a duty or position of work performed or from services undertaken, whether fees, commissions, discounts, subsidies in work performed, meeting allowances, gratuities, bonuses, house rent allowance, money calculated from the value of living in a house provided rent-free by the payer, money paid by the payer in settlement of any debt that the recipient has a duty to pay, and money, property or any benefit whatsoever received by reason of that duty, position of work or services undertaken, whether the duty, position or service is regular or temporary; (3) the value of goodwill, of copyright or of other rights, annuities or income in the nature of yearly payments derived from a will, another juristic act or a court judgment; (4) income being: (a) interest on bonds, interest on deposits, interest on debentures, interest on bills, interest on loans whether secured or not, interest on loans subject to withholding of tax under the law on petroleum income tax, only as to the part remaining after withholding of tax under that law, or the difference between the redemption price and the sale price of a bill or debt instrument issued and first sold below its redemption price by a company, a juristic partnership or another juristic person, including income similar to interest, and benefits or other consideration received from lending or from claims of debt of every kind, whether secured or not; (b) dividends, shares of profit or any other benefit received from a company, a juristic partnership, or a financial institution established under a specific law of Thailand for lending to promote agriculture, commerce or industry, and dividends or shares of profit subject to withholding of tax under the law on petroleum income tax, only as to the part remaining after withholding of tax under that law. For the purpose of calculating income under paragraph one, where a legitimate child who has not yet attained majority is the income earner and the marriage of the father and mother subsisted throughout the tax year, the income of that child shall be deemed the income of the father, but if the marriage of the father and mother did not subsist throughout the tax year, the income of that child shall be deemed the income of the father or the mother exercising parental power, or of the father where the father and mother exercise parental power jointly. Paragraph two shall apply mutatis mutandis to an adopted child who has not yet attained majority and is an income earner. (c) bonuses paid to shareholders or partners in a company or juristic partnership; (d) money from a reduction of capital of a company or juristic partnership, only as to the part paid not exceeding the sum of profits and reserves; (e) money from an increase of capital of a company or juristic partnership created from profits earned or from reserves combined; (f) benefits received from the amalgamation, acquisition or dissolution of companies or juristic partnerships, valued in money in excess of capital; (g) benefits received from the transfer of a partnership interest, transfer of investment units, or transfer of shares, debentures, bonds, or bills or debt instruments issued by a company, a juristic partnership or another juristic person, including income from the sale of investment units back to a company or juristic partnership that is a mutual fund, only as to the amount valued in money in excess of the investment; (h) shares of profit or any other benefit of the same nature received from holding or possessing digital tokens; (i) benefits received from the transfer of cryptocurrency or digital tokens, only as to the amount valued in money in excess of the investment; (5) money or other benefits received by reason of: (a) the letting of property; (b) breach of a hire-purchase contract for property; (c) breach of an instalment sale contract where the seller recovers the property sold without having to return the money or benefits already received. In case (a), if the assessment official has reasonable grounds to believe that the income earner has declared income too low and not in accordance with the facts, the assessment official has the power to assess that income according to the amount for which the property could ordinarily be let, and the amount so assessed shall be deemed the assessable income of the income earner. In this case the assessment may be appealed, and the provisions on appeals in Part 2, Chapter 2, Title 2 shall apply mutatis mutandis. In cases (b) and (c), all money or benefits received from the date of the contract to the date of breach shall be deemed assessable income of the year in which the breach occurs; (6) income from a liberal profession, namely law, the healing arts, engineering, architecture, accountancy, fine arts, or another liberal profession of a type to be prescribed by royal decree; (7) income from contracting in which the contractor provides the essential materials in addition to tools; (8) income from business, commerce, agriculture, industry, transport or any other activity not specified in (1) to (7). The tax under paragraph one that the payer or another person bears on behalf of the recipient for income of any type, at whatever stage or in whatever tax year, shall be deemed income of the same type and of the same tax year as the income for which it was borne.
ThaiLawOnline translation
Section 48 Revenue Code
Full text
Assessable income is subject to income tax as follows: (1) assessable income, after deductions under section 42 bis to section 47 or section 57 quinquies, leaves a balance that is net income, which is taxable at the rates in the income tax rate schedule at the end of this Chapter; (2) for a person with assessable income of 120,000 baht or more, the tax calculated under (1) shall be not less than 0.5 percent of the total assessable income. In counting assessable income under (2), assessable income under section 40 (1) is excluded; (3) an income earner may elect to pay tax at the rate of 15.0 percent of the income, without including it in the calculation of tax under (1) and (2), for the following income under section 40 (4) (a) and (g): (a) interest on bonds, interest on bank deposits in the Kingdom, interest on cooperative deposits, interest on debentures, interest on bills received from a company, a juristic partnership or another juristic person, interest on loans received from a company, a juristic partnership or another juristic person, and interest received from a financial institution established under a specific law of Thailand for lending to promote agriculture, commerce or industry; (b) the difference between the redemption price and the sale price of a bill or debt instrument issued by a company, a juristic partnership or another juristic person; (c) benefits received from the transfer of bonds, debentures, or bills or debt instruments issued by a company, a juristic partnership or another juristic person, only as to the amount valued in money in excess of the investment. An income earner who is a resident of Thailand may elect to pay tax at the rate of 10.0 percent of the income, without including it in the calculation of tax under (1) and (2), for income under section 40 (4) (b) received from a company or juristic partnership established under Thai law, or from a financial institution established under a specific law of Thailand for lending to promote agriculture, commerce or industry; (4) an income earner may elect to pay tax without including it in the calculation of tax under (1) and (2), only for income under section 40 (8) received from the sale of inherited immovable property or immovable property acquired without the object of trade or profit, as follows: (a) for income from the sale of inherited immovable property or immovable property received by gift, an expense of 50 percent of the income shall be deducted, the balance being net income, which is divided by the number of years of holding; tax is calculated on the result at the income tax rates, and the amount obtained is multiplied by the number of years of holding, the result being the tax payable; (b) for income from the sale of immovable property acquired other than under (a), expenses may be deducted as prescribed by royal decree, the balance being net income, which is divided by the number of years of holding; tax is calculated on the result at the income tax rates, and the amount obtained is multiplied by the number of years of holding, the result being the tax payable. Where tax is paid without inclusion in the calculation of tax under (1) and (2), the tax calculated shall not exceed 20 percent of the sale price. Where tax is paid with inclusion in the calculation of tax under (1) and (2), an expense of 50 percent of the income under (a), or as prescribed by royal decree under (b), as the case may be, shall be deducted, and the balance shall be included in the calculation of tax with other income. The term “number of years of holding” in (a) or (b) means the number of years counted from the year in which ownership or the right of possession of the immovable property was acquired to the year in which ownership or the right of possession of that immovable property is transferred; if it exceeds 10 years it shall be counted as 10 years only, and a fraction of a year shall be counted as 1 year; (4/1) an income earner may elect to pay tax at the rate of 5 percent of the income in excess of 20,000,000 baht, without including it in the calculation of tax under (1) and (2), for income under section 40 (8) from the transfer of ownership or the right of possession of immovable property without consideration to a legitimate child, excluding an adopted child, that is not exempt under section 42 (26); (5) an income earner may elect to pay tax without including it in the calculation of tax under (1) and (2), for assessable income under section 40 (1) and (2) that is money paid once by an employer by reason of leaving employment, calculated from the period of work and paid in accordance with the rules, procedures and conditions prescribed by the Director-General, by deducting from that assessable income an expense equal to 7,000 baht multiplied by the number of years of work, but not exceeding the assessable income, then deducting a further expense of 50 percent of the balance, and calculating the tax at the income tax rates. Where that assessable income is paid partly as a gratuity and partly as a pension, only the money paid as a gratuity shall be deemed money paid once by an employer by reason of leaving employment, and the expense of 7,000 baht shall be reduced to 3,500 baht. As to the number of years of work under paragraph one, in the case of a gratuity or any other money of the same nature paid by the government, the number of years used as the basis for calculating the gratuity or other money of the same nature under the laws, rules or regulations of the government shall be used. In calculating the number of years of work, other than in the case under paragraph three, a fraction of a year of 183 days or more shall be counted as 1 year, and a fraction of less than 183 days shall be disregarded; (6) an income earner may elect to pay tax at the rate of 5 percent of the income in excess of 20,000,000 baht, without including it in the calculation of tax under (1) and (2), for income under section 40 (8) received as support or by gift from an ascendant, a descendant or a spouse, that is not exempt under section 42 (27); (7) an income earner may elect to pay tax at the rate of 5 percent of the income in excess of 10,000,000 baht, without including it in the calculation of tax under (1) and (2), for income under section 40 (8) received as support under a moral duty or by gift on the occasion of a ceremony or in accordance with custom and tradition, from a person who is not an ascendant, a descendant or a spouse, that is not exempt under section 42 (28).
ThaiLawOnline translation
Section 47 Revenue Code
Full text
From assessable income under section 40, after deductions under section 42 bis to section 46, the following further allowances may be deducted to relieve the tax burden: (1) allowances for: (a) the income earner, 60,000 baht; (b) the spouse of the income earner, 60,000 baht; (c) children: (1) a legitimate child of the income earner or a legitimate child of the spouse of the income earner, 30,000 baht each, and for each legitimate child from the second onward born in or after B.E. 2561, a further deduction of 30,000 baht each may be made, and in counting the order of children, the order of all children shall be counted whether living or not; (2) an adopted child of the income earner, 30,000 baht each, but not exceeding 3 in total. Where the income earner has children under both (1) and (2), the deduction for children shall first be made for all children under (1), and then for children under (2), except that where the income earner has 3 or more living children under (1), no deduction may be made for children under (2). If children under (1) number fewer than 3, deduction may be made for children under (2), but the total with the children under (1) shall not exceed 3. In counting the number of children, only living children shall be counted, in order from the eldest, including children who do not qualify for the allowance. The allowance for children may be deducted only for a child who is not over 25 years of age and still studying at a university or higher education level, or who is a minor, or who has been adjudged incompetent or quasi-incompetent by a court and is under the income earner's care and support. No allowance may be deducted for such a child who has assessable income of 30,000 baht or more in the preceding tax year, where that assessable income is not of a type under section 42. The allowance for such a child may be deducted for the whole tax year, whether or not the ground for deduction existed throughout the tax year, and an adopted child may be deducted in the status of adopted child only; (d) insurance premiums paid by the income earner in the tax year for the life insurance of the income earner, in the amount actually paid but not exceeding 10,000 baht, only where the life insurance policy has a term of 10 years or more and the life insurance is taken out with an insurer carrying on life insurance business in the Kingdom. Where the spouse of the income earner has life insurance and the marriage subsisted throughout the tax year, a deduction may also be made for the premiums paid for the life insurance of that spouse, on the basis in paragraph one; (e) (repealed); (f) (repealed); (g) contributions paid into a provident fund that complies with the rules, procedures and conditions prescribed by the ministerial regulation under section 64 ter (2), in the amount actually paid but not exceeding 10,000 baht. Where the spouse of the income earner pays contributions into a provident fund under paragraph one and the marriage subsisted throughout the tax year, a deduction may also be made for the contributions of that spouse paid into the provident fund, on the basis in paragraph one; (h) interest on a loan paid by the income earner to a bank or other financial institution, a life insurance company, a cooperative or an employer, for a loan to purchase, hire-purchase or construct a residential building with a mortgage of the building purchased or constructed as security for the loan, in the amount actually paid but not exceeding 10,000 baht, in accordance with the rules and procedures prescribed by the Director-General with the approval of the Minister and published in the Government Gazette. The building includes a building together with its land; (i) contributions paid by an insured person into the Social Security Fund under the law on social security, in the amount actually paid. Where the spouse of the income earner is an insured person who pays contributions into the Social Security Fund under paragraph one and the marriage subsisted throughout the tax year, a deduction may also be made for the contributions of that spouse paid into that Social Security Fund, on the basis in paragraph one; (j) the cost of care and support of the parents of the income earner and the parents of the spouse of the income earner, 30,000 baht each, where such person must be 60 years of age or over, have insufficient income for subsistence, and be under the care and support of the income earner, in accordance with the rules, procedures and conditions notified by the Director-General. The cost of care and support under paragraph one may be deducted from assessable income for the year B.E. 2547 for which a return must be filed in B.E. 2548 onward; (k) the cost of care and support of the parents, spouse, legitimate child or adopted child of the income earner, the parents or legitimate child of the spouse of the income earner, or another person of whom the income earner is the carer under the law on the promotion and development of the quality of life of persons with disabilities, 60,000 baht each, where such person must be a person with disabilities holding a disability identity card under that law, or an incapacitated person, have insufficient income for subsistence, and be under the care and support of the income earner, in accordance with the rules, procedures and conditions, including the number of persons with disabilities and incapacitated persons under the care and support of the income earner, notified by the Director-General. The deduction for an adopted child may be made in the status of adopted child only. The cost of care and support under paragraph one may be deducted from assessable income for the year B.E. 2552 for which a return must be filed in B.E. 2553 onward; (l) money donated to a political party, or money, property or any other benefit given to support a fundraising activity of a political party under the organic law on political parties, in the amount actually paid but not exceeding 10,000 baht in total, in accordance with the rules, procedures and conditions notified by the Director-General. (2) Where each spouse has income, the deductions under (1) (a) and (b) may be made jointly in the amount of 120,000 baht. (3) Where the income earner is not a resident of Thailand, the deductions under (1) (b) and (c) may be made only for a spouse and children in Thailand. (4) Where the income earner dies during the tax year, deductions may be made as if the deceased had lived throughout the tax year of death. (5) Where the income earner is an estate, a deduction of 60,000 baht may be made. (6) Where the income earner is an ordinary partnership or a non-juristic body of persons, a deduction under (1) (a) may be made for each partner or member of the body of persons who is a resident of Thailand, but not exceeding 120,000 baht in total. (7) After the deductions under (1), (2), (3), (4), (5) or (6), a further deduction may be made from the balance for the following donations, in the amount donated but not exceeding 10 percent of that balance: (a) money donated to government medical facilities and educational institutions; (b) money donated for public benefit to public charitable organisations or institutions, or to medical facilities and educational institutions other than those in (a), as notified by the Minister in the Government Gazette.
ThaiLawOnline translation
Section 56 Revenue Code
Full text
Every person, except a minor or a person adjudged incompetent or quasi-incompetent by a court, shall file a return concerning the assessable income received during the preceding tax year, together with other particulars, within March of every year, in the form prescribed by the Director-General, with an official appointed by the Minister, if that person: (1) has no spouse and has assessable income in the preceding tax year exceeding 60,000 baht; (2) has no spouse and has assessable income in the preceding tax year solely under section 40 (1) exceeding 120,000 baht; (3) has a spouse and has assessable income in the preceding tax year exceeding 120,000 baht; or (4) has a spouse and has assessable income in the preceding tax year solely under section 40 (1) exceeding 220,000 baht. Where an ordinary partnership or a non-juristic body of persons has assessable income in the preceding tax year exceeding the amount in (1), the director or manager shall file a return concerning the assessable income received during the preceding tax year in the name of that partnership or body of persons, within the time and in the form stated in the preceding paragraph. In such a case, the director or manager shall be liable to pay tax in the name of that partnership or body of persons on the entire assessable income as if it were a single natural person, without division. Each partner or member of the body of persons need not file a return for that assessable income to pay tax again, but if that partnership or body of persons has outstanding tax, every partner or member of the body of persons shall be jointly liable for that outstanding tax.
ThaiLawOnline translation
Section 27 Revenue Code
Full text
A person who does not pay or remit tax within the time prescribed in the various Chapters of this Title concerning assessed taxes shall pay a surcharge of 1.5 percent per month or fraction of a month on the tax payable or remittable, excluding penalty. Where the Director-General approves an extension of the time for payment or remittance of tax and the tax is paid or remitted within the extended time, the surcharge under paragraph one shall be reduced to 0.75 percent per month or fraction of a month. The calculation of the surcharge under paragraphs one and two shall begin on the expiry of the time for filing the return or remitting the tax and run until the date of payment or remittance of the tax, but the surcharge calculated shall not exceed the amount of tax payable or remittable, whether that tax arises from an assessment or order of an official, an appeal decision or a court judgment.
ThaiLawOnline translation
Section 26 Revenue Code
Full text
Except as otherwise provided in this Title, on an assessment under section 24 or section 25, the taxpayer shall be liable to a further penalty of 2 times the amount of tax payable.
ThaiLawOnline translation
Section 37 Revenue Code
Full text
A person who commits any of the following acts shall be liable to imprisonment for a term of 3 months to 7 years and a fine of 2,000 to 200,000 baht: (1) intentionally notifying false information, giving a false statement, answering questions with false statements, or producing false evidence, in order to evade payment of tax or to claim a tax refund under this Title; or (2) by falsehood, fraud or artifice, or by any other similar means, evading or attempting to evade payment of tax or claiming a tax refund under this Title.
ThaiLawOnline translation
ไทย
มาตรา 41 ประมวลรัษฎากร
ข้อความเต็ม
ผู้มีเงินได้พึงประเมินตามมาตรา ๔๐ ในปีภาษีที่ล่วงมาแล้วเนื่องจากหน้าที่งานหรือกิจการที่ทำในประเทศไทย หรือเนื่องจากกิจการของนายจ้างในประเทศไทย หรือเนื่องจากทรัพย์สินที่อยู่ในประเทศไทย ต้องเสียภาษีตามบทบัญญัติในส่วนนี้ ไม่ว่าเงินได้นั้นจะจ่ายในหรือนอกประเทศ ผู้อยู่ในประเทศไทย มีเงินได้พึงประเมินตามมาตรา ๔๐ ในปีภาษีที่ล่วงมาแล้วเนื่องจากหน้าที่งานหรือกิจการที่ทำในต่างประเทศ หรือเนื่องจากทรัพย์สินที่อยู่ในต่างประเทศ ต้องเสียภาษีเงินได้ตามบทบัญญัติในส่วนนี้ เมื่อนำเงินได้พึงประเมินนั้นเข้ามาในประเทศไทย ผู้ใดอยู่ในประเทศไทยชั่วระยะเวลาหนึ่งหรือหลายระยะรวมเวลาทั้งหมดถึงหนึ่งร้อยแปดสิบวันในปีภาษีปีใด ให้ถือว่าผู้นั้นเป็นผู้อยู่ในประเทศไทย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 40 ประมวลรัษฎากร
ข้อความเต็ม
เงินได้พึงประเมินนั้นคือ เงินได้ประเภทดังต่อไปนี้ รวมตลอดถึงเงินค่าภาษีอากรที่ผู้จ่ายเงินหรือผู้อื่นออกแทนให้สำหรับเงินได้ประเภทต่าง ๆ ดังกล่าว ไม่ว่าในทอดใด (๑) เงินได้เนื่องจากการจ้างแรงงานไม่ว่าจะเป็นเงินเดือน ค่าจ้าง เบี้ยเลี้ยง โบนัส เบี้ยหวัด บำเหน็จ บำนาญ เงินค่าเช่าบ้าน เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้านที่นายจ้างให้อยู่โดยไม่เสียค่าเช่า เงินที่นายจ้างจ่ายชำระหนี้ใด ๆ ซึ่งลูกจ้างมีหน้าที่ต้องชำระ และเงินทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากการจ้างแรงงาน (๒) เงินได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำหรือจากการรับทำงานให้ ไม่ว่าจะเป็นค่าธรรมเนียม ค่านายหน้า ค่าส่วนลด เงินอุดหนุนในงานที่ทำ เบี้ยประชุม บำเหน็จ โบนัส เงินค่าเช่าบ้าน เงินที่คำนวณได้จากมูลค่าของการได้อยู่บ้านที่ผู้จ่ายเงินได้ให้อยู่โดยไม่เสียค่าเช่า เงินที่ผู้จ่ายเงินได้จ่ายชำระหนี้ใด ๆ ซึ่งผู้มีเงินได้มีหน้าที่ต้องชำระและเงิน ทรัพย์สิน หรือประโยชน์ใด ๆ บรรดาที่ได้เนื่องจากหน้าที่หรือตำแหน่งงานที่ทำหรือจากการรับทำงานให้นั้น ไม่ว่าหน้าที่หรือตำแหน่งงานหรืองานที่รับทำให้นั้นจะเป็นการประจำหรือชั่วคราว (๓) ค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์หรือสิทธิอย่างอื่นเงินปีหรือเงินได้มีลักษณะเป็นเงินรายปีอันได้มาจากพินัยกรรมนิติกรรมอย่างอื่น หรือคำพิพากษาของศาล (๔) เงินได้ที่เป็น (ก) ดอกเบี้ยพันธบัตร ดอกเบี้ยเงินฝาก ดอกเบี้ยหุ้นกู้ ดอกเบี้ยตั๋วเงิน ดอกเบี้ยเงินกู้ยืมไม่ว่าจะมีหลักประกันหรือไม่ ดอกเบี้ยเงินกู้ยืมที่อยู่ในบังคับต้องถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายว่าด้วยภาษีเงินได้ปิโตรเลียมเฉพาะส่วนที่เหลือจากถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายดังกล่าว หรือผลต่างระหว่างราคาไถ่ถอนกับราคาจำหน่ายตั๋วเงินหรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคล หรือนิติบุคคลอื่นเป็นผู้ออกและจำหน่ายครั้งแรกในราคาต่ำกว่าราคาไถ่ถอน รวมทั้งเงินได้ที่มีลักษณะทำนองเดียวกันกับดอกเบี้ย ผลประโยชน์หรือค่าตอบแทนอื่น ๆ ที่ได้จากการให้กู้ยืมหรือจากสิทธิเรียกร้องในหนี้ทุกชนิดไม่ว่าจะมีหลักประกันหรือไม่ก็ตาม (ข) เงินปันผล เงินส่วนแบ่งของกำไร หรือประโยชน์อื่นใดที่ได้จากบริษัทหรือห้างหุ้นส่วนนิติบุคคล หรือสถาบันการเงินที่มีกฎหมายโดยเฉพาะของประเทศไทยจัดตั้งขึ้นสำหรับให้กู้ยืมเงินเพื่อส่งเสริมเกษตรกรรม พาณิชยกรรม หรืออุตสาหกรรม เงินปันผลหรือเงินส่วนแบ่งของกำไรที่อยู่ในบังคับต้องถูกหักภาษีไว้ ณ ที่จ่าย ตามกฎหมายว่าด้วยภาษีเงินได้ปิโตรเลียมเฉพาะส่วนที่เหลือจากถูกหักภาษีไว้ ณ ที่จ่ายตามกฎหมายดังกล่าว เพื่อประโยชน์ในการคำนวณเงินได้ตามวรรคหนึ่ง ในกรณีที่บุตรชอบด้วยกฎหมายที่ยังไม่บรรลุนิติภาวะเป็นผู้มีเงินได้ และความเป็นสามีภริยาของบิดาและมารดาได้มีอยู่ตลอดปีภาษี ให้ถือว่าเงินได้ของบุตรดังกล่าวเป็นเงินได้ของบิดา แต่ถ้าความเป็นสามีภริยาของบิดาและมารดามิได้มีอยู่ตลอดปีภาษี ให้ถือว่าเงินได้ของบุตรดังกล่าวเป็นเงินได้ของบิดาหรือของมารดาผู้ใช้อำนาจปกครอง หรือของบิดาในกรณีบิดามารดาใช้อำนาจปกครองร่วมกัน ความในวรรคสองให้ใช้บังคับกับบุตรบุญธรรมที่ยังไม่บรรลุนิติภาวะซึ่งเป็นผู้มีเงินได้ด้วยโดยอนุโลม (ค) เงินโบนัสที่จ่ายแก่ผู้ถือหุ้น หรือผู้เป็นหุ้นส่วนในบริษัทหรือห้างหุ้นส่วนนิติบุคคล (ง) เงินลดทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลเฉพาะส่วนที่จ่ายไม่เกินกว่ากำไรและเงินที่กันไว้รวมกัน (จ) เงินเพิ่มทุนของบริษัทหรือห้างหุ้นส่วนนิติบุคคลซึ่งตั้งจากกำไรที่ได้มาหรือเงินที่กันไว้รวมกัน (ฉ) ผลประโยชน์ที่ได้จากการที่บริษัทหรือห้างหุ้นส่วนนิติบุคคล ควบเข้ากัน หรือรับช่วงกัน หรือเลิกกัน ซึ่งตีราคาเป็นเงินได้เกินกว่าเงินทุน (ช) ผลประโยชน์ที่ได้จากการโอนการเป็นหุ้นส่วน โอนหน่วยลงทุน หรือโอนหุ้น หุ้นกู้ พันธบัตร หรือตั๋วเงิน หรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่นเป็นผู้ออก รวมทั้งเงินได้จากการขายคืนหน่วยลงทุนให้แก่บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เป็นกองทุนรวม ทั้งนี้ เฉพาะซึ่งตีราคาเป็นเงินได้เกินกว่าที่ลงทุน (ซ) เงินส่วนแบ่งของกำไร หรือผลประโยชน์อื่นใดในลักษณะเดียวกันที่ได้จากการถือหรือครอบครองโทเคนดิจิทัล (ฌ) ผลประโยชน์ที่ได้รับจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัล ทั้งนี้ เฉพาะซึ่งตีราคาเป็นเงินได้เกินกว่าที่ลงทุน (๕) เงินหรือประโยชน์อย่างอื่นที่ได้เนื่องจาก (ก) การให้เช่าทรัพย์สิน (ข) การผิดสัญญาเช่าซื้อทรัพย์สิน (ค) การผิดสัญญาซื้อขายเงินผ่อน ซึ่งผู้ขายได้รับคืนทรัพย์สินที่ซื้อขายนั้นโดยไม่ต้องคืนเงินหรือประโยชน์ที่ได้รับไว้แล้ว ในกรณี (ก) ถ้าเจ้าพนักงานประเมินมีเหตุอันควรเชื่อว่าผู้มีเงินได้แสดงเงินได้ต่ำไปไม่ถูกต้องตามความเป็นจริง เจ้าพนักงานประเมินมีอำนาจประเมินเงินได้นั้นตามจำนวนเงินที่ทรัพย์สินนั้นสมควรให้เช่าได้ตามปกติ และให้ถือว่า จำนวนเงินที่ประเมินนี้เป็นเงินได้พึงประเมินของผู้มีเงินได้ ในกรณีนี้จะอุทธรณ์การประเมินก็ได้ ทั้งนี้ ให้นำบทบัญญัติว่าด้วยการอุทธรณ์ตามส่วน ๒ หมวด ๒ ลักษณะ ๒ มาใช้บังคับโดยอนุโลม ในกรณี (ข) และ (ค) ให้ถือว่าเงินหรือประโยชน์ที่ได้รับไว้แล้วแต่วันทำสัญญาจนถึงวันผิดสัญญาทั้งสิ้น เป็นเงินได้พึงประเมินของปีที่มีการผิดสัญญานั้น (๖) เงินได้จากวิชาชีพอิสระ คือวิชากฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม การบัญชี ประณีตศิลปกรรม หรือวิชาชีพอิสระอื่นซึ่งจะได้มีพระราชกฤษฎีกากำหนดชนิดไว้ (๗) เงินได้จากการรับเหมาที่ผู้รับเหมาต้องลงทุนด้วยการจัดหาสัมภาระในส่วนสำคัญนอกจากเครื่องมือ (๘) เงินได้จากการธุรกิจ การพาณิชย์ การเกษตร การอุตสาหกรรม การขนส่ง หรือการอื่นนอกจากที่ระบุไว้ใน (๑) ถึง (๗) แล้ว เงินค่าภาษีอากรตามวรรคหนึ่ง ถ้าผู้จ่ายเงินหรือผู้อื่นออกแทนให้สำหรับเงินได้ประเภทใด ไม่ว่าทอดใด หรือในปีภาษีใดก็ตาม ให้ถือเป็นเงินได้ประเภทและของปีภาษีเดียวกันกับเงินได้ที่ออกแทนให้นั้น
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 48 ประมวลรัษฎากร
ข้อความเต็ม
เงินได้พึงประเมินต้องเสียภาษีเงินได้ดังต่อไปนี้ (๑) เงินได้พึงประเมินเมื่อได้หักตามมาตรา ๔๒ ทวิ ถึงมาตรา ๔๗ หรือมาตรา ๕๗ เบญจ แล้ว เหลือเท่าใดเป็นเงินได้สุทธิ ต้องเสียภาษีในอัตราที่กำหนดในบัญชีอัตราภาษีเงินได้ท้ายหมวดนี้ (๒) สำหรับผู้มีเงินได้พึงประเมินตั้งแต่ ๑๒๐,๐๐๐ บาทขึ้นไป การคำนวณภาษีตาม (๑) ให้เสียไม่น้อยกว่าร้อยละ ๐.๕ ของยอดเงินได้พึงประเมิน การนับจำนวนเงินได้พึงประเมินตาม (๒) ไม่รวมถึงเงินได้พึงประเมินตามมาตรา ๔๐ (๑) (๓) ผู้มีเงินได้จะเลือกเสียภาษีในอัตราร้อยละ ๑๕.๐ ของเงินได้โดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ สำหรับเงินได้ตามมาตรา ๔๐ (๔) (ก) และ (ช) ดังต่อไปนี้ (ก) ดอกเบี้ยพันธบัตร ดอกเบี้ยเงินฝากธนาคารในราชอาณาจักร ดอกเบี้ยเงินฝากสหกรณ์ ดอกเบี้ยหุ้นกู้ ดอกเบี้ยตั๋วเงินที่ได้จากบริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่น ดอกเบี้ยเงินกู้ยืมที่ได้จากบริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่น ดอกเบี้ยที่ได้จากสถาบันการเงินที่มีกฎหมายโดยเฉพาะของประเทศไทยจัดตั้งขึ้นสำหรับให้กู้ยืมเงินเพื่อส่งเสริมเกษตรกรรม พาณิชยกรรม หรืออุตสาหกรรม (ข) ผลต่างระหว่างราคาไถ่ถอนกับราคาจำหน่ายตั๋วเงิน หรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่นเป็นผู้ออก (ค) ผลประโยชน์ที่ได้จากการโอนพันธบัตร หุ้นกู้ หรือตั๋วเงิน หรือตราสารแสดงสิทธิในหนี้ที่บริษัทหรือห้างหุ้นส่วนนิติบุคคลหรือนิติบุคคลอื่นเป็นผู้ออก ทั้งนี้ เฉพาะที่ตีราคาเป็นเงินได้เกินกว่าที่ลงทุน ผู้มีเงินได้ซึ่งเป็นผู้อยู่ในประเทศไทยจะเลือกเสียภาษีในอัตราร้อยละ ๑๐.๐ ของเงินได้โดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้สำหรับเงินได้ตามมาตรา ๔๐ (๔) (ข) ที่ได้รับจากบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ตั้งขึ้นตามกฎหมายไทย หรือสถาบันการเงินที่มีกฎหมายโดยเฉพาะของประเทศไทยจัดตั้งขึ้นสำหรับให้กู้ยืมเงินเพื่อส่งเสริมเกษตรกรรม พาณิชยกรรม หรืออุตสาหกรรม (๔) ผู้มีเงินได้จะเลือกเสียภาษีโดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ เฉพาะเงินได้ตามมาตรา ๔๐ (๘) ที่ได้รับจากการขายอสังหาริมทรัพย์อันเป็นมรดกหรืออสังหาริมทรัพย์ที่ได้มาโดยมิได้มุ่งในทางการค้าหรือหากำไร ดังต่อไปนี้ (ก) เงินได้จากการขายอสังหาริมทรัพย์อันเป็นมรดกหรืออสังหาริมทรัพย์ที่ได้รับจากการให้โดยเสน่หา ให้หักค่าใช้จ่ายร้อยละ ๕๐ ของเงินได้ เหลือเท่าใดถือเป็นเงินได้สุทธิแล้วหารด้วยจำนวนปีที่ถือครองได้ผลลัพธ์เป็นเงินเท่าใด ให้คำนวณภาษีตามอัตราภาษีเงินได้ ได้เท่าใดให้คูณด้วยจำนวนปีที่ถือครองผลลัพธ์ที่ได้เป็นเงินภาษีที่ต้องเสีย (ข) เงินได้จากการขายอสังหาริมทรัพย์ที่ได้มาโดยทางอื่นนอกจาก (ก) ให้หักค่าใช้จ่ายได้ตามที่กำหนดโดยพระราชกฤษฎีกา เหลือเท่าใดถือเป็นเงินได้สุทธิ แล้วหารด้วยจำนวนปีที่ถือครอง ได้ผลลัพธ์เป็นเงินเท่าใด ให้คำนวณภาษีตามอัตราภาษีเงินได้ ได้เท่าใดให้คูณด้วยจำนวนปีที่ถือครอง ผลลัพธ์ที่ได้เป็นเงินภาษีที่ต้องเสีย ในกรณีที่เสียภาษีโดยไม่นำไปรวมคำนวณภาษีตาม (๑) และ (๒) เมื่อคำนวณภาษีแล้วต้องเสียไม่เกินร้อยละ ๒๐ ของราคาขาย ในกรณีที่เสียภาษีโดยนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ให้หักค่าใช้จ่ายร้อยละ ๕๐ ของเงินได้ตาม (ก) หรือตามที่กำหนดโดยพระราชกฤษฎีกาตาม (ข) แล้วแต่กรณี เหลือเท่าใดนำไปรวมคำนวณภาษีกับเงินได้อย่างอื่น คำว่า “จำนวนปีที่ถือครอง” ใน (ก) หรือ (ข) หมายถึงจำนวนปีนับตั้งแต่ปีที่ได้กรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์ ถึงปีที่โอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์นั้น ถ้าเกินสิบปีให้นับเพียงสิบปี และเศษของปีให้นับเป็นหนึ่งปี (๔/๑) ผู้มีเงินได้จะเลือกเสียภาษีในอัตราร้อยละ ๕ ของเงินได้ส่วนที่เกินยี่สิบล้านบาท โดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ สำหรับเงินได้ตามมาตรา ๔๐ (๘) ที่เป็นเงินได้จากการโอนกรรมสิทธิ์หรือสิทธิครอบครองในอสังหาริมทรัพย์โดยไม่มีค่าตอบแทนให้แก่บุตรชอบด้วยกฎหมายซึ่งไม่รวมถึงบุตรบุญธรรม ที่ไม่ได้รับยกเว้นตามมาตรา ๔๒ (๒๖) (๕) ผู้มีเงินได้จะเลือกเสียภาษีโดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ สำหรับเงินได้พึงประเมินตามมาตรา ๔๐ (๑) และ (๒) ซึ่งเป็นเงินที่นายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงาน ซึ่งได้คำนวณจ่ายจากระยะเวลาที่ทำงานและได้จ่ายตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีกำหนด โดยให้นำเงินได้พึงประเมินดังกล่าวหักค่าใช้จ่ายเป็นจำนวนเท่ากับ ๗,๐๐๐ บาท คูณด้วยจำนวนปีที่ทำงานแต่ไม่เกินเงินได้พึงประเมิน เหลือเท่าใดให้หักค่าใช้จ่ายอีกร้อยละ ๕๐ ของเงินที่เหลือนั้นแล้วคำนวณภาษีตามอัตราภาษีเงินได้ ในกรณีเงินได้พึงประเมินดังกล่าวจ่ายในลักษณะเงินบำเหน็จจำนวนหนึ่งและเงินบำนาญอีกจำนวนหนึ่ง ให้ถือว่าเฉพาะเงินที่จ่ายในลักษณะเงินบำเหน็จเป็นเงินซึ่งนายจ้างจ่ายให้ครั้งเดียวเพราะเหตุออกจากงานและให้ลดค่าใช้จ่ายจำนวน ๗,๐๐๐ บาท ลงเหลือ ๓,๕๐๐ บาท จำนวนปีที่ทำงานตามวรรคหนึ่ง ในกรณีเงินบำเหน็จหรือเงินอื่นใดในลักษณะเดียวกัน ที่ทางราชการจ่าย ให้ถือจำนวนปีที่ใช้เป็นเกณฑ์คำนวณเงินบำเหน็จหรือเงินอื่นในลักษณะเดียวกันนั้นตามกฎหมาย ระเบียบ หรือข้อบังคับของทางราชการ ในการคำนวณจำนวนปีที่ทำงาน นอกจากกรณีตามวรรคสาม เศษของปี ถ้าถึงหนึ่งร้อยแปดสิบสามวันให้ถือเป็นหนึ่งปี ถ้าไม่ถึงหนึ่งร้อยแปดสิบสามวันให้ปัดทิ้ง (๖) ผู้มีเงินได้จะเลือกเสียภาษีในอัตราร้อยละ ๕ ของเงินได้ส่วนที่เกินยี่สิบล้านบาท โดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ สำหรับเงินได้ตามมาตรา ๔๐ (๘) ที่ได้รับจากการอุปการะหรือจากการให้โดยเสน่หาจากบุพการี ผู้สืบสันดาน หรือคู่สมรส ที่ไม่ได้รับยกเว้นตามมาตรา ๔๒ (๒๗) (๗) ผู้มีเงินได้จะเลือกเสียภาษีในอัตราร้อยละ ๕ ของเงินได้ส่วนที่เกินสิบล้านบาท โดยไม่ต้องนำไปรวมคำนวณภาษีตาม (๑) และ (๒) ก็ได้ สำหรับเงินได้ตามมาตรา ๔๐ (๘) ที่ได้รับจากการอุปการะโดยหน้าที่ธรรมจรรยาหรือจากการให้โดยเสน่หาเนื่องในพิธีหรือตามโอกาสแห่งขนบธรรมเนียมประเพณี ทั้งนี้ จากบุคคลซึ่งมิใช่บุพการี ผู้สืบสันดาน หรือคู่สมรส ที่ไม่ได้รับยกเว้นตามมาตรา ๔๒ (๒๘)
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 47 ประมวลรัษฎากร
ข้อความเต็ม
เงินได้พึงประเมินตามมาตรา ๔๐ เมื่อได้หักตามมาตรา ๔๒ ทวิ ถึงมาตรา ๔๖ แล้ว เพื่อเป็นการบรรเทาภาระภาษี ให้หักลดหย่อนได้อีกดังต่อไปนี้ (๑) ลดหย่อนให้สำหรับ (ก) ผู้มีเงินได้ ๖๐,๐๐๐ บาท (ข) สามีหรือภริยาของผู้มีเงินได้ ๖๐,๐๐๐ บาท (ค) บุตร (๑) บุตรชอบด้วยกฎหมายของผู้มีเงินได้ หรือบุตรชอบด้วยกฎหมายของสามีหรือภริยาของผู้มีเงินได้ คนละ ๓๐,๐๐๐ บาท และสำหรับบุตรชอบด้วยกฎหมายตั้งแต่คนที่สองเป็นต้นไปที่เกิดในหรือหลังปี พ.ศ. ๒๕๖๑ ให้หักลดหย่อนได้เพิ่มอีกคนละ ๓๐,๐๐๐ บาท โดยในการนับลำดับบุตร ให้นับลำดับของบุตรทุกคนไม่ว่าจะมีชีวิตอยู่หรือไม่ก็ตาม (๒) บุตรบุญธรรมของผู้มีเงินได้ คนละ ๓๐,๐๐๐ บาท แต่รวมกันต้องไม่เกินสามคน ในกรณีผู้มีเงินได้มีบุตรทั้ง (๑) และ (๒) การหักลดหย่อนสำหรับบุตร ให้นำบุตรตาม (๑) ทั้งหมดมาหักก่อน แล้วจึงนำบุตรตาม (๒) มาหัก เว้นแต่ในกรณีผู้มีเงินได้มีบุตรตาม (๑) ที่มีชีวิตอยู่รวมเป็นจำนวนตั้งแต่สามคนขึ้นไป จะนำบุตรตาม (๒) มาหักไม่ได้ แต่ถ้าบุตรตาม (๑) มีจำนวนไม่ถึงสามคน ให้นำบุตรตาม (๒) มาหักได้ โดยเมื่อรวมกับบุตรตาม (๑) แล้วต้องไม่เกินสามคน การนับจำนวนบุตร ให้นับเฉพาะบุตรที่มีชีวิตอยู่ตามลำดับอายุสูงสุดของบุตร โดยให้นับรวมทั้งบุตรที่ไม่อยู่ในเกณฑ์ได้รับการหักลดหย่อนด้วย การหักลดหย่อนสำหรับบุตร ให้หักได้เฉพาะบุตรซึ่งมีอายุไม่เกินยี่สิบห้าปีและยังศึกษาอยู่ในมหาวิทยาลัยหรือชั้นอุดมศึกษา หรือซึ่งเป็นผู้เยาว์ หรือศาลสั่งให้เป็นคนไร้ความสามารถหรือเสมือนไร้ความสามารถอันอยู่ในความอุปการะเลี้ยงดู แต่มิให้หักลดหย่อนสำหรับบุตรดังกล่าวที่มีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วตั้งแต่ ๓๐,๐๐๐ บาทขึ้นไป โดยเงินได้พึงประเมินนั้นไม่เข้าลักษณะตามมาตรา ๔๒ การหักลดหย่อนสำหรับบุตรดังกล่าว ให้หักได้ตลอดปีภาษีไม่ว่ากรณีที่จะหักได้นั้นจะมีอยู่ตลอดปีภาษีหรือไม่ และในกรณีบุตรบุญธรรมนั้นให้หักลดหย่อนในฐานะบุตรบุญธรรมได้แต่ฐานะเดียว (ง) เบี้ยประกันภัยที่ผู้มีเงินได้จ่ายไปในปีภาษีสำหรับการขายประกันชีวิตของผู้มีเงินได้ตามจำนวนที่จ่ายจริงแต่ไม่เกิน ๑๐,๐๐๐ บาท ทั้งนี้ เฉพาะในกรณีที่กรมธรรม์ประกันชีวิตมีกำหนดเวลาตั้งแต่สิบปีขึ้นไป และการประกันชีวิตนั้นได้เอาประกันไว้กับผู้รับประกันภัยที่ประกอบกิจการประกันชีวิตใน ราชอาณาจักร ในกรณีสามีหรือภริยาของผู้มีเงินได้มีการประกันชีวิต และความเป็นสามีภริยาได้มีอยู่ตลอดปีภาษี ให้หักลดหย่อนได้ด้วยสำหรับเบี้ยประกันที่จ่ายสำหรับการประกันชีวิตของสามีหรือภริยานั้นตามเกณฑ์ในวรรคหนึ่ง (จ) (ยกเลิก) (ฉ) (ยกเลิก) (ช) เงินสะสมที่จ่ายเข้ากองทุนสำรองเลี้ยงชีพซึ่งเป็นไปตามหลักเกณฑ์ วิธีการและเงื่อนไขที่กำหนดโดยกฎกระทรวงตามมาตรา ๖๔ ตรี (๒) ตามจำนวนเงินที่จ่ายจริงแต่ไม่เกิน ๑๐,๐๐๐ บาท ในกรณีสามีหรือภริยาของผู้มีเงินได้จ่ายเงินสะสมเข้ากองทุนสำรองเลี้ยงชีพตามวรรคหนึ่ง และความเป็นสามีภริยาได้มีอยู่ตลอดปีภาษี ให้หักลดหย่อนได้ด้วยสำหรับเงินสะสมของสามีหรือภริยาที่จ่ายเข้ากองทุนสำรองเลี้ยงชีพนั้นตามเกณฑ์ในวรรคหนึ่ง (ซ) ดอกเบี้ยเงินกู้ยืมที่ผู้มีเงินได้จ่ายให้แก่ธนาคารหรือสถาบันการเงินอื่น บริษัทประกันชีวิต สหกรณ์หรือนายจ้าง สำหรับการกู้ยืมเงินเพื่อซื้อ เช่าซื้อหรือสร้างอาคารอยู่อาศัยโดยจำนองอาคารที่ซื้อหรือสร้างเป็นประกันการกู้ยืมเงินนั้น ตามที่จ่ายจริงแต่ไม่เกิน ๑๐,๐๐๐ บาท ทั้งนี้ ตามหลักเกณฑ์และวิธีการที่อธิบดีกำหนดโดยอนุมัติรัฐมนตรี และประกาศในราชกิจจานุเบกษา อาคารดังกล่าวให้หมายความรวมถึงอาคารพร้อมที่ดินด้วย (ฌ) เงินสมทบที่ผู้ประกันตนจ่ายเข้ากองทุนประกันสังคมตามกฎหมายว่าด้วยการประกันสังคม ตามจำนวนที่จ่ายจริง ในกรณีสามีหรือภริยาของผู้มีเงินได้ ซึ่งเป็นผู้ประกันตนจ่ายเงินสมทบเข้ากองทุนประกันสังคมตามวรรคหนึ่ง และความเป็นสามีภริยาได้มีอยู่ตลอดปีภาษี ให้หักลดหย่อนได้ด้วย สำหรับเงินสมทบของสามีหรือภริยาที่จ่ายเข้ากองทุนประกันสังคมดังกล่าวตามเกณฑ์ในวรรคหนึ่ง (ญ) ค่าอุปการะเลี้ยงดูบิดามารดาของผู้มีเงินได้ รวมทั้งบิดามารดาของสามีหรือภริยาของผู้มีเงินได้คนละสามหมื่นบาทโดยบุคคลดังกล่าวต้องมีอายุหกสิบปีขึ้นไป มีรายได้ไม่เพียงพอแก่การยังชีพ และอยู่ในความอุปการะเลี้ยงดูของผู้มีเงินได้ ทั้งนี้ ตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีประกาศกำหนด ค่าอุปการะเลี้ยงดูตามวรรคหนึ่ง ให้หักลดหย่อนสำหรับเงินได้พึงประเมินประจำปี พ.ศ. ๒๕๔๗ ที่จะต้องยื่นรายการในปี พ.ศ. ๒๕๔๘ เป็นต้นไป (ฎ) ค่าอุปการะเลี้ยงดูบิดามารดา สามีหรือภริยา บุตรชอบด้วยกฎหมายหรือบุตรบุญธรรมของผู้มีเงินได้ บิดามารดาหรือบุตรชอบด้วยกฎหมายของสามีหรือภริยาของผู้มีเงินได้ หรือบุคคลอื่นที่ผู้มีเงินได้เป็นผู้ดูแลตามกฎหมายว่าด้วยการส่งเสริมและพัฒนาคุณภาพชีวิตคนพิการ คนละหกหมื่นบาทโดยบุคคลดังกล่าวต้องเป็นคนพิการซึ่งมีบัตรประจำตัวคนพิการตามกฎหมายว่าด้วยการส่งเสริมและพัฒนาคุณภาพชีวิตคนพิการ หรือเป็นคนทุพพลภาพ มีรายได้ไม่เพียงพอแก่การยังชีพ และอยู่ในความอุปการะเลี้ยงดูของผู้มีเงินได้ ทั้งนี้ ตามหลักเกณฑ์ วิธีการ และเงื่อนไข รวมทั้งจำนวนคนพิการและคนทุพพลภาพในความอุปการะเลี้ยงดูของผู้มีเงินได้ที่อธิบดีประกาศกำหนด การหักลดหย่อนสำหรับบุตรบุญธรรม ให้หักได้ในฐานะบุตรบุญธรรมเพียงฐานะเดียว ค่าอุปการะเลี้ยงดูตามวรรคหนึ่ง ให้หักลดหย่อนสำหรับเงินได้พึงประเมินประจำปี พ.ศ. ๒๕๕๒ ที่จะต้องยื่นรายการในปี พ.ศ. ๒๕๕๓ เป็นต้นไป (ฏ) เงินที่บริจาคแก่พรรคการเมือง หรือเงิน ทรัพย์สิน หรือประโยชน์อื่นใดที่ให้เพื่อสนับสนุนการจัดกิจกรรมระดมทุนของพรรคการเมืองตามกฎหมายประกอบรัฐธรรมนูญว่าด้วยพรรคการเมืองตามจำนวนที่จ่ายจริงแต่รวมกันไม่เกินหนึ่งหมื่นบาท ทั้งนี้ ตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีประกาศกำหนด (๒) ในกรณีสามีภริยาต่างฝ่ายต่างมีเงินได้ การหักลดหย่อนตาม (๑) (ก) และ (ข) ให้หักลดหย่อนรวมกันได้ ๑๒๐,๐๐๐ บาท (๓) ในกรณีผู้มีเงินได้มิได้เป็นผู้อยู่ในประเทศไทย การหักลดหย่อนตาม (๑) (ข) และ (ค) ให้หักได้เฉพาะสามีหรือภริยาและบุตรที่อยู่ในประเทศไทย (๔) ในกรณีผู้มีเงินได้ถึงแก่ความตายในระหว่างปีภาษี ให้หักลดหย่อนได้เสมือนผู้ตายมีชีวิตอยู่ตลอดปีภาษีที่ผู้นั้นถึงแก่ความตาย (๕) ในกรณีผู้มีเงินได้เป็นกองมรดก ให้หักลดหย่อนได้ ๖๐,๐๐๐ บาท (๖) ในกรณีผู้มีเงินได้เป็นห้างหุ้นส่วนสามัญหรือคณะบุคคลที่มิใช่นิติบุคคล ให้หักลดหย่อนได้ตาม (๑) (ก) สำหรับผู้เป็นหุ้นส่วนหรือบุคคลในคณะบุคคลแต่ละคนซึ่งเป็นผู้อยู่ในประเทศไทย แต่รวมกันต้องไม่เกิน ๑๒๐,๐๐๐ บาท (๗) เมื่อได้หักลดหย่อนตาม (๑) (๒) (๓) (๔) (๕) หรือ (๖) แล้ว เหลือเท่าใดให้หักลดหย่อนได้อีกสำหรับเงินบริจาคดังต่อไปนี้ โดยให้หักได้เท่าจำนวนที่บริจาค แต่ต้องไม่เกินร้อยละ ๑๐ ของเงินที่เหลือนั้น (ก) เงินที่บริจาคแก่สถานพยาบาลและสถานศึกษาของทางราชการ (ข) เงินที่บริจาคเป็นสาธารณประโยชน์แก่องค์การหรือสถานสาธารณกุศลหรือแก่สถานพยาบาลและสถานศึกษาอื่นนอกจากที่กล่าวใน (ก) ทั้งนี้ ตามที่รัฐมนตรีประกาศกำหนดในราชกิจจานุเบกษา
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 56 ประมวลรัษฎากร
ข้อความเต็ม
ให้บุคคลทุกคน เว้นแต่ผู้เยาว์ หรือผู้ที่ศาลสั่งให้เป็นคนไร้ความสามารถหรือเสมือนไร้ความสามารถ ยื่นรายการเกี่ยวกับเงินได้พึงประเมินที่ตนได้รับในระหว่างปีภาษีที่ล่วงมาแล้ว พร้อมทั้งข้อความอื่น ๆ ภายในเดือนมีนาคม ทุก ๆ ปี ตามแบบที่อธิบดีกำหนดต่อเจ้าพนักงานซึ่งรัฐมนตรีแต่งตั้ง ถ้าบุคคลนั้น (๑) ไม่มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกิน ๖๐,๐๐๐ บาท (๒) ไม่มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเฉพาะตามมาตรา ๔๐ (๑) ประเภทเดียวเกิน ๑๒๐,๐๐๐ บาท (๓) มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกิน ๑๒๐,๐๐๐ บาท หรือ (๔) มีสามีหรือภริยาและมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเฉพาะตามมาตรา ๔๐ (๑) ประเภทเดียวเกิน ๒๒๐,๐๐๐ บาท ในกรณีห้างหุ้นส่วนสามัญหรือคณะบุคคลที่มิใช่นิติบุคคลมีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้วเกินจำนวนตาม (๑) ให้ผู้อำนวยการหรือผู้จัดการยื่นรายการเกี่ยวกับเงินได้พึงประเมินในชื่อของห้างหุ้นส่วนหรือคณะบุคคลนั้นที่ได้รับในระหว่างปีภาษีที่ล่วงมาแล้วภายในกำหนดเวลาและตามแบบเช่นเดียวกับวรรคก่อน การเสียภาษีในกรณีเช่นนี้ให้ผู้อำนวยการ หรือผู้จัดการรับผิดเสียภาษีในชื่อของห้างหุ้นส่วนหรือคณะบุคคลนั้นจากยอดเงินได้พึงประเมินทั้งสิ้นเสมือนเป็นบุคคลธรรมดาคนเดียวไม่มีการแบ่งแยก ทั้งนี้ ผู้เป็นหุ้นส่วนหรือบุคคลในคณะบุคคลแต่ละคนไม่จำต้องยื่นรายการเงินได้สำหรับจำนวนเงินได้พึงประเมินดังกล่าวเพื่อเสียภาษีอีก แต่ถ้าห้างหุ้นส่วนหรือคณะบุคคลนั้นมีภาษีค้างชำระ ให้ผู้เป็นหุ้นส่วนหรือบุคคลในคณะบุคคลทุกคนร่วมรับผิดในเงินภาษีที่ค้างชำระนั้นด้วย
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 27 ประมวลรัษฎากร
ข้อความเต็ม
บุคคลใดไม่เสียหรือนำส่งภาษีภายในกำหนดเวลาตามที่บัญญัติไว้ในหมวดต่าง ๆ แห่งลักษณะนี้เกี่ยวกับภาษีอากรประเมิน ให้เสียเงินเพิ่มอีกร้อยละ ๑.๕ ต่อเดือนหรือเศษของเดือนของเงินภาษีที่ต้องเสียหรือนำส่งโดยไม่รวมเบี้ยปรับ ในกรณีอธิบดีอนุมัติให้ขยายกำหนดเวลาชำระหรือนำส่งภาษีและได้มีการชำระหรือนำส่งภาษีภายในกำหนดเวลาที่ขยายให้นั้น เงินเพิ่มตามวรรคหนึ่งให้ลดลงเหลือร้อยละ ๐.๗๕ ต่อเดือนหรือเศษของเดือน การคำนวณเงินเพิ่มตามวรรคหนึ่งและวรรคสอง ให้เริ่มนับเมื่อพ้นกำหนดเวลาการยื่นรายการหรือนำส่งภาษีจนถึงวันชำระหรือนำส่งภาษี แต่เงินเพิ่มที่คำนวณได้มิให้เกินจำนวนภาษีที่ต้องเสียหรือนำส่ง ไม่ว่าภาษีที่ต้องเสียหรือนำส่งนั้นจะเกิดจากการประเมินหรือคำสั่งของเจ้าพนักงานหรือคำวินิจฉัยอุทธรณ์หรือคำพิพากษาของศาล
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 26 ประมวลรัษฎากร
ข้อความเต็ม
เว้นแต่จะบัญญัติไว้เป็นอย่างอื่นในลักษณะนี้ ในการประเมินตามมาตรา ๒๔ หรือมาตรา ๒๕ ผู้ต้องเสียภาษีต้องรับผิดเสียเบี้ยปรับอีกสองเท่าของจำนวนเงินภาษีที่ต้องชำระ
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
มาตรา 37 ประมวลรัษฎากร
ข้อความเต็ม
ผู้ใดกระทำการดังต่อไปนี้ ต้องระวางโทษจำคุกตั้งแต่สามเดือนถึงเจ็ดปีและปรับตั้งแต่สองพันบาทถึงสองแสนบาท (๑) โดยเจตนาแจ้งข้อความเท็จ หรือให้ถ้อยคำเท็จ หรือตอบคำถามด้วยถ้อยคำอันเป็นเท็จหรือนำพยานหลักฐานเท็จมาแสดง เพื่อหลีกเลี่ยงการเสียภาษีอากรหรือเพื่อขอคืนภาษีอากรตามลักษณะนี้ หรือ (๒) โดยความเท็จ โดยฉ้อโกงหรืออุบาย หรือโดยวิธีการอื่นใดทำนองเดียวกัน หลีกเลี่ยงหรือพยายามหลีกเลี่ยงการเสียภาษีอากรหรือขอคืนภาษีอากรตามลักษณะนี้
ตรงตามข้อความในราชกิจจานุเบกษา / สำนักงานคณะกรรมการกฤษฎีกา (Verbatim from the Royal Gazette / Office of the Council of State)
Français
Article 41 Revenue Code
Le revenu de source thaïlandaise est imposable où qu'il soit payé; celui de source étrangère d'un résident l'est lorsqu'il est introduit en Thaïlande. Est résident quiconque y séjourne au moins 180 jours au total dans l'année fiscale.
résumé non officiel
Article 40 Revenue Code
Définit huit catégories de revenu imposable: emploi, fonctions ou services, droits et rentes, capitaux y compris cryptomonnaies, location, professions libérales, travaux à forfait avec fournitures, commerce et autres activités. L'impôt supporté par le payeur y entre; le revenu du mineur est attribué au père ou au parent exerçant l'autorité.
résumé non officiel
Article 48 Revenue Code
Revenu net au barème, minimum 0,5 % dès 120 000 bahts hors salaires. Options séparées, notamment 15 % sur intérêts, 10 % sur dividendes thaïlandais pour résidents, immobilier hérité ou non commercial plafonné à 20 % du prix, indemnité de départ, 5 % sur dons excédant 20 ou 10 millions.
résumé non officiel
Article 47 Revenue Code
Déductions, notamment contribuable et conjoint 60 000 bahts chacun, enfant 30 000 (majoré dès le deuxième né depuis 2561), parents 30 000, personne handicapée 60 000, assurance-vie, prévoyance, intérêts hypothécaires et parti politique au plus 10 000 chacun, cotisations sociales; dons jusqu'à 10 % du solde.
résumé non officiel
Article 56 Revenue Code
Déclaration d'ici fin mars, sauf mineurs et incapables, si le revenu dépasse 60 000 bahts (120 000 en salaires seuls) sans conjoint, ou 120 000 (220 000 en salaires seuls) avec conjoint. Sociétés ordinaires et groupements non juridiques: déclaration par le gérant, associés répondant de l'impôt impayé.
résumé non officiel
Article 27 Revenue Code
Le retard entraîne une majoration de 1,5 % par mois ou fraction de mois, hors pénalité, réduite à 0,75 % en cas de délai approuvé et respecté. La majoration ne peut dépasser l'impôt dû.
résumé non officiel
Article 26 Revenue Code
Sauf disposition contraire, une imposition selon les articles 24 ou 25 entraîne une pénalité supplémentaire de deux fois l'impôt dû.
résumé non officiel
Article 37 Revenue Code
Les fausses déclarations ou preuves intentionnelles et la fraude visant à éluder l'impôt ou obtenir un remboursement sont punies de trois mois à sept ans d'emprisonnement et de 2 000 à 200 000 bahts d'amende.
résumé non officiel
Sources
- Revenue Code, consulté le 2 novembre 2026
Règle de 2024 sur le transfert des revenus étrangers (Por.161/2566)
Qu'est-ce qui a changé le 1er janvier 2024 ?
Le 15 septembre 2023, le Département des recettes thaïlandais a publié Instruction Départementale N° Por.161/2566, modifiant fondamentalement la manière dont les revenus de source étrangère sont imposés en Thaïlande. Les nouvelles règles sont entrées en vigueur le 1er janvier 2024, et représentent le changement fiscal le plus important pour les expatriés depuis des décennies.
Avant 2024 : le Département des recettes considérait les revenus de source étrangère comme imposables uniquement lorsqu’ils étaient transférés en Thaïlande au cours de la même année civile que celle où ils avaient été perçus. Cette position relevait de la pratique administrative et des réponses aux demandes de rescrit plutôt que du Code des impôts lui-même, ce qui explique que le point 2 de l’instruction Por.161/2566 ait pu l’écarter en une seule phrase : il abroge tout règlement, toute règle, toute instruction, toute réponse à une demande de rescrit et toute pratique contraires à l’instruction. L’effet pratique était une stratégie de planification simple : gagner à l’étranger, attendre l’année suivante pour transférer l’argent, et celui-ci arrivait en franchise d’impôt.
À compter du 1er janvier 2024 : les revenus de source étrangère sont imposables lorsqu’un résident fiscal thaïlandais les introduit en Thaïlande, quelle que soit l’année d’imposition au cours de laquelle ils sont introduits. Le point 1 de l’instruction Por.161/2566 impose à la personne qui était résidente de Thaïlande au cours de l’année d’imposition où le revenu a pris naissance, et qui introduit ce revenu en Thaïlande dans n'importe quelle année d'imposition, de l’inclure dans le calcul prévu à l’article 48 pour l’année d’imposition au cours de laquelle il est introduit. Le point 3 applique l’instruction aux revenus imposables introduits en Thaïlande à compter du 1er janvier 2024. C’est donc l’année d’entrée de l’argent en Thaïlande qui déclenche l’imposition, et non l’année où il a été gagné à l’étranger. Ce que l’instruction ne fait pas, c’est remonter dans le passé, et la disposition qui le prévoit fait l’objet de la section suivante.
Protection du revenu avant 2024 (Por.162/2566)
Le 20 novembre 2023, le Département des recettes a publié Instruction Départementale N° Por.162/2566, qui ne fait qu'une chose : elle ajoute au point 1 de l'instruction Por.161/2566 un deuxième alinéa disposant que ce point “ ne s'applique pas aux revenus imposables nés avant le 1er janvier de l'année B.E. 2567 (2024)”. Les revenus nés avant cette date échappent donc à la règle de 2024, même s’ils sont transférés ultérieurement. Les deux instructions sont des khamsang krom sanphakon, c’est-à-dire des instructions du Département, et chacune indique dans son propre préambule qu’elle est émise afin que les agents des recettes disposent d’une ligne directrice pratique pour examiner et conseiller les contribuables. Elles ne modifient pas le Code des impôts. Toutes deux ont été lues ici dans leur version thaïe originale, sur le site du Département des recettes : Por.161/2566 et Por.162/2566.
Pour bénéficier de cette protection, les expatriés doivent :
- Maintenir comptes bancaires séparés pour les fonds antérieurs à 2024 et postérieurs à 2024.
- Préserver relevés bancaires de décembre 2023 la présentation des soldes de comptes comme justificatif
- Conservez les justificatifs de la date de perception des revenus (bulletins de paie, factures, relevés de pension).
- Ne vous fiez pas à l’hypothèse FIFO (Premier entré, premier sorti) . L’idée couramment avancée pour les comptes mixtes, selon laquelle les fonds les plus anciens sont réputés dépensés en premier, ne figure ni dans Por.161/2566 ni dans Por.162/2566 et n’est pas une règle publiée. Considérez-la comme une pratique comptable et non comme une règle de droit, et conservez des documents qui identifient directement les fonds.
Qu'est-ce qui compte comme “ envoi de fonds ”
La notion de transfert de fonds est plus large que ne le pensent de nombreux expatriés. Chacune des méthodes suivantes fait entrer de l’argent en Thaïlande. L’exigibilité de l’impôt dépend ensuite de la nature de cet argent : les revenus étrangers imposables nés à compter du 1er janvier 2024, au cours d’une année où vous étiez résident fiscal thaïlandais, sont imposables quel que soit le moyen par lequel ils arrivent.
| Méthode de remise de fonds | Exemple | Cela compte comme un apport de fonds ? |
|---|---|---|
| Virements bancaires | Envoyer de l'argent d'une banque américaine/britannique vers un compte bancaire thaïlandais | Oui |
| Retraits au guichet automatique | Utiliser une carte de débit étrangère à un distributeur automatique de billets thaïlandais | Oui |
| paiements par carte de crédit/débit | Payer des achats en Thaïlande avec une carte étrangère | Oui |
| Argent liquide | Transport de devises étrangères à travers la frontière | Oui |
| Conversion de cryptomonnaie | Transférer des cryptomonnaies vers une plateforme d'échange thaïlandaise et les convertir en THB | Oui |
| plateformes de paiement en ligne | Virements PayPal ou Wise vers un compte bancaire thaïlandais | Oui |
Qu’est-ce qui n’est pas taxé en vertu de la règle des virements :
- Revenus étrangers conservés entièrement à l'étranger (jamais introduits en Thaïlande).
- Revenus perçus avant le 1er janvier 2024, avec justificatifs appropriés.
- Les revenus nés au cours d'une année d'imposition durant laquelle la personne n'était pas un résident fiscal thaïlandais. Le Département des recettes l’indique clairement : une personne qui a séjourné en Thaïlande moins de 180 jours l’année où le revenu a pris naissance ne doit rien sur ce revenu, même si l'argent est introduit ultérieurement alors qu'elle est résidente.
Un point est souvent présenté à l'inverse, et nous ne pouvons pas le confirmer. Le critère du Département des recettes comporte deux éléments : le revenu doit naître le 1er janvier 2024 ou après dans une année d’imposition où la personne a passé 180 jours ou plus en Thaïlande, et la personne doit l’introduire en Thaïlande dans cette année d’imposition ou dans une année ultérieure. Le critère de résidence s'apprécie au regard de l'année où le revenu a pris naissance. Rien dans les deux instructions départementales, dans le document de questions-réponses de huit pages que la Division juridique du Département des recettes leur a consacré, ni dans aucun arrêt publié de la Cour suprême que nous ayons pu trouver, n’indique que le fait d’être non-résident l’année où vous remit rendrait exonéré un transfert autrement imposable. Le Département a traité ce point directement, et pas seulement de manière implicite. Le document de la Division juridique présente un tableau de quatre cas, selon la date à laquelle le revenu a pris naissance, la durée du séjour du contribuable en Thaïlande et la date à laquelle l’argent a été introduit. Sa seule colonne relative à la résidence est intitulée le temps passé en Thaïlande au cours de l’année d’imposition dans laquelle le revenu assujetti à impôts a été réalisé. Le tableau aboutit à une réponse, imposable ou non imposable, dans les quatre cas sans jamais demander si le contribuable était résident l’année du transfert. Dans le premier cas, celui d’un revenu né le 1er janvier 2024 ou après, au cours d’une année de 180 jours ou plus, et introduit à cette date ou après, la réponse est que l’impôt est dû. Deux limites méritent d’être dites clairement. Il s’agit d’instructions et d’orientations du Département, qui s’imposent aux agents des recettes comme règle de travail mais ne modifient pas le Code des impôts, et aucun arrêt publié de la Cour suprême n’a tranché la question. Partez donc du principe que les revenus nés au cours d’une année de résidence sont imposables quel que soit le moment où vous les introduisez, et prenez conseil avant toute opération qui reposerait sur la solution inverse.
Proposition d'exonération fiscale de deux ans sur les transferts de fonds (en attente)
En juin 2025, le Département des recettes préparait, selon la presse, une législation visant à alléger la charge fiscale sur les revenus étrangers. Selon cette proposition, les revenus de source étrangère perçus à partir de 2024 seraient exonérés d'impôt s'ils sont transférés dans un délai de deux années civiles, ce qui signifie l'année où l'argent a été gagné ou l'année suivante.
| Scénario | Statut fiscal (en cas d'adoption) |
|---|---|
| Revenus perçus en 2025, transférés en 2025 | Exempté |
| Revenus perçus en 2025, transférés en 2026 | Exempté |
| Revenus perçus en 2025, transférés en 2027 ou ultérieurement | Imposable aux taux progressifs |
Une telle période de deux ans devrait être instaurée par un texte avant de s’appliquer à quiconque, et elle ne l’a pas été. Au 21 octobre 2026, les décrets royaux pris en vertu du Code des impôts vont jusqu’au N° 810 (n° 808 à 810, publiés ensemble dans la Gazette royale le 12 octobre 2026), et aucun de ceux qui figurent dans le registre du Département des recettes (Revenue Department) ne concerne les revenus de source étrangère. Les décrets les plus récents portent sur des prolongations de la TVA à taux réduit, la rénovation d’hôtels, les séminaires nationaux, la numérisation des PME, les artistes, les toitures solaires, les systèmes de facturation électronique et les dons : n° 806 à la Croix-Rouge thaïlandaise et aux fondations médicales, n° 809 et 810 aux écoles et au sport.
État actuel : NON promulgué
Au 21 octobre 2026, la proposition n’a pas été promulguée. Rien d’autre n’a modifié la règle : aucune instruction départementale publiée après Por.162/2566 ne touche à l’article 41, la série étant arrivée à Por.164/2568, qui concerne la vente de biens hors du Royaume, et les deux seules entrées de la série relatives à l’article 41, alinéa deux, restent Por.161/2566 et Por.162/2566. Le manuel du Département des recettes relatif à l’outil de calcul du crédit d’impôt étranger, publié en novembre 2025, présente comme droit applicable aux revenus de source étrangère les articles 40, 41, 48 et 56 du Code des impôts, le décret royal (n° 18) B.E. 2505, Por.161/2566 et Por.162/2566, et ne mentionne rien d’autre. Tant qu’une exonération n’est pas publiée au Journal officiel, les règles décrites ci-dessus sont celles qui s’appliquent.
Avertissement
Les résidents fiscaux ne devraient pas s’appuyer sur cette proposition pour leurs déclarations fiscales de 2026. Planifiez et déclarez selon les règles en vigueur jusqu’à ce que l’exonération soit officiellement publiée au Journal officiel (Royal Gazette).
Huit catégories de revenus imposables en Thaïlande
Le Code des impôts thaïlandais (article 40) divise le revenu imposable en huit catégories. Classer correctement les revenus est important car les différentes catégories permettent des taux de déduction standard différents. Voici les catégories de revenus personnels en Thaïlande :
| Catégorie | Type de revenu | Déduction standard |
|---|---|---|
| 1 | Revenus d'emploi : salaires, traitements, primes, pensions | 50% de revenus, plafond de 100 000 THB |
| 2 | Rémunération pour travaux/services : commissions, honoraires d’agent, honoraires de directeur | 50% du revenu, maximum 100 000 THB, cumulé avec la catégorie 1 |
| 3 | Droits et rentes : clientèle, droits d'auteur, franchises | 50% de revenus, plafond de 100 000 THB |
| 4 | Revenus de placements : dividendes, intérêts, plus-values, cryptomonnaies | Pas de déduction forfaitaire |
| 5 | Revenus locatifs : biens immobiliers, véhicules, autres actifs | De 10% à 30%, selon le type d’actif |
| 6 | Services professionnels : médical, juridique, ingénierie, comptabilité | 30% ou 60% selon le métier |
| 7 | Services de construction et contrats de travaux | 60% de revenus |
| 8 | Autres revenus : activités d’entreprise, commerce, agriculture, transport | 60% de revenus |
Taux d’impôts sur le revenu des particuliers en Thaïlande (2026)
La Thaïlande applique un système d'imposition progressive, ce qui signifie que chaque fraction du revenu est imposée au taux de la tranche correspondante, et non l’ensemble du revenu à un taux unique. Les ressortissants thaïlandais et les résidents fiscaux étrangers sont soumis au même barème.
Deux textes composent le tableau ci-dessous, ce qu’il est utile de savoir si vous le comparez un jour à la loi. Les taux sont issus du barème de l’impôt sur le revenu du Code des impôts (banchi atra phasi ngoen dai, point 1), tel que remplacé par la loi portant modification du Code des impôts (n° 44) B.E. 2560 et applicable à compter de l'année d'imposition 2560. Lu isolément, ce barème impose les premiers 300 000 bahts à 5 % : l'exonération de 0 à 150 000 n'y figure pas. L'exonération est accordée séparément par Décret royal n° 470 de l’année 2551, qui exonère les premiers 150 000 bahts de revenu net calculé selon l’article 48 (1) du Code. La première tranche du tableau ci-dessous provient donc d’un décret royal, et non de la loi, et c’est celle qui pourrait être modifiée le plus facilement.
| Revenu net imposable (THB) | Taux d'imposition | Impôt maximal dans cette tranche |
|---|---|---|
| 0-150,000 | Exonéré | 0 THB |
| 150,001-300,000 | 5% | 7 500 THB |
| 300,001-500,000 | 10% | 20 000 THB |
| 500,001-750,000 | 15% | 37 500 THB |
| 750,001-1,000,000 | 20% | 50 000 THB |
| 1,000,001-2,000,000 | 25% | 250 000 THB |
| 2,000,001-5,000,000 | 30% | 900 000 THB |
| Plus de 5 000 000 | 35% | Pas de plafond |
Comment fonctionne l'impôt progressif : un exemple pratique pour l'impôt sur le revenu des personnes physiques en Thaïlande
Un expatrié percevant un revenu net imposable de 500 000 THB ne paie pas 10% sur la totalité de ce montant. En revanche :
- Premiers 150 000 THB → Exonérés = 0 THB. Aucun impôt n’est exigible sur cette tranche, mais cela ne supprime pas l’obligation de présenter un formulaire de déclaration : voir les seuils de déclaration ci-dessous.
- 150 000 THB suivants (150 001-300 000) → 5% = 7 500 THB
- 200 000 THB suivants (300 001-500 000) → 10% = 20 000 THB
- Taxe totale : 27 500 THB (taux effectif de 5,5%)
Déductions et abattements fiscaux
Maximiser les déductions légales est le moyen le plus efficace de réduire l'impôt sur le revenu des personnes physiques en Thaïlande. Le Code des impôts offre un large éventail d'abattements personnels, de déductions pour assurances et d'incitations à l'investissement.
Allocations personnelles et familiales pour l'impôt sur le revenu des personnes physiques en Thaïlande
| Type de déduction | Montant maximum (THB) |
|---|---|
| Abattement personnel (contribuable) | 60,000 |
| Allocation pour conjoint (si le conjoint n'a aucun revenu) | 60,000 |
| Allocation familiale (par enfant) | 30 000 pour chaque enfant légitime, sans limite quant au nombre. Les enfants adoptés coûtent chacun 30 000 baht, mais un maximum de trois enfants ne peut être revendiqué. Si vous avez déjà trois ou plus d’enfants légitimes vivants, vous ne pouvez pas revendiquer un enfant adopté du tout. L’article 47 (1) (c) permet la déduction uniquement pour un enfant mineur ou âgé de moins de 25 ans, étudiant à l’université ou dans une autre institution d’enseignement supérieur, ou déclaré incompétent par un tribunal et placé sous votre garde, et pour un enfant ayant un revenu imposable de 30 000 bahts ou plus au cours de l’année d’imposition, sans compter les revenus exonérés en vertu de l’article 42. |
| 2e enfant ou plus né en 2018 ou après | 60 000 par enfant : les 30 000 ordinaires plus 30 000 supplémentaires pour le deuxième enfant légitime et les suivants nés en 2018 ou après, ajoutés par la loi portant modification du Code des impôts (n° 46) B.E. 2561 à compter de l’année d’imposition 2561. Attention à la façon dont le rang de naissance est compté, car il détermine si un enfant est le deuxième : pour cet abattement supplémentaire, l’article 47 (1) (ค) compte tous les enfants que vous avez eus, qu’ils soient vivants ou non. La limite de trois enfants figurant ci-dessus est calculée d'une autre manière, uniquement en fonction des enfants vivants |
| Parent dépendant et parents d'un conjoint également | 30 000 par parent. Les conditions sont celles énoncées à l’article 47(1)(ญ) du Code des impôts et elles ne concernent pas le lieu de résidence du parent : le parent doit être âgé de 60 ans ou plus, doit avoir des revenus insuffisants pour subvenir à ses besoins, et doit être à votre charge. Cette allocation n’est pas disponible pour un parent dont le revenu imposable au cours de l’année d’imposition est supérieur à 30 000 bahts, qui est le test qui élimine la plupart des demandes |
| personne à charge handicapée ou incapable | 60 000 par personne. L’article 47 (1) (ฎ) vise un parent, le conjoint, un enfant légitime ou adopté, un parent ou un enfant du conjoint, ou toute autre personne dont vous êtes le tuteur légal. Le même plafond de revenus de 30 000 bahts s’applique à la personne à charge |
| frais liés à l'accouchement | Jusqu'à 60 000 par grossesse |
| Exonération de revenu pour les contribuables âgés (65 ans et plus) | Jusqu’à 190 000. Il s’agit d’une exonération de revenu supplémentaire, et non d’une déduction. |
Déductions pour assurance et retraite
| Type de déduction | Montant maximum (THB) |
|---|---|
| Primes d'assurance-vie (compagnie d'assurance thaïlandaise) | 100 000 |
| primes d'assurance maladie | 25 000. Le règlement ministériel n° 365 (B.E. 2563), Journal officiel (Royal Gazette) du 17 juin 2020, a relevé ce plafond, auparavant fixé à 15 000 par le règlement ministériel n° 334, et s’applique aux primes payées à compter du 1er janvier 2020. Le plafond combiné avec l’assurance-vie, à la ligne ci-dessous, figure dans le même texte. |
| Plafond d'assurance combiné | 100,000 |
| Assurance maladie des parents | 15 000. Il n’existe pas de condition d’âge : chaque parent assuré doit avoir un revenu imposable ne dépassant pas 30 000 bahts au cours de l’année d’imposition. |
| Cotisations au fonds de prévoyance | 15% de revenus, plafond de 500 000 |
| Fonds commun de placement retraite (RMF) | 30% du revenu imposable, plafonné à 500 000. Le règlement ministériel n° 357 (B.E. 2563), Journal officiel (Royal Gazette) du 10 mars 2020, a relevé ce taux, auparavant de 15%, pour les revenus perçus à compter du 1er janvier 2020. Les parts doivent être détenues au moins cinq ans à compter de la première souscription et rachetées à 55 ans ou plus, faute de quoi l’avantage est perdu. |
| Assurance-vie par pension (annuité) | 15% de revenus, plafond de 200 000 |
| Fonds national d'épargne (NSF) | Le montant effectivement versé à titre d’épargne, jusqu’à 500 000, et dans le cadre de la limite cumulée de 500 000 pour la retraite. C’est la clause 2 (90) du règlement ministériel n° 126, insérée par le règlement ministériel n° 314 (B.E. 2559). Le plafond annuel du fonds n’est pas fixé par la loi sur le Fonds national d’épargne : l’article 31 exige un montant minimum de 50 bahts par mois et un maximum fixé par règlement ministériel, donc vérifiez le plafond actuel auprès du fonds avant de vous fier à un chiffre |
| Plafond de retraite combiné | 500,000 |
Autres déductions pour l'impôt sur le revenu des personnes physiques en Thaïlande
| Type de déduction | Montant maximum (THB) |
|---|---|
| Intérêts hypothécaires | 100 000 |
| Cotisations de sécurité sociale | Montant effectivement versé, jusqu’à 10 500 pour 2026 (875 par mois au nouveau plafond salarial de 17 500 prévu pour les cotisations de l’article 33). Un taux réduit de 3% s’est appliqué de décembre 2025 à mai 2026 dans neuf provinces du Sud touchées par les inondations, de sorte que les salariés concernés déduisent le montant inférieur effectivement versé. |
| Investissements du fonds ESG thaïlandais (2024-2026) | 30% de revenus, plafonné à 300 000 |
| Investissement dans l'entreprise sociale | 100 000 par an |
| dons de bienfaisance (concession 100%/200%) | Jusqu’à 10% du revenu net après déductions. Pour les dons effectués à compter du 1er janvier 2026, seuls les dons enregistrés dans le système e-Donation du Département des recettes ouvrent droit à la déduction. |
Deux mesures temporaires évoquées en 2025 ne sont pas reconduites en 2026. La déduction pour le tourisme intérieur (“ Tiew Dee Mee Khuen ”), prévue par le règlement ministériel n° 401 (B.E. 2568) publié au Journal officiel (Royal Gazette) le 19 novembre 2025, couvrait uniquement les dépenses d'hôtel, de chambre d'hôtes et de restaurant engagées entre le 29 octobre et le 15 décembre 2025 : jusqu'à 10 000 THB sur toute facture fiscale, 10 000 THB supplémentaires lorsque la facture était une e-Tax Invoice, et une fois et demie ces montants pour les séjours dans les 55 provinces secondaires énumérées. Elle relevait de la déclaration 2025, qui devait être déposée au plus tard le 31 mars 2026, et aucune édition 2026 n'avait été approuvée au 3 septembre 2026. La déduction pour les fonds Thai ESG (30% du revenu imposable, jusqu'à 300 000 THB, parts détenues au moins cinq ans) s'applique aux souscriptions effectuées entre le 1er janvier 2024 et le 31 décembre 2026 en vertu du règlement ministériel n° 395 (B.E. 2567), de sorte que 2026 est sa dernière année sauf prorogation. Les déductions changent chaque année : vérifiez la liste en vigueur avant de déclarer.
Quelles déductions ont changé pour l'année d'imposition 2026 ?
Trois changements s’appliquent aux revenus gagnés en 2026 et déclarés avant le 31 mars 2027 (8 avril en ligne). Aucun d’entre eux ne découle de la “ réforme ” des déductions annoncée en octobre 2025, qui est traitée dans la section suivante et qui n’est pas une loi.
1. La déduction pour sécurité sociale a été portée à un maximum de 10 500 THB. Le règlement ministériel prescrivant les salaires minimum et maximum servant de base aux cotisations de l’article 33, B.E. 2568, pris en application des articles 7 et 46 de la loi sur la sécurité sociale B.E. 2533 (1990), promulgué par le ministre du Travail le 11 décembre 2025, publié dans le Royal Gazette volume 142 partie 81 Kor le 12 décembre 2025 et en vigueur à compter du 1er janvier 2026, augmente le plafond des salaires sur lesquels les cotisations de l’article 33 sont calculées en trois étapes. Le taux d’employé reste à 5%, donc le montant déductible augmente avec le plafond :
| Période | Limite mensuelle du salaire (THB) | Contribution maximale des salariés par mois | Déduction maximale par an |
|---|---|---|---|
| Jusqu'au 31 décembre 2025 | 15,000 | 750 | 9,000 |
| Du 1er janvier 2026 au 31 décembre 2028 | 17,500 | 875 | 10,500 |
| Du 1er janvier 2029 au 31 décembre 2031 | 20,000 | 1,000 | 12,000 |
| À partir du 1er janvier 2032 | 23,000 | 1,150 | 13,800 |
Les employés des neuf provinces du sud concernées par les mesures d'aide liées aux inondations (Trang, Nakhon Si Thammarat, Narathiwat, Pattani, Phatthalung, Yala, Songkhla, Satun et Surat Thani) ont payé un taux réduit de 3% de décembre 2025 à mai 2026 et déduisent le montant qu'ils ont réellement payé.
2. Les dons doivent être effectués via e-Donation. En août 2025, le directeur général du Département des recettes a écrit au Bureau national du bouddhisme qu’à compter du 1er janvier 2026, un don à un temple, une fondation, une association, un fonds ou tout autre bénéficiaire agréé n’ouvre droit à une déduction fiscale que s’il est enregistré dans le système e-Donation du Département. Un reçu papier ou un certificat anumodana peut toujours être délivré, mais le Département a déclaré qu’il n’ouvrirait pas droit à la déduction. Au 3 septembre 2026, nous n’avons trouvé au Journal officiel (Royal Gazette) ni règlement ministériel ni notification du directeur général donnant cet effet, et la lettre du Département elle-même le présentait comme une modification qu’il apporterait au droit. En pratique, la question est de toute façon tranchée : le système de déclaration en ligne préremplit les dons à partir des données e-Donation, et il faut s’attendre à ce qu’un don de 2026 qui n’existe que sur papier soit refusé. Donnez en scannant le code QR e-Donation du bénéficiaire, ou par un canal bancaire qui transmet au système, et vérifiez l’enregistrement sur le portail e-Donation du Département avant de déclarer. La double déduction applicable aux dons aux écoles, aux universités et aux organismes sportifs a désormais force de loi. Le décret royal n° 809 (établissements d’enseignement) et le décret royal n° 810 (sport), publiés dans la Gazette royale le 12 octobre 2026 et en vigueur à compter du lendemain, couvrent les dons effectués via le système e-Donation du 1er janvier 2025 au 31 décembre 2027 : un particulier déduit deux fois le montant versé, dans la limite du plafond global de 10% du revenu net pour les dons, et une entreprise déduit deux fois la dépense.
3. Les déductions pour les dépenses liées aux achats et aux voyages ont expiré. Easy E-Receipt 2.0, prévu par le règlement ministériel n° 397 (B.E. 2568) publié le 10 janvier 2025, couvrait les achats effectués du 16 janvier au 28 février 2025 et se déduit dans la déclaration 2025, et non dans celle de 2026. La déduction pour le tourisme a pris fin le 15 décembre 2025. Rien ne les a remplacées pour les dépenses de 2026.
La Thaïlande a-t-elle plafonné les déductions fiscales en 2026 ?
Non. La législation thaïlandaise ne prévoit pas de plafond pour les déductions totales, et les revenus gagnés en 2026 sont régis par les tableaux ci-dessus. Ce qui s’est réellement produit :
- 14 octobre 2025 : Le vice-Premier ministre et ministre des Finances Ekniti Nitithanprapas a déclaré que le système des déductions était “ éparpillé ”, a évoqué un plafond unique pour le total des déductions et a promis un cadre opérationnel pour novembre 2025. Le secrétaire permanent du ministère des Finances a indiqué que la première application possible concernerait les revenus perçus en 2026, car le Code des impôts devrait être modifié.
- Novembre 2025 : aucun cadre n'a été publié en tant qu'instrument.
- 12 décembre 2025 : La Chambre des représentants a été dissoute, bloquant ainsi la réforme avec le reste du programme législatif.
- 8 février 2026 : élections générales, suivies d’un nouveau gouvernement dirigé par Anutin Charnvirakul.
- Juillet 2026 : Le plan de réforme fiscale de dix points du ministère des Finances prévoit “ une révision de la structure de l’impôt sur le revenu personnel et une révision de certaines déductions et abattements ” pour 2027. Le rapport du Bangkok Post sur le plan indique que les recettes projetées s’élèveraient à 50 milliards de THB par an ; un chiffre de 45,8 milliards de THB figure dans d’autres articles traitant de cette même révision. Le même plan prévoit une taxe additionnelle et une taxe de 1 000 THB pour les voyages à destination de l’étranger en 2027, ainsi qu’une hausse de la TVA à 8,5% en 2028.
État, vérifié le 21 octobre 2026 par rapport aux registres de la législation déléguée du Département des recettes (Revenue Department) : les règlements ministériels pris en vertu du Code des impôts vont jusqu’au n° 403 et les décrets royaux jusqu’au n° 810 (12 octobre 2026), et aucun d’entre eux, ni aucune loi modificative, n’impose de plafond aux déductions. Un plafond exigerait une modification du Code des impôts adoptée par le Parlement, ou un décret royal lorsque le Code délègue déjà ce pouvoir, et l’un comme l’autre doit être publié dans la Gazette royale avant de lier quiconque. Selon le calendrier du ministère lui-même, l’effet réaliste le plus précoce concerne les revenus perçus en 2027 et déclarés en 2028. Rien n’est à faire aujourd’hui, si ce n’est conserver les reçus et les justificatifs e-Donation.
Existe-t-il un reçu électronique facile (Easy E-Receipt) pour 2026 ?
Non. Le 3 septembre 2026, le ministre des Finances a déclaré qu’il n’était pas prévu de réintroduire cette mesure à court terme, invoquant les pertes de recettes et le fait que l’avantage profite surtout aux hauts revenus. Easy E-Receipt 2.0 était l’édition 2025 : achats du 16 janvier au 28 février 2025, jusqu’à 30 000 THB plus 20 000 THB supplémentaires pour les produits OTOP et des entreprises communautaires, avec dans les deux cas une e-Tax Invoice ou un e-Receipt. Il se déduit dans la déclaration 2025 déposée début 2026 et ne s’applique à aucune dépense de 2026. Si une nouvelle édition est approuvée, elle prendra la forme d’un règlement ministériel pris en vertu du Code des impôts et paraîtra au Journal officiel (Royal Gazette) avant d’entrer en vigueur ; cette section sera mise à jour à ce moment-là.
Conventions de double imposition (CDI)
La Thaïlande a signé Accords de double imposition avec 61 pays afin d'éviter que les revenus soient imposés deux fois. Ces conventions sont devenues plus importantes que jamais avec les règles de 2024 sur les transferts de fonds.
Comment les conventions fiscales protègent les expatriés
Les conventions de double imposition fonctionnent principalement selon la méthode de crédit d'impôt étranger: si l'impôt a déjà été payé sur le revenu dans le pays d'origine, ce montant peut être imputé sur l'impôt thaïlandais dû sur ce même revenu. Ce crédit est limité au moindre des deux montants suivants : (a) l'impôt effectivement payé à l'étranger ou (b) l'impôt thaïlandais qui serait applicable à ce revenu.
Le 6 janvier 2026, le Département des recettes thaïlandais a mis en ligne un outil officiel : Outil de calcul du crédit d'impôt étranger. Cela aide les résidents à calculer correctement leurs crédits admissibles lors de la présentation des déclarations PND 90 ou PND 91.
Pays ayant conclu une convention de non-double imposition avec la Thaïlande
Les 61 pays partenaires de la Thaïlande en matière de conventions de double imposition comprennent :
Asie-Pacifique : Australie, Bangladesh, Cambodge, Chine, Hong Kong, Inde, Indonésie, Japon, Corée, Laos, Malaisie, Myanmar, Népal, Nouvelle-Zélande, Pakistan, Philippines, Singapour, Sri Lanka, Taïwan, Vietnam
Europe: Arménie, Autriche, Biélorussie, Belgique, Bulgarie, Chypre, République tchèque, Danemark, Estonie, Finlande, France, Allemagne, Hongrie, Irlande, Italie, Luxembourg, Pays-Bas, Norvège, Pologne, Roumanie, Russie, Slovénie, Espagne, Suède, Suisse, Turquie, Ukraine, Royaume-Uni
Amériques : Canada, Chili, États-Unis
Moyen-Orient et Afrique : Bahreïn, Israël, Koweït, Maurice, Oman, Seychelles, Afrique du Sud, Émirats arabes unis
Asie centrale : Tadjikistan, Ouzbékistan
Considérations particulières relatives aux conventions de double imposition pour les pays d'expatriation courants
- Sécurité sociale américaine : Généralement imposable uniquement aux États-Unis en vertu de la convention fiscale, pas en Thaïlande.
- Pensions d'État canadiennes (RPC/SV) : Généralement imposable uniquement au Canada.
- Pensions australiennes : Selon l’article 18 de l’accord entre l’Australie et la Thaïlande, une pension versée à un résident thaïlandais est imposable uniquement en Thaïlande, et l’Administration fiscale australienne a appliqué cette règle à la pension d’un vétéran de guerre. Seules les pensions liées au service public australien (article 19) sont généralement imposables uniquement en Australie.
- Pensions privées/employeurs : Généralement sont imposables en Thaïlande en cas de transfert, bien que des crédits au titre de l'impôt payé dans le pays d'origine puissent s'appliquer.
- Citoyens américains : En raison d’une “ clause de sauvegarde ” (Savings Clause) dans la convention de double imposition entre les États-Unis et la Thaïlande, les Américains devraient principalement recourir aux mécanismes américains (crédit d’impôt étranger ou FEIE) pour atténuer la double imposition.
Visa LTR : Exonération d’impôt sur les revenus étrangers
Le Visa de résident de longue durée (LTR) offre l'avantage fiscal le plus important dont puissent bénéficier les expatriés éligibles. En vertu du Décret royal n° 743 (B.E. 2565), publié au Journal officiel (Royal Gazette) le 23 mai 2022, trois des quatre catégories de visa LTR bénéficient d’une exonération totale de l’impôt sur le revenu des personnes physiques sur les revenus de source étrangère introduits en Thaïlande. L’article 5 du décret la définit précisément : l’exonération couvre les revenus imposables au sens de l’article 40 du Code des impôts nés dans une année d'imposition précédente de l'emploi ou de l'activité commerciale menée à l'étranger, ou de biens situés à l'étranger, puis importés dans le pays.
| Catégorie de visa LTR | Impôt sur le revenu étranger | Exigences |
|---|---|---|
| Citoyens du monde fortunés | Exonéré | Actif de plus de 1 million USD, investissement en Thaïlande de plus de 500 000 USD |
| Retraités fortunés | Exonéré | Plus de 80 000 USD par an de revenus passifs |
| Professionnels travaillant depuis la Thaïlande | Exonéré | Salaire de 80 000 USD et plus par an, employeur établi |
| Professionnels hautement qualifiés | Pas exempté. L’article 5 du décret ne vise que les trois catégories ci-dessus ; cette catégorie est donc imposée sur les revenus étrangers introduits en Thaïlande selon les règles ordinaires. Ce que l’article 3 lui accorde à la place, c’est un taux forfaitaire de 17% sur les revenus de l'emploi thaïlandais provenant d'un employeur du secteur ciblé | Emploi dans une entreprise d’une industrie ciblée en vertu de la loi de promotion de la compétitivité, de la loi de promotion des investissements ou de la loi du Corridor économique de l’Est |
L'exemption s'applique à compter de la date à laquelle le visa LTR est accordé et reste valable tant que le visa est en cours de validité. Elle ne s’applique pas rétroactivement aux transferts effectués avant l’approbation du visa. Ces conditions de délai ne figurent pas dans le décret lui-même : l’article 6 renvoie les qualifications et conditions à une notification du directeur général, qui est pour ce décret la notification sur l’impôt sur le revenu n° 427, et l’article 7 suspend l’avantage pour toute année d’imposition au cours de laquelle les conditions ne sont pas remplies, pour cette seule année.
Fiscalité des cryptomonnaies et des actifs numériques
La Thaïlande a mis en œuvre un exonération d'impôt sur le revenu personnel pendant cinq ans sur les plus-values de cession de cryptomonnaies et de jetons numériques (voir notre guide : impôt sur les cryptomonnaies en Thaïlande), en vigueur à partir de 1er janvier 2025 au 31 décembre 2029.
Conditions essentielles pour bénéficier de l'exemption :
- Les transactions doivent être exécutées par le biais de bourses, courtiers ou négociants agréés par la SEC en Thaïlande.
- L'exemption s'applique à personnes physiques uniquement. Les sociétés restent imposées à 20% au titre de leur impôt sur les sociétés.
- Les transactions de gré à gré ou sur des plateformes non agréées restent imposables au taux progressif standard.
Une documentation correcte de toutes les transactions sur actifs numériques pendant la période d'exonération est essentielle pour rester en règle une fois l'exonération temporaire expirée.
La déduction de perte est une règle distincte et elle est plus ancienne. Elle ne découle pas de l’exonération 2025-2029. Le règlement ministériel n° 380 (B.E. 2565), qui a ajouté le point 2(104) au règlement ministériel n° 126 (B.E. 2509), exonère un montant de plus-value égal aux pertes subies sur des cessions de cryptomonnaies ou de jetons numériques au cours de la même année d’imposition. Il ne s’applique qu’aux plus-values et pertes sur des cessions réalisées sur une plateforme d’échange d’actifs numériques agréée, il s’applique depuis le 14 mai 2018 et n’a pas de date d’expiration. Deux points sont faciles à mal comprendre. L’avantage est plafonné au montant des pertes : il ne peut donc pas créer de perte nette déductible et rien n’est reporté sur une autre année. Et il est plus étroit que l’exonération ci-dessus : il ne couvre que les plateformes d’échange, et non les courtiers ni les négociants.
Les conditions figurent dans la notification du directeur général sur l’impôt sur le revenu n° 424 du 24 mars 2022. Les plus-values et les pertes doivent être calculées selon une méthode comptable généralement admise, la même méthode doit être appliquée pendant toute l’année d’imposition, et la valeur de clôture en fin d’année devient le coût reporté. Le contribuable doit également tenir un relevé de chaque cession, indiquant au moins le symbole (ticker), la date et l’heure, le type d’opération, la quantité, le prix, la valeur en bahts, les frais de transfert et le coût, et être en mesure de le présenter à un agent de contrôle. Tant que l’exonération 2025-2029 s’applique, elle retire du calcul l’intégralité de la plus-value réalisée sur une plateforme agréée, de sorte que la règle des pertes n’a plus grand-chose à faire ; elle compte pour les années d’imposition antérieures à 2025 et postérieures à 2029.
Comment obtenir un numéro d'identification fiscale thaïlandais (TIN)
Tout expatrié qui doit déclarer ses impôts doit d'abord obtenir un Numéro d'identification fiscale (NIF) du département des impôts thaïlandais. Sans numéro d'identification fiscale (TIN), les déclarations de revenus ne peuvent pas être déposées et certaines opérations bancaires ou immobilières peuvent être restreintes.
Qui a besoin d'un numéro d'identification fiscale (TIN) ?
- Salariés d'employeurs thaïlandais (démarche généralement effectuée par l'entreprise).
- Retraités, nomades numériques et travailleurs indépendants qui sont résidents fiscaux et rapatrient des revenus.
- Des étrangers vendant des biens immobiliers en Thaïlande.
- Des propriétaires d'entreprise rapatriant des bénéfices étrangers en Thaïlande.
Comment en faire la demande
- Préparer les documents : Passeport, visa ou tampon d'entrée, justificatif de domicile correspondant à l'enregistrement TM30.
- Remplissez le formulaire LP 10.1 avec des informations personnelles, la nationalité, le numéro de passeport et l'adresse en Thaïlande.
- Rendez-vous au bureau des recettes du district responsable de l'adresse résidentielle
- Envoyez les documents. Les agents vérifieront et, si tout correspond, délivreront le numéro d’identification fiscal (TIN). Le traitement peut se faire le jour même dans de nombreux bureaux.
Conseil
La demande de TIN est gratuit dans n'importe quel bureau des impôts et prend généralement entre 20 et 30 minutes. Il est utile de venir accompagné d'une personne parlant thaï, car tous les bureaux n'ont pas de personnel parlant anglais.
Déclaration de revenus personnels en Thaïlande
Qui doit déclarer. Selon l’article 56 du Code des impôts, l’obligation de déclaration dépend du revenu brut imposable de l’année, et non de la question de savoir si des impôts doivent être payés. Une personne seule doit déclarer si le revenu imposable dépasse : 60 000 THB, ou 120 000 THB où le seul revenu est celui provenant d'un emploi en vertu de l'article 40 (1). Pour un couple marié, les seuils sont les suivants : 120 000 THB et 220 000 THB sur les revenus cumulés. Une personne dont le revenu net reste dans la tranche exonérée de 150 000 THB peut donc tout de même être tenue de déposer une déclaration ne faisant apparaître aucun impôt.
Dates limites de dépôt
| Mode de déclaration | Date limite | Formulaire |
|---|---|---|
| Déclaration papier | 31 mars de l'année suivante | PND 90 ou PND 91 |
| Dépôt électronique (en ligne) | 8 avril de l'année suivante (extension de 8 jours) | PND 90 ou PND 91 |
| Rendement semestriel (revenu au titre de l'article 40 (5) à (8)) | Fin septembre | PND 94 |
PND 90 ou PND 91
- PND 91 est destiné aux contribuables avec revenus d'emploi seulement en vertu de l’article 40 (1), telles que les salaires, les rémunérations et les pensions, de l’un des employeurs ou de plusieurs.
- PND 90 est destiné aux contribuables avec toute autre forme de revenus, seule ou en complément d’un salaire : par exemple des revenus locatifs, des revenus de placements, des revenus d’activité indépendante ou des revenus d’entreprise, qu’ils soient perçus en Thaïlande ou transférés depuis l’étranger.
La plupart des expatriés qui transfèrent des revenus étrangers devront déposer le formulaire PND 90.
Comment déclarer ses impôts sur le revenu des particuliers en ligne (déclaration électronique) en Thaïlande
- Inscrivez-vous sur efiling.rd.go.th en utilisant le numéro d'identification fiscale et les données personnelles.
- Connectez-vous et sélectionnez le formulaire correct (PND 90 ou PND 91).
- Saisissez tous les détails de vos revenus pour l'année fiscale, y compris les revenus de source thaïlandaise et les revenus étrangers remis.
- Saisissez les déductions : abattements, primes d'assurance, dons et cotisations de retraite.
- Vérifier le calcul des impôts et soumettre.
- Payez tout impôt dû par virement bancaire, carte de crédit ou paiement par code QR.
Sanctions en cas de non-respect de l’impôt sur le revenu des personnes physiques en Thaïlande
| Violation | Peine |
|---|---|
| Manquement à la déclaration | Une amende pénale de pas plus de 2 000 THB. Il s’agit d’une seule amende, et non d’une amende mensuelle, et elle ne s’applique pas lorsque vous démontrez que l’inexécution était inévitable |
| Paiement tardif | Une majoration de 1,5% par mois ou une partie d'un mois sur l’impôt, calculée sur l’impôt seul et non sur une éventuelle pénalité. Elle est ramenée à 0.75% lorsque le directeur général a accordé une prolongation et que vous payez dans ce délai, et il ne peut jamais dépasser le montant de l’impôt lui-même |
| Faire une déclaration d'impôts qui sous-estime l'impôt | Une pénalité de une fois l’impôt payable, en sus de l’impôt |
| Absence totale de déclaration, suivie d’une imposition d’office par le Département | Une pénalité de deux fois l'impôt payable. C'est la ligne que la plupart des guides omettent, et elle est double de celle ci-dessus |
| Fraude/évasion intentionnelle | De 3 mois à 7 ans d'emprisonnement et des amendes de 2 000 à 200 000 THB |
| Conservation des documents | Ce n’est pas une sanction mais une obligation : conservez vos documents pendant au moins 5 ans |
Stratégies de planification fiscale pour les expatriés en Thaïlande
1. Utiliser en priorité les fonds antérieurs à 2024
Effectuez vos transferts à partir de comptes contenant de l’épargne constituée avant le 1er janvier 2024. Conservez ces fonds sur un compte qui n’a rien reçu depuis, afin que l’origine du transfert puisse être établie à partir des relevés plutôt qu’à partir d’une hypothèse sur l’ordre dans lequel l’argent est dépensé.
2. Gérer sa résidence fiscale de manière stratégique
Séjourner moins de 180 jours en Thaïlande au cours d’une année civile signifie que vous n’êtes pas résident fiscal thaïlandais pour cette année, et les revenus de source étrangère nés au cours de cette année échappent définitivement à l’impôt thaïlandais, quel que soit le moment où vous les introduisez. Surveillez attentivement le décompte des jours, surtout lors de vos entrées et sorties du territoire. Notez la limite de cette règle. Elle s’apprécie au regard de l’année où le revenu prend naissance. Selon la position déclarée du Département des recettes, passer sous les 180 jours l’année où vous remit de l’argent né au cours d’une année de résidence ne supprime pas l’imposition. Son tableau des quatre cas n’examine la résidence que pour l’année où le revenu a pris naissance, et impose le transfert quel que soit le moment où l’argent est introduit. Raisonnez sur l’année de naissance du revenu, et non sur l’année du transfert, et prenez conseil avant de vous fier à une interprétation qu’aucun tribunal n’a encore tranchée.
3. Maximiser les crédits d'impôt étrangers au titre des conventions fiscales
Demandez des crédits pour les impôts payés dans votre pays d’origine à l’aide de l’outil de calcul du crédit d’impôt étranger du Département des recettes. Conservez les justificatifs que le Département demande: la déclaration d'impôts étrangère et la preuve du paiement, tout certificat de retenue de taxe étrangère, les reçus officiels de l'autorité fiscale étrangère et les relevés bancaires indiquant le versement en Thaïlande.
4. Maximiser les déductions thaïlandaises
Profitez pleinement de l’abattement personnel de 60 000 THB, des abattements pour conjoint et enfants, des primes d’assurance et des cotisations aux fonds de retraite. Ceux-ci peuvent considérablement réduire le taux d’imposition effectif. Pour 2026, faites vos dons par e-Donation si vous souhaitez bénéficier de la déduction pour dons, et notez que la déduction au titre de la sécurité sociale atteint désormais 10 500 THB.
5. Envisager le visa LTR
Pour les expatriés remplissant les critères financiers, trois des quatre catégories de LTR prévoient une exonération totale de l’impôt sur les revenus étrangers. Cela peut permettre d’économiser des centaines de milliers de bahts par an pour les retraités à revenu élevé et les professionnels expatriés.
6. Échelonner les transferts pour bénéficier de tranches d'imposition inférieures
Durant les années où les revenus de source thaïlandaise sont plus faibles, des remises plus importantes peuvent tomber dans des tranches d'imposition progressives inférieures. Planifier le moment des transferts peut optimiser la charge fiscale globale.
Erreurs courantes des expatriés
- Mélanger les fonds d'avant 2024 et ceux d'après 2024 dans un seul compte sans justificatif. L’ensemble du transfert peut alors être considéré comme imposable.
- Le fait de ne pas pouvoir retrouver les fonds utilisés pour les retraits en caisse automatique et les paiements par carte. Vérifiez si la transaction fait entrer en Thaïlande des revenus étrangers imposables ; ne considérez pas toutes les dépenses comme des revenus et ne présumez pas qu’une carte étrangère permet d’éviter les règles relatives aux transferts de fonds.
- Considérer que les modifications fiscales proposées ont déjà force de loi. La période de grâce de deux ans n'a pas été promulgué. Déclarez selon les règles en vigueur.
- Ne pas présenter de déclaration parce qu'aucune taxe n'est due. L’obligation de déclaration dépend du revenu brut imposable (supérieur à 60 000 THB pour une personne seule, ou 120 000 THB si le seul revenu est un salaire), et non de la tranche exonérée de 150 000 THB.
- La confusion entre le visa Thailand Privilege (Elite) et le visa LTR. Seul le visa LTR prévoit une exemption de l'impôt sur les revenus étrangers.
- Ignorer les accords de double imposition. De nombreux expatriés paient trop d’impôts en ne demandant pas les crédits d’impôt étrangers auxquels ils ont légalement droit.
Nos tarifs
Parler avec nous
Les questions fiscales qui dépendent de votre résidence, de votre situation au regard des traités ou de la source d'un virement valent bien une heure avec un avocat avant de déposer votre déclaration. Les consultations coûtent 2 000 THB par heure et vous recevez un devis écrit avant tout travail supplémentaire. Vous pouvez réserver une consultation directement.
Points clés à retenir pour les expatriés
Pour bien gérer l'impôt sur le revenu des personnes physiques en Thaïlande, il est essentiel de connaître les modifications apportées à la réglementation sur les transferts de fonds en 2024, d'utiliser judicieusement les déductions et les conventions fiscales, et de déclarer ses revenus dans les délais impartis. Les expatriés doivent obtenir un numéro d'identification fiscale (TIN), identifier les catégories de revenus concernées, documenter soigneusement les fonds perçus avant 2024 et ne jamais considérer comme acquis un projet de loi. Un conseil fiscal personnalisé reste la solution la plus sûre pour garantir la conformité et optimiser sa situation fiscale.
Ce guide est fourni à titre informatif par ThaiLawOnline.com. La législation fiscale évolue fréquemment. Consultez un conseiller fiscal qualifié pour obtenir des conseils adaptés à votre situation.
Liens concernant l'impôt sur le revenu des personnes physiques en Thaïlande :
- Explication de l'impôt sur le revenu des personnes physiques (IRPP) par le Département des recettes de Thaïlande
- Comment obtenir un numéro d'identification fiscale en Thaïlande
Retraité en Thaïlande et ne sachant pas comment les règles relatives aux virements d'argent s'appliquent à votre pension et à vos économies ? Notre note écrite sur le sujet Impôts thaïlandais pour les retraités déclare votre position en vertu de la loi thaïlandaise, contre un honoraire fixé et confirmé avant le début des travaux.
Foire aux questions
Dois-je payer des impôts thaïlandais sur ma pension étrangère ?
Cela dépend de la date à laquelle la pension a été acquise et de l’application éventuelle d’une convention de double imposition. Les pensions acquises à partir de 2024 sont imposables lorsqu’elles sont transférées en Thaïlande. Toutefois, les pensions acquises avant 2024 sont protégées par l’instruction Por.162/2566. Les prestations de sécurité sociale américaines et les pensions d’État canadiennes (CPP/OAS) ne sont généralement imposables que dans le pays payeur en vertu des conventions applicables. Les pensions australiennes sont différentes : hormis les pensions de la fonction publique, elles ne sont imposables qu’en Thaïlande pour un résident thaïlandais. Les pensions privées sont généralement imposables mais peuvent ouvrir droit à un crédit d’impôt étranger.
J'utilise ma carte de crédit étrangère pour des achats en Thaïlande. Ces achats sont-ils imposables ?
Pas automatiquement. Un moyen de paiement à lui seul ne constitue pas un revenu imposable. Vérifiez la source et l'année des fonds, la résidence fiscale en Thaïlande au moment où le revenu étranger a été généré, le montant introduit en Thaïlande, ainsi que toute exonération ou protection conventionnelle. Les revenus étrangers antérieurs à 2024 n'entrent pas dans le cadre de la nouvelle interprétation. Conservez les relevés permettant de tracer les fonds et demandez conseil sur le traitement appliqué à ce paiement ou retrait par carte particulier. Ne présumez pas non plus que chaque achat par carte est imposable ou que l'utilisation d'une carte étrangère évite un rapatriement de fonds.
Quelle est la différence entre PND 90 et PND 91 ?
Le PND 91 s’adresse aux personnes qui ne gagnent que des revenus professionnels (salaire). Le PND 90 s’adresse aux personnes ayant tout autre type de revenus, notamment les envois de fonds étrangers, le revenu locatif, les investissements ou le revenu d’entreprise. La plupart des expatriés qui gèrent des revenus étrangers remplissent le PND 90.
Puis-je déclarer mes impôts en anglais ?
Le système de télédéclaration du Département des recettes (efiling.rd.go.th) propose une traduction anglaise partielle, mais son utilisation peut s'avérer complexe dans les situations délicates. Il est donc conseillé aux expatriés ayant des obligations fiscales liées à des revenus étrangers de faire appel à un expert fiscal thaïlandais ou à un service de déclaration spécialisé.
Le visa Elite de Thaïlande me donne-t-il droit à des avantages fiscaux ?
Non. Le visa Thailand Privilege (anciennement Elite) est un visa touristique assorti de services VIP. Il n’offre aucune exonération fiscale quelle qu’elle soit. Si le titulaire d’un visa Elite séjourne en Thaïlande 180 jours ou plus, il est résident fiscal à part entière et soumis aux règles ordinaires. Seul le visa LTR offre des avantages fiscaux sur les revenus étrangers.
Que se passe-t-il si je gagne des revenus en cryptomonnaie en Thaïlande ?
Les gains en capital provenant des ventes de cryptomonnaies et de jetons numériques sont exonérées d'impôt sur le revenu des personnes physiques du 1er janvier 2025 au 31 décembre 2029, en vertu du règlement ministériel n° 399. Cette exonération s'applique uniquement aux transactions effectuées via des plateformes agréées par la SEC et uniquement aux particuliers. Après 2029, les plus-values sur cryptomonnaies seront de nouveau soumises au barème progressif, sauf prolongation de l'exonération.
En quoi les conventions de double imposition peuvent-elles m'aider ?
Les conventions de double imposition empêchent qu’un même revenu soit imposé dans deux pays. Si un expatrié a déjà payé l’impôt sur un revenu dans son pays d’origine, un crédit d’impôt étranger peut être imputé sur l’impôt thaïlandais dû. La Thaïlande a conclu des conventions de double imposition avec 61 pays. Le Département des recettes a mis en ligne en janvier 2026 un outil de calcul du crédit d’impôt étranger pour aider les contribuables à calculer leurs crédits.
Que se passe-t-il si je reste en Thaïlande moins de 180 jours ?
Les personnes qui séjournent physiquement en Thaïlande pendant moins de 180 jours au cours d'une année civile sont pas résidents fiscaux thaïlandais. Les non-résidents ne sont imposés que sur les revenus de source thaïlandaise (par exemple, un salaire versé par un employeur thaïlandais). Les revenus de source étrangère réalisés au cours d’une année de non-résidence ne sont pas imposés, même s’ils sont introduits en Thaïlande plus tard. L’inverse n’est pas vrai : selon la position du Département des recettes, les revenus réalisés au cours d’une année où vous étiez résident restent imposables lorsque vous les introduisez en Thaïlande, même au cours d’une année où vous êtes non-résident.
Quelle est la date limite pour la déclaration d'impôts des expatriés ?
La déclaration annuelle d'impôt sur le revenu des personnes physiques doit être déposée avant le 31 mars pour les soumissions sur papier ou 8 avril pour les déclarations électroniques via le portail de déclaration en ligne du Département des recettes. Une déclaration tardive peut entraîner une amende pénale de 2 000 THB au maximum, qui est une amende unique et non mensuelle, et l’impôt impayé est assorti d’une majoration de 1,5% par mois ou fraction de mois, qui ne peut jamais dépasser le montant de l’impôt lui-même. Un impôt de 3 000 THB ou plus peut être payé en trois mensualités égales sans intérêts.
Existe-t-il un seuil de revenu minimum à partir duquel il faut déclarer ?
Oui, et ce n’est pas le montant de 150 000 THB. En vertu de l’article 56 du Code des impôts, une personne seule doit déposer une déclaration si ses revenus imposables de l’année dépassent 60 000 THB, ou 120 000 THB si son seul revenu est un revenu d’emploi salarié. Pour un couple marié, les seuils sont de 120 000 THB et 220 000 THB sur les revenus cumulés. Le montant de 150 000 THB correspond à la tranche de revenu net sur laquelle aucun impôt n’est perçu, de sorte qu’une déclaration peut être obligatoire même lorsqu’aucun impôt n’est dû.
L'abattement personnel de 60 000 THB est-il toujours disponible en 2026 ?
Oui. L'abattement personnel de 60 000 THB, l'abattement pour conjoint et les abattements pour enfants restent inchangés pour les revenus perçus en 2026. Le plafond proposé sur le total des déductions n'a jamais été promulgué et doit maintenant être réexaminé en 2027 au plus tôt.
Est-ce que les reçus de dons sur papier fonctionnent toujours pour la déduction fiscale ?
Pour les dons effectués à partir du 1er janvier 2026, le Département des recettes a indiqué que seuls les dons enregistrés dans son système e-Donation ouvrent droit à la déduction. Un reçu papier ou un certificat d’anumodana prouve le don, mais ne doit pas être utilisé à des fins fiscales. Scannez le code QR e-Donation du bénéficiaire et vérifiez l’enregistrement sur le portail du Département avant de déposer votre déclaration.
La déduction RMF sera-t-elle réduite ?
Pas pour 2026. Le plafond RMF reste de 30% du revenu imposable, dans la limite de 500 000 THB et du plafond retraite combiné de 500 000 THB. Les plafonds retraite et Thai ESG figurent parmi les déductions que le ministère des Finances a dit vouloir réexaminer pour 2027, mais aucun texte n'a été publié.
La réforme de la déductibilité aura-t-elle un impact sur ma déclaration de revenus de 2026 en 2027 ?
Non. La déclaration de revenus déposée début 2027 concerne les revenus perçus en 2026 et utilise le barème des déductions figurant sur cette page. Toute réforme doit d’abord être publiée au Journal officiel, et le calendrier propre au ministère vise désormais les revenus perçus en 2027, déclarés en 2028.
Vérifié sur plus de 77,000 arrêts de la Cour suprême, base Vortex
Dernière révision : 3 octobre 2026. Les chiffres relatifs aux déductions et aux abattements, les règles de déclaration et l’exonération de LTR figurant sur cette page ont été vérifiés par rapport aux instruments principaux : Règlement ministériel n° 365 et n° 357 (B.E. 2563), article 47(1)(ค) du Code des impôts tel que modifié par l’Amendement du Code des impôts (No 46) B.E. 2561, article 2(90) du Règlement ministériel n° 126, article 56 du Code, en complément de l’annonce de dépôt en ligne du ministère des Finances (No 9), Journal officiel du 16 décembre 2025, et décret royal n° 743 (B.E. 2565). La liste des pays contractants, le numéro d’identification fiscale et la procédure de déclaration électronique, ainsi que les conditions détaillées de LTR figurant dans la notification du directeur général n° 427 sont des indications générales et n’ont pas été vérifiées ligne par ligne par rapport aux sources primaires.
Actualités juridiques thaïlandaises, gratuites par courriel
Des mises à jour en anglais simple sur les changements législatifs thaïlandais concernant les étrangers : propriété, visas, mariage, affaires et testaments. Un court courriel par mois, envoyé par un cabinet d’avocats établi depuis 2006. Zéro spam, désabonnement possible à tout moment.